
内陸コンテナデポおよびドライポート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 32.59 十億米ドル |
| 市場規模 (2031) | 42.5 十億米ドル |
| 成長率 (2026 - 2031) | 5.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる内陸コンテナデポおよびドライポート市場分析
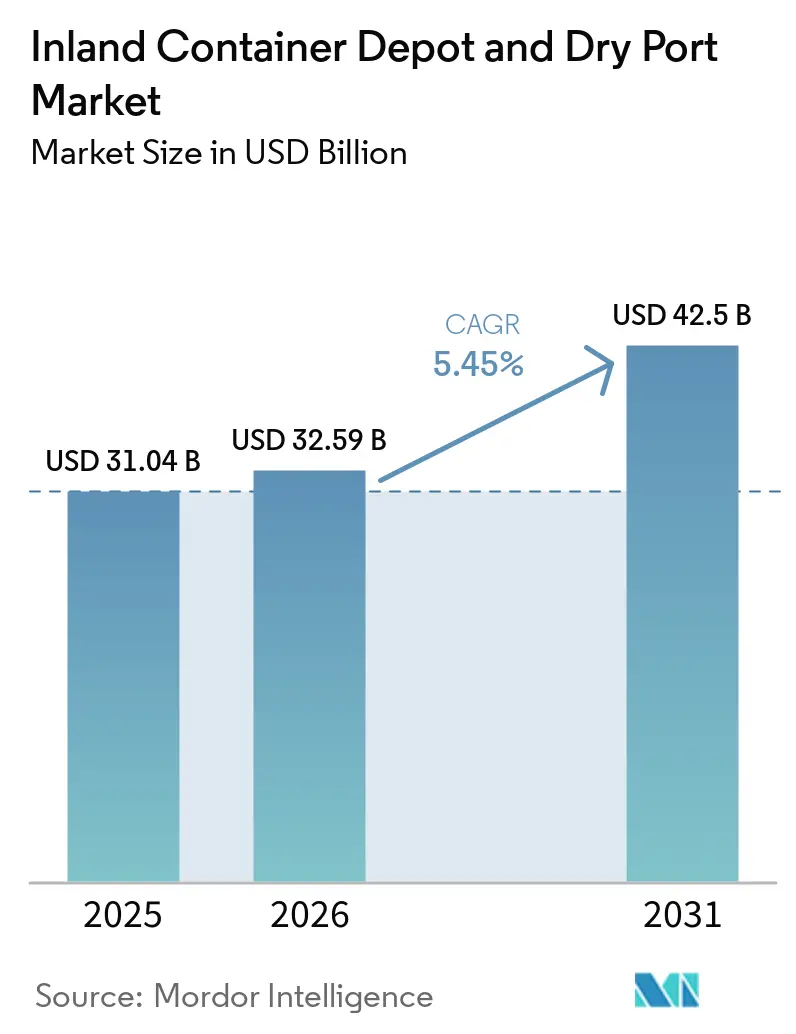
内陸コンテナデポおよびドライポート市場規模は2025年に31.04 ビリオン 米ドルと評価され、2026年の32.59 ビリオン 米ドルから2031年には42.50 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.45%です。
コンテナ輸送量の増加、沿岸ターミナルの混雑、および鉄道連結型貨物回廊への公共投資が、内陸カーゴ容量への需要を支えています。世界のコンテナ輸送量は2025年1月から10月にかけて1億5,900万TEUに達し、前年比4%増となり、ヒンターランド物流ネットワークへの圧力が高まりました。内陸コンテナデポおよびドライポート市場は、空コンテナ保管を超えて、通関、コールドチェーンステージング、インターモーダル輸送サービスを追加する方向へ移行しています。オペレーターは鉄道接続、保税倉庫、デジタル通関リンク、冷蔵カーゴ管理が可能な施設を通じて対応しています。競争は世界的な物流グループと国家系オペレーターが混在する構造を反映しており、コンセッション条件と国家貨物政策が引き続き地域の操業条件を形成しています。
レポートの主要ポイント
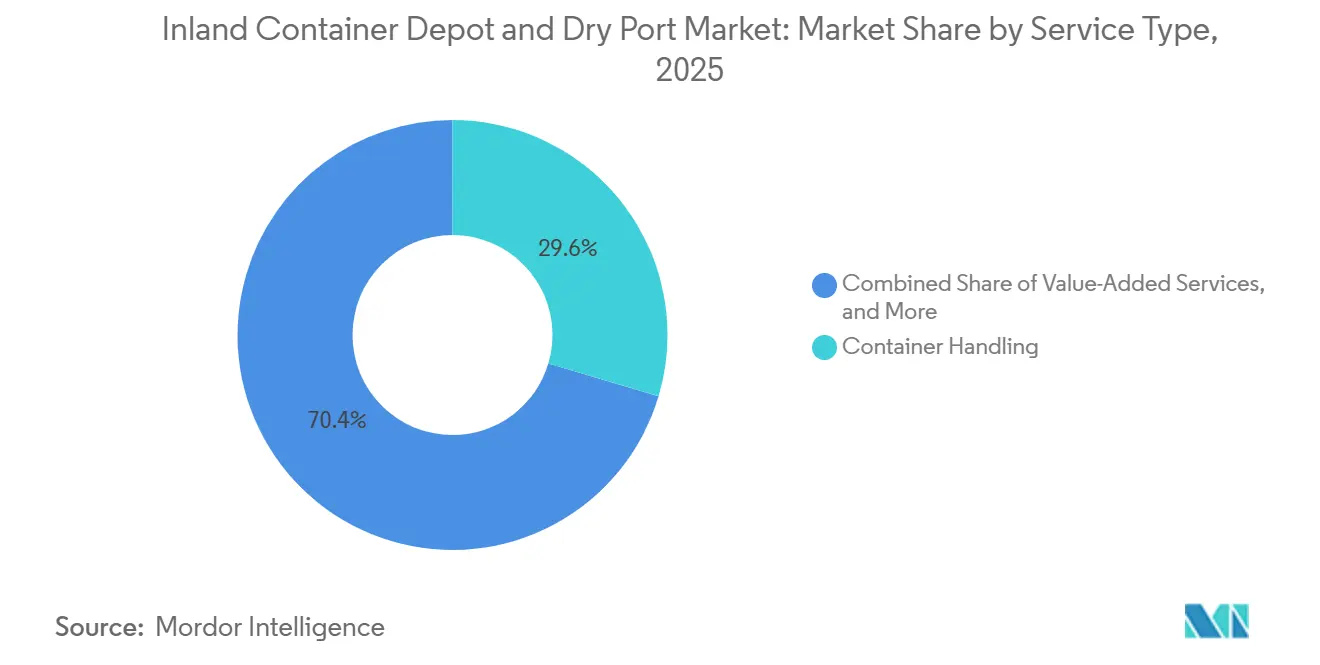
- サービス別では、コンテナハンドリングが2025年の内陸コンテナデポおよびドライポート市場シェアの29.60%を占め、その他の付加価値サービスが2031年までの最高予測CAGRとして7.16%を記録しました。
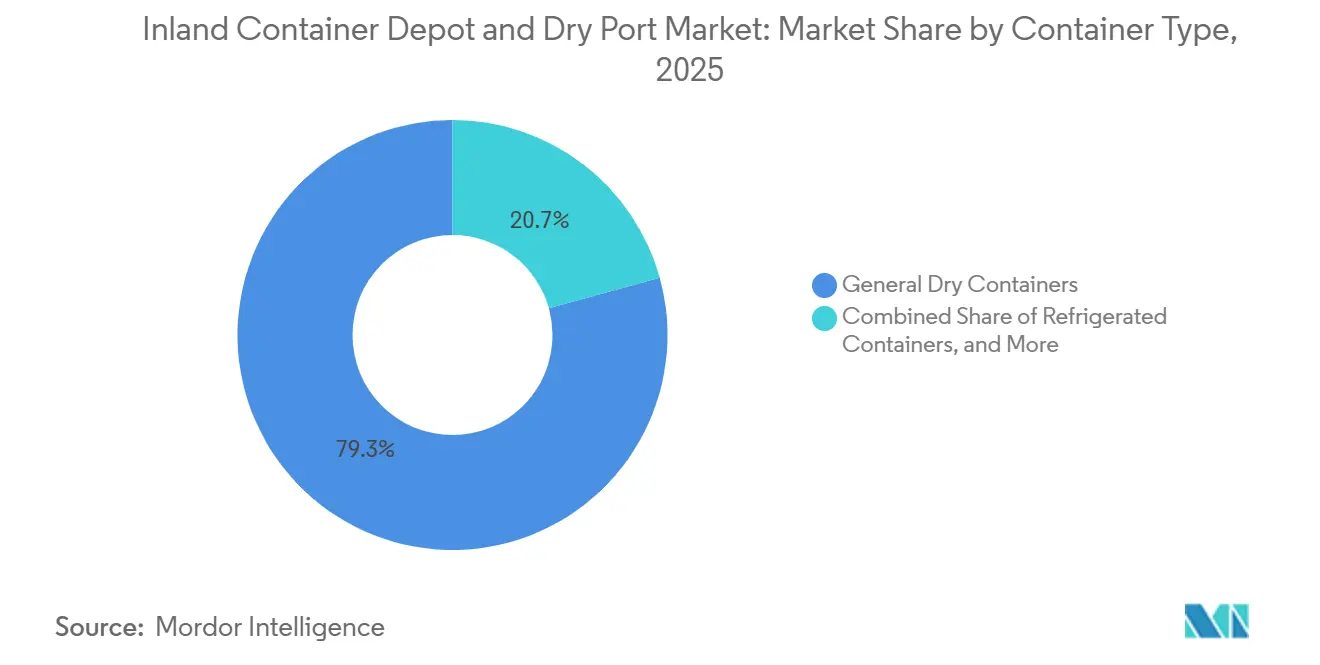
- コンテナタイプ別では、一般ドライコンテナが2025年の内陸コンテナデポおよびドライポート市場規模の79.25%を占め、冷蔵コンテナが2031年までの最高予測CAGRとして7.23%を記録しました。
- 所有・運営モデル別では、公有・公営施設が2025年の内陸コンテナデポおよびドライポート市場規模の45.55%を占め、官民パートナーシップが2031年までの最高予測CAGRとして6.94%を記録しました。
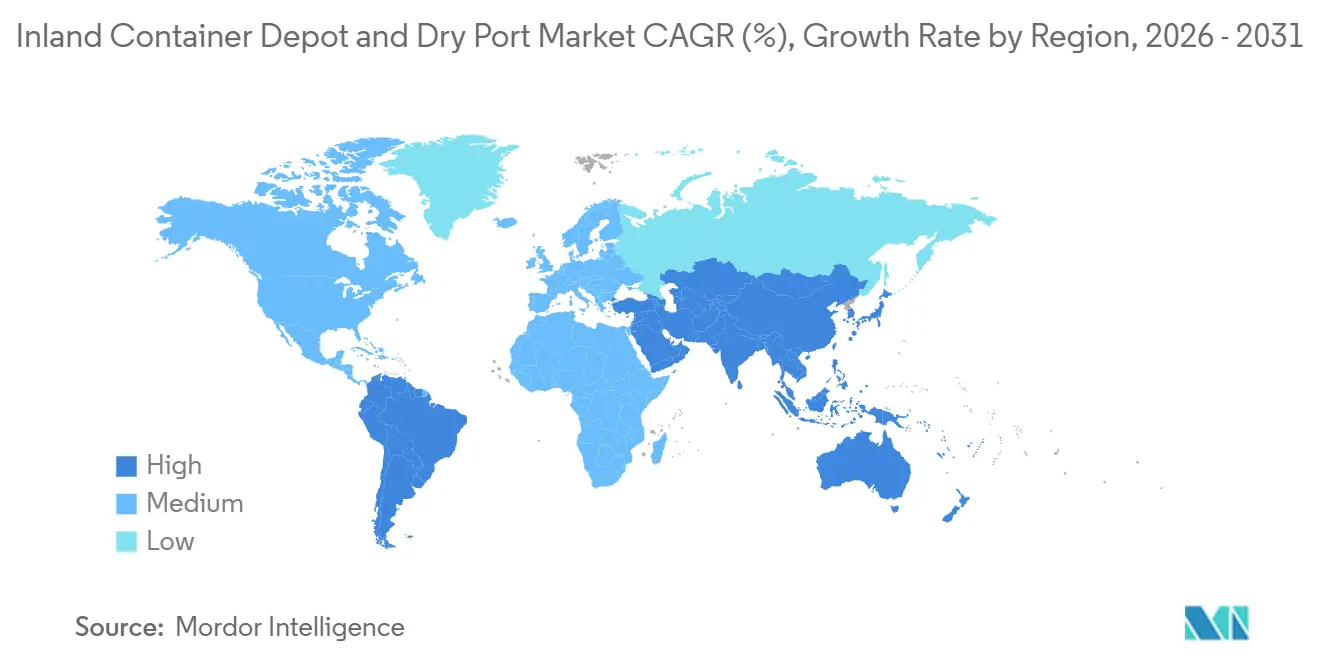
- 地域別では、北米が2025年の内陸コンテナデポおよびドライポート市場シェアの32.10%を占め、アジア太平洋が2031年までの最高予測CAGRとして7.48%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンテナ化貿易の拡大とヒンターランド貨物フローの増加 | +1.2% | 世界全体、アジア太平洋および北米で最も顕著 | 中期(2~4年) |
| 港湾混雑と内陸バッファー容量へのシフト | +0.9% | 世界全体、欧州・北米・東アジアの主要ゲートウェイ港に集中 | 短期(2年以内) |
| 鉄道連結型マルチモーダル回廊への政府投資 | +0.8% | インド、中国、アラブ首長国連邦、サハラ以南アフリカ、中央ジア | 中期(2~4年) |
| 電子商取引と分散型フルフィルメントネットワーク | +0.7% | 北米、西欧、アジア太平洋 | 短期(2年以内) |
| デジタル通関、シングルウィンドウ通関および無紙化貿易 | +0.5% | 南アジア、東南アジア、中東・アフリカ、より広範な波及効果あり | 中期(2~4年) |
| デポの電化と自動化の経済性 | +0.6% | 北米、欧州連合、東アジア、先行者優位あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンテナ化貿易の拡大とヒンターランド貨物フローの増加
世界のコンテナ化貿易量は2025年1月から10月にかけて前年比4%増加し、1億5,900万TEUに達しました。この輸送量は、海港が効率的にカーゴをステージングできない内陸コンテナデポおよびドライポート市場への需要を支えました。製造業の多様化により、コンテナフローがベトナム、インド、メキシコを経由するルートへと再編され、ターミナル建設が需要に追いついていない回廊での需要が生まれています。インドのガティ・シャクティ・マルチモーダル貨物ターミナル政策は、2026年7月までに民間投資として1.19 ビリオン 米ドルを動員し、合計年間処理能力2億2,400万トンの142の貨物ターミナルを稼働させました[1]。したがって、内陸コンテナデポおよびドライポート市場は、中央インドおよびASEAN製造ルート沿いにより強い機会を有しています。これらの回廊は、港湾拡張のみに依存するのではなく、産業成長を鉄道、倉庫、通関サービスと結びつけています。
港湾混雑と内陸バッファー容量へのシフト
港湾混雑により、内陸コンテナデポおよびドライポート市場はカーゴオーナーおよびキャリアにとって中核的な運営ツールとなっています。世界の港湾混雑は2025年から2026年にかけて400万TEUに近づき、内陸バッファー容量への需要が増加しました。欧州のターミナルも、ヤード稼働率の上昇と内陸水路接続の弱さに直面し、遅延が増加しました。内陸施設は、港湾滞留料が発生する前に鉄道から積載コンテナを受け取ることができます。Maerskは2026年6月、イリノイ州エルウッドのデポが、混雑したシカゴ鉄道ランプからのオーバーフローをプレプルサービスを通じて処理したと報告しました。この運営上の役割により、内陸コンテナデポおよびドライポート市場は従来の保管料を超えた収益源を得ています。
鉄道連結型マルチモーダル回廊への政府投資
国家支援による鉄道およびドライポート投資が、商業オペレーターのための長期的な容量を創出しています。インドのダドリ・マルチモーダル・ロジスティクスパークは105ヘクタールにわたり、年間処理能力100万TEUを有し、西部および東部専用貨物回廊に接続しています[2]。このようなプロジェクトにより、内陸カーゴオーナーにとって鉄道ベースのコンテナ輸送がより実用的になります。南アフリカの「ガウテン港白書」は2025年9月に発表され、N3道回廊から鉄道へカーゴをシフトするための27.2 ビリオン 米ドルの内陸物流ハブを提案しました。この提案には、規制・投資フレームワークの確定を条件として、5万人以上の恒久的雇用が含まれています。内陸コンテナデポおよびドライポート市場は、公共貨物プログラムが回廊の基盤を提供し、商業オペレーターがその中でサービスを供給する場合に恩恵を受けます。
デジタル通関、シングルウィンドウ通関および無紙化貿易
デジタル通関システムは、歴史的に通関処理が海港に集中していた国々において内陸通関を改善することで、内陸コンテナデポおよびドライポート市場を強化しています。インドは2025年11月にSWIFT 2.0を輸出入通関のための統合デジタルプラットフォームとして開始し、60以上の政府機関を統合する計画を立てました[3]。このプラットフォームは、内陸通関を遅らせていた書類の重複を削減します。電子処理の迅速化により、港湾側通関施設の立地優位性が低下し、内陸サイトでの保税業務が支援されます。マクタ・テクノロジーズ・グループとパキスタン・シングルウィンドウは2025年3月、ドライポートにおけるデジタル通関、スマート倉庫、リスク管理システムを対象とするパートナーシップを締結しました。WCO SAFEフレームワークおよび関連する通関プロトコルへの準拠も、保税倉庫およびフリーゾーンステータスにとって引き続き重要です。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 土地・設備・維持管理コストの高さ | -0.8% | 世界全体、土地コストが最も高い北米および西欧で深刻 | 長期(4年以上) |
| 道路・鉄道接続のギャップとファーストマイル・ラストマイルの摩擦 | -0.6% | サハラ以南アフリカ、南アジア、内陸中央アメリカ、中央アジア | 中期(2~4年) |
| コンセッション・通関・国境を越えた規制の複雑さ | -0.5% | 中東・アフリカ、東南アジア、南米、特に国境を越えたデポ | 中期(2~4年) |
| コンテナ不均衡の変動とヤード容量の未活用 | -0.4% | 世界全体、特に北米および欧州、内陸回廊で顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
土地・設備・維持管理コストの高さ
資本要件が内陸コンテナデポの拡張を制限しており、特に土地コストが高い主要消費地の近辺で顕著です。自動化ゴムタイヤ式ガントリークレーンのコストは150万 米ドルから200万 米ドルです。北米または欧州の主要都市圏における新規の複数ヘクタール規模の施設では、荷役設備の設置前に土地・インフラ支出が1億 米ドルを超える場合があります。このコスト構造は、大規模な初期投資を支えられる港湾当局および統合物流グループに有利です。冷蔵コンテナインフラも、継続的な電力供給、温度監視、および認定検査システムを必要とし、リーファーユニット1台あたり月額150 米ドルから300 米ドルのコストがかかります。したがって、内陸コンテナデポおよびドライポート市場では、リーファー対応施設への参入障壁が高く、小規模オペレーターはコストを支えるために高い稼働率プレミアム契約が必要です。
道路・鉄道接続のギャップとファーストマイル・ラストマイルの摩擦
内陸デポは、長距離道路輸送を代替できる信頼性の高い鉄道またはバージリンクに依存しています。ケニア港湾局のナイバシャICDは4,000TEUの容量とモンバサへの直通標準軌鉄道リンクを有していましたが、ウガンダ、ルワンダ、コンゴ民主共和国への先行リンクが限られていたため、2025年から2026年にかけて稼働率は19%にとどまりました。同様のギャップは、地方道路が不十分な場合、鉄道スケジュールが不安定な場合、または国境書類処理が輸送に数日を要する場合にも発生します。デポオペレーターはこれらの制約を単独では解決できません。鉄道オペレーター、道路機関、および国境当局のすべてが、施設が効率的に運営できるかどうかに影響します。内陸コンテナデポおよびドライポート市場は、施設がより広い貨物ネットワークの整備前に稼働した場合にリスクにさらされます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
付加価値サービスがコアハンドリング収益を上回るコンテナハンドリングは2025年の内陸コンテナデポおよびドライポート市場規模の29.60%を占め、最大のサービスカテゴリーとなりました。年間20万TEU以上を処理する高スループット施設は、小規模ヤードよりも優れた設備稼働率とクレーンサイクルタイムを達成できます。この優位性により、資本力のある施設に輸送量が集中します。[4] 保管サービスおよび通関・書類作成は、それぞれ第2位・第3位のサービスセグメントでした。両サービスは、保税カーゴが規制審査中にデポに留まる場合に恩恵を受けます。
その他の付加価値サービスは、2031年までのCAGR 7.16%で最高成長率を記録しました。このカテゴリーには、コンテナ修理・認証、通関監督下での再梱包・再ラベリング、温度管理プレトリップ検査、電子商取引荷主向けデジタル在庫管理が含まれます。これらの活動により、オペレーターは以前は工場ゲートや港湾近接型ロジスティクスパークで行われていた作業を実施できます。CONCORは2026年7月にMMLPダドリの専用線第7番を稼働させ、インド初のダブルスタックリーファーコンテナ列車を同回廊で出発させました。このプロジェクトは温度管理された内陸から港湾への輸送を支援し、施設で利用可能なサービスの範囲を拡大します。



コンテナタイプ別:
コールドチェーンインフラが次の競争上の閾値を定義一般ドライコンテナは2025年の内陸コンテナデポおよびドライポート市場規模79.25%を占めました。標準的な20フィートおよび40フィートコンテナは、コンテナネットワークを通じて輸送される製造品、農産物、工業材料の多くを運びます。大型デポでは、多くの施設が同等の基本サービスを提供できるため、ドライボックスハンドリングは価格競争に直面しています。オープントップ、フラットラック、タンクユニットを含む特殊コンテナは、重機械、プロジェクトカーゴ、液体バルク取引に対応します。その輸送量は少ないですが、特殊ハンドリングにより1ユニットあたりの料金が高くなる場合があります。
冷蔵コンテナは2031年までのCAGR 7.23%で最高成長率を記録しました。国際冷凍学会は、世界の冷蔵コンテナスループットが2023年の400万TEUから2030年には710万TEUに増加すると予測しました。デポオペレーターはこのカーゴに対応するために、専用プラグポイント、信頼性の高いバックアップ電源、継続的な監視が必要です。CONCORは2025年にトゥグラカバードICDに輸入積載リーファー輸送施設を稼働させ、専用リーファープラグポイントと24時間リアルタイム温度監視を整備しました。これらの施設が整備されると、内陸コンテナデポおよびドライポート市場は医薬品および生鮮輸入品をより効果的に取り扱うことができます。

所有・運営モデル別:
官民パートナーシップが最速ペースで資本を誘致公有・公営施設は2025年の内陸コンテナデポおよびドライポート市場シェアの45.55%を占めました。政府主導のインフラサイクルが、インド、中国、サハラ以南アフリカにおける主要な内陸デポネットワークを支援してきました。CONCORは2025年度から2026年度にかけて558万TEUという過去最高のスループットを達成しました。同社は194の鉄道拠点にわたる68のターミナルを運営しており、2028年までに500本以上のコンテナレーキを有する100ターミナルを目標としています。民間施設は、確立されたインターモーダルシステムと大規模な製造輸出基盤を持つ市場において、より小さいながらも商業的に生産性の高いポジションを占めています。
官民パートナーシップは2031年までのCAGR 6.94%で最高成長率を記録しました。内陸コンテナデポおよびドライポート市場では、政府が土地、コンセッション、鉄道リンクを提供し、民間パートナーが設備、商業管理、サービス開発を提供します。このモデルは、経済特区に連結したドライポートを通じて南アジアおよび中東で拡大しています。ウッタル・プラデーシュ州はNICDITフレームワークの下でダドリ・マルチモーダル・ロジスティクスハブに8億4,100万 米ドルを拠出しました。主要施設には20年から25年の投資期間が必要なため、オペレーターには明確な収益分配および更新条件が必要です。
地域分析
北米内陸コンテナデポおよびドライポート市場
北米は2025年に32.10%のシェアを占めた。同地域は、米国のインターモーダル鉄道ネットワーク、環太平洋カーゴ量、および民間物流事業者の恩恵を受けている。ジョージア港湾局のゲインズビル内陸港は年間20万個のコンテナ処理能力を有し、GPAの50億米ドルインフラプログラムの一環として1億3,400万米ドルの資金提供を受けた。カナダのブリティッシュコロンビア州およびオンタリオ州の回廊は、米国向けのアジア太平洋からの輸入貨物を支えている。中西部および北東部の流通ネットワーク、ならびに米国・メキシコ・カナダ協定に基づくニアショアリングの進展により、メキシコのドライポート活動も増加している。
アジア太平洋、欧州および南米内陸コンテナデポおよびドライポート市場
内陸コンテナデポおよびドライポート市場において、アジア太平洋地域はインドの貨物回廊、東南アジアの製造業の多様化、および中国の物流パークに支えられ、2031年までの地域別CAGRが7.48%と最も高い数値を記録した。Container Corporation of India (CONCOR)は2026年に鉄道拠点を194か所に拡大し、Adani Logistics Groupは2025年にICD Malurを追加し、ベトナムの主要回廊はPSA InternationalおびAPMターミナルズの関心を集めた一方、オーストラリアと韓国はサービス品質とデジタル能力の向上に注力した。欧州の内陸コンテナデポおよびドライポート市場は成熟しており、主要インターモーダルハブの高度化が進んでいる。デュイスブルクは200キロメートルの内部鉄道ネットワークを通じて北海および地中海の貨物を取り扱っており、duisportはMaxi Terminal Hammのインフラ会社および運営会社にそれぞれ24.9%および20%の持分を取得した。フランス、ハンガリー、およびポーランドは、ニアショアリングによる貨物ルートの変化に伴い投資を呼び込んでいる。南米はブラジルの農産物輸出、コンテナ量、および鉄道ネットワークを中心に発展しており、DP WorldはサントスのターミナルをTEU170万個に拡張し、MRS Logisticaとともに農産物輸出回廊を整備している。アルゼンチン、チリ、ペルー、コロンビア、およびエクアドルは地域内および太平洋同盟の貿易を担っており、道路依存度を低減するうえで鉄道リンクが引き続き重要な役割を果たしている。
中東・アフリカ内陸コンテナデポおよびドライポート市場
中東とアフリカは対照的な状況を示しており、アラブ首長国連邦では大規模な保税ドライポートプロジェクトが進む一方、サブサハラアフリカの多くの地域では道路・鉄道インフラの整備が依然として課題となっている。Gulftainerは2026年6月に150ヘクタールのアル・ダイド・マルチモーダル貿易回廊を発表し、年間処理能力TEU150万個およびエティハド鉄道との統合を実現するとともに、サジャードライポートと合わせてTEU230万個の合計処理能力を提供する。サウジアラビアおよびカタールは、工業地帯および経済特区への貨物接続の整備を進めている。南アフリカが提案するハウテン内陸港は、規制・投資枠組みが確定すればダーバン・ハウテン回廊の緩和に貢献できる可能性がある。
競合環境
市場集中度
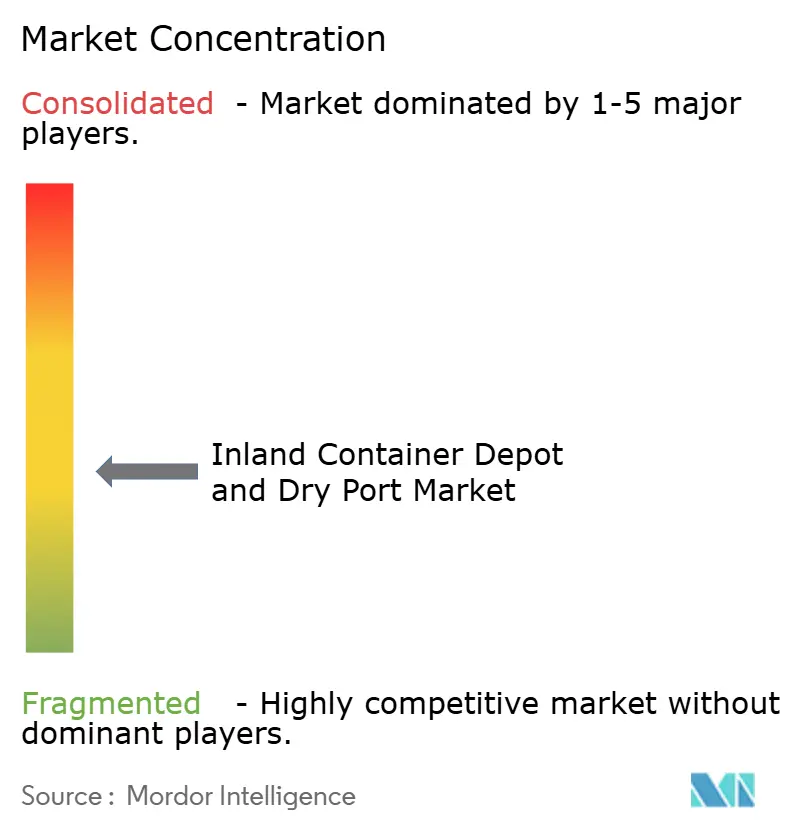
内陸コンテナデポおよびドライポート市場は世界的に中程度に分散しています。Maersk、DP World、PSA International、CMA CGM、CONCOR、Hutchison Ports、アダニグループは自国の回廊において重要なポジションを占めていますが、世界的に支配的なポジションを持企業はありません。長期コンセッションと高額な鉄道接続が参入を制限するため、地域的な条件はより集中している場合があります。内陸回廊によっては実行可能な施設が1つまたは2つしかない場合もあります。オペレーターは新規サイト、保税倉庫、リーファーハンドリング、デポ内通関サービス、リアルタイム追跡、自動化ゲート、通関データリンクを通じて競争しています。
内陸コンテナデポおよびドライポート市場は、DP Worldを通じてウズベキスタンおよびマディヤ・プラデーシュ州で容量を拡大しており、アダニグループはインドのラジャスタン州およびカルナータカ州で拡大しています。DP WorldとタシュケントインベストはUSD 2億8,800万の物流ターミナルをウズベキスタンのヤンギ・アブラッド特別工業ゾーンに開発することに2025年10月に合意しました。第1フェーズは2027年末までに年間15万TEUの鉄道ターミナルと6万3,000平方メートルの倉庫複合施設を目標としています。2026年1月、DP Worldはマディヤ・プラデーシュ州政府と88.3エーカーのポワルケダ・ロジスティクス・コンポジット・ハブを開発することに合意しました。この施設には輸出入鉄道接続、倉庫、冷蔵保管、コンテナ修理が含まれます。
船会社は、以前は独立系デポが提供していた機能を内部化しています。Maerskはハンガリーのフェニェシュリトケにあるイースト・ウェスト・インターモーダル・ロジスティクス社と長期ドライポートサービス契約を締結し、第三者ターミナルを自社の物流ネットワークに統合しました。CMA CGMは2025年4月にエジプトのオクトーバー・ドライポートの35%持分と経営権を取得することに合意し、アレクサンドリアとアイン・ソフナを鉄道でグレーター・カイロに接続しました。Hapag-Lloydは2026年3月にインド政府と覚書に署名し、年間320万TEUを取り扱うJ M Baxi Ports & Logisticsへの投資を含む内容となっています。WCO SAFEフレームワークへの準拠とISO 9001認証は、保税ステータスおよびキャリアパートナーシップにとって引き続き重要です。
内陸コンテナデポおよびドライポート産業のリーダー企業
-
Container Corporation of India (CONCOR)
-
A.P. Moller - Maersk
-
PSA International
-
DP World
-
Hapag-Lloyd
- 注:主要企業の掲載順は順位を示すものではありません。
インランドコンテナデポおよびドライポート市場 このレポートでカバーされる企業
- Boasso Global
- Maersk
- Container Corporation of India (CONCOR)
- Hapag-Lloyd
- Hutchison Ports
- GAC
- DP World
- Abu Dhabi Terminals
- Freightliner Group Ltd
- PSA International
- CMA CGM Group(CCIS)
- China COSCO Shipping Corporation Limited
- Sinotrans Limited
- Rail Cargo Group
- GEODIS
- Gati Limited
- Gateway Distriparks Limited
- Adani Logistics Group
- Gulftainer
- Grindrod Logistics
- duisport
- Inland Terminals Group
- Logistics International Limited
- Multiterminais Group
最近の産業開発事情 インランドコンテナデポおよびドライポート市場
- 2026年7月:CONCORはMMLPダドリの専用線第7番を稼働させ、インド初のダブルスタックリーファーコンテナ列車をジャワハルラール・ネルー港湾局(JNPA)向けに出発させました。新しい鉄道インフラにより、105ヘクタールのダドリ施設での同時列車運行が可能となり、ヤードの混雑が緩和され、北インドの医薬品および生鮮輸出業者に対する温度管理された内陸から港湾への物流能力が拡張されました。
- 2026年6月:Gulftainerとシャルジャ港湾・税関・フリーゾーン局は、コルファッカン港から50キロメートルに位置する150ヘクタールの官民パートナーシップ施設であるアル・ダイド・マルチモーダル貿易回廊を発表しました。計画年間処理能力は150万TEUで、エティハド鉄道への直接接続を有します。この施設はサジャ・ドライポートとともに、シャルジャにGCC地域全体のドライポートハブとして230万TEUの合計内陸物流容量を創出します。
- 20265月:ADポーツグループ、CMAターミナルズ・ハリファ港、CMA CGMグループは、ADポーツグループの統合された鉄道連結型内陸コンテナデポおよびドライポートネットワークを通じて、インターモーダルソリューションを共同開発し、CMA CGMの内陸物流リーチをアラブ首長国連邦および広域地域に拡大するための覚書に署名しました。この合意により、CMA CGMのキャリアサービスがハリファ港を起点とする内陸貨物回廊と統合されます。
- 2026年4月:Maerskはブラジル南部の2つの内陸物流施設への投資を発表しました。リオグランデ・ド・スル州リオグランデの港から2.5キロメートルに位置する7万平方メートルの多目的デポ(ドライおよびリーファーコンテナハンドリング、空コンテナ保管、クロスドッキング向け設計)と、パラナ州パラナグアのカーゴサービスエリアの3,160平方メートルの拡張(農産物輸出および冷蔵カーゴフローに特化)です。両施設はアリアンサ・ナベガサン・エ・ロジスティカのカボタージュネットワークを支援し、ブラジル南部におけるMaerskの内陸から港湾への統合を深化させます。
世界の内陸コンテナデポおよびドライポート市場レポートの調査範囲
セグメンテーション概要
| 保管サービス |
| コンテナハンドリング |
| 通関および書類作成 |
| インターモーダル輸送 |
| その他の付加価値サービス |
| 一般ドライコンテナ |
| 冷蔵コンテナ |
| 特殊コンテナ |
| 公有・公営 |
| 民有・民営 |
| 官民パートナーシップ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| サービス別 | 保管サービス | |
| コンテナハンドリング | ||
| 通関および書類作成 | ||
| インターモーダル輸送 | ||
| その他の付加価値サービス | ||
| コンテナタイプ別 | 一般ドライコンテナ | |
| 冷蔵コンテナ | ||
| 特殊コンテナ | ||
| 所有・運営モデル別 | 公有・公営 | |
| 民有・民営 | ||
| 官民パートナーシップ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
内陸コンテナデポおよびドライポートの成長を牽引しているものは何ですか?
コンテナ輸送量の増加、沿岸港湾の混雑、鉄道連結型貨物回廊、およびデジタル通関システムが内陸施設への需要を支えています。
2026年の内陸コンテナデポおよびドライポート市場の規模はどのくらいですか?
このセクターは2026年に32.59 ビリオン 米ドルと評価され、CAGR 5.45%で2031年までに42.50 ビリオン 米ドルに達する見込みです。
内陸コンテナデポで最も急成長しているサービスはどれですか?
その他の付加価値サービスが2031年までのCAGR 7.16%で最も急成長しており、リーファーサポート、修理、通関関連活動に支えられています。
冷蔵コンテナがドライポートオペレーターにとって重要な理由は何ですか?
冷蔵コンテナは2031年までのCAGR 7.23%で成長しており、専用電源、監視、ハンドリング能力が必要です。
2031年までの成長率が最も高い地域はどこですか?
アジア太平洋がCAGR 7.48%で最高の地域成長率を記録しており、インドの貨物回廊と東南アジアの製造業成長に支えられています。
内陸コンテナデポオペレーターの主なリスクは何ですか?
主なリスクには、高い資本コスト、ファーストマイル・ラストマイルリンクのギャップ、規制の複雑さ、コンテナ供給の不均一性が含まれます。