
Mordor Intelligenceによるインドインフラ市場分析
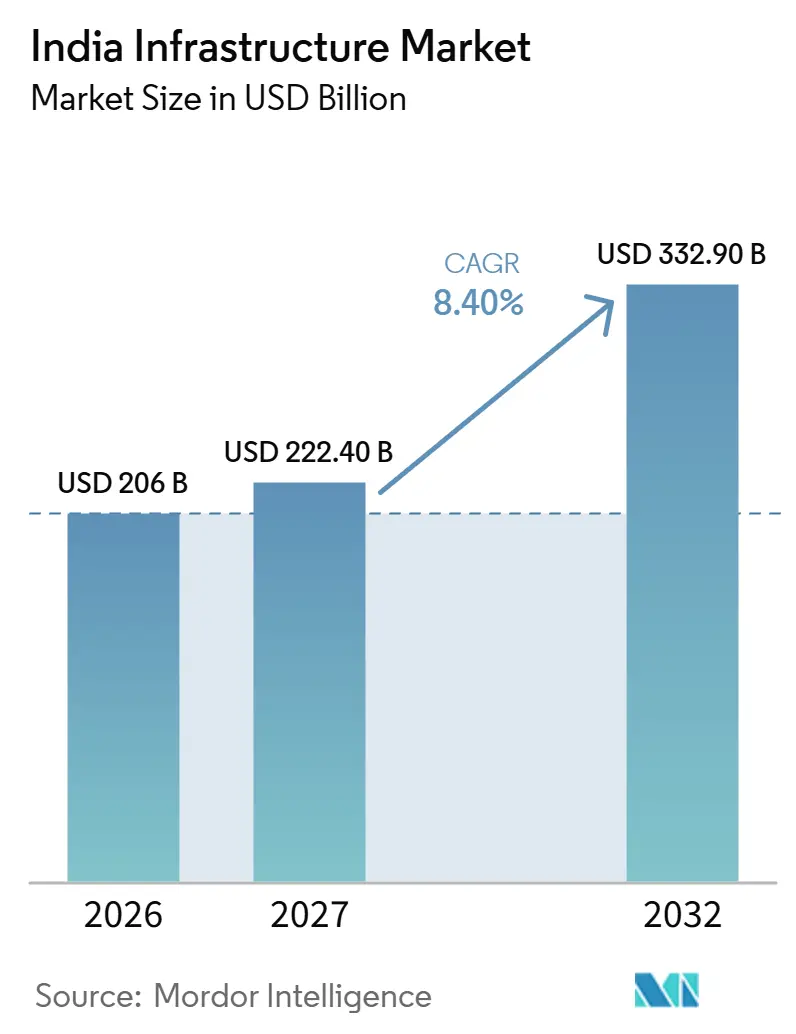
インドインフラ市場規模は、2026年の2,060億米ドルから2027年には2,224億米ドルに増加し、2032年には3,329億米ドルに達すると予想されており、2027年~2032年にかけてCAGR 8.4%で成長します。
インドの公的資金による交通プログラムは、再生可能エネルギー発電および集中的な産業負荷からの電力網需要と組み合わさっています。グリーンファイナンスは適格な地下鉄投資を支援し、デベロッパーが建設に必要な資本を調達するための経路を生み出しています。建設業者は土木工事とシステム納入を統合することで競争し、商業的役割を完成インフラの利用可能性に結びつけています。労働コストの圧力と石炭関連資産に対するファイナンスの除外は、計画中のプロジェクトが実行可能な工事に転換される容易さを制約しています。地下および送電パッケージは統合型建設業者に強い機会を提供る一方、石炭関連デベロッパーはファイナンス選択肢の制限に直面し、労働集約型建設業者は高い納入コストに直面しています。
主要レポートのポイント
- インフラセグメント別では、交通インフラが2026年のインドインフラ市場シェアの38.96%を占め、公益事業インフラは2027年~2032年にかけてCAGR 10.4%で最も速く成長すると予測されています。
- 建設タイプ別では、新規建設が2026年のインドインフラ市場規模の79.48%を占め、リノベーションは2027年~2032年にかけてCAGR 10.1%で最も速く成長すると予測されています。
- 投資源別では、公共資金が2026年のインフラ支出の63.14%を占めてトップとなり、民間投資は2027年~2032年にかけてCAGR 10.9%で最も速く成長すると予測されています。
- 地域別では、ムンバイ首都圏が2026年のインドインフラ支出の15.39%を占めてトップとなり、ハイデラバードは2027年~2032年にかけてCAGR 11.7%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 成長要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| PMガティシャクティ国家マスタープランによるインフラ承認サイクルの短縮 | +3.3% | 全国 | 短期(2年以内) |
| グリーン水素ミッションによるパイプライン、港湾、貯蔵インフラの整備推進 | +1.8% | パラディップ港、オディシャ州 | 長期(4年以上) |
| ソブリングリーンボンドによる地下鉄およびEV充電プロジェクトへの資本動員 | +2% | 全国 | 中期(2~4年) |
| ハイパースケールデータセンター需要の急増による再生可能エネルギー活用型産業パークの整備促進 | +2.2% | ナビムンバイ、ペンドゥルティ、ビザグ | 中期(2~4年) |
| 空港民営化の第二波による地方空港EPCコントラクトの拡大 | +0.7% | アムリトサル、バラナシ、ライプール、ティルチラッパリ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PMガティシャクティ国家マスタープランによるインフラ承認サイクルの短縮
PMガティシャクティの下、ネットワーク計画グループは2026年8月11日時点で396件の中央政府インフラプロジェクトを評価していました。2026年2月、政府はPMガティシャクティ国家マスタープランとプロジェクト監視グループの統合により、課題や規制上のボトルネックの解決が促進されたと報告しました。[1] プロジェクト監視グループはプロジェクトのマイルストーンを追跡し、実施上の問題をエスカレーションします。8月時点のスナップショットでは、承認された256件のプロジェクトのうち198件が実施中であり、納入調整が相当規模の建設パイプラインに関連していることを示しています。発注者にとって、規制上のボトルネックを解消することで、影響を受けた工事パッケージを実行に移すことができ、計画されたコネクティビティを請求可能な建設活動に近づけることができます。
グリーン水素ミッションによるパイプライン、港湾、貯蔵インフラの整備推進
水素関連の港湾開発は、生産プラント自体を超えた関連荷役資産への需要を生み出します。2026年2月、港湾・海運・水路省は、計画された貯蔵設備、パイプラインおよび荷役設備を備えたパラディップ港の桟橋を承認しました。提案された施設は、グリーン水素、アンモニアおよびその他の液体貨物を年間400万メトリックトン処理する予定であり、パラディップ港湾局が建設・運営・移転方式で実施します。ターミナルデベロッパーにとって、この組み合わせは岸壁とその関連貨物システムにまたがる建設機会を生み出し、各コンポーネントが利用可能な荷役能力に貢献します。孤立した岸壁は承認された貨物荷役機能を果たすことができないため、調整された納入はターミナルの商業的価値にとって不可欠となります。
ソブリングリーンボンドによる地下鉄およびEV充電プロジェクトへの資本動員
適格な公共プロジェクトが定義されたグリーンファイナンスチャネルを活用できる場合、地下鉄ファイナンスは恩恵を受けます。インドの2024年度~2025年度支出明細書には、ソブリングリーンボンドファイナンスの適格スキームの中に実際の地下鉄プロジェクト株式投資が記録されています。適格スキームへの支出はソブリン発行額を超え、超過分は一般財源から賄われました。公的株式は、関連する土木工事およびシステム工事を確約する前に、デベロッパーが地下鉄のファイナンスを組成するのに役立ちます。別途、新開発銀行は2025年末までに自行のグリーンボンド収益のうち6,531万米ドルをムンバイメトロ2A線、2B線、7号線に配分したと報告しました。[2] これにより、地下鉄デベロッパーは公的株式支援と異なる発行体からのプロジェクト連動型グリーン資本を組み合わせて建設ファイナンスを組成する機会が生まれます。
ハイパースケールデータセンター需要の急増による再生可能エネルギー活用型産業パークの整備促進
データセンターの拡張は、集中的な負荷を供給するために必要な系統接続を通じてインフラ需要を生み出します。2025年のPFCコンサルティング株式会社の入札文書は、ナビムンバイにおける3.5ギガワットの段階的なデタセンター系統接続申請と約800メガワットの発行済み接続を報告しました。これらの指標は、物理的なネットワークの規模設定と、要求された接続を中心とした建設の段階化の根拠を提供します。2026年7月、Adani Energy Solutions Ltdは、主にビザグの計画中のグリーン水素・アンモニアプロジェクト向けの州間送電プロジェクトを受注しました。同社は、このシステムがペンドゥルティ・ビザグ地域における予想されるデータセンター負荷も支援すると述べ、納入は30ヶ月で契約されました。共有送電資産と大容量接続が建設機会を形成し、物理的な公益事業工事が産業顧客とデジタル顧客の両方にサービスを提供できるようにします。
制約要因の影響分析*
| 制約要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 化石燃料関連プロジェクトへの資金調達を制限するESGファイナンス基準の厳格化 | -0.5% | 全国 | 中期(2~4年) |
| 同時進行する大型プロジェクトによる熟練労働者不足と賃金コストの急騰 | -1.1% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
化石燃料関連プロジェクトへの資金調達を制限するESGファイナンス基準の厳格化
石炭関連インフラは、プロジェクトが貸し手の環境適格性規則の範囲外となる場合にファイナンス上の障壁に直面します。2025年3月、アジアインフラ投資銀行はインドへのオンレンディングファシリティ条件を承認し、石炭採掘、石炭輸送、石炭火力発電所、およびそれらの活動に専ら供される インフラを除外しました。アディティヤ・ビルラ・キャピタル・リミテッドが同ファシリティの金融仲介機関であり、制限をプロジェクトファイナンスへの定義されたルート内に位置づけています。影響を受けるデベロッパーにとって、プロジェクトのエンジニアリングや信用プロファイルを改善するだけでは、活動ベースの除外を取り除くことはできません。したがって、商業的な制約は、石炭専用工事がこのファイナンスチャネルを活用できず、他の適格な資金調達を確保することに依存せざるを得ないということです。
同時進行する大型プロジェクトによる熟練労働者不足と賃金コストの急騰
熟練労働者の確保可能性は、インフラ建設業者が新規受注を現場での実施工事に転換する容易さを制限します。2026年上半期、WTインドはスキル確保の制約とティア1の生活費圧力の中で、建設全体にわたる熟練・非熟練労働コストの上昇を報告しました。[3] 労働集約型の土木工事では、これらの圧力が既に受注した工事の納入コストを引き上げます。したがって、建設業者は確保した工事の価値と実行に必要なリソースとの間に大きなギャップに直面する可能性があります。2026年度、Tata Projects Ltdと建設産業開発評議会は、カウシャル・ナヤクを通じて失業中の若者に現場訓練、職業教育および雇用保証を提供しました。当面の商業的限界は、新規労働者が必要なスキルを習得する間に、建設業者が採算を取りながら工事に配置できる人員の規模です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インフラセグメント別:
電力網の拡大に伴い道路が規模の基盤を担う交通インフラは2026年のインドインフラ市場規模の38.96%を占めました。最大のセグメントとして、インドの国家道路当局であるNHAIは2025年度~2026年度に5,313キロメートルの国道を建設しました。2025年9月、NHAIはエンジニアリング・調達・建設プロジェクトにおける許可限度を超えた下請けを望ましくない慣行として分類し、不正行為と同等のペナルティを科すと述べました。道路建設業者にとって、下請けを通じた納入能力の拡大には、工事パッケージに付随する制限への注意が必要です。大規模な高速道路プログラムでは、規律ある下請け管理が商業的能力となります。なぜなら、外部企業を通じた拡大には契約固有の制約と潜在的な制裁が伴うからです。
公益事業インフラは最も速く成長するセグメントと予測されており、2027年~2032年にかけてCAGR 10.4%で成長します。2026年1月14日、インドの国家電力網はラジャスタン州で765kVバドラII-シカールII線を運開し、追加で1,100メガワットの再生可能エネルギー送電を可能にしました。追加された送電容量は、バドラ、ラムガル、ファテガル太陽光発電複合施設からの電力向けでした。発電事業者にとって、この送電線は電力を系統に送る能力を拡大し、再生可能資産の商業的利用を送電納入に結びつけます。この関係は、送電容量が発電に伴う必要がある場合に建設需要を生み出し、公益事業建設業者に発電所自体を超えた系統制約の解消における役割を与えます。


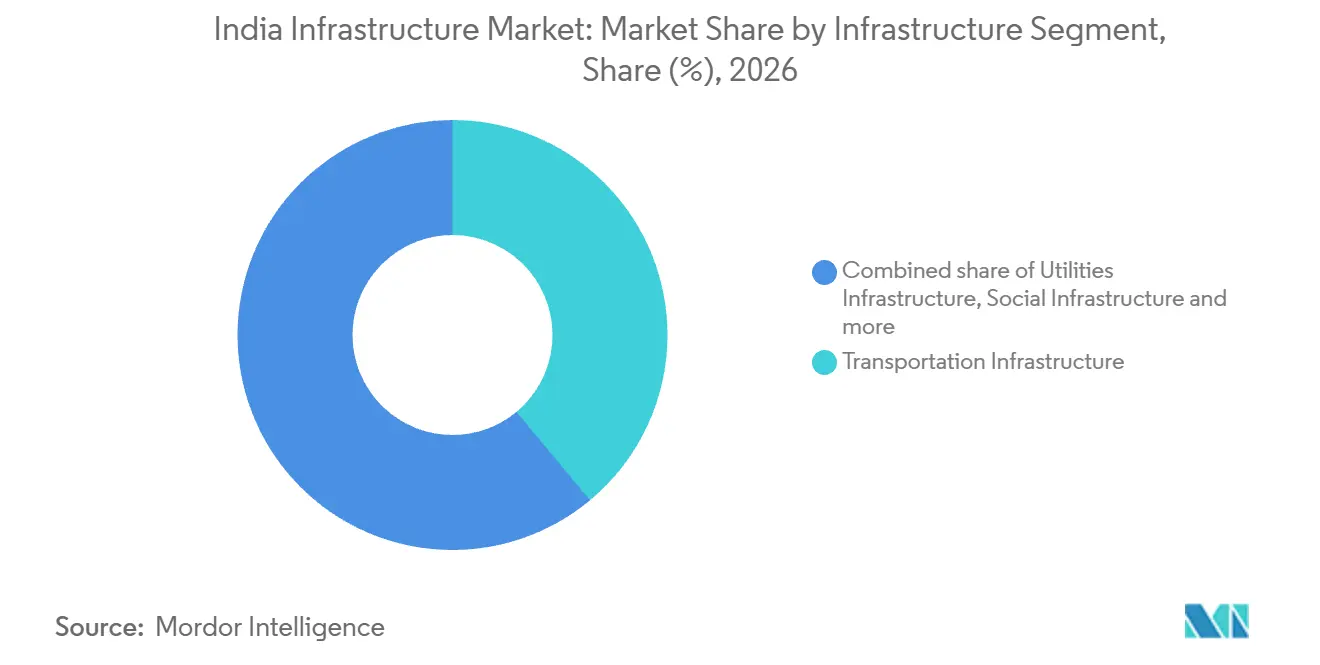
注記: 個別セグメントのシェアはレポート購入後に入手可能
建設タイプ別:
代替資産が新規建設需要を拡大新規建設は2026年のインドインフラ市場シェアの79.48%を占めました。最大のセグメントとして、その機会は既存ルートにサービスを提供するインフラの完全な代替にまで及びます。2025年4月6日、ナレンドラ・モディ首相はタミル・ナードゥ州に全長2.08キロメートルの新パンバン鉄道橋を開通させました。この橋は110年前のカンチレバー橋を代替するものです。Rail Vikas Nigam Ltdが橋を建設し、新たな物理的資産を通じてラーメーシュワラムと本土を結びました。プロジェクト発注者にとって、代替建設は輸送接続が既に存在する場合でも、完全な資産納入機会を維持できることを示しています。
リノベーションは最も速く成長するセグメントと予測されており、2027年~2032年にかけてCAGR 10.1%で成長します。インド鉄道は2014年から2026年2月にかけてネットワーク全体で約54,600キロメートルの軌道を更新しました。更新は経年、輸送量および軌道状態に基づき、許可速度での安全な走行を維持するために優先順位が付けられました。このような状態主導の介入は、全く新しい路線を必要とせずに既存の鉄道資産への建設需要を維持できます。鉄道事業者にとって、価値ある建設能力は既存ルートのサービス機能を維持しながら軌道状態を回復することです。

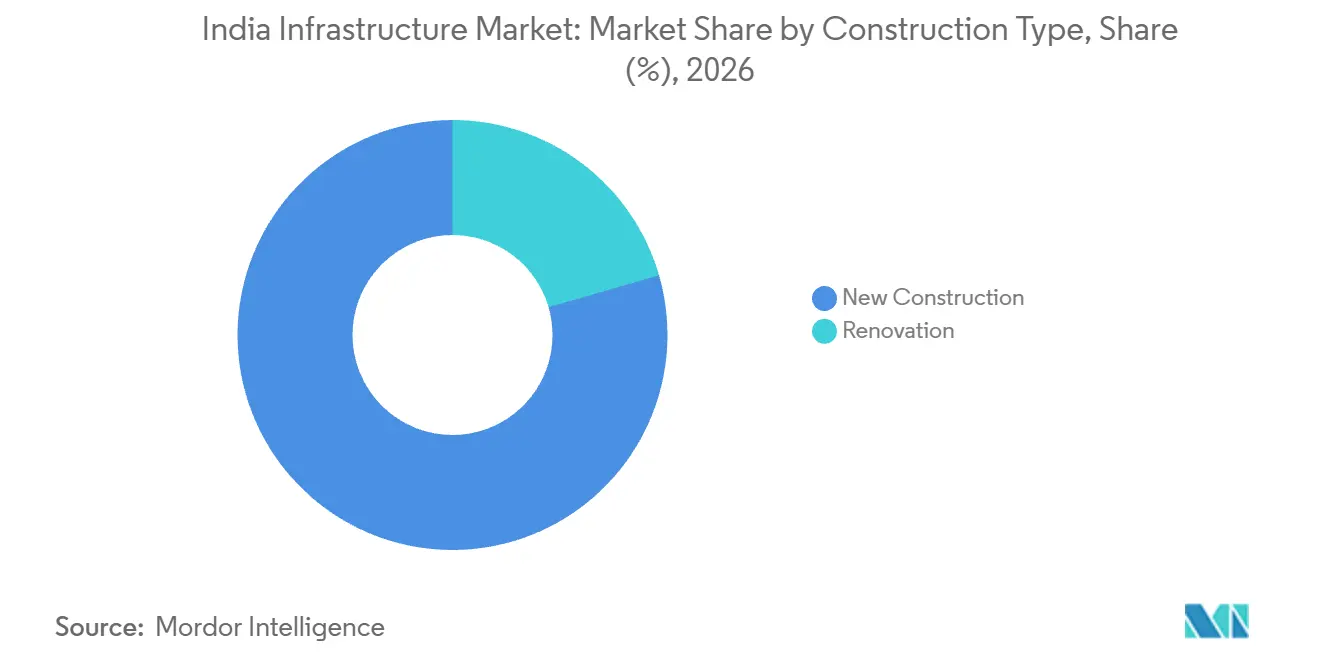
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
投資源別:
公共の規模と民間ファイナンスの柔軟性の融合公共投資は最大のセグメントであり、2026年のインフラ支出の63.14%を占めました。2026年度~2027年度予算において、財務省は中央政府の資本支出として12兆2,000億インドルピー(1,347億米ドル)を提案しました。12兆2,000億インドルピーは実績ではなく予算案であるため、将来のパッケージに向けた計画的な財政能力を示すものです。公共クライアントにサービスを提供するサプライヤーは、資本配分が受注工事にどれだけ迅速に転換されるかに依存します。
民間投資は最も速く成長するセグメントと予測されており、2027年~2032年にかけてCAGR 10.9%で成長します。2025年6月24日、Adani Airports Holdings Limitedはムンバイ国際空港のファイナンスを確保しました。これは7億5,000万米ドルのリファイナンスノートと追加で2億5,000万米ドルを調達する条項を組み合わせたものです。このフレームワークは、空港の開発、近代化および能力強化プログラムに大きな財務的柔軟性を与えることを意図していました。既存債務のリファイナンスと追加資金の提供は、同じ民間資本戦略の中で異なる役割を果たします。7億5,000万米ドルのノートは既存債務のリファイナンス向けであるため、建設業者にとっての建設機会は、追加の2億5,000万米ドルの条項のうちどれだけが空港の資本プログラムのために引き出されるかによります。
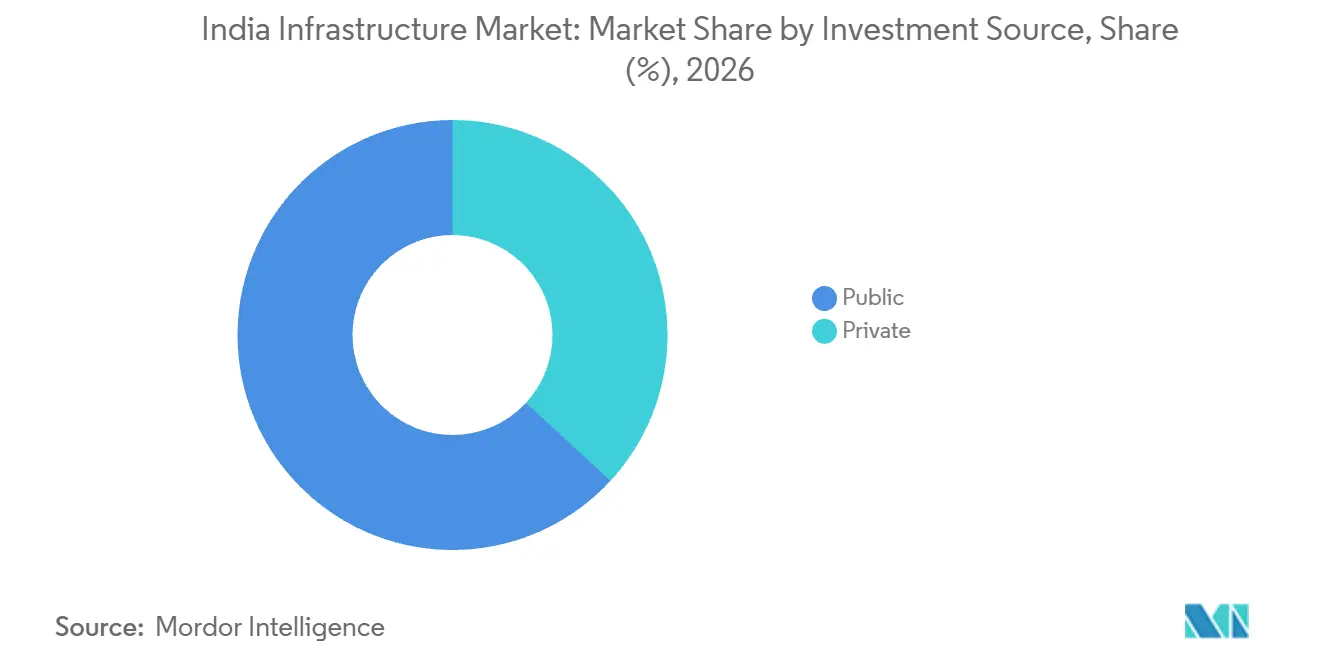
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理分析
ムンバイ首都圏インフラ市場
ムンバイ首都圏は2026年のインドインフラ市場規模の15.39%を占めました。2026年2月の2026年度~2027年度予算において、ムンバイ首都圏開発局は提案支出の87%をインフラプロジェクトに配分しました。同地域にサービスを提供する土木工事および設備設置業者にとって、当局のインフラ重点配分は、首都圏全体の複数の工事パッケージを支えることができる計画リソースを持つ集中した公共クライアント基盤を生み出します。この地域の商業的重要性は、大規模なプロジェクト基盤と集中した公共投資を組み合わせており、建設工事へのアクセスは当局の実施優先事項と調達シーケンスに左右されます。
ハイデラバードインフラ市場
ハイデラバードは最も速く成長する都市と予測されており、2027年~2032年にかけてCAGR 11.7%で成長します。2025年6月21日、ハイデラバードメトロレール・リミテッドは、テランガーナ州内閣が承認した3路線のフェーズ2(B)提案がインド政府に提出されたと発表しました。86.1キロメートルの提案には、バーラト・フューチャー・シティ、メドチャル、シャミールペットへのメトロ接続が含まれており、計画されたネットワークに複数の都市目的地にまたがる建設スコープを与えています。承認・資金調達が実現すれば、これらの延伸は建設業者に追加の路線およびシステムパッケージを生み出し、提案された首都圏ネットワークに建設需要への直接的なルートを与えます。
デリーNCR内では、2026年3月8日に開通したデリーメトロの路線がブラリとヤムナー・ビハールのコネクティビティ向上に寄与すると期待されていました。連邦内閣は2025年6月25日にプネーの2つの郊外メトロ路線を、2026年6月10日にアーメダバードのコテシュワール・ロード~空港路線を承認しました。チェンナイメトロレール・リミテッドは2025年5月2日にBridge & Roof Company India Ltdへの契約を発注し、ブロードウェイのクラーラガムとの複合交通ターミナルを対象としました。一方、ベンガルールのBWSSBは2026年7月にVA TECH WABAGに廃水の計・建設・運営業務を発注しました。コルカタのアジア開発銀行承認の2025年プロジェクトは、84キロメートルの幹線・二次下水道・排水パイプライン、176キロメートルの側線パイプラインおよび50,000世帯の下水接続を計画しており、基幹ネットワークと世帯アクセスの両方にまたがっています。インドのその他地域の貨物継続性ニーズは異なり、2025年8月22日に開通したビハール州のアウンタ・シマリア橋がその例として挙げられます。この橋はモカマとベグサライを結び、老朽化したラジェンドラ・セトゥを迂回する大型車両に対応しています。
規制の枠組みと見通し
この比較は、新規プロジェクトを準備し、解体後の再建を対象とするインフラデベロッパーの観点から選択された管轄区域を対象としています。国家環境許可義務はプロジェクトの指定カテゴリーによって異なり、2024年の通知では事前許可が既に必要なプロジェクトに対する設置同意(CTE)の個別要件が廃止されました。マハラシュトラ州内では、2026年7月の規則により統一開発規制フレームワークが拡張されたプネー首都圏開発局(PMRDA)の管轄区域に焦点を当てています。州汚染管理委員会は審査意見または条件を提示でき、操業同意は別途の運営メカニズムを提供します。
規制表
| 判断要素 | インド | マハラシュトラ州(PMRDA地域) |
|---|---|---|
| 主管当局 | カテゴリーA許可については環境・森林・気候変動省、カテゴリーB許可については州および連邦直轄地当局、リサイクル廃棄物評価については地方または開発当局 | PMRDAが開発許可審査を管轄 |
| 主要な手段または指示 | EIA通知2006年、設置同意の個別免除、環境(建設・解体)廃棄物管理規則2025年 | 2026年7月にPMRDAへ拡張された統一開発規制・促進規制 |
| 商業的効果 | 指定された新規プロジェクトおよび閾値を超える拡張に対する事前許可、対象となる再建に対する生産者リサイクル義務 | 適用される開発規制フレームワークの下での建築・構造コンプライアンス審査 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 強化 | 緩和 |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価は、事前許可プロセスと個別同意免除を、対象となる再建プロジェクトに対する生産者責任要件と比較衡量したものです。2026年4月1日に発効した2025年規則の下、再建生産者のリサイクル目標は2026年度~2027年度の50%から2027年度~2028年度の75%、2028年度~2029年度以降は100%へと段階的に引き上げられます。地方または開発当局が目標基準となる前年のリサイクル可能廃棄物を評価し、段階的な生産者義務の増加に伴い「強化」の見通しを支持します。マハラシュトラ州プネー地域の「中程度」評価と「緩和」の方向性は、2026年7月の統一フレームワークへの移行を反映しており、PMRDAの建築・構造コンプライアンス審査が許可負担を維持しています。
バリューチェーンの段階
バリューチェーンは、エンジニアリングプロバイダー、資材サプライヤー、建設業者が物理的なインフラ納入からどのように収益を得るかを比較します。Tata Projects Ltdはインドのインフラ活動全体にわたり、土木工事と軌道、変電所、電化、信号能力を組み合わせています。Larsen & Toubro Ltdは2025年度~2026年度に国内高速鉄道軌道パッケージを受注し、建設段階のプロジェクトベースの収益機会を示しています。エンジニアリングと実行の統合は建設業者の収益スコープを拡大できますが、インターフェースへの任がその機会に伴う納入リスクの大きさを決定します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| エンジニアリングとインターフェース計画 | Tata Projects Ltdなどのエンジニアリング・システムプロバイダー | エンジニアリング・統合フィー | 未解決の土木・システムインターフェース | 設置前にインターフェース責任を定義する |
| 建設資材供給 | UltraTech Cement Limitedなどのセメント・コンクリートサプライヤー、Tata Steel Limitedなどの鉄鋼サプライヤー | 資材販売 | 入札から消費までの間の投入価格変動 | 工事シーケンスと適用される調整条件に合わせて納入を調整する |
| 建設・システム設置 | Larsen & Toubro LtdおよびTata Projects Ltdなどのインフラ建設業者 | 建設・設置請求 | 土木完成とシステム設置の調整 | 合意されたインターフェースを中心に工事パッケージを順序付ける |
| 情報源: Mordor Intelligence | ||||
価格調整条項は、その契約上の適格条件の範囲内でのみ建設キャッシュフローを保護できます。道路交通・高速道路省の2026年4月の通達は、2026年4月1日から6月30日までの適格な国道工事に対して月次ビチューメン調整を提供しました。適格性には2026年3月31日までの入札期限と既存のエスカレーション条項が必要であり、数量は承認されたジョブミックスフォーミュラに基づく実際の消費量に限定されました。したがって、レジリエンスは投入記録と契約条件を特定の工事期間に合致させることと、資材と設置の調整に依存します。
競争環境
市場集中度
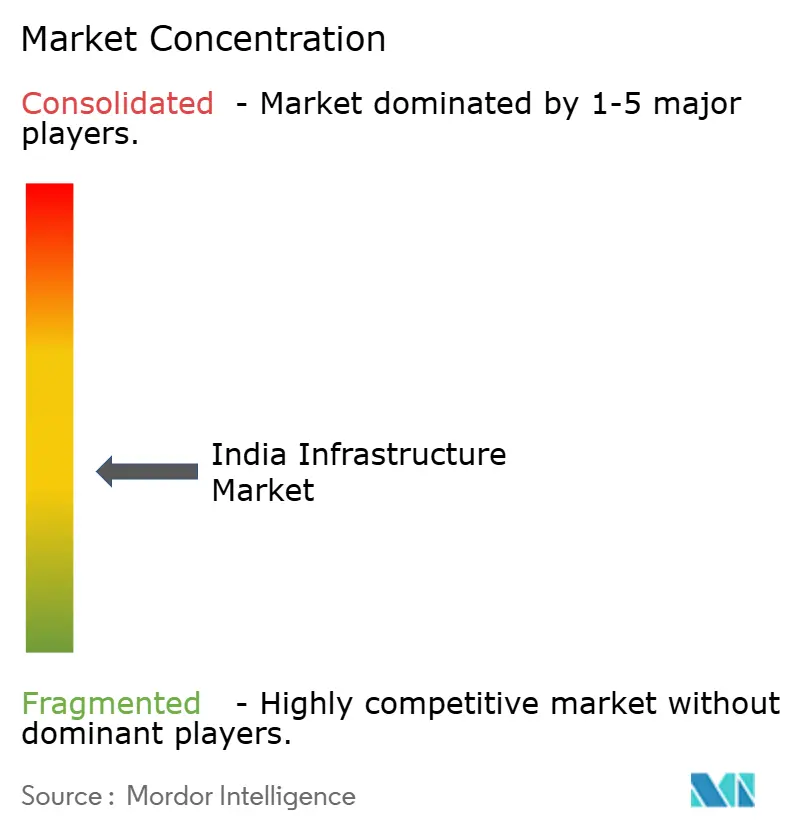
中程度に分散した建設業者基盤には、地下鉄電化・システム分野のLarsen & Toubro Ltdと、より広いポートフォリオにわたりアダニおよびトレントから2026年度受注を得たTata Projects Ltdが含まれます。Hindustan Construction Company Ltdは鉄道、地下鉄、水道契約を手がけ、NCC Ltdは政府の医療施設建設を行っています。Shapoorji Pallonji And Company Private Limitedの一部門であるShapoorji Pallonji Engineering & Constructionは、一般請負および設計・建設サービスを提供しています。この組み合わせは、各発注者の物理的資産と調達スコープに納入能力を合致させることに競争を集中させており、特定の建設・設置パッケージに適した専門知識を持つ確立された企業に余地を残しています。
システム統合は、建設業者に技術的に連結した地下鉄工事のより大きなスコープへのルートを提供します。2025年12月、Larsen & Toubro Ltdはムンバイメトロ4号線の電化工事を受注しました。これは24.72ルートキロメートルと22の高架駅を対象とするものです。パッケージには電力供給・牽引システムの設計、製造、供給、設置、統合、試験、試運転が含まれていました。これらの責任を組み合わせることで、地下鉄当局は接続された機器と納入義務を一つの建設業者のスコープ内に置くことができます。競争上の利点は試運転までの説明責任にあります。なぜなら、発注者はパッケージがその意図された輸送機能を果たす前に、設置された電力・牽引システムが連携して機能することを必要とするからです。
競争の方向性は、公共発注者が既存資産の工事に付与する資格条件も反映しています。デリーメトロの2026年1月22日の入札は、過去5年以内に稼働中の地下鉄ネットワークで完了または実質的に完了した同様の鉄骨構造塗装工事を要求しました。高架橋手すり塗装契約の入札は2026年2月4日から10日に予定されていました。古い実績や一般的な鉄骨塗装能力だけでは、これの契約固有の条件を満たすことはできません。したがって、稼働中ネットワークでの塗装経験は挑戦者にとっての参入障壁として機能し、稼働中の地下鉄システムで鉄骨構造を塗装した実績のある建設業者を有利にします。
インドインフラ業界リーダー
-
Larsen & Toubro Ltd
-
Tata Projects Ltd
-
Hindustan Construction Company Ltd
-
NCC Ltd
-
Shapoorji Pallonji Engineering & Construction
- 注:主要企業の掲載順は順位を示すものではありません。
インドインフラ市場 このレポートでカバーされる企業
- Larsen & Toubro Ltd
- Tata Projects Ltd
- Hindustan Construction Company Ltd
- NCC Ltd
- Shapoorji Pallonji Engineering & Construction
- Afcons Infrastructure Ltd
- GMR Airports Ltd
- IRB Infrastructure Developers Ltd
- Adani Ports & SEZ Ltd
- Reliance Infrastructure Ltd
- Dilip Buildcon Ltd
- KEC International Ltd
- Ashoka Buildcon Ltd
- JSW Infrastructure Ltd
- Kalpataru Projects International Ltd
- Power Grid Corporation of India Ltd
- Megha Engineering & Infrastructures Ltd
- G R Infraprojects Ltd
- Welspun Enterprises Ltd
- Rail Vikas Nigam Ltd
- NBCC (India) Ltd
- Cemindia Projects Ltd
- Capacit'e Infraprojects Ltd
市場参加者にとっての主要機会
この機会は、公共交通インフラ発注者向けの専門的な道路・トンネル建設パッケージを比較します。国家高速道路・インフラ開発公社(NHIDCL)は2026年8月および9月に、主要構造物と隣接する交通工事または地盤処理を組み合わせた入札を発出しました。Larsen & Toubro LtdとHindustan Construction Company Ltdは、適用される入札要件の範囲内で潜在的な受益者となりうる関連する鉄道、道路またはトンネル能力を有しています。ブラマプトラパッケージについては、入札段階への参加は事前資格審査通過者に限定され、国家安全保障許可の対象となります。
市場機会表
| 機会 | 今なぜか | 発注者・主要セグメント | 推奨される取り組み | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| ブラマプトラ4車線双管道路・鉄道トンネルおよびアプローチ道路 | 2026年8月入札、入札期限2026年11月2日 | NHIDCL / 交通インフラ | 一つのトンネル管内でアプローチ道路と鉄道インフラを調整する | 事前資格審査と国家安全保障許可 | 資格条件次第でLarsen & Toubro Ltdが有力 |
| スドマハデフ・ドランガ双管トンネルおよびジャンムー・カシミール州のアプローチ道路 | 2026年8月入札、入札期限2026年10月30日 | NHIDCL / 交通インフラ | トンネル掘削とアプローチ道路納入をパッケージ化する | 双管とアプローチ道路工事の調整 | Hindustan Construction Company Ltdが有力 |
| ランポー・ラニプール国道10号線の拡幅、トンネルおよびシッキム州の高架橋 | 2026年9月入札、入札期限2026年11月16日 | NHIDCL / 道路改良 | 2車線舗装肩付き拡幅とトンネル、高架橋、地盤処理を組み合わせる | 脆弱な地滑り・沈下ゾーン | Hindustan Construction Company LtdおよびLarsen & Toubro Ltdが有力 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は主要土木構造物周辺のインターフェースへの責任です。これらのパッケージ全体にわたり、アプローチ道路、鉄道工事または脆弱地盤処理が建設スコープ内に含まれており、納入に必要なリソースに影響します。したがって、商業的優位性はそれらの関連義務を一括して価格設定することにあります。なぜなら、トンネルのみの見積もりでは路線全体の実行コストが未カバーになる可能性があるからです。
最近の産業開発事情 インドインフラ市場
- 2026年10月:首相は10月11日にタミル・ナードゥ州のチェンナイメトロフェーズIIのプーナマリー・ヴァダパラニ区間を開通させました。
- 2026年9月:連邦内務大臣アミット・シャーは9月29日にバラプッラー高架道路フェーズ3をデリー市民に供用開始しました。
- 2026年9月:道路交通・高速道路大臣ニティン・ガドカリは9月9日にゴア州のNH-66ポルヴォリムにある6車線・全長5.15キロメートルの高架回廊を開通させました。
インドインフラ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドインフラ市場は、インドで実施されるインフラの建設・改良活動への年間支出を測定します。公共・民間プロジェクト全体にわたる主要な土木工事と物理的なインフラ設備の設置・試運転を対象としています。
対象外:土地取得コスト、純粋なデジタル資産、通信塔、データセンターの内装工事およびクラウド施設は除外されます。
セグメンテーションの概要
- インフラセグメント別
- 交通インフラ
- 公益事業インフラ
- 社会インフラ
- 採掘インフラ
- 建設タイプ別
- 新規建設
- 改修
- 投資源別
- 公共
- 民間
- 主要都市別
- ムンバイ首都圏
- デリーNCR
- プネー
- ベンガルール
- ハイデラバード
- チェンナイ
- コルカタ
- アーメダバード
- インドその他地域
データソース、市場規模算定、および検証
デスクリサーチ
財務省の予算文書と経済調査は公的資本支出とセクター投資優先事項を説明し、報道情報局の経済調査リリースは道路受注、物流パークおよび鉄道インフラ拡張を追跡しています。道路交通・高速道路省の刊行物は道路ネットワーク、建設およびプロジェクト実行の文脈を提供し、アジア開発銀行のインドPPPモニターは交通、公益事業および社会インフラの官民ファイナンスと計画セクター投資の文脈を提供しています。
企業の年次報告書、取引所提出書類、投資家向けプレゼンテーション、入札文書および信頼性の高いビジネス報道は、インドのプロジェクト受注、支出タイミング、投入コストおよび建設業者の能力詳細を追加できます。これらの指定ソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証および明確化に役立てられます。
一次インタビューおよびサーベイ
構造化インタビューおよびアンケートは、交通、公益事業、社会および採掘インフラにわたるインドの公共・民間プロジェクト発注者、建設業者、エンジニアリング・調達・建設プロバイダー、設備サプライヤーおよびセクター専門家を対象とします。回答者は、請求段階、プロジェクト実行、資金調達およびセグメント割り当てに関する二次ソースの解釈を確認するのに役立ち、未解決の相違はプロジェクト記録または独立した指標に遡って追跡され、使用前に三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:21% | |
| 中位層:46% | 機能・ユニットリーダー:39% | |
| 中小規模プレーヤー:22% | マネージャー:40% |
市場規模算定と予測
トップダウンモデルは、中央・州の資本支出、セクター投資計画、プロジェクトレベルの支出と受注進捗、建設投入コスト指標を用いて、適格なインフラ工事へのインドの年間支出を米ドルで推定します。多変量回帰は過去の支出をこれらの需要・実行指標に関連付け、プロジェクトタイミング、資金調達および納入の変化に対するシナリオ分析を行います。公的監視データと開示されたプロジェクト予算は、年次工事パッケージの積み上げによる選択的なボトムアップ検証を提供し、欠損プロジェクト値は比較可能な開示契約から推定され、セクター合計と照合されます。契約受注が複数年にまたがる場合、モデルは年次推定に当該年度の支援工事価値のみを含めます。
セグメントシェアは、観察された支出とプロジェクト証拠を交通、公益事業、社会または採掘インフラ、新規建設またはリノベーション、公共または民間資金調達、および指定されたインド都市またはその他インドに割り当てることで構築されます。アナリストは結果として得られたシェアを公式予算・投資配分、契約活動および地域プロジェクトデータと比較し、インドのセクター専門家に主要な変数の前提条件と予測方向を検証するよう求めます。ギャップは最も近いセクター、プロジェクト段階およびコスト指標で埋められ、証拠が矛盾する場合は前提条件が再検討されます。
データ検証と更新サイクル
アナリストはプロジェクト支出と支出を予算配分、契約受注、企業開示、セクター指標およびインタビュー証拠と三角測量し、各シグナルが計画された工事か実施済み工事かを参照しているかを確認し、EPC請求書での設置済み設備の二重計上を回避します。異常な動きや情報源間の重大な差異を調査し、解決策を文書化し、承認前にソース抽出、計算、セグメント割り当ておよび予測前提条件の多段階レビューを実施します。専門家の証拠が新しいプロジェクト記録と矛盾する場合、または重要な前提条件が不明確なままである場合に再接触が行われます。プロジェクト記録と企業開示が一致しない場合、アナリストはその項目をソースに遡って追跡し、独立したシグナルに対して検証します。データセットは年次更新され、重要な予算、政策またはプロジェクトイベント後にサイクル間でレビューされ、納入前に新たなソースおよび計算パスが実施されま。
Mordor Intelligenceのインドインフラセクター市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品や需要モデリングに使用する投入値が異なる場合があります。インドインフラ市場は、インドで実施されるインフラの建設・改良活動への年間支出を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。トップダウンモデルは、中央・州の資本支出、セクター投資計画、プロジェクトレベルの支出と受注進捗、建設投入コスト指標を用いて、適格なインフラ工事へのインドの年間支出を米ドルで推定します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,224億米ドル(2027年) | |
| 地域コンサルタントA | 2,620億米ドル(2024年) | 2024年ベースでは、この推定値は本レポートの2027年値2,224億米ドルを3年後の時点で17.8%上回っています。記載されたバリューチェーンには、産業、商業および消費者向け用途にわたる商業展開済みの製品、技術およびサービスが含まれており、年次プロジェクト建設請求を超えた測定プールを拡大しています。 |
| 地域調査出版社B | 1,370億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値2,224億米ドルを2年後の時点で38.4%下回っています。情報源の上昇するインフラ建設予測は、この推定値をレポートの現在年度測定値よりも系列の早い段階に位置づけています。 |
Mordor Intelligenceのアナリストはプロジェクト支出と支出を予算配分、契約受注、企業開示、セクター指標およびインタビュー証拠と三角測量し、各シグナルが計画された工事か実施済み工事かを参照しているかを確認し、EPC請求書での設置済み設備の二重計上を回避します。
レポートで回答される主要な質問
インドインフラ市場の規模と成長見通しはどのようなものですか?
市場規模は2027年に2,224億米ドル、2032年には3,329億米ドルに達すると予想されており、2027年~2032年にかけてCAGR 8.4%で成長します。
インフラ建設需要を支える要因は何ですか?
PMガティシャクティの調整、適格なグリーン地下鉄ファイナンス、データセンターの系統需要が建設を支援しています。2025年の入札文書は、ナビムンバイにおける3.5ギガワットの段階的なデータセンター接続申請を報告しました。
最大の支出シェアを持つインフラセグメントはどれですか?
交通インフラが2026年のインフラ支出の38.96%を占めてトップとなりました。
インフラセクターで競合する企業はどこですか?
主要企業にはLarsen & Toubro Ltd、Tata Projects Ltd、Hindustan Construction Company Ltd、NCC Ltd、Shapoorji Pallonji Engineering & Constructionが含まれます。
インフラ建設業者にとっての主な実行上の課題は何ですか?
労働力の確保可能性とコストが納入を制約しています。2026年上半期、WTインドはスキル確保の制約とティア1の生活費圧力の中で、建設全体にわたる熟練・非熟練労働コストの上昇を報告しました。
インフラ支出と予測成長においてインドのどの地域がトップですか?
ムンバイ首都圏が2026年の支出の15.39%を占めてトップとなりました。ハイデラバードは2027年~2032年にかけてCAGR 11.7%で最も速く成長すると予測されています。