
産業用カップリング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
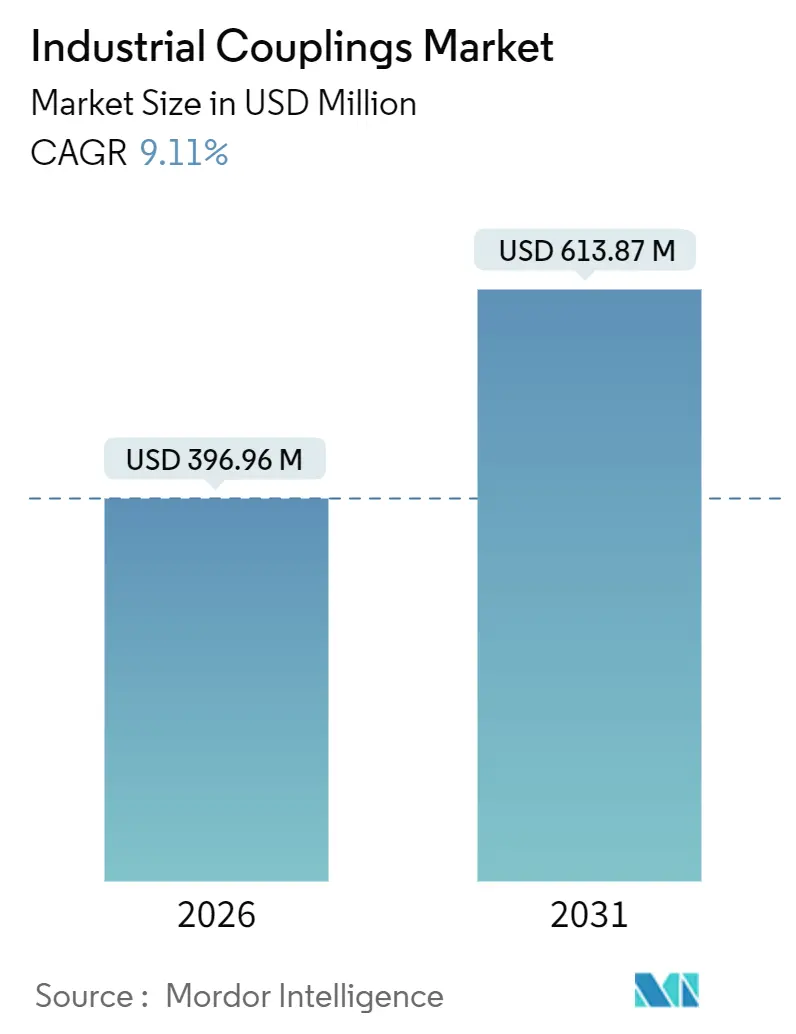
| 市場規模 (2026) | 396.96 百万米ドル |
| 市場規模 (2031) | 613.87 百万米ドル |
| 成長率 (2026 - 2031) | 9.11 % |
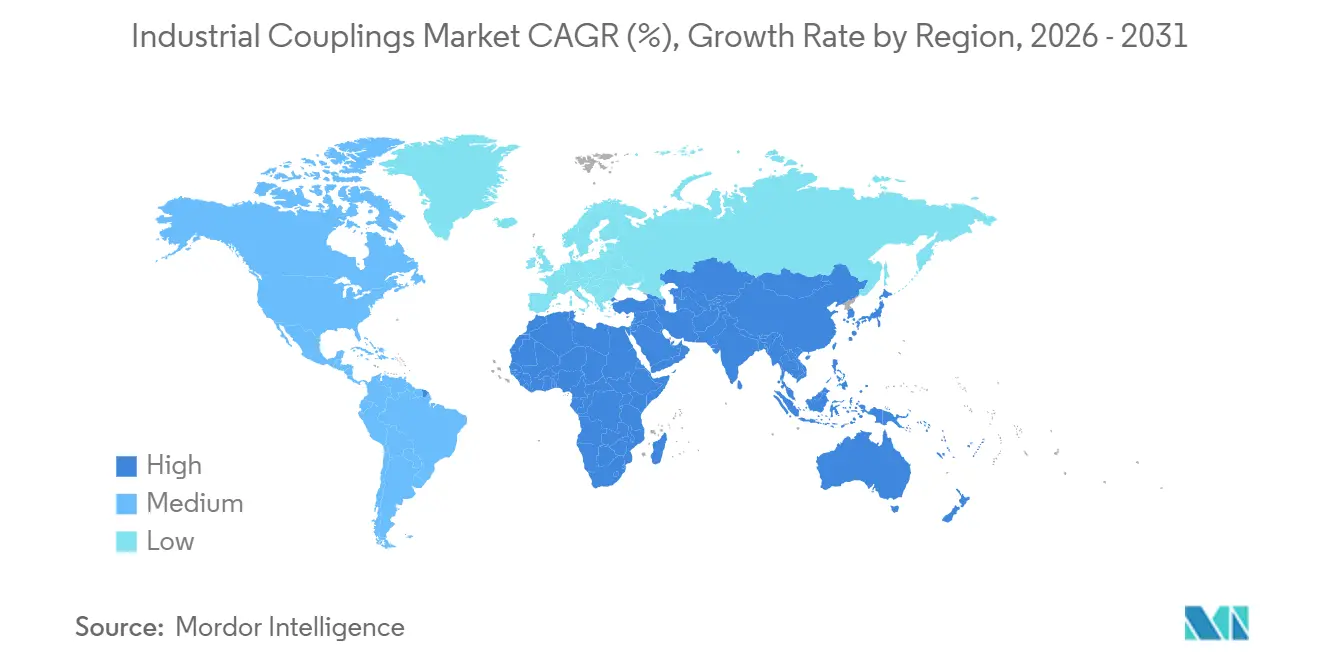
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
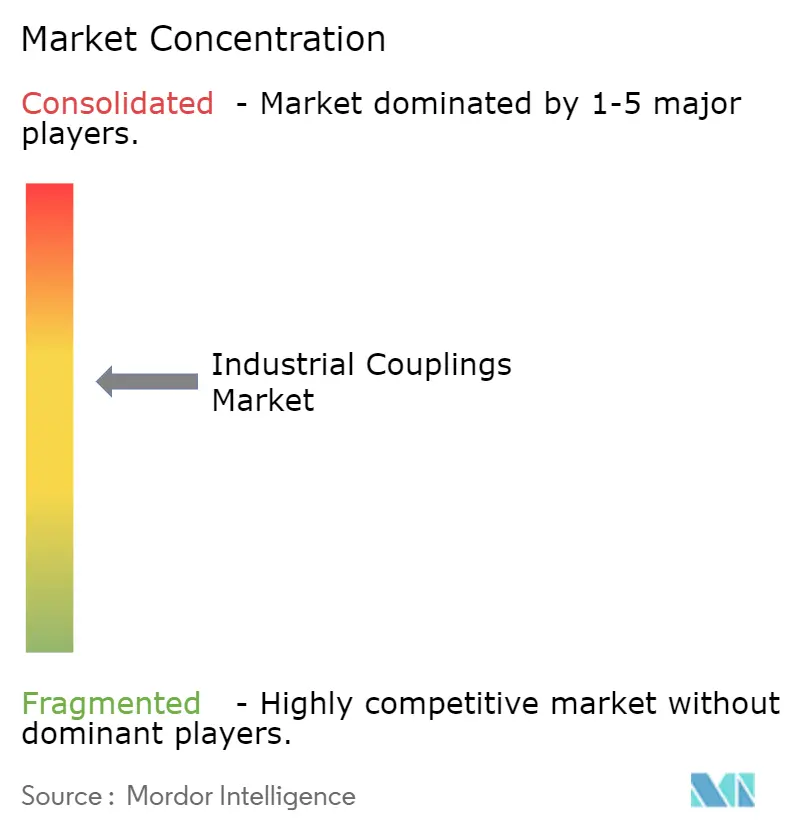
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用カップリング市場分析
産業用カップリング市場規模は2026年にUSD 3億9,696万となり、CAGR 9.11%で2031年までにUSD 6億1,387万に達する見込みです。車両の電動化、水素電解槽の普及、および精密モーション制御アセンブリの小型化により、OEMは軽量・クリーン・高速のトルク伝達ソリューションを採用するよう求められています。フレキシブル設計が現在需要のほぼ半分を占めていますが、製薬・半導体ファブが潤滑剤流入経路を完全に排除するにつれて、磁気式バリアントが勢いを増しています。複合材ハブは、回転質量を40%以上削減することにより、航空宇宙および医療機器プラットフォームで二桁成長を牽引しており、アジア太平洋地域のメーカーは政府の補助金支援のもと国産化を継続しています。大手ブランドがハブ内にセンサーを組み込んでリアルタイムトルクデータをストリーミングし、予知保全サービスを可能にしてアフターマーケット需要を高めているため、競争激化が進んでいます。ダイレクトドライブモーターアーキテクチャは引き続き懸念材料ですが、その採用はカップリングの機能的価値が限定される低トルク・低衝撃のニッチ分野にとどまっています。
主なレポートの要点
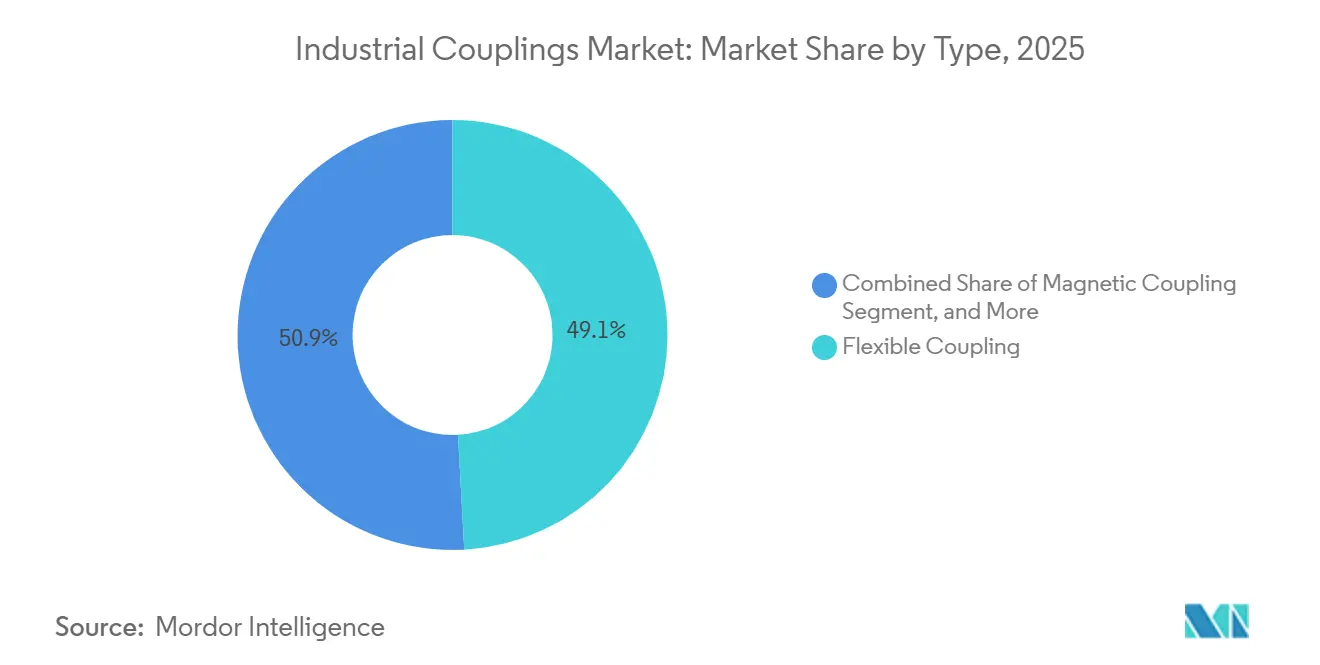
- タイプ別では、フレキシブルカップリングが2025年に売上シェア49.13%を占め、磁気カップリングは2031年までCAGR 10.22%で進展しています。
- 材料別では、炭素鋼が2025年の産業用カップリング市場シェアの37.28%を占めて首位となり、複合材料は2031年までCAGR 10.29%で拡大しています。
- トルク範囲別では、中トルク(500〜5,000 Nm)が2025年に45.67%のシェアで首位となり、高トルク(5,000 Nm超)は2031年までCAGR 9.79%で拡大しています。
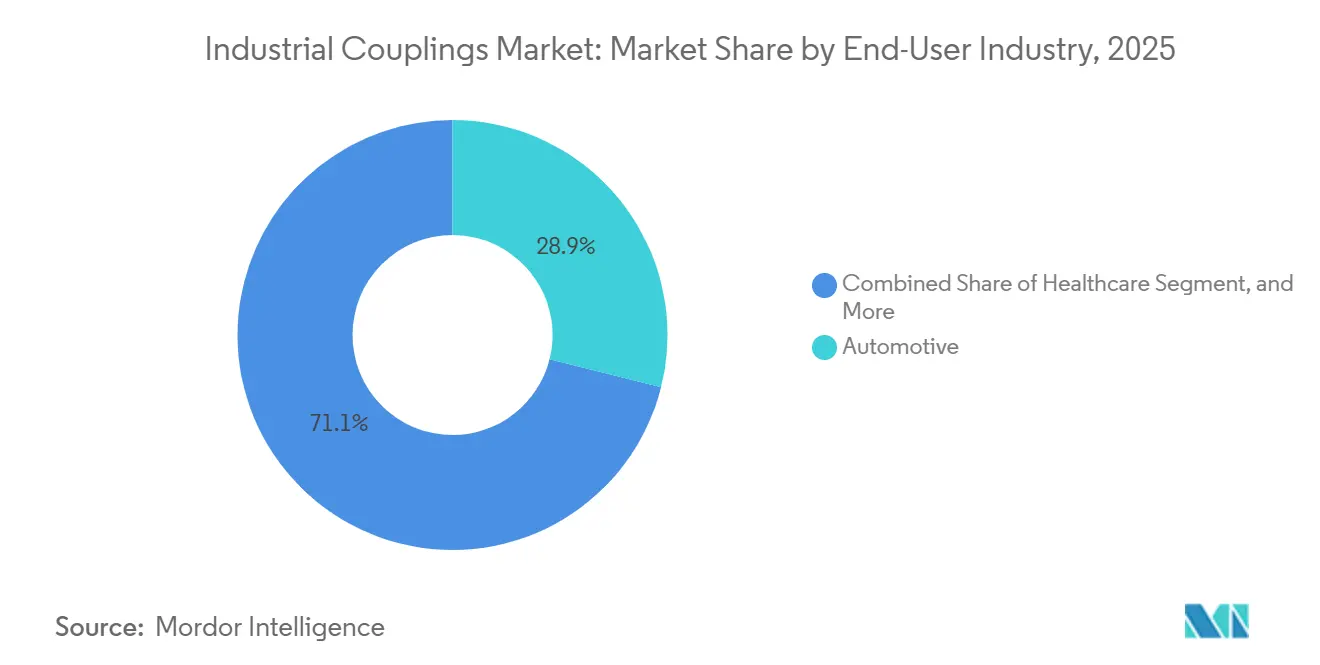
- エンドユーザー産業別では、自動車が2025年の需要の28.91%を占め、ヘルスケアは2031年までCAGR 10.88%で成長すると予測されています。
- 流通チャネル別では、OEM販売が2025年の売上高の62.33%を占め、アフターマーケット取引は2031年までCAGR 9.54%で成長しています。
- 地域別では、アジア太平洋地域が2025年に42.76%のシェアを獲得し、中東は同期間にCAGR 10.17%で成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密モーション制御システムにおける用途拡大 | +1.8% | 世界規模、ドイツ・日本・韓国に集中 | 中期(2〜4年) |
| 高速電動パワートレインにおける採用拡大 | +2.1% | 北米、欧州、中国 | 短期(2年以内) |
| グリーン水素電解槽からの需要増加 | +1.5% | 欧州、中東、オーストラリア | 長期(4年以上) |
| 自動化イントラロジスティクス設備への投資拡大 | +1.3% | アジア太平洋地域が中心、北米への波及 | 中期(2〜4年) |
| AIを活用した予知保全プラットフォームの台頭 | +1.0% | 世界規模、北米・西欧での早期採用 | 中期(2〜4年) |
| 国内製造拠点に対する政府インセンティブ | +1.4% | 米国、欧州連合、インド、サウジアラビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密モーション制御システムにおける用途拡大
半導体リソグラフィー、ロボット手術、および三次元座標測定機は、角度ミスアライメントを0.5°未満に維持しながら1,000 Nmを超えるトルクスパイクに耐えられるカップリングを必要としています。ベローズ式およびディスク式フォーマットは、バックラッシュを生じさせることなく軸方向および径方向の変位を吸収し、ミクロン単位の位置決め精度を維持するため、現在のデフォルトとなっています。極端紫外線(EUV)ツールは例えば、ウェーハステージ振動をレチクルキャリッジから切り離す多段アセンブリを使用し、1時間当たり170枚以上のウェーハのスループットを維持しています。[1]ASML Holding NV、「EUVリソグラフィースループット仕様」、asml.com 電子機器組み立てに使用される協調ロボットもまた、5年間で総所有コストを25%削減するゼロメンテナンスカップリングを好んで採用しています。ISO 9409フランジが世界的に標準化されるにつれて、サプライヤーは複数の業種に対応する単一のSKUを在庫として保有でき、在庫を削減しカスタム製品のリリースを加速できます。
高速電動パワートレインにおける採用拡大
バッテリー電気駆動システムは毎分12,000〜20,000回転で動作し、これは従来の内燃機関の上限の2倍であり、カップリングベンダーはバランスグレードをG2.5以下に厳格化することを余儀なくされています。衝撃荷重は定格トルクの3倍を超えることがあり、これにより負荷に応じて段階的に剛性を増す弾性体インサートの革新が促されています。ハイブリッドトラックにおけるデュアル入力カップリングは、ディーゼルと電気の駆動源間のトルクブレンディングを調整しながら、長いシャフトにわたる数ミリメートルの熱膨張を補償します。米国エネルギー省が記録した1.2パーセントポイントの効率向上は、1充電サイクルあたり4〜6 kmの追加航続距離に換算されます。[2]米国エネルギー省、「電気駆動技術プログラム概要」、energy.gov ユーロ7排気ガス規制などの規制の勢いも採用を後押しし、ドライブトレイン再設計の予算を高速カップリングソリューションへと誘導しています。
グリーン水素電解槽からの需要増加
30バール超の圧力で水素を製造する電解槽はメカニカルシールの故障を許容できないため、新規建設において磁気カップリングが必須となっています。建設中の設置容量は2025年に92 GWを超え、その60%が欧州と中東に所在しています。[3]国際エネルギー機関、「世界水素レビュー2025」、iea.org 密閉型トルク伝達によりメンテナンスのダウンタイムが40%削減され、資産の耐用年数にわたってメガワット当たりUSD 15,000〜20,000が節約されます。Siemens EnergyのSilyzer 300などのプラットフォームは、ATEX Zone 1認証に準拠した85°C連続運転定格の磁気ドライブを指定しています。最長18か月に及ぶ認証サイクルは参入障壁であると同時に、認定済み既存事業者の競争上の堀ともなっています。
自動化イントラロジスティクス設備への投資拡大
eコマースフルフィルメントセンターは、自律型モバイルロボットおよび高速コンベヤーを配備しており、10,000デューティサイクルにわたって2 mm以内の位置精度を維持しながら最大5°のミスアライメントを許容しています。フレキシブルジョー式またはオルダム式カップリングは、フロアロボットが1.5 m/sから0.3秒以内に停止する際の減速衝撃を緩衝し、ドライブトレインの寿命を延ばしてダウンタイムを削減します。世界のイントラロジスティクス設備投資は2027年までにUSD 1,800億を超えると予測されており、その3分の1以上がモーション制御設備に充当される予定です。マイクロフルフィルメントのフットプリントは現在50 mmのエンベロープ制約を課しており、設計者は200 Nmのトルク定格に対応できる超コンパクトなカップリングを求めています。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鍛造鋼および特殊合金価格の変動 | -1.2% | 世界規模、欧州・北米で深刻 | 短期(2年以内) |
| ダイレクトドライブモーターアーキテクチャからの競合脅威 | -1.5% | 世界規模、ポンプ・コンベヤー用途に集中 | 中期(2〜4年) |
| プロセス産業における長い交換サイクル | -0.8% | 北米・欧州・日本の成熟市場 | 長期(4年以上) |
| 新興国における熟練設置作業者の不足 | -0.6% | 東南アジア、アフリカ、中南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
鍛造鋼および特殊合金価格の変動
鍛造鋼ビレット価格は、鉄鉱石の供給制約により2025年初頭に18%急騰した後、中国製鉄所が生産を拡大した2025年半ばには12%下落しました。ニッケル合金サーチャージはUSD 4.20〜6.80/kgの間で変動し、ヘッジプログラムを持たないサプライヤーの利益率を圧迫しました。売上高がUSD 5,000万未満の中小メーカーはサービスセンターにおいて著しい価格交渉力の格差に直面しており、四半期ごとのパススルー条項を採用せざるを得ず、この慣行が購買サイクルを長期化させ、顧客関係に負荷をかけています。5,000 Nm超のカップリングに必要な真空アーク再溶解合金は、ベース鋼材コストにUSD 8〜12/kgを加算し、特殊製品ラインへの圧力を強めています。
ダイレクトドライブモーターアーキテクチャからの競合脅威
ダイレクトドライブシステムはモーターシャフトに直接ペイロードを取り付けることで部品点数を15%削減し、コンベヤーやポンプにおける効率を最大3パーセントポイント向上させます。例えばABBの永久磁石モーターは部分負荷時に96%の効率を達成します。初期投資は30〜40%高くなるものの、年間6,000時間以上稼働する現場では回収期間が2年未満に短縮されます。カップリングはクラッシャーやプレスなどの衝撃が多い環境では引き続き不可欠であり、軸受を保護します。しかし低トルク・定常状態の用途においては、排除トレンドが現実のものとなっており、中期的に市場規模の拡大を抑制する可能性が高いと言えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
精密磁気バリアントが密閉用途で加速フレキシブルカップリングは2025年に売上高の49.13%を維持し、コンプレッサー・HVACブロワー・自動車組み立てラインにわたる汎用性を裏付けています。しかし磁気ユニットはCAGR 10.22%で急速に拡大しており、製薬・半導体工場がシール漏れを許容できないためです。産業用カップリング市場における磁気設計の市場規模は、水素電解槽およびウェットエッチングツールが世界規模で普及するにつれて大幅に拡大すると予測されています。リジッドフォーマットはシャフトのアライメントが0.02 mm以内に維持される研削盤で引き続き使用され、フルードカップリングは起動時のトルク増大を必要とする鉱山ハウルトラックで主流となっています。ユニバーサルジョイント式は10°を超える角度ミスアライメントを許容する必要がある農業・建設機械に使用されます。ベローズカップリングはMRIガントリーなどのサブミクロン精度を維持するゼロバックラッシュが求められるプレミアムなヘルスケアニッチを占め、弾性体インサートは可変周波数HVACドライブにおけるねじり振動を減衰させます。
炭素繊維ハブを採用した軽量ディスクカップリングは慣性を35%削減し、ロボットが高速加速を達成してピックアンドプレースのサイクルタイムを短縮するのに貢献します。弾性体ダンパーと金属ディスクパックを組み合わせたハイブリッド設計は、50,000 Nmを超える緊急トルク負荷に直面する風力タービンのピッチドライブに採用されています。欧州連合の機械規則2023/1230に基づくコンプライアンスの圧力により、サプライヤーは協調ロボットカップリングにフェイルセーフ機械式ヒューズを統合することが義務付けられており、認証費用が増大する一方で既存事業者は価格競争型の新規参入者から保護されています。総じて、タイプの多様化は産業用カップリング市場がエンドユーザーの変動を乗り越える中で、より堅牢な収益源を支えています。


材料別:
複合材料が重量と剛性において鋼材に挑戦炭素鋼は2025年に500〜5,000 Nmセグメントにおいてkg当たりUSD 2.50以下のコスト目標を達成したことにより、出荷量の37.28%を占めました。ステンレス鋼は食品・製薬における厳格な衛生規格を満たしていますが、研磨・不動態化処理によりユニット当たりUSD 12〜18が加算され、腐食リスクが許容される用途においては代替の余地があります。CAGR 10.29%で拡大している複合材ハブは、任務寿命の延長や外科医の疲労軽減のためにグラムを削り出す航空宇宙アクチュエーターや外科用ロボットに共鳴しています。炭素繊維強化PEEKおよびチタン合金が劇的な重量削減を伴いながら同等の剛性を実証するにつれて、炭素鋼の産業用カップリング市場シェアは徐々に侵食される可能性があります。アルミニウムは慣性が低く高加速を促進するため、1,000 Nm以下で稼働する繊維機械やラベラーにおいて引き続き役割を担っています。
付加製造(アディティブマニュファクチャリング)により、ツーリングコストをかけることなくセンサーキャビティを埋め込みながら剛性対重量比を最適化するラティス構造が実現します。トレードオフとして価格が挙げられます:複合材ユニットの小売価格はUSD 150〜300であるのに対し、鋼材はUSD 30〜60であり、採用はコストよりも性能を優先する用途に限定されています。しかし高速電動ドライブが普及するにつれて慣性削減が測定可能なエネルギー節約をもたらし、鋼材メーカーが原材料を値引きするよりも速く経済的なギャップが縮小しています。
トルク範囲別:
高トルク用途が平均以上の成長を牽引500〜5,000 Nmの中トルクカップリングは2025年の出荷量の45.67%を占め、ポンプ・ブロワー・コンベヤーの広範な中間市場にサービスを提供しています。5,000 Nm超の高トルククラスはCAGR 9.79%で進展すると予測されており、クラッシャー・セメントキルン・風力タービン主軸への設備投資を反映しています。高トルクモデルの産業用カップリング市場規模は、再生可能エネルギーおよび鉱山における増大するドライブトレイン定格から恩恵を受けています。500 Nm未満の低トルク機器はサーボモーターにとって応答性とゼロバックラッシュの観点から引き続き不可欠ですが、汎用代替品との価格競争が激しくなっています。
API 671またはISO 14691への製品認証を取得できるベンダーは石油化学・LNGプロジェクトで優先サプライヤー資格を得られ、このニッチでは単一の発注書が低トルクカタログラインの年間出荷量を超えることもあります。逆に、ダイレクトドライブモーターが脅威を与えるのは500 Nm未満のブラケットのみであり、予測期間において高トルク層は概ね保護されており、特にカップリングがねじりダンパーとしても機能してギアボックスと軸受を保護する場合はその傾向が顕著です。
エンドユーザー産業別:
ヘルスケアが最も急成長する業種として台頭自動車工場はエンジン試験台、バッテリーパック組み立て、およびトランスミッションラインにわたって2025年の需要の28.91%を吸収しました。ヘルスケアはCAGR 10.88%で成長しており、これはMRI・CTスキャナー、および位置的ドリフトを許容できないロボット手術スイートの導入を反映しています。医療用途の産業用カップリング市場は、世界の画像診断スキャナー保有台数が拡大し、富裕層病院を超えて外科用ロボットの採用が広がるにつれて加速するでしょう。石油・ガスプロジェクトは引き続き、酸性ガスおよび極端な温度に対応できる金属ディスク式またはダイアフラム式カップリングを調達しており、金属・鉱山ではクラッシャーの衝撃荷重を制御するために弾性体ダンパーが使用されています。
食品・飲料プロセッサーは3-A衛生規格を満たすステンレス鋼または高分子設計に引き続き依存しており、航空宇宙インテグレーターはドローンの航続距離を延ばし航空機の燃料消費を削減するためにさらに軽量なハブを追求しています。特に米国食品医薬品局の21 CFR Part 820などの規制監督は品質システムコストを引き上げますが、監査および文書化を製品価値の一部として組み込むことで適格サプライヤーを固定化しています。
流通チャネル別:
デジタル調達によるアフターマーケットの勢い増大OEMアセンブリは2025年の売上高の62.33%を占めました。新規設備は初日からカップリングを組み込んでいるためです。しかしアフターマーケット売上高は年9.54%で拡大しており、設置フリートの老朽化とAI駆動の状態監視ソリューションが数週間前に差し迫った故障を警告するためです。流通業者は拡充されたオンラインカタログ、3D CADダウンロード、およびトルク計算ツールで対応し、標準化されたSKUにおける見積から注文までのサイクルを6週間から2日に短縮しました。低トルク品はeコマースカートへの移行が速い一方、高トルクまたはカスタム品は依然として現地調査・有限要素検証・フィールドコミッショニングサポートを必要とします。
利益率の格差は交換品を優遇しています:アフターマーケットの粗利益率は約45%であるのに対し、初期搭載販売は約27%にとどまっています。そのため大手ベンダーは在庫と技術リソースを改修機会、特にパルプ・製紙やセメントなど数十年単位で資産を稼働させる分野に向けています。予知分析が成熟するにつれて、産業用カップリング市場は緊急交換よりも予防的アップグレードへとさらに傾き、四半期ごとの需要パターンを平準化して生産能力計画を支援するでしょう。
地域分析
アジア太平洋・オセアニア産業用カップリング市場
アジア太平洋地域は2025年の世界収益の42.76%を給しており、中国の3,000万台規模の自動車生産量と、インドのエレクトロニクス・医薬品・先端材料向け260億米ドルのインセンティブパッケージに支えられている。日本はサブミクロンの同心度を維持しながら1,000 Nmを超えて稼働する半導体リソグラフィ用カップリングへのプレミアム需要を維持しており、韓国の造船所は50,000 Nmを超える定格の重負荷型船舶用カップリングを発注している。2025年に9億トンの鉄鉱石を含むオーストラリアの鉱業生産は、ホールトラックおよびコンベヤ向け高トルクダンパーへの継続的な受注を支えている。年間1.5 トリリオン米ドルを超える政府支援インフラ支出は、地下鉄、海水淡水化プラント、石油化学ハブのパイプラインを刺激しており、それぞれが多様なカップリングファミリーを必要としている。
中東・アフリカ産業用カップリング市場
中東は10.17%のCAGRで成長すると予測されており、サウジアラビアの5,000億米ドル規模のNEOM産業ゾーンおよびアラブ首長国連邦の下流石油化学拡張(2025年に400万トンのポリエチレン能力を追加)の恩恵を受けている。カタールノースフィールドLNG拡張プロジェクトは極低温サービス向けAPI 610ポンプカップリングを規定しており、エジプトのスエズ運河経済区はフレキシブルまたはエラストマー製ユニットを標準化する繊維・食品加工業者を引き付けている。現地規制をISO規格と整合させることで、多国籍サプライヤーの承認期間が短縮され、現地化コストが低減される。
南北アメリカ・ヨーロッパ・アフリカ産業用カップリング市場
北米とヨーロッパは合わせて2025年の売上高の約45%を占めており、主に老朽化した工場における交換購入およびエネルギー効率改善のための改修が中心となっている。米国のCHIPSおよび科学法は、アリゾナ州・テキサス州・オハイオ州における半導体ファブの建設を促進しており、それぞれがウェーハハンドリングおよびガス供給モジュール向けの精密カップリングを消費している。ドイツのエネルギー転換(エネルギーヴェンデ)は、20年間の寿命認証を取得したピッチドライブダンパーを必要とする風力タービンの設置を加速させている。カナダの水力発電プロジェクトおよびノルウェーの洋上風力クラスターは、高トルク対応可能市場をさらに拡大している。南米はブラジルのサトウキビ製糖工場とアルゼンチンのシェール掘削リグに集中した中一桁台の成長を記録しており、アフリカはインフラ格差と通貨変動により南アフリカの鉱業およびエジプトの産業回廊に限定された初期段階の市場にとどまっている。

規制環境
機械および工程用途に販売される産業用カップリングは、安全、貿易、製品コンプライアンスに関する規制の強化に直面しており、それが承認済みベンダーリストの形成に影響を与えつつある。欧州では、機械規則(EU)2023/1230が、安全要件がより高い機械で使用されるカップリング設計の重要な基盤となっており、部品供給チェーンにより多くの文書化と適合性活動を求めている。気密性および危険区域用途については、証明とトレーサビリティの要件が、電解装置や同様の密閉サービス用の磁気駆動パッケージに一般的に指定されるATEXゾーン分類と交錯し、認定サイクルを長期化させ、既存業者の優位性を強めている。
貿易および国境を越えたコンプライアンスも、カップリング関連機器の調達判断と着地コストに影響を与えている。米国では、商務省が貨物鉄道用カプラーに対する貿易救済措置を進め、2026年3月3日に公表された予備決定を含む相殺関税手続きと、2026年5月1日付の予備的肯定決定を伴う関連するアンチダンピング調査を行っており、カップリング型製品の輸入に対する監視の程度を示している。同時に、REACH/RoHS文書化や、EUのCBAMのような新たな炭素報告義務を含む、より広範なサプライチェーンコンプライアンス要件により、サプライヤーデータの要件が増しており、これは大手カップリングベンダーとその一次ディストリビューターがより対応しやすい立場にある。
バリューチェーン分析
産業用カップリングのバリューチェーンは、原材料および半製品の投入(炭素鋼、ステンレス鋼、アルミニウム、高トルク範囲向けの特殊合金、複合材)から始まる。その後、機械加工、熱処理、表面仕上げ、バランス調整、そしてエラストマー要素、ディスクパック、ベローズ、または磁石アセンブリを用いた最終組立へと進む。石油・ガスおよび回転機器分野におけるAPI 671およびISO 14691準拠の検証を含む、認定および試験能力は商業化の上流に位置し、専用の試験装置と計測技術を必要とすることがある。この構造が内製か外部調達かの判断を形作り、社内試験設備を持つサプライヤーを優位にする傾向がある。
下流では、OEMチャネルがモーター、ポンプ、圧縮機、ロボティクス、その他の自動化機器への初期組み込みで優位を占め、一方で置換需要が成熟した設置基盤における出荷量の大きな部分を占める。デジタル化もチェーンを変化させており、SiemensとABBはトルク、振動、熱に関するセンシング要素をカップリングおよびドライブトレインのエコシステムに統合し、状態監視を支援している。このプルスルー効果により、需要はブランド化されたアフターマーケットキットやサービス契約へと移行している。コンプライアンスデータの交換も実務上の重要な結節点となっており、サプライヤーは国境を越えた出荷に際して、REACH SVHCおよびRoHS 3の宣言書や炭素報告資料の提供を求められることが増えている。ODVAやFieldComm Groupなどの相互運用性団体は、産業環境におけるデバイスレベルの監視を実現するために用いられるOT/IT統合経路をさらに支えている。
競争環境
産業用カップリング市場は中程度に分散しており、上位5社であるAltra Industrial Motion、Regal Rexnord、Siemens、ABB、SKFが売上高の推定35〜40%を占めています。ティア1ブランドは、ハブのテレメトリを高利益率のサブスクリプションサービスに変換する組み込みセンサーおよびアナリティクスプラットフォームで差別化を図っています。Siemensは無線データストリーミング機能を持つ歪みゲージ内蔵カップリングに関する特許EP3985276A1を取得しており、「ハードウェアとソフトウェアの組み合わせ」ビジネスモデルへの転換を示しています。RingfederやRuland Manufacturingなどの中規模企業は、付加製造を活用して2週間以内に迅速なカスタマイズを提供することで、大手競合他社の6週間サイクルを下回り、シェアを守っています。
空白機会(ホワイトスペース)は、毎分25,000回転の電気自動車牽引モーターまたは航空宇宙アクチュエーター向けの超高速カップリングにあり、いずれもG1.0バランスグレードおよびラジアン当たり100,000 Nmを超えるねじり剛性を必要とします。ダイレクトドライブソリューションは低トルク汎用ポンプおよびコンベヤーにおける数量成長を抑制しており、既存事業者は医療画像診断やグリーン水素などの精密さが求められる分野へポートフォリオを再編しています。参入障壁は依然として高く、ISO 14691およびAPI 671への適合試験は資本設備で200万ドル以上のコストがかかり、認証タイムラインが18か月に延びるため、資本力の乏しい挑戦者を阻んでいます。
サプライチェーン強靭化プログラムも競争を形成しています。Regal RexnordのウィスコンシンにおけるUSD 4,500万の設備拡張では自動化機械加工セルとインライン機械視覚欠陥検出が追加され、スクラップを15%削減して原材料ショックに対するリードタイムを保護しています。SiemensとSKFはトルクセンサーと熱センサーアレイを統合して6〜8週間前に摩耗を予測し、顧客のダウンタイムを最大35%削減しています。洋上風力カップリングにおけるABB-Voithのパートナーシップはモーターおよび弾性体の専門知識を結集し、高メガワット風力タービンの市場投入期間を加速しています。Altraによる Coupling Corporation of Americaの買収などのM&Aは、高トルクの知的財産を確保しサービスフットプリントを拡大することを目的としています。
産業用カップリング業界リーダー
Altra Industrial Motion Corp.
Baker Hughes Company
Emerson Electric Co.
Siemens AG
ABB Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
産業用カップリング市場
- Altra Industrial Motion Corp.
- Regal Rexnord Corporation
- KTR Systems GmbH
- Siemens AG
- ABB Ltd
- Emerson Electric Co.
- Baker Hughes Company
- SKF AB
- Lovejoy Inc.
- John Crane Ltd.
- Voith GmbH and Co. KGaA
- Renold PLC
- Ruland Manufacturing Co.
- Coupling Corporation of America
- Dodge Industrial Inc.
- Tsubakimoto Chain Co.
- VULKAN Group
- Lord Corporation
- Ringfeder Power Transmission
- Industrial Clutch Parts Ltd.
- Rexnord Kette GmbH
- Hauri Couplings

市場機会と将来展望
主要な未開拓領域は、コンプライアンスと認定がサプライヤー群を制約する、証明済みの用途特化型カップリングにある。EU機械規則(EU)2023/1230に関連する施行段階の変化や、危険区域および密閉サービスにおけるATEX準拠仕様の広範な利用は、事前認証済み製品ファミリー、文書化された安全機能、監査可能な品質システムの価値を高めている。これは協働自動化セルやプロセス産業用スキッドで最も明確に表れている。調達行動もスペック重視の購買から証明準拠の調達へと移行しており、これにより中堅自動化コンポーネントサプライヤーの対象範囲が狭まっている。これにより、文書、試験証拠、トレーサビリティを提供物の一部としてパッケージ化できるベンダーに機会が生まれている。
第二の機会は、カップリングとコネクテッドメンテナンススタックの融合であり、テレメトリー対応設計がカスタム改修ではなく標準インターフェースとして扱われるようになっている点にある。ODVAとFieldComm Groupは、デバイスレベルのデータ統合を支える相互運用可能な産業通信規格を推進しており、センシングを組み込み、プラントプラットフォームに利用可能な健全性指標を提供するカップリングベンダーに利益をもたらしている。同時に、CBAMに関連する炭素報告を含むサプライチェーンの透明性義務は、製品レベルの排出量および材料トレーサビリティを提供できるサプライヤーに報酬を与える。この差別化は、輸出比重の高い地域や、コンプライアンスワークフローが既にサプライヤー登録の一部となっている多国籍OEM認定枠組みの中で意味を持つ可能性がある。
Recent Industry Developments in 産業用カップリング市場
- 2026年1月:ABBの2025年第4四半期業績発表:四半期受注が初めて100億米ドルを超え、過去最高を記録。この急増は、電気および自動化サブシステムに対する強い需要を示しており、ロボティクスおよびモーションコントロールのエコシステムにおけるカップリング製品の機会を強調している。この勢いは、電化とインテリジェント製造に対するABBの戦略的重点を支えており、産業用カップリングの下流での利用拡大につながる可能性がある。
- 2025年10月:Siemens AGが、70%バイオベースプラスチック製ハウジングを採用したSIRIUS 3RQ4カップリングリレーシリーズを発売。この製品の改良は、高速モーションコントロールに使用されるカップリングリレーの持続可能性の評価を高めている。この更新はエコフレンドリーな動向に合致し、材料効率の高い電気部品におけるSiemensの地位を強化する。
- 2025年8月:Regal Rexnord CorpとABB LtdがThomson Movotrak第7軸コボット移送ユニットをABB GoFaコボットと統合するために協業。この提携は、エンドツーエンドの自動化提供範囲を拡大し、統合ロボティクスシステムにおけるカップリングの役割を高めている。この協業はまた、サービスエコシステムを強化し、製造ラインにおける自動化ソリューションの展開を加速する。


産業用カップリング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、産業機器において回転軸を接続しトルクを伝達するために使用される産業用カップリングを対象とし、一般製造業、エネルギー、プロセス産業全般で使用される可撓性および剛性設計を含む。数値は、定義された範囲内でのカップリング製品販売から得られる収益として測定される。
対象範囲の除外:純粋な自動車用ドライブラインカップリング、単体製品として販売されるクラッチおよびブレーキ、カップリングとして販売されない単独のギアボックスまたはベアリングは除外される。
セグメンテーション概要
- タイプ別
- フレキシブルカップリング
- リジッドカップリング
- フルードカップリング
- 磁気カップリング
- ユニバーサルジョイントカップリング
- 材料別
- 炭素鋼
- ステンレス鋼
- アルミニウム
- 複合材料
- その他材料
- トルク範囲別
- 低(500 Nm未満)
- 中(500〜5,000 Nm)
- 高(5,000 Nm超)
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- 石油・ガス
- ヘルスケア
- 金属・鉱業
- 発電
- 食品・飲料
- その他エンドユーザー産業
- 流通チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他中東
- アフリカ
- 南アフリカ
- エジプト
- その他アフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、カップリングを使用する回転機器の需要マップを構築することから始まり、その需要を地域別の生産、貿易、設置活動に結びつける。通常、公開されている製造業および産業生産の統計(例えば各国統計局や世界銀行)、エネルギーおよび電力プロジェクトの指標(EIAやIEAの発表など)、貿易統計(UN Comtradeなど)を活用し、機器の新設や置換がどこに集中しているかを把握する。
前提条件を精緻化するため、製品および用途に関する参照情報は、規格・工学団体(ISOやASMEの発行物など)、特許データベース、設計の変化や材料選好を示す査読済みの機械工学系学術誌から得ている。また、企業の開示資料、投資家向け説明資料、信頼性のある報道も確認し、チャネル構造や価格動向に関する情報を収集する。さらに、企業財務情報およびニュース検索のための有料サブスクリプションを利用し、可能な場合は出荷レベルの輸出入データを用いて方向性を確認する。これらのデスクソースは例示であり、データの収集、検証、疑問点の明確化のために他にも多くの参照資料を確認した。
一次インタビューおよび調査
一次調査は、より広範な機械活動をカップリング特有の需要に変換し、実際に現場で出荷・置換されているものを確認するために用いられる。主要な産業地域全体のプロダクトマネージャー、ディストリビューター、メンテナンス責任者、エンジニアリングチームと対話し、モデルが置換サイクル、顧客の仕様傾向、カップリングの種類とトルク範囲別の典型的な価格帯を反映するようにしている。二次データが不足している場合、これらの議論は最終用途別の現実的な採用率を設定し、隣接する動力伝達部品を誤って含めるリスクを低減するのに役立つ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:38% | 経営幹部(CXO):14% | アジア太平洋:48% |
| 中堅層:45% | 機能・部門責任者:32% | 欧州・中東・アフリカ:32% |
| 小規模事業者:17% | マネージャー:54% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのモデルロジックを組み合わせて構築されており、産業機器の建設、設置基盤、メンテナンス活動を最終用途別のカップリング需要プールに変換し、典型的な価格帯を用いて価値算定を行う。需要プールを形成した後、サプライヤーの収益分解、ディストリビューターの構成指標、サンプル抽出したASPから数量への近似値を用いて、選択的なボトムアップチェックを実施し、合計値の妥当性を確保する。
モデルで使用される主要な入力データには、産業生産の動向、重工業における資本支出の兆候、ポンプ、圧縮機、コンベヤー、タービンの設置基盤の成長、ダウンタイムや振動暴露に関連する典型的な置換間隔、設計代替の兆候(エラストマー、金属、複合材オプション間の変化など)が含まれる。価格はトルク範囲や用途の重要度によって異なる可能性があるため、地域別の価格進行を適用し、チャネルチェックを実施してASPの変動方向が一貫していることを確認する。
予測については、循環的な最終市場向けに短期時系列平滑化を組み合わせたシナリオ分析を用い、その後、工場稼働率、エネルギープロジェクトのパイプライン、メンテナンス予算編成行動に関する専門家の見解を用いて前提を調整する。ボトムアップチェックでギャップが示される場合(例えば、小規模地域ディストリビューターへの視認性が限られている場合)、モデルは比較可能な地域に基づく保守的な代理比率を使用し、一次調査のフォローアップ時に再検証する。
データ検証と更新サイクル
検証は段階的に行われ、異常な結果を早期に特定し、根拠に基づいて修正する。モデル化された合計値を、機械出荷量、動力伝達部品の貿易動向、関連製品ラインの報告された収益動向などの独立した指標と比較し、予想範囲を超える変動があれば調査する。
承認前に、前提条件は別の分析者によって見直され、OEMとアフターマーケットのルート間での二重計上についてモデルロジックが再確認される。産業生産の変動、エネルギープロジェクトのタイミング、大幅な価格変更など、主要な入力に大きな変化があった場合、回答者に再度連絡を取り、モデルを再実行する。レポートは年次で更新され、重要な事象が発生した場合は中間更新が行われ、分析者が納品前の最終確認を行い、クライアントに最新の見解を提供する。
Mordor Intelligenceの産業用カップリング市場推計値と他の公表推計値との比較
産業用カップリングの公表市場規模は、研究間で対象範囲の定め方が異なり、価格や置換に関する前提の扱いも異なるため、大きく異なって見えることがある。差異はまた、ある調査がカップリング製品のみを算定対象としているか、隣接する動力伝達部品を含めているか、そして対象期間が産業の回復期か、より緩やかなサイクルの時期かによっても生じる。
輸出入方向のチェックと設置基盤に連動した置換の兆候は、Mordor Intelligenceの2026年の数値をカップリングのみの収益に結びつけるための根拠として使用されており、これによりベアリング、ギアボックス、より広範なドライブライン関連内容を含めることを回避している。他の数値の差異は、通常、より広い定義、予測におけるより急速なASPの上昇、そして近年の産業資本支出およびメンテナンス支出の変化を見逃す可能性のある更新頻度の低さを反映している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.40億米ドル(2026年) | |
| グローバルデータ発行元A | 4.20億米ドル(2024年) | この数値は、産業用カップリングを一般的な動力伝達部品と一括りにする、より広い製品範囲を用いているように見え、またサイクルのタイミングにより合計値が変動しうる、より早い基準年を使用している。 |
| グローバルカタログ発行元B | 21.19億米ドル(2024年) | この推計値は、「産業用カップリング」に関する広範な販売分類を反映している可能性が高く、複数のカップリング類似カテゴリーおよび関連するドライブライン製品を含んでいる可能性があり、OEMとアフターマーケットのルート間のチャネル重複を除去していない可能性がある。 |
これらを総合すると、この表は意見の相違の主な要因が市場定義の管理方法と、隣接部品を合計にどのように扱うかにあることを示している。入力データを観測可能な機器活動、現実的な置換行動、実用的な価格帯に結びつけることで、算定された市場価値は毎年再現可能な手順にさかのぼって追跡可能な状態を保つ。


レポートで回答される主な質問
2031年における産業用カップリング市場の予測値は?
市場はCAGR 9.11%を背景に、2031年までにUSD 6億1,387万に達すると予測されています。
2031年にかけて最も急成長しているカップリングタイプは?
磁気カップリングは密閉型・ゼロ漏れ動作の特性により、CAGR 10.22%で進展しています。
カップリング構造において複合材料が注目を集めている理由は?
複合材ハブは回転重量を約40%削減し、航空宇宙・ロボティクス・医療機器における加速性能とエネルギー効率を向上させます。
予知保全はアフターマーケットのダイナミクスをどのように変えていますか?
センサー内蔵ハブがトルクおよび振動データをストリーミングし、AIプラットフォームが故障前に交換スケジュールを立案できるようになることで、アフターマーケット売上高がCAGR 9.54%で成長しています。
サプライヤーにとって最も高い成長ポテンシャルを持つ地域はどこですか?
NEOMなどのメガプロジェクトと大規模LNG拡張を牽引力とする中東が、2031年までに約10.17%のCAGRで成長すると見込まれています。
大手ベンダーが採用している競争戦略は何ですか?
主要プレイヤーはカップリングにIoTセンサーを組み込み、データアナリティクスのサブスクリプションを収益化することで、ハードウェア単体の販売よりも高い利益率を確保しています。
最終更新日:



