
Taille et part de marché des accouplements industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
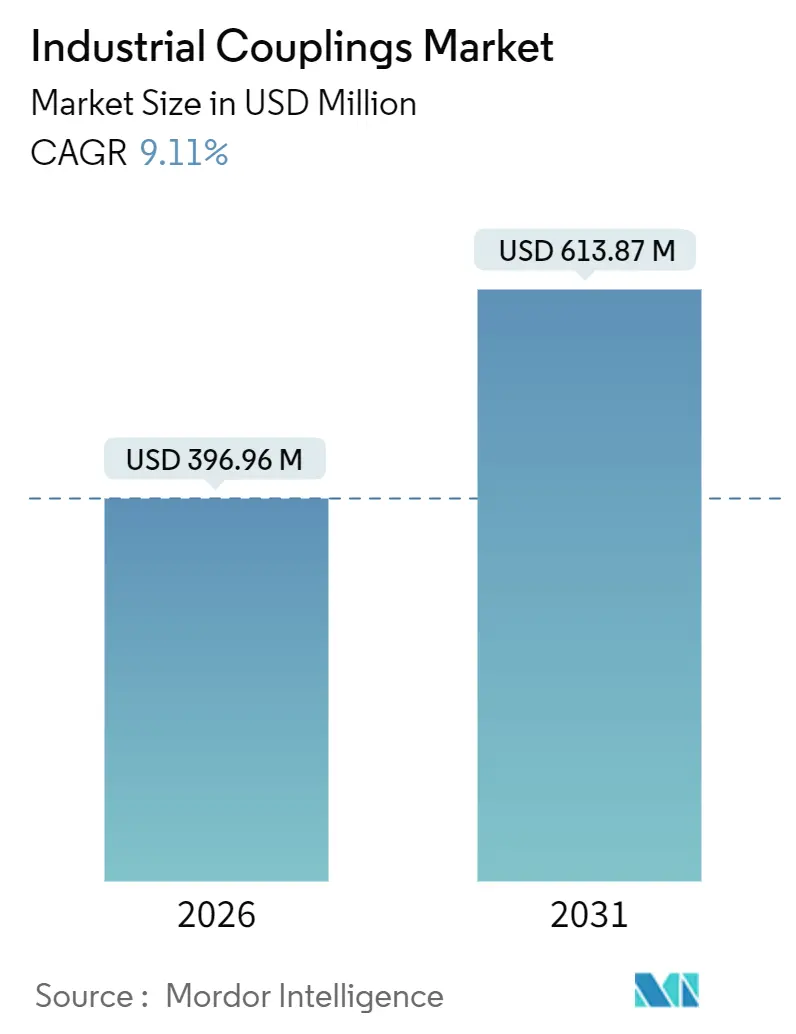
| Taille du Marché (2026) | 396.96 Millions de dollars américains |
| Taille du Marché (2031) | 613.87 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 9.11 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des accouplements industriels par Mordor Intelligence
La taille du marché des accouplements industriels s'élevait à 396,96 millions USD en 2026 et, avec un TCAC de 9,11 %, devrait atteindre 613,87 millions USD d'ici 2031. L'électrification des véhicules, le déploiement des électrolyseurs à hydrogène et la miniaturisation des ensembles de commande de mouvement de précision poussent les équipementiers à spécifier des solutions de transfert de couple plus légères, plus propres et à plus haute vitesse. Les conceptions flexibles représentent actuellement environ la moitié de la demande, mais les variantes magnétiques gagnent en dynamisme à mesure que les usines pharmaceutiques et de semi-conducteurs éliminent tout risque de pénétration de lubrifiant. Les moyeux composites ont généré une croissance à deux chiffres dans les plateformes aérospatiales et de dispositifs médicaux en réduisant la masse en rotation de plus de 40 %, tandis que les fabricants de la région Asie-Pacifique continuent de localiser leur production grâce à des subventions étatiques favorables. L'intensité concurrentielle s'est accrue, les grandes marques intégrant des capteurs à l'intérieur des moyeux pour transmettre en temps réel des données de couple, ce qui permet des offres de maintenance prédictive et stimule les ventes sur le marché secondaire. Les architectures de moteurs à entraînement direct constituent un risque persistant, mais leur adoption se limite aux niches à faible couple et à faible choc, là où les accouplements industriels apportent une valeur fonctionnelle limitée.
Principaux enseignements du rapport
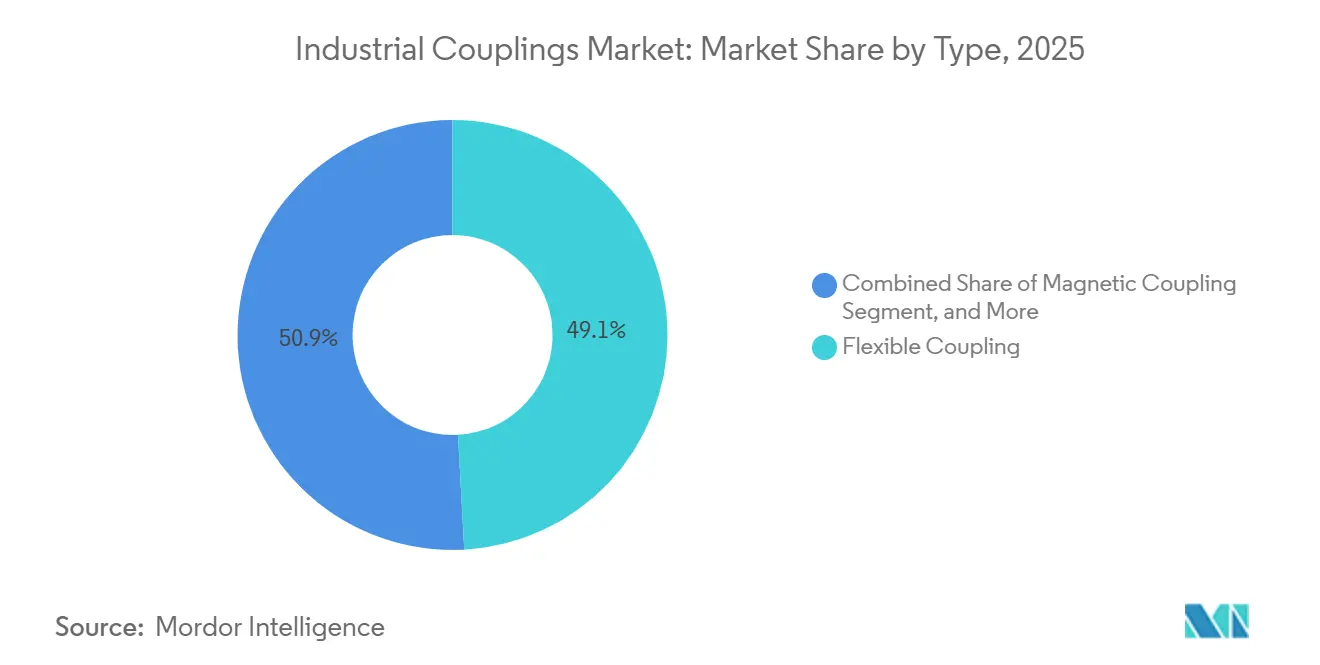
- Par type, les accouplements flexibles détenaient une part de revenus de 49,13 % en 2025, et les accouplements magnétiques progressent à un TCAC de 10,22 % jusqu'en 2031.
- Par matériau, l'acier au carbone dominait avec 37,28 % de la part de marché des accouplements industriels en 2025, tandis que les matériaux composites se développent à un TCAC de 10,29 % jusqu'en 2031.
- Par plage de couple, la catégorie moyenne (500-5 000 Nm) dominait avec une part de 45,67 % en 2025, tandis que la catégorie élevée (supérieure à 5 000 Nm) se développe à un TCAC de 9,79 % jusqu'en 2031.
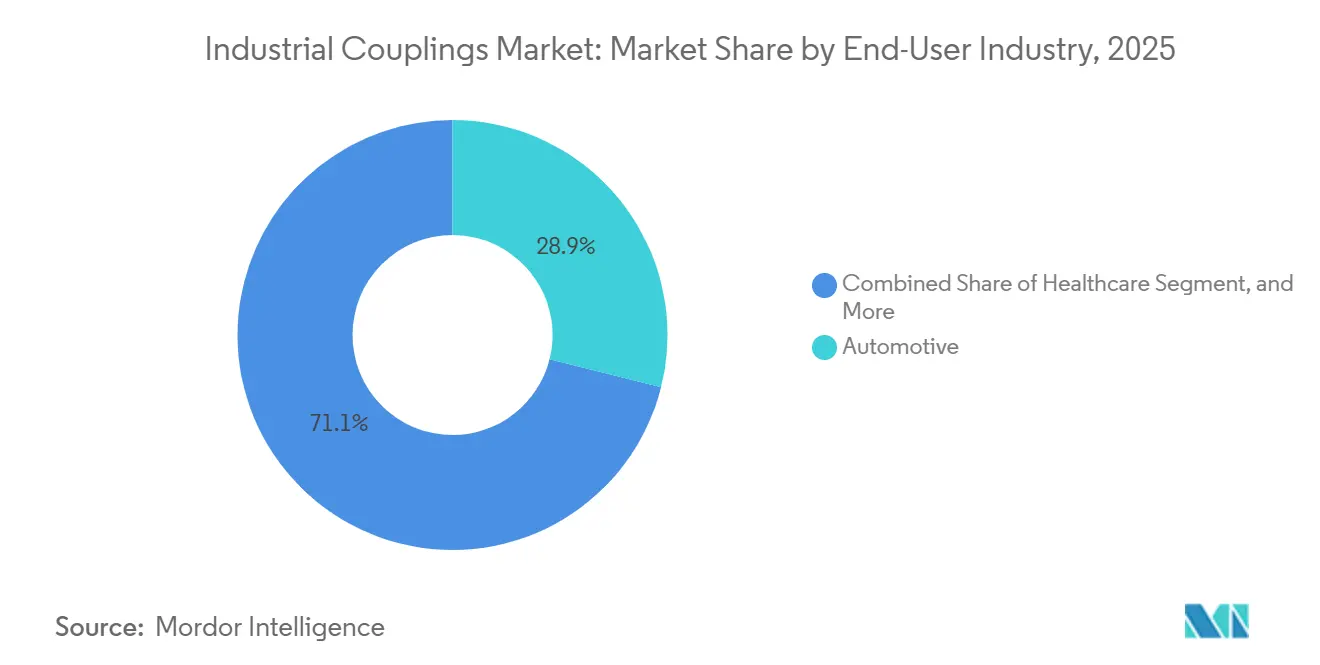
- Par secteur d'utilisation finale, l'automobile représentait 28,91 % de la demande en 2025, et le secteur de la santé devrait afficher un TCAC de 10,88 % jusqu'en 2031.
- Par canal de distribution, les ventes aux équipementiers représentaient 62,33 % du chiffre d'affaires en 2025, et les transactions sur le marché secondaire progressent à un TCAC de 9,54 % jusqu'en 2031.
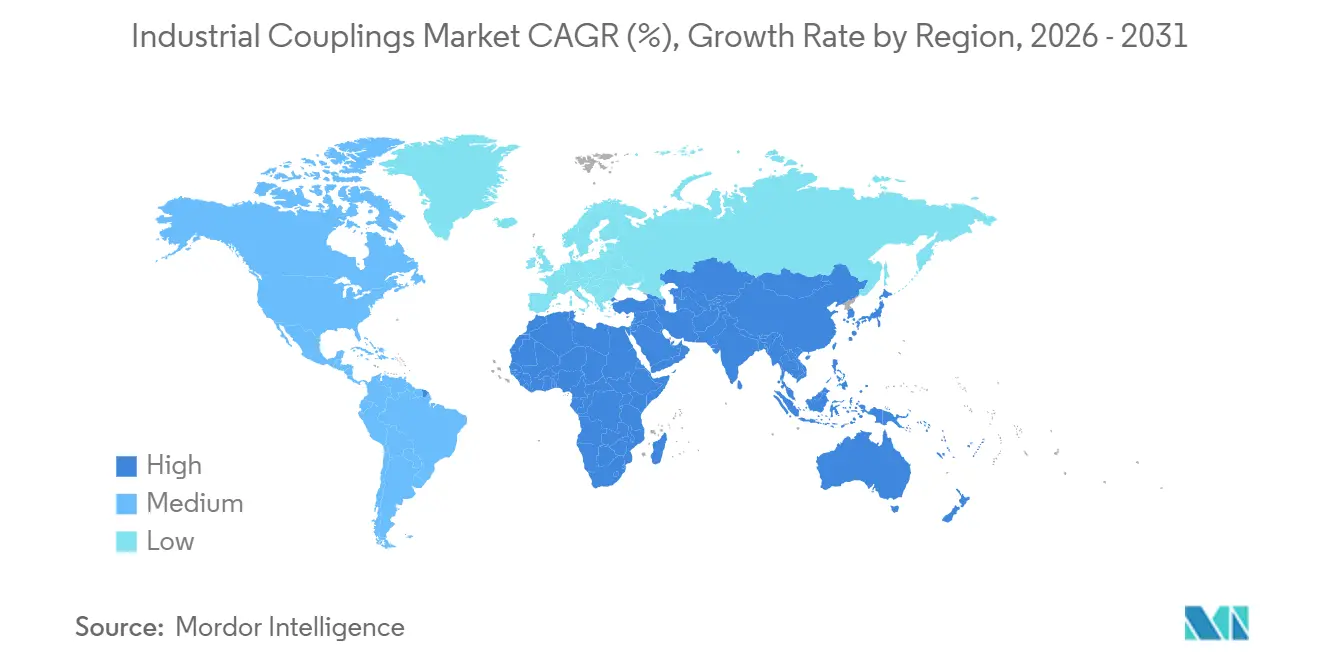
- Par géographie, la région Asie-Pacifique a capté une part de 42,76 % en 2025, tandis que le Moyen-Orient progresse à un TCAC de 10,17 % sur le même horizon.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Utilisation croissante dans les systèmes de commande de mouvement de précision | +1.8% | Mondial, avec concentration en Allemagne, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Adoption croissante dans les groupes motopropulseurs électriques à haute vitesse | +2.1% | Amérique du Nord, Europe, Chine | Court terme (≤ 2 ans) |
| Demande croissante provenant des électrolyseurs à hydrogène vert | +1.5% | Europe, Moyen-Orient, Australie | Long terme (≥ 4 ans) |
| Investissements accrus dans les équipements d'intralogistique automatisée | +1.3% | Cœur de la région Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Émergence de plateformes de maintenance prédictive basées sur l'IA | +1.0% | Mondial, adoption précoce en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Incitations gouvernementales en faveur des pôles de fabrication nationaux | +1.4% | États-Unis, Union européenne, Inde, Arabie saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante dans les systèmes de commande de mouvement de précision
La lithographie de semi-conducteurs, la chirurgie robotique et les machines à mesurer tridimensionnelles exigent des accouplements industriels qui maintiennent le désalignement angulaire en dessous de 0,5° tout en résistant à des pointes de couple supérieures à 1 000 Nm. Les formats à soufflets et à disques sont désormais la solution par défaut, car ils absorbent les déplacements axiaux et radiaux sans introduire de jeu, préservant ainsi la précision de positionnement au micron près. Les outils à ultraviolets extrêmes, par exemple, reposent sur des ensembles multi-étages qui découplent les vibrations du plateau porte-plaquette du chariot porte-réticule, maintenant un débit supérieur à 170 plaquettes par heure.[1]ASML Holding NV, "Spécifications de débit de la lithographie EUV," asml.com Les robots collaboratifs utilisés dans l'assemblage électronique favorisent également les accouplements zéro maintenance qui réduisent le coût total de possession d'un quart sur cinq ans. La convergence mondiale des brides ISO 9409 permet aux fournisseurs de stocker une seule référence pour plusieurs secteurs verticaux, réduisant les stocks et accélérant les mises sur le marché personnalisées.
Adoption croissante dans les groupes motopropulseurs électriques à haute vitesse
Les groupes motopropulseurs à batterie électrique fonctionnent entre 12 000 et 20 000 tr/min, soit le double du plafond des unités à combustion conventionnelles, ce qui oblige les fournisseurs d'accouplements industriels à affiner les grades d'équilibrage à G2,5 ou mieux. Les chocs peuvent dépasser le couple nominal d'un facteur 3, ce qui incite à des innovations en matière d'inserts élastomères se rigidifiant progressivement sous charge. Les accouplements à double entrée dans les camions hybrides modèrent le mélange de couple entre les sources diesel et électrique tout en compensant la dilatation thermique de plusieurs millimètres sur de longs arbres. Des gains d'efficacité de 1,2 point de pourcentage, documentés par le Département de l'énergie des États-Unis, se traduisent par 4 à 6 km d'autonomie supplémentaire par cycle de charge.[2]Département de l'énergie des États-Unis, "Présentation du programme de technologies de propulsion électrique," energy.gov La dynamique réglementaire, telle que les limites d'émissions d'échappement Euro 7, encourage également l'adoption, orientant les budgets de reconception des groupes motopropulseurs vers des solutions d'accouplements industriels à plus haute vitesse.
Demande croissante provenant des électrolyseurs à hydrogène vert
Les électrolyseurs produisant de l'hydrogène à plus de 30 bar ne peuvent tolérer les défaillances de joint mécanique, ce qui explique pourquoi les accouplements magnétiques sont devenus obligatoires dans les nouvelles installations. La capacité installée en cours de construction dépassait 92 GW en 2025, avec 60 % situés en Europe et au Moyen-Orient.[3]Agence internationale de l'énergie, "Bilan mondial de l'hydrogène 2025," iea.org Le transfert de couple hermétiquement étanche réduit les temps d'arrêt pour maintenance de 40 % et permet d'économiser entre 15 000 et 20 000 USD par mégawatt sur la durée de vie de l'actif. Des plateformes telles que le Silyzer 300 de Siemens Energy spécifient des entraînements magnétiques homologués pour un service continu à 85 °C, un seuil conforme à la certification ATEX Zone 1. Les cycles de certification pouvant durer jusqu'à 18 mois constituent à la fois une barrière à l'entrée et un avantage concurrentiel pour les acteurs qualifiés.
Investissements accrus dans les équipements d'intralogistique automatisée
Les centres de traitement des commandes du commerce en ligne déploient des robots mobiles autonomes et des convoyeurs à haute vitesse capables de tolérer jusqu'à 5° de désalignement tout en maintenant des positions dans un rayon de 2 mm sur 10 000 cycles de service. Les accouplements flexibles à mâchoires ou de type Oldham amortissent les chocs de décélération lorsque les robots au sol s'arrêtent en 0,3 s depuis une vitesse de 1,5 m/s, prolongeant ainsi la durée de vie des groupes motopropulseurs et réduisant les temps d'arrêt. Les dépenses d'investissement mondiales en intralogistique devraient dépasser 180 milliards USD d'ici 2027, avec plus d'un tiers alloué aux équipements de commande de mouvement. Les surfaces de micro-exécution imposent désormais des contraintes d'encombrement de 50 mm, poussant les concepteurs vers des accouplements ultracompacts capables de supporter des couples de 200 Nm.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'acier forgé et des alliages spéciaux | -1.2% | Mondial, particulièrement aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Menace concurrentielle des architectures de moteurs à entraînement direct | -1.5% | Mondial, concentré dans les applications de pompes et de convoyeurs | Moyen terme (2-4 ans) |
| Longs cycles de remplacement dans les industries de process | -0.8% | Marchés matures en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Manque de techniciens qualifiés dans les économies émergentes | -0.6% | Asie du Sud-Est, Afrique, Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier forgé et des alliages spéciaux
Les valeurs des billettes en acier forgé ont bondi de 18 % début 2025 en raison des contraintes d'approvisionnement en minerai de fer, avant de chuter de 12 % en milieu d'année à mesure que les aciéries chinoises augmentaient leur production. Les suppléments pour alliages de nickel ont fluctué entre 4,20 et 6,80 USD par kilogramme, réduisant les marges des fournisseurs qui ne disposent pas de programmes de couverture. Les fabricants de taille plus modeste dont le chiffre d'affaires est inférieur à 50 millions USD font face à de sérieux déficits de pouvoir de négociation auprès des centres de service et doivent adopter des clauses trimestrielles de répercussion des coûts, une pratique qui allonge les cycles d'achat et fragilise les relations clients. Les alliages refondus à l'arc sous vide, requis pour les accouplements industriels au-dessus de 5 000 Nm, ajoutent entre 8 et 12 USD par kilogramme au coût de base de l'acier, accentuant la pression sur les gammes de produits spéciaux.
Menace concurrentielle des architectures de moteurs à entraînement direct
Les systèmes à entraînement direct montent la charge directement sur l'arbre moteur, réduisant le nombre de pièces de 15 % et améliorant l'efficacité de jusqu'à 3 points de pourcentage dans les convoyeurs et les pompes. Les moteurs à aimants permanents d'ABB, par exemple, atteignent 96 % d'efficacité à charge partielle. Bien que l'investissement en capital soit supérieur de 30 à 40 %, les périodes de retour sur investissement descendent en dessous de deux ans pour les exploitations tournant plus de 6 000 heures par an. Les accouplements industriels restent indispensables dans les environnements soumis à des chocs, tels que les concasseurs ou les presses, où ils protègent les roulements. Dans les applications à faible couple et en régime permanent, cependant, la tendance à l'élimination est réelle et devrait probablement plafonner les volumes adressables à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les variantes magnétiques de précision s'accélèrent dans les applications hermétiquesLes accouplements flexibles ont conservé 49,13 % des revenus en 2025, soulignant leur polyvalence dans les compresseurs, les ventilateurs CVC et les lignes d'assemblage automobile. Les unités magnétiques, cependant, progressent à un TCAC de 10,22 % parce que les usines pharmaceutiques et de semi-conducteurs ne peuvent pas se permettre de fuites de joint. La taille du marché des accouplements industriels pour les conceptions magnétiques devrait s'élargir considérablement à mesure que les électrolyseurs à hydrogène et les outils de gravure humide se déploient dans le monde entier. Les formats rigides persistent dans les machines de rectification où les arbres restent alignés dans un rayon de 0,02 mm, tandis que les accouplements hydrauliques dominent les camions miniers qui nécessitent une multiplication du couple au démarrage. Les joints universels sont utilisés dans les équipements agricoles et de construction qui doivent accommoder plus de 10° de désalignement angulaire. Les accouplements à soufflets occupent des niches premium dans le domaine de la santé, comme les portiques IRM, où le jeu zéro maintient une précision inférieure au micron, et les inserts élastomères amortissent les vibrations de torsion dans les entraînements CVC à fréquence variable.
Les accouplements à disques légers avec moyeux en fibre de carbone, qui réduisent l'inertie de 35 %, aident les robots à atteindre une accélération plus rapide et à réduire les temps de cycle de prise et de dépose. Les conceptions hybrides combinant des amortisseurs élastomères avec des packs métalliques apparaissent désormais dans les entraînements d'orientation des pales d'éoliennes qui subissent des charges de couple d'urgence supérieures à 50 000 Nm. La pression de conformité liée au règlement Machines 2023/1230 de l'Union européenne oblige les fournisseurs à intégrer des fusibles mécaniques de sécurité sur les accouplements industriels de robots collaboratifs, une exigence qui pourrait gonfler les dépenses de certification mais protège les acteurs établis des entrants axés sur les prix. Dans l'ensemble, la diversification par type soutient des flux de revenus plus résilients à mesure que le marché des accouplements industriels navigue dans la volatilité des utilisateurs finaux.


Par matériau :
les composites défient l'acier sur le poids et la rigiditéL'acier au carbone représentait 37,28 % du volume en 2025, car il répondait aux objectifs de coût inférieurs à 2,50 USD par kilogramme dans le segment 500-5 000 Nm. L'acier inoxydable répond aux codes hygiéniques stricts dans les secteurs alimentaire et pharmaceutique, mais le polissage et la passivation ajoutent entre 12 et 18 USD par unité, laissant de la place à la substitution là où les risques de corrosion sont acceptables. Les moyeux composites, progressant à un TCAC de 10,29 %, séduisent les actionneurs aérospatiaux et les robots chirurgicaux qui réduisent les grammes pour prolonger la durée de mission ou minimiser la fatigue du chirurgien. La part de marché des accouplements industriels pour l'acier au carbone pourrait s'éroder progressivement à mesure que le PEEK renforcé de fibres de carbone et les alliages de titane démontrent une rigidité comparable avec des réductions de poids dramatiques. L'aluminium conserve un rôle dans les métiers à tisser et les étiqueteuses qui fonctionnent en dessous de 1 000 Nm grâce à sa faible inertie favorisant les hautes accélérations.
La fabrication additive permet des géométries en treillis qui optimisent les rapports rigidité-poids tout en intégrant des cavités de capteurs sans coût d'outillage. Le compromis reste le prix : les unités composites se vendent entre 150 et 300 USD, contre 30 à 60 USD pour l'acier, ce qui limite l'adoption aux applications où la performance prime sur le capex. À mesure que les entraînements électriques à haute vitesse se généralisent, cependant, la réduction d'inertie génère des économies d'énergie mesurables, comblant l'écart économique plus rapidement que les producteurs d'acier ne peuvent escompter leurs matières premières.
Par plage de couple :
les cas d'usage à couple élevé alimentent une croissance supérieure à la moyenneLes accouplements industriels à couple moyen dans la plage 500-5 000 Nm représentaient 45,67 % des expéditions en 2025, servant le large marché intermédiaire des pompes, des soufflantes et des convoyeurs. La catégorie à couple élevé au-dessus de 5 000 Nm devrait progresser à un TCAC de 9,79 %, reflétant les investissements en capital dans les concasseurs, les fours à ciment et les arbres principaux des éoliennes. La taille du marché des accouplements industriels pour les modèles à couple élevé bénéficie de la hausse des puissances nominales des groupes motopropulseurs dans les énergies renouvelables et l'exploitation minière. Les dispositifs à faible couple inférieurs à 500 Nm restent essentiels pour les servomoteurs qui valorisent la réactivité et le jeu zéro, mais la concurrence sur les prix est plus intense en raison des alternatives génériques.
Les fournisseurs capables de certifier leurs produits selon l'API 671 ou l'ISO 14691 obtiennent le statut de fournisseur préféré sur les projets pétrochimiques et de GNL, une niche où une seule commande peut éclipser les volumes annuels d'expédition dans les lignes de catalogue à faible couple. À l'inverse, les moteurs à entraînement direct ne menacent que le segment inférieur à 500 Nm, laissant le segment à couple élevé largement protégé pour la période de prévision, surtout lorsque les accouplements industriels servent également d'amortisseurs de torsion, préservant les boîtes de vitesses et les roulements.
Par secteur d'utilisation finale :
la santé s'affirme comme le secteur à la croissance la plus rapideLes usines automobiles ont absorbé 28,91 % de la demande en 2025 dans les bancs d'essai de moteurs, l'assemblage de batteries et les lignes de transmission. La santé, progressant à un TCAC de 10,88 %, reflète le déploiement des scanners IRM et CT, ainsi que des suites de chirurgie robotique qui ne peuvent tolérer aucune dérive de positionnement. Le marché des accouplements industriels pour usage médical s'accélérera à mesure que le parc mondial de scanners d'imagerie s'étend et que l'adoption des robots chirurgicaux s'étend au-delà des hôpitaux aisés. Les projets pétroliers et gaziers continuent d'acquérir des accouplements à disques métalliques ou à membrane capables de gérer le gaz acide et les extrêmes de température, tandis que les secteurs des métaux et des mines utilisent des amortisseurs élastomères pour maîtriser les chocs dans les concasseurs.
Les transformateurs de produits alimentaires et de boissons restent tributaires de conceptions en acier inoxydable ou en polymère répondant aux normes sanitaires 3-A, tandis que les intégrateurs aérospatiaux recherchent des moyeux toujours plus légers pour prolonger l'endurance des drones et réduire la consommation de carburant des aéronefs. La surveillance réglementaire, notamment la réglementation 21 CFR Partie 820 de la Food and Drug Administration des États-Unis, augmente les coûts des systèmes qualité mais consolide également les fournisseurs qualifiés en faisant des audits et de la documentation une partie intégrante de la proposition de valeur du produit.
Par canal de distribution :
la dynamique du marché secondaire s'amplifie avec la commande numériqueLes assemblages équipementiers ont capté 62,33 % des ventes de 2025 parce que les nouveaux équipements intègrent des accouplements industriels dès le premier jour. Les revenus du marché secondaire, cependant, progressent de 9,54 % par an à mesure que les parcs installés vieillissent et que les solutions de surveillance de l'état basées sur l'IA signalent les défaillances imminentes plusieurs semaines à l'avance. Les distributeurs ont répondu en proposant des catalogues en ligne enrichis, des téléchargements de CAO 3D et des calculateurs de couple, comprimant les cycles de demande de prix à la commande de 6 semaines à 2 jours pour les références standardisées. Les articles à faible couple migrent rapidement vers les paniers d'achat en ligne, tandis que les constructions à couple élevé ou personnalisées nécessitent encore des visites sur site, des validations par éléments finis et un support de mise en service sur le terrain.
Les différentiels de marge favorisent les remplacements : la marge brute du marché secondaire avoisine les 45 % contre environ 27 % pour les ventes en première monte. Par conséquent, les principaux fournisseurs alignent leurs stocks et leurs ressources techniques sur les opportunités de rétrofit, notamment dans des secteurs comme la pâte à papier ou le ciment qui exploitent leurs actifs sur des cycles de plusieurs décennies. À mesure que l'analyse prédictive arrive à maturité, le marché des accouplements industriels devrait s'orienter davantage vers des mises à niveau proactives plutôt que vers des échanges d'urgence, lissant les tendances de demande trimestrielles et facilitant la planification des capacités.
Analyse géographique
Marché des Accouplements Industriels en Asie-Pacifique et Océanie
L'Asie-Pacifique a fourni 42,76 % des revenus mondiaux en 2025, portée par la production automobile de 30 millions d'unités en Chine et les programmes d'incitation de 26 milliards USD de l'Inde en faveur de l'électronique, des produits pharmaceutiques et des matériaux avancés. Le Japon maintient une demande haut de gamme pour les accouplements de lithographie de semi-conducteurs fonctionnant au-delà de 1 000 Nm avec une concentricité inférieure au micron, tandis que les chantiers navals sud-coréens commandent des accouplements marins lourds homologués au-dessus de 50 000 Nm. La production minière australienne, dont 900 millions de tonnes de minerai de fer en 2025, soutient des commandes continues d'amortisseurs à couple élevé pour camions de transport et convoyeurs. Les dépenses d'infrastructure soutenues par les gouvernements, dépassant 1,5 billion USD par an, stimulent des projets de métros, de stations de dessalement et de pôles pétrochimiques, chacun nécessitant des familles d'accouplements diversifiées.
Marché des Accouplements Industriels au Moyen-Orient et en Afrique
Le Moyen-Orient, dont la croissance est prévue à un CAGR de 10,17 %, bénéficie de la zone industrielle NEOM de 500 milliards USD en Arabie Saoudite et de l'expansion pétrochimique en aval des Émirats Arabes Unis, qui ont ajouté 4 millions de tonnes de capacité de polyéthylène en 2025. L'expansion du champ gazier North Field au Qatar spécifie des accouplements de pompes API 610 pour service cryogénique, tandis que la Zone Économique du Canal de Suez en Égypte attire des transformateurs textiles et agroalimentaires qui se standardisent sur des unités flexibles ou élastomères. L'harmonisation des réglementations locales avec les normes ISO raccourcit les délais d'approbation et réduit les coûts de localisation pour les fournisseurs multinationaux.
Marché des Accouplements Industriels en Amériques, Europe et Afrique
L'Amérique du Nord et l'Europe représentaient ensemble environ 45 % du chiffre d'affaires de 2025, principalement des achats de remplacement dans des usines plus anciennes et des rénovations visant l'efficacité énergétique. La loi américaine CHIPS and Science Act débloque des usines de semi-conducteurs en Arizona, au Texas et en Ohio, chacune consommant des accouplements de précision pour la manipulation de plaquettes et les modules de distribution de gaz. L'Energiewende allemande accélère les installations d'éoliennes nécessitant des amortisseurs d'entraînement de pas certifiés pour une durée de vie de 20 ans. Les projets hydroélectriques du Canada et les parcs éoliens offshore de Norvège élargissent davantage la base adressable à couple élevé. L'Amérique du Sud enregistre une croissance à un chiffre intermédiaire, concentrée dans les sucreries de canne à sucre au Brésil et les plateformes de schiste en Argentine, tandis que l'Afrique reste un marché en phase précoce limité aux mines sud-africaines et aux corridors industriels égyptiens en raison des lacunes infrastructurelles et de la volatilité des devises.

Paysage réglementaire
Les accouplements industriels vendus pour des applications de machines et de service industriel font face à des régimes de sécurité, de commerce et de conformité produit de plus en plus stricts, qui façonnent de plus en plus les listes de fournisseurs approuvés. En Europe, le règlement Machines (UE) 2023/1230 constitue un point d'ancrage clé pour les conceptions d'accouplements utilisés sur des machines soumises à des obligations de sécurité renforcées, ce qui pousse davantage d'activités de documentation et de conformité vers la chaîne d'approvisionnement des composants. Pour les applications hermétiques et en zones à risque, les exigences de certification et de traçabilité se recoupent avec les classifications de zones ATEX couramment spécifiées sur les ensembles à entraînement magnétique destinés aux électrolyseurs et à des services étanches similaires, ce qui prolonge les cycles de qualification et renforce les avantages des acteurs en place.
La conformité commerciale et transfrontalière influence également les décisions d'approvisionnement et les coûts rendus pour le matériel connexe aux accouplements. Aux États-Unis, le Department of Commerce a fait progresser des mesures de défense commerciale sur les attelages ferroviaires de fret, y compris une procédure de droits compensateurs dont la détermination préliminaire a été publiée le 3 mars 2026 et des enquêtes antidumping connexes avec des déterminations préliminaires affirmatives datées du 1er mai 2026, illustrant le niveau de contrôle appliqué aux importations de type accouplement. Parallèlement, des exigences de conformité de la chaîne d'approvisionnement plus larges, notamment la documentation REACH/RoHS et les obligations émergentes de déclaration carbone telles que le CBAM dans l'UE, ajoutent des exigences de données fournisseurs que les plus grands fournisseurs d'accouplements et leurs distributeurs de premier rang sont mieux positionnés pour mettre en œuvre.
Analyse de la chaîne de valeur
La chaîne de valeur des accouplements industriels commence par les matières premières et les intrants semi-finis (acier au carbone, acier inoxydable, aluminium, alliages spéciaux pour plages de couple élevé et composites). Elle se poursuit avec l'usinage, le traitement thermique, la finition de surface, l'équilibrage et l'assemblage final avec des éléments élastomères, des packs de disques, des soufflets ou des ensembles magnétiques. La capacité de qualification et d'essai, y compris la validation conforme aux normes API 671 et ISO 14691 dans le pétrole et le gaz et les équipements rotatifs, se situe en amont de la commercialisation et peut nécessiter des bancs d'essai et des instruments de métrologie dédiés. Cette structure façonne les décisions de fabrication ou d'achat et tend à favoriser les fournisseurs disposant de laboratoires d'essais internes.
En aval, les circuits OEM dominent l'intégration de première monte sur les moteurs, pompes, compresseurs, robots et autres équipements d'automatisation, tandis que les remplacements représentent une part importante des flux d'unités dans les parcs installés matures. La numérisation transforme également la chaîne, Siemens et ABB intégrant des capteurs (couple, vibration, thermique) dans les écosystèmes d'accouplement et de chaîne cinématique afin de soutenir la surveillance de l'état. Cet effet d'entraînement oriente la demande vers des kits de rechange de marque et des contrats de service. L'échange de données de conformité est également devenu un nœud pratique, les fournisseurs étant de plus en plus sollicités pour fournir des déclarations REACH SVHC et RoHS 3 ainsi que des justificatifs de déclaration carbone pour les expéditions transfrontalières. Des organismes d'interopérabilité tels qu'ODVA et FieldComm Group soutiennent en outre les voies d'intégration OT/IT utilisées pour mettre en œuvre la surveillance au niveau des dispositifs dans les environnements industriels.
Paysage concurrentiel
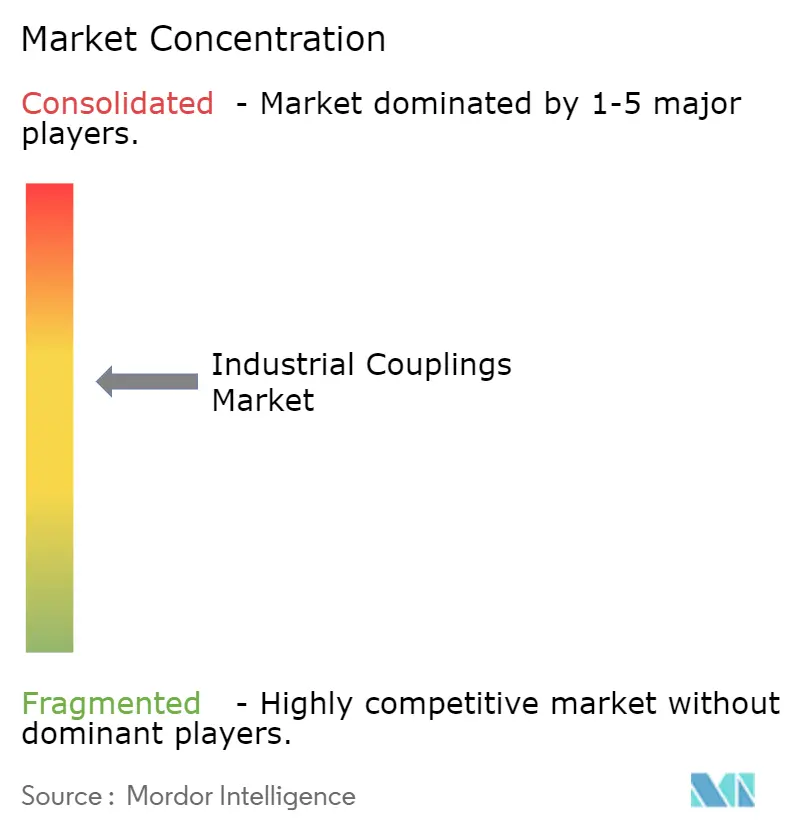
Le marché des accouplements industriels est modérément fragmenté : les cinq premiers fournisseurs, Altra Industrial Motion, Regal Rexnord, Siemens, ABB et SKF, représentent environ 35 à 40 % des revenus. Les marques de premier rang se différencient grâce à des capteurs intégrés et des plateformes d'analyse qui convertissent la télémétrie des moyeux en services d'abonnement à haute marge. Siemens a obtenu le brevet EP3985276A1 couvrant un accouplement industriel équipé de jauges de contrainte avec diffusion de données sans fil, illustrant le pivot vers des modèles économiques « matériel plus logiciel ». Les entreprises de taille moyenne comme Ringfeder ou Ruland Manufacturing défendent leurs parts en livrant des personnalisations rapides en moins de deux semaines grâce à la fabrication additive, surpassant les cycles de six semaines des concurrents plus grands.
Les opportunités inexploitées résident dans les accouplements industriels ultra-haute vitesse conçus pour des moteurs de traction de véhicules électriques à 25 000 tr/min ou des actionneurs aérospatiaux, qui nécessitent tous deux des grades d'équilibrage G1,0 et une rigidité de torsion supérieure à 100 000 Nm par radian. Les solutions à entraînement direct réduisent la croissance des volumes dans les pompes et convoyeurs à faible couple de commodité, poussant les acteurs établis à réorienter leurs portefeuilles vers des secteurs exigeant en précision tels que l'imagerie médicale et l'hydrogène vert. Les barrières à l'entrée restent redoutables : les essais de conformité ISO 14691 et API 671 peuvent coûter plus de 2 millions USD en équipements d'investissement et prolonger les délais de certification jusqu'à 18 mois, décourageant les challengers sous-capitalisés.
Les programmes de résilience de la chaîne d'approvisionnement façonnent également la concurrence. L'expansion de capacité de 45 millions USD de Regal Rexnord dans le Wisconsin ajoute des cellules d'usinage automatisées et une détection de défauts par vision artificielle en ligne, réduisant les déchets de 15 % et préservant les délais de livraison contre les chocs en matières premières. Siemens et SKF intègrent des capteurs de couple et des réseaux thermiques pour prévoir l'usure six à huit semaines à l'avance, réduisant les temps d'arrêt des clients jusqu'à 35 %. Des partenariats tels que celui d'ABB et Voith sur les accouplements industriels pour l'éolien offshore combinent l'expertise en moteurs et en élastomères, accélérant la mise sur le marché dans les turbines de haute puissance en mégawatts. Les fusions, notamment le rachat de Coupling Corporation of America par Altra, visent à sécuriser la propriété intellectuelle à couple élevé et à élargir les empreintes de service.
Leaders du secteur des accouplements industriels
Altra Industrial Motion Corp.
Baker Hughes Company
Emerson Electric Co.
Siemens AG
ABB Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Accouplements Industriels
- Altra Industrial Motion Corp.
- Regal Rexnord Corporation
- KTR Systems GmbH
- Siemens AG
- ABB Ltd
- Emerson Electric Co.
- Baker Hughes Company
- SKF AB
- Lovejoy Inc.
- John Crane Ltd.
- Voith GmbH and Co. KGaA
- Renold PLC
- Ruland Manufacturing Co.
- Coupling Corporation of America
- Dodge Industrial Inc.
- Tsubakimoto Chain Co.
- VULKAN Group
- Lord Corporation
- Ringfeder Power Transmission
- Industrial Clutch Parts Ltd.
- Rexnord Kette GmbH
- Hauri Couplings

Opportunités de marché et perspectives d'avenir
Un espace blanc principal se trouve dans les accouplements certifiés spécifiques à une application, où la conformité et la qualification restreignent l'ensemble des fournisseurs. Les évolutions de la phase d'application liées au règlement Machines (UE) 2023/1230, ainsi que l'utilisation plus large des spécifications alignées sur l'ATEX dans les services dangereux et étanches, augmentent la valeur des familles de produits précertifiées, des fonctions de sécurité documentées et des systèmes qualité auditables. Cela se manifeste le plus clairement dans les cellules d'automatisation collaborative et les skids de l'industrie de process. Le comportement des achats évolue également d'une logique fondée sur les spécifications vers un approvisionnement aligné sur la certification, ce qui réduit le nombre de fournisseurs de composants d'automatisation de milieu de gamme éligibles. Cela crée un espace pour les fournisseurs capables d'intégrer documentation, preuves d'essais et traçabilité dans leur offre.
Une deuxième opportunité réside dans la convergence des accouplements avec les piles de maintenance connectée, où les conceptions prêtes pour la télémétrie peuvent être traitées comme des interfaces standard plutôt que comme des rétrofits sur mesure. ODVA et FieldComm Group font progresser des normes de communication industrielle interopérables qui soutiennent l'intégration des données au niveau des dispositifs, ce qui profite aux fournisseurs d'accouplements intégrant des capteurs et exposant des indicateurs d'état utilisables aux plateformes d'usine. Parallèlement, les exigences de visibilité de la chaîne d'approvisionnement, notamment la déclaration carbone liée au CBAM, récompensent les fournisseurs capables de fournir des émissions au niveau produit et une traçabilité des matériaux. Cette différenciation peut être significative dans les régions à forte activité d'exportation et au sein des cadres de qualification des fabricants multinationaux, où les workflows de conformité font déjà partie de l'intégration des fournisseurs.
Recent Industry Developments in Marché des Accouplements Industriels
- Janvier 2026 : communiqué de résultats du T4 2025 d'ABB : commandes trimestrielles record dépassant 10 milliards de dollars pour la première fois. Cette hausse indique une forte demande pour les sous-systèmes électriques et d'automatisation, mettant en évidence des opportunités pour les produits d'accouplement dans les écosystèmes de robotique et de contrôle de mouvement. Cette dynamique soutient l'accent stratégique d'ABB sur l'électrification et la fabrication intelligente, ce qui pourrait étendre l'utilisation en aval des accouplements industriels.
- Octobre 2025 : Siemens AG a lancé la série de relais d'accouplement SIRIUS 3RQ4 avec un boîtier en plastique biosourcé à 70 %. Cette amélioration produit renforce les qualités de durabilité des relais d'accouplement utilisés pour le contrôle de mouvement à grande vitesse. Cette mise à jour s'aligne sur les tendances écologiques et renforce la position de Siemens dans les composants électriques à efficacité matérielle.
- Août 2025 : collaboration entre Regal Rexnord Corp. et ABB Ltd pour intégrer les unités de transfert Thomson Movotrak 7ème axe cobot avec les cobots ABB GoFa. Cette alliance élargit les offres d'automatisation de bout en bout et accroît le rôle des accouplements dans les systèmes robotiques intégrés. Ce partenariat renforce également les écosystèmes de services et accélère le déploiement de solutions automatisées sur les lignes de fabrication.


Marché des Accouplements Industriels Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les accouplements industriels utilisés pour connecter des arbres rotatifs et transmettre du couple dans les équipements industriels, y compris les conceptions flexibles et rigides utilisées dans la fabrication générale, l'énergie et les industries de process. Les valeurs sont mesurées comme le chiffre d'affaires généré par les ventes de produits d'accouplement dans le périmètre défini.
Exclusions du périmètre : sont exclus les accouplements de transmission purement automobiles, les embrayages et freins vendus comme produits distincts, ainsi que les boîtes de vitesses ou roulements autonomes qui ne sont pas vendus en tant qu'accouplements.
Aperçu de la segmentation
- Par type
- Accouplement flexible
- Accouplement rigide
- Accouplement hydraulique
- Accouplement magnétique
- Accouplement à joint universel
- Par matériau
- Acier au carbone
- Acier inoxydable
- Aluminium
- Matériaux composites
- Autres matériaux
- Par plage de couple
- Faible (inférieur à 500 Nm)
- Moyen (500-5 000 Nm)
- Élevé (supérieur à 5 000 Nm)
- Par secteur d'utilisation finale
- Automobile
- Aérospatiale et défense
- Pétrole et gaz
- Santé
- Métaux et mines
- Production d'énergie
- Alimentation et boissons
- Autres secteurs d'utilisation finale
- Par canal de distribution
- Équipementier
- Marché secondaire
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'élaboration d'une cartographie de la demande pour les équipements rotatifs utilisant des accouplements, puis relie cette demande à l'activité de production, de commerce et d'installation par région. Nous nous appuyons généralement sur des séries publiques de production manufacturière et industrielle (par exemple, les offices statistiques nationaux et la Banque mondiale), des indicateurs de projets énergétiques (tels que les publications de l'EIA et de l'IEA) et des statistiques commerciales (comme UN Comtrade) pour voir où se concentrent les constructions et remplacements d'équipements.
Pour affiner les hypothèses, les références produits et applications sont tirées des normes et organismes d'ingénierie (comme les publications ISO et ASME), ainsi que des bases de données de brevets et des revues d'ingénierie mécanique à comité de lecture qui indiquent les évolutions de conception et les préférences matérielles. Nous examinons également les documents d'entreprise, les présentations aux investisseurs et une couverture de presse crédible pour saisir la structure des circuits et les commentaires sur les prix, puis utilisons des abonnements payants pour les données financières d'entreprise et le suivi de l'actualité, ainsi que des données d'importation-exportation au niveau des expéditions lorsqu'elles sont disponibles pour confirmer les orientations. Ces sources documentaires sont illustratives, et nous avons consulté de nombreuses autres références pour collecter des données, les valider et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour traduire l'activité plus large des machines en demande spécifique aux accouplements et pour vérifier ce qui est réellement expédié et remplacé sur le terrain. Nous nous entretenons avec des chefs de produit, des distributeurs, des responsables de maintenance et des équipes d'ingénierie dans les principales régions industrielles afin que le modèle reflète les cycles de remplacement, les tendances de spécification des clients et les fourchettes de prix habituelles par type d'accouplement et plage de couple. Lorsque les données secondaires sont limitées, ces échanges aident à fixer des taux d'adoption réalistes par usage final et à réduire le risque de comptabiliser des pièces de transmission de puissance connexes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Direction générale : 14 % | APAC : 48 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 32 % |
| Petits acteurs : 17 % | Managers : 54 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une logique de modèle descendant et ascendant, où la construction d'équipements industriels, le parc installé et l'activité de maintenance sont traduits en bassins de demande d'accouplements par usage final, puis valorisés à l'aide de fourchettes de prix habituelles. Après avoir façonné le bassin de demande, nous effectuons des vérifications ascendantes sélectives en utilisant les répartitions de chiffre d'affaires des fournisseurs, les indicateurs de mix des distributeurs et des approximations d'ASP par rapport au volume échantillonnées afin que les totaux restent ancrés dans la réalité.
Les principaux intrants utilisés dans le modèle comprennent les tendances de production industrielle, les signaux de dépenses d'investissement dans l'industrie lourde, la croissance du parc installé pour les pompes, compresseurs, convoyeurs et turbines, les intervalles de remplacement habituels liés aux temps d'arrêt et à l'exposition aux vibrations, et les signaux de substitution de conception (comme les évolutions entre les options élastomère, métallique et composite). Comme les prix peuvent varier selon la plage de couple et la criticité de l'application, nous appliquons une progression tarifaire spécifique à chaque région, puis effectuons des vérifications par circuit pour confirmer que la direction de l'évolution des ASP est cohérente.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par un lissage de séries temporelles courtes pour les marchés finaux cycliques, puis ajustons les hypothèses en fonction des avis d'experts sur l'utilisation des installations, les pipelines de projets énergétiques et le comportement de budgétisation de la maintenance. Lorsque les vérifications ascendantes révèlent des lacunes (par exemple, une visibilité limitée sur les petits distributeurs régionaux), le modèle utilise des ratios proxy prudents fondés sur des régions comparables, et nous les retestons lors des suivis primaires.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin que les résultats inhabituels soient identifiés tôt et corrigés avec des preuves. Nous comparons les totaux modélisés à des signaux indépendants tels que la production de machines, les mouvements commerciaux des composants de transmission de puissance et l'orientation du chiffre d'affaires déclaré pour les gammes de produits concernées, puis nous examinons tout écart qui sort des fourchettes attendues.
Avant validation finale, les hypothèses sont revues par un autre analyste et la logique du modèle est revérifiée pour éviter tout double comptage entre les circuits OEM et de rechange. Si un intrant clé évolue de manière significative, comme une variation de la production industrielle, du calendrier des projets énergétiques ou des changements de prix majeurs, les répondants sont recontactés et le modèle est réexécuté. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements importants, et un analyste effectue une dernière relecture avant livraison afin que les clients reçoivent la vision la plus récente.
Comparaison de l'estimation du marché des accouplements industriels de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les accouplements industriels peuvent sembler très éloignées les unes des autres car le périmètre n'est pas tracé de la même manière selon les études, et parce que les hypothèses de prix et de remplacement sont traitées différemment. Les différences proviennent également du fait qu'une étude dimensionne uniquement les produits d'accouplement ou intègre des pièces de transmission de puissance connexes, et selon que la fenêtre temporelle correspond à une année de rebond industriel ou à un cycle plus faible.
Les vérifications de l'orientation des importations-exportations et les signaux de remplacement liés au parc installé constituent les preuves utilisées pour maintenir la valeur 2026 de Mordor Intelligence liée uniquement au chiffre d'affaires des accouplements, ce qui évite d'y inclure les roulements, boîtes de vitesses et autres contenus de chaîne cinématique plus larges. L'écart dans les autres chiffres reflète généralement des définitions plus larges, une escalade plus rapide des ASP dans les prévisions, et des cycles d'actualisation moins fréquents qui peuvent manquer des changements récents dans les dépenses d'investissement industrielles et les dépenses de maintenance.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,40 milliard USD (2026) | |
| Éditeur mondial de données A | 4,20 milliards USD (2024) | Ce chiffre semble utiliser un périmètre produit plus large pouvant regrouper les accouplements industriels avec des composants de transmission de puissance généraux, et utilise également une année de référence antérieure pouvant modifier le total en raison du calendrier du cycle. |
| Éditeur mondial de catalogues B | 21,19 milliards USD (2024) | Cette estimation reflète probablement une classification de ventes large pour « accouplement industriel » pouvant inclure plusieurs catégories similaires aux accouplements et des produits de chaîne cinématique connexes, et pourrait ne pas éliminer le chevauchement de circuits entre les voies OEM et de rechange. |
Pris ensemble, le tableau suggère que le principal moteur de désaccord est le contrôle de la définition du marché et la manière dont les composants connexes sont traités dans le total. En maintenant les intrants liés à une activité d'équipement observable, à un comportement de remplacement réaliste et à des fourchettes de prix pratiques, la valeur de marché obtenue reste traçable selon des étapes reproductibles année après année.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des accouplements industriels d'ici 2031 ?
Le marché devrait atteindre 613,87 millions USD d'ici 2031, porté par un TCAC de 9,11 %.
Quel type d'accouplement connaît la croissance la plus rapide jusqu'en 2031 ?
Les accouplements magnétiques progressent à un TCAC de 10,22 % grâce à leur fonctionnement hermétique sans fuite.
Pourquoi les composites gagnent-ils du terrain dans la construction des accouplements industriels ?
Les moyeux composites réduisent le poids en rotation d'environ 40 %, améliorant l'accélération et l'efficacité énergétique dans les secteurs aérospatial, robotique et des équipements médicaux.
Comment la maintenance prédictive modifie-t-elle la dynamique du marché secondaire ?
Les moyeux équipés de capteurs transmettent des données de couple et de vibration, permettant aux plateformes d'IA de planifier les remplacements avant la défaillance, ce qui stimule les revenus du marché secondaire à un TCAC de 9,54 %.
Quelle région offre le plus grand potentiel de croissance pour les fournisseurs ?
Le Moyen-Orient, porté par des méga-projets comme NEOM et de vastes expansions de GNL, devrait croître à environ 10,17 % de TCAC jusqu'en 2031.
Quelle stratégie concurrentielle les principaux fournisseurs adoptent-ils pour se différencier ?
Les acteurs de premier plan intègrent des capteurs IoT dans les accouplements industriels et monétisent les abonnements d'analyse de données, assurant des marges plus élevées que les seules ventes de matériel.
Dernière mise à jour de la page le:



