
Tamaño y Cuota del Mercado de Acoplamientos Industriales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
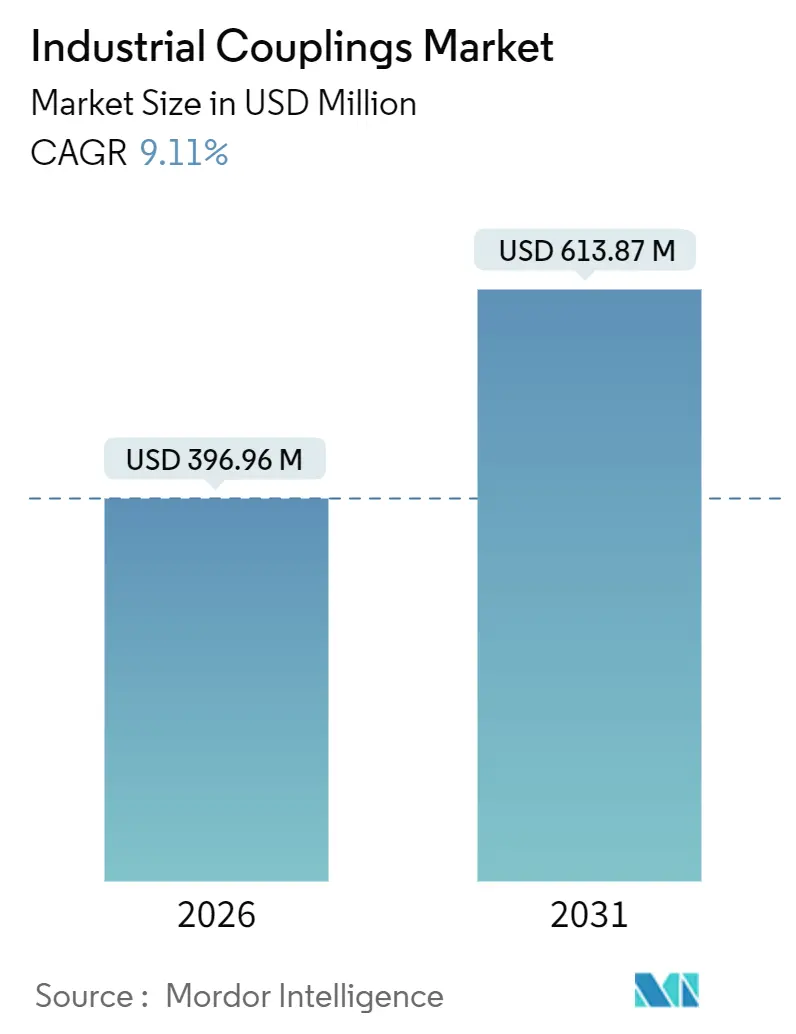
| Tamaño del Mercado (2026) | 396.96 Millones de dólares |
| Tamaño del Mercado (2031) | 613.87 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.11 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Acoplamientos Industriales por Mordor Intelligence
El tamaño del mercado de acoplamientos industriales se situó en 396,96 millones de USD en 2026 y, con una CAGR del 9,11%, se prevé que alcance los 613,87 millones de USD en 2031. La electrificación de los vehículos, el despliegue de electrolizadores de hidrógeno y la miniaturización de los conjuntos de control de movimiento de precisión están presionando a los OEM para que especifiquen soluciones de transferencia de par más ligeras, más limpias y de mayor velocidad. Los diseños flexibles representan actualmente aproximadamente la mitad de la demanda, aunque las variantes magnéticas están ganando impulso a medida que las plantas farmacéuticas y de semiconductores eliminan cualquier vía de ingreso de lubricante. Los cubos de materiales compuestos impulsaron un crecimiento de doble dígito en plataformas aeroespaciales y de dispositivos médicos al reducir la masa rotatoria en más de un 40%, mientras que los fabricantes de Asia-Pacífico continúan localizando la producción bajo subsidios estatales de apoyo. La intensidad competitiva ha aumentado a medida que las marcas líderes integran sensores dentro de los cubos para transmitir datos de par en tiempo real, un paso que permite ofertas de mantenimiento predictivo e impulsa el arrastre del mercado de posventa. Las arquitecturas de motores de accionamiento directo siguen siendo un factor de presión, pero su adopción se limita a nichos de bajo par y bajo impacto donde los acoplamientos añaden un valor funcional limitado.
Conclusiones Clave del Informe
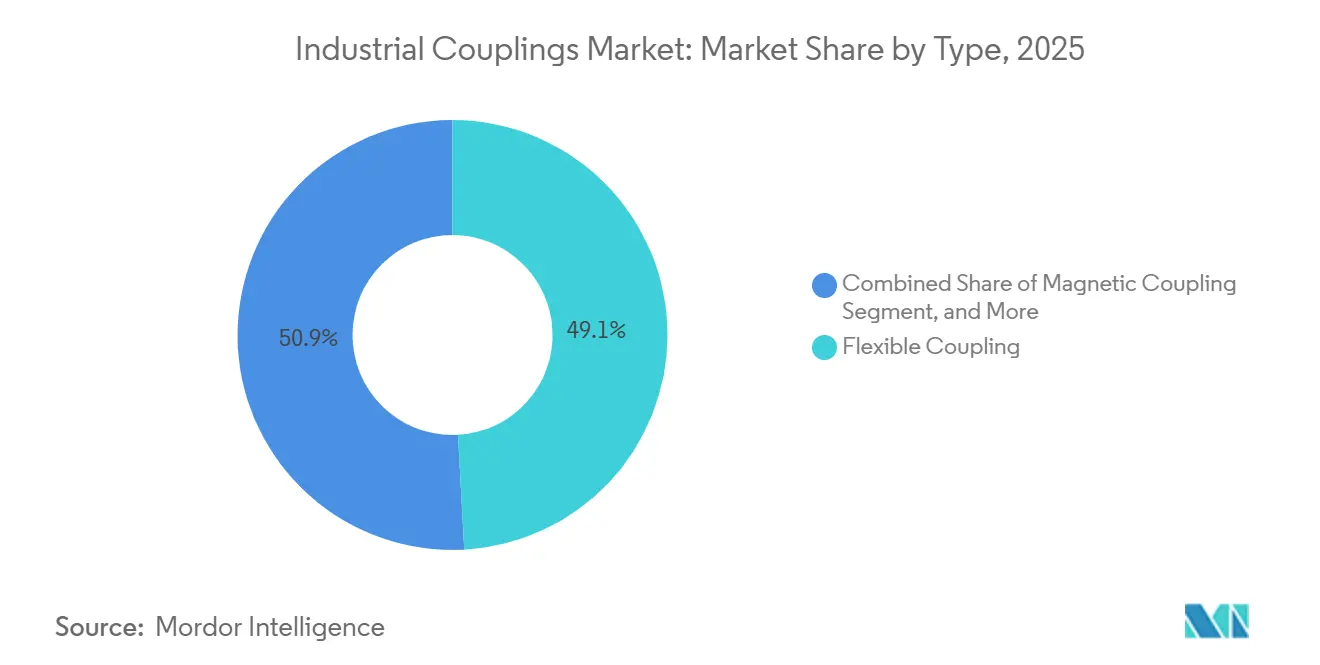
- Por tipo, los acoplamientos flexibles tuvieron una cuota de ingresos del 49,13% en 2025, y los acoplamientos magnéticos avanzan a una CAGR del 10,22% hasta 2031.
- Por material, el acero al carbono dominó con el 37,28% de la cuota del mercado de acoplamientos industriales en 2025, mientras que los materiales compuestos se están expandiendo a una CAGR del 10,29% hasta 2031.
- Por rango de par motor, el Medio (500-5.000 Nm) dominó con una cuota del 45,67% en 2025, mientras que el Alto (Por Encima de 5.000 Nm) se está expandiendo a una CAGR del 9,79% hasta 2031.
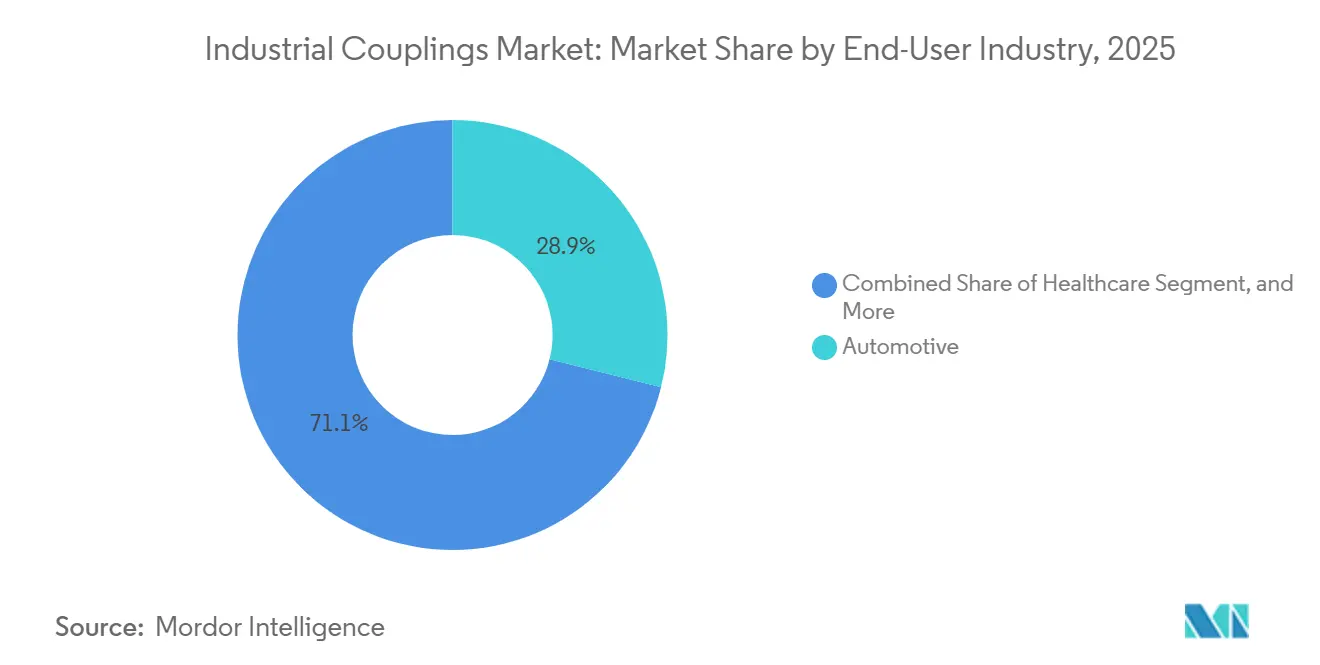
- Por industria del usuario final, el sector automotriz representó el 28,91% de la demanda en 2025, y se prevé que el sector salud registre una CAGR del 10,88% hasta 2031.
- Por canal de distribución, las ventas OEM representaron el 62,33% de la facturación en 2025, y las transacciones de posventa están creciendo a una CAGR del 9,54% hasta 2031.
- Por geografía, Asia-Pacífico capturó una cuota del 42,76% en 2025, mientras que Oriente Medio está creciendo a una CAGR del 10,17% durante el mismo horizonte.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Uso en expansión en sistemas de control de movimiento de precisión | +1.8% | Global, con concentración en Alemania, Japón, Corea del Sur | Medio plazo (2-4 años) |
| Adopción creciente en trenes de potencia eléctricos de alta velocidad | +2.1% | América del Norte, Europa, China | Corto plazo (≤ 2 años) |
| Demanda creciente de electrolizadores de hidrógeno verde | +1.5% | Europa, Oriente Medio, Australia | Largo plazo (≥ 4 años) |
| Mayor inversión en equipos de intrologística automatizada | +1.3% | Núcleo de Asia-Pacífico, extensión hacia América del Norte | Medio plazo (2-4 años) |
| Surgimiento de plataformas de mantenimiento predictivo habilitadas por IA | +1.0% | Global, adopción temprana en América del Norte y Europa Occidental | Medio plazo (2-4 años) |
| Incentivos gubernamentales para centros de fabricación doméstica | +1.4% | Estados Unidos, Unión Europea, India, Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Uso en Expansión en Sistemas de Control de Movimiento de Precisión
La litografía de semiconductores, la cirugía robótica y las máquinas de medición por coordenadas demandan acoplamientos que mantengan la desalineación angular por debajo de 0,5° mientras soportan picos de par superiores a 1.000 Nm. Los formatos de fuelle y disco son ahora el estándar porque absorben el desplazamiento axial y radial sin introducir juego mecánico, preservando la precisión de posicionamiento a nivel de micras. Las herramientas de luz ultravioleta extrema, por ejemplo, dependen de conjuntos de múltiples etapas que desacoplan la vibración del portador de obleas del carro del retículo, manteniendo un rendimiento superior a 170 obleas por hora.[1]ASML Holding NV, "Especificaciones de Rendimiento de Litografía EUV," asml.com Los robots colaborativos utilizados en el ensamblaje de electrónica también favorecen los acoplamientos de cero mantenimiento que reducen el costo total de propiedad en un cuarto a lo largo de cinco años. A medida que las bridas ISO 9409 convergen globalmente, los proveedores pueden almacenar un único SKU para múltiples sectores verticales, reduciendo el inventario y acelerando los lanzamientos personalizados.
Adopción Creciente en Trenes de Potencia Eléctricos de Alta Velocidad
Los trenes de potencia eléctricos de batería operan a 12.000-20.000 rpm, el doble del límite máximo de las unidades de combustión convencionales, lo que obliga a los proveedores de acoplamientos a ajustar los grados de equilibrado a G2,5 o más fino. Las cargas de impacto pueden superar el par nominal por un factor de 3, lo que impulsa innovaciones en insertos elastoméricos que se endurecen progresivamente bajo carga. Los acoplamientos de doble entrada en camiones híbridos moderan la mezcla de par entre fuentes diésel y eléctricas mientras compensan la expansión térmica de varios milímetros a lo largo de ejes largos. Las ganancias de eficiencia de 1,2 puntos porcentuales, documentadas por el Departamento de Energía de los Estados Unidos, se traducen en 4-6 km de autonomía adicional por ciclo de carga.[2]Departamento de Energía de los Estados Unidos, "Resumen del Programa de Tecnologías de Accionamiento Eléctrico," energy.gov El impulso regulatorio, como los límites de emisiones de tubo de escape Euro 7, también estimula la adopción, canalizando los presupuestos de rediseño del tren de potencia hacia soluciones de acoplamientos de mayor velocidad.
Demanda Creciente de Electrolizadores de Hidrógeno Verde
Los electrolizadores que producen hidrógeno por encima de 30 bar no pueden tolerar fallos en los sellos mecánicos, razón por la cual los acoplamientos magnéticos se han vuelto obligatorios en las nuevas instalaciones. La capacidad instalada en construcción superó los 92 GW en 2025, con el 60% ubicado en Europa y Oriente Medio.[3]Agencia Internacional de Energía, "Revisión Global del Hidrógeno 2025," iea.org La transferencia de par herméticamente sellada reduce el tiempo de inactividad por mantenimiento en un 40% y ahorra entre 15.000 y 20.000 USD por megavatio a lo largo de la vida útil del activo. Plataformas como el Silyzer 300 de Siemens Energy especifican accionamientos magnéticos clasificados para servicio continuo a 85 °C, un umbral alineado con la certificación ATEX Zona 1. Los ciclos de certificación que duran hasta 18 meses representan tanto una barrera de entrada como una ventaja defensiva para los titulares cualificados.
Mayor Inversión en Equipos de Intrologística Automatizada
Los centros de cumplimiento de pedidos de comercio electrónico despliegan robots móviles autónomos y transportadores de alta velocidad que toleran hasta 5° de desalineación mientras mantienen posiciones dentro de 2 mm a lo largo de 10.000 ciclos de trabajo. Los acoplamientos de mandíbula flexible o Oldham amortiguan los impactos de deceleración cuando los robots de planta se detienen en 0,3 s desde 1,5 m/s, prolongando la vida útil del tren de potencia y reduciendo el tiempo de inactividad. Se prevé que el gasto de capital global en intrologística supere los 180.000 millones de USD en 2027, con más de un tercio destinado a equipos de control de movimiento. Las instalaciones de microcumplimiento ahora imponen restricciones de envolvente de 50 mm, lo que impulsa a los diseñadores hacia acoplamientos ultracompactos capaces de clasificaciones de par de 200 Nm.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios del acero forjado y las aleaciones especiales | -1.2% | Global, aguda en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Amenaza competitiva de las arquitecturas de motores de accionamiento directo | -1.5% | Global, concentrada en aplicaciones de bombas y transportadores | Medio plazo (2-4 años) |
| Ciclos de reemplazo largos en industrias de proceso | -0.8% | Mercados maduros en América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Escasez de instaladores cualificados en economías emergentes | -0.6% | Sudeste Asiático, África, América Latina | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Acero Forjado y las Aleaciones Especiales
Los valores de lingotes de acero forjado aumentaron un 18% a principios de 2025 debido a restricciones en el suministro de mineral de hierro, y luego cayeron un 12% a mediados de año a medida que las acerías chinas incrementaron su producción. Los recargos por aleaciones de níquel fluctuaron entre 4,20 y 6,80 USD por kilogramo, comprimiendo los márgenes de los proveedores que no cuentan con programas de cobertura. Los fabricantes más pequeños con ingresos inferiores a 50 millones de USD se enfrentan a importantes déficits de poder de fijación de precios en los centros de servicio y deben adoptar cláusulas de traslado trimestral, una práctica que alarga los ciclos de compra y tensa las relaciones con los clientes. Las aleaciones refundidas por arco de vacío, necesarias para acoplamientos por encima de 5.000 Nm, añaden entre 8 y 12 USD por kilogramo al costo base del acero, lo que intensifica la presión sobre las líneas de productos especiales.
Amenaza Competitiva de las Arquitecturas de Motores de Accionamiento Directo
Los sistemas de accionamiento directo montan la carga útil directamente sobre el eje del motor, reduciendo el número de piezas en un 15% y aumentando la eficiencia hasta en 3 puntos porcentuales en transportadores y bombas. Los motores de imanes permanentes de ABB, por ejemplo, alcanzan el 96% de eficiencia a cargas parciales. Aunque el desembolso de capital es un 30-40% mayor, los períodos de recuperación de la inversión se reducen a menos de dos años en operaciones que funcionan más de 6.000 horas anuales. Los acoplamientos siguen siendo indispensables en entornos propensos a impactos como trituradoras o prensas, donde protegen los rodamientos. En aplicaciones de bajo par en estado estacionario, sin embargo, la tendencia a la eliminación es real y probablemente limitará los volúmenes direccionables a medio plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Variantes Magnéticas de Precisión se Aceleran en Aplicaciones HerméticasLos acoplamientos flexibles retuvieron el 49,13% de los ingresos en 2025, lo que subraya su versatilidad en compresores, ventiladores HVAC y líneas de ensamblaje automotriz. Las unidades magnéticas, sin embargo, avanzan a una CAGR del 10,22% porque las plantas farmacéuticas y de semiconductores no pueden permitirse fugas de sellos. El tamaño del mercado de acoplamientos industriales para los diseños magnéticos se proyecta que se amplíe sustancialmente a medida que los electrolizadores de hidrógeno y las herramientas de grabado húmedo se desplieguen en todo el mundo. Los formatos rígidos persisten en las máquinas de rectificado donde los ejes permanecen alineados dentro de 0,02 mm, mientras que los acoplamientos de fluido dominan en los camiones de acarreo minero que requieren multiplicación de par durante el arranque. Los estilos de junta universal se utilizan en equipos agrícolas y de construcción que deben acomodar más de 10° de desalineación angular. Los acoplamientos de fuelle ocupan nichos sanitarios de primer nivel como los pórticos de resonancia magnética, donde el juego cero mantiene una precisión sub-micrométrica, y los insertos elastoméricos amortiguan la vibración torsional en accionamientos HVAC de frecuencia variable.
Los acoplamientos de disco ligeros con cubos de fibra de carbono, que reducen la inercia en un 35%, ayudan a los robots a lograr una aceleración más rápida y acortan los tiempos de ciclo de recogida y colocación. Los diseños híbridos que combinan amortiguadores elastoméricos con paquetes metálicos aparecen ahora en los accionamientos de paso de turbinas eólicas que enfrentan cargas de par de emergencia superiores a 50.000 Nm. La presión de cumplimiento del Reglamento de Maquinaria 2023/1230 de la Unión Europea obliga a los proveedores a integrar fusibles mecánicos de seguridad en los acoplamientos de robots colaborativos, un requisito que puede aumentar el gasto en certificación pero protege a los titulares de los competidores basados en precios. En conjunto, la diversificación por tipo apoya flujos de ingresos más resistentes a medida que el mercado de acoplamientos industriales navega por la volatilidad del usuario final.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
Los Materiales Compuestos Desafían al Acero en Peso y RigidezEl acero al carbono representó el 37,28% del volumen en 2025 porque satisfacía los objetivos de costo por debajo de 2,50 USD por kilogramo en el segmento de 500-5.000 Nm. El acero inoxidable cumple los estrictos códigos higiénicos en alimentos y farmacéuticos, aunque el pulido y la pasivación añaden entre 12 y 18 USD por unidad, dejando margen para la sustitución allí donde los riesgos de corrosión son aceptables. Los cubos de materiales compuestos, que crecen a una CAGR del 10,29%, resuenan con los actuadores aeroespaciales y los robots quirúrgicos que reducen gramos para ampliar la vida útil de la misión o minimizar la fatiga del cirujano. La cuota del mercado de acoplamientos industriales para el acero al carbono puede erosionarse gradualmente a medida que el PEEK reforzado con fibra de carbono y las aleaciones de titanio demuestran una rigidez comparable con reducciones de peso dramáticas. El aluminio mantiene su papel en telares textiles y etiquetadoras que funcionan por debajo de 1.000 Nm porque su baja inercia favorece la alta aceleración.
La fabricación aditiva desbloquea geometrías reticuladas que optimizan las relaciones rigidez-peso mientras integran cavidades para sensores sin costo de utillaje. La contrapartida sigue siendo el precio: las unidades de materiales compuestos se comercializan a 150-300 USD, en comparación con 30-60 USD para el acero, lo que limita la adopción a aplicaciones donde el rendimiento supera el gasto de capital. A medida que proliferan los accionamientos eléctricos de alta velocidad, sin embargo, la reducción de inercia aporta ahorros energéticos medibles, cerrando la brecha económica más rápido de lo que los productores de acero pueden descontar la materia prima.
Por Rango de Par Motor:
Los Casos de Uso de Alto Par Impulsan un Crecimiento Superior al PromedioLos acoplamientos de par medio en el rango de 500-5.000 Nm representaron el 45,67% de los envíos en 2025, atendiendo al amplio mercado medio de bombas, sopladores y transportadores. Se prevé que la clase de alto par por encima de 5.000 Nm avance a una CAGR del 9,79%, reflejando la inversión de capital en trituradoras, hornos de cemento y ejes principales de turbinas eólicas. El tamaño del mercado de acoplamientos industriales para modelos de alto par se beneficia del aumento de las clasificaciones de los trenes de potencia en energía renovable y minería. Los dispositivos de bajo par por debajo de 500 Nm siguen siendo esenciales para los servomotores que valoran la capacidad de respuesta y el juego cero, aunque la competencia de precios es más intensa debido a las alternativas genéricas.
Los proveedores que pueden certificar productos conforme a API 671 o ISO 14691 obtienen el estatus de proveedor preferente en proyectos petroquímicos y de GNL, un nicho donde una sola orden de compra puede eclipsar los volúmenes de envío anuales en las líneas de catálogo de bajo par. A la inversa, los motores de accionamiento directo amenazan únicamente el segmento por debajo de 500 Nm, dejando el nivel de alto par ampliamente aislado durante el período de previsión, especialmente cuando los acoplamientos también actúan como amortiguadores torsionales, preservando engranajes y rodamientos.
Por Industria del Usuario Final:
La Salud Emerge como el Segmento Vertical de Más Rápido CrecimientoLas plantas automotrices absorbieron el 28,91% de la demanda en 2025 en bancos de prueba de motores, ensamblaje de paquetes de baterías y líneas de transmisión. El sector salud, que crece a una CAGR del 10,88%, refleja el despliegue de escáneres de resonancia magnética y tomografía computarizada, así como quirófanos de cirugía robótica que no pueden tolerar la deriva posicional. El mercado de acoplamientos industriales para uso médico se acelerará a medida que el parque global de escáneres de imágenes se expanda y la adopción de robots quirúrgicos se amplíe más allá de los hospitales de alto nivel. Los proyectos de petróleo y gas continúan adquiriendo acoplamientos de disco metálico o de membrana que manejan el gas agrio y los extremos de temperatura, mientras que los sectores de metales y minería utilizan amortiguadores elastoméricos para controlar las cargas de impacto en las trituradoras.
Los procesadores de alimentos y bebidas siguen dependiendo de diseños de acero inoxidable o poliméricos que cumplen con las Normas Sanitarias 3-A, mientras que los integradores aeroespaciales persiguen cubos cada vez más ligeros para ampliar la autonomía de los drones y reducir el consumo de combustible de las aeronaves. La supervisión regulatoria, en particular el 21 CFR Parte 820 de la Administración de Alimentos y Medicamentos de los Estados Unidos, eleva los costos del sistema de calidad pero también afianza a los proveedores cualificados al convertir las auditorías y la documentación en parte de la propuesta de valor del producto.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Impulso del Mercado de Posventa Crece con la Contratación DigitalLos ensamblajes OEM capturaron el 62,33% de las ventas de 2025 porque los equipos nuevos integran acoplamientos desde el primer día. Los ingresos del mercado de posventa, sin embargo, están creciendo a un 9,54% anual a medida que los parques instalados envejecen y las soluciones de monitoreo de condición impulsadas por IA señalan fallos inminentes con semanas de anticipación. Los distribuidores han respondido con catálogos en línea ampliados, descargas de CAD 3D y calculadoras de par, comprimiendo los ciclos de solicitud de cotización a pedido de 6 semanas a 2 días para los SKU estandarizados. Los artículos de bajo par migran rápidamente a los carritos de comercio electrónico, mientras que las construcciones de alto par o personalizadas aún requieren inspecciones en sitio, validaciones por elementos finitos y soporte de puesta en marcha en campo.
Los diferenciales de margen favorecen los reemplazos: el beneficio bruto del mercado de posventa ronda el 45% en comparación con aproximadamente el 27% en las ventas de primera instalación. En consecuencia, los principales proveedores alinean el inventario y los recursos técnicos hacia las oportunidades de actualización, especialmente en sectores como papel y celulosa o cemento que operan activos durante ciclos de varias décadas. A medida que el análisis predictivo madura, el mercado de acoplamientos industriales probablemente se inclinará aún más hacia las actualizaciones proactivas en lugar de los intercambios de emergencia, suavizando los patrones de demanda trimestral y facilitando la planificación de la capacidad.
Análisis Geográfico
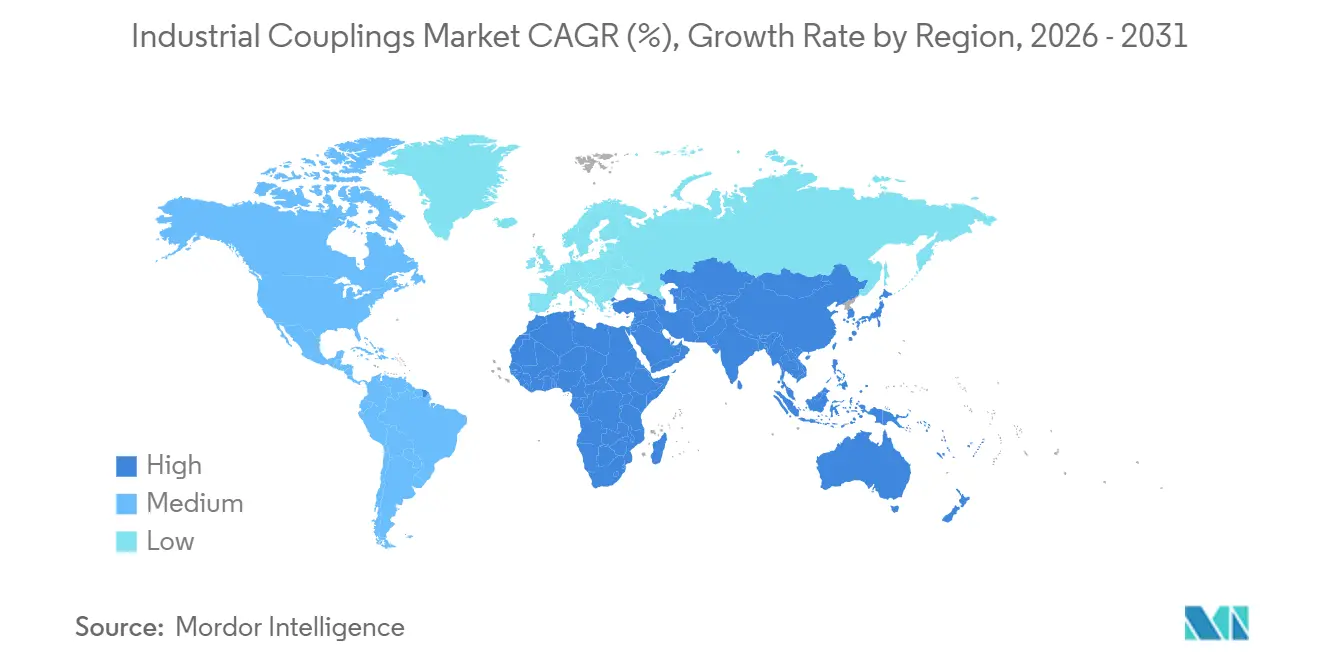
Mercado de Acoplamientos Industriales de APAC y Oceanía
Asia-Pacífico aportó el 42,76% de los ingresos globales en 2025, impulsado por la producción vehicular de 30 millones de unidades de China y los paquetes de incentivos de India por valor de 26 mil millones de USD para electrónica, productos farmacéuticos y materiales avanzados. Japón mantiene una demanda premium de acoplamientos para litografía de semiconductores que superan los 1.000 Nm con concentricidad submicrónica, mientras que los astilleros de Corea del Sur ordenan acoplamientos marinos de alta resistencia clasificados por encima de los 50.000 Nm. La producción minera de Australia, que incluye 900 millones de t de mineral de hierro en 2025, sostiene pedidos continuos de amortiguadores de alto par para camiones de transporte y cintas transportadoras. El gasto en infraestructura respaldado por el gobierno, superior a 1,5 billones de USD por año, estimula proyectos de metros, plantas desaladoras y centros petroquímicos, cada uno de los cuales requiere diversas familias de acoplamientos.
Mercado de Acoplamientos Industriales de Oriente Medio y África
Oriente Medio, con una previsión de crecimiento del 10,17% de CAGR, se beneficia de la zona industrial NEOM de Arabia Saudita valorada en 500 mil millones de USD y de la expansión petroquímica aguas abajo de los Emiratos Árabes Unidos, que añadió 4 millones de t de capacidad de polietileno en 2025. La expansión del campo Norte de GNL de Qatar especifica acoplamientos de bombas API 610 para servicio criogénico, mientras que la Zona Económica del Canal de Suez de Egipto atrae a procesadores textiles y alimentarios que se estandarizan en unidades flexibles o elastoméricas. La armonización de las regulaciones locales con las normas ISO acorta los plazos de aprobación y reduce los costos de localización para los proveedores multinacionales.
Mercado de Acoplamientos Industriales de las Américas, Europa y África
América del Norte y Europa representaron conjuntamente aproximadamente el 45% de la facturación de 2025, principalmente por compras de reemplazo en fábricas antiguas y modernizaciones para la eficiencia energética. La Ley CHIPS y Ciencia de los Estados Unidos desbloquea fábricas de semiconductores en Arizona, Texas y Ohio, cada una de las cuales consume acoplamientos de precisión para la manipulación de obleas y los módulos de distribución de gas. La Energiewende de Alemania está acelerando las instalaciones de turbinas eólicas que requieren amortiguadores de accionamiento de paso certificados para una vida útil de 20 años. Los proyectos hidroeléctricos de Canadá y los parques eólicos marinos de Noruega amplían aún más la base de alto par alcanzable. América del Sur registra un crecimiento de dígito medio simple, concentrado en los ingenios azucareros de Brasil y las plataformas de esquisto de Argentina, mientras que África sigue siendo un mercado en etapa temprana limitado a la minería sudafricana y los corredores industriales egipcios debido a las brechas de infraestructura y la volatilidad cambiaria.

Panorama regulatorio
Los acoplamientos industriales vendidos para aplicaciones de maquinaria y de servicio en proceso enfrentan regímenes cada vez más estrictos de seguridad, comercio y cumplimiento de producto que influyen crecientemente en las listas de proveedores aprobados. En Europa, el Reglamento de Máquinas (UE) 2023/1230 es un pilar clave para los diseños de acoplamientos utilizados en máquinas con mayores obligaciones de seguridad, lo que traslada más actividades de documentación y conformidad a la cadena de suministro de componentes. En cuanto a servicios herméticos y en áreas peligrosas, los requisitos de certificación y trazabilidad se cruzan con las clasificaciones de Zona ATEX comúnmente especificadas en paquetes de accionamiento magnético para electrolizadores y servicios sellados similares, lo que extiende los ciclos de calificación y refuerza las ventajas de los proveedores establecidos.
El cumplimiento comercial y transfronterizo también influye en las decisiones de abastecimiento y en los costos de desembarque del hardware relacionado con los acoplamientos. En Estados Unidos, el Departamento de Comercio impulsó acciones de defensa comercial sobre acopladores de ferrocarril de carga, incluido un procedimiento de derechos compensatorios con una determinación preliminar publicada el 3 de marzo de 2026 y investigaciones antidumping relacionadas con determinaciones preliminares afirmativas fechadas el 1 de mayo de 2026, lo que ilustra el nivel de escrutinio aplicado a las importaciones de tipo acoplamiento. Al mismo tiempo, las expectativas más amplias de cumplimiento en la cadena de suministro, incluida la documentación REACH/RoHS y las obligaciones emergentes de reporte de carbono como el CBAM en la UE, añaden requisitos de datos de proveedores que los grandes vendedores de acoplamientos y sus distribuidores de primer nivel están mejor posicionados para operacionalizar.
Análisis de la cadena de valor
La cadena de valor de los acoplamientos industriales comienza con materias primas e insumos semielaborados (acero al carbono, acero inoxidable, aluminio, aleaciones especiales para rangos de alto torque y compuestos). Luego pasa por mecanizado, tratamiento térmico, acabado superficial, balanceo y ensamblaje final con elementos elastoméricos, paquetes de discos, fuelles o conjuntos magnéticos. La capacidad de calificación y prueba, incluida la validación alineada con API 671 e ISO 14691 en petróleo y gas y equipos rotativos, se ubica en las etapas previas a la comercialización y puede requerir bancos de prueba y metrología dedicados. Esta estructura moldea las decisiones de fabricar versus comprar y tiende a favorecer a los proveedores con laboratorios de prueba internos.
Aguas abajo, los canales OEM dominan la integración de primer ajuste en motores, bombas, compresores, robótica y otros equipos de automatización, mientras que los reemplazos impulsan una parte significativa del flujo de unidades en bases instaladas maduras. La digitalización también está cambiando la cadena, ya que Siemens y ABB integran elementos de detección (torque, vibración, térmico) en ecosistemas de acoplamientos y trenes de transmisión para respaldar el monitoreo de condición. Ese efecto de arrastre desplaza la demanda hacia kits de posventa de marca y contratos de servicio. El intercambio de datos de cumplimiento también se ha convertido en un nodo práctico, ya que a los proveedores se les pide cada vez más que proporcionen declaraciones REACH SVHC y RoHS 3, así como documentos de reporte de carbono para envíos transfronterizos. Organismos de interoperabilidad como ODVA y FieldComm Group respaldan además las vías de integración OT/TI utilizadas para operacionalizar el monitoreo a nivel de dispositivo en entornos industriales.
Panorama Competitivo
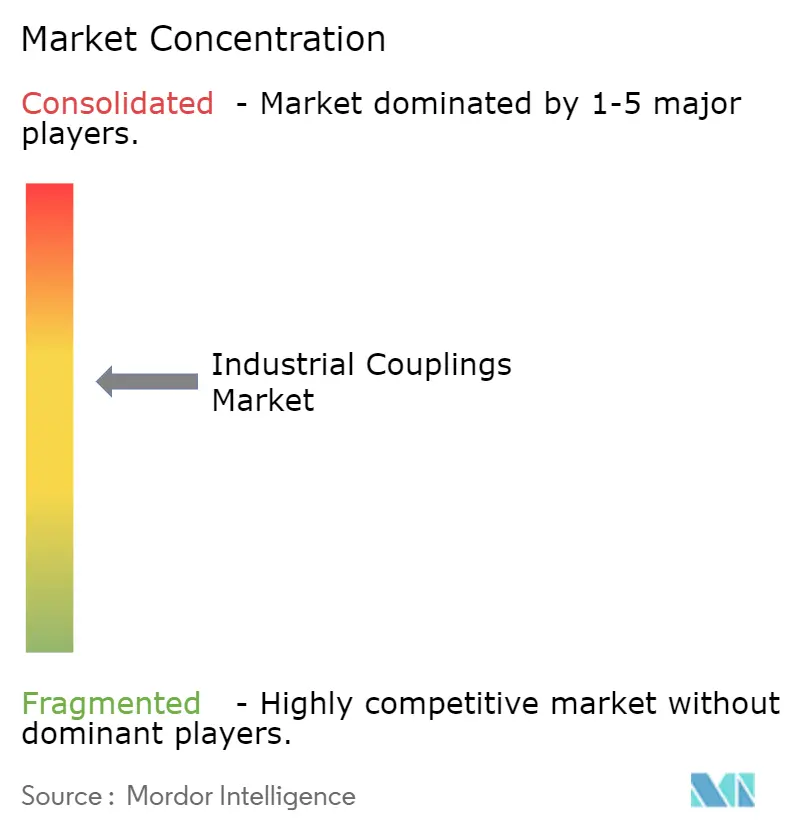
El mercado de acoplamientos industriales está moderadamente fragmentado: los cinco principales proveedores, Altra Industrial Motion, Regal Rexnord, Siemens, ABB y SKF, representan un estimado del 35-40% de los ingresos. Las marcas de nivel 1 se diferencian a través de plataformas de sensores integrados y análisis que convierten la telemetría del cubo en servicios de suscripción de alto margen. Siemens obtuvo la patente EP3985276A1 que cubre un acoplamiento infundido con galgas extensométricas y transmisión inalámbrica de datos, lo que ilustra el giro hacia los modelos de negocio de «hardware más software». Las empresas de tamaño medio como Ringfeder o Ruland Manufacturing defienden su cuota ofreciendo personalizaciones rápidas en menos de dos semanas mediante fabricación aditiva, socavando los ciclos de seis semanas de los competidores más grandes.
Las oportunidades de espacio en blanco se encuentran en los acoplamientos de velocidad ultra alta sintonizados para motores de tracción de vehículos eléctricos a 25.000 rpm o actuadores aeroespaciales, ambos de los cuales requieren grados de equilibrado G1,0 y una rigidez torsional superior a 100.000 Nm por radián. Las soluciones de accionamiento directo recortan el crecimiento del volumen en bombas y transportadores de bajo par de productos básicos, lo que impulsa a los titulares a reorientar sus carteras hacia sectores de mayor demanda de precisión como la imagen médica y el hidrógeno verde. Las barreras de entrada siguen siendo formidables: las pruebas de cumplimiento con ISO 14691 y API 671 pueden costar más de 2 millones de USD en equipos de capital y prolongar los plazos de certificación hasta 18 meses, lo que desalienta a los competidores con escaso capital.
Los programas de resiliencia de la cadena de suministro también dan forma a la competencia. La expansión de capacidad de 45 millones de USD de Regal Rexnord en Wisconsin añade celdas de mecanizado automatizado y detección de defectos con visión artificial en línea, lo que reduce el desperdicio en un 15% y protege los plazos de entrega ante shocks en las materias primas. Siemens y SKF integran sensores de par y matrices térmicas para pronosticar el desgaste con seis a ocho semanas de anticipación, reduciendo el tiempo de inactividad de los clientes hasta en un 35%. Las asociaciones como la de ABB-Voith en acoplamientos para energía eólica marina combinan la experiencia en motores y en elastómeros, acelerando el tiempo de comercialización en turbinas de alto megavatio. Las fusiones, en particular la adquisición de Coupling Corporation of America por parte de Altra, tienen como objetivo asegurar la propiedad intelectual de alto par y ampliar las huellas de servicio.
Líderes de la Industria de Acoplamientos Industriales
Altra Industrial Motion Corp.
Baker Hughes Company
Emerson Electric Co.
Siemens AG
ABB Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Acoplamientos Industriales
- Altra Industrial Motion Corp.
- Regal Rexnord Corporation
- KTR Systems GmbH
- Siemens AG
- ABB Ltd
- Emerson Electric Co.
- Baker Hughes Company
- SKF AB
- Lovejoy Inc.
- John Crane Ltd.
- Voith GmbH and Co. KGaA
- Renold PLC
- Ruland Manufacturing Co.
- Coupling Corporation of America
- Dodge Industrial Inc.
- Tsubakimoto Chain Co.
- VULKAN Group
- Lord Corporation
- Ringfeder Power Transmission
- Industrial Clutch Parts Ltd.
- Rexnord Kette GmbH
- Hauri Couplings
Lea el análisis de las empresas de acoplamientos industriales

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco primario se encuentra en acoplamientos certificados y específicos para aplicaciones, donde el cumplimiento y la calificación limitan el conjunto de proveedores. Los cambios en la fase de aplicación vinculados al Reglamento de Máquinas de la UE (UE) 2023/1230, junto con el uso más amplio de especificaciones alineadas con ATEX en servicios peligrosos y sellados, incrementa el valor de las familias de productos precertificados, las funciones de seguridad documentadas y los sistemas de calidad auditables. Esto se manifiesta con mayor claridad en las celdas de automatización colaborativa y en los skids de la industria de procesos. El comportamiento de compra también está pasando de las adquisiciones basadas en especificaciones hacia un abastecimiento alineado con la certificación, lo que reduce el conjunto de proveedores de componentes de automatización de nivel medio elegibles. Esto crea espacio para los proveedores que pueden empaquetar documentación, evidencia de pruebas y trazabilidad como parte del producto entregado.
Una segunda oportunidad es la convergencia de los acoplamientos con las pilas de mantenimiento conectado, donde los diseños listos para telemetría pueden tratarse como interfaces estándar en lugar de adaptaciones personalizadas. ODVA y FieldComm Group están avanzando en estándares de comunicación industrial interoperables que respaldan la integración de datos a nivel de dispositivo, beneficiando a los proveedores de acoplamientos que incorporan detección y exponen indicadores de estado útiles a las plataformas de planta. Al mismo tiempo, los mandatos de visibilidad de la cadena de suministro, incluido el reporte de carbono vinculado al CBAM, recompensan a los proveedores que pueden proporcionar emisiones a nivel de producto y trazabilidad de materiales. Esa diferenciación puede ser significativa en regiones con fuerte actividad exportadora y dentro de marcos de calificación de OEM multinacionales donde los flujos de trabajo de cumplimiento ya forman parte de la incorporación de proveedores.
Recent Industry Developments in Mercado de Acoplamientos Industriales
- Enero de 2026: comunicado de prensa de resultados del cuarto trimestre de 2025 de ABB: pedidos trimestrales récord que superan los USD 10 mil millones por primera vez. El aumento apunta a una fuerte demanda de subsistemas eléctricos y de automatización, destacando oportunidades para los productos de acoplamiento en ecosistemas de robótica y control de movimiento. El impulso respalda el énfasis estratégico de ABB en electrificación y manufactura inteligente, lo que podría ampliar el uso aguas abajo de los acoplamientos industriales.
- Octubre de 2025: Siemens AG lanzó la serie de relés de acoplamiento SIRIUS 3RQ4 con carcasa de plástico de base biológica en un 70%. La mejora del producto aumenta las credenciales de sostenibilidad en los relés de acoplamiento utilizados para control de movimiento de alta velocidad. La actualización se alinea con las tendencias ecológicas y refuerza la posición de Siemens en componentes eléctricos eficientes en materiales.
- Agosto de 2025: colaboración entre Regal Rexnord Corp. y ABB Ltd para integrar las unidades de transferencia de séptimo eje Thomson Movotrak con los cobots ABB GoFa. La alianza amplía las ofertas de automatización de extremo a extremo y aumenta el papel de los acoplamientos en los sistemas de robótica integrados. La asociación también mejora los ecosistemas de servicio y acelera la implementación de soluciones automatizadas en las líneas de fabricación.


Mercado de Acoplamientos Industriales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los acoplamientos industriales utilizados para conectar ejes rotativos y transmitir torque en equipos industriales, incluidos diseños flexibles y rígidos utilizados en la manufactura general, la energía y las industrias de proceso. Los valores se miden como los ingresos generados por las ventas de productos de acoplamiento dentro del alcance definido.
Exclusiones del alcance: se excluyen los acoplamientos de tren de transmisión puramente automotrices, los embragues y frenos vendidos como productos independientes, y las cajas de engranajes o rodamientos independientes que no se venden como acoplamientos.
Descripción general de la segmentación
- Por Tipo
- Acoplamiento Flexible
- Acoplamiento Rígido
- Acoplamiento de Fluido
- Acoplamiento Magnético
- Acoplamiento de Junta Universal
- Por Material
- Acero al Carbono
- Acero Inoxidable
- Aluminio
- Materiales Compuestos
- Otros Materiales
- Por Rango de Par Motor
- Bajo (Por Debajo de 500 Nm)
- Medio (500-5.000 Nm)
- Alto (Por Encima de 5.000 Nm)
- Por Industria del Usuario Final
- Automotriz
- Aeroespacial y Defensa
- Petróleo y Gas
- Salud
- Metales y Minería
- Generación de Energía
- Alimentos y Bebidas
- Otras Industrias del Usuario Final
- Por Canal de Distribución
- OEM
- Posventa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la elaboración de un mapa de demanda para los equipos rotativos que utilizan acoplamientos, y luego vincula esa demanda con la actividad de producción, comercio e instalación por región. Normalmente nos basamos en series públicas de manufactura y producción industrial (por ejemplo, oficinas nacionales de estadística y el Banco Mundial), indicadores de proyectos de energía y electricidad (como publicaciones de la EIA y la IEA), y estadísticas comerciales (como UN Comtrade) para identificar dónde se concentra la construcción de equipos y los reemplazos.
Para ajustar los supuestos, las referencias de productos y aplicaciones se toman de organismos de normas e ingeniería (como publicaciones de ISO y ASME), junto con bases de datos de patentes y revistas de ingeniería mecánica revisadas por pares que indican cambios de diseño y preferencias de materiales. También revisamos presentaciones corporativas, presentaciones a inversores y coberturas de prensa creíbles para captar la estructura de canales y comentarios sobre precios, y luego utilizamos suscripciones pagas para datos financieros de empresas y monitoreo de noticias, además de datos de importación-exportación a nivel de envío cuando están disponibles para confirmar la direccionalidad. Estas fuentes documentales son ilustrativas, y consultamos muchas otras referencias para recopilar datos, validarlos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para traducir la actividad más amplia de maquinaria en una demanda específica de acoplamientos y para verificar lo que realmente se envía y reemplaza en el campo. Hablamos con gerentes de producto, distribuidores, líderes de mantenimiento y equipos de ingeniería en las principales regiones industriales para que el modelo refleje los ciclos de reemplazo, las tendencias de especificación de los clientes y las bandas de precios típicas por tipo de acoplamiento y rango de torque. Cuando los datos secundarios son escasos, estas conversaciones ayudan a establecer tasas de adopción realistas por uso final y reducen el riesgo de contar piezas de transmisión de potencia adyacentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 14% | APAC: 48% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% | EMEA: 32% |
| Actores más pequeños: 17% | Gerentes: 54% | América: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se elabora utilizando una lógica de modelo descendente y ascendente, donde la construcción de equipos industriales, la base instalada y la actividad de mantenimiento se traducen en grupos de demanda de acoplamientos por uso final, para luego valorarlos utilizando rangos de precios típicos. Después de conformar el grupo de demanda, realizamos comprobaciones ascendentes selectivas utilizando desgloses de ingresos de proveedores, indicadores de mezcla de distribuidores y aproximaciones de PVP promedio a volumen muestreadas para que los totales permanezcan fundamentados.
Los insumos clave utilizados en el modelo incluyen las tendencias de producción industrial, las señales de gasto de capital en la industria pesada, el crecimiento de la base instalada de bombas, compresores, transportadores y turbinas, los intervalos de reemplazo típicos vinculados al tiempo de inactividad y la exposición a vibraciones, y las señales de sustitución de diseño (como los cambios entre opciones elastoméricas, metálicas y compuestas). Debido a que los precios pueden variar según el rango de torque y la criticidad de la aplicación, aplicamos una progresión de precios específica por región, y luego realizamos comprobaciones de canal para confirmar que la dirección del movimiento del PVP promedio sea consistente.
Para el pronóstico, utilizamos análisis de escenarios respaldado por suavizado de series de tiempo cortas para mercados finales cíclicos, y luego ajustamos los supuestos utilizando la opinión de expertos sobre la utilización de plantas, las carteras de proyectos energéticos y el comportamiento de presupuestación de mantenimiento. Cuando las comprobaciones ascendentes muestran brechas (por ejemplo, visibilidad limitada de distribuidores regionales más pequeños), el modelo utiliza ratios de referencia conservadores basados en regiones comparables, y los volvemos a probar durante los seguimientos primarios.
Validación de datos y ciclo de actualización
La validación se realiza por etapas para identificar resultados inusuales de manera temprana y corregirlos con evidencia. Comparamos los totales del modelo con señales independientes como la producción de maquinaria, los movimientos comerciales de componentes de transmisión de potencia y la dirección de los ingresos reportados para las líneas de productos relevantes, y luego investigamos cualquier variación que quede fuera de los rangos esperados.
Antes de la aprobación final, otro analista revisa los supuestos y se vuelve a comprobar la lógica del modelo para detectar doble contabilización entre las vías OEM y de posventa. Si un insumo clave cambia de manera significativa, como una variación en la producción industrial, el calendario de proyectos energéticos o cambios importantes de precios, se vuelve a contactar a los encuestados y se vuelve a ejecutar el modelo. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos importantes, y un analista realiza una revisión final previa a la entrega para que los clientes reciban la visión más reciente.
Comparación de la estimación de Mordor Intelligence del mercado de acoplamientos industriales con otras estimaciones publicadas
Los tamaños de mercado publicados para acoplamientos industriales pueden parecer muy distantes entre sí porque la línea de alcance no se traza de la misma manera entre los estudios, y porque los supuestos de precios y reemplazo se manejan de forma diferente. Las diferencias también surgen de si un estudio dimensiona solo los productos de acoplamiento, o incorpora piezas de transmisión de potencia adyacentes, y de si la ventana temporal corresponde a un año de repunte industrial o a un ciclo más suave.
Las comprobaciones de dirección de importación-exportación y las señales de reemplazo vinculadas a la base instalada son la evidencia utilizada para mantener el valor de 2026 de Mordor Intelligence vinculado exclusivamente a los ingresos de acoplamientos, lo que evita incorporar rodamientos, cajas de engranajes y contenido más amplio de trenes de transmisión. La dispersión en otras cifras generalmente refleja definiciones más amplias, una escalada más rápida del PVP promedio en los pronósticos y ciclos de actualización menos frecuentes que pueden pasar por alto cambios recientes en el gasto de capital y mantenimiento industrial.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 0,40 mil millones (2026) | |
| Editor de Datos Globales A | USD 4,20 mil millones (2024) | Esta cifra parece utilizar un límite de producto más amplio que puede combinar los acoplamientos industriales con componentes generales de transmisión de potencia, y también utiliza un año base anterior que puede desplazar el total debido al momento del ciclo. |
| Editor de Catálogo Global B | USD 21,19 mil millones (2024) | Esta estimación probablemente refleja una clasificación de ventas amplia para "acoplamiento industrial" que puede incluir múltiples categorías similares a acoplamientos y productos de tren de transmisión relacionados, y podría no eliminar la superposición de canales entre las vías OEM y de posventa. |
En conjunto, la tabla sugiere que el principal motor de la discrepancia es el control de la definición de mercado y cómo se tratan los componentes adyacentes en el total. Al mantener los insumos vinculados a la actividad observable de los equipos, un comportamiento de reemplazo realista y bandas de precios prácticas, el valor de mercado resultante permanece trazable a pasos repetibles año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de acoplamientos industriales para 2031?
Se prevé que el mercado alcance los 613,87 millones de USD en 2031 sobre la base de una CAGR del 9,11%.
¿Qué tipo de acoplamiento está creciendo más rápido hasta 2031?
Los acoplamientos magnéticos avanzan a una CAGR del 10,22% debido a su funcionamiento hermético y de cero fugas.
¿Por qué los materiales compuestos están ganando terreno en la construcción de acoplamientos?
Los cubos de materiales compuestos reducen el peso rotatorio en aproximadamente un 40%, mejorando la aceleración y la eficiencia energética en equipos aeroespaciales, de robótica y médicos.
¿Cómo está cambiando el mantenimiento predictivo la dinámica del mercado de posventa?
Los cubos con sensores integrados transmiten datos de par y vibración, lo que permite a las plataformas de IA programar los reemplazos antes del fallo, lo que está impulsando los ingresos del mercado de posventa a una CAGR del 9,54%.
¿Qué región ofrece el mayor potencial de crecimiento para los proveedores?
Oriente Medio, liderado por megaproyectos como NEOM y grandes expansiones de GNL, se espera que crezca aproximadamente a una CAGR del 10,17% hasta 2031.
¿Qué estrategia competitiva están adoptando los principales proveedores para diferenciarse?
Los principales actores integran sensores IoT en los acoplamientos y monetizan las suscripciones de análisis de datos, asegurando márgenes más altos que las ventas de hardware por sí solas.
Última actualización de la página el:



