
インドネシア電子商取引市場規模とシェア
Mordor Intelligenceによるインドネシア電子商取引市場分析
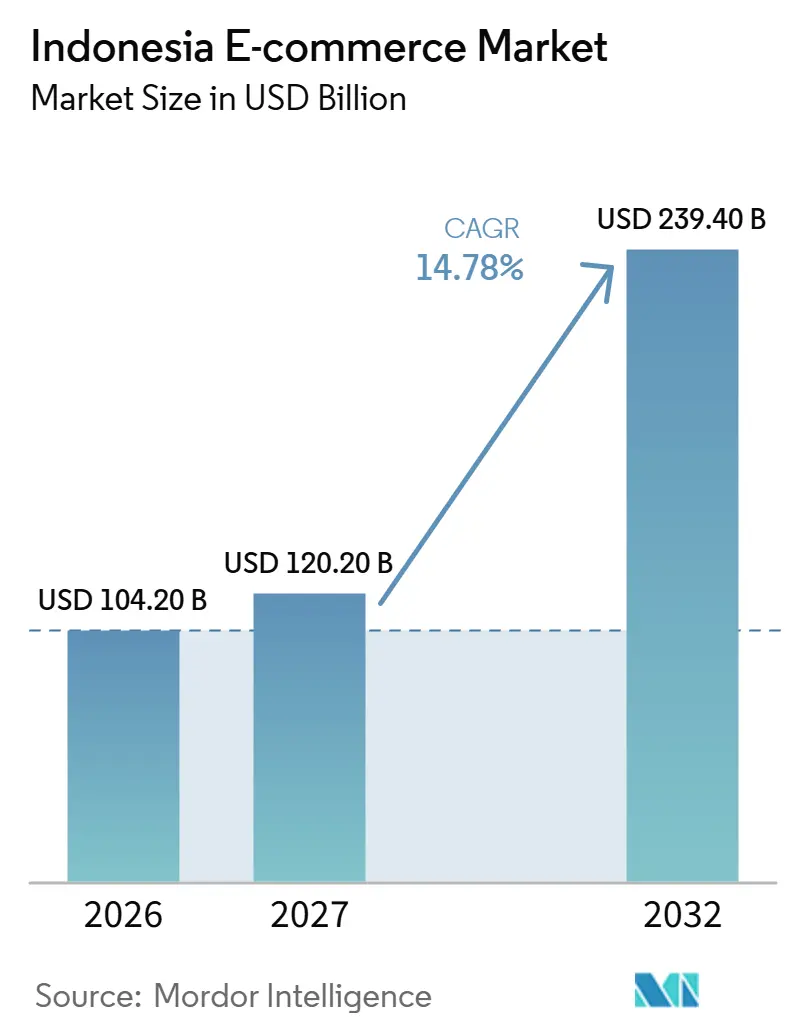
インドネシア Eコマース市場規模は、2026年の1,042億米ドルから2027年には1,202億米ドルに増加し、2032年までに2,394億米ドルに達すると予想されており、2027年〜2032年にCAGR 14.78%で成長します。
ライブショッピングとPayLaterチェックアウトは、インドネシアのオンライン購買者にサービスを提供する販売者にとって、商品プレゼンテーションと購買能力を結びつけます。地域フルフィルメントノードは、販売者の既存の発送拠点を超えて顧客にリーチするための運営上の経路を追加します。プラットフォームは、ローカル商品チャネル、クリエイターパートナーシップ、および発見から注文実行までを拡張するマネージドサービスを通じて、そのオファーを強化します。しかし、ジャカルタの交通規制は、販売者が需要を獲得した後に流通コストを引き上げる可能性があります。代金引換(COD)の受け渡し失敗は、そのコストに返品処理を加えるため、ライブショッピングとPayLaterキャンペーンは注文が配送を乗り越えた場合にのみ効果を発揮します。
主要レポートのポイント
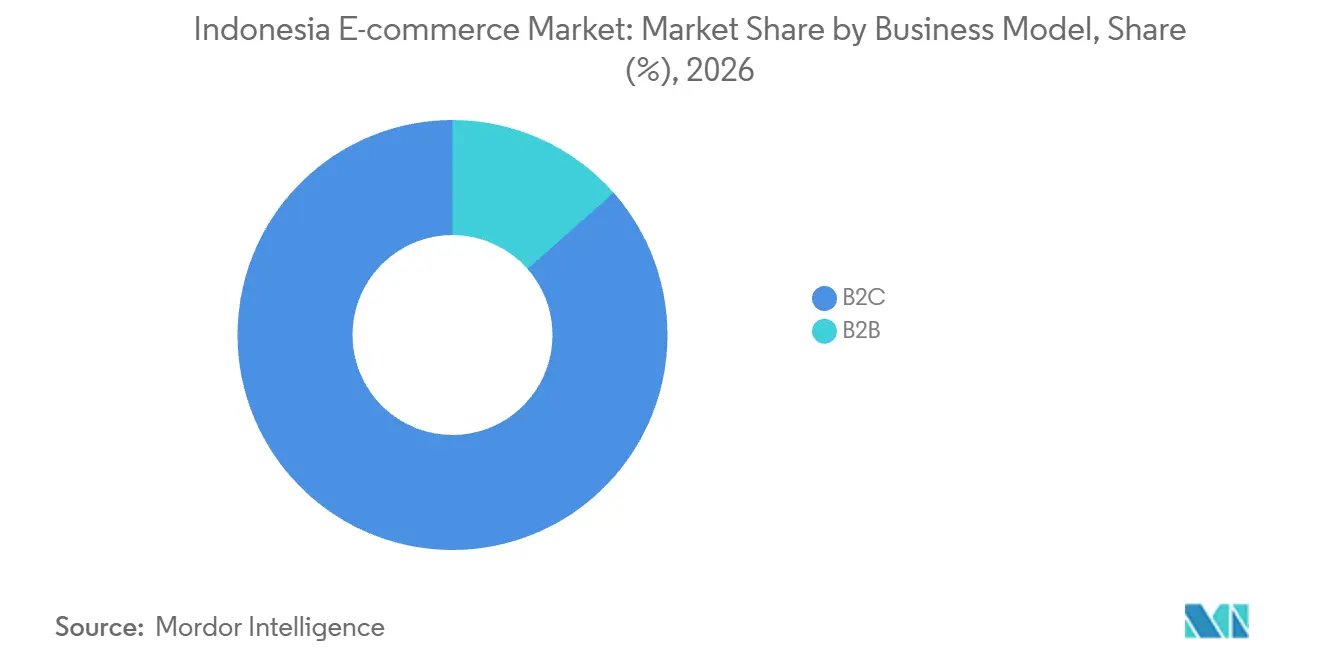
- ビジネスモデル別では、B2Cが2026年のインドネシア Eコマース市場規模の86.51%のシェアを占め、B2Bは2027年〜2032年にCAGR 18.2%で最も速く成長するセグメントと予測されています。
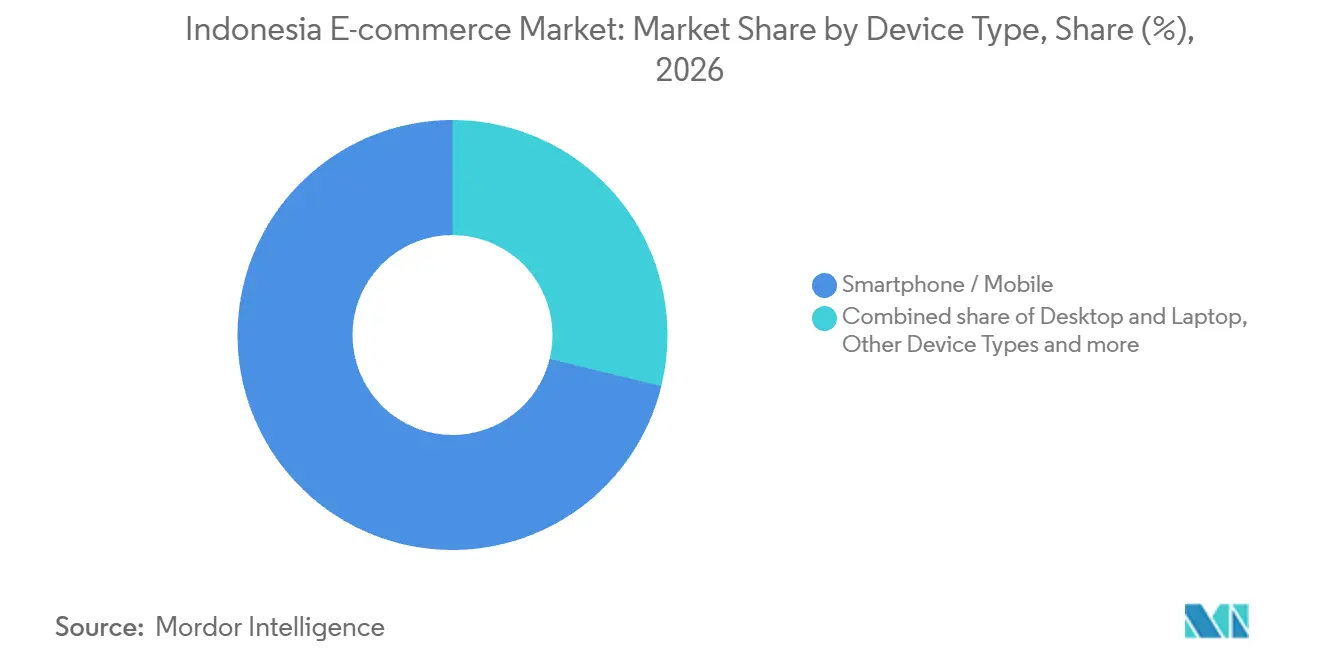
- スマートフォン/モバイルコマースは、2026年のインドネシア Eコマース市場シェアの71.17%でデバイスタイプをリードし、2027年〜2032年にCAGR 17.85%で最も速く成長すると予測されています。
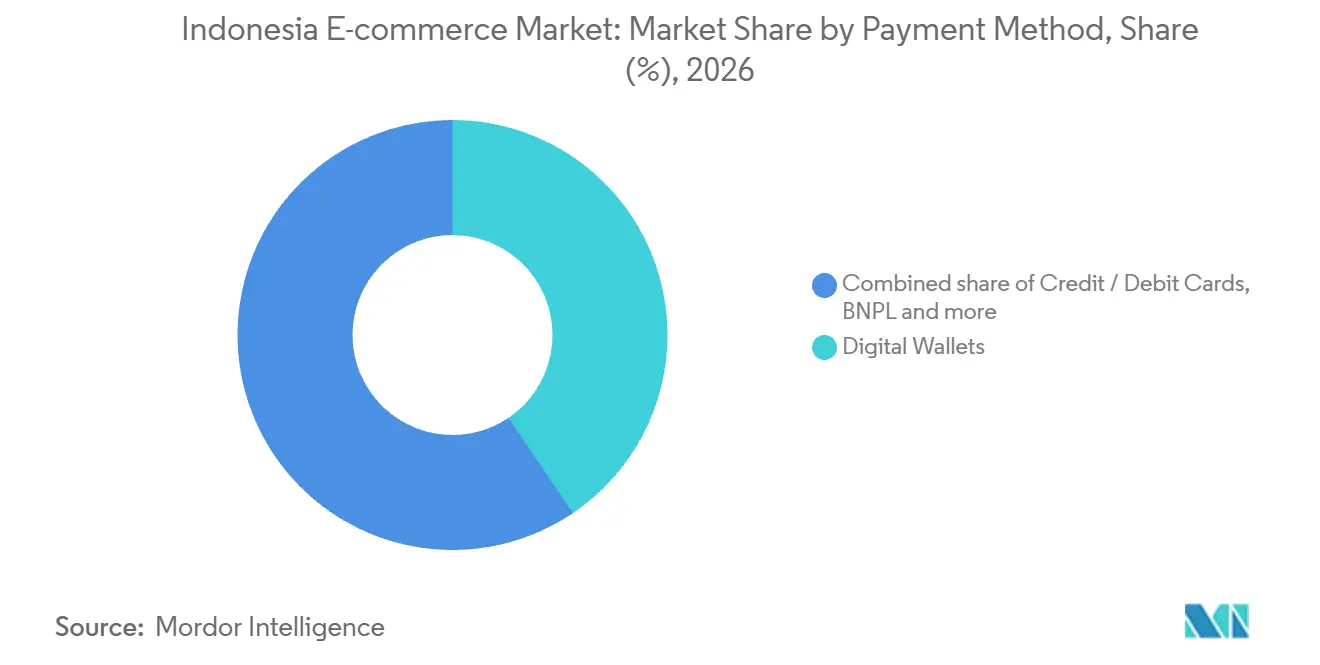
- 決済方法の中では、デジタルウォレットが2026年のEコマース決済金額の40.54%でリードし、BNPLは2027年〜2032年にCAGR 26.4%で最も速く成長すると予測されています。
- B2C製品カテゴリーでは、コンシューマーエレクトロニクスが2026年のB2C Eコマース金額の24.06%を占め、食品・飲料セグメントは2027年〜2032年にCAGR 20.9%で最も速く成長すると予測されています。
- 地理的な状況では、ジャワ島が注文の大部分を占め、上位のオンライン購買者エリアおよびオンライン販売者エリアの集中地域となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| モバイルアプリにおけるライブストリームショッピング採用の急増 | +5.5% | 大ジャカルタおよびジャワ島の他の地域 | 短期(2年以内) |
| 物流マイクロハブを通じた第2・第3層都市の急速なデジタル化 | +4.5% | パレンバンおよび近隣の南スマトラ地域 | 中期(2〜4年) |
| フィンテック主導のチェックアウト(「PayLater」)による平均注文金額の向上 | +3.6% | 全国 | 短期(2年以内) |
| 政府の「メイキング・インドネシア4.0」中小企業オンボーディングプログラム | +1.3% | 全国 | 中期(2〜4年) |
| シンガポールおよび中国のゲートウェイを通じたクロスボーダー販売者参加の増加 | +1.1% | 全国 | 中期(2〜4年) |
| WhatsAppおよびInstagram APIとのソーシャルコマース統合 | +0.8% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
モバイルアプリにおけるライブストリームショッピング採用の急増
ライブショッピングは、実証された利用実績と顧客の購買決定における役割を持つチャネルを販売に提供します。Jakpatの2025年11月〜12月の調査では、ライブショッピングで購入したことがあるインドネシア人回答者776人のうち76%が、Shopee Liveを利用したと回答しました。販売者にとって、そのオーディエンスは、すでにそのフォーマットを通じた購入に慣れている消費者へのルートを提供します。Shopeeライブストリーミングを利用したBarenblissの顧客105人を対象とした2025年の目的的研究では、ライブストリームコマースと購買決定の間に有意な関係が報告されました。したがって、ビューティーブランドは、サポートしたい商品の選択を中心にライブプレゼンテーションを組織化し、オーディエンスへのアクセスと特定のマーチャンダイジングタスクを結びつけることができます。
物流マイクロハブを通じた第2・第3層都市の急速なデジタル化
地域フルフィルメント能力は、オンライン販売者が既存の発送拠点を超えて購買者にサービスを提供するための実用的なルートを提供します。PowerCommerce.Asiaは、創業者兼グループCEOによると、南スマトラおよび近隣地域をカバーするため、2025年10月にパレンバンにマルチフルフィルメントハブを開設しました。商業的な意義は、ストアフロントのデジタルリーチのみを拡張するのではなく、販売者がフルフィルメントを組織化できる地域拠点を追加することにあります。そのサービスエリアをターゲットとする販売者にとって、ローカルフルフィルメントオプションは、流通の手配を意図する顧客の地理により近づけることができます。これは、ノードに割り当てられた注文の経済性に依存するものの、より広いオンラインオファーを運営上実現可能にすることで需要を支援できます。このハブは、2025年10月の10.10ショッピングイベント中に開設され、その販売機会に向けて新しいフルフィルメントオプションが整備されました。
フィンテック主導のチェックアウト(「ペイレイター」)による平均注文額の向上
PayLaterは、チェックアウトを即時の全額支払いから切り離すことで、顧客が完了できる購入を拡大できます。インドネシア金融サービス庁(OJK)は、2026年8月にインドネシアで3,400万件の銀行系後払い(BNPL)口座を報告しました。銀行系BNPLファイナンシングの残高は同月に前年比29.10%増加しましたが、7月の31.22%から成長は鈍化しました。オンラインチェックアウトでは、ShopeePay を利用することで、顧客は販売者のページでSPayLaterを選択し、アプリまたはウェブの決済フローを通じて続行できます。銀行系BNPLの基盤は後払いクレジットの規模を示し、ShopeePay のフローは販売者ページがチェックアウト時にPayLaterをどのように提示するかを示しているため、より高い購入金額は顧客がそのオプションを選択することに依存します。より高い注文金額の機会は、顧客が追加支出のために十分な承認済み借入能力を持つことに依存しており、決済ステップで利用可能なクレジットが関連する需要メカニズムとなります。
政府の「メイキング・インドネシア4.0」中小企業オンボーディングプログラム
政府のオンボーディング支援は、中小製造業者を効果的なオンライン販売者に変えるために必要なスキルに対応しています。インドネシア工業省は、e-Smart、デジタルリテラシー、およびメイキング・インドネシア4.0プログラムを合わせて、2026年第3四半期までに目標364社に対して376社の中小工業企業に達したと報告しました。[1] 2026年4月1日にバリ州バドゥンで開催されたワークショップでは、デジタルマーケティング、商品写真撮影、マーケットプレイスマーケティングの指導を通じて80名の地元参加者にサービスを提供しました。これらの活動は、政策支援をオンライン購入のための商品プレゼンテーションという実践的なタスクに結びつけます。マーケットプレイスにとって、このトレーニングリーチを需要に転換するには、製造業者がデジタルマーケティング、商品写真撮影、マーケットプレイスマーケティングのスキルを、購買者が注文できるアクティブな商品オファーに変える必要があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ジャカルタの交通規制によるフルフィルメントコストの上昇 | -0.9% | ジャカルタの指定道路 | 短期(2年以内) |
| 返品率を高める継続的な代金引換リスク | -0.6% | 東バンドゥンの宅配サービスエリア | 短期(2年以内) |
| クラウドホスティング費用を引き上げるデータローカライゼーション規制 | -0.3% | 全国 | 中期(2〜4年) |
| ラストマイル冷蔵チェーン物流における人材不足 | -0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ジャカルタの交通規制によるフルフィルメントコストの上昇
道路アクセスの制限により、車両の適格性がジャカルタの流通業務におけるコスト変数となっています。奇偶制限は、国民の祝日を除く平日の午前6時〜10時および午後4時〜9時に指定道路に適用されます。オートバイ、電気自動車、およびその他の指定カテゴリーは免除されており、これにより対象車両とルートへの負担が集中します。ボゴール農業大学(IPB)の研究者が2022年に発表した研究では、車両ナンバープレートが許可された奇偶に一致しない場合、顧客ルートが長くなることで宅配会社の流通コストが高くなることが示されました。Eコマースのフルフィルメントにおいては、免除車両が最終顧客区間を担当する場合でも、そのメカニズムにより配送ネットワークへの供給に必要なリソースが増加する可能性があります。影響を受ける流通車両を使用するオペレーターは、より長いルートと制限された発送時間帯の間で選択肢が狭まり、経済的なサービスの柔軟性が制限されます。
返品率を高める継続的な代金引換リスク
代金引換の受け渡し失敗は、すでに実施された流通作業と別の荷物移動の手配を宅配業者に残します。ある研究では、2025年11月〜12月に東バンドゥンの1支店から60日分の日次観測データを使用しており、取引の約90%がCODでした。そのモデルでは、返品率が出荷量よりも推定運営コストへの影響が大きかったです。著者らは、回収されない流通コスト、輸送中の保管、および荷物を発送元に返送する宅配業者の往復を負担の構成要素として説明しました。同様にCODが多い注文フローにサービスを提供するオペレーターにとって、追加の出荷量は、受け渡し失敗が同じ配送リソースを再び消費する場合、より弱い経済性と共存する可能性があります。その結果生じる制約は、顧客への到達を超えたサービスコストであり、成功したビジネスから回収されるべき出荷努力と逆方向の処理の両方を残します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
直接小売規模と変動するビジネス注文B2Cは2026年のインドネシア Eコマース市場規模の86.51%のシェアを占めました。Blibliは、2026年第2四半期のオンライン自社B2C小売セグメントにおける支払済みおよび配送済み購入金額が前年比47%成長したと報告しました。[2] このセグメントはカテゴリー全体にわたる自社商品とサービスを網羅しており、それらの完了した取引の中心に小売業者自身のオファーを置いています。その指標は支払済みおよび配送済みの購入をカウントするため、成長は履行済み注文に関するものであり、自社小売業者の販売機会を自社オファーの配送完了に結びつけています。
B2Bは2027年〜2032年にCAGR 18.2%で最も速く成長するセグメントと予測されています。PT MONOTARO INDONESIAは、2025年に現地通貨ベースで前年比16.9%の売上成長を報告しました。[3] しかし、売上は計画を下回り、同社はこれを高額注文の減少とラマダン前後の政府奨励休日の増加に起因するとしました。B2Bプラットフォームにとって、売上が成長したにもかかわらず、高額注文の減少と休日の増加の後に計画を下回った年は、結果が大口購入のタイミングと営業日数に依存することを示しています。
注記: 全セグメントのシェアはレポート購入時に入手可能
デバイスタイプ別:
モバイルコマースが規模とインターフェース制御を結びつけるスマートフォン/モバイルコマースは2026年のEコマース総額の71.17%を占め、2027年〜2032年にCAGR 17.85%で成長すると予測されており、モバイルが最大かつ最も速く成長するセグメントとなっています。スマートフォンでのチェックアウト障害は、販売者が他のデバイスを通じて注文を受け付けられる場合でも、業界の取引金額の大部分を担うチャネルへのアクセスをリスクにさらします。その障害に直面している販売者にとって、既存の支出プールがすでにスマートフォンに集中しているため、デバイスカバレッジの拡大よりもモバイル注文完了の回復が優先されます。
自社アプリとマーケットプレイスフローのどちらかを選択する販売者は、モバイル購買ジャーニーを誰がコントロールするかを決定します。PT Fast Food Indonesia Tbkは、アグリゲーターとKFCku Appsを通じた売上が2025年に合わせて25%成長したと報告しました。これらの合算チャネルを通じた取引は2025年に27%増加しました。自社アプリはナビゲーションとチェックアウトデザインを販売者のサービスオファー内に置く一方、アグリゲーターはそのプラットフォームのフローとの統合を必要とします。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
決済方法別:
ウォレットのリーチと後払い決済が異なるニーズに対応デジタルウォレットは2026年のインドネシア Eコマース市場シェアの40.54%を占めました。Jakpatの2026年8月の調査では、調査対象のインドネシアのEウォレットユーザーの68%が、オンラインショッピングの支払いにウォレットを使用していると回答しました。ウォレットチェックアウトを提供する販売者は、すでにオンライン購入にその決済方法を使用している購買者にサービスを提供できます。Jakpatの2025年11月の調査では、17〜55歳のインドネシアのEウォレットユーザー1,945人のうち72%がDANAを使用していると回答しました。統合を選択する販売者にとって、ウォレットブランドのリーチとオンラインショッピングへの利用は別々の考慮事項であるため、広く使用されているブランドを受け入れることはチェックアウト決定の一部にしか対応しません。
BNPLは2027年〜2032年にCAGR 26.4%で最も速く成長するセグメントと予測されています。Kredivoは、2026年のラマダンとレバランにおけるPayLaterビジネス全体の取引量が前年同期比27%増加したと報告しました。その取引フローは、販売者とファイナンシングプロバイダーに購買活動のタイミングを中心にサービスを組織化する具体的な購買期間を提供し、後払い決済を購買活動のタイミングと結びつけます。同期間比較でPayLater取引金額は26%増加したため、季節的な利益は購入件数と金額の両方に現れました。
注記: 全セグメントのシェアはレポート購入時に入手可能
B2C製品カテゴリー別:
エレクトロニクスの金額と食品需要が異なるオファーを支持コンシューマーエレクトロニクスは2026年のB2C Eコマース金額の24.06%を占め、最大の製品セグメントとなっています。インドネシアインターネットサービスプロバイダー協会(APJII)の2026年2月〜3月の38州にわたる13歳以上の8,700人を対象とした調査では、7.4%がエレクトロニクスおよびガジェットのオンライン取引を報告しました。金額ベースのリードと調査の購買者参加は、カテゴリーの商業的機会の別々の側面を示しています。
食品・飲料カテゴリーは2027年〜2032年にCAGR 20.9%で最も速く成長するセグメントと予測されています。インドネシア貿易省は、2025年12月10日〜16日に開催された国民的オンラインショッピングイベントであるハルボルナスにおいて、地元の食品・飲料製品を最も求められた地元製品カテゴリーの上位3つの中に挙げました。2026年2月〜3月のAPJII調査では、回答者の12.7%が食品・飲料のオンライン取引を報告しました。地元食品販売者にとって、2025年の結果は、その地元製品購買機会の中でカテゴリーへの需要が実証されたため、12月のショッピングイベントにオファーのタイミングを合わせることを支持します。
地理的分析
ジャワ島 Eコマース市場
ジャワ島が注文の大部分を占めています。2025年には、オンライン販売者率が最も高いインドネシアの10の県または市すべてがジャワ島にあり、オンライン購買者率が最も高い10地域のうち9地域もジャワ島にありました。ブカシ市だけで2025年に110万人のオンライン購買者がおり、島内に相当規模の消費者基盤を提供しています。プラットフォームにとって、ジャワ島の販売者密集都市部での販売者獲得と、ブカシのような人口を対象とした購買者キャンペーンを組み合わせることで、複数の確立されたセンターにわたってマーケットプレイスの両側を発展さることができます。
カリマンタンとスラウェシは、オンライン取引のいくつかの部分を処理するサービスノードを中心に組織化された地域拡大を示しています。SPXエクスプレスは2025年4月に全国で300以上のサービスポイントを開設し、これらの地域の拠点も含まれています。カリマンタンの追加拠点にはベラウのテルク・バユルハブとカプアス・フルのブヌット・フルハブが含まれ、スラウェシの追加拠点にはマナドのマパンゲットハブが含まれました。サービスネットワークは公式アウトレットと個人エージェントを組み合わせ、荷物の持ち込み、自己集荷、返品などの機能を備えていました。販売者にとって、そのようなノードは地域リーチを出荷注文と逆方向の処理の両方に関連させ、サービスオファーが顧客の住所への配送以上を包含できるようにします。
パプアとマルクでは、複数のマーケットプレイスに配送を行う郵便事業者においてマーケットプレイスの荷物量が増加しています。PT Pos Indonesiaは、パプア・マルクにおけるマーケットプレイス出荷が2026年上半期に2025年上半期比で178%増加したと報告しました。2026年8月、同社はShopeeおよびTokopediaと協力して同地域のマーケットプレイス顧客注文を配送していると述べました。その取り決めは複数のマーケットプレイスの顧客を1つの配送プロバイダーに結びつけ、オペレーターに別々の小売プラットフォームによって集約された需要にサービスを提供するルートを提供します。
規制の枠組みと見通し
この比較は、オンライン販売チャネルに参入する国内の零細・小規模販売者の観点から選択された管轄区域を検討します。国家要件はプラットフォーム参加を規定し、ジャカルタの欄は州のEオーダー公共調達チャネルに焦点を当てています。2026年貿易省規制19号(Permendag 19/2026)は2026年6月8日に発効し、少なくともビジネス識別番号(NIB)の形式でのビジネス許可を義務付けています。既存のプラットフォーム販売者には18ヶ月、新規販売者には6ヶ月の適応期間が与えられており、プラットフォームは必要な許可を欠く登録を拒否しなければなりません。
規制表
| 決定要因 | インドネシア | ジャカルタ |
|---|---|---|
| 主要機関 | 貿易省および税務総局 | 公共購買者としてのジャカルタ州政府 |
| 主要な手段または方向性 | Permendag 19/2026の販売者ライセンスおよびPMK 37/2025のマーケットプレイス税徴収 | Eオーダーを通じた零細・小規模企業のEパーチェシングに関する知事指示1/2023 |
| 商業的効果 | 許可審査および指定マーケットプレイスを通じた適格国内販売者の所得税徴収 | オンラインチャネルを通じた州公共調達へのアクセス |
| 現在の政策魅力度 | 中 | 高 |
| 政策魅力度の将来の方向性 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||
インドネシアの「中」評価は、2026年10月1日に4つの指定プラットフォームを通じて実施が開始された販売者ライセンスとマーケットプレイス税徴収の行政作業を反映しています。「強化」は、2026年6月8日から起算した6ヶ月および18ヶ月のライセンス移行の完了予定に続くものであり、プラットフォームアクセスにおける許可の準備がますます重要になります。ジャカルタの「高」評価は、地元の零細・小規模企業の公共調達へのアクセスを支援するためのEオーダーの州政府による利用を反映しています。「変化なし」は、引き続き有効であり州の確立された調達アクセス政策を支援する知事指示1/2023の下での確立されチャネルの継続的な商業的役割を反映しています。
バリューチェーンの段階
この比較は、マーケットプレイス運営から決済統合、フルフィルメント、荷物配送までのオンライン取引を追跡します。各段階は異なるサービスから価値を獲得するため、請求ポイントはプロバイダーのオファーの幅と同様に重要です。Shopeeのインドネシア規約は、別途合意がない限り、2025年7月20日から注文処理手数料を導入し、適格販売者への特定の免除を規定しました。したがって、注文の実行はトランザクションが作業を生み出す最初のポイントにすぎないため、販売者は合算されたサービスコストの決定に直面します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| マーケットプレイス注文処理 | PT Shopee International IndonesiaおよびTokopediaなどのマーケットプレイスオペレーター | Shopeeの販売者注文処理手数料(合意および適格免除の対象) | 処理手数料の余地がほとんどない金額の注文への対応 | 完了注文の経済性にサービス範囲を合わせる |
| オンライン決済統合 | Xenditなどの決済統合プロバイダー | 決済統合サービス収入 | 販売者ストアフロントを決済処理に接続すること | サポートされているWooCommerceまたはShopifyプラグインを使用する |
| 倉庫保管および注文フルフィルメント | Dikelola ShopeeなどのマネージドフルフィルメントプロバイダーおよびJNEロジスティクスなどのサードパーティ物流プロバイダー | Dikelola Shopeeでの梱包および保管料金 | Shopeeの保管は2026年3月のスケジュールに基づき最初の60日後に有料となる | 予想される倉庫滞留時間に合わせて在庫補充を調整する |
| 荷物配送 | SPXエクスプレスおよびJ&Tエクスプレスなどの宅配オペレーター | 配送サービス収入 | 倉庫からの出荷と最終配送の調整 | 必要な配送サービスを提供するオペレーター間で出荷を割り当てる |
| 情報源: Mordor Intelligence | ||||
フルフィルメントは、完了した注文に対するマーケットプレイス手数料と並んで、時間依存の収益機会を追加します。Dikelola Shopeeの2026年3月のスケジュールでは、最初の60日間は無料保管が提供され、パッケージサイズと月次SKU売上によって差別化された梱包料金、および適格国内販売者向けの割引スケジュールが設けられました。その構造は、販売者が配送サービスを比較する前でも、倉庫滞留時間を商業的に重要なものにします。60日を超えて保管された在庫については、保管料が適用される処理および梱包料金に加算されるため、配送価格が低いだけでは在庫回転の遅さによるコストを除去できません。
競争環境
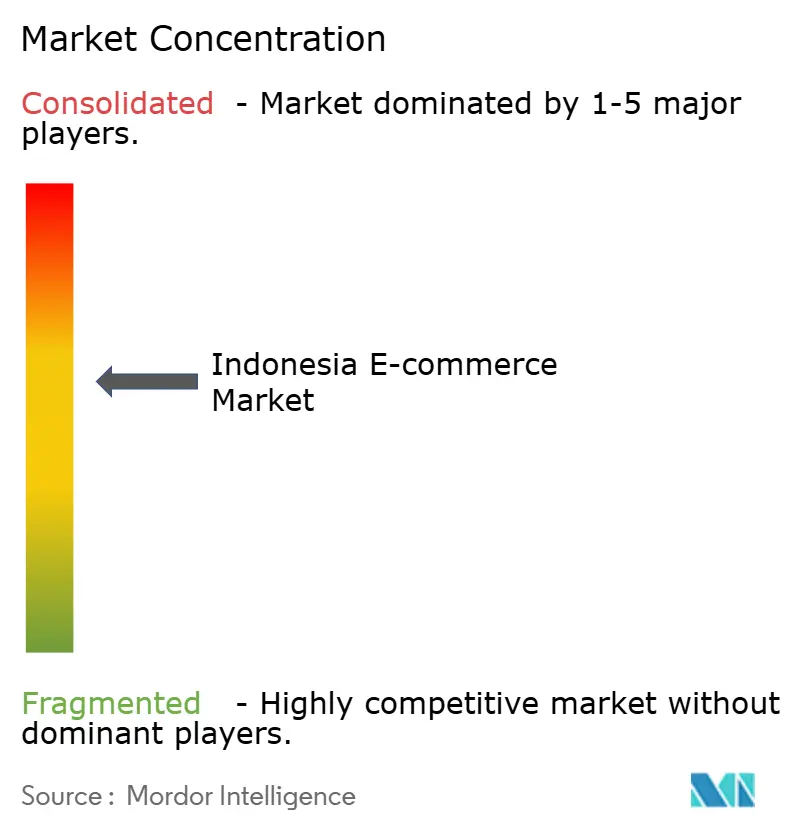
競争はプラットフォームエコシステムを中心に適度に集中しており、デジタル製品、自社小売、およびサービス関係がコマース収益への異なるルートを生み出しています。2025年末時点で、PT Bukalapak.com Tbkは物理的商品をバーチャル製品、デジタルサービス、およびItemkuゲーミングに移行しつつあり、Blibli(PT Global Digital Niaga Tbk)は自社B2Cオンライン小売を運営しています。2024年1月31日、PT GoTo Gojek Tokopedia TbkとTikTokは、TikTokが支配的持分を保有する共同所有のPT Tokopediaの下でTokopediaとTikTok Shop Indonesiaを統合しました。GoToは2025年にPT Tokopediaから820億インドネシアルピア(5,002万米ドル)のEコマースサービス手数料を受け取りました。したがって、GoToの手数料収入はTikTokが支配的持分を保有するマーケットプレイスから得られており、BukalapakとBlibliは自社で運営するプラットフォームから収益を得ています。
Sea Ltd(PT Shopee International Indonesia)は、Pilih Lokalチャネルでの地元製品の売上が2025年に55%成長したと報告しました。Lazada(Alibaba Group Holding Limited)は2026年7月にMetaのFacebook Affiliate Partnershipsプログラムに参加し、インドネシアおよび他の5つの東南アジア市場のクリエイターが商品にタグを付け、完了した購入に対してコミッションを得ることを可能にしました。これらのアプローチは、販売者に発見への異なるルートを提供し、地元製品のポジショニングを確立されたマーケットプレイスチャネルと結びつけるか、クリエイター流通を完了した購入に結びつけます。これらのプラットフォームを検討する販売者は、地元の出所がPilih Lokalのオファーを定義し、完了したクリエイター主導の購入がLazadaのアフィリエイトルートがコミッションを生み出すかどうかを決定するという、異なる商業的テストに直面します。
規制条件はまた、統合されたプラットフォームが商品発見から決済・配送までの経路をどの程度緊密にバンドルできるかを形成します。2025年6月17日、インドネシア競争委員会(KPPU)はTikTok NusantaraによるPT Tokopediaの買収を条件付きで承認し、略奪的価格設定、自己優遇、および販売者アクセスへの特定の制限を禁止しました。条件はまた、決済と物流の選択肢がプロモーションや割引に紐付けまたはバンドルされることなく利用可能であることを要求しました。KPPUは監督が2027年6月17日まで続くと述べ、この統合を定義された行動の枠組みの下に置きました。独立した決済・配送プロバイダーにとって、マーケットプレイスのプロモーションが特定の決済または物流の選択に紐付けられないため、条件はTokopediaおよびTikTok Shopの販売者にサービスを提供するルートを保持します。
インドネシア Eコマース産業リーダー
-
PT Bukalapak.com Tbk
-
Blibli (PT Global Digital Niaga Tbk)
-
PT GoTo Gojek Tokopedia Tbk
-
Sea Ltd (PT Shopee International Indonesia)
-
Lazada (Alibaba Group Holding Limited)
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア Eコマース市場 このレポートでカバーされる企業
- Sea Ltd (PT Shopee International Indonesia)
- PT GoTo Gojek Tokopedia Tbk
- Lazada (Alibaba Group Holding Limited)
- PT Bukalapak.com Tbk
- Blibli (PT Global Digital Niaga Tbk)
- PT Bhinneka Mentaridimensi
- PT Silicon Media Indonesia
- PT Raksasa Laju Lintang
- PT Metrotech Jaya Komunika
- Global Fashion Group
- TikTok Pte Ltd
- PT Warung Pintar Sekali
- Amazon.com Services LLC
- PT Lion Parcel
- PT Matahari Putra Prima Tbk
市場参加者にとっての主要な機会
この比較は、インドネシアの地元製品販売者がマーケットプレイスの可視性を実行可能な販売活動に変えるための機会を検討します。2026年8月と9月に開始された貿易省のイニシアチブは、選択されたPilihan Busan製品の専用ストアフロントと販売者支援サービスを組み合わせました。広告機能の現在のユーザー、元ユーザー、および非ユーザーを含む主要なインドネシアのマーケットプレイスの10人の販売者へのインタビューでは、パフォーマンス、コスト正当化、および高度な知識に関する懸念が採用の制約として特定されました。これらの知見は、広範な露出の約束よりも、定義された商業的タスクへの的を絞った支援を支持します。
市場機会表
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨されるアプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 厳選された地元製品の発見 | 選択された製品のPilihan Busan専用ストアフロントとプロモーション支援が2026年9月に開始 | 適格な厳選地元製品の販売者 | 一貫した商品オファーを準備し、露出と完了した注文を区別する | プロモーションのコストを商業的に正当化すること | 適格なUMKM販売者、TokopediaおよびTikTok Shop |
| 支援付きマーケットプレイス広告 | 2026年8月の地元製品プログラムがデジタルスキルトレーニングとプロモーション支援を提供 | マーケットプレイス広告を検討している地元製品販売者 | 高度なキャンペーン指導と測定可能な支出試験を組み合わせる | インタビューした販売者の間での高度な知識とパフォーマンスに関する懸念 | 地元製品販売者およびShopee Indonesia |
| マネージドフルフィルメントと連携したプロモーション | 地元製品プログラムにはDikelola Shopeeを通じた運営支援が含まれる | プロモーションされた注文フローを準備している地元製品販売者 | プロモーション計画を定義された注文処理サービスと結びつける | プロモーションが生み出そうとする需要に合わせた注文実行の調整 | 適格な地元製品販売者およびShopee Indonesia |
| 情報源: Mordor Intelligence | |||||
厳選された配置とマネージドサポートは販売の異なるポイントに対応しており、その商業的役割は補完的です。インタビューした販売者のコスト正当化に関する懸念は、広告パフォーマンスとサービス範囲を明確に説明する根拠を強化します。中心的な機会は、商品発見と説明責任のある注文実行を結びつける支援であり、販売者がマーケットプレイスの露出に伴う運営上の価値を評価できるようにします。
最近の産業開発事情 インドネシア Eコマース市場
- 2026年10月:適格国内販売者のマーケットプレイス収益に対する第22条所得税徴収が、PT Shopee International Indonesia、PT Global Digital Niaga Tbk、PT Tokopedia、およびPT Ecart Webportal Indonesiaを通じて10月1日に開始されました。
- 2026年9月:外国プロバイダーが提供する特定のデジタル商品およびサービスに対するインドネシアの付加価値税(VAT)の枠組みが9月25日に発効しました。指定された銀行または非銀行決済ファシリテーターがVATを徴収します。既存の電子取引(PMSE)システムの下ですでにVATが課された取引には再度課税されません。
- 2026年7月:LazadaがMetaのFacebook Affiliate Partnershipsプログラムに参加し、インドネシアおよび他の5つの東南アジア市場のクリエイターがLazada製品にタグを付け、完了した購入に対してコミッションを得ることが可能になりました。
インドネシア Eコマース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシア Eコマース市場は、企業と消費者間または企業間でオンラインで注文された商品およびサービスの年間総額を測定します。インドネシアで購入された取引を対象とし、金額はビジネスモデル、使用デバイス、決済方法、およびB2C製品カテゴリーによって分類されます。
対象外:オフライン小売および卸売販売、マーケットプレイスコミッションおよび決済処理手数料、デバイスおよび決済製品の販売、ならびにインドネシア国外で行われたEコマース購入は除外されます。
セグメンテーションの概要
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ別
- スマートフォン/モバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- 支払い方法別
- クレジット/デビットカード
- デジタルウォレット
- BNPL
- その他の支払い方法
- B2C製品カテゴリー別
- ビューティー・パーソナルケア
- 民生用電子機器
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- 玩具、DIY、メディア
- その他の製品カテゴリー
データソース、市場規模測定、および検証
デスクリサーチ
二次調査は、オンライン取引収益の定義と推定のためのインドネシア統計局のEコマース調査メタデータ、決済およびデジタルコマース指標のためのインドネシア銀行の経済報告書、キャンペーン活動と取引目標のための通信デジタル省のハルボルナスリリースなどのソースを活用しています。米国国際貿易局のインドネシアガイドは、ビジネス環境と構造的制約の枠組み設定に役立ちます。
企業の提出書類と投資家向け資料は、報告されたマーケットプレイス活動、注文成長、取引指標、およびサービス変更を追加できる一方、信頼できるインドネシアのビジネス報道は日付のある動向と市場シグナルをクロスチェックできます。アナリストは各ソースの指標、期間、および対象範囲を定義されたインドネシアの注文金額プールと比較します。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
構造化インタビューおよびターゲットサーベイには、インドネシアのマーケットプレイスオペレーター、オンライン小売業者および卸売業者、決済プロバイダー、フルフィルメントスペシャリスト、ならびにデジタルコマースまたはカテゴリー計画を担当するアナリストが関与する場合があります。回答者は二次指標の解釈を確認し、注文活動とカテゴリーミックスの変化を説明し、公開シリーズが異なる定義を使用している箇所のギャップを特定できます。アナリストはそれらの説明を公開データおよび企業開示と照合し、未解決のギャップを文書化し、指標が調整できない場合にのみ記載された仮定を適用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 機能/ユニットリーダー:35% | |
| 小規模プレーヤー:20% | マネージャー:45% |
市場規模測定と予測
モデルはインドネシアで購入された年間オンライン注文金額のトップダウン推定から始まり、B2CとB2Bを分離してから、結果の合計を公開ビジネスおよび取引指標と照合します。人口とインターネット普及率は潜在的な購買者基盤を示し、家計消費とカテゴリー支出は需要の説明に役立ち、オンライン販売者活動は供給参加を示し、デジタル決済および銀行指標は購入がオンラインチャネルに移行する動きを追跡するのに役立ちます。比較可能な観測値が存在する場合、多変量回帰はこれらの促進要因を過去の市場価値に関連付けることができ、構造的変化またはギャップにより単一の過去の関係が情報量に欠ける場合はシナリオ分析が使用されます。
セグメントシェアは、ビジネスモデル、デバイス、決済方法、およびB2C製品カテゴリーの利用可能な取引、サーベイ、企業、および貿易証拠から構築され、各年の市場価値に適用されます。選択的なボトムアップチェックは、サンプリングされた平均注文金額を注文活動と比較するか、公開報告されたチャネル指標を積み上げることができ、インタビューは変数と予測パスがインドネシアの運営条件を反映しているかどうかをテストします。ソースがセグメントを省略したり、総注文金額の代わりにビジネス収益を報告したりする場合、アナリストはそれを指標として保持し、支持可能な差異のみを橋渡しし、その数値を直接加算可能な市場合計として扱うのではなく仮定を記録します。
データ検証と更新サイクル
アナリストは、期間、通貨、および取引定義が一致していることを確認しながら、独立した公式指標、企業開示、決済活動、およびチャネル証拠に対して市場モデルを照合します。外れ値と予測の差異を調査し、ソースの改訂、対象範囲の変更、またはモデル入力に遡り、承認前に連続したアナリストレビューを完了します。重大な不一致は、利用可能な証拠が明確化できる場合に関連するインドネシアの回答者への的を絞った再連絡を引き起こし、年次更新、重要なイベント後の中間更新、および新鮮な納品前レビューにより推定を最新の状態に保ちます。
Mordor Intelligenceのインドネシア Eコマース市場規模と他の公開推定値との比較
公開推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。インドネシア Eコマース市場は、企業と消費者間または企業間でオンラインで注文された商品およびサービスの年間総額を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。人口とインターネット普及率は潜在的な購買者基盤を示し、家計消費とカテゴリー支出は需要の説明に役立ち、オンライン販売者活動は供給参加を示し、デジタル決済および銀行指標は購入がオンラインチャネルに移行する動きを追跡するのに役立ちます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,202億米ドル(2027年) | |
| グローバルコンサルタンシーA | 710億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年の値である1,202億米ドルを2年後に40.9%下回っています。ソースは2025年のGMV推定値を報告し、予測期間を通じた市場の継続的な成長を説明しているため、測定年が早いことが低い比較値に寄与しています。 |
| テクノロジーリサーチファームB | 466億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年の値である1,202億米ドルを2年後に61.2%下回っています。ソースは2025年の取引金額推定値を報告し、2029年まで更なる成長を予測しているため、測定年が早いことが低い比較値に寄与しています。 |
Mordor Intelligenceのアナリストは、期間、通貨、および取引定義が一致していることを確認しながら、独立した公式指標、企業開示、決済活動、およびチャネル証拠に対して市場モデルを照合します。
レポートで回答されている主要な質問
インドネシア Eコマース市場の規模と成長見通しは?
規模は2027年に1,202億米ドル、2032年までに2,394億米ドルに達すると予想されています。予測CAGRは2027年〜2032年で14.78%です。
インドネシアのオンライン小売需要を牽引しているものは何ですか?
ライブショッピング、PayLaterチェックアウト、および地域フルフィルメントが需要を支援しています。銀行系BNPLの口座数は2026年8月に3,400万件に達しました。
インドネシアのEコマースをリードするビジネスモデルはどれですか?
B2Cは2026年のEコマース総額の86.51%を占めました。B2Bは2027年〜2032年にCAGR 18.2%で最も速く成長すると予測されています。
インドネシアのオンラインコマースに参加している企業はどこですか?
PT Bukalapak.com Tbk、Blibli、PT GoTo Gojek Tokopedia Tbk、Sea LtdのShopee、およびLazadaが小売またはサービスモデルを通じて参加しています。
オンライン小売の宅配業者に影響する運営上の課題は何ですか?
東バンドゥンの1つの宅配業者支店を対象とした2025年の研究では、代金引換(COD)の返品に関連する運営コストの圧力(輸送中の保管や返送を含む)が特定されました。
インドネシアでオンラインコマースをリードしている地域はどこですか?
ジャワ島が注文の大部分を占めています。2025年には、オンライン販売者率が最も高い10地域すべてと、オンライン購買者率が最も高い10地域のうち9地域がジャワ島にありました。