
インドの電線・ケーブル市場規模とシェア
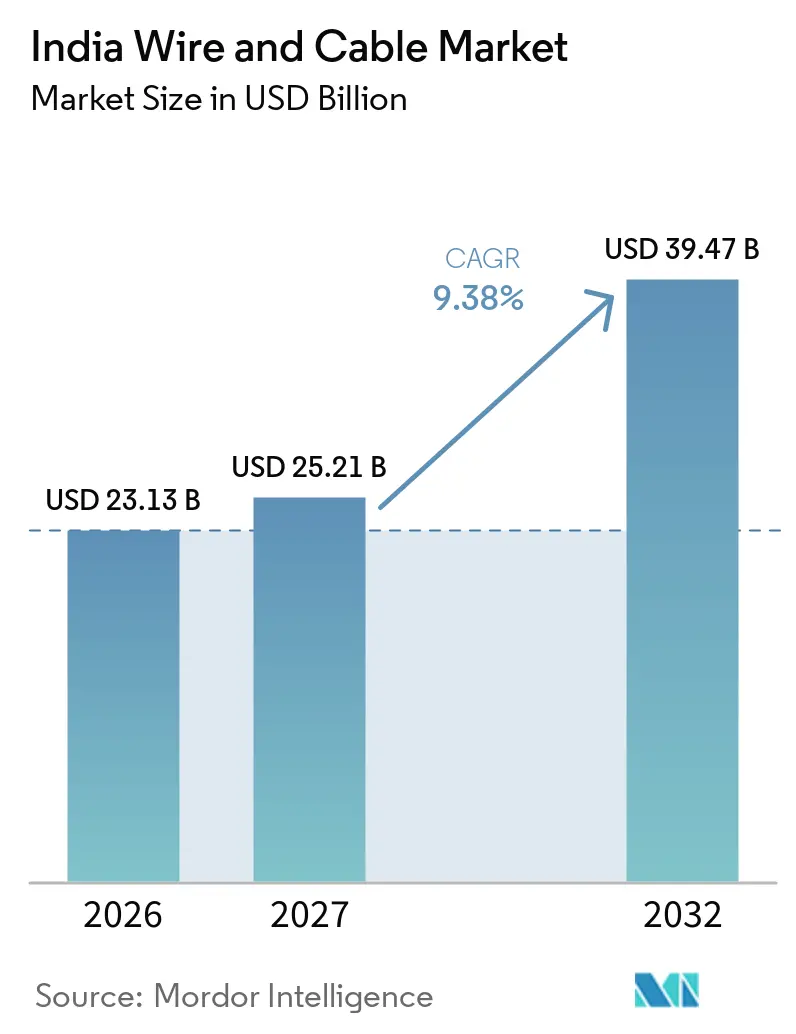
Mordor Intelligenceによるインドの電線・ケーブル市場分析
インドのワイヤー・ケーブル市場規模は、2025年の212億2,000万米ドルから2026年には231億3,000万米ドルに成長し、2026年から2031年にかけてCAGR 9.01%で2031年までに355億8,000万米ドルに達すると予測されています。
住宅需要、再生可能エネルギー目標、急速な通信インフラ整備が重なり合い、ケーブルメーカーへの大口注文が継続的に流入している。一方、BIS認証の義務化により、購買者は組織化されたサプライヤーへの移行を促されている。政府が掲げる2030年までに非化石燃料由来500GWを達成するという公約に連動した公益事業プロジェクトは、超高電圧(EHV)製品に対する複数年にわたる調達パイプラインを生み出している。同時に、5Gの光ファイバー化とデータセンターコリドーの拡大が、低損失光ファイバーケーブルのアドレサブル市場を広げている。新規の銅製錬所の参入と後方統合の動きが大手参入企業の原材料リスクを低減させており、既存企業は設備投資とブランド投資の加速を余儀なくされ、競争激化が進んでいる。
主要レポートのポイント
- ケーブルタイプ別では、住宅用電線が2025年のインドのワイヤー・ケーブル市場シェアの32.25%を占めてトップとなり、光ファイバーケーブルは2031年にかけてCAGR 12.38%で拡大する見込みです。
- 導体材料別では、銅が2025年のインドのワイヤー・ケーブル市場規模の64.35%を占め、高導電性銅バリアントはCAGR 9.11%で成長しています。
- エンドユーザー別では、消費者向けアプリケーションが2025年の収益の69.40%を占め、ITおよび通信需要がCAGR 9.92%で最も急速に成長し2031年に至る見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 住宅・商業用不動産の竣工件数の急増 | +2.10% | ムンバイ、デリーNCR、バンガロール | 中期(2~4年) |
| 大規模再生可能エネルギー開発の加速 | +1.80% | グジャラート、ラジャスタン、タミル・ナードゥ | 長期(4年以上) |
| 全国的な5G光ファイバー化および基地局バックホールの整備 | +1.50% | 全国の都市部 | 短期(2年以内) |
| 農村世帯電化に向けた政府の推進(Saubhagya 2.0) | +1.20% | ウッタル・プラデーシュ、ビハール、オディシャ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
住宅・商業用不動産竣工件数の急増
都市部の所得上昇と有利な住宅ローン条件が、難燃性・低煙住宅用電線を仕様に盛り込んだプレミアムマンションおよびオフィスプロジェクトの波を引き起こしている。2023年には約60万戸の新規都市住宅が完成し、デベロッパーは第1層・第2層都市での旺盛な予約状況を報告し続けている。高級物件では継ぎ目を最小化するために180メートルおよび200メートルロールの需要が高まり、組織化されたブランドに価格優位性をもたらしている。25ラクルピー未満の物件からプレミアムカテゴリーへのシフトも、1住戸当たりのケーブル平均単価を押し上げている。バンガロールやプネーへ拡大するデベロッパーは、西部・南部軸が主要消費回廊であることを裏付けている。並行して、商業用不動産の竣工がスマートビルディングプロトコルを組み込み、追加のデータおよび制御ケーブルを必要としている。これらのダイナミクスが相まって、住宅用配線はインドのワイヤー・ケーブル市場において最大の単一貢献セグメントであり続けている。
大規模再生可能エネルギー開発の加速
インドは2025~26年度に太陽光発電設備容量として過去最高の44.61 GWを追加し、そのうち16.31 GWが分散型太陽光発電であり、2026年3月31日時点でユーティリティ規模の設備容量は110.4 GWに達し、インドの電線・ケーブル市場規模を支えるインフラ需要の基盤を強化しました。2026年10月13日、Gujarat Industries Power Company(GIPCL)はグジャラート州チャランカ・ソーラーパークの40 MW区画1向けに太陽光発電用直流電力ケーブルの入札を募集しました。入札仕様書では提出期限を10月27日と定め、GIPCLは発注前に数量を変更する権利、またはサプライヤー間で供給を分割する権利を留保しました。この調達は、ユーティリティ発電インフラと特定の絶縁ケーブル要件を結びつけるものです。インドの電線・ケーブル産業にとって、入札活動は需要への経路を生み出す一方、発注配分は条件付きのままとなります。この区画については、買い手が供給を分割する権利を持つため、最終的なベンダー配分がケーブル生産の関連基準となり、プロジェクト容量そのものではありません。
全国的な5G光ファイバー化および基地局バックホールの整備
インドに設置された5Gネットワークは2026年6月時点で563,000基地局に達し、バックホール関連の実質的なインフラ基盤を形成しています。2025年12月、インド電気通信規制庁(TRAI)は、光ファイバー化された携帯電話基地局の数が時間とともに増加していると報告しました。TRAIが引用した電気通信省のデータによると、2025年3月時点で携帯電話基地局全体の46.09%が光ファイバー化されていました。一部のサイトでは光ファイバー接続が困難、時間がかかる、または経済的でない場合があるため、マイクロ波バックホールは引き続き必要とされています。したがって、通信事業者が無線容量を追加するにつれて、光ファイバーの展開は無線バックホールと並行して拡大することができ、インドの電線・ケーブル市場トレンドを形成するインフラ投資パターンを反映しています。結果として生じるケーブル機会は、混合バックホールネットワーク内の実現可能な光ルートに依存し、通信事業者が光ファイバー建設を正当化できる場所によっ発注が形成されます。
農村世帯電化に向けた政府の推進(Saubhagya 2.0)
Saubhagyaの次フェーズは、電化率が歴史的に低い州に焦点を当て、未電化の農村世帯残り1,200万戸の接続を目指している。配電公益事業者は電柱、メーター、アルミニウム導体を含む一括入札を発行しており、ターンキー能力を持つメーカーを優遇している。農村スキームは低コスト設計も奨励しており、導電性と軽量性のバランスをとるアルミニウム合金ソリューションへの需要が高まっている。RECおよびPFCが資金提供する品質保証監査はコンプライアンス基準を引き上げており、間接的に認証ブランドへの注文を誘導している。ラストマイル電化が進むにつれ、住宅配線アップグレードへの二次需要が生まれ、小都市での小売量を押し上げている。この政策的追い風により、価格に敏感な地域でさえもインドのワイヤー・ケーブル市場の組織化されたプレーヤーの視野に入り続けている。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 銅およびアルミニウム価格の変動によるマージン圧縮 | -1.40% | 全国の製造拠点 | 短期(2年以内) |
| 第3層市場における低品質偽造電線の蔓延 | -0.80% | 中小都市および農村部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
銅およびアルミニウム価格の変動によるマージン圧縮
ロンドン金属取引所の銅価格は2024年にトン当たり1万米ドルに迫り、銅主体のSKUの工場出荷価格に占める原材料コストを70~75%に押し上げた。国内生産量は確認埋蔵量のうち経済的に採掘可能なものがわずか9.9%にとどまるため、依然として上限がある。スクラップの輸入関税が引き下げられた後、工場は調達サイクルの短縮、MCXでのヘッジ、スクラップ由来原料の増加に頼るようになった。アルミニウムも製錬所の操業停止とエネルギーコストの上昇によりプレミアムが上昇し、同様の圧力に直面した。組織化されたプレーヤーは価格上昇分を一部転嫁できたが、運転資本が限られる中小企業はマージンが4%を下回るまで侵食された。高い価格変動性は製錬への前方統合を促し、導電性がやや低くても許容されるセグメントでの銅からアルミニウムへの代替をより重視させている。
第3層市場における低品質偽造電線の蔓延
急速な金属価格の上昇は、ケーブルメーカーに即時の価格回収と顧客需要の保護のどちらを優先するかという選択を迫ることがあります。Polycabは、2025~26年度第3四半期のセグメント収益性への圧力の主な原因として、コモディティインフレとルピー安を挙げました。2025年9月から12月にかけて、銅とアルミニウムの価格はルピー建てで四半期ごとにそれぞれ約21%と11%上昇しました。[1] このような急激なコスト上昇は、販売価格を代替投入コストに合わせる時間を少なくします。2025~26年度第3四半期中、Polycabは需要の混乱を避けるために段階的に値上げを実施し、数量を保護することを目的として短期的な会社レベルの利益率圧力を受け入れました。未解決のコストは未回収インフレの期間であるため、需要を保護してもメーカーの短期的な利益率リスクは解消されません。
Underground EHV route costs can limit the cable requirement that a fixed transmission budget supports. In its August 2025 parliamentary answer, the Ministry of Power's indicative, past-experience comparison placed short-distance 400 kV double-circuit underground laying costs above the listed normal-span overhead options. The comparison excluded right-of-way costs. Excluding those costs keeps the comparison focused on laying the line, making installation a distinct capital constraint. For utilities choosing underground construction, higher installation spending per kilometer can leave funding for fewer route kilometers and therefore smaller cable orders.
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:
光ファイバー急増の中で住宅用電線がリード通信ケーブルは2026年のインドの電線・ケーブル市場規模の34.43%のシェアを占め、2027年から2032年にかけてCAGR 12.45%という最も成長の速いセグメントです。電気通信省は、2026年8までに改正BharatNetプログラムの下で55,780キロメートルの光ファイバーケーブルが敷設され、28,700のグラム・パンチャーヤットがアップグレードおよび接続されたと報告しました。[2] このプログラムは、既存のBharatNetネットワークのアップグレードと追加のグラム・パンチャーヤット向けの段階的なインフラを組み合わせています。この組み合わせにより、ケーブルサプライヤーはネットワークの近代化と拡大カバレッジの両方に関与でき、セグメントの商業規模を単一の建設作業タイプ以上のものと結びつけています。
インドの電線・ケーブル市場は、改訂配電セクタースキームによって支援される配電アップグレードを含む電力網投資にメーカーを結びつけています。Finolex Cablesは2025~26年度に電力ケーブル事業で約21%の数量成長を報告し、低圧・高圧ケーブルの強い需要をそのスキームと結びつけました。これにより、通信インフラとは別の需要メカニズムが生まれ、ケーブル供給は電力配電工事に結びついています。両製品グループに対応するメーカーは、そのポートフォリを通じて異なるインフラ要件に対応できます。数量ベースの結果は、価格が収益に与える影響を超えて、Finolexにとってより大きな物理的供給作業量を示しています。


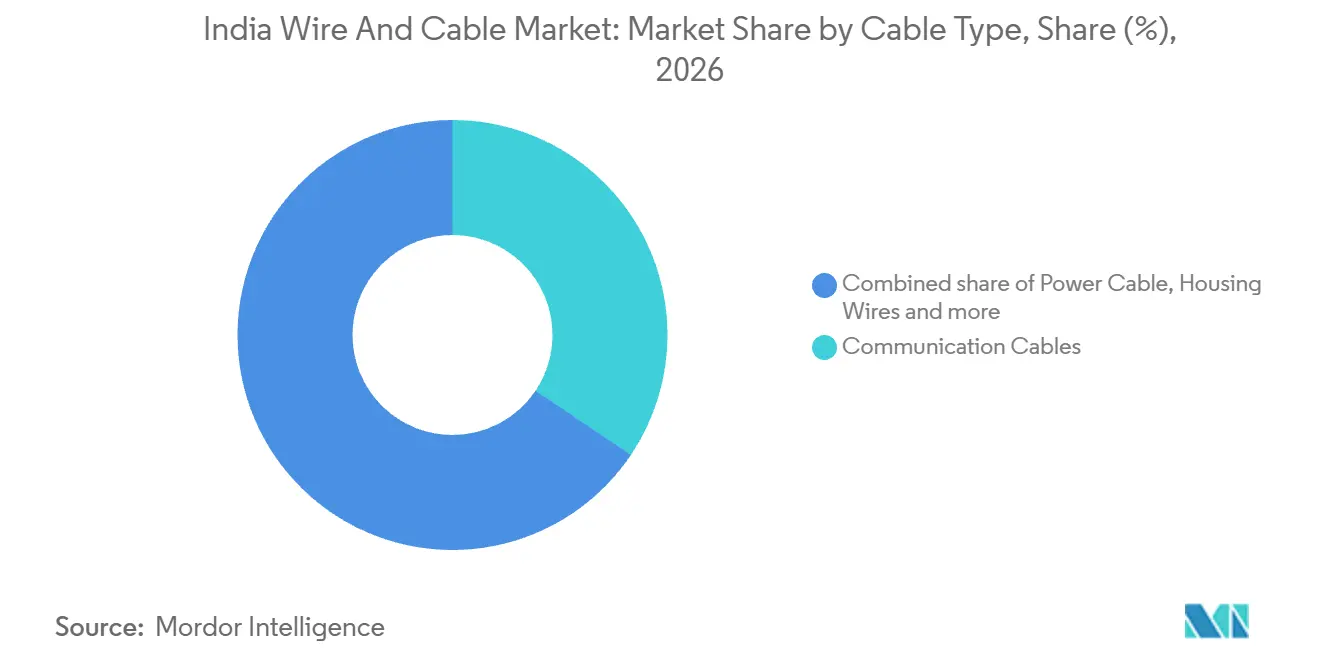
注記: 全セグメントの個別シェアはレポート購入後に入手可能
導体材料別:
銅の優位性が効率性の課題に直面銅は優れた導電性と確立されたサプライチェーンを背景に、2025年のインドのワイヤー・ケーブル市場において収益の64.35%を維持した。高導電性(OFHC)グレードは、1%の効率向上が生涯エネルギー損失を数百万単位で削減できるため、電力送電プロジェクトでシェアを拡大している。これらのバリアントは2031年にかけてCAGR 9.11%の軌道にあり、製錬および棒材製造への垂直統合を持つサプライヤーがコスト優位性を得ている。アルミニウムは価格に敏感な農村向け電線および一部の架空導体において依然として好まれる金属であり、そのシェアは32%近辺で安定している。アルミニウムコアを銅クラッドで包んだハイブリッド導体は、特にスマートグリッド展開のフィーダーラインにおいて、重量と導電性のトレードオフとして台頭している。アダニのクッチ銅製錬所は年産100万トンまでスケール可能であり、インドの33億米ドルの輸入代替と国内プレミアムの安定化を約束している。銅スクラップへの関税引き下げは、中小規模プレーヤーにとって救済となる費用対効果の高い二次金属ブレンドへの道を開いている。しかし価格不安定性はマージン計画を曇らせており、CFOはダイナミックヘッジと在庫セグメンテーションを追求せざるを得ない。材料科学の進歩に伴い、競争の語り口は金属選択だけから総ライフサイクルパフォーマンスへとシフトしており、インドのワイヤー・ケーブル市場のプレミアム端を強化している。

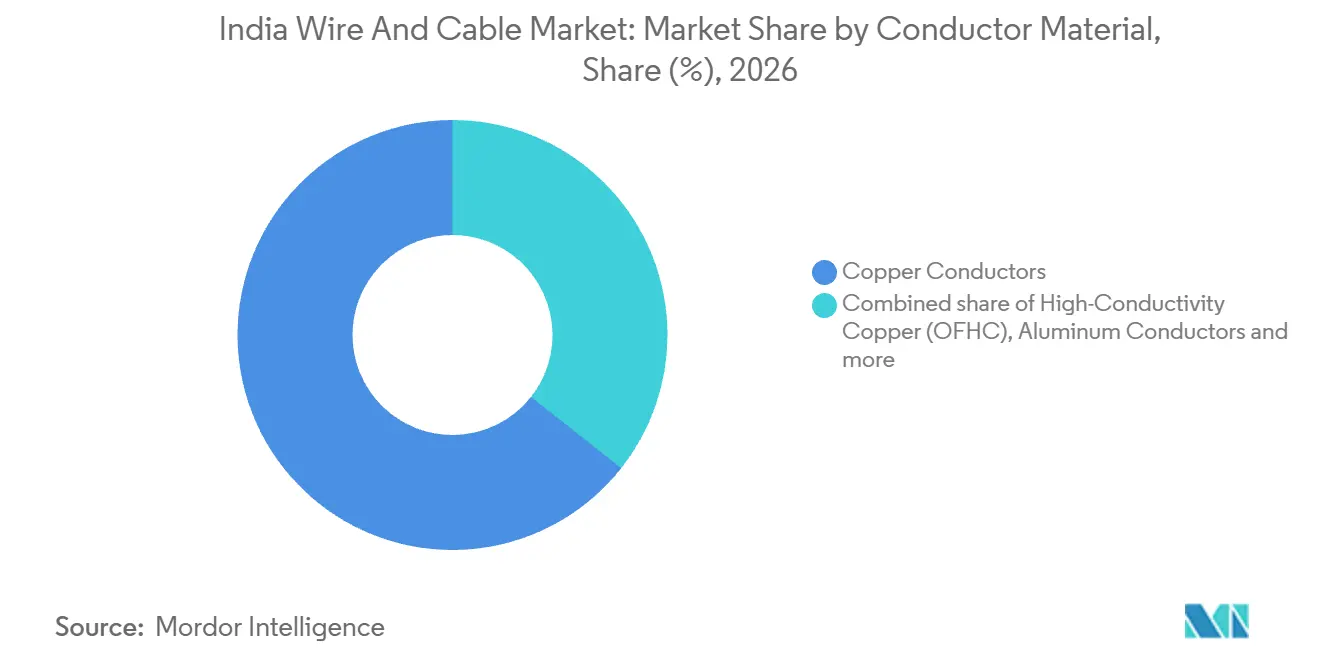
注記: 全セグメントの個別シェアはレポート購入後に入手可能
エンドユーザータイプ別:
B2B加速の中での消費者優位消費者(B2C)は2026年のインドの電線・ケーブル市場シェアの69.28%を占め、最大のセグメントとなっています。Finolexは2025~26年度レポートにおいて、215,000社以上の小売業者、約5,000社のチャネルパートナー、26か所のデポを有し、28州と8連邦直轄地にわたるカバレッジを持つと説明しました。同社の消費者向け取り組みは、住宅用電線と安全基準を満たす難燃性製品の選択に焦点を当てていました。この流通規模と製品選択の組み合わせにより、メーカーは複数の仲介業者を通じて住宅配線の意思決定と結びついています。
ITおよび電気通信は、2027年から2032年にかけてCAGR 10.4%という最も成長の速いセグメントです。通信省によると、インドの累積光ファイバーケーブルネットワークは2025年12月31日時点で425 ミリオン ルートキロメートルに達し、実質的な設置済みインフラ基盤を確立しています。全国では、2022年4月から2025年3月にかけて850,284ルートキロメートルが敷設され、陸上ネットワーク建設を反映しています。2025年3月27日、Bharti Airtelはインドに2Africa Pearlsを着陸させ、投資家center3およびMetaとともに着陸パートナーとして100 Tbpsを超える国際容量をもたらしました。陸上ルートの追加と国際着陸により、通信サプライヤーには2つの異なるインフラ用途が生まれ、拡張は国内設置済みフットプリントを超えた物理的なネットワーク建設に結びついています。
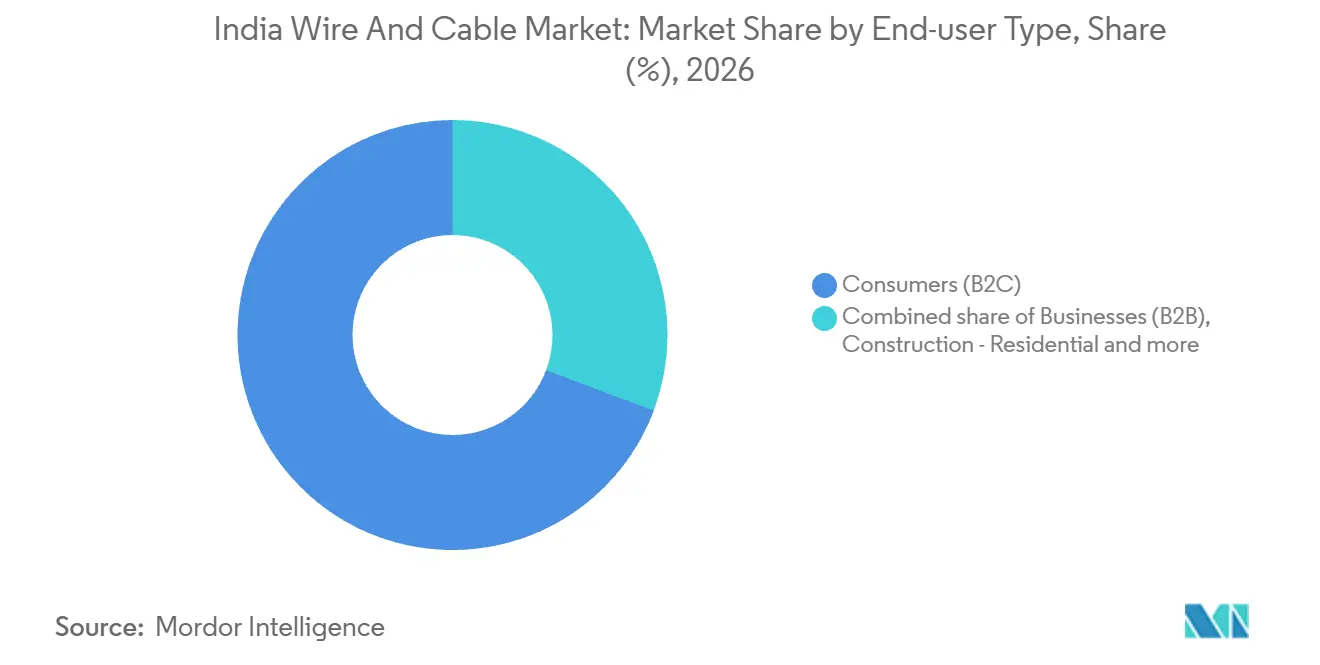
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
マハラシュトラ州は最大の消費州であり、ムンバイのデータセンター集積地帯と密集した都市再開発活動によって支えられています。Cushman & Wakefieldは、ムンバイが2026年上半期に890 MWの稼働中データセンター容量と1,726 MWの供給パイプラインを有し、インド最大であると報告しました。[3] 稼働中の基盤はデジタルインフラ購入者の確立された集中を示し、パイプラインは追加の潜在的な建設需要を示しています。ケーブルメーカーにとって、この組み合わせは実質的な電気・通信接続を持つ施設の集中したグループへの関与を生み出します。
Eastern states offer the fastest growth from a smaller consumption base, with lower per-capita use than more developed state markets. The Ministry of Communications reported 26,406 route kilometers of optical-fiber cable laid in Odisha from April 2022 through March 2025. Bihar's deployment totaled 17,210 route kilometers over the same period, representing a separate communications installation workload. Odisha's additions were about 1.5 times Bihar's over that period. Their cumulative networks were closer in scale as of December 31, 2025, at 156,298 route kilometers in Odisha and 129,992 in Bihar.
Gujarat had 290,429 route kilometers of optical-fiber cable as of December 31, 2025, including 24,235 laid from April 2022 through March 2025. Tamil Nadu had 308,907 route kilometers on the same date, including 102,865 laid during that period. Rajasthan's total was 239,458 route kilometers, with additions of 45,058 over the same period. Uttar Pradesh had 406,697 route kilometers in total, including 55,672 added during the period. Tamil Nadu's larger additions placed more new fiber-construction activity there during those 3 years, despite Uttar Pradesh's larger installed network.
競争環境
市場集中度
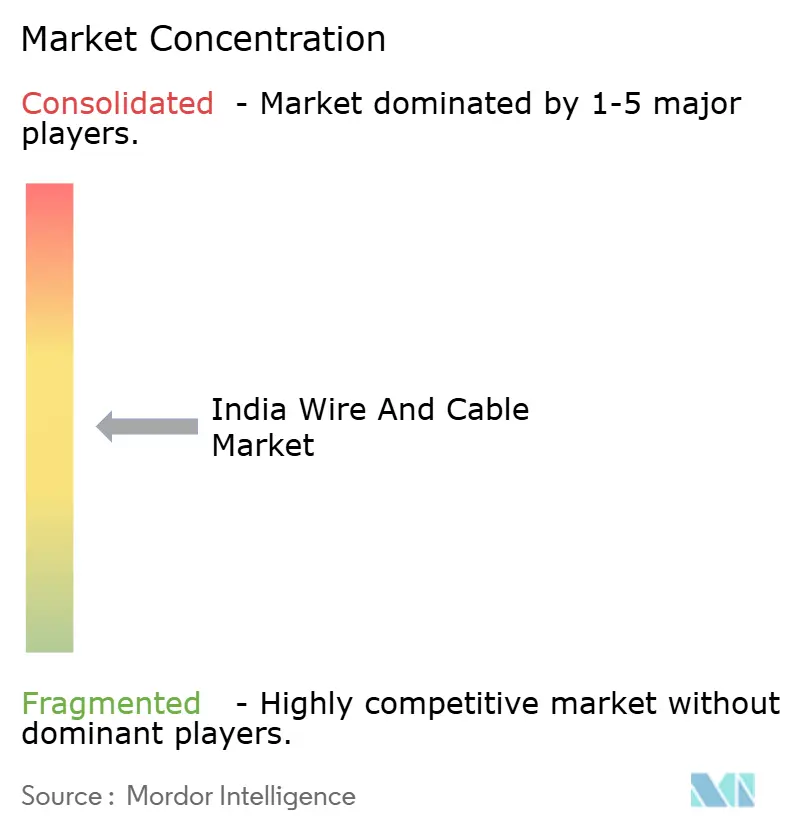
組織化されたセグメントはインドのワイヤー・ケーブル市場の約74%を支配しているが、単一プレーヤーが5分の1を超えるシェアを持つことはなく、競争は激しい。Polycabは4,000社以上の流通業者ネットワークとBIS準拠を強調するブランドキャンペーンを活用し、18%でトップを維持している。KEI IndustriesはEHVターンキー契約のプロジェクト部門を通じて9%のシェアを保持し、RR Kabelの7%はプレミアム住宅用電線のポジショニングに基づいている。アダニやビルラなどの新規参入企業は後方統合によるコスト構造の再設定と既存企業の価格前提への挑戦を目指している。
戦略的動向は設備拡張と技術差別化に傾いている。HFCLのポーランド工場は地理的ヘッジを組み込み、Finolexのプリフォームユニットは輸入コンテンツを削減しFTTH注文のリードタイムを短縮している。光ファイバー設計、絶縁化合物、スマートケーブルにわたる特許出願が増加しており、研究開発競争の激化を示している。ブランドはデジタルマーケティングとインフルエンサーキャンペーンにも投資し、8万以上の電気製品販売店を持つ国において重要なノードである小売カウンターを獲得しようとしている。
輸出野心も新たなフロンティアである。HFCLは2029年までに海外収益70%を目標とし、RR Kabelは北米市場向けにUL認証SKUを追加している。それでも国内機会は依然として広大であり、BIS取締強化に伴い組織化されたプレーヤーは10年末までにブランドシェアが80%に上昇すると見込んでいる。要約すると、競争上の成功は今や費用対効果の高い後方統合、仕様主導の製品深度、そして大都市圏を超えて準都市部クラスターまで延びる流通フットプリントにかかっており、これがインドのワイヤー・ケーブル市場のエンジンルームとなっている。
インドのワイヤー・ケーブル産業リーダー
-
Finolex Cables Limited
-
V-Guard Industries Ltd.
-
Havells India Ltd.
-
Polycab India Limited
-
KEI Industries Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
インドの電線・ケーブル市場 このレポートでカバーされる企業
- Polycab India Ltd
- Havells India Ltd
- RR Kabel Ltd
- KEI Industries Ltd
- Finolex Cables Ltd
- V-Guard Industries Ltd
- Syska Group
- Panasonic Life Solutions India
- Plaza Wires Ltd
- Sterlite Technologies Ltd (STL)
- HFCL Ltd
- Universal Cables Ltd
- Paramount Communications Ltd
- Dynamic Cables Ltd
- Ram Ratna Wires Ltd
- CMI Ltd
- Ultracab (India) Ltd
- V-Marc India Ltd
- Adani Copper Tubes and Cables (new entrant)
- Birla Cable Ltd
調査範囲と方法論
インドのワイヤー・ケーブル産業リーダー
最近の産業開発事情 インドの電線・ケーブル市場
- 2025年2月:Ram Ratna Wiresがビワーディ新工場およびシルバッサ拡張への投資を承認。
- 2025年2月:Dynamic Cablesがラジャスタン州リーングス工場での設備拡張を承認。
- 2024年11月:Apar IndustriesがFY26第3四半期までにCTCコンダクター計画容量を20,490MTに3倍増。
- 2024年2月:Finolex Cablesが光ファイバー線引き能力を年間800万FKMに倍増するために500クローレルピーを投資。
インドの電線・ケーブル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドの電線・ケーブル市場は、インドで販売された製造済み絶縁電線・ケーブルおよび光ファイバー通信ケーブルの年間工場出荷価値(米ドル)を測定します。消費者および企業は、住宅・商業建設、電気通信、エネルギーの送配電、石油・ガス、その他の産業向けにこれらを購入します。
対象範囲の除外:修理サービス、裸架空導体、完成ハーネスセット、および個別販売のアクセサリーは除外されます。
セグメンテーション概要
- ケーブルタイプ別
- 電力ケーブル
- 低電圧(LV)
- 中電圧(MV)
- 高電圧・超高電圧(HV/UHV)
- 住宅用電線
- 90m住宅用電線
- 180mおよび200m住宅用電線
- 通信ケーブル
- 同軸
- 光ファイバー
- データおよびイーサネット
- ツイストペア
- 計装・制御ケーブル
- 産業用フレキシブル・特殊ケーブル
- 電力ケーブル
- 導体材料別
- 銅導体
- 高導電性銅(OFHC)
- アルミニウム導体
- アルミニウム合金導体
- エンドユーザータイプ別
- 消費者(B2C)
- 企業(B2B)
- 建設-住宅
- 建設-商業
- ITおよび通信
- エネルギーおよび電力送配電
- 石油・ガス
- その他の分野(航空宇宙・防衛、製造業など)
データソース、市場規模算定、および検証
デスクリサーチ
統計・計画実施省の鉱工業生産指数、インド電気通信規制庁の年次業績指標、報道情報局が発表した配電工事とDISCOMデジタル化に関する電力省の発表などのソースは、生産、ネットワーク、インフラ需要のコンテキストを提供します。これらの公開シリーズは、アナリストがインドにおけるケーブル需要シグナルを産業活動、通信展開、電力網投資と比較するのに役立ちます。これらは関連活動を説明するものであり市場合計ではないため、推定値はメーカーの販売証拠に基づいており、これらの独立した指標と照合されます。
企業の年次報告書、証券取引所への提出書類、投資家向け資料、信頼性の高い金融プレスは、製品収益、設備容量の変化、輸出、投入価格の動向、チャネル情報によって公開ソースを補完することができます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インドのケーブルメーカー、流通業者、OEM購入者、請負業者、ユーティリティまたは通信調達専門家との構造化インタビューは、製品ミックス、実現販売価格、チャネルマージン、需要タイミングに関する二次証拠を検証します。回答者が予測ドライバーとセグメントシェアの背後にある前提を確認した後、アナリスはフォローアップのためのギャップを記録し、企業開示、公開プロジェクトデータ、貿易フロー、その他の独立した市場シグナルと照合します。証言が矛盾する場合、アナリストは製品範囲、取引段階、物理的需要からの価値、および各観察が対象とする期間を分離することで証拠を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | |
| 中間層:50% | 機能・ユニットリーダー:30% | |
| 中小プレイヤー:20% | マネージャー:50% |
市場規模算定・予測
このモデルは、米ドルでのインドの年間工場出荷販売価値をトップダウンで推定し、その合計を企業の製品開示、報告された収益ミックス、入札・プロジェクト活動、チャネル証拠を用いてケーブルタイプ、導体材料、エンドユーザーグループに配分します。建設完了と住宅工事は住宅用電線の需要を示し、電力網と再生可能エネルギーへの投資は電力ケーブル需要を追跡します。通信光ファイバーの展開とデータセンター建設は通信ケーブル需要を示し、銅とアルミニウの価格は単位当たり価値の変化を説明するのに役立ちます。メーカーと税関の開示は、国内販売と輸出入を区別するのに役立ちます。予測は重回帰分析を使用してこれらの需要・価格指標を市場価値に関連付け、金属コストとプロジェクトタイミングの変化についてシナリオ分析を行います。選択的なボトムアップチェックは、開示されたサプライヤー販売の積み上げとサンプリングされた販売価格×数量の推定値をトップダウン合計と比較します。製品レベルの専門家が各ドライバー予測の方向性とタイミングを確認します。欠損観測値は隣接年と独立したプロジェクトまたは企業証拠から境界を設定し、ターゲットを絞ったフォローアップのためにフラグが立てられます。
データ検証・更新サイクル
アナリストはメーカーの販売、プロジェクトおよびエンドユース指標、貿易データ、購入者・チャネル証拠を三角測量し、前年比の変化とセグメント合計に外れ値や説明のない乖離がないかテストします。第2のアナリストがソース定義、期間の整合性、計算、および異常値の解決をレビューし、上級レビューと承認を行います。重大な不整合が生じた場合、関連する回答者またはソース所有者への再連絡を促します。データセットは年次で更新され、重要な政策、コモディティ、設備容量、またはプロジェクトイベントが見通しを変える場合はサイクル間でも更新され、納品前に新たなレビューが行われます。
Mordor Intelligenceのインドの電線・ケーブル市場推定値と他の公表推定値との比較
公表された推定値は、カウントする取引・製品や需要モデル化に使用する投入物が異なる場合があります。インドの電線・ケーブル市場は、インドで販売された製造済み絶縁電線・ケーブルおよび光ファイバー通信ケーブルの年間工場出荷価値(米ドル)を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。予測は重回帰分析を使用してこれらの需要・価格指標を市場価値に関連付け、金属コストとプロジェクトタイミングの変化についてシナリオ分析を行います。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 252.1 リオン 米ドル(2027年) | |
| 地域コンサルタントA | 10.25 ビリオン 米ドル(2025年) | 2025年の基準値では、この推定値は2年後の本レポートの2027年値25.21 ビリオン 米ドルを59.3%下回っています。公表されている7.9%の予測成長率は、承認された見通しより低いです。 |
| グローバルコンサルタントB | 7.5 ビリオン 米ドル(2026年) | 2026年の基準値では、この推定値は1年後の本レポートの2027年値25.21 ビリオン 米ドルを70.2%下回っています。公表されている5.31%の予測成長率は、承認された見通しより低いです。 |
Mordor Intelligenceのアナリストはメーカーの販売、プロジェクトおよびエンドユース指標、貿易データ、購入者・チャネル証拠を三角測量し、前年比の変化とセグメント合計に外れ値や説明のない乖離がないかテストします。
レポートで回答される主要な質問
インドのワイヤー・ケーブル市場の現在の規模は?
インドのワイヤー・ケーブル市場規模は2026年に230億1,300万米ドルと評価されています。
市場はどのくらいの速さで成長すると予想されますか?
収益はCAGR 9.01%で拡大し、2031年までに355億8,000万米ドルに達すると予測されています。
最も速く成長しているケーブルタイプはどれですか?
光ファイバーケーブルが2031年にかけてCAGR 12.38%の予測成長率でトップとなり、5Gおよびデータセンター展開に牽引されています。
市場のトップ3プレーヤーは誰ですか?
Polycabが約18%のシェアを保持し、次いでKEI Industriesが9%、RR Kabelが7%となっています。
需要を支える政策イニシアチブは何ですか?
主要な触媒には、非化石燃料由来500GW目標、PMスーリャ・ガル屋根設置太陽光スキーム、BISケーブル認証、Saubhagya 2.0農村電化が含まれます。
銅価格の変動はメーカーにどのような影響を与えていますか?
トン当たり1万米ドル近辺の銅価格がマージンを圧縮しており、企業はヘッジを行い、スクラップの使用を増やし、一部のセグメントではアルミニウム導体への移行を進めています。