
電線・ケーブル市場規模とシェア
Mordor Intelligenceによる電線・ケーブル市場分析
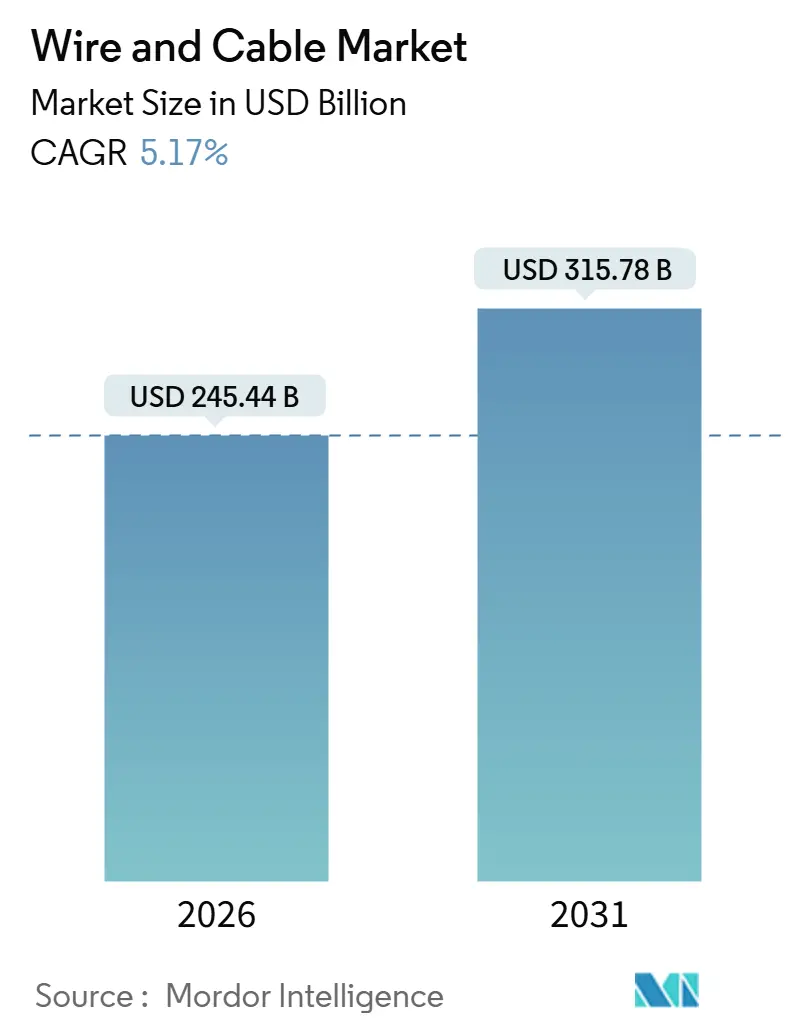
ワイヤー・ケーブル市場規模は2026年に2,454億米ドルと評価され、2027年の2,581億米ドルから2032年には3,345億米ドルに達すると推定され、予測期間(2027〜2032年)のCAGRは5.32%です。
グリッド投資とインドのファイバー・トゥ・ザ・ホーム展開は、インフラ拡張と電気・通信システムへの需要を結びつけています。洋上プロジェクトはケーブル供給に設置責任を加え、統合的な納入能力を持つメーカーを優位にします。材料認定のボトルネックと銅コストへのエクスポージャーは、納期スケジュールや契約上のコミットメントを複雑にする可能性があります。銅ロッド供給、認定済み絶縁材、および設置能力を管理するサプライヤーは、資金調達済みのグリッドおよびファイバープロジェクトのスケジュール策定において外部依存度が低くなります。
主要レポートのポイント
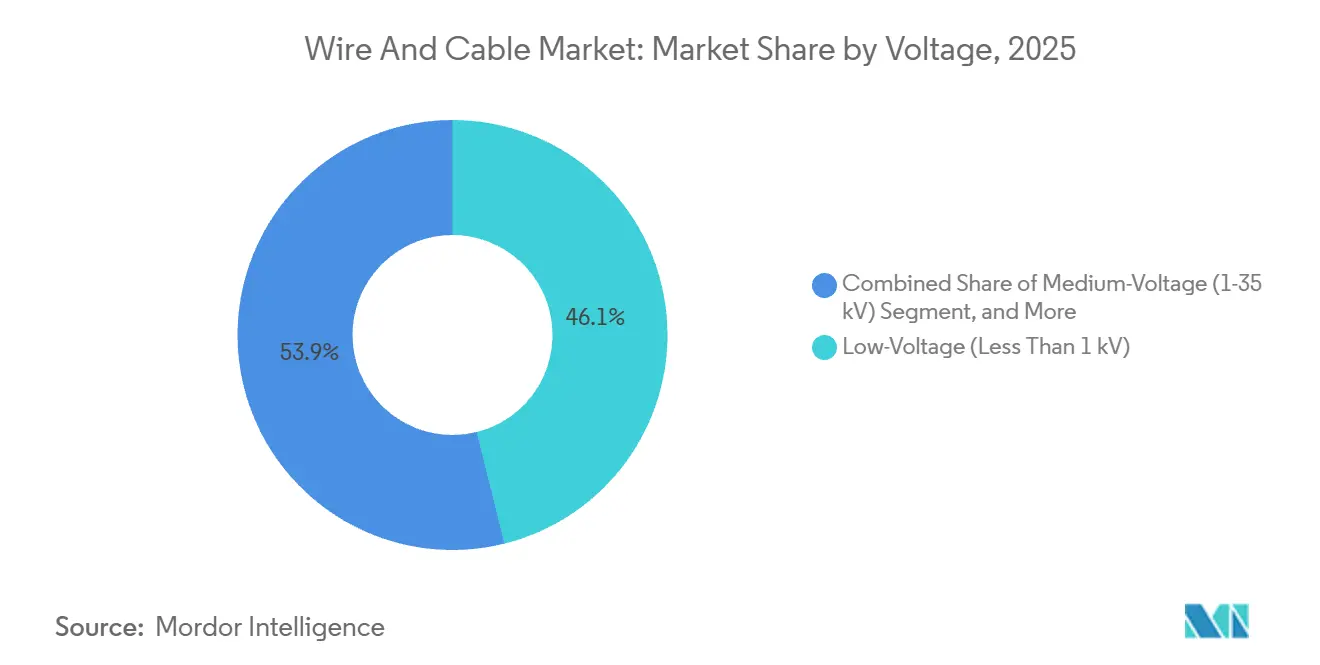
- 電圧別では、1 kV未満の低電圧ケーブルが2026年のワイヤー・ケーブル市場シェアの45.59%をリードし、35 kV超の超高圧・高圧ケーブルは2027〜2032年にCAGR 8.03%で最も速く成長すると予測されています。
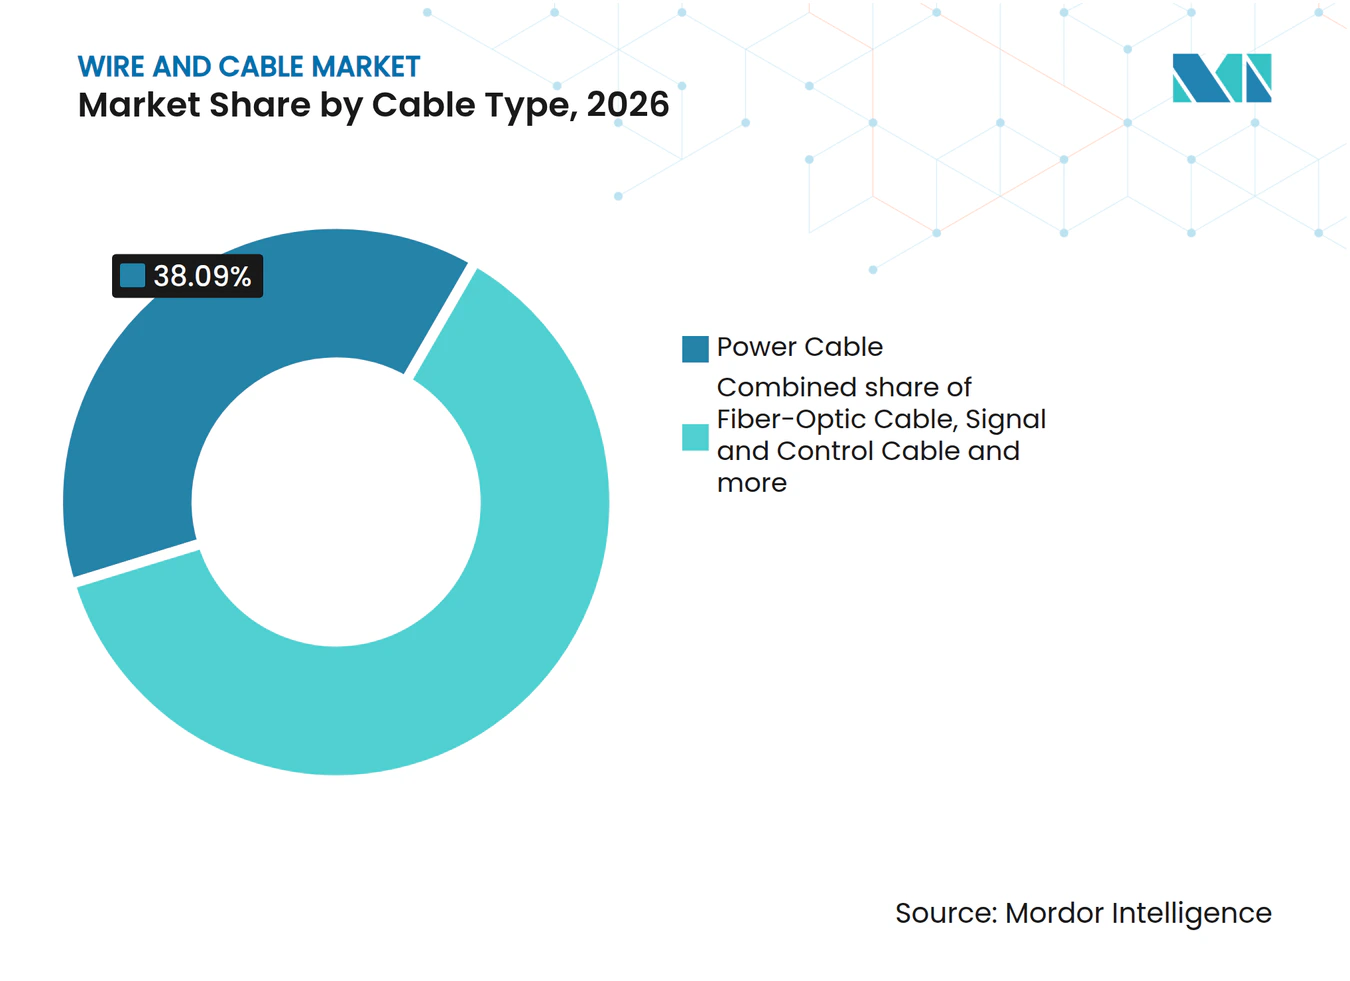
- 電力ケーブルはケーブルタイプ別内訳をリードし、2026年のワイヤー・ケーブル市場規模の38.09%のシェアを占め、光ファイバーケーブルは2027〜2032年にCAGR 8.74%で最も速く成長すると予測されています。
- 導体材料では、銅が2026年の市場で57.88%のシェアをリードし、アルミニウムは2027〜2032年にCAGR 6.95%で最も速く成長すると予測されています。
- 地中埋設ケーブルが設置需要をリードし、2026年の市場シェアは43.93%であり、海底ケーブルは2027〜2032年にCAGR 8.55%で最も速く成長すると予測されています。
- エンドユーザー業種では、電力インフラ(公益事業および再生可能エネルギーを含む)が2026年の市場シェアの29.65%をリードし、通信・データセンターは2027〜2032年にCAGR 8.24%で最も速く成長すると予測されています。
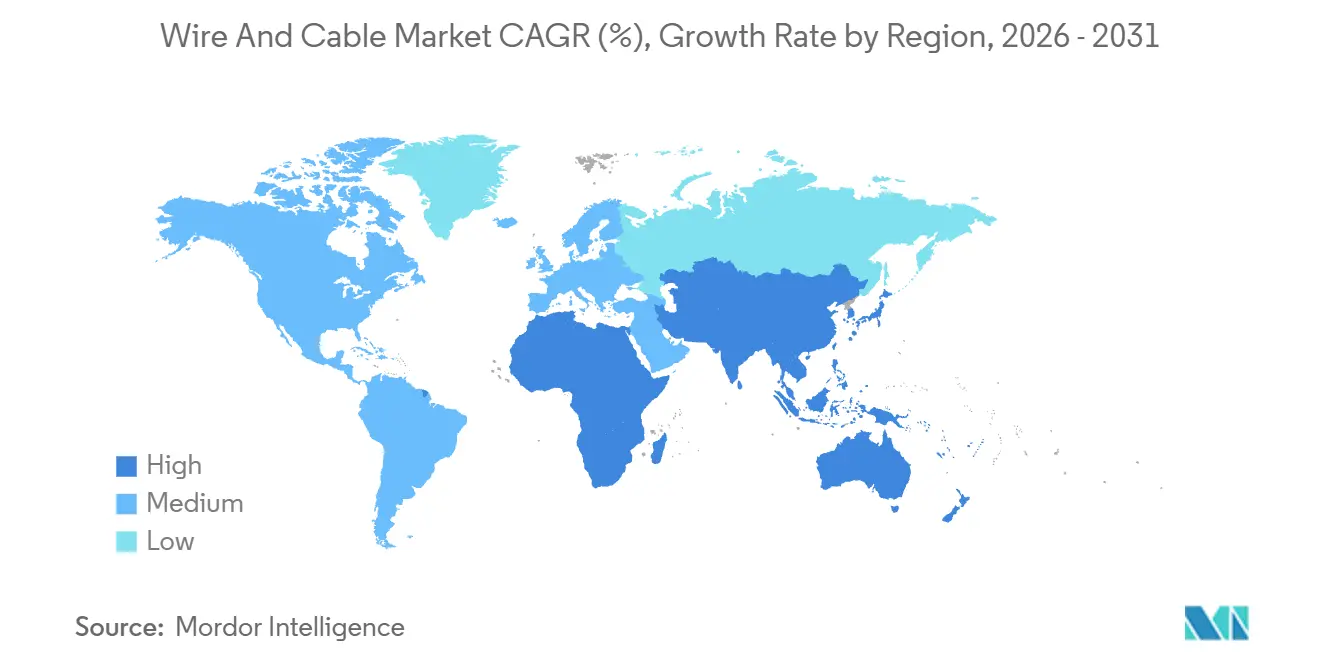
- アジア太平洋が地域別需要をリードし、2026年の市場シェアは38.76%であり、中東・アフリカは2027〜2032年にCAGR 6.4%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 北海および東アジアにおける洋上風力高電圧ケーブル需要の急増 | +2% | ドイツ北および日本 | 中期(2〜4年) |
| インドおよびASEANにおける光ファイバー・ツー・ザ・ホーム展開の加速 | +1.6% | インドおよびフィリピン | 短期(2年以内) |
| EVプラットフォーム向け自動車ハーネスの電動化 | +1.4% | 中国、米国、欧州連合、欧州自由貿易連合、英国およびインド | 中期(2〜4年) |
| サブサハラ地域のグリッド相互接続プロジェクトによる多国間資金調達の解放 | +1.1% | ウガンダおよびタンザニア | 長期(4年以上) |
| 新興デジタルハブにおけるデータセンター相互接続の急速な整備 | +0.9% | マレーシア、シンガポール、タイ、ベトナムおよびフィリピン | 中期(2〜4年) |
| グリーンケーブル材料採用を促進する企業ネットゼロ調達 | +0.6% | アメリカ合衆国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
北海および東アジアにおける洋上風力高圧ケーブル需要の急増
洋上風力の受注は、その接続を実現するために必要なエンジニアリングおよび設置とともに、ケーブルシステムへの需要を拡大します。Nexansは2025年1月、TenneT社のドイツ北海プログラムにおけるLanWin 2向けに、250キロメートルの525 kV HVDC XLPEの陸上・洋上エクスポートケーブルシステムに関する契約を締結しました。2026年3月、Sumitomo Electric Industries Ltd.は、秋田県沖の315 MWの風力発電所向けに、約57キロメートルの66 kV交流海底送電ケーブルの設計・製造・設置の受注を受けました。これらの受注は、洋上風力の接続を特定のエクスポートおよび海底送電ケーブルへの発注へと転換します。また、両受注には設置スコープも含まれているため、受注サプライヤーは製造能力に加えて設置能力も必要とします。
インドおよびASEANにおけるファイバー・トゥ・ザ・ホームの急速な展開加速
ファイバー展開は、公共接続プログラムと商業プリペイドブロードバンドサービスの両方から需要を引き出します。2026年1月29日時点で、インドの通信省はBharatNetが全国で140万件以上のFTTH接続を提供したと報告しました。フィリピンでは、ConvergeのSurf2Sawaプリペイドファイバーサービスが2026年3月末時点で674,000件の顧客を有し、前年比86.7%増となりました。これらの事例は、政府による接続提供と商業加入者拡大を組み合わせた、ファイバー普及への異なる経路を示しています。プリペイド顧客基盤の拡大は、事業者がネットワークリーチをアクティブサービスへと転換する商業的根拠を強化します。新規接続が新たに提供される施設への物理的接続を拡張する場合、普及の拡大はケーブル需要を最も直接的に支えます。
EVプラットフォーム向け自動車ハーネスの電動化
自動車の電動化は、個別の高電圧ハーネス仕様を使用する自動車産業内でのケーブル需要の潜在的拡大をもたらします。2025年の世界の乗用EV販売台数は2,000万台を超え、新規乗用車販売の約25%を占め、2024年の約19%から上昇しました。2025年7月、ZVEIは、シールド付き高電圧シースケーブル、受動的電気・機械部品、および接続システムで構成される自動車用高電圧ハーネスに関する非拘束的な試験ガイダンスを公表しました。このガイダンスは、個々のメーカーまたはOEM仕様の参考として意図されています。車両台数の増加は、ケーブル性能が部品や接続とともに考慮される製品カテゴリー内での需要ポテンシャルを生み出します。ケーブルサプライヤーにとって、成長機会はこのガイダンスを共通の強制規格として扱うのではなく、個々のプログラム仕様を満たすことにかかっています。
サブサハラ地域のグリッド相互接続プロジェクトによる多国間資金調達の解放
多国間融資は、越境電力リンクに対して、地域統合目標から潜在的な導体需要への明確な経路を与えます。2026年6月、世界銀行グループ16億米ドルの東アフリカ送電・貿易プログラムを承認し、ウガンダの高電圧ウガンダ・タンザニア相互接続線向けに2億5,000万米ドルの譲許的IDA融資を含みます。計画中の送電線は、ウガンダの余剰クリーンエネルギー資源を地域電力市場と接続するものです。これにより、送電設備の商業的根拠が越境電力アクセスと結びつき、プロジェクトに単一の国内ネットワークを超えた需要根拠が与えられます。導体サプライヤーにとって、融資承認は建設が実際の納入量に転換される前にプロジェクトパイプラインを強化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(約%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| XLPEレジン供給のボトルネックによるEHV生産の制限 | -0.9% | アジア太平洋、特に台湾 | 中期(2〜4年) |
| MENA地域における銅価格変動による請負業者マージンの圧迫 | -0.7% | アラブ首長国連邦およびサウジアラビア | 短期(2年以内) |
| 地政学的妨害行為に対する海底ケーブルの脆弱性 | -0.4% | 紅海輸送回廊 | 中期(2〜4年) |
| 高電圧ケーブル接続における熟練労働力不足 | -0.3% | 英国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
XLPEレジン供給のボトルネックによるEHV生産の制限
認定済み絶縁材の入手可能性は、工場拡張を超えた超高圧ケーブル生産への独立した制約をもたらします。Hua Eng Wire & Cableは、2026年5月21日に台湾における超高圧XLPE絶縁材および外部導体材料の不足を報告しました。[1] Nexansは2025年のリスク開示において、XLPEコンパウンドへの依存、長い認定リードタイム、および市場容量不足をケーブル産業のサプライチェーン混乱リスクとして特定しました。これらの状況を合わせると、既存の供給が不足している場合、材料調達先の切り替えがスケジュール上の制約となる可能性があります。Hua Engは2026年5月に、サプライチェーンの強靭性を高めるための新材料のテストを報告しました。ケーブル購入者にとって、認定リードタイムは追加の工場能力だけでは解決できない納期遅延リスクをもたらします。
MENA地域における銅価格変動による請負業者マージンの圧迫
UAE電気請負業者にとって、固定価格の工事は金属投入コストの変動に対して納入コミットメントをさらします。2026年10月、UAE請負業者は地域のコストリスクを背景に長期プロジェクトの価格固定をますます敬遠するようになり、Currie & Brownのレポートは急激な世界的銅価格上昇をいくつかの材料圧力の一つとして挙げました。請負業者が価格を固定しない場合、デベロッパーは長期プロジェクト内の電気インフラへのコミットメントに対するコスト確実性が低下します。2025年6月までに、生産者のRiyadh Cables Groupは銅、アルミニウム、鉛のヘッジに先物を活用し、価格変動の増大を理由に高電圧・架空ケーブル材料に先渡し契約を採用することを決定しました。電気インフラは金属集約型の工事カテゴリーの中で最も大きな圧力に直面しており、UAEのケーブル関連プロジェクトパッケージはデベロッパーが材料コストリスクの変動に直面するものの一つとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:
建築需要とリンク更新が異なる購買者を支える1 kV未満の低電圧ケーブルは、2026年のワイヤー・ケーブル市場規模の45.59%のシェアを占めました。最大セグメントの需要基盤に、住宅・集合住宅・商業施設で使用されるインドの建築用電線が含まれており、Polycab Indiaは2025〜26年に需要が急増したと報告しました。Polycabはこの需要をインドの急速な都市化と商業化に結びつけました。建築用電線は、単一のプロジェクトパイプラインではなく、3種類すべての施設タイプにわたる都市建設活動に連動しています。
35 kV超の超高圧・高圧ケーブルは最も成長が速いセグメントであり、2027〜2032年のCAGR予測は8.03%です。2026年6月30日、Prysmianはトランスパワー・ニュージーランドからクック海峡HVDC連系線アップグレードの着工通知を受け、プロジェクト全体の納入が開始されました。設計では、運用寿命が近づいている既存のクック海峡ケーブルインフラを350 kV単心HVDCケーブルで置き換えることが求められました。稼働中の連系線の更新は、指定されたケーブルに資産状態と島間電力輸送の継続性に結びついた商業的目的を与えます。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
ケーブルタイプ別:
公益事業需要とデジタルインフラが独立したチャネルを形成電力ケーブルは2026年のワイヤー・ケーブル市場シェアの38.09%を占めました。最大セグメントは公益事業需要の恩恵を受けており、NKTの2025年年次報告書は2023年以降の送電・配電システム事業者の活発な活動が高・中電圧電力ケーブル需要を牽引したと述べています。この活動は、グリッドの異なるレベルで運営する公益事業者の工事プログラムにセグメントの販売機会を結びつけます。送電・配電の購買者にサービスを提供することで、メーカーは単一の大規模ネットワークプロジェクトの納入スケジュールへの依存を低減できます。
光ファイバーケーブルは最も成長が速いセグメントであり、2027〜2032年のCAGR予測は8.74%です。2026年1月、MetaはCorningがMetaの米国データセンター向けに光ファイバーケーブルを供給する最大60億米ドル相当の複数年契約を発表しました。[2] このホライズンは、特定の顧客のインフラニーズを中心に組織された製造計画を支援できます。信号・制御ケーブルは、2025年3月にトリニダード・トバゴ電力委員会からCN Cable Group Co., Ltd.への8芯・16芯・27芯、600/1000V保護・制御マルチコアケーブルの入札受注を獲得しました。光ケーブルサプライヤーは複数年のハイパースケールコミットメントを中心に計画を立てられる一方、信号・制御サプライヤーは公益事業入札で指定された芯数と電圧定格を満たす必要があります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
導体材料別:
銅の加工規模とアルミニウムの公益事業向け受注銅は最大の導体材料セグメントであり、2026の市場で57.88%のシェアを保持しました。Nexansの2025年のロッドミルネットワークは、フランス、カナダ、ペルー、チリの4工場(サンティアゴの合弁事業を含む)で構成されていました。報告された年間能力は最大約60万メトリックトンの銅線ロッドであり、Nexansのケーブル施設および他の生産者にサービスを提供しています。陰極と廃材をロッドに加工して自社のケーブル工場に供給することで、Nexansは非統合型の銅導体ケーブルメーカーが外部ロッド購入を通じて依存する上流の供給段階を管理しています。
アルミニウムは最も成長が速いセグメントであり、2027〜2032年のCAGR予測は6.95%です。2025年初頭、中国の国家電網は20万メトリックトン以上のアルミニウム電線・ケーブルの発注を行いました。発注には超高圧プロジェクト向けの13万メトリックトンと電力送電・変電プロジェクト向けの8万メトリックトンが含まれていました。これらの発注は、材料の商業的機会を公益事業ネットワーク建設に結びつけており、指定された導体パッケージが需要への識別可能な経路を提供します。結果として生じる機会は相当な発注規模を持ちますが、複数の電力ネットワーク用途にわたる中国の主要公益事業購買者の要件とタイミングに依存しています。
設置方法別:
公益事業フレームワークと越境システムが納入を形成地中埋設ケーブルは最大の設置セグメントであり、2026年の市場で43.93%のシェアを占めました。2025年3月、Prysmianはノルウェーの送電システム事業者Statnettと420 kV地中ケーブルシステムおよびアクセサリーの供給・ターンキー設置に関する4年間の契約を締結しました。この契約には2年間の任意延長オプションが2回含まれており、ケーブルはオランダのデルフトで製造される予定でした。延長供給条件とターンキー設置を組み合わせることで、地中システムサプライヤーは工場出力とグリッド接続の完成の両方において役割を担います。両方の延長が行使された場合、この契約はPrysmianに420 kV地中システムに関してStatnettとの8年間の供給・設置関係をもたらします。
海底ケーブルは最も成長が速い設置セグメントであり、2027〜2032年のCAGR予測は8.55%です。2025年9月、NKTはEnerginetと、ボーンホルムとシェラン島を結ぶ525 kV HVDCシステムの契約を締結しました。このシステムは200キロメートルの洋上ルートと16.8キロメートルの陸上ルートを持ち、2032年の運用開始が見込まれています。2026年7月、NECはLightstorm、Microsoft、Singtel、Tata Communicationsを含むコンソーシアムと、インド・マレーシア・シンガポールを結ぶ約3,600キロメートルのI-2SEA海底光ファイバーシステムの供給契約を締結し、2029年の運用開始が予定されています。これらの契約は異なるシステムに対応しており、一方はボーンホルムとシェラン島の間で電力を輸送し、もう一方はインド・マレーシア・シンガポール間で通信を担います。ボーンホルム連系線の2032年の運用開始予定とI-2SEAの2029年の運用開始予定は、海底サプライヤーの製造コミットメントを長期のインフラ開発スケジュール内に位置づけます。
エンドユーザー業種別:
グリッド強化とコンピューティングが接続ニーズを拡大電力インフラ(公益事業および再生可能エネルギーを含む)は最大のエンドユーザーセグメントであり、2026年の市場の29.65%を占めました。2025年7月、NKTはEnBWと、南ドイツのグリッド拡張・配電強化・再生可能エネルギー接続に対応する10〜30 kVおび1 kV電力ケーブルに関する2件の確定3年間フレームワーク契約を締結しました。この契約には2年間の任意延長オプションが含まれており、チェコ共和国のNKTのクラドノおよびヴェルケー・メジジーチー工場からの供給が行われます。単一の公益事業関係内で強化と再生可能エネルギー接続を組み合わせることで、ケーブルメーカーは複数のネットワーク投資目的にわたる需要と配電インフラへの明確な商業経路を得られます。
通信・データセンターは最も成長が速いエンドユーザーセグメントであり、2027〜2032年のCAGR予測は8.24%です。インドの設置済みデータセンター電力容量は2020年の約375 MWから2026年8月までに1.57 GWに増加しました。この大きな設置済み電力基盤は、コンピューティングインフラ内の電気接続に対する需要ポテンシャルを支えます。石油・ガス・石油化学の購買者には独立したローカル供給経路があり、ADNOCが2025年5月に4種類のケーブルに関してUAEの3社のケーブルメーカーと締結した長期フレームワークがその例として挙げられます。ADNOCのフレームワーク下での受注を求めるサプライヤーにとって、アクセスは個々のプロジェクトのみで競争するのではなく、長期的な取り決めの中に位置を確保することにかかっています。
地域分析
アジア太平洋ワイヤー・ケーブル市場
アジア太平洋は最大の地域であり、2026年のワイヤー・ケーブル市場規模の38.76%のシェアを占めました。中国は2025年に211万キロメートルの新規光ファイバーケーブル回線を記録しました。[3] 2026年6月、共同開発者のPT Ketrosden Triasmitra TbkとPT Ekamas Mora Republik Tbkは、建設・試験・試運転を経てRising 8が稼働し、インドネシアの海底ケーブルシステムを通じてジャカルタとバタムを接続したと発表しました。中国の回線追加は大規模な国内展開基盤を確立し、稼働中のジャカルタ・バタムシステムは島嶼間接続もプロジェクト計画を設置済みケーブルへと転換することを示しています。
中東・アフリカワイヤー・ケーブル市場
中東・アフリカは最も成長が速い地域であり、2027〜2032年のCAGR予測は6.4%です。2026年6月、Middle East Specialised Cables Companyの完全子会社であるUAE子会社が、UAEのLower Zakum LTDP-1向けの低電圧電力・通信ケーブルの製造・供給受注を獲得しました。アフリカでは、ZESCOのザンビア・マラウイ相互接続プロジェクトに、ザンビアにおける三重バンドルACSR導体を使用した計画中の46.6キロメートル、400 kV二回線架空送電線が含まれています。UAEの受注はケーブルビジネスを洋上生産インフラに結びつけ、ザンビアの設計は地域送電需要への潜在的な経路を示しています。サプライヤーにとって、UAEの受注は明確な製造コミットメントを提供する一方、ザンビアの導体機会はプロジェクト設計から調達への進展に依存しています。
北米では、米国エネルギー省の2026年7月の草案調査が、発電・負荷接続と混雑緩和を送電ニーズとして特定し、NYISO、NorthernGrid South、MISOを強調しました。南米では、Codelcoの2025年4月の会議に、電線ロッドとケーブルを製造する6社のチリ陰極購買者が参加し、地域の銅供給チャネルを示しました。2026年8月、アルゼンチンのエネルギー庁はブエノスアイレス周辺に270キロメートルの500 kV、220 kV、132 kV送電線を追加する計画中のAMBA Iプロジェクトの入札公告を公表しました。2025年11月、欧州委員会はポルトガルのEMACOM, Lda.のポルト・サント国内ケーブルプロジェクトをCEFデジタル資金調達に選定しました。エネルギー省の調査、AMBA I入札、ポルト・サントの選定は、ケーブル受注が確定した段階ではなく、計画・資金調達の段階であり、メーカーの生産コミットメントは後の調達に依存しています。
規制の枠組みと見通し
この比較は、現地使用向けの対象製品を供給するケーブルメーカーの観点から、選定された法域における製品適合要件を検討します。製品範囲は、カタログ認証から対象職場導体の承認まで、適合要件の適用方法を制御します。2026年6月に採択された欧州委員会委任規則(EU)2026/1310は、新しいCPRファミリー要件が適用される場合に、電力・制御・通信ケーブルの防火関連評価にシステム1+を割り当てます。現在の評価は、定義された承認経路と、それらの用途に対応するために必要な製品固有の適合作業のバランスを評価します。
規制表
| 判断要素 | 米国 | ブラジル | ドイツ | 中国 | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | OSHA | Inmetro | 州市場監視当局;付託案件についてはDIBt | CNCA | SASO |
| 主要な規制手段または方向性 | 29 CFR 1910 サブパートS(1910.303(a)および1910.399を含む) | Portaria 131/2022および対象技術規格 | EN 50575:2014/A1:2016;CPR 2024/3110 第94条(9);規則(EU)2026/1310 | CNCA-C01-01:2024(CCCカタログに基づく) | 記載された電気ケーブルカテゴリーに対するIECEE国内認定フレームワーク |
| 商業的効果 | 対象職場用途の承認;必要に応じてNRTL認証 | 450/750 V以下の対象PVC絶縁導体および可とうケーブルの認証 | 対象建設ケーブルの燃焼反応評価 | 対象製品の型式試験および認証後監視 | 記載されたカテゴリーに対するIECEE認証に基づくサウジアラビアの認定 |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
中国のカタログベースの試験と職場導体承認に関する米国のフレームワークは、定義された製品固有のコンプライアンス経路と政策魅力度の継続性を支えます。ブラジルの安全評価(2026年12月31日期限)は既存の認証フレームワークを見直し、商業要件の継続性を支えます。ドイツでは、従来のケーブル規格が継続性を支えており、CPR第I〜III章の義務は、後の日付が設定されない限り、第5条(8)または第6条(1)の実施法令の採択から一般的に1年後に適用されます。サウジアラビアの国内認定プロセスは、記載された電気ケーブルカテゴリーへの供給において製品固有の認証文書を中心に置き、中程度の評価と継続性を支えます。
バリューチェーンの段階
価値獲得は、銅加工、ケーブル製造、流通、設置、ライフサイクルサービスにわたって異なります。米国では、ロッキーズ国立研究所の送電サプライチェーン評価によると、2025年の送電ケーブル調達には2〜3年を要しました。このような調達ホライズンは、製造と下流の設置の間の調整を商業的に重要にします。ケーブルの入手能性が物理的接続の納入時期を決定するためです。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 銅ロッド加工 | Nexansなどのロッドミル事業者;Southwireなどのロッドシステムサプライヤーおよび事業者 | ロッド販売;ロッドシステム販売 | 上流の銅入手可能性へのエクスポージャー | 代替原料調達先の維持とロッド生産の調整 |
| ケーブル設計・製造 | PrysmianやNexansなどのケーブルシステムメーカー | ケーブル販売;システムエンジニアリング | 複数年の送電ケーブル調達 | プロジェクトマイルストーンに対して生産を確保 |
| 流通 | Rexel、Sonepar、Wescoなどの電気流通業者 | ケーブル再販;流通サービス | 設置需要への地域在庫の適合 | サプライヤー・流通業者間の共有在庫管理の活用 |
| 電気設置 | Vinci、Eiffage、Bouygues Constructionなどの電気設置業者 | 設置費用 | ケーブル納入と現場工事の調整 | メーカーと直接納入インターフェースを合意 |
| 保守・修理 | PrysmianやNKTなどのケーブルサービスプロバイダー | 保守・修理サービス | 陸上・洋上資産への修理能力の適合 | 専門修理サポートの事前手配 |
NKTは2025年に、スコットランドのBeatrice風力発電所での大規模修理を含む、保守・設置・陸上および洋上修理にわたる高いサービス活動を報告しました。このような業務は、元のケーブル販売後に設置済みインフラに結びついた収益源を提供します。サービスプロバイダーは、新規プロジェクトのケーブル納入が制約されている場合でも、設置済みベースから価値を獲得できます。
競合環境
市場集中度
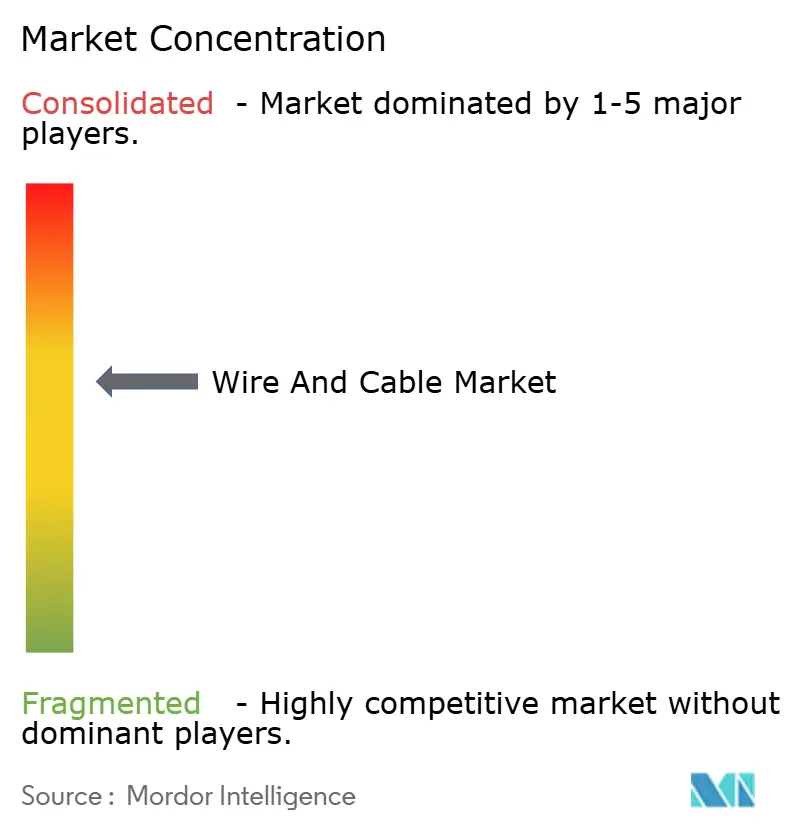
この産業は幅広いサプライヤー基盤を持ち、個々のケーブル用途内で競合他社を差別化する専門的なプロジェクト納入・製造能力を有しています。Prysmian Group、Nexans SA、Sumitomo Electric Industries Ltd.、LS Cable & System Ltd.、Southwire Company LLCが主要サプライヤーに含まれます。住友のコンソーシアム納入とLS Cableの海底HVDC生産は、大規模な相互接続システムを中心に位置づけられています。2025年11月、Southwireはアラバマ州ヘフリン工場の中電圧ケーブル向け34万平方フィートの拡張計画を発表し、能力は2027年後半に稼働予定です。この構造は、中電圧工場の拡張をプロジェクトベースのシステム納入と並置しており、幅広いサプライヤー名簿が電圧クラスをまたいで互換性のある能力を意味するわけではありません。
2025年4月、Sumitomo Electric Industries Ltd.とSiemens Energyは試験運転を完了し、500 MWのGreenlink相互接続線をGreenlink Interconnector Limitedにアイルランドと英国間の商業運転のために引き渡しました。このプロジェクトは海底・地中ケーブルと関連するコンバーターステーションを組み合わせたものでした。越境プロジェクトオーナーにとって、稼働中の実績はコンソーシアムがケーブル接続と関連するコンバーターステーションを稼働させる能力に関する技術的不確実性を低減できます。専門ケーブルメーカーは、完全な接続の責任を担うために必要なコンバーターステーション能力を持たない場合、コンソーシアムの役割を求めることができます。
拡張されたHVDC生産能力は、海底プロジェクトが相当な製造コミットメントを必要とする場合にサプライヤーの地位を強化できます。2025年7月、LS Cable & Systemは韓国の東海市に5番目の海底ケーブル工場を完成させ、HVDC海底ケーブル生産能力を4倍以上に拡大しました。規制上の位置づけは用途によってなります。ブラジルでは、Inmetroが450/750 V以下の対象PVC絶縁導体および可とうケーブルについてPortaria 131/2022に基づく認証を要求しており、これは指定された低電圧製品の適合ステップです。参入障壁はセグメントによって異なり、HVDC海底ケーブルには工場規模が、対象低電圧製品には認証が求められます。
電線・ケーブル業界リーダー
-
Prysmian Group
-
Nexans SA
-
Sumitomo Electric Industries Ltd.
-
LS Cable & System Ltd.
-
Southwire Company LLC
- 注:主要企業の掲載順は順位を示すものではありません。
ワイヤーおよびケーブル市場 このレポートでカバーされる企業
- Prysmian Group
- Nexans SA
- Sumitomo Electric Industries Ltd.
- LS Cable & System Ltd.
- Southwire Company LLC
- Fujikura Ltd.
- Furukawa Electric Co. Ltd.
- NKT A/S
- Belden Inc.
- CommScope Technologies LLC
- TE Connectivity Ltd.
- Corning Incorporated
- Leoni AG
- Amphenol Corporation
- HELU KABEL GmbH
- Jiangsu Zhongtian Technology Co. Ltd.
- Hengtong Optic-Electric Co. Ltd.
- Riyadh Cables Group Company
- Polycab India Ltd.
- KEI Industries Ltd.
- ZTT Group
市場参加者にとっての主要機会
これらの機会は、インドと南アフリカにおける計画中のネットワーク拡張から生じる導体・ケーブル供給ポジションを比較します。2026年7月、インドの電力省は2026年6月の50万9,000回路キロメートルから2032年までに64万8,000回路キロメートルへの送電拡張計画を報告し、配電線と変電所の追加も含まれています。2026年10月1日、南アフリカは独立送電プロジェクトプログラムの最終フェーズIのRFPを2027年第2四半期に予定し、約1,164キロメートルの新規送電線をカバーします。これらのプログラムは、将来の供給コミットメントが形成される前に、サプライヤーが送電デベロッパーおよび配電公益事業者と関与するための独立した経路を生み出します。
市場機会表
| 機会 | 今が好機な理由 | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| インドの送電導体供給 | 2032年まで計画された国家送電拡張 | 送電公益事業者およびプロジェクト請負業者 | 計画中の送電用途に導体・ケーブルの提供を適合させる | ルート固有の設計とプロジェクトタイミング | 認定済み送電導体・電力ケーブルメーカー |
| インドの11 kVフィーダー供給 | 中央電力庁の計画には2030年までのフィーダー拡張が含まれる | 州政府および配電公益事業者 | 選定された公益事業フィーダープログラムにエンジニアリングとサプライヤー関与を集中させる | 州レベルの購買者間での要件調整 | 中電圧ケーブル・導体サプライヤー |
| 南アフリカの送電供給パートナーシップ | 最終フェーズIのRFPは2027年第2四半期に予定 | 事前資格審査済みの送電プログラム入札者 | 見込みプロジェクトチームとの導体供給関係を構築する | 最終RFP前に協議と調達構造化が先行 | 認定済み送電導体メーカー |
中心的な機会は、詳細な送電線要件が具体的な供給コミットメントに転換される前にプロジェクト納入チームに参加することです。インドの配電責任は州政府と公益事業者を地域ネットワーク納入の中心に置いており、単一の全国的な営業アプローチよりも集中的な関与がより有効です。サプライヤーは電圧クラスとプログラムタイミングを活用して、自社の生産基盤が対応できる用途にエンジニアリング努力を集中させることができます。
最近の産業開発事情 ワイヤーおよびケーブル市場
- 2026年10月:NexansとTenneT社は、ドイツに対応するLanWin2洋上グリッド接続プロジェクト向けに、ノルウェーのNexansのハルデン施設で525 kV HVDC XLPE海底ケーブルの生産開始を記念しました。
- 2026年8月:Prysmianは、光ファイバー製造能力を倍増させることを目的としたアップグレードを含む、ノースカロライナ州クレアモントの光ファイバー・ガラス製造事業の拡張を発表しました。
- 2026年7月:NECはLightstorm、Microsoft、Singtel、Tata Communicationsを含むコンソーシアムと、インド・マレーシア・シンガポールを結ぶ約3,600キロメートルのI-2SEA海底光ファイバーケーブルシステムの供給契約を締結しました。運用開始は2029年に予定されています。
ワイヤーおよびケーブル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルワイヤー・ケーブル市場は、世界中で電力・信号・データ伝送向けに供給される新規製造の電気・通信電線・ケーブルの年間販売額を測定します。販売は電圧、ケーブルタイプ、導体材料、設置環境、エンドユーザー業種、地域によって分類されます。
対象外の範囲:生の導体ロッド、設置労働、中古・改修品の再販、および下流のハーネスアセンブリは除外されます。
セグメンテーション概要
- 電圧別
- 超高圧・高圧(35kV超)
- 中圧(1〜35kV)
- 低圧(1kV未満)
- ケーブルタイプ別
- 電力ケーブル
- 光ファイバーケーブル
- 信号・制御ケーブル
- 同軸・データケーブル
- 導体材料別
- 銅
- アルミニウム
- 光学ガラス・ポリマー
- 設置方法別
- 架空
- 地中
- 海底
- エンドユーザー垂直市場別
- 建設 - 住宅
- 建設 - 商業
- 電力インフラ(電力会社・再生可能エネルギー)
- 通信・データセンター
- 石油・ガスおよび石油化学
- 自動車・モビリティ
- 産業製造
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
EurostatのPRODCOM、米国地質調査所、国際電気通信連合、世界銀行のGridfinderデータセットなどの公開ソースが市場チェックを支援します。年次製品データが入手可能な場合、EurostatのPRODCOMは製品レベルの生産・販売生産シリーズで地域製造チェックを固定できる一方、米国地質調査所はケーブル投入コストと報告された販売額に影響する銅の供給・価格状況を追跡します。国際電気通信連合の地域接続指標は通信ケーブルの需要特性把握に役立ち、世界銀行のGridfinderデータセットは送電・配電ネットワークの地理的参照を提供します。
企業の開示資料、年次報告書、投資家向けプレゼンテーション、プロジェクト発表、税関記録、信頼性の高い業界紙は、生産能力、プロジェクトタイミング、製品ミックス、貿易フローを示すことでこれらのソースを補完できます。これらのソースは市場指標のクロスチェックとケーブル販売額の変化の追跡に役立ちます。これらの名称付きソースは網羅的なものではなく、収集・検証・明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイは、電線・ケーブルーカー、流通業者、公益事業者、通信事業者、請負業者、大規模設備購買者を対象とし、回答者はAPAC、EMEA、アメリカ大陸にわたる上級幹部と機能専門家を網羅します。その意見は、製品境界、平均販売価格、需要タイミング、地域ミックスに関する二次調査の結果を検証し、重要なギャップは企業開示、貿易データ、プロジェクト記録と照合されます。相反する推定値は、各入力をソースに遡り、サプライヤー・チャネル・エンドユーザーの証拠を比較することで調整されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | APAC:42% |
| 中位層:48% | 機能・ユニットリーダー:35% | EMEA:25% |
| 小規模プレーヤー:20% | マネージャー:45% | アメリカ大陸:33% |
市場規模算定・予測
このモデルは、工場出荷時点での新規製造の電気・通信電線・ケーブルのグローバルメーカー販売額を推定し、各製品販売を組み込まれた導体とともに一度カウントします。トップダウン需要モデルは、年間市場価値をグリッド投資・送電追加、建設活動、通信ファイバー接続・データセンター拡張、車両生産・電動化、銅・アルミニウム価格に関連付けます。これらの指標はエンドマーケット需要、ケーブル量、販売価値の金属成分を表します。多変量回帰は過去の関係を推定でき、シナリオ分析はプロジェクト遅延、材料価格、需要状況に対して予測を調整します。製品・電圧・導体・設置・エンドユーザー・地域別シェアは、生産・貿易・プロジェクト・企業開示の証拠に従い、グローバル合計に調整されます。サプライヤーの量または収益データが不完全な場合、選択的なボトムアップチェックはサプライヤー収益の積み上げ、チャネルチェック、開示または推定量に乗じたサンプル平均販売価格を使用し、ギャップにはフラグを立て、調整前に独立した生産・貿易シリーズと照合します。一次専門家は変数レベルの仮定と変化の背後にある市場ドライバーを検討し、アナリストは未解決の差異を文書化し、入手可能な証拠で支持される範囲のみを保持します。
データ検証・更新サイクル
アナリストは企業開示、公開生産・貿易シリーズ、プロジェクト記録、需要指標を三角測量し、合計とセグメントシェアの算術エラー、異常な前年比変動、独立したシグナルとの説明のつかない差異を確認します。異常がサインオフに達する前に、第二のレビューが重要な入力をソースに遡り、境界の一貫性を確認し、異常を解決します。定義・タイミング・数値が相反する場合、アナリストは関連するソースオーナーに再連絡します。データは年次で更新され、商品価格・プロジェクトスケジュール・規制の重要な変化が需要に影響する場合はサイクル間でレビューされ、新鮮な納品前パスで再確認されます。
Mordor Intelligenceのワイヤー・ケーブル市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品や需要モデリングに使用する入力が異なる場合があります。販売は電圧、ケーブルタイプ、導体材料、設置環境、エンドユーザー業種、地域によって分類されます。
主要なギャップドライバーには、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。トップダウン需要モデルは、年間市場価値をグリッド投資・送電追加、建設活動、通信ファイバー接続・データセンター拡張、車両生産・電動化、・アルミニウム価格に関連付けます。これらの指標はエンドマーケット需要、ケーブル量、販売価値の金属成分を表します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,581億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,248億米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの1年後の2027年値2,581億米ドルを12.9%下回っています。市場年の推定値は本レポートの現在の測定値より前であるため、より早い年がより低い値を支持します。 |
| グローバルコンサルタンシーB | 2,129.5億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2年後の2027年値2,581億米ドルを17.5%下回っています。基準年の推定値は本レポートの現在の測定値より前であるため、より早い年がより低い値を支持します。 |
Mordor Intelligenceのアナリストは企業開示、公開生産・貿易シリーズ、プロジェクト記録、需要指標を三角測量し、合計とセグメントシェアの算術エラー、異常な前年比変動、独立したシグナルとの説明のつかない差異を確認します。
レポートで回答される主要な質問
ワイヤー・ケーブル市場の規模と成長見通しは?
市場は2027年に2,581億米ドルと推定され、2027〜2032年のCAGR 5.32%で2032年までに3,345億米ドルに達すると予測されています。
電気・光ファイバーケーブルの需要を牽引しているものは何ですか?
洋上風力の調達とFTTH展開が需要を支えています。BharatNetは2026年1月29日時点でインド全国に140万件以上のFTTH接続を提供しました。
最大のシェアを持つケーブルタイプはどれですか?
電力ケーブルが2026年の市場シェア38.09%でリードしています。
主要なケーブルサプライヤーはどの企業ですか?
主要サプライヤーにはPrysmian Group、Nexans SA、Sumitomo Electric Industries Ltd.、LS Cable & System Ltd.、Southwire Company LLCが含まれます。
高電圧ケーブル生産の主要な制約は何ですか?
Hua Eng Wire & Cableは2026年5月に台湾における超高圧XLPE絶縁材および外部導体材料の不足を報告しました。
ケーブル需要をリードしている地域と最も速く成長している地域はどこですか?
アジア太平洋が2026年の市場の38.76%を保持しています。中東・アフリカは2027〜2032年のCAGR 6.4%で最も速く成長すると予測されています。