
北米ワイヤーケーブル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
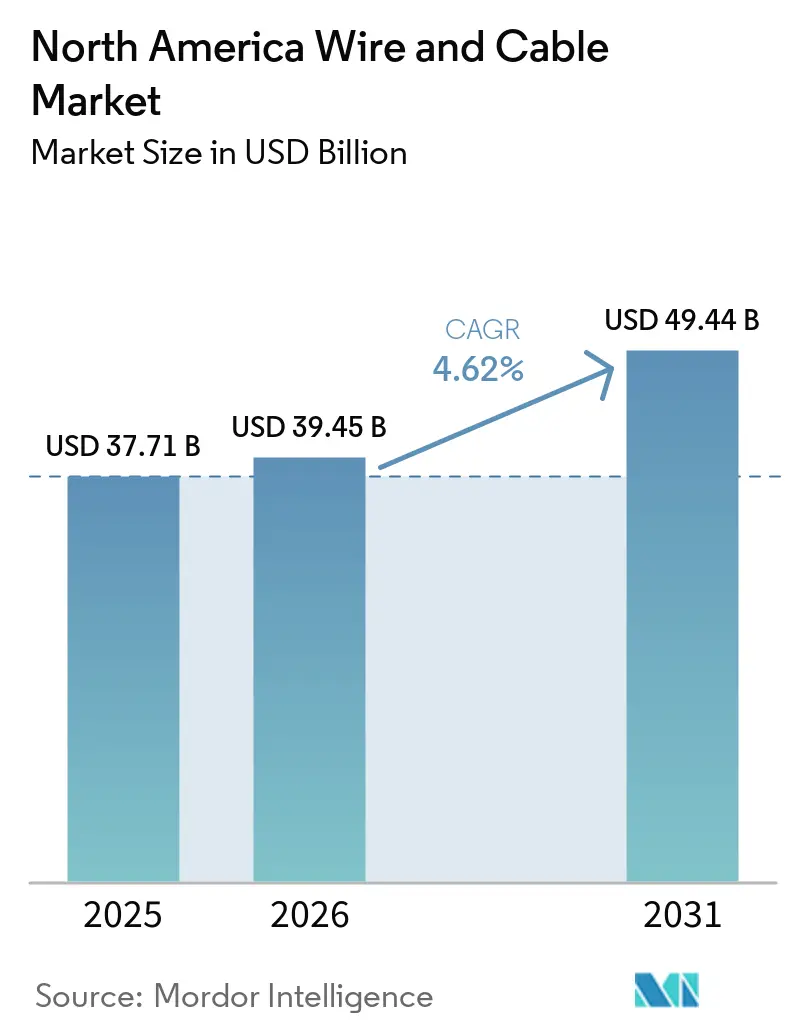
| 基準年の市場規模 (2025) | 37.71 十億米ドル |
| 市場規模 (2026) | 39.45 十億米ドル |
| 市場規模 (2031) | 49.44 十億米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
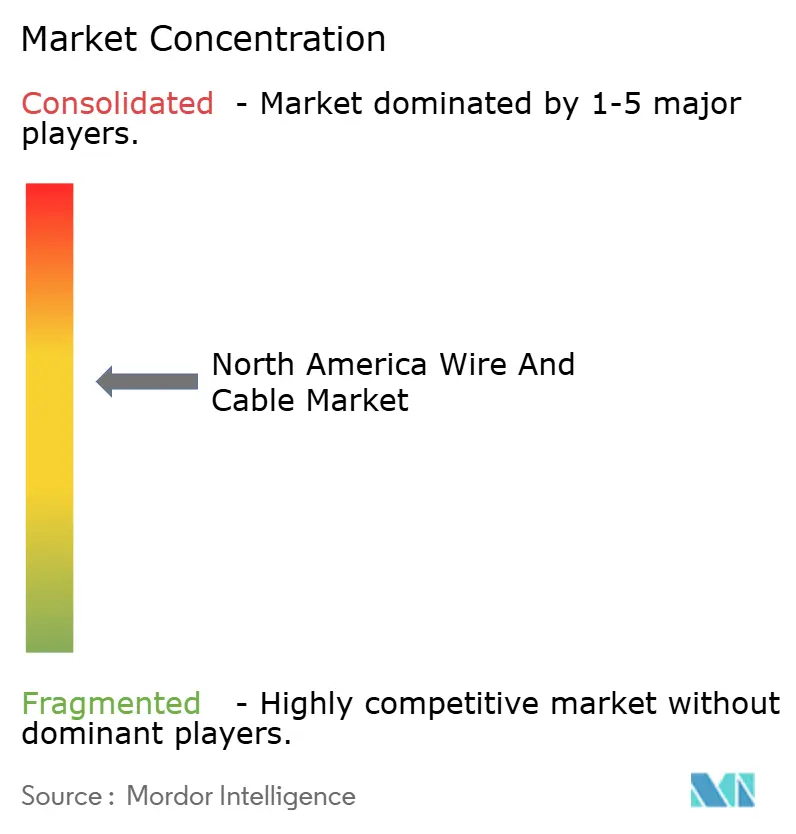
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ワイヤー・ケーブル市場分析
北米ワイヤー・ケーブル市場規模は、2025年の377億1,000万USDから2026年には394億5,000万USDへと成長し、2026〜2031年の年平均成長率(CAGR)4.62%で2031年には494億4,000万USDに達すると予測されています。この拡大は、超党派インフラ法(Bipartisan Infrastructure Law)に基づく送電網近代化プログラムの加速、再生可能エネルギー系統連系の急増、およびハイパースケールデータセンターの建設が相まって、地域メーカーに対する複数年にわたる購買パイプラインを支えていることを反映しています。電力会社は、最低価格入札よりもサプライチェーンの強靱性を重視する調達優先度の見直しを進めており、バイ・アメリカ(Buy America)コンテンツ基準のもとで国内生産能力の追加を促進しています。[1] 複合コア導体、高密度ファイバー設計、およびハイブリッド電力・データケーブルは、電力会社とデータセンター事業者が高い電流容量と組み込みモニタリング機能を求める中で普及が進んでいます。一方、銅価格の変動と熟練労働者不足により、メーカーは動的価格条項の組み込みと自動化への投資を余儀なくされ、利益率の保護と納期の維持を図っています。
主要レポートのポイント
- ケーブルタイプ別では、低電圧エネルギーケーブルが2025年の北米ワイヤー・ケーブル市場において39.40%の売上シェアを占めてトップとなり、光ファイバー系品目が2031年に向けて最速の年平均成長率(CAGR)6.12%を記録する見込みです。
- 電圧定格別では、1 kV未満クラスが2025年の北米ワイヤー・ケーブル市場で42.30%のシェアを占め、36〜69 kVレンジが2031年まで最高の年平均成長率(CAGR)6.03%を達成する見込みです。
- 設置タイプ別では、架空線が2025年の北米ワイヤー・ケーブル市場で48.20%のシェアを占めてトップとなり、海底ケーブルプロジェクトが同期間に年平均成長率(CAGR)5.86%で拡大すると予測されています。
- 導体材料別では、銅が2025年の北米ワイヤー・ケーブル市場で52.70%のシェアを維持し、複合・高強度コア設計が2031年に向けて年平均成長率(CAGR)5.57%を達成する見通しです。
- エンドユーザー産業別では、建設が2025年の北米ワイヤー・ケーブル市場で30.30%のシェアをもたらし、電気通信およびデータセンターが2031年までに年平均成長率(CAGR)5.99%を達成すると予測されています。
- 国別では、米国が2025年の北米ワイヤー・ケーブル市場で82.10%の売上を占め、メキシコが2031年までに年平均成長率(CAGR)5.68%で最も速い成長を遂げる見込みです。
- Prysmian、Southwire、CommScopeは2024年の出荷量の合計で約46%を占めており、市場集中度が中程度であることを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | CAGRへの影響(〜)% | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| インフラ近代化への投資増加 | +1.2% | 米国、カナダ | 中期(2〜4年) |
| スマートグリッドおよびグリッド強靱化の加速展開 | +0.9% | 北米 | 長期(4年以上) |
| ユーティリティ規模の再生可能エネルギーケーブル需要の急増 | +0.8% | 米国、メキシコ | 中期(2〜4年) |
| エッジデータセンターおよびハイパースケールファイバー建設の波 | +0.7% | 米国、カナダ | 短期(2年以内) |
| 超党派インフラ法における「バイ・アメリカ」調達条項 | +0.5% | 米国 | 中期(2〜4年) |
| 洋上風力クラスター向けHVDC地中連系 | +0.3% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラ近代化支出
送電網アップグレードに向けた650億USDの連邦専用配分により、老朽化した導体が先進アルミニウム複合体・高温設計品への置き換えが加速しており、25億USDの強靱性補助金が電力会社の選好を地中ルートおよび耐火絶縁材へシフトさせています。[2] 国内コンテンツ条項により、地元メーカーは持続的な受注見通しが保証され、工場はより高い資産稼働率で運転できるようになっています。地方自治体の電力会社および農村コーポラティブも、設計・建設・保守サービスを一括するパフォーマンス・コントラクティング・フレームワークを活用しており、プロジェクトのリードタイムを2年以内の予算サイクルに圧縮しています。
スマートグリッドおよびグリッド強靱化の展開
配電線に光ファイバー温度感知ストランドを試験運用した電力会社は、リアルタイムの許容電流(アンパシティ)データを取得し、高コストな再導体化を先送りして山火事リスクを低減しています。ミネソタ州の展開事例はその概念実証を示しています。PG&Eの年間60億USDの支出に代表される並行するグリッド強靱化予算は、極端な気象に耐えられる絶縁ツリーワイヤーおよび被覆導体システムへの需要を誘導しています。規制上のサイバーセキュリティ義務により、エネルギー伝送と並行して安全なデータチャンネルをサポートするハイブリッド電力・光ファイバーケーブルの仕様がさらに高度化しています。
ユーティリティ規模の再生可能エネルギーケーブル需要
洋上風力開発では現在、容量2 GW以上の525 kV HVDC輸出連系が仕様として求められており、海底ケーブルサプライヤーに鋼鎧装生産ラインの拡張を迫っています。太陽光および蓄電池・BESSファームでは1,500 V DC定格コネクタが標準化されており、このシフトが1メガワットあたりの銅・アルミニウム消費量を増大させています。独立系電力事業者とケーブルメーカーとの長期供給契約により、多フェーズ建設における数量が確保され、双方の収益カーブが平準化されています。
エッジデータセンターおよびハイパースケールファイバーの波
AI学習クラスターは800 Gから1.6 Tの光学インターフェースを必要とし、直径10 mm以下で864ストランドにまでファイバー数が増加しています。OFSのローラブルリボンフォーマットがこれらの高密度要件を満たしています。エッジでは、都市部の道路占用権内のマイクロダクト展開が、繰り返しの熱サイクルに耐える堅牢設計を優先しています。液冷サーバーホールでは冷媒とファイバーの両方を搬送するハイブリッドチューブが試験運用されており、430 V DC認証の統合ファイバー給電アセンブリという新興ニッチ市場が形成されています。[3]
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの影響(〜)% | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 地中および海底ケーブルの高い設置コスト | -0.8% | 北米 | 中期(2〜4年) |
| 銅およびアルミニウムの価格変動 | -0.6% | 北米 | 短期(2年以内) |
| 光ファイバー・高電圧設備における熟練労働者不足 | -0.5% | 米国、カナダ | 長期(4年以上) |
| 新規回廊における長期の許認可および通行権(ROW)承認 | -0.4% | 米国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地中および海底設置の高コスト
地中配電工事は架空建設の4.5倍のコストがかかる場合があり、海底設置の作業窓は船舶の可用性と季節的な気象条件に依存しています。専門工事業者のフリートが限られているため、日当が高騰してプロジェクトのタイムラインが長期化し、電力会社は強靱性のメリットと設備投資予算のバランスを取ることを余儀なくされています。コスト最適化は現在、ルート設計ソフトウェアと、電気・通信・ガス管路を単一の掘削工事にまとめる共同トレンチプログラムに集中しており、1フィートあたりのコストを希薄化しています。
銅およびアルミニウムの価格変動
2024年のスポット価格は、銅が1トンあたり8,200〜11,500 USD、アルミニウムが1トンあたり約2,400 USDの間で変動し、メーカーにヘッジとパススルー価格設定の採用を迫りました。電力会社はCOMEX平均に連動する指標条項を受け入れる傾向が高まっていますが、この慣行は複数年の資本計画を複雑にします。複合コアおよびアルミニウムクラッド設計は部分的な緩和策となりますが、性能上のトレードオフにより高負荷センターでの代替が制限されています。ケーブルメーカーによる圧延工場買収など垂直統合の動きは、原材料リスクの抑制を目的としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:
光ファイバーがデジタル接続を加速低電圧エネルギー導体は、堅調な住宅・商業建設を背景に2025年の売上で39.40%を維持しました。一方、光ファイバー系品目は通信事業者の5G展開とクラウドプロバイダーのAIクラスターに牽引され、2031年まで年平均成長率(CAGR)6.12%を記録しています。光ファイバーセグメントの北米ワイヤー・ケーブル市場規模は2031年までに32億8,000万USDの増加が見込まれています。信号・制御線もまた、生産ライン全体にセンサーを組み込む工場自動化のレトロフィットから恩恵を受けています。
ローラブルリボンを採用した複合ファイバー設計により、コンパクトなフットプリントで2,000ストランドのボールトが実現し、通信事業者のダクトリース費用が削減されます。低煙無ハロゲンジャケットはデータセンターでの規格採用が進んでおり、曲げ非感応型シングルモードコアは狭いトレイでのスラック管理を向上させています。電力分野では、中電圧シールドケーブルが配電アップグレードの主力として活躍し続けており、高電圧XLPEおよびHVDC押出成形システムが300 km洋上風力輸出ルートに対応しています。電力会社がデータネットワークとエネルギーネットワークを統合するにつれ、ハイブリッド電力・光ファイバーケーブルが北米ワイヤー・ケーブル市場内のシナジーを強化しています。
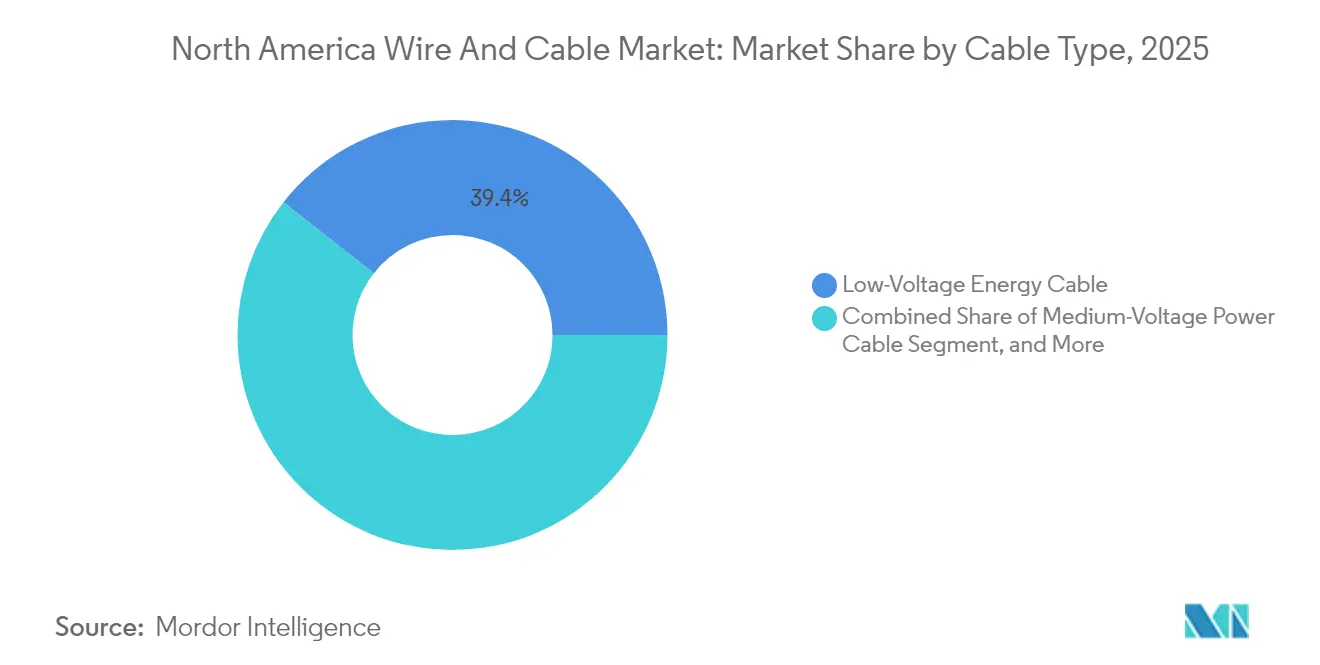
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
電圧定格別:
中レンジが送電網近代化をリード1 kV未満クラスは2025年の出荷量で42.30%を占め、住宅用フィーダーおよびビル配線に支えられています。しかし、36〜69 kVレンジが最速の年平均成長率(CAGR)6.03%を示しており、フィーダーバックボーンの強化と再生可能エネルギーの系統連系を反映しています。このティアは郊外変電所において最良のコスト・容量トレードオフを実現することが多く、計画中の設備投資予算における特別な需要を説明しています。
電力会社は69〜220 kVのアップグレードにおいて、権利の幅を広げることなく許容電流を2倍にする先進アルミニウム複合体・高温低弛度品種を仕様に盛り込んでいます。このような仕様が1マイルあたりの導体売上を押し上げ、北米ワイヤー・ケーブル市場の収益性を強化しています。より高い連続運転温度をカバーするIEEE C57改訂版がさらに採用を正当化しています。同時に、商業用不動産における規格改訂が、PoE照明および在籍分析をサポートするスマートビルディング低電圧配線の需要を高め、低電圧の売上基盤を拡大しています。
設置タイプ別:
海底ケーブルが洋上風力の波に乗る架空ネットワークは、より低い設備投資(CAPEX)と迅速な建設速度から2025年も48.20%でトップを維持しています。しかし、沿岸州が2031年までに30 GWの洋上風力を承認するにつれ、海底セグメントが年平均成長率(CAGR)5.86%が予測されています。2 GWの各クラスターで525 kV HVDC輸出ケーブルが1,000 km以上消費される可能性があり、数十億ドル規模の調達案件に相当します。
地中都市部フィーダーは、山火事緩和または景観保護の義務が初期コストプレミアムを上回る地域で重要性が増しています。電力会社は通信リース収入によって支出を正当化するため、地中建設と光ファイバーバックボーンを組み合わせています。都市部の電柱周辺の空中マイクロダクトシステムは、通信事業者が掘削なしに光ファイバーを迅速に展開できるようにしており、北米ワイヤー・ケーブル市場においてニッチではあるが拡大しているセグメントです。
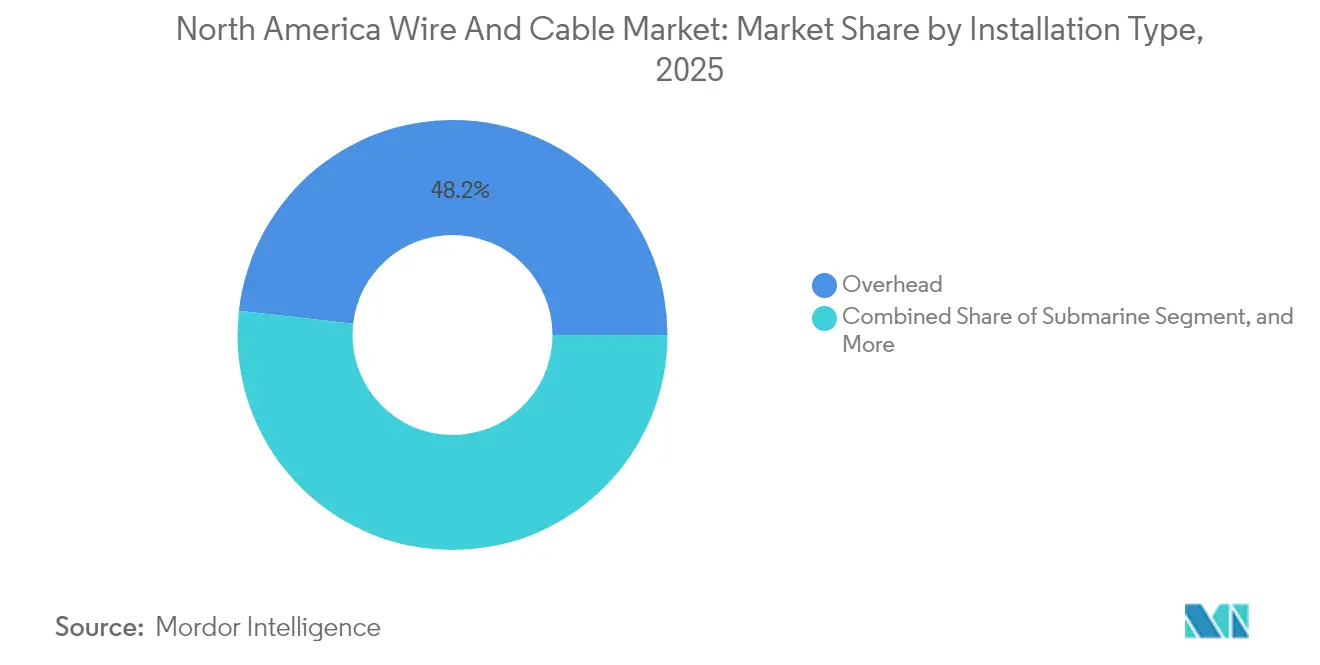
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
導体材料別:
複合コアが勢いを増す銅は、比類のない導電性と確立された規格を背景に、2025年の売上で52.70%を維持しました。複合コア導体は、送電事業者が許容電流の2倍化と低い熱弛度を実証するにつれ、年平均成長率(CAGR)5.57%が予測されています。アルミニウムは、鉄塔荷重と予算制約が限界損失を上回る架空送配電区間において引き続き選好されています。
既存ハードウェアとの互換性を示した実証試験が成功し、レトロフィットリスクが軽減されたことで複合体の採用が加速しています。メーカーは鉄塔数の削減と回廊取得の先送りを組み合わせた総ライフサイクル経済性を公表し、北米ワイヤー・ケーブル市場の価値提案を強化しています。一方、銅クラッドアルミニウムは分岐回路やEV充電ケーブルで普及が進んでおり、コストと高周波特性のバランスを実現しています。
エンドユーザー産業別:
電気通信が従来セグメントを上回る成長建設分野は2025年に30.30%のシェアで首位を占めたが、通信・データセンター分野はハイパースケール拡張とFTTP推進を背景に、2031年にかけて最高の5.99%のCAGRを記録した。電力公益事業の需要は、規制された料金ベース投資に支えられ、安定を維持している。個別製造工場における産業オートメーションのアップグレードが、シールド制御線の新たな需要を生み出している。
EVプラットフォームの組立ラインは高温マグネットワイヤーとシリコンジャケット付きフレックスケーブルを必要とし、特殊ワイヤーの収益を押し上げている。世界的に見ると、データ通信リンクは2025年の収益の38.76%を占め、エンタープライズイーサネット、USB、FTTHドロップラインにわたり、ケーブルアセンブリ市場の大部分を占めている。再生可能エネルギー施設は1,500V DC アレイとバッテリーBESSタイインを統合しており、より厚い絶縁材と温度サイクル耐性が求められる。幅広い用途の組み合わせが特定の垂直市場における周期的な低迷を緩和し、北米ワイヤー・ケーブル市場全体にわたる安定した成長を支えている。
地域分析
米国ワイヤー・ケーブル市場
米国は、連邦インフラ支出および高度な製造拠点の強みを背景に、2025年の収益の82.10%を占めた。バイ・アメリカ条項と組み合わされた集中的な米国連邦資金は、国内工場への予測可能な生産量を確保し、多国籍企業がガルフコースト銅ロッド鋳造および南東部光ファイバー押出ラインを拡張すること促している。バージニア州、オハイオ州、テキサス州のデータセンター開発業者は、世界最大級の単一サイトファイバー消費者として位置づけられており、割り当てを確保するためにケーブルリールを12ヶ月前に先行購入することが多い。山火事が発生しやすいカリフォルニア州、オレゴン州、ワシントン州の電力会社は、停電リスクを低減するために被覆導体および地中化回路への転換を進めており、この傾向は回路あたりの銅重量を増加させ、北米ワイヤー・ケーブル市場の収益を強化している。
メキシコワイヤー・ケーブル市場
メキシコは、連邦電力委員会(CFE)が145件の送電および86件の配電プロジェクトを含む42億米ドルの系統拡張計画を加速させる中、2031年まで5.68%のCAGRで推移する見込みである。メキシコでは、CFEの拡張プログラムが2030年までに配電レベルの改善に36億米ドルを配分しており、中圧需要を牽引している。湾岸沖合風力の見通しおよびサンタ・カタリーナ太陽光複合施設は、特注のHVDC輸出設計を必要とし、海底ケーブルサプライヤーをラテンアメリカの新規入札に参入させいる。半導体およびEV組立クラスターに対する政府インセンティブは、グリーンフィールド工業団地の建設を促進し、低圧建築用電線の需要を押し上げている。
カナダワイヤー・ケーブル市場
カナダの主要電力会社は、米国への水力発電輸出回廊を強化しており、北部の長距離スパンにわたる高電流容量複合線が必要とされている。ユーコン準州およびヌナブト準州の遠隔採掘作業では、低温脆化に耐性を持つ鎧装アルミニウムケーブルが使用されている。50/10 Mbpsのユニバーサルサービスを目標とする州のブロードバンド計画は、農村部の光ファイバー整備を加速させ、北米ワイヤー・ケーブル市場における対象市場規模を拡大している。
規制環境
米国では、有線通信および電力用ケーブルの導入は、製品規格と同様に連邦の設置許可・アクセスルールによっても形作られている。2026年6月、FCCはBuild Americaイニシアチブに基づく規則制定案通知(NPRM)の草案を進め、公共の道路占用権への有線アクセスに関する全国基準を設定した。これには、州および地方のアクセス申請処理期間を120日とする提案が含まれ、光ファイバーおよびその他の有線構築における許認可上の摩擦を減らすことを目的とした変更である。FCCはまた、2025年9月25日発効の規則により電柱添付の迅速化プロセスを導入し、大規模な電柱添付申請および施工業者承認について義務的なタイムラインを定めた。これは架空光ファイバーおよびラストマイル建設のスケジュールに影響を与える。
送電規模の構築については、連邦エネルギー規制委員会(FERC)が系統接続プロセス改革に積極的に取り組んでおり、2026年6月には地域系統運用者における大規模負荷の系統接続タリフに関する措置を実施した。これは、中高圧ケーブルを使用する系統アップグレードの時期や仕様に影響を与える可能性がある。同時に、連邦の送電設置許可のバックストップ制度は制約されており、2026年4月時点で、エネルギー省(DOE)が指定する国家的利益送電回廊(NIETC)が存在しないため、FERCのバックストップ設置許可権限は発効していない。調達・仕様の面では、連邦プロジェクトは一般に統一施設ガイド仕様(UFGS)を参照しており、例えば構外通信設備向けのUFGS 33 82 00や光バックボーン配線向けのUFGS 27 13 23.00 40などが該当する。一方、地方のブロードバンドおよび通信構築は、7 CFR Part 1755に基づく農村公共事業サービス(Rural Utilities Service)の要件にも整合している。
バリューチェーン分析
北米の電線・ケーブルのバリューチェーンは、上流の金属・ポリマー原料(銅・アルミニウム線材、特殊合金、絶縁・被覆用コンパウンド)から始まり、続いて伸線、撚線、押出成形、外装加工、そしてPrysmian、Southwire、CommScope、Nexansなどのメーカーによる最終的なケーブル組立と試験へと進む。中間の流通は通常、電気・通信の販路パートナーや、ユーティリティ、EPC、データセンター事業者向けのプロジェクトベースの調達によって担われ、物流と在庫計画はリールサイズ、リードタイム、現場配送の制約と密接に結びついている。下流では、設置・統合はユーティリティの電線工事業者、通信建設会社、専門の地下および海底設置業者によって実行され、その後、試運転、検査、継続的な保守が行われる。
規格および参照仕様への準拠は、チェーン全体にわたって製品設計と認証にかかる時間の両方に影響を与える。ケーブル設計は一般に、電力・制御ケーブル向けのANSI/ICEAや光ファイバー性能要件向けのTIA(例:TIA-492シリーズ)といった業界標準団体の規格に整合しており、政府・防衛関連の購入者は、構外設備向けのUFGS 33 82 00や光バックボーン配線向けのUFGS 27 13 23.00 40といったUFGSテンプレートに調達を結びつけることが多い。導入面では、道路占用権へのアクセスおよび電柱添付の管理が有線プロジェクトを実現する上での重要なステップであり、電柱添付のタイムラインに関する最近のFCCの措置(2025年9月25日発効)や道路占用権基準の提案(2026年6月のNPRM草案)は、許認可およびメイクレディ(準備工事)プロセスと、ケーブル需要が実際の設置活動へ転換する時期を結びつけている。
競合状況
市場は中程度の集中度を示しており、売上ベースで測定した2024年の出荷量の上位5社が約60%を占めています。Prysmianによるチャネル・コマーシャル・コーポレーション(Channell Commercial Corporation)の9億5,000万USDでの買収は、管路、キャビネット、高密度ケーブルアセンブリにわたる統合接続キットへのピボットを示しています。Southwireは銅価格の変動を緩和するために圧延工場ラインの自動化を進めており、AI支援の新しいパッケージングセルで15%の単位コスト削減を達成したと主張しています。CommScopeは光ファイバージャケティングのノウハウを活用し、エッジマイクロデータホール向けのハイブリッド電力・光ファイバー構造を供給しています。
原材料の安全確保が垂直統合を促進しており、複数の既存大手が北米の銅製錬所の再稼働との引き取り契約を締結し、陰極銅の供給を自社の線引き能力に連携させています。技術ロードマップは導体の許容電流と組み込み分析を優先しています。遠東ケーブル(Far East Cable)のチップ組み込み製品は導体コア温度データを5秒ごとに送信し、予知保全を支援しています。複合コアに特化した新規参入者は認定のハードルに直面していますが、単一回路のアップレーティング提案によってニッチなプロジェクトを獲得できる可能性があります。
ケーブルベンダーとEPC企業との間で、設計・供給・施工を一括したターンキー入札を提出するための戦略的パートナーシップが形成されています。光ネットワークチャンネル上の障害管理電力(Fault Managed Power)に関する特許出願は2025年に過去最高を記録し、エネルギーとデータインフラの融合経路を確認しています。押出成形・撚り合わせ設備の資本集約性を考慮すると、既存大手はスケールメリットを享受し続けていますが、差別化されたデジタル付加価値サービスがプレミアムマージンを解放し、北米ワイヤー・ケーブル市場のシェアを転換させる可能性があります。
北米ワイヤー・ケーブル業界リーダー
-
Prysmian Group USA, Inc.
-
Nexans AmerCable Incorporated
-
Southwire Company, LLC
-
CommScope Holding Company, Inc.
-
Belden Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米ワイヤー・ケーブル市場 このレポートでカバーされる企業
- Prysmian Group USA, Inc.
- Nexans AmerCable Incorporated
- Southwire Company, LLC
- CommScope Holding Company, Inc.
- Belden Inc.
- Corning Incorporated
- TE Connectivity Corporation
- Amphenol Corporation
- LS Cable and System U.S.A., Inc.
- Furukawa Electric Co., Ltd. (OFS Fitel, LLC)
- Leoni Cable Inc.
- Sumitomo Electric Wiring Systems, Inc.
- Encore Wire Corporation
- American Wire Group, LLC
- TPC Wire and Cable Corp.
- General Cable Technologies Corporation
- Superior Essex Inc.
- AFL Telecommunications LLC
- NKT North America Inc.
- KEI Industries North America, Inc.
- Hengtong Cable Americas Inc.
- Tratos USA Inc.
市場機会と将来展望
国内生産能力の拡大が、より迅速な有線導入プロセスや大規模負荷の系統整備と結びつく領域で機会が生まれている。2026年4月、Prysmianは、テキサス州マッキニーにおける100万平方フィート規模の拡張銅建築用電線工場およびサービスセンターを含む、Encore Wireの事業拡大に関連した5億米ドルの投資を発表した。これは、サプライヤーが電化需要、データセンター、系統近代化プログラムに対応するために地域生産能力を追加していることを示している。並行して、Nexansは2026年4月に最終契約を発表し、2026年6月に買収を完了したRepublic Wireの取引を通じて、米国の低圧プラットフォームを強化した。この統合は、住宅、商業、データセンター向けの電線需要に対する製造拠点と製品の供給力を拡大するものである。
需要促進の面では、政策やプロセスの変更により、ベンダーが構築サイクルを短縮し、総設置コストを削減する余地が生まれている。FCCの2026年6月のNPRM草案は、公共の道路占用権への有線アクセスに関する全国基準を提案し、120日の処理期間を含むもので、光ファイバーおよび関連建設を遅延させる可能性のある許認可の停滞を対象としている。別途、2025年9月25日発効のFCCの電柱添付規則は、大規模添付申請および施工業者承認のタイムラインを厳格化し、架空マイクロダクトおよび構外ケーブルシステムの利用率向上を支えている。電力インフラについては、FERCの2026年6月の措置により、地域運用者における特化型の大規模負荷系統接続タリフが注目され、データセンター規模の負荷を接続するために必要な短期的な作業が浮き彫りになっている。これは、系統接続の待機件数が系統アップグレードや手続き変更を促す中で、中高圧配線、変電所配線、およびハイブリッド電力・データソリューションの機会を強化するものである。
最近の産業開発事情 北米ワイヤー・ケーブル市場
- 2026年6月:NexansはRepublic Wire, Inc.の株式資本100%の買収を完了し、Nexans PWR-Connect事業部門に統合した。北米の電線・ケーブル市場におけるこの統合は、Nexansの米国低圧電線プラットフォームと地域の製造拠点を強化する。この動きにより、NexansはRepublic Wireの顧客基盤へのアクセスを拡大し、データセンターおよび系統インフラプロジェクトに対する需要の増加に対応する能力を加速させる。
- 2026年4月:Nexansは米国での存在感を強化するため、Republic Wire, Inc.の買収に関する最終契約を締結した。北米における低圧電線ポートフォリオの拡大は、Nexansの米国におけるプラットフォーム構築戦略を支えるものである。この買収は、データセンターやユーティリティの近代化といった高成長分野に対応するため、国内能力の拡大に注力する同社の方針と一致している。
- 2026年4月:Prysmian Group USA、Encore Wire(Prysmianのプレスリリースによる)は、データセンターの成長と系統近代化を支援するため、テキサス州マッキニーに100万平方フィート規模の拡張銅建築用電線工場およびサービスセンターを発表した。銅建築用電線の国内生産能力拡大は、北米におけるデータセンターおよび系統インフラ需要に対するPrysmianの拠点を強化するものである。拡張された施設により、Prysmianはユーティリティおよびハイパースケール事業者からの受注増加に対応し、供給の耐性とプロジェクト対応力を向上させることが可能となる。
北米ワイヤー・ケーブル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、北米ワイヤー・ケーブル市場は、当該地域における住宅、商業、産業、および公益事業用途にわたって電力と信号を伝送するために使用される絶縁ワイヤー・ケーブル製品の収益を計上している。
スコープの除外事項:本規模算定には、ワイヤー・ケーブル製品収益の範囲外となる設置労務費、コネクター開閉装置、またはより広範な電気配電機器は含まれない。
セグメンテーション概要
- ケーブルタイプ別
- 低電圧エネルギーケーブル
- 中電圧電力ケーブル
- 高電圧・超高電圧ケーブル
- 光ファイバーケーブル
- 信号・制御ケーブル
- 同軸・データケーブル
- 特殊ワイヤー(マグネットワイヤー、撚り線等)
- 電圧定格別
- 1 kV未満
- 1〜35 kV
- 36〜69 kV
- 69〜220 kV
- 設置タイプ別
- 架空
- 地中
- 海底
- 屋内・建物内
- 空中マイクロダクト
- 導体材料別
- 銅
- アルミニウム
- 銅クラッドアルミニウム
- 複合・高強度コア
- エンドユーザー産業別
- 建設(住宅・商業)
- 送配電ユーティリティ
- 電気通信・データセンター
- 産業製造
- 自動車・輸送(EV・鉄道)
- 再生可能エネルギー(太陽光・風力)
- 石油・ガス・鉱業
- 軍事・防衛
- その他エンドユーザー産業
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
市場の初期像を構築するにあたり、ケーブル需要がどこから生じ、建設・エネルギー支出とどのように連動するかを示す公開情報を出発点とした。具体的には、米国国勢調査局の建設支出シリーズ、米国エネルギー情報局(発電、送電網、再生可能エネルギー整備)、カナダ統計局の建設・産業指標などが挙げられる。
また、NEMAやASTMの刊行物などの業界団体・標準化機関、ならびに輸入依存度、導体の組み合わせ、価格シグナルを把握するための通関・貿易統計(米国国際貿易委員会データを含む)も参照した。企業の開示資料、投資家向けプレゼンテーション、主要プロジェクトの発表は、設備能力の拡張とエンドマーケットへのエクスポージャーをマッピングするために使用した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、ならびに数量と平均販売価格の方向性を検証するための輸出入データを補完的に活用した。これのソースは網羅的なものではなく、作業中のクロスチェックと明確化のために追加の公開データセットおよび文書も使用した。
一次インタビューおよびサーベイ
一次調査は、スコープの境界を検証し、広範な活動指標を現実的なケーブル需要、価格、および組み合わせの前提に変換するために活用した。製造、流通、施工、および大規模エンドユーザーにわたる関係者と対話し、デスクリサーチで生じたギャップ(電圧の組み合わせ、銅とアルミニウムの代替、リードタイムへの影響など)に対処し、その結果を当該地域の最終モデルに反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:15% |
| 中位層:59% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:15% | マネージャー:56% |
市場規模算定と予測
コアとなる規模算定ロジックは、建設活動、送電網・発電投資、産業生産、および通信ネットワーク展開を北米のケーブル需要プールに変換し、現実的な価格と組み合わせの前提を用いて金額に換算するトップダウン方式採用している。合計値の妥当性を確保するため、製造業者のワイヤー・ケーブルへの収益エクスポージャー、出荷トレンドに関するチャネルフィードバック、および一部の高視認性用途における数量と平均販売価格の概算を含む選択的なボトムアップ検証によって裏付けを行っている。
使用した主要インプット(例示)には、建築着工件数と建設支出、送配電設備投資、再生可能エネルギーの系統連系活動、導体材料の組み合わせ(銅対アルミニウム)、地中埋設対架空設置のシェア、ならびに金属・ポリマーコストに連動した観測価格変動が含まれる。変数が国をまたいで同一の切り口で一貫して入手できない場合、最も近い公開代理指標を使用し、適用前にインタビューを通じて方向性と規模を検証することでギャップに対処した。
予測にあたっては、建設支出、公益事業投資、産業活動などの需要ドライバーを説明変数とする軽量な多変量回帰とともにシナリオ分析を活用した。最終的な成長経路は、供給制約、プロジェクトタイミングのシフト、およびコモディティ変動後の価格正常化の速度にする専門家のフィードバックを受けて調整した。
データ検証と更新サイクル
アウトプットは、貿易フロー、主要プロジェクトパイプライン、企業収益の方向性などの独立したシグナルと照合し、最終数値が単一のデータセットに依存しないようにしている。国別・エンドユース別に分散チェックを実施し、外れ値が生じた場合は前提を見直し、必要に応じてソースに再確認を行う。
承認前に、モデルと記述されたロジックは複数のアナリストレビューを経て、インプットの選択と計算の一貫性を確保している。レポートは年次で更新され、重要なイベント(例えば、送電網支出に影響する主要な政策変更や異常な原材料ショック)が発生した場合には中間更新を実施する。納品直前に最終チェックを行い、最新の公開データとニュースが反映されていることを確認する。
Mordor Intelligenceの北米ワイヤー・ケーブル市場規模と他の公表推計値との比較
北米ワイヤー・ケーブルの公表市場規模が一貫性を欠いて見える場合があるのは、収益として計上する対象や真の基準年として扱う年度ついて、各機関が異なる線引きをしていることが多いためである。以下の表は、スコープの選択、価格の取り扱い、および更新タイミングが、同一地域を議論している場合でも顕著な乖離を生じさせ得ることを示している。
この表は、製品収益として計上されるものと隣接サービスとの間の重要なギャップを示している。Mordor Intelligenceのスコープでは、市場は2025年を基準年とした北米のワイヤー・ケーブル製品収益として測定されており、合計値はエンドユース需要シグナルと貿易ベースのサニティチェックを用いてクロスチェックされており、設置労務費や広範な電気機器バンドルへの拡張は行っていない。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 372.71億米ドル(2025年) | |
| 業界出版社A | 273.37億米ドル(2022年) | より早い基準年を使用しており、後期サイクルの送電網・建設支出を過小評価する可能性があり、価格経路が金属主導のASP変化を見逃す形で一定に保たれている可能性がある。 |
| 市場トラッカーB | 343.31億米ドル(2023年) | 異なる製品境界(例えば、より広範な電気部品)を混在させているか、簡略化されたエンドユース分割を適用している可能性があり、貿易・プロジェクト活動に紐付いた検証チェックが少ない。 |
総じて、乖離の大部分は基準年の選択、価格がコモディティ変動に合わせて更新されているかどうか、およびサービスや隣接機器が含まれているかどうかに起因している。当社のアプローチは、計算を可視的な需要ドライバーと再現可能な調整に追跡可能な形で維持しており、最終数値を実際の市場活動に照らして整合させやすくしている。
レポートで回答された主要な質問
北米ワイヤー・ケーブル市場の2026年における規模は?
2026年に394億5,000万USDに達し、2031年まで年平均成長率(CAGR)4.62%で成長する見込みです。
北米で最も急成長しているケーブルタイプは?
光ファイバーケーブルは、AI主導のデータセンターおよび5G建設により年平均成長率(CAGR)6.12%で拡大しています。
北米で海底ケーブルが注目されている理由は?
洋上風力の輸出連系には525 kV HVDC海底システムが必要であり、この設置クラスの年平均成長率(CAGR)5.86%を牽引しています。
メキシコのケーブル需要を促進する要因は何ですか?
コミシオン・フェデラル・デ・エレクトリシダ(CFE)の42億USDの送電網近代化プログラムとニアショアリング産業プロジェクトが中・高電圧需要を押し上げています。
電力会社が容量アップグレードに採用している材料は?
新規鉄塔なしに許容電流を2倍にする複合コア導体が69〜220 kV線路全体で勢いを増しています。