
インド商用車市場規模とシェア
市場概要
| 調査期間 | 2017 - 2029 |
|---|---|
| 予測データ期間 | 2025 - 2029 |
| 歴史データ期間 | 2017 - 2023 |
| 市場規模 (2025) | 51.09 十億米ドル |
| 市場規模 (2029) | 62.95 十億米ドル |
| 成長率 (2025 - 2029) | 5.36 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによるインド商用車市場分析
インド商用車市場規模は2025年に510億9,000万米ドルと推定され、予測期間(2025年〜2029年)にCAGR 5.36%で成長し、2029年までに629億5,000万米ドルに達する見込みです。
インドの商用車産業は、急速な都市化と輸送ニーズの変化に牽引され、変革期を迎えています。特にBS-VI基準に代表される厳格な排出ガス規制が、車両製造における技術革新を促進し、産業の景観を塗り替えています。これらの規制により、メーカーは研究開発に多大な投資を行い、より効率的で環境に配慮した車両設計が生まれています。また、政府が持続可能な輸送ソリューションを推進し、複数の州が老朽化した商用車の段階的廃止とクリーンな代替手段の普及を促す政策を実施していることが、このセクターの進化をさらに加速させています。
インドの商用車市場では、メーカーが高度なテレマティクスやIoTソリューションを導入するなど、車両カテゴリー全体にわたって著しい技術統合が進んでいます。Tata MotorsやAshok Leylandなどの主要プレーヤーは、フリート管理能力と運用効率を高めるコネクテッド車両技術を導入することで、この変革を牽引しています。2023年の注目すべき動向として、Tata Motorsがアラブ首長国連邦に1,400台のスクールバスを供給する大型契約を獲得し、インドの商用車製造能力が国際的に認められていることを示しました。この技術的進化は、スマートフリート管理システムの普及が著しい都市交通セグメントで特に顕著です。
産業はモジュール式車両プラットフォームと柔軟な生産システムへの注力が高まるなど、製造アプローチに顕著な変化が生じています。この変革は、インダストリー4.0対応の新たな製造施設の登場に表れており、インドにおける商用車生産のカスタマイズ性と効率性が向上しています。また、メーカーがCNG、LNG、電気バリアントを含むポートフォリオを拡充するなど、代替燃料技術においても重要な進展が見られます。代替燃料オプションを備えた新型車両モデルの導入は、持続可能な輸送ソリューションへの需要が高まるラストマイル配送セグメントで特に注目されています。
商用車市場は、物流・インフラセクターの支援を中心に、インドの広範な経済目標との整合性を高めています。産業の焦点は、建設・鉱業から冷蔵輸送・都市モビリティに至るまで、特定用途向けの専用車両開発へとシフトしています。この専門化は、多様な市場ニーズに応えるアプリケーション特化型バリアントを投入する主要メーカーの最近の製品発表にも反映されています。また、国内外のプレーヤー間の協業が増加し、技術移転と製品提供の強化につながっています。これらのパートナーシップは特に、グローバル技術と現地市場要件を組み合わせた次世代商用自動車の開発に焦点を当てています。
インド商用車市場のトレンドとインサイト
政府の取り組みと厳格な規制がインドの電気自動車市場の急速な成長を牽引
- インドの電気自動車(EV)市場は成長段階にあり、政府は汚染対策の戦略を積極的に策定しています。2015年に開始されたFame Indiaスキームは、車両の電動化推進において重要な役割を果たしてきました。その成功を踏まえ、2022年4月まで実施されたFame第2フェーズは、特に2021年のEV販売をさらに後押しし、政府は15kWhまでのバッテリー容量を持つ電気自動車に対してINR 10,000の補助金を提供しました。
- インド全土の州政府は、内燃機関(ICE)バスからの移行を目指し、電気バスをフリートに積極的に導入しています。この動きは運用コストの削減だけでなく、炭素排出量の抑制と大気質の改善にも貢献しています。注目すべき動きとして、デリー州政府は2021年3月に300台の新型低床電気(AC)バスの調達を承認し、そのうち100台が2022年1月に運行を開始しました。これらの取り組みにより、2022年のインドにおける電気商用車の需要は2021年比で62.58%という大幅な増加を記録しました。
- 電気自動車への需要は、政府による厳格な規制の導入を受けて近年急増しています。2021年8月、インド政府は汚染車両および不適合車両の段階的廃止を目的とした車両スクラップ政策を発表し、車齢を問わず対象としました。2024年までに実施予定のこの政策は、消費者を電気自動車へと誘導しています。さらに、政府は2030年までにインドの全車両の30%を電動化するという野心的な目標を設定しています。これらの取り組みは、2024年〜2030年のインドにおける電気自動車販売を大きく押し上げると見込まれています。

レポートで取り上げるその他の主要な業界トレンド
- 若い人口構成と医療の改善などの要因に牽引されるインドの人口は、2030年までに15億2,277万人に達すると予測され、着実な成長を反映しています
- インドの一人当たりGDPは成長を持続し、2030年までに4,205.47米ドルに達する見込みです
- インドを例とするアジア太平洋地域における車両購入のための消費者支出は、2022年〜2023年にかけて変動期を経て、慎重な楽観主義の兆しを示しています
- インドのインフレ率低下への歩みは、経済的レジリエンスと投資家信頼の基盤を整えています
- インドの自動車ローン金利は、インド準備銀行(RBI)の施策と融資慣行の変化に牽引され、一貫した低下傾向を示しています
- インドの電気自動車充電ステーション市場は、2022年に低速充電ステーション6,800基、急速充電ステーション4,100基を擁し、急拡大しています
- インドにおける電気自動車販売は、バッテリー価格の低下と政府のインセンティブにより増加しました
- 新規参入企業の増加と新製品の発売が、インドのバッテリーパック市場を加速させる可能性があります
- インドの車両市場は、消費者支出と車両購入の力強い回復により底堅さを示しています
- 国内の相次ぐ増税により、2023年の燃料価格上昇が見込まれていました
- 2022年〜2023年にかけて、Mahindra & MahindraとTata Motorsがインドの商用車セクターをリードし、いすゞが著しい成長を示した一方、Force MotorsとEicher Motorsは最近の落ち込みにより課題に直面しています
セグメント分析:車体タイプ
インド商用車市場における小型商用ピックアップトラックセグメント
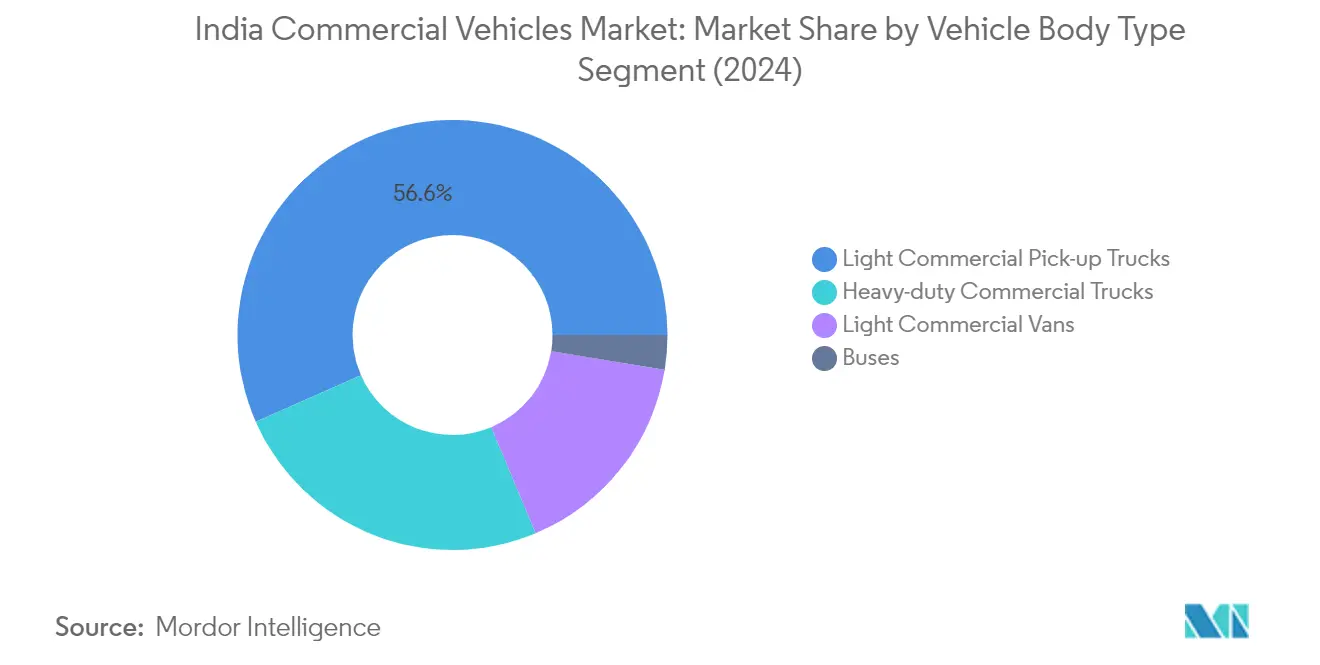
小型商用ピックアップトラックはインドの商用車市場を席巻しており、2024年の商用車市場シェアの約57%を占めています。このセグメントのリーダーシップは、特にeコマース活動の急増に伴うラストマイル配送需要への対応における汎用性に牽引されています。物流セクター、中小企業、農村輸送ニーズからの需要増加がセグメントの好調な業績をさらに後押ししています。これらの車両は積載能力と機動性の最適なバランスを提供し、都市部・農村部の双方での用途に特に適しています。このセグメントにおける電気・CNGバリアントへのシフトは、革新的なファイナンスオプションや競争力のある総保有コストと相まって、市場ポジションをさらに強化しています。
インド商用車市場におけるバスセグメント
バスセグメントはインドの商用車セグメントで最も成長の速いカテゴリーとして台頭しており、2024年〜2029年の予測成長率は約8%とされています。この顕著な成長軌跡は主に、公共交通システムの近代化に向けた政府の取り組みと、都市部における電気バスへの需要増加に牽引されています。セグメントの拡大は、教育セクター、企業の従業員輸送、都市間旅行事業者からの需要増加によってさらに支えられています。メーカーは、進化する市場需要に応えるべく、高度な機能、燃費向上、電気バリアントの導入に注力しています。スマートシティプロジェクトの実施と持続可能な都市モビリティソリューションへの推進が、この成長モメンタムを維持すると期待されています。
車体タイプにおける残余セグメント
大型商用トラックと小型商用バンのセグメントは、インドの商用車市場の形成において引き続き重要な役割を果たしています。大型商用車は長距離輸送とインフラ開発プロジェクトの根幹を担い、小型商用バンは都市物流と特殊輸送ニーズに対応しています。これらのセグメントでは、特に燃費効率、安全機能、テレマティクス統合の面で著しい技術的進歩が見られます。代替燃料車両への移行と付加価値サービスの導入がこれらのセグメントを再形成しており、総保有コストと運用効率への注目の高まりが引き続きイノベーションと市場発展を促進しています。
セグメント分析:推進タイプ
インド商用車市場におけるICEセグメント
内燃機関(ICE)セグメントはインドの商用車セグメントで引き続き優位を保ち、2024年の市場シェアは約99%を占めています。この圧倒的な優位性は主に、従来型燃料車両を支える確立されたインフラ、代替パワートレインと比較した低い初期コスト、商用用途におけるICE技術の実証済みの信頼性に起因しています。セグメントの強みは、長距離輸送において優れたトルク出力と燃費効率からディーゼルエンジンが依然として好まれる大型用途で特に顕著です。インド全土に広がる燃料スタンド、サービスセンター、スペアパーツの充実したネットワークがICEセグメントの市場リーダーシップをさらに強固にし、フリート事業者や輸送会社にとって最有力の選択肢となっています。
インド商用車市場におけるハイブリッド・電気セグメント
インドの商用車市場におけるハイブリッド・電気セグメントは、環境意識の高まりと政府の支援政策に牽引され、目覚ましい成長モメンタムを示しています。このセグメントは2024年〜2029年にかけてバッテリー技術の著しい進歩と充電インフラの整備に支えられ、急速な拡大を遂げています。成長はさらに、FAME IIなどの取り組みや電気商用車に対する各州レベルのインセンティブを通じた政府の電動化推進によって触媒されています。主要自動車メーカーは電気・ハイブリッド技術への投資を増やし、様々な商用車カテゴリーにわたって新モデルを投入しています。セグメントの成長は特に、低い運用コストと排出量削減のメリットが最も顕著な都市物流と公共交通セクターで注目されています。
競合環境
インド商用車市場のトップ企業
インドの商用車市場は、Tata Motors、Mahindra & Mahindra、Ashok Leyland、VE Commercial Vehiclesなどの主要プレーヤー間の激しい競争と継続的なイノベーションが特徴です。企業は持続可能な輸送ソリューションに向けた研究開発への多大な投資とともに、電気・代替燃料車両の開発にますます注力しています。特に電気自動車セグメントにおける戦略的パートナーシップと協業は、企業が市場ポジションを強化しようとする中で一般的なトレンドとなっています。メーカーは小型商用車から大型トラックまで様々なセグメントを含む製品ポートフォリオを拡充しながら、都市部・農村部の市場にわたる販売ネットワークの強化も進めています。業界ではデジタル化とコネクテッド車両技術への強い推進力が見られ、企業は商用車製品にテレマティクスソリューションとスマート機能を導入しています。さらに、プレーヤーは製造施設への投資とサービスネットワークの拡充を通じて、顧客リーチとアフターセールスサポートの向上を図っています。
確立された地場プレーヤーが市場を支配
インドの商用車市場は高い集中度を示しており、国内メーカーが現地市場ダイナミクスへの深い理解と広範なディーラーネットワークを通じて、インドの商用車セクターで大きな市場シェアを保持しています。これらの確立されたプレーヤーは、強固な製造能力と確立されたサプライチェーンに支えられ、数十年にわたる市場での存在感を通じて強いブランドエクイティを築いてきました。市場構造は、様々な自動車セグメントにわたって事業を多角化し、規模の経済とセグメント間のシナジーを活用できる地場コングロマリットに有利に働いています。外資系プレーヤーは市場に存在するものの、複雑なインド市場の状況を乗り越えるために、通常は地場企業との合弁事業や戦略的パートナーシップを通じて事業を展開しています。
市場では、主に技術取得と市場拡大を目的とした選択的な合併・買収活動が見られます。企業は特に電気自動車やコネクテッド技術などの新興分野において、完全買収よりも戦略的パートナーシップを志向する傾向が強まっています。競合環境は、バスや小型商用車などの特定セグメントに特化したプレーヤーの存在によってさらに形成されており、彼らは専門的な知識とニッチな製品提供を通じて市場ポジションを維持しています。業界の資本集約的な性質と広範な販売ネットワークの必要性から参入障壁は依然として高く、新規参入者が戦略的パートナーシップなしに重要な存在感を確立することは困難です。
イノベーションと持続可能性が将来の成功を牽引
インドの商用車市場での成功は、コスト競争力を維持しながら変化する市場需要に革新・適応する企業の能力にますます依存しています。メーカーは、進化する排出ガス規制と安全基準を満たす製品を確保しながら、燃費効率の高い車両と代替パワートレインの開発に注力する必要があります。強固なディーラーネットワークとアフターセールスサービス能力の構築は、市場リーダーと挑戦者の双方にとって引き続き重要であり、顧客サポートとメンテナンスサービスが購買決定に大きく影響します。企業はまた、スマート輸送ソリューションとフリート管理システムへの高まる需要に応えるため、デジタル能力とコネクテッド車両技術への投資も必要です。
市場シェアの獲得を目指す挑戦者にとって、特定の市場セグメントや地域的な強みに注力することが成長の機会をもたらす可能性があります。成功要因には、コスト競争力を維持するためのローカライゼーションへの投資とともに、インドの運用条件と価格帯に合わせた製品開発が含まれます。排出ガス規制と安全基準に関する規制環境は引き続き競合環境を形成しており、メーカーには多大な研究開発投資が求められます。企業はまた、電気自動車を促進する持続可能性の取り組みと政府政策の影響力の高まりを考慮する必要があり、これが今後数年間の市場ダイナミクスを再形成する可能性があります。既存プレーヤーと挑戦者の双方が市場の変化に対応し競争優位を維持するためには、強靭なサプライチェーンの構築と運用の柔軟性の維持が不可欠です。
インド商用車産業のリーダー企業
-
Ashok Leyland Limited
-
Mahindra & Mahindra Limited
-
SML Isuzu Limited
-
Tata Motors Limited
-
VE Commercial Vehicles Limited
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2023年8月:Ve Commercial Vehicles Limitedは、Vijayan TravelsおよびVTからINR 50億相当の550台の都市間バスの受注を獲得したと発表しました。この受注には、Eicher都市間13.5m AC・非ACスリーパーコーチ500台とVolvo 9600高級スリーパーコーチ50台が含まれます。
- 2023年8月:VE Commercial Vehicles Ltdの一部門であるEicher Trucks and Busesは、インドにおけるeコマース大手のミドルマイルおよびラストマイル配送プロセスの電動化に向けてAmazonとのパートナーシップを発表しました。
- 2023年4月:Tata Elxsiは、電気モビリティ市場向けの最先端ソリューションの開発と商業化に共同で取り組むため、インド工科大学グワーハーティー校(IIT-G)と覚書(MoU)を締結しました。
インド商用車市場レポートの調査範囲
バス、大型商用トラック、小型商用ピックアップトラック、小型商用バンが車体タイプ別セグメントとして対象となっています。ハイブリッド・電気自動車、ICEが推進タイプ別セグメントとして対象となっています。| バス |
| 大型商用トラック |
| 小型商用ピックアップトラック |
| 小型商用バン |
| ハイブリッド・電気自動車 | 燃料カテゴリー別 | BEV |
| FCEV | ||
| HEV | ||
| PHEV | ||
| ICE | 燃料カテゴリー別 | CNG |
| ディーゼル | ||
| ガソリン | ||
| LPG |
| 車体タイプ | バス | ||
| 大型商用トラック | |||
| 小型商用ピックアップトラック | |||
| 小型商用バン | |||
| 推進タイプ | ハイブリッド・電気自動車 | 燃料カテゴリー別 | BEV |
| FCEV | |||
| HEV | |||
| PHEV | |||
| ICE | 燃料カテゴリー別 | CNG | |
| ディーゼル | |||
| ガソリン | |||
| LPG | |||
市場の定義
- 車両タイプ - このカテゴリーは小型、中型、大型商用車を対象としています。
- 車体タイプ - 小型商用ピックアップトラック、小型商用バン、中型商用トラック、大型商用トラック、中型・大型バスが含まれます。
- 燃料カテゴリー - このカテゴリーには、ガソリン、ディーゼル、LPG(液化石油ガス)、CNG(圧縮天然ガス)、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)など様々な燃料タイプが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電動モーターを使用する車両。乗用車、バス、トラックを含みます。この用語には、完全電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のためにバッテリーとモーターに完全に依存しています。車両のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVはICEを持たないため、無公害です。従来の燃料エンジンと比較して運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリンモデルと比較して航続距離が短く、価格が高い傾向があります。 |
| PEV | プラグイン電気自動車は外部から充電できる電気自動車であり、一般的に完全電気自動車とプラグインハイブリッドの両方を含みます。 |
| プラグインハイブリッドEV | ICEまたは電動モーターのいずれかで駆動できる車両。通常のハイブリッドEVとは異なり、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が行われるエンジン。通常、ガソリン/ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | バッテリーに蓄えられたエネルギーを使用する1つ以上の電動モーターと組み合わせたICEによって駆動される車両。これらはICEからの電力と回生ブレーキによって継続的に充電されます。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は人または貨物の輸送を目的として設計された動力付き道路車両です。このカテゴリーには小型商用車(LCV)と中型・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は少なくとも4輪を持つ電動モーターまたはエンジン駆動の車両です。これらの車両は旅客輸送に使用され、運転席に加えて最大8席を備えています。 |
| 小型商用車 | 6,000ポンド未満(クラス1)および6,001〜10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| M&HDT | 10,001〜14,000ポンド(クラス3)、14,001〜16,000ポンド(クラス4)、16,001〜19,500ポンド(クラス5)、19,501〜26,000ポンド(クラス6)、26,001〜33,000ポンド(クラス7)、33,001ポンド超(クラス8)の範囲の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車両は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | ガソリン/ペトロールを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、点火プラグの火花によって空気/燃料混合気が点火されます。 |
| LPG | LPGを主燃料として使用する車両が含まれます。専用LPG車両とバイフューエルLPG車両の両方が調査の対象範囲に含まれます。 |
| CNG | CNGを主燃料として使用する車両が含まれます。これらは火花点火式内燃機関を持つガソリン動力車両と同様に動作する車両です。 |
| HEV | バッテリーと内燃機関(ICE)を推進の主要エネルギー源として使用するすべての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に車両の運動量(運動エネルギー)を電気に変換してバッテリーを充電します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって駆動されます。バッテリーはICEを使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電することができます。PHEVはBEVよりも航続距離が長いですが、比較的環境負荷が高い傾向があります。 |
| ハッチバック | 後部にハッチ式ドアを備えたコンパクトサイズの乗用車です。 |
| セダン | 通常2ドアまたは4ドアの乗用車で、後部に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの車は四輪駆動を備え、通常は最低地上高が高くなっています。オフロード車としても使用できます。 |
| MPV | より多くの乗客を運ぶために設計された多目的車両(ミニバンとも呼ばれます)。5〜7人を乗せることができ、荷物スペースも備えています。通常、ヘッドルームの確保と乗降のしやすさのために平均的なファミリーセダンより背が高く、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および数量の観点から提供されています。市場収益は販売数量にそれぞれの平均販売価格(ASP)を乗じて算出されます。ASPの推定にあたっては、平均インフレ率、市場需要の変化、製造コスト、技術的進歩、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の総合的な全体像を生成するために、様々な階層と職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム。




