
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
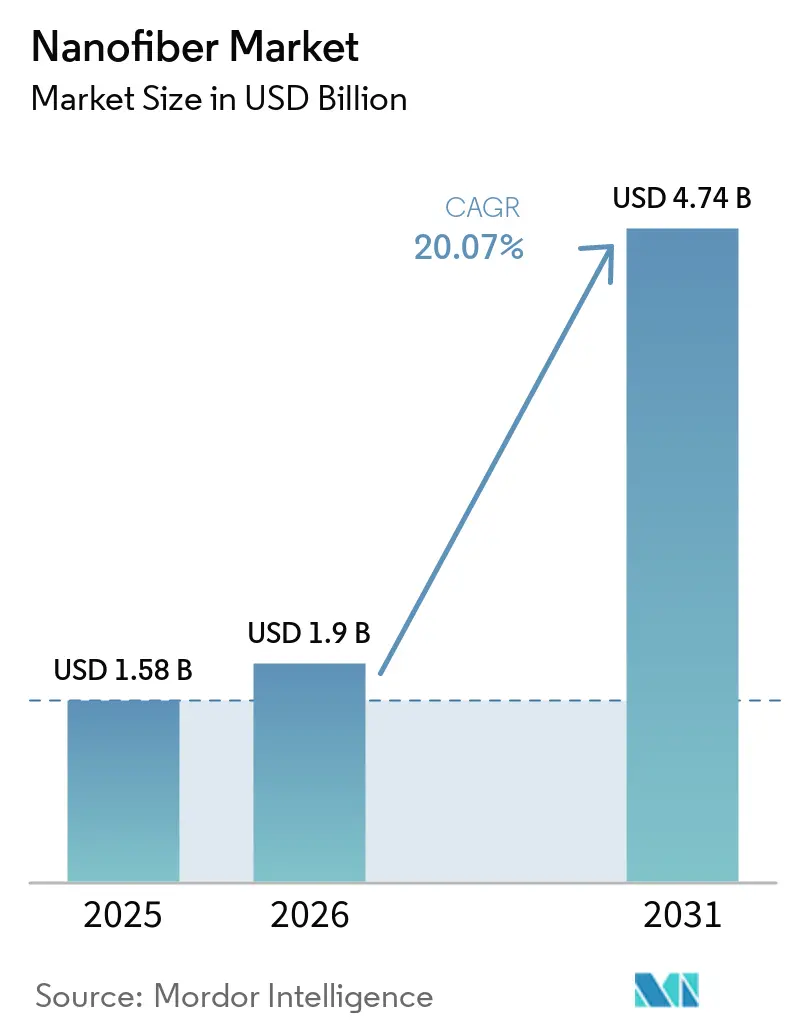
| 市場規模 (2026) | 1.9 十億米ドル |
| 市場規模 (2031) | 4.74 十億米ドル |
| 成長率 (2026 - 2031) | 20.07 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナノファイバー市場分析
ナノファイバー市場規模は2025年に15.8億米ドルと評価され、2026年の19億米ドから2031年には47.4億米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは20.07%となっています。医療、ろ過、エネルギー貯蔵、先端テキスタイル用途における高比表面積材料への需要の高まりが、この見通しを支えています。アジア太平洋地域は既存の37.60%の収益シェアを持ち、強固な製造エコシステムの恩恵を受けており、2031年までに21.4%のCAGRで拡大すると予想され、最大かつ最も成長の速い地域基盤としての二重の役割を強化しています。ポリマー系製品カテゴリーは2025年収益の41.20%を占め、成熟したエレクトロスピニング設備に支えられている一方、炭水化物系グレードは26.2%のCAGRで成長ペースを牽引しており、より広範な持続可能性へのシフトを反映しています。Toray IndustriesやDuPontなどのグローバル大手は数量面でのリーダーシップを維持しており、NanoLayrのような革新企業は独自の製造技術を活用して高マージンの医療・エネルギーニッチ市場を獲得しています。カーボンナノファイバーのスケールアップにおける持続的な課題と、ポリアクリロニトリル(PAN)原料の価格変動が、近期の供給見通しを抑制しています。
主要レポートのポイント
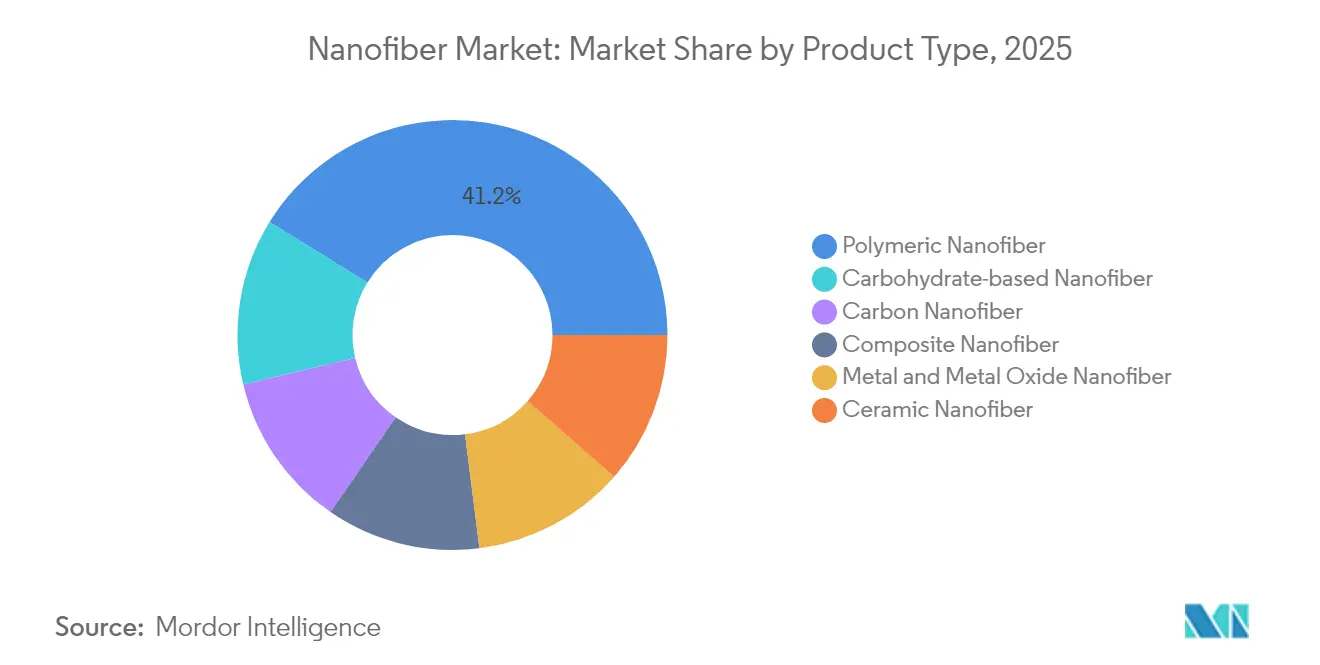
- 製品タイプ別では、ポリマー系グレードが2025年に41.20%の収益シェアでリードしており、炭水化物系ナノファイバーは2031年までに26.2%のCAGRを記録すると予測されています。
- 用途別では、水・空気ろ過が2025年のナノファイバー市場シェアの39.30%を占め、エネルギー貯蔵用途は2031年までに27.1%超のCAGRで最も速い成長を記録すると予想されています。
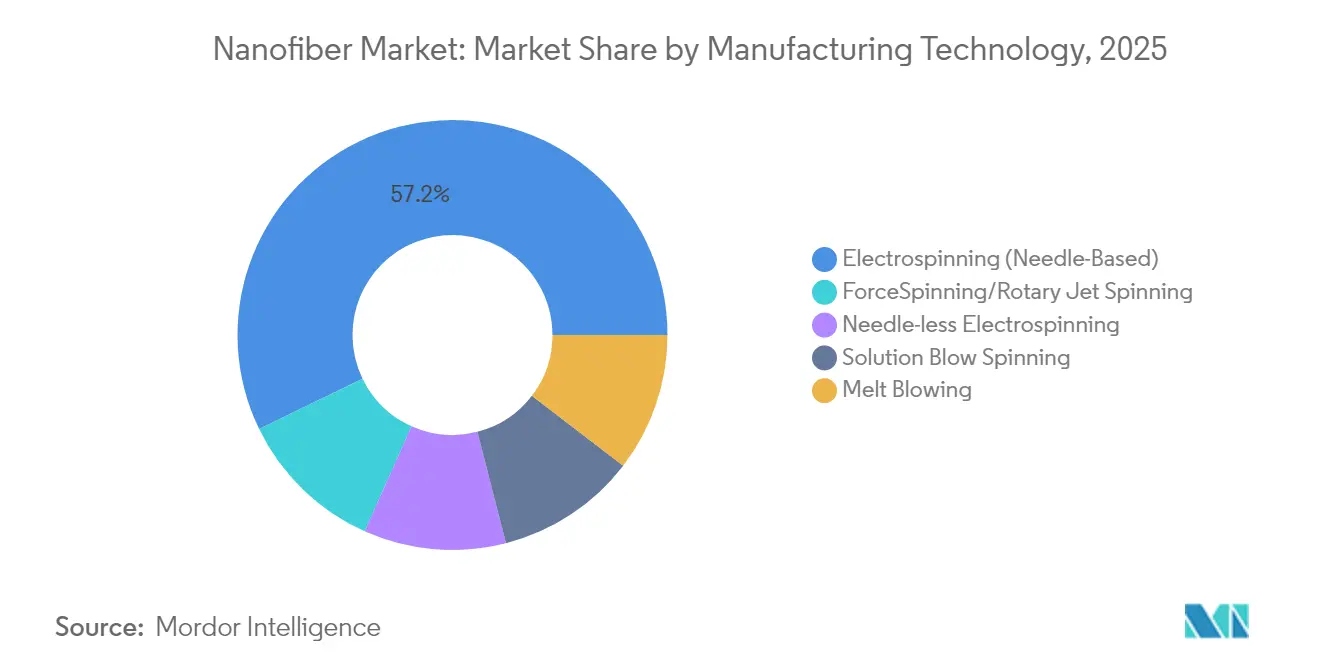
- 製造技術別では、エレクトロスピニングが2025年に57.20%の収益シェアを維持しており、フォーススピニングは2031年までに22.1%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年収益の37.60%を獲得しており、同地域は2026年〜2031年にかけて21.4%という最高の地域CAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 医療・製薬産業からの需要増加 | +5.20% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| EVギガファクトリーにおける高比表面積バッテリーセパレーターへの需要 | +4.80% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| 高効率ろ過材料への需要 | +3.50% | グローバル、特に都市部のアジア太平洋で顕著 | 短期(2年以内) |
| 自動車産業の成長 | +2.80% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| 繊維産業の拡大 | +2.40% | アジア太平洋、北米でも成長 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
医療・製薬産業からの需要増加
ナノファイバーベースの薬物送達プラットフォームは現在、85%以上の薬物担持量と最大96時間の徐放を実現し、治療アドヒアランスを大幅に改善し全身毒性を低下させています。細胞外マトリックスに似たアーキテクチャが優れた細胞接着を支援し、治癒時間を短縮して瘢痕を最小化する次世代組織スキャフォールドを可能にしています[1]。先進的な創傷被覆材を採用した病院は、患者回転率の向上がケアコストの削減につながると報告しており、調達意欲を強化しています。整形外科におけるナノファイバースキャフォールドの規制経路は引き続き明確化されており、開発者の市場投入リスクを低減しています。これらの医療上の革新は総じて、償還見通しを高め、高付加価値医療チャネル全体での継続的な需要を強化しています。
EVギガファクトリーにおける高比表面積バッテリーセパレーターへの需要
エレクトロスピニングされたナノファイバーセパレーターは現在、寸法変化なしに150℃の熱的変動に耐え、重要なEV安全基準に対応しています。イオン伝導性の向上により、サイクル寿命を維持しながら急速充電能力が最大40%延長されており、アジアおよび米国のギガファクトリーからの調達を引き付けています。自動化されたロールツーロールラインは年間300万m²を超える生産量を実現し、従来のポリオレフィンフィルムとのコスト差を縮小しています。主要セルメーカーによる資本投入が複数年の供給契約を確保し、ナノファイバーベンダーに予測可能な数量の可視性を提供しています。中国および米国における国家クリーンモビリティ奨励策が、新しいセル化学におけるセパレーター採用をさらに促進しています。
高効率ろ過材料への需要
多層ナノファイバーメディアは、圧力損失を48 Paに抑えながら0.3 µmの粒子を99%以上の効率で捕捉し、WHO室内空気ガイドラインを超えています。アジアの高密度都市のHVACシステム改修では、大気汚染関連の罹患率を抑制するためにこれらのフィルターが採用されています。自動車燃料システムでは、ナノファイバー層が4 µmの汚染物質を99.9%の効率で除去し、インジェクターの寿命を延ばしてメンテナンスコストを削減しています。水処理施設では、塩素処理なしにナノスケールで病原体を除去するナノファイバー膜を統合し、消毒副産物を大幅に削減しています。パンデミック時代の空気品質に対する消費者意識の高まりが高性能マスクの採用を促進し、小売需要を固定化しています。
自動車産業の成長
ナノファイバー強化複合材料は車両部品の重量を最大30%削減し、車両燃費の向上と排出規制への適合を促進しています。ナノファイバー層を統合したキャビンエアフィルターはPM2.5除去率99.5%以上を達成し、乗員の健康指標を向上させ、中価格帯モデルにプレミアム機能を追加しています。音響ナノファイバーマットは広帯域ノイズ減衰を提供し、自動車メーカーが構造ダンパーを軽量化して乗客の快適性を向上させることを可能にしています。インサイチュ機能性ナノファイバーは電動ドライブトレインの電磁シールドを提供し、信号干渉を防止しています。これらの特性は総じて、車両あたりの材料使用量を増加させ、OEMおよびTier-1サプライヤーからの長期的な需要を強化しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| PAN原料価格の変動 | -3.60% | グローバル、新興市場での露出が最大 | 短期(2年以内) |
| 小型・複雑性によるカーボンナノファイバーの実験室規模から工場規模への移行の困難 | -4.20% | グローバル、ハイテク製造拠点で顕著 | 長期(4年以上) |
| 健康・安全上の懸念 | -2.10% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
PAN原料価格の変動
PANはカーボンナノファイバー前駆体の約90%を占め、そのスポット価格は年間最大20%変動し、川下サプライヤーのマージン安定性を損なっています。アクリロニトリル原料不足に関連する供給障害が在庫リスクを高め、生産者は原料コストを1kg当たり9米ドル未満に抑えながら持続可能性の信頼性を高めることができる石油アスファルテンまたはリグニン代替品を追求するよう促しています。不純物管理と機械的性能のばらつきにより移行期間は依然として長く、PAN価格変動へのエクスポージャーが長期化しています。買い手は指数連動契約でヘッジしていますが、長期的な価格の可視性は依然として限られており、積極的な能力拡大を抑制しています。
カーボンナノファイバーの実験室規模から工場規模への移行の困難
商業ラインは電子・バッテリー仕様を満たすために繊維径を±50 nmの許容範囲内に維持し、結晶化度を90%以上に保つ必要がありますが、実験室から工場への移行ではこれらの範囲が広がり、製品性能が低下することが多いです。資本集約的なスピナレットアレイと厳格な環境管理がプロジェクトの回収期間を延ばし、投資家の意欲を抑制しています。規制上の精査が強化されており、マサチューセッツ州はTURAの下でカーボンナノファイバーを高危険物質として分類することを提案しており、コンプライアンスの負担が増加しています[2]。連邦助成金によるモジュール型生産プラットフォームは有望ですが、広範な展開は実証された信頼性と既存のマイクロファイバーとのコスト同等性にかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
炭水化物系ナノファイバーが持続可能性シフトをリードポリマーカテゴリーは2025年収益の41.20%を占め、確立されたエレクトロスピニングラインと包装、ろ過、生体医療デバイス全体にわたる幅広い化学的多様性によって牽引されています。炭水化物系グレードは数量では小さいものの、エンドユーザーがグローバルな循環経済の要請に沿った生分解性・バイオ由来代替品を追求する中、26.2% CAGRで加速しています。セルロースナノファイバーはアラミドの引張強度に匹敵しながら周囲条件下で生分解し、包装サプライヤーが使い捨て用途に採用することを促しています。キチンナノファイバーは固有の抗菌特性により創傷ケアメーカーを引き付け、甲殻類廃棄物の有価化への投資を促進しています。カーボンナノファイバーは特殊エネルギーおよびエレクトロニクス用途で重要な役割を果たしていますが、生産規模とコストの課題が即時の成長を制約しています。
炭水化物系製品の勢いは、化石プラスチック使用削減へのブランドオーナーのコミットメントによって増幅されています。EU複数の州における使い捨て合成繊維の法的禁止がこの需要をさらに強化しています。ポリマーとセラミック相を混合した複合ナノファイバーは、高温ろ過ニッチで重要な役割を果たしています。金属・金属酸化物グレードは、高い導電性または光触媒活性が重要な触媒・センシング用途に使用されています。セラミックナノファイバーは航空宇宙および炉ライニングの断熱材としての需要を維持しています。原材料研究開発が林業・農業廃棄物流に移行するにつれ、コスト曲線は収束すると予想され、より広範なナノファイバー市場を強化しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
エネルギー貯蔵が従来の優位性を崩す水・空気ろ過は、都市部の大気品質規制と安全な飲料水規制が強化される中、2025年に39.30%の圧倒的なシェアを維持しています。しかし、EVおよび定置型貯蔵用バッテリー部品は不均衡な投資家の注目を集めており、先行採用のセルメーカーがナノファイバーセパレーターと電極を統合してエネルギー密度と急速充電能力を高めています。このサブセグメントは他を上回り、2031年まで27.1%超のCAGRで拡大すると予測されており、エネルギー貯蔵向けナノファイバー市場規模を現在の一桁台中盤の収益スライスから2031年までに10%台後半の貢献へと引き上げる見込みです。
医療用途は、エレクトロスピニングスキャフォールドとプレミアム価格の薬物送達パッチによって大きな収益を生み出しています。自動車セクターは複合材料の軽量化と強化された内部ろ過を通じて大きな貢献をしています。エレクトロニクスは、フレキシブルディスプレイとマイクロセンサーへの導電性ナノファイバーパスの統合で重要な役割を果たしています。先端繊維用途は現在ニッチですが、ウェアラブル健康モニターと抗菌スポーツウェアの革新により牽引力を得ています。さらに、油水分離や食品包装を含む産業・環境セクターも注目すべき貢献をしています。衣料品における水分管理などの一つのセグメントでの性能向上は、バッテリーの熱管理など他のセグメントでも同様の革新を促すことが多いです。
製造技術別:
従来のエレクトロスピニングを超えた革新エレクトロスピニングは、ポリマー原料に対する実証済みのスケーラビリティとターンキーパイロットラインの利用可能性により、2025年生産の57.20%を依然として占めています。三軸ニードルアレイを含む継続的なアップグレードにより、スループットが1 kg/hに向上していますが、エネルギー強度と高電圧要件はコスト上の懸念として残っています。フォーススピニングは高電圧なしにスループットを50~100 g/hに加速し、自動車・ろ過ユーザーが産業運転をパイロットする中、22.1% CAGRで進展しています。
ニードルレスエレクトロスピニングは目詰まりの問題を解消し、HEPAグレードのろ過に理想的な均一なウェブを生産します。溶液ブロースピニングは熱感受性ポリマーの迅速な繊維形成を可能にし、水系スピンをサポートして溶剤排出を削減します。メルトブローは熱可塑性押出の簡便さにより、マスクおよびHVACフィルターメーカーに好まれる選択肢であり続けています。レーザー制御ジェット監視やAI駆動品質保証などの計測技術の進歩が、実験室研究と産業生産の間のギャップを埋め、規制対象用途に重要な一貫した繊維形態を確保しています。さらに、先端繊維や油水分離・食品包装などのセクターが市場成長に貢献しており、一分野での革新が他分野での進歩を促すことが多いです。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ナノファイバー市場
アジア太平洋地域は2025年の収益の37.60%を占めており、中国、日本、韓国は深い電子サプライチェーンと政府支援のナノテク推進策から恩恵を受けている。中国における堅調なEV生産基盤は、ナノファイバーセパレーターへの国内需要を高める一方、厳格な環境規制が空気ろ過設備の改修における普及を加速させている。持続可能な素材向けに充当された地域の景気刺激基金は、リグニン由来ナノファイバー工場の投資リスクをさらに低減させる。このエコシステムが地域CAGRの21.4%を支え、アジア太平洋地域が引き続きグローバルな数量成長の中核を担うことを確実にしている。
南北アメリカおよびEMEAナノファイバー市場
北米は、医療・防衛・エネルギー分野への助成金を配分する2.2 ビリオン 米ドルの2025年度国家ナノテクノロジー推進予算を有する米国に牽引され、グローバルな収益創出において重要な役割を果たしている。高付加価値の医療プロジェクトが需要を主導しており、ナノファイバーベースの再生医療インプラントの臨床試験がFDAのファストトラック認定を取得し、商業化を加速させている。防衛機関はろ過および防護服のR&Dを支援し、国内サプライチェーンを強化している。カナダのクリーンテクノロジー優遇策と自動車ハブへの近接性は、電池材料における国境を越えた協力を促進している。 ドイツとフランスの厳格な持続可能性フレームワークに牽引される欧州は、生分解性ナノファイバー包装材およびHVACソリューション市場をリードしている。ホライズン・ヨーロッパの助成金、スケールアップと標準化を加速させる産学連携クラスターを育成する一方、REACH規制ガイドラインが規制上の確実性を提供している。成長率はアジア太平洋地域に及ばないものの、特定の使い捨てプラスチックを禁止するEU指令が、フードサービスおよびパーソナルケア製品における代替機会を創出している。飲料水不足への対応と農業効率向上を目的としたプログラムが普及しつつある南米、中東、アフリカでは、海水淡水化および徐放性肥料向けナノファイバー膜の早期導入が収益を牽引している。
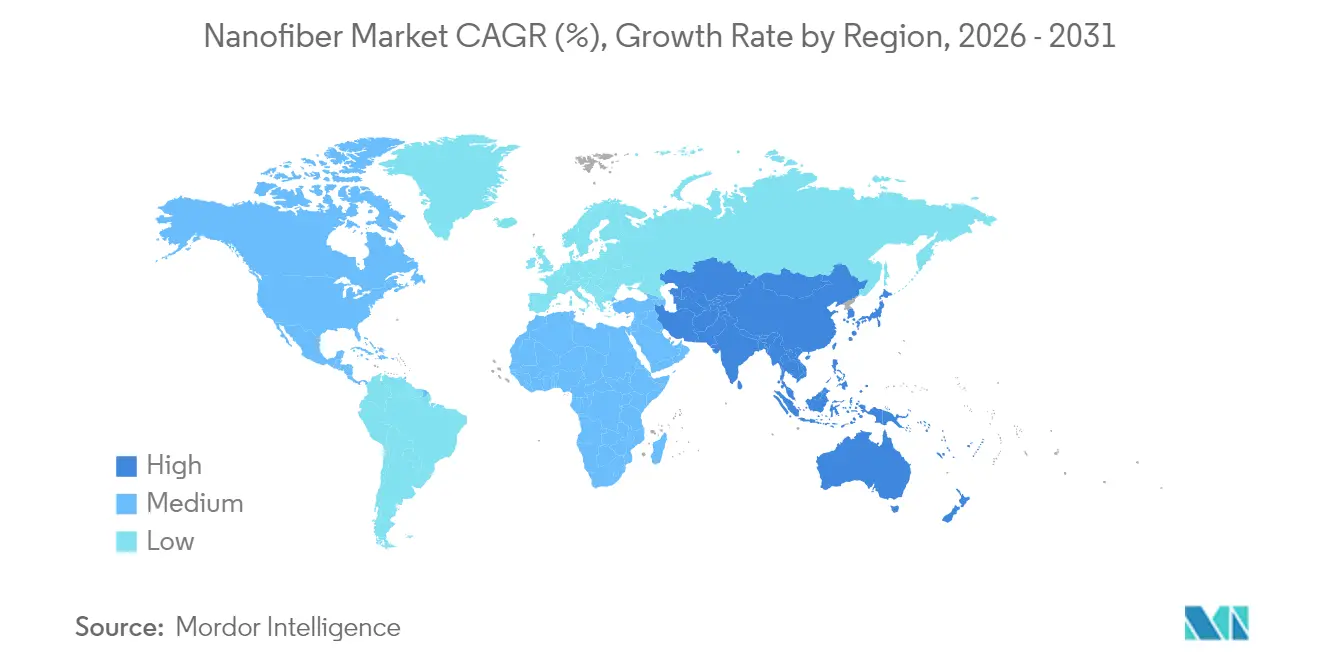
地域版
バリューチェーン分析
ナノファイバーのバリューチェーンは、上流の原料と添加剤から始まる。ポリマー系グレードはポリマーと溶剤に依存し、カーボンナノファイバーはPANに依存しており、価格変動がコンバーターのコストに影響を及ぼす可能性がある。生産はその後、針式エレクトロスピニングや、増加傾向にある無針式システムなどのプラットフォームを用いたナノファイバーウェブ形成に移行する。装置サプライヤーはスループット、均一性、運用コストに影響を与えており、ElmarcoとそのNanospider技術がその一例である。主要な障壁は、直径分布、汚染管理、バッチ間の一貫性に関する厳格な仕様を維持しながら、パイロット規模から安定した工業生産へスケールアップすることであり、特に医療用およびバッテリーグレードの材料においてこれが重要となる。
下流では、ナノファイバー製造業者がロール、メンブレン、不織布をコンバーターやインテグレーターに販売し、これらがウェブを積層、コーティング、機能化、または複合化して、用途に適したメディアに仕上げる。最終市場には、水・空気ろ過、医療製品、蓄電デバイス部品、自動車用ろ過・軽量化複合材、電子機器、先進テキスタイルが含まれる。Nanotechnology Industries Association(NIA)、Nanocellulose Japan(NCJ)、AFFOAなどのManufacturing USA傘下機関を含む業界団体やコンソーシアムは、資格認証ワークフローの招集や競争前段階の協業を推進することで商業化を支援し、研究室規模の技術革新と量産採用の間にある摩擦を減らしている。
競合ランドスケープ
市場集中度
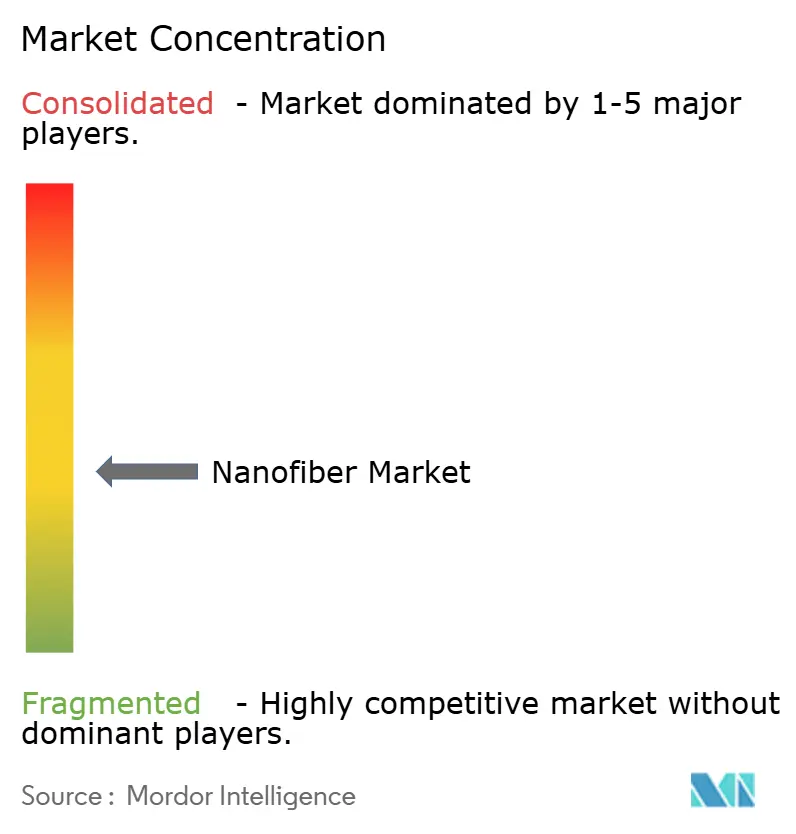
ナノファイバー市場は中程度に分散したプロファイルを特徴としています。Toray Industriesは日本とタイの拠点での着実な能力増強を通じてポートフォリオを強化し、高温ろ過グレードに注力しています。DuPontは広範なポリマー化学の専門知識を活用して、検証済みの生体適合性を持つ医療グレードのエレクトロスピニングスキャフォールドを導入しています。Teijinはナノファイバーをカーボンファイバー複合材料に統合し、航空宇宙とスポーツ用品でのシナジーを獲得しています。
専門企業が技術主導の攻勢を展開しています。NanoLayrは200 nm未満の繊維のためのソニックスピニング技術を洗練させ、創傷ケアOEMに強化されたバリアフィルムを提供しています。Hollingsworth & Voseは圧力損失と効率のバランスをとる特許取得済みのマルチスケールろ過メディアを拡大し、プレミアム家電フィルターの契約を獲得しています。欧州のスタートアップはリグニンベースのラインを推進し、PANコストベースを崩しながらESG資格を向上させることを目指しています。
戦略的コラボレーションが革新を加速しています。Asahi Kaseiの2024年のAquafilとの合意は、セルロースナノファイバーとECONYL再生ナイロンを付加製造部品に統合し、産業横断的な収束を浮き彫りにしています。Chuetsu Pulpのマルベニとのパートナーシップは、セルロースナノファイバーから作られた農業害虫防除フィルムを導入し、新たな収益チャネルを検証しています。知的財産活動が激化しており、ラテラルフロー診断における不織布ナノファイバー膜の特許がポイントオブケアデバイスへの参入を予測しています。全体として、差別化は生産経済性、機能的性能、持続可能性の信頼性にかかっています。
ナノファイバー産業リーダー
-
Toray Industries Inc.
-
Donaldson Company Inc.
-
DuPont
-
Teijin Limited
-
Hollingsworth & Vose
- 注:主要企業の掲載順は順位を示すものではありません。
ナノファイバー市場 このレポートでカバーされる企業
- Applied Sciences Inc.
- Argonide Corporation
- Asahi Kasei Corporation
- Chuetsu Pulp & Paper Co. Ltd.
- Donaldson Company Inc.
- DuPont
- Esfil Tehno AS
- eSpin Technologies Inc.
- FibeRio Technology Corp.
- Hollingsworth & Vose
- IREMA-Filter GmbH
- Japan Vilene Company Ltd.
- NanoLayr Ltd
- Nanoval GmbH & Co. KG
- NIPPON PAPER INDUSTRIES CO., LTD.
- Pardam SRO
- Rengo Co., Ltd.
- Sappi Ltd.
- SNC Fiber
- Spur AS
- Teijin Limited
- Toray Industries Inc.
- US Global Nanospace Inc.
市場機会と将来展望
空気・水ろ過は最も直接的な規模拡大の機会であり、資格認証が体系化された性能定義と再現可能な製造管理に結び付く傾向を強めているためである。中国は2025年5月にGB/T 44793-2024を施行し、空気ろ過用ナノファイバーメディアの技術要件を規定した。これには平均繊維直径300nm以下という基準が含まれ、サプライヤーには一回限りの特注仕様ではなく、標準化されたメディアをOEMおよび改修チャネルへ販売する明確な道筋が与えられている。同時に、水処理におけるエネルギーおよび圧力損失を低減する製品改良は、自治体購買者にとっての価値提案を強化し、総運用コストが調達基準となる場合において、ナノファイバー対応メンブレンおよびエレメントの採用を後押ししている。
臨床グレードおよび規制対象用途向けの製造能力もまた、より明確なホワイトスペースを示している。これは多くのナノファイバー用途が管理された生産環境と生体適合性の文書化を必要とするためである。Matregenixは2024年5月、カリフォルニア州ミッションビエホに新たな10,000平方フィートの製造施設を拡張し、臨床グレード製造および工業規模生産に対応する体制を整えた。これは、研究室レベルの生産ではなく、コンプライアンスに準拠したスケールアップへの継続的な投資を示している。一方リスク面では、カーボンナノチューブおよびナノファイバーに対する監視強化が進んでおり、マサチューセッツ州が2026年1月に発表したドラフト政策分析にもその傾向が反映されている。これは、確固たるEHS(環境・健康・安全)対策と、裏付けのある材料特性評価の必要性を強めている。この動向は、サプライヤーが性能データ、暴露管理、トレーサビリティを製品提供の一部として組み込む機会を創出している。
最近の産業開発事情 ナノファイバー市場
- 2026年4月:DuPontは、KevlarおよびNomexブランドを含むアラミド事業をArclin, Inc.に18億米ドルで売却完了した。この取引はDuPontのポートフォリオの焦点と資本配分を明確化し、ナノファイバー関連のろ過およびメンブレンバリューチェーンと重なる先進材料および分離技術への優先順位付けに影響を与える。
- 2026年3月:東レ株式会社は、厚さ3マイクロメートルとされるPETナノファイバーを用いた超薄型湿式不織布の開発を発表し、これは全固体電池用途向けの基材として位置づけられている。この開発は、より高性能な電池部品構造を目指すものであり、次世代蓄電向けナノファイバー構造への継続的な研究開発投資を示している。
- 2024年10月:Asahi KaseiとAquafilは、セルロースナノファイバーと再生ポリマーECONYLを組み合わせた3Dプリンティング用途での協業を行った。この提携は、バイオベースのナノファイバー強化材と循環型ポリマー原料を結び付け、積層造形およびエンジニアリング部品におけるナノファイバー利用の道筋を拡大するものである。
ナノファイバー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、繊維径が通常1,000 nm未満であり、メディア、マット、膜、または関連フォーマットとして供給される、商業・産業用途向けに販売されるナノファイバー材料から生じる収益として定義されます。
対象範囲の除外:ナノファイバーが軽微な内部構成要素に過ぎず、製品が主に最終デバイスまたは最終製品として価格設定されている下流の完成品は除外します。
セグメンテーション概要
- 製品タイプ別
- ポリマーナノファイバー
- カーボンナノファイバー
- 複合ナノファイバー
- 金属・金属酸化物ナノファイバー
- セラミックナノファイバー
- 炭水化物系ナノファイバー
- 用途別
- 水・空気ろ過
- 医療
- エネルギー貯蔵
- 自動車・輸送
- エレクトロニクス
- 繊維
- その他の用途
- 製造技術別
- エレクトロスピニング(ニードル式)
- ニードルレスエレクトロスピニング
- 溶液ブロースピニング
- フォーススピニング/ロータリージェットスピニング
- メルトブロー
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を設定し、生産・需要パターンに基づいた仮定を維持するために使用されました。材料に関するコンテキストについてはUSGS、関連するポリマーおよび繊維カテゴリーの貿易情報については米国国際貿易委員会およびUN Comtradeなどの公開情報源を参照し、技術の方向性と採用状況を把握するために米国特許商標庁および欧州特許庁などの情報源も活用しました。
また、用途レベルのシグナルを得るために査読済み学術誌を調査するとともに、購買者と供給者が使用する定義の明確化に役立つISOやASTMなどの機関が発行する規格・技術刊行物も参照しました。並行して、企業の財務報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い報道機関を調査し、工場の拡張、製品の発売、最終用途の需要指標を確認しました。必要に応じて、企業財務・ニューススクリーニング、特許分析、および選択的な輸出入データの確認のために、社内で既に利用可能な有料サブスクリプションを使用しており、このデスクリサーチのソースリストは例示的なものであり、網羅的なものではありません。
一次インタビューおよびサーベイ
一次調査は、材料サプライヤー、ナノファイバー技術プロバイダー、コンバーター、ならびにろ過、医療、エネルギー、テキスタイルソリューションを購入する最終ユーザーへのインタビューおよびサーベイに重点を置きました。回答者からの情報は、ナノファイバー収益として計上される内容、販売価格の一般的な動向、稼働パターン、ならびにアジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域における直接契約とチャネルパートナー経由の販売比率の確認に役立てられました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):14% | アジア太平洋地域:51% |
| 中位層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ地域:29% |
| 中小規模プレイヤー:20% | マネージャー:51% | 南北アメリカ地域:20% |
市場規模算定と予測
規模算定は、ろ過、医療・生体医療用途、エネルギー貯蔵コンポーネント、テキスタイル、エレクトロニクスにわたるナノファイバーメディアの採用率を用いて用途別需要プールを再構築し、インタビューで検証された販売価格レンジに紐付けるトップダウン方式から開始しました。このロジックが確立された後、主にサンプリングされたサプライヤーおよびコンバーターの収益を積み上げ、地域・製品タイプ別のカバレッジギャップに応じてスケーリングするボトムアップ推計を検証として活用しました。
主要インプット(例示)には、エレクトロスピニング設備の増設と稼働率、ポリマー系対カーボン・セラミック系ファミリー別の平均販売価格、複合メディアにおけるナノファイバー層含有量のシェア、空気・水ろ過アップグレードに対する規制上の牽引力、ならびに産業生産や医療消費トレンドなどの最終市場指標が含まれます。予測にあたっては、モデルが用途別の異なる採用速度を反映できるようシナリオ分析を実施し、その後、非現実的な急変を避けるために価格と設備増強のスムージングを行いました。小規模サプライヤーについてボトムアップの収益可視性が限られている場合、ギャップは設備と留まりの検証済みレンジを用いて処理し、楽観的な銘板設備能力ではなく既知の最終用途需要に基づく保守的なスケーリングを行いました。
データ検証と更新サイクル
アウトプットは、用途別需要合計の整合性、インタビューレンジとの対比における想定価格、ならびに既知の製造集中度と貿易シグナルとの対比における地域別分割など、複数のチェックを通じて検証されました。結果が異常に見えた場合は、仮定を再確認し、ソースの経緯を再調査し、差異が実際のものか定義上の不一致によるものかを確認するために選定した回答者に再連絡しました。
承認前に、ろ過採用率や価格推移などの一つのドライバーの変化が他の箇所に隠れた歪みをもたらさないよう、モデルは段階的にレビューされます。レポートは年次で更新され、主要な設備増設の発表や最終市場需要の急激な変化など、重要なイベントが発生した場合には中間更新が行われます。納品直前には最終確認が実施され、最新の公開情報とエキスパートのフィードバックが公表数値に反映されます。
Mordor Intelligenceのナノファイバー市場規模と他の公表推計値との比較
公表されているナノファイバー市場の数値は、トピック名が同じように見えても大きく異なる場合があります。これは、計上される収益プールが必ずしも一致しておらず、想定される価格トレンドが異なる可能性があるためです。差異はまた、選択された基準年、重視される地域、ならびにろ過・医療用途における採用速度の想定からも生じます。
実際には、最大のギャップは通常、推計値が完成品のろ過製品や医療機器を含むか否か、あるいはナノファイバー材料と中間メディアの販売のみを計上するかどうか、次いでエレクトロスピニング設備の増強が販売可能なアウトプットにどのように換算されるかによって生じます。以下の差異は主に、ナノファイバー材料とメディアの収益に範囲を限定し、Mordor Intelligenceが適用した手法である最新の一次調査で価格動向と稼働率を検証することによって説明されます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 15.8億米ドル(2025年) | |
| 業界出版社A | 10.8億米ドル(2025年) | この推計は、高成長用途における採用仮定が遅い、より狭い実現売上の視点を適用しているようであり、ろ過・エネルギー用途における初期商業化収益を過小評価する可能性があります。 |
| 業界出版社B | 28億米ドル(2025年) | この推計は、ナノファイバー層を含む完成品が最終製品価格で計上されるより広い下流バリューチェーンを取り込んでいる可能性が高く、材料・中間メディア収益と比較して合計値が膨らんでいます。 |
3つの数値を比較すると、主なドライバーは市場収益として何が計上されるか、次いで採用と価格が年々どの程度速く動くことが許容されるかです。モデルを用途別の明確な需要プールに紐付け、サプライヤーカバレッジと現実的な設備稼働率でクロスチェックすることで、得られた数値は追跡可能となり、新たな公開情報とインタビューインプットが利用可能になった際に再現できます。
レポートで回答される主要な質問
グローバルナノファイバー市場の現在の価値はいくらですか?
ナノファイバー市場は2026年に19億米ドルと評価されており、2031年までに47億4,000万米ドルに達すると予測されています。
どの地域がナノファイバー市場をリードしており、どのくらいの速さで成長していますか?
アジア太平洋は2025年収益の37.60%を占め、2031年まで21.4% CAGRで成長し、リーダーシップを維持すると予測されています。
電気自動車バッテリーにおけるナノファイバー需要を促進するものは何ですか?
ナノファイバーセパレーターは優れた熱安定性と高速イオン輸送を提供し、安全性を犠牲にすることなく40%速い充電を可能にしており、これはEVギガファクトリーにとって重要です。
炭水化物系ナノファイバーが人気を集めているのはなぜですか?
生分解性と優れた機械的性能を提供し、循環経済の目標に沿っており、このセグメントで26.2% CAGRを推進しています。
カーボンナノファイバー生産のスケールアップにおける主な障壁は何ですか?
高い資本要件、厳格な品質許容差、および新興の規制上の精査が実験室から産業規模への移行を複雑にし、商業展開を遅らせています。