
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
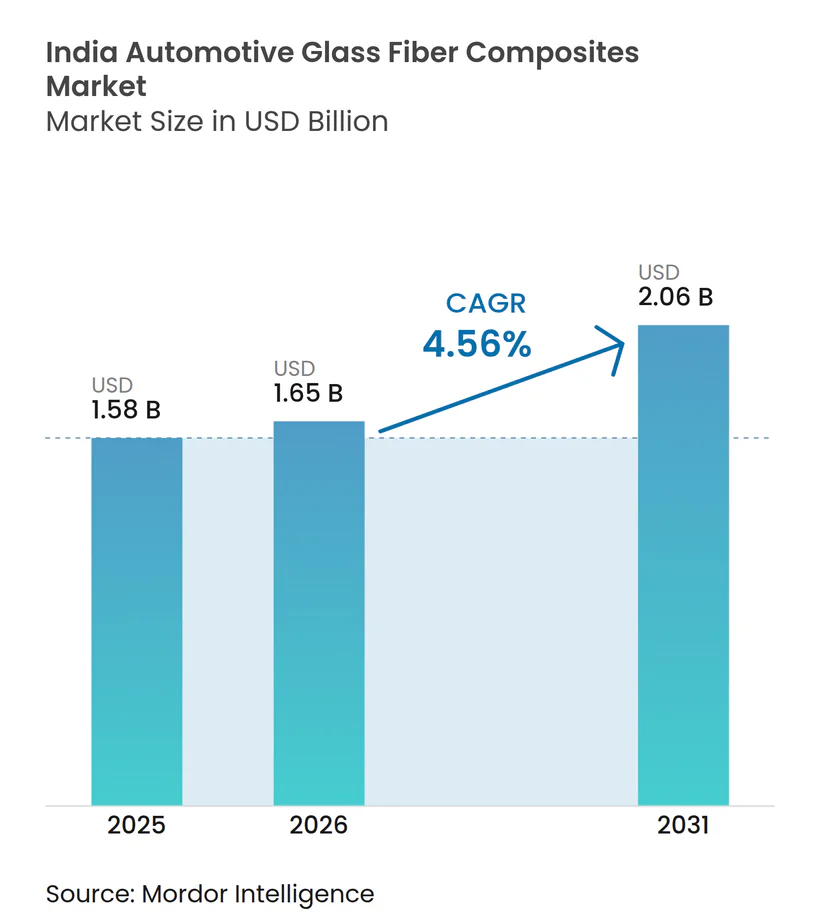
| 基準年の市場規模 (2025) | 1.58 十億米ドル |
| 市場規模 (2026) | 1.65 十億米ドル |
| 市場規模 (2031) | 2.06 十億米ドル |
| 成長率 (2026 - 2031) | 4.56 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド自動車用ガラス繊維複合材料市場分析
インド自動車用ガラス繊維複合材料市場規模は、2025年の15億8,000万米ドル、2026年の16億5,000万米ドルから、2031年までに20億6,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 4.56%を記録する見通しです。FAME-IIの補助金、PLI-ACCバッテリースキーム、および各州のEVインセンティブによって資金提供された電気自動車プログラムが軽量化需要を増幅させており、ガラス繊維はカーボン繊維のエネルギー強度のわずか一部のコストで競争力のある引張強度を発揮するため、依然として優先される強化材となっています。国内のTier-1およびTier-2成形業者は急速に規模を拡大していますが、インドは依然として年間約25万トンのロービングを輸入しており、サプライチェーンを輸送費および地政学的な変動リスクにさらしています。OEMの軽量化目標は、リサイクル可能な熱可塑性マトリックスを優遇する新たな拡大生産者責任(EPR)規制と相まって、ガラス繊維複合材料を走行距離の確保、ライフサイクルCO₂の削減、およびCAFE規制遵守の維持に向けたコスト効率の高い手段として位置づけています。
主要レポートの要点
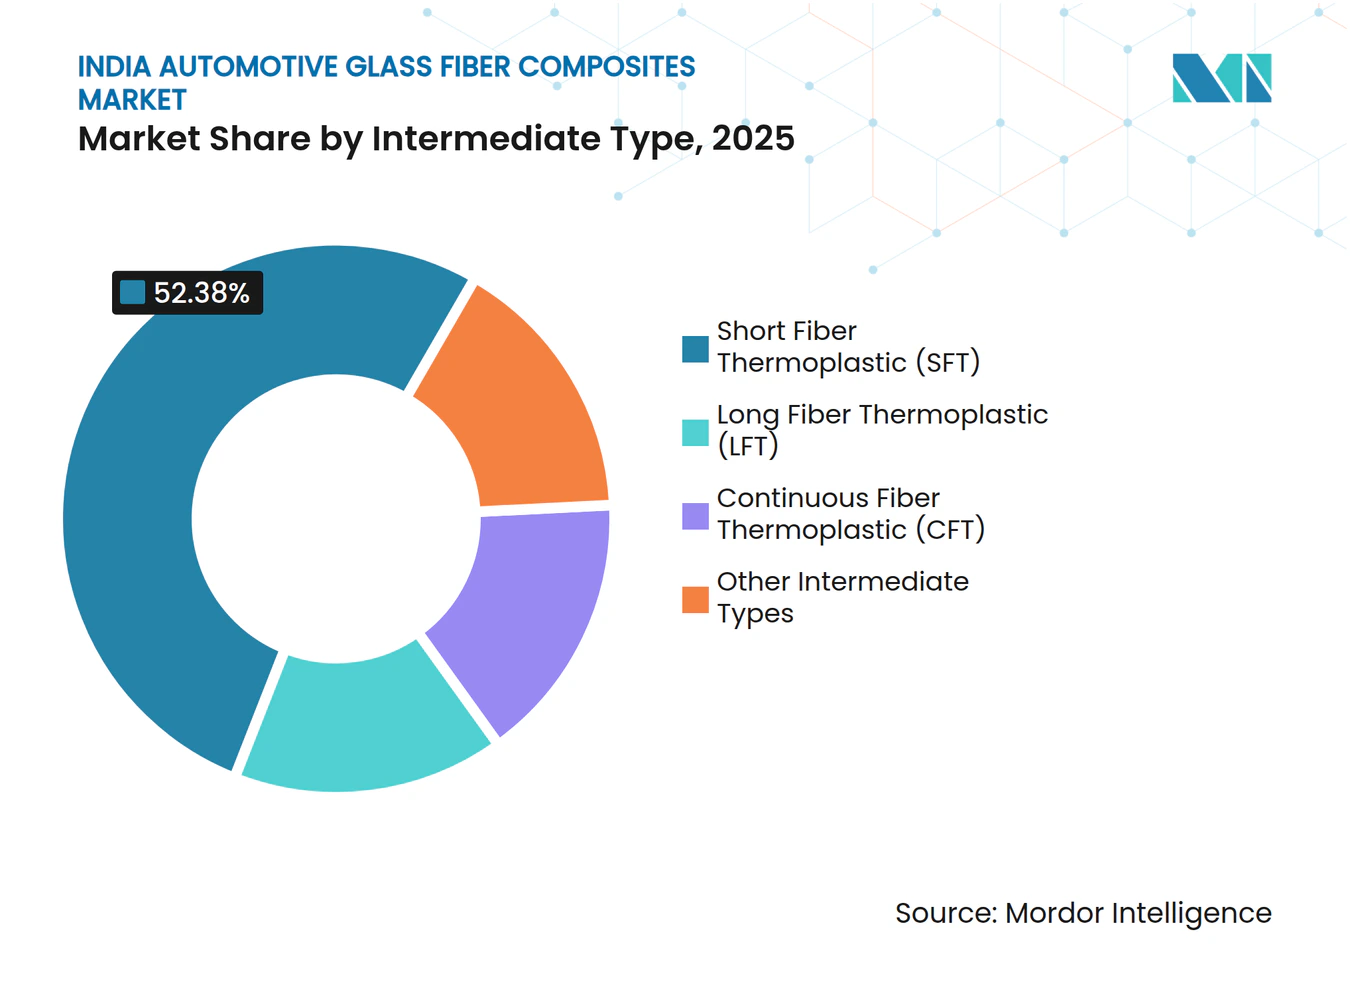
- 中間材タイプ別では、短繊維熱可塑性樹脂(SFT)が2025年に52.38%の市場シェアを占め、長繊維熱可塑性樹脂(LFT)のシェアは予測期間(2026年~2031年)中にCAGR 5.84%で成長する見込みです。
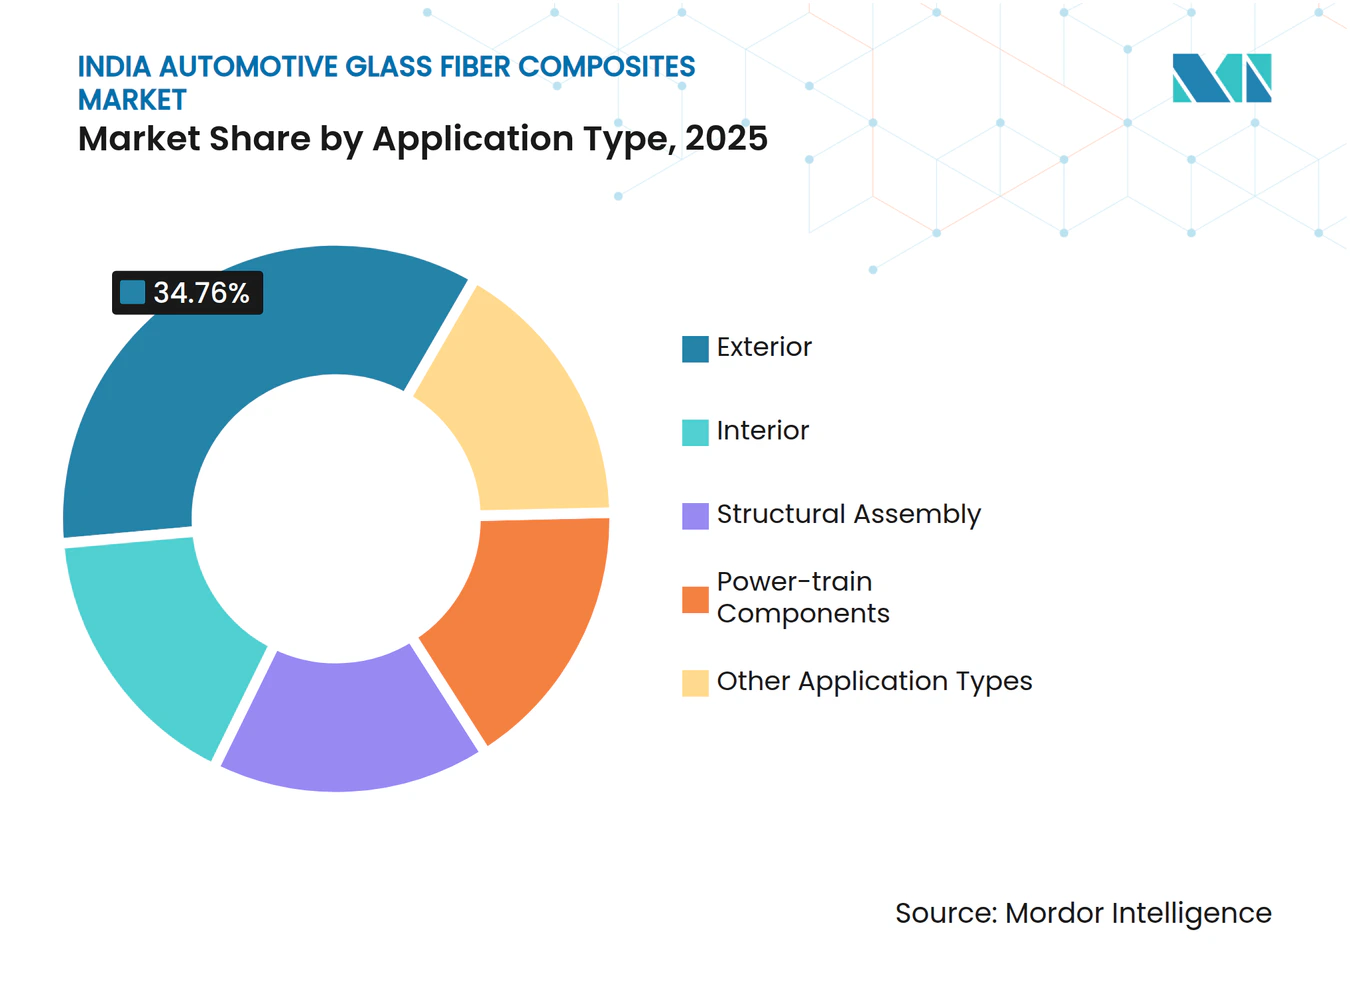
- 用途タイプ別では、外装が2025年に34.76%のシェアを占め、構造組立用途は予測期間(2026年~2031年)中に6.12%の成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FAME-IIインセンティブによるEV生産の増加 | +1.2% | マハラシュトラ州、グジャラート州、タミル・ナードゥ州、カルナータカ州 | 中期(2~4年) |
| ガラス繊維対カーボン繊維のコストパフォーマンス優位性 | +0.8% | 全国 | 長期(4年以上) |
| 国内Tier-1/2成形能力の拡大 | +1.0% | タミル・ナードゥ州、グジャラート州、マハラシュトラ州 | 中期(2~4年) |
| 高強度熱可塑性樹脂需要を促進するPLI-ACCスキーム | +0.9% | グジャラート州、タミル・ナードゥ州、カルナータカ州 | 中期(2~4年) |
| リサイクル可能な熱可塑性複合材料へのシフト | +0.7% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
FAME-IIインセンティブによるEV生産の増加
FAME-IIの補助金は2025年までに161万台の電気自動車を支援し、後継のPMイー・ドライブプログラムは2028年まで資金提供を延長する予定です[1]。バッテリー電気自動車はICE車の約1.5倍の重量があるため、OEMはガラス繊維製バッテリーエンクロージャーおよびアンダーボディシールドを活用して増加した重量を相殺しています。タタ・モーターズ、ヒュンダイ、スズキはそれぞれ次世代プラットフォームにガラス繊維部品を採用しており、複合材料が価格競争力を損なうことなく走行距離の確保に貢献することを実証しています。Tier-1サプライヤーはEVハブ近郊に高速サイクル成形ラインを設置することで対応し、物流時間とコストを削減しています。電動化が全国規模で拡大するにつれ、軽量複合材料は任意ではなく不可欠な存在となっています。
ガラス繊維対カーボン繊維のコストパフォーマンス優位性
ガラス繊維は自動車用複合材料の体積の約92%を占めており、バージンカーボン繊維の内包エネルギーの10分の1のコストで350 MPaの引張強度を提供します[2]。1万5,000米ドル以下の価格帯の量産車はカーボン繊維のプレミアムコストを吸収できないため、ガラス繊維強化ポリマーが外装パネル、シート構造、バッテリーカバーにとって現実的な選択肢となっています。TrinseoとCSPは、エンクロージャーの重量を鋼鉄比25%以上削減する長繊維グレードを投入しており、競争力のあるコストで性能基準を満たせることを証明しています。CAFE規制が厳格化されるにつれ、強度、価格、持続可能性のバランスがガラス繊維を競合材料より優位に保っています。
国内Tier-1/2成形能力の拡大
Saint-Gobainはチェンナイに1日1,000トンのフロートラインを追加するためにINR 3,400クロール(390億米ドル)を投資し、3B Fibreglassは2025年半ばまでに12万トンの能力に拡大しています。OPmobilityのマハラシュトラ州新工場およびExel Compositesのゴア州引抜成形施設は、構造ビーム、クロスカーメンバー、バッテリートレイの現地調達性を向上させています。国内供給の拡大はリードタイムを短縮し、価格を安定させ、OEMが大量生産モデルにガラス繊維複合材料を採用するよう促しています。地域クラスターはまた、雇用を創出し、労働力のスキルアップにも貢献しています。
高強度熱可塑性樹脂需要を促進するPLI-ACCスキーム
PLI-ACCプログラムはINR 18,100クロール(2,078億米ドル)の予算のもとで40 GWhのバッテリー容量を付与し、セル・トゥ・パック構造荷重を満たす連続繊維熱可塑性ラミネートへの需要を促しています。2026年に投入されたAvientのNymax REC 6000リサイクルナイロンは、バッテリーカバーの衝撃および寸法目標を満たしながら最大30%のガラス繊維を供給します。PLI-Auto先進部品インセンティブと組み合わさることで、このスキームはガラス繊維複合材料の用途範囲を拡大するリサイクル可能な高剛性グレードへの投資を加速させています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熱硬化性樹脂のリサイクルおよびライフサイクル終了時の課題 | -0.40% | 全国、特に先進リサイクルインフラが不足する州で深刻な影響 | 中期(2~4年) |
| ロービングおよびPAレジンの断続的な供給不足 | -0.30% | 全国、特にグジャラート州、タミル・ナードゥ州、マハラシュトラ州の製造クラスターで深刻な影響 | 短期(2年以内) |
| OEMにおける複合材料設計スキルの不足 | -0.30% | 全国、特にTier-2およびTier-3サプライヤーネットワークに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熱硬化性樹脂のリサイクルおよびライフサイクル終了時の課題
従来の熱分解法はほぼすべての樹脂を除去しますが、回収されたガラス繊維の強度を最大50%低下させ、再利用を低付加価値フィラーに限定します。化学的手法はより多くの特性を保持しますが、依然としてパイロット規模にとどまりコストも高い状況です。そのため、インドの82か所の登録車両解体施設は熱硬化性スクラップから価値を回収することに苦慮しており、OEMがエポキシまたはポリエステル部品を採用することを躊躇させています。回収繊維に関する標準化された試験やデジタルパスポートがなければ、Tier系サプライヤーは保証責任を懸念し、熱硬化性ガラス繊維複合材料の市場浸透が遅れています。
ロービングおよびPAレジンの断続的な供給不足
インドは毎年約25万トンのガラスロービングを中国のサプライヤーから輸入しており、輸送費の変動によりリードタイムが12週間に延びることがあります。ポリアミド原料も同様の制約に直面しており、成形業者は価格急騰にさらされ、運転資本を拘束する60日分の安全在庫を余儀なくされています。Goa Glass FibreやU.P. Twiga Fibreglassなどの国内企業は資本制約を抱えており、急速な能力増強が困難な状況です。原材料の不安定さは生産コストを押し上げ、新モデルの発売を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
中間材タイプ別:
SFTの優位性がLFTの構造的な上昇傾向を覆い隠す2025年、短繊維熱可塑性樹脂(SFT)はインド自動車用ガラス繊維複合材料市場の52.38%を占め、ドアモジュール、インストルメントパネル、非荷重支持外装トリムの射出成形における高速サイクル経済性を反映しています。長繊維熱可塑性樹脂(LFT)は、OEMがより高い剛性対重量比を必要とするバッテリーエンクロージャー、クロスカービーム、アンダーボディシールドに採用するにつれ、予測期間(2026年~2031年)中にCAGR 5.84%で成長する見込みです。連続繊維テープはニッチな存在にとどまっていますが、ゴア州の新たな引抜成形ラインや水素燃料電池バイポーラプレートを目指した研究パートナーシップを通じて勢いを増しています。LFT部品のインド自動車用ガラス繊維複合材料市場規模は、Tier-1サプライヤーが部品点数を最大40%削減するマルチマテリアルアーキテクチャを検証するにつれ、着実に拡大する見込みです。SFTは体積面での優位性を維持しますが、構造組立におけるLFTのシェアはEV生産と並行して上昇するでしょう。
Röchlingのハイブリッド金属・プラスチッククロスカービームは、取付ポイントを統合しながら鋼鉄比40%の軽量化を実現し、LFTが組立の複雑さを低減する方法を示しています。LANXESSのTepexシートは連続ガラス層とポリプロピレンコアを組み合わせ、SUVアンダーボディシールドに砂利衝撃耐性を提供します。マルチ・スズキの軽量化イニシアチブはすでに小型車プラットフォームから80キログラムを削減しており、段階的な複合材料代替が3~4%の燃費向上に貢献することを証明しています。国内コンバーターが4,000 kNを超える圧縮・射出プレスを拡大するにつれ、LFTおよびハイブリッドラミネートは半構造領域へとさらに深く進出するでしょう。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途タイプ別:
外装が依然としてリード、構造組立が加速外装部品は2025年に34.76%の収益シェアを占め、塗装可能で耐腐食性のフェンダー、グリル、テールゲートが牽引しています。構造組立は、バッテリートレイ、アンダーボディシールド、クラッシュビームが走行距離と衝突安全性を確保するガラス繊維熱可塑性樹脂に移行するにつれ、予測期間(2026年~2031年)中にCAGR 6.12%を記録する見込みです。内装モジュールおよびパワートレインカバーはSFTに対する堅調な需要を維持し、高温ポリアミドグレードはオイルサンプおよびカムカバーを支えています。構造部品のインド自動車用ガラス繊維複合材料市場規模は、EVプラットフォームが大型の統合エンクロージャーシステムを必要とするにつれ、上昇する見込みです。外装の体積は堅調を維持しますが、構造用途が増加するにつれてそのシェアは徐々に低下するでしょう。
OPmobilityのクイックターンバンパープログラムは、国内成形業者が金型リードタイムで金属プレス加工業者を上回ることができることを示しており、インドのコスト重視市場における重要な優位性となっています。ヒュンダイの無塗装複合材料スポイラーは25%の軽量化を実現し、マヒンドラは1台あたり15キログラムを削減する複合材料オイルサンプをテストしています。Trinseoの長繊維ポリカーボネートエンクロージャーはアルミニウム比でカーボンフットプリントを30%削減し、EPR規制に共鳴する持続可能性の恩恵を際立たせています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
タミル・ナードゥ州は、ヒュンダイ、日産・ルノー、タタ・モーターズなどのOEMを引き付ける完全な自動車税免除とバッテリーインセンティブに支えられ、全国のEV生産の大部分を占めています。マハラシュトラ州のINR 1,993クロール(228億7,000万米ドル)のEV政策は2030年までに30%の普及率を目標とし、OPmobilityとJushiが新たな能力を計画するプネーおよびタレガオン周辺の複合材料需要を支えています。カルナータカ州は25%の設備投資補助金を提供し、キアの3.7メガワット屋上太陽光発電所を擁しており、その3つのモビリティクラスターは乗用車と二輪車の両方に供給する成形業者を収容しています。グジャラート州のサナンドハブはスズキのe VITARAの生産とNTFインドの新施設を支援し、バッテリーエンクロージャーおよび燃料電池部品への需要を強化しています。これら4州は合わせてインド自動車用ガラス繊維複合材料市場の核を形成し、全国の車両生産量の大部分を供給し、ジャスト・イン・タイムの複合材料デリバリーネットワークを育成しています。
地域インセンティブの裁定が工場立地を形成しています。ウッタル・プラデーシュ州は100%の自動車税免除を付与し、電動三輪車の普及と軽量ルーフキャノピー需要を刺激する一方、マディヤ・プラデーシュ州のトラック重点政策は大型車両向け複合材料フェアリングを促進しています。Saint-GobainのINR 3,400クロール(390億米ドル)のオラガダム投資はタミル・ナードゥ州の原材料拠点としての地位を確固たるものにし、ExelのゴアPultrusion(引抜成形)ラインは沿岸輸出アクセスを提供しています。地域的な強みにもかかわらず、FAME-IIやPLI-ACCなどの全国スキームは州レベルの政策格差を緩和する均一な財政的基盤を提供しています。その結果、インド自動車用ガラス繊維複合材料市場における南部および西部クラスターのシェアは、北部および中部地域が能力を増強する中でも2031年まで優位を維持するでしょう。
競合状況
市場集中度
インド自動車用ガラス繊維複合材料市場は中程度に集約されています。戦略的な動きは、能力増強、リサイクルグレードの投入、OEMとの軽量化協業に集中しています。Hexcelは航空宇宙分野のノウハウを活用してインドのモビリティプロジェクト向けに高速硬化プリプレグおよびテープを供給し、連続繊維シャシー部品への扉を開いています。一貫性のないロービング供給、サイジング化学の知識不足、OEMエンジニアリングチーム内での複合材料設計スキルの不足といった参入障壁が依然として存在しています。
インド自動車用ガラス繊維複合材料業界リーダー
-
Owens Corning
-
Jushi India Fiberglass Pvt. Ltd.
-
3B - the fibreglass company
-
Saint-Gobain India
-
Veplas d.d.
- 注:主要企業の掲載順は順位を示すものではありません。
インドの自動車用ガラス繊維複合材料市場 このレポートでカバーされる企業
- 3B - the fibreglass company
- Avient
- Hexcel Corporation
- Jushi India Fiberglass Pvt. Ltd.
- Nippon Electric Glass Co., Ltd.
- Owens Corning
- SAERTEX GmbH & Co.KG
- Saint-Gobain India
- Veplas d.d.
最近の産業開発事情 インドの自動車用ガラス繊維複合材料市場
- 2026年5月:Owens Corningはガラス強化材事業をムンバイを拠点とするPraana Groupに売却しました。この動向は、現地生産の促進と国内サプライチェーンの強化を通じて、インドの自動車用ガラス繊維複合材料市場に影響を与えると予想されています。
- 2025年9月:Triumph Composites Pvt. Ltd.およびQuartz Fibre Private Limitedは、インド競争委員会からOwens-Corning(India)Pvt. Ltd.の株式取得の承認を受けました。マスター株式購入契約(MSPA)を通じて、関係当事者はOwens-Corningのインドでの事業を含むグローバルなガラス繊維強化材事業を売却することに合意しました。
インド自動車用ガラス繊維複合材料市場レポートの調査範囲
自動車用ガラス繊維強化プラスチック(GFRP)は、ポリマー樹脂マトリックスにガラス繊維を埋め込んだ高強度・軽量材料であり、金属の代替、車両重量の削減、排出量の低減に広く使用されています。
インド自動車用ガラス繊維複合材料市場レポートは、中間材タイプおよび用途タイプによってセグメント化されています。中間材タイプ別では、市場は短繊維熱可塑性樹脂(SFT)、長繊維熱可塑性樹脂(LFT)、連続繊維熱可塑性樹脂(CFT)、その他の中間材タイプにセグメント化されています。用途タイプ別では、市場は内装、外装、構造組立、パワートレイン部品、その他の用途タイプにセグメント化されています。市場規模および予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
中間材タイプ別
| 短繊維熱可塑性樹脂(SFT) |
| 長繊維熱可塑性樹脂(LFT) |
| 連続繊維熱可塑性樹脂(CFT) |
| その他の中間材タイプ |
用途タイプ別
| 内装 |
| 外装 |
| 構造組立 |
| パワートレイン部品 |
| その他の用途タイプ |
| 中間材タイプ別 | 短繊維熱可塑性樹脂(SFT) |
| 長繊維熱可塑性樹脂(LFT) | |
| 連続繊維熱可塑性樹脂(CFT) | |
| その他の中間材タイプ | |
| 用途タイプ別 | 内装 |
| 外装 | |
| 構造組立 | |
| パワートレイン部品 | |
| その他の用途タイプ |
レポートで回答される主要な質問
2031年におけるインド自動車用ガラス繊維複合材料市場の予測規模はどのくらいですか?
インド自動車用ガラス繊維複合材料市場は2031年までに20億6,000万米ドルに達する見込みです。
2026年以降、市場はどのくらいの速度で成長すると予測されていますか?
インド自動車用ガラス繊維複合材料市場は2026年から2031年にかけてCAGR 4.56%で拡大する見込みです。
最も急速に成長している中間材タイプはどれですか?
長繊維熱可塑性樹脂(LFT)が2031年までにCAGR 5.84%で最も速い成長を記録する見込みです。
インドのOEMがカーボン繊維よりもガラス繊維を選好する理由は何ですか?
ガラス繊維ははるかに低いエネルギーとコストで同等の強度を提供し、量産車の価格帯と持続可能性の要件に適合しています。
どのインドの州が最も高い複合材料需要を牽引していますか?
タミル・ナードゥ州、マハラシュトラ州、カルナータカ州、グジャラート州は、集中したEV生産と支援的なインセンティブにより需要をリードしています。