
インドITハードウェア市場規模およびシェア
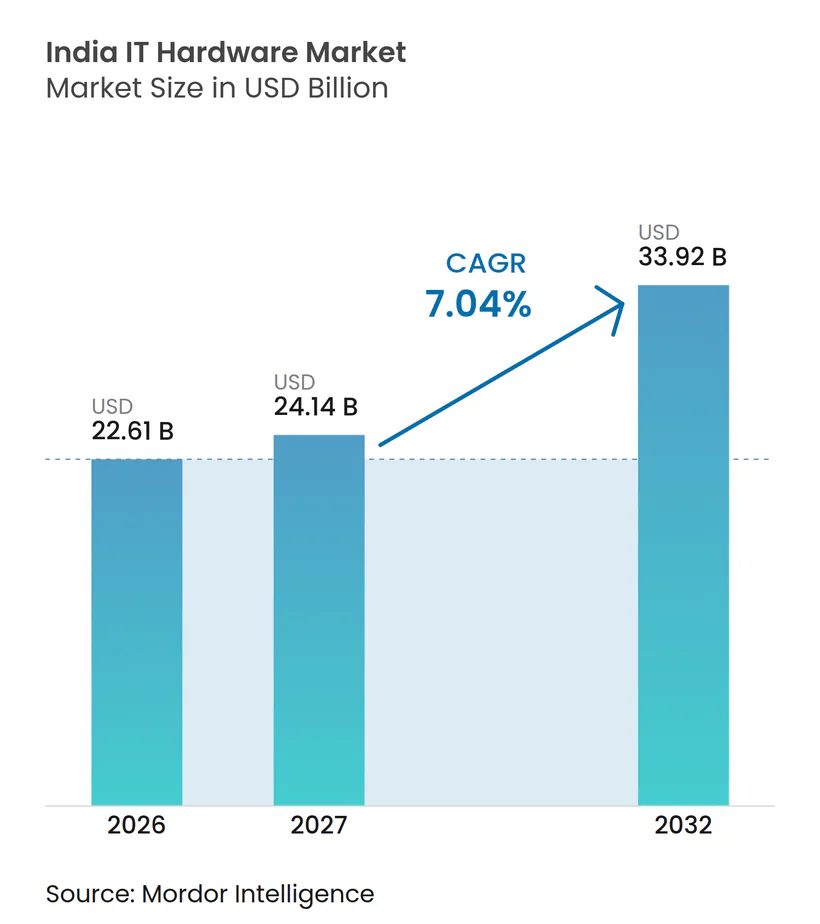
Mordor IntelligenceよるインドイTハードウェア市場分析
インドITハードウェア市場規模は、2026年の22.61 ビリオン 米ドルから2027年には24.14 ビリオン 米ドルに増加し、2027年〜2032年にかけてCAGR 7.04%で成長して2032年までに33.92 ビリオン 米ドルに達すると予測されています。
共有AIコンピューティング、公共デジタル化、ハイブリッドワークは、インドにおけるハードウェア需要に対して異なる経路を生み出しています。製造インセンティブとブランドパートナーシップは、国内生産を拡大し、サプライヤーが国内生産能力を通じてこれらの需要に応えることを支援します。2025年末にメモリメーカーがAIデータセンター向けの高帯域幅メモリへ生産をシフトしたことで始まったグローバルなメモリ不足は、コンシューマー向けノートパソコンの価格競争力に圧力をかけた一方、共有インフラはサーバーに対する独立した需要基盤を提供しています。国内組立と幅広いサプライヤー調達は、ベンダーに供給面でのレバーを与えていますが、メモリ価格はノートパソコンの価格競争力を脆弱なままにしています。
主要レポートのポイント
- 製品タイプ別では、PCおよびワークステーションが2026年のインドITハードウェア市場シェアの42.16%をリードし、エンタープライズストレージデバイスは2027年〜2032年にかけてCAGR 8.3%で最も速く成長ると予測されています。
- 消費者向け用途は2026年のインドITハードウェア市場規模の54.26%のシェアを占め、エンタープライズ向けは2027年〜2032年にかけてCAGR 7.88%で最も速く成長する用途です。
- エンドユーザー産業の中では、ITおよびテレコムが2026年に市場の26.79%をリードし、小売業は2027年〜2032年にかけてCAGR 7.36%で最も速く成長すると予測されています。
- 南インドが地域別内訳で2026年に市場の42.58%をリードし、東インドは2027年〜2032年にかけてCAGR 8.45%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワーク方針のもとでのノートパソコン需要の急速な成長 | +2.4% | 全国 | 短期(2年以内) |
| AIワークードにおける高性能コンピューティングへの高まるニーズ | +2.2% | 全国 | 中期(2〜4年) |
| デジタルインディアおよびNICプロジェクトを通じた公共部門のデジタル化推進 | +1.8% | アッサム州アミンガオン | 中期(2〜4年) |
| 地域PC・サーバー製造に向けたメイク・イン・インディアインセンティブ(PLI 2.0) | +1.5% | 全国 | 中期(2〜4年) |
| ティア2都市におけるエッジデータセンターサーバーへの需要増加(報告不足) | +0.9% | ビハール州パトナ | 長期(4年以上) |
| エネルギー効率の高いハードウェアを優先する企業のESG義務(報告不足) | +0.6% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワーク方針のもとでのノートパソコン需要の急速な成長
ハイブリッドスケジュールは、同一デバイスが自宅とオフィスに分かれた業務の両方に対応できるため、ポータブルコンピューティングを商業的に重要なものにしています。インフォシスは、2026年度において世界の従業員の約79%がハイブリッド形式で勤務していたと報告しています。2026年第2四半期、インドにおけるノートパソコンの出荷台数は前年同期比13%増の300万台となりました。ポータブルエンドポイントにより、サプライヤーは同一デバイスカテゴリーを通じてハイブリッドスケジュールの両側に対応でき、業務形態を識別可能なハードウェアのユースケースに結びつけることができます。オムディアは、2026年第2四半期のPC成長の一部を、予想される価格上昇を前に前倒しされた購入によるものと分析しており、ベンダーはその四半期の出荷増からハイブリッドワーク需要の持続を外挿することはできません。
AIワークロードにおける高性能コンピューティングへの高まるニーズ
AIワークロードは、共有コンピューティングインフラを通じてハードウェアの機会を生み出し、専用機器を所有できる組織を超えて需要を拡大しています。インディアAIミッションは、2026年6月までに共有コンピューティング容量を45,000台以上のグラフィックス処理ユニット(GPU)に拡大しました。[1] 2026年8月までに、237のプロジェクトがミッションを通じて補助付きAIコンピューティングの932万 GPUアワーを利用しました。容量と記録されたアクセス実績を合わせると、共通インフラプールが各プロジェクトに物理的なGPUの取得を求めることなく多数のプロジェクトに対応できることが示されています。サーバーサプライヤーにとって、これは対応可能な機器の機会を共有コンピューティングプロバイダーに集中させる一方、プロジェクトへの参加がそのインフラに具体的な用途基盤を与えています。
デジタルインディアおよびNICプロジェクトを通じた公共部門のデジタル化推進
政府のハードウェア需要は、集中型エンドポイント入札と共有インフラにまたがっており、サプライヤーに公共デジタル化への複数の参入経路を提供しています。国家情報センター(NIC)は、2025年10月16日から11月6日にかけて995台の高性能ノートパソコンの入札を募集しました。2026年2月14日、北東地域国家データセンターがアッサム州アミンガオンで開所しました。承認された容量は8.5 MWで、ラックあたりの平均容量は10 kWであ、政府アプリケーションのホスティングと災害復旧センターとしての機能を担っています。災害復旧の役割はインフラサプライヤーに継続性の用途を提供し、ノートパソコンの入札はデバイスベンダーに別個の数量機会を提示しています。
地域PC・サーバー製造に向けたメイク・イン・インディアインセンティブ(PLI 2.0)
電子情報技術省(MeitY)は、商業的に実行可能なノートパソコンおよびサーバーの供給を拡大できる地域化インセンティブを活用し、国内製造を通じた需要を支援しています。MeitYの2023年5月のPLI 2.0は、スキームの閾値と承認条件を満たす適格製造業者に対し、ノートパソコン、タブレット、オールインワンPC、サーバー、超小型フォームファクターデバイスの指定地域化品目について平均約5%のインセンティブを提供しています。6年間のインセンティブ期間は、各申請者が選択した適格開始日から起算されます。申請者は初年度にプリント回路基板の組立と組立を地域化し、その後毎年少なくとも1つのオプションコンポーネントまたはサブアセンブリを追加する必要があります。MeitYは2026年7月29日時点で累計5,216件の直接雇用を報告しており、2社の主要参加者が2年間の準備期間を選択した後、2025〜26年度に生産を開始しました。生産準備の状況が、適格サプライヤーが政策支援を機器供給に転換できる速度を決定します。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子廃棄物コンプライアンスコストの増大 | -0.6% | 全国 | 中期(2〜4年) |
| 半導体サプライチェーンの不安定性 | -1.2% | 全国 | 短期(2年以内) |
| 周辺機器における継続的なグレーマーケット輸入(報告不足) | -0.3% | 全国 | 中期(2〜4年) |
| 公共部門入札における企業の機器更新サイクルの遅延(報告不足) | -0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子廃棄物コンプライアンスコストの増大
電子廃棄物に関する義務は、機器の初期販売を超えた財務的リスクを生産者に生じさせます。中央汚染管理委員会(CPCB)の承認済みガイドラインは、拡大生産者責任(EPR)目標を達成できなかった生産者に対し、電子廃棄物の収集、輸送、リサイクルの平均コストに基づく補償を負担することを求めています。2024年の改正は、CPCBに対し、未履行義務に対する補償の30%〜100%の範囲でEPR証書の交換価格上限を設定するよう指示しています。不足分を補うために証書を購入する生産者にとって、規定の下限は対応する補償責任の30%という最低コストを設定します。影響を受ける生産者にとって、その負担は価格譲歩の余地を縮小させ、販売機会がより競争力のある見積もりを必要とする場合にコスト負担を残します。
半導体サプライチェーンの不安定性
メモリメーカーがAIデータセンター向けの高帯域幅メモリへの生産をシフトしたことで、2025年末から従来のPCメモリのグローバル供給が逼迫しました。2026年9月、ミントは、急騰するメモリチップ価格が需要を直撃し、インドのコンシューマー向けノートパソコン販売が2026年7〜9月期に二桁台の落ち込みになるとの予測を報じました。Samsung Electronicsは、モバイルおよびPC需要が緩和するにもかかわらず、サーバーDRAM、エンタープライズ向けソリッドステートドライブ、高帯域幅メモリへの需要増加が2026年下半期のグローバルなメモリ供給不足を続させると予測しました。ASUS インドは2026年9月、メモリおよびストレージコストの上昇を緩和するためにサプライヤーと協力し、マルチサプライヤー戦略を強化していると述べました。ノートパソコンベンダーにとって、より高いメモリコストを吸収することは、各デバイスの収益を削減することによってのみ、祭事シーズンの価格競争力を守ることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
国内PCプログラムと統合ストレージ需要PCおよびワークステーションは、2026年のインドITハードウェア市場規模の42.16%のシェアを占めました。IDCによると、デスクトップ、ノートパソコン、ワークステーションを含むインドの従来型PC市場は、2026年第1四半期に前年同期比31.1%増の440万台を出荷しました。2025年7月、シルマSGSはインド向けにMSIノートパソコンを少量生産しており、グローバル供給については交渉中であると報告しました。2026年6月、MSIはインド市場向けノートパソコンの大部分がシルマSGSおよびその他の契約製造パートナーを通じて国内で製造されていると述べました。組立業者はブランドインド供給プログラムに他の製造業者と並んで参加できるため、国内能力は輸出コミットメントに依存する必要はありません。
エンタープライズストレージデバイスは最も速く成長する製品セグメントであり、2027年〜2032年にかけてCAGR 8.3%と予測されています。2025年8月1日、エスコネットテクノロジーズリミテッドは、NICサービス株式会社(National Informatics Centre Services Inc.)からNICが運営する国家データセンター向けデータストレージシステムの供給、設置、試運転に関する契約を受注したことを開示しました。[2] 合意されたパッケージにはハードウェア、ソフトウェア、関連サービスが含まれており、発注書のタイムラインに従って実行されます。物理システムと設置をバンドルすることで、統合能力が機器そのものと並んでサプライヤーの商業的提供の一部とります。したがって、ストレージの機会は展開の責任を担える提供者に有利であり、デバイス需要を機関のデータセンター要件に対応する能力と結びつけています。


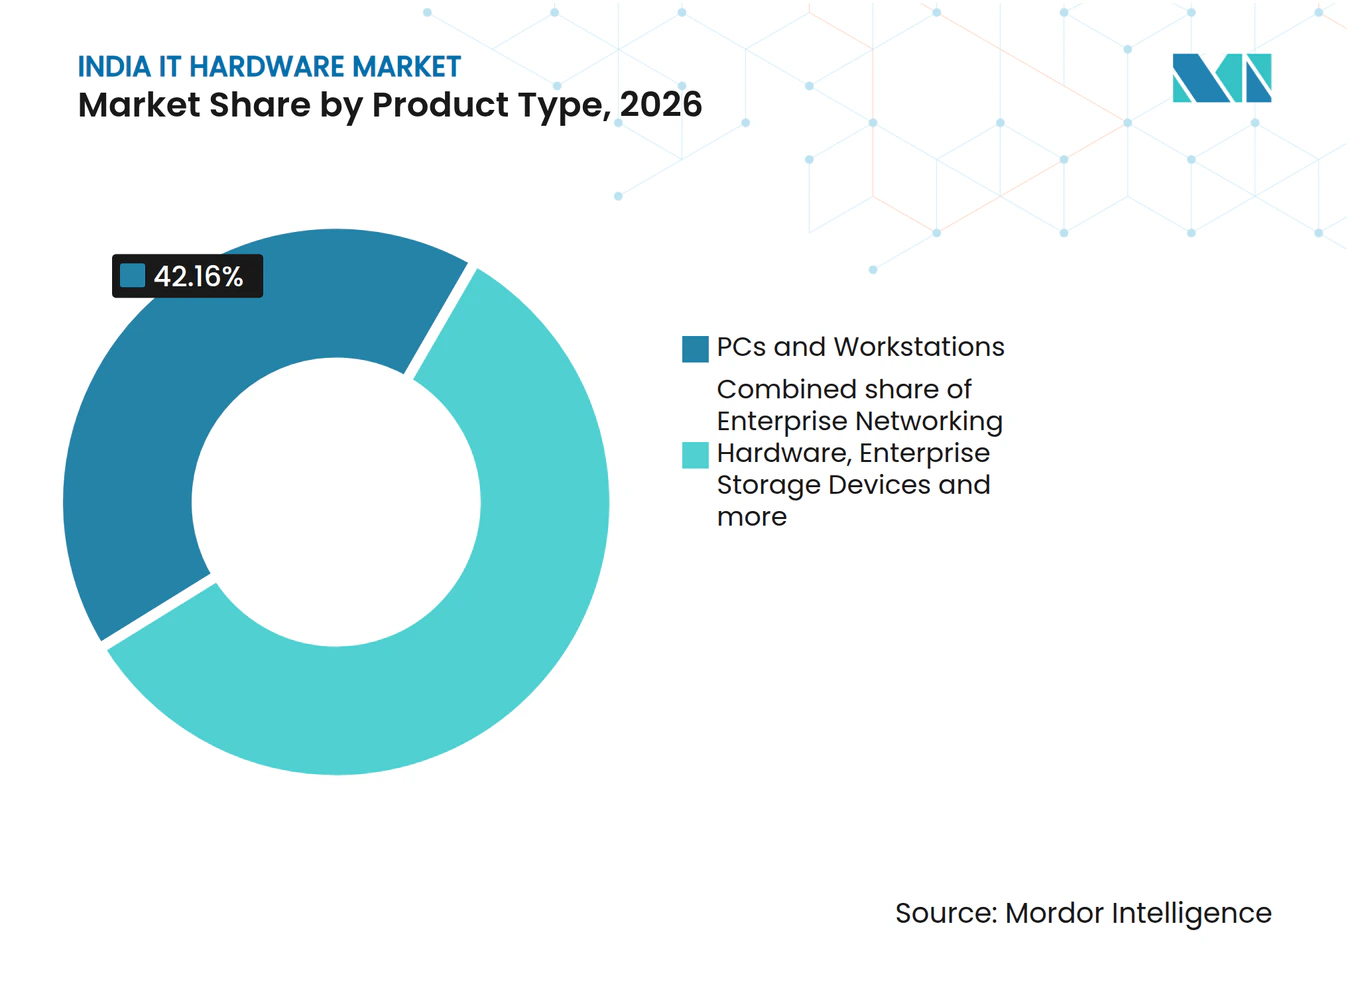
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
個人向けデバイスと機関向けシステムは異なる購買ロジックに従う消費者向け用途は2026年のインドITハードウェア市場シェアの54.26%を占めました。オムディアのインドPCトラッカーは、2025年に705万台のコンシューマー向けデスクトップおよびノートパソコンの出荷を記録しました。IDCは別途、2026年第1四半期のインドにおけるコンシューマー向けPC出荷が前年同期比11.7%増加したと報告しました。これらの出荷は完成品のデスクトップおよびノートパソコンであるため、この用途におけるサプライヤー間の競争は個々のコンポーネントではなく、完成デバイスとその価格帯に集中しています。
エンタープライズ向け用途は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 7.88%と予測されています。IDCは、2025年のインドのエンタープライズPCセグメントが前年比20.9%成長したと報告しており、エンタープライズを従業員500名以上の企業と定義しています。2025年3月31日、インド国立銀行はステートバンクグループを代表して、国内外のオフィス、適格子会社、合弁会社向けサーバーの調達、設置、試運転、保守に関する入札を募集しました。サイトごとの数量は発注書を通じて確認される予定であり、提案された要件をグループ全体にわたる協調的な展開機会としています。RFPは提案および入札招請であり、受注ではないため、グループのサーバー要件の規模を示すものの、確定した受注を示すものではありません。

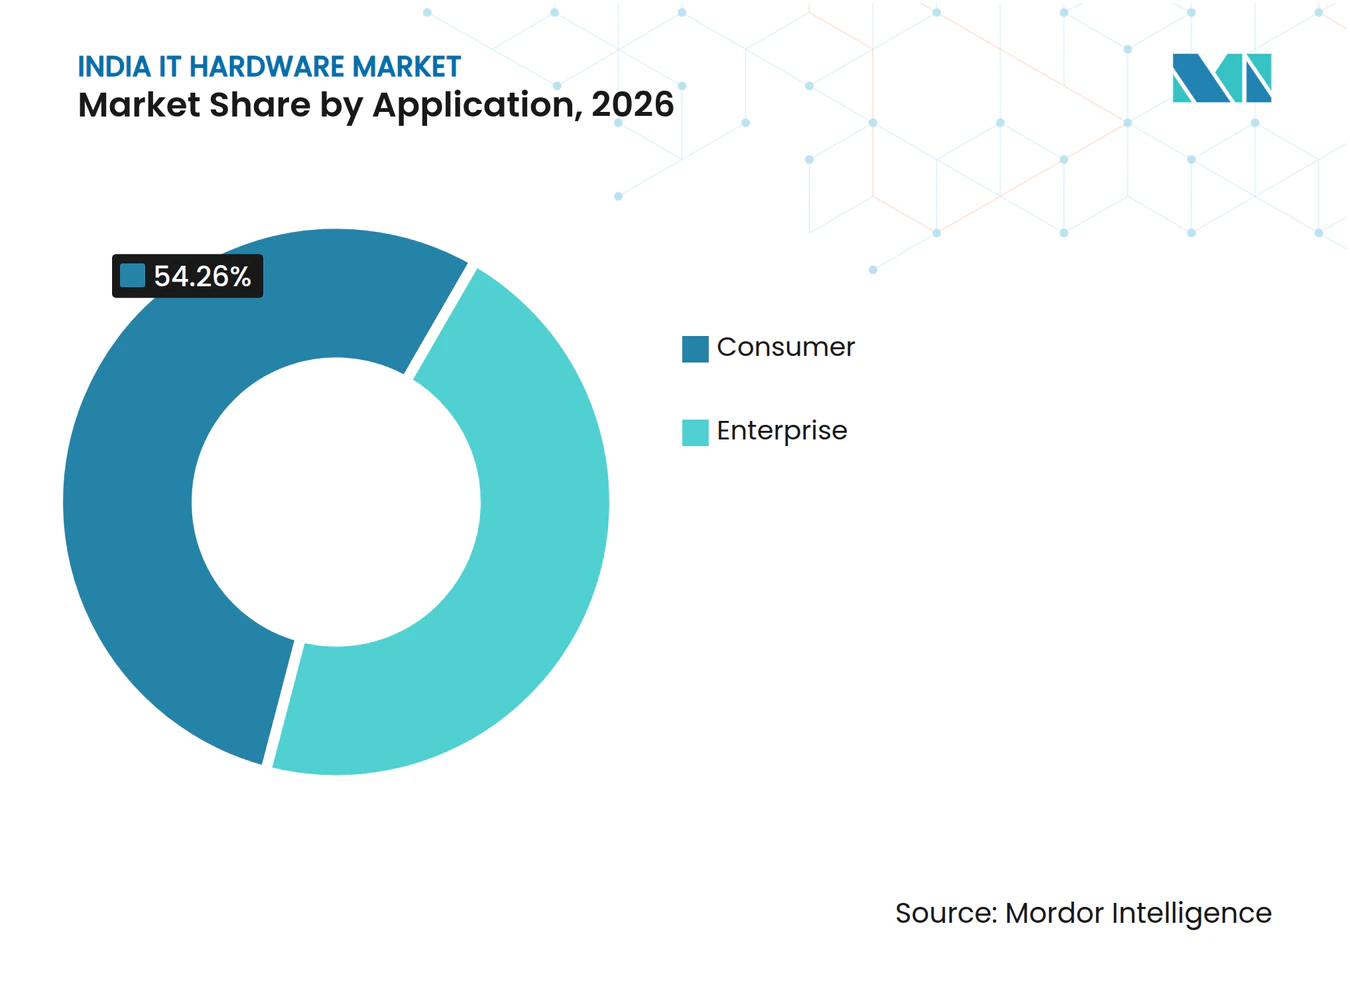
注記: 全セグメントのセグメントシェアはレート購入時に入手可能
エンドユーザー産業別:
インフラプログラムと小売業務が機器ニーズを形成ITおよびテレコムは最大のエンドユーザーセグメントであり、2026年の市場の26.79%を占めました。グーグルは2026年4月28日、ギガワット規模のプロジェクトとして3つのデータセンターキャンパスで構成されるビシャーカパトナムAIハブの起工式を行いました。アダニコネクスとエアテルのネクストラが建物と接続インフラの建設をリードするために指名されました。建設パートナーの作業はグーグルの高度なAI能力の計画的な展開を可能にし、物理的なキャンパスを特定のコンピューティングユースケースに結びつけています。機器の機会はハブ内のAIワークロード能力に集中しており、建設規模はハードウェア需要の間接的な指標となっています。
小売業は最も速く成長するエンドユーザーセグメントであり、2027年〜2032年にかけCAGR 7.36%と予測されています。リライアンスリテールは2025〜26年度に1,564店舗を開店し、自社ネットワークを20,160店舗に拡大しました。登録顧客数は3億8,700万人に増加し、同会計年度のトランザクション数は19億件を超えました。ハードウェアプロバイダーにとって、この組み合わせはより大きな小売業務フットプリント全体にわたるコンピューティングおよびネットワーキングの用途を生み出します。機会は店舗運営とトランザクション処理の両方に対応することにあり、拡大は新規開店場所に必要な機器を超えてハードウェアの用途を広げることができます。
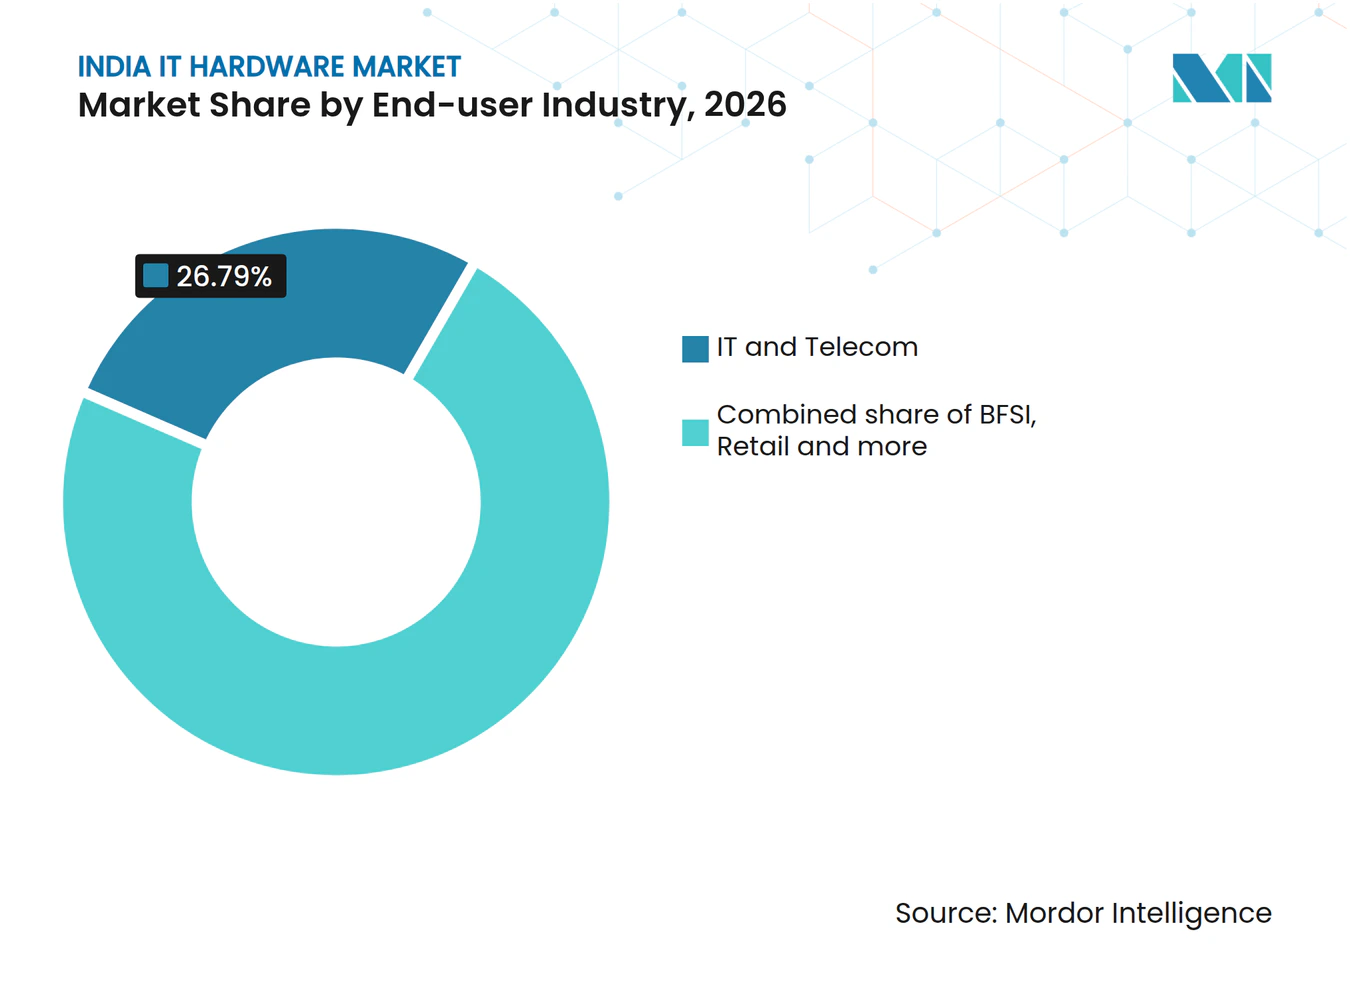
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南インドITハードウェア市場
南インドは2026年のインドITハードウェア市場規模の42.58%を占ました。2026年1月、タミル・ナードゥ州は政府および政府補助大学の200万人の学生を対象に2段階でノートパソコンを配布するスキームを開始しました。第1段階では100万台のノートパソコンの配布が計画されました。このようなプログラムは、大規模な受益者基盤にわたるノートパソコン製造能力に対する機関的な用途を提供し、州規模の教育要件を中心に見込み需要を集中させます。サプライヤーにとって、関連する需要単位は段階的な公共プログラムであり、数百万の個別の家庭購買決定ではないため、協調的なプログラム納入が商業的に重要となります。
東インドITハードウェア市場
東インドは最も速く成長する地域であり、2027年〜2032年にかけてCAGR 8.45%と予測されています。CtrlSデータセンターズリミテッドは2026年10月13日にパトナデータセンターを開所し、12 MWのITロード容量を報告しました。稼働中の施設は東インド内のサーバー、ストレージ、ネットワーキング機器に具体的な設置場所を提供し、地域サプライヤーに投資発表を超えた商業的な需要接点を与えています。さらなる拡張は将来需要に連動しており、AIおよびクラウド活動の各段階に合わせたサイズの機器が、潜在的な全容量を前倒しで設置するよりも商業的に防御しやすい経路となっています。
北インドの公共部門購買者基盤には、デリーの訓練・技術教育局が含まれており、同局は2026年1月に253台の高性能デスクトップの入札を募集しました。集中型のデスクトップ要件は、技術部門の機器仕様によって定義された機関向け販売経路をサプライヤーに提供します。西・中央インドには司法の独自の事例があり、グジャラート高等裁判所が2026年8月に自身および地区司法機関向けに1,922台のオールインワンシステムの入札を募集しました。RFPでは、発注書発行時に最終数量が変動することを認めていました。入札の数量が発注書段階で変動する可能性があるため、裁判所および地区司法機関に対応するサプライヤーは、最終的な注文規模が遅い段階で決定される分散したユーザー基盤に直面します。
規制の枠組みと見通し
製造施設を持つ対象ハードウェア生産者にとって、選択された管轄区域の比較は、インドの製品おび生産者義務をタミル・ナードゥ州の条件付き産業規制から区別しています。対象となる製造業者、生産者、再生業者、リサイクル業者は中央汚染管理委員会(CPCB)に登録する必要があります。生産者は、登録されたリサイクル業者を通じて、リストに掲載された電気・電子機器のリサイクル義務を果たします。零細企業は電子廃棄物規則の適用から除外されるカテゴリーの一つです。
規制テーブル
| 判断要素 | インド | タミル・ナードゥ州 |
|---|---|---|
| 主要機関 | インド標準局およびCPCB | 対象産業同意に関するタミル・ナードゥ州汚染管理委員会 |
| 主要手段または方向性 | リストに掲載されたコンピューティング製品の強制登録;電子廃棄物(管理)規則2022年 | 対象業務に関する水法同意の枠組み;国家生産者EPRスケジュール |
| 商業的影響 | 製品登録および生産者リサイクル義務 | 指定された下水または産業廃水排出を伴う対象業務の事前同意;検査および拒否または撤回の可能性 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価は登録経路と生産者リサイクル義務を反映し、タミル・ナードゥ州の評価は対象排出関連業務に対する同意および検査リスクを反映しています。タミル・ナードゥ州で事業を行う対象生産者にも適用される国家生産者リサイクルスケジュールが、両方の「強化」評価の唯一の根拠です。その目標は、2025〜26年度および2026〜27年度の70%から2027〜28年度以降は80%に引き上げられ、製品の平均寿命で調整された関連前年度に市場に投入された機器数量に対して測定されます。規則は2028〜29年度後のレビューを求め、さらなる目標引き上げを認めています。
バリューチェーンの段階
比較は設計、組立、流通に沿って行われ、各段階で提供される能力とそれが支える収益を分離しています。2025年1月、シルマSGSはチェンナイにマイクロスターインターナショナルのノートパソコン向け組立ラインを開設し、初期年間生産能力は100,000台でした。[3] 開所式では、1〜2年以内に年間100万台への拡張可能性が需要次第であると発表され、拡張を商業的な選択としています。この区別は重要であり、エンジニアリング能力、組立能力、バイヤーへのアクセスが機器サプライヤーの提供の異なる部分に貢献しているためです。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| システムおよびボード設計 | ネットウェブテクノロジーズインディアリミテッドなどの高性能コンピューティングシステム設計者 | システム販売に組み込まれた設計能力 | ボード設計と完全システム要件の整合 | ボード開発と完全システムエンジニアリングの連携 |
| 機器組立 | シルマSGSなどの契約ノートパソコン組立業者 | 組立および製造収益 | 需要依存型の能力拡張 | 確定需要に対して追加能力を段階的に整備 |
| 流通および技術チャネルサポート | Supertron Electronics Private LimitedおよびRashi Peripherals LimitedなどのIT流通業者 | 機器流通販売およびチャネルサービス | 分散し販売チャネル全体にわたる技術サポート | チャネルリーチとプリセールスサポートの組み合わせ |
| 情報源: Mordor Intelligence | ||||
2026年4月、HFCLはメモリの入手可能性が自社のテレコムおよびIT製品に影響を与えていると述べ、社内ルーターについて複数のOEMからの代替調達を説明しました。国内システム生産は製造業者をメモリコンポーネントの入手可能性リスクにさらします。メモリの入手可能性が追加システムの完成を妨げる場合、追加の組立能力は商業的価値が限られます。
競争環境
市場集中度
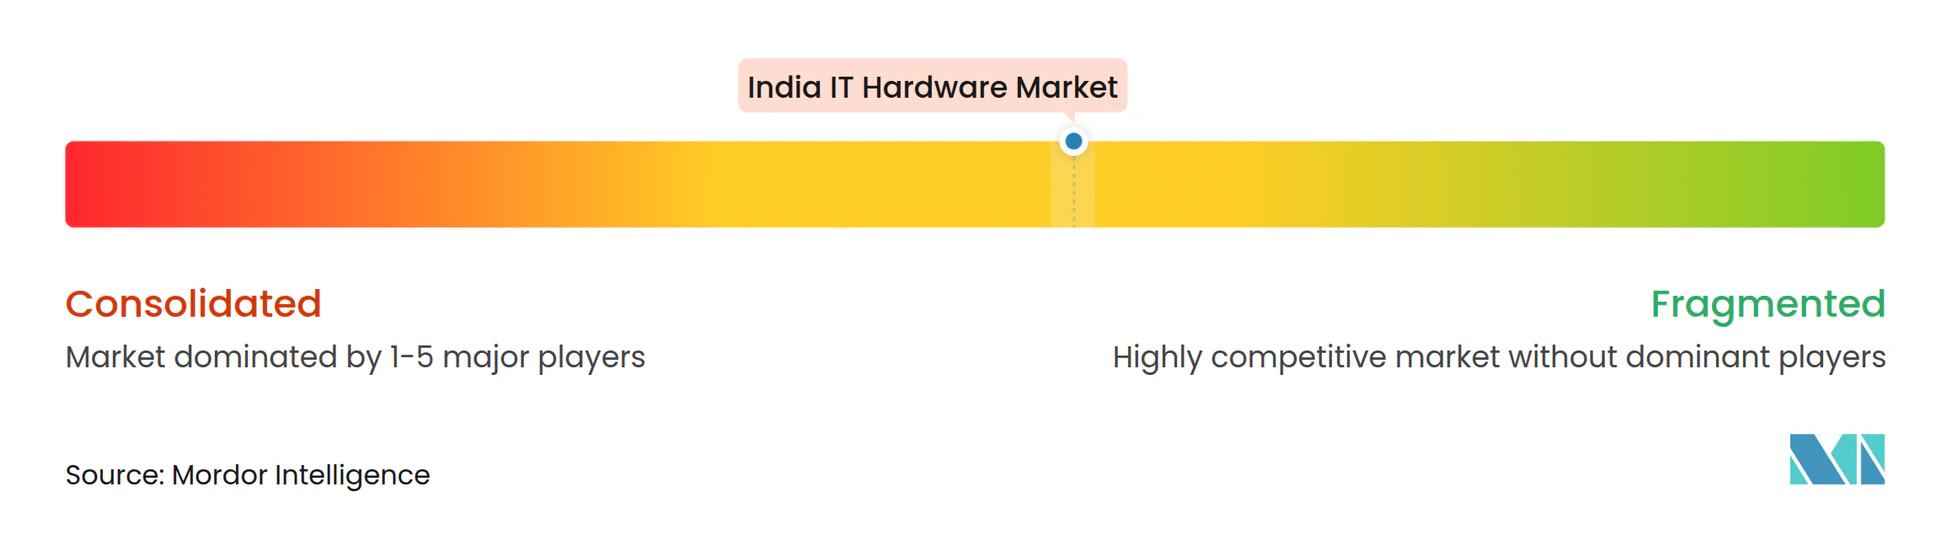
ブランドPC競争は少数の大手ベンダーに集中しており、製造パートナーシップは地域的なポジションへの別の経路を提供しています。Dell Inc.、Lenovo Group Ltd、ASUSTeK Computer Inc.、HP Inc.、Acer Inc.が主要な競合他社です。IDCは2026年第1四半期のインドPC出荷においてHP Inc.、エイサーグループ、レノボ、デル、ASUSをトップに位置付け、それぞれのシェアは26.6%、21.3%、18.3%、15.9%、6.9%でした。デルインドの幹部は2026年7月、同社のサーバーの大部分がインドで製造されており、国内生産はインド市場を対象としていると述べました。エンタープライズバヤーにとって、これはブランド自体と並んで国内生産能力を商業的な差別化要素として位置付け、競合ベンダーとその製造パートナーの余地を残しています。
2025年8月、エイサーインドはプドゥチェリーにおいてプルマージュソリューションズとのノートパソコン製造パートナーシップを発表し、年間30万台の発表済み生産能力を持つ施設を設立しました。プルマージュソリューションズが製造パートナーを務めました。同じプドゥチェリー計画にはモニター、オールインワンデスクトップ、サーバー、ワークステーション、電源アダプターも含まれており、エイサーはこのサイトをノートパソコン以上の製品の供給源として位置付けました。パートナーシップにより製造実行がブランドの提供に商業的に関連し、発表済み能力が潜在的な規模を定義し、工場のパフォーマンスがバイヤーに対応できる数量を決定します。
規制上のポジショニングとシステム能力は、エンタープライズインフラ契約を追求するサプライヤーに異なる競争上の試練を提示します。2026年7月、デルのインド幹部はPLI 1.0およ2.0への同社の参加とメイク・イン・インディア要件に対応するためのロードマップを説明しました。そのポジショニングは地域生産要件への対応を助ける一方、デルの2026年7月のインドにおけるパワーストアエリートの発売は、AIワークロードと国内に保持されるエンタープライズデータのためのオンプレミスストレージを対象としています。チャレンジャーは、確立されたブランドのすべてのハードウェアカテゴリーに対抗するのではなく、特定の機器または統合要件に集中することができます。チャレンジャーにとっての障壁は、信頼できる国内実行能力と、バイヤーの特定のワークロードおよびデータロケーション要件に対応するシステムを組み合わせることです。
インドITハードウェア産業リーダー
-
Dell Inc.
-
Lenovo Group Ltd
-
ASUSTeK Computer Inc.
-
HP Inc.
-
Acer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
インドITハードウェア市場 このレポートでカバーされる企業
- Dell Inc.
- Lenovo Group Ltd
- ASUSTeK Computer Inc.
- HP Inc.
- Acer Inc.
- IBM Corporation
- Apple Inc.
- Samsung Electronics Co. Ltd.
- NetApp Inc.
- Hitachi Ltd.
- Cisco Systems Inc.
- Juniper Networks Inc.
- Arista Networks Inc.
- Hewlett Packard Enterprise (HPE) Inc.
- Wistron India Inc.
- Foxconn India Inc.
- Super Micro Computer Inc.
- Dell EMC Indian Ops
- Supertron Electronics Private Limited
- RP Tech India
市場参加者にとっての主要な機会
これらの機会は、直接資金提供されたオフィス機器とデータセンター容量および政府クラウド採用によって支援されるハードウェア用途を直接比較しています。インの設置済みデータセンター容量は2020年の375 MWから2026年8月までに約1,575 MWに成長しました。2026年8月19日、中小零細企業省(MSME省)は2026〜27年度に支店オフィスおよびセンター向けのデスクトップコンピューターとプリンターに資金を配分しました。より大きなインフラ基盤はワークロード固有のシステムを支援し、指定されたオフィス受益者はデバイスサプライヤーに見込み注文へのより明確な経路を提供します。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 指定されたMSMEオフィス向けのデスクトップおよびプリンター展開 | 2026年8月に配分された2026〜27年度機器資金 | 指定されたMSME省のオフィスおよびセンター | 展開サポートを伴うデスクトップおよびプリンター構成の提供 | 配分をオフィス固有の機器注文に転換すること | デスクトップおよびプリンターサプライヤー、展開プロバイダー |
| ワークロード固有のAIサーバー展開 | 拡大した設置済みデータセンター容量が稼働インフラ基盤を提供 | データセンーオペレーター | アプリケーション要件に対してサーバーシステムを段階的に整備 | 機器規模を実際のワークロード需要に合わせること | サーバーサプライヤーおよびシステムインテグレーター |
| 共有政府クラウドストレージおよびネットワーキング | 2025年12月までに2,170の省庁・部局がメグラジアプリケーションをホスト | メグラジクラウドプロバイダーとしてのNIC | ホストされたアプリケーションを中心にストレージとネットワーキングを統合 | 共有アプリケーションインフラとの機器連携 | エンタープライズストレージおよびネットワーキングサプライヤー |
| 情報源: Mordor Intelligence | |||||
個々のオフィスからの需要は完全なデバイスを通じて対応できる一方、共有クラウドアプリケーションは協調的なインフラを必要とします。これにより、インフラサプライヤーの商業的課題は、オフィスのデバイスパッケージの複製ではなく、ホストされたワークロードの統合へとシフトします。MSME省のオフィス機器要件は、指名されたバイヤーグループが日付付きの資金を持つため最も明確な機会であり、インフラ需要はホストされたワークロードを機器注文に転換することに依存しています。
最近の産業開発事情 インドITハードウェア市場
- 2026年10月:アダニエンタープライズリミテッドとJabil Inc.は、確定合意、承認、慣例的な条件を前提として、インドでAIおよびデータセンター機器を製造・組立する50:50の合弁会社設立を提案する拘束力のない覚書(MoU)に署名しました。
- 2026年10月:CtrlSデータセンターズリミテッドがパトナデータセンターを開所し、12 MWのITロード容量を報告しました。
- 2026年7月:デルはインドでパワーストアエリートデータプラットフォームを発売し、AIワークロードをサポートし、エンタープライズデータを国内に保持するためのオンプレミスストレージを対象としています。
インドITハードウェア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドITハードウェア市場は、インドの消費者および組織に販売される物理的なコンピューティング機器への年間支出を測定します。製品タイプ、用途、エンドユーザー産業、地域にわたる購入を対象とし、米ドルでの販売時点の価値で評価されます。
スコープの除外:ITサービス、テレコム接続、純粋なソフトウェアサブスクリプション、および個別に販売される半導体およびその他のコンポーネントは除外されます。
セグメンテーション概要
- 製品タイプ別
- PCおよびワークステーション
- エンタープライズネットワーキングハードウェア
- エンタープライズストレージデバイス
- サーバー
- その他のハードウェア(プリンーおよびコピー機)
- 用途別
- 消費者向け
- エンタープライズ向け
- 中小企業
- 大企業
- エンドユーザー産業別
- BFSI
- 小売業
- ITおよびテレコム
- その他のエンドユーザー産業
- 地域別
- 北インド
- 東インド
- 西・中央インド
- 南インド
データソース、市場規模算定、および検証
デスクリサーチ
インド政府の報道情報局リリース、PRSインドの予算分析、中央汚染管理委員会の規則、インド標準局の登録情報は、地域機器生産、政策、製品コンプライアンス、調達条件に関する例示的な証拠を提供します。このようなソースは、広範な電子機器生産または総IT支出を機器販売として扱うことなく、市場コンテキストを確立し、観察可能な指標を選択するのに役立ちます。
企業の年次報告書、規制上の提出書類、投資家向け資料、信頼できるビジネス報道は、インドの製品収益、チャネル、価格設定、達に関する証拠を追加できます。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイには、インドに特化したハードウェア製造業者、流通業者、再販業者、エンタープライズ調達およびITリーダー、公共部門調達専門家が含まれます。彼らの証拠は、製品ミックス、実現販売価格、出荷タイミング、チャネルマージン、地域需要に関する二次的な調査結果を検証します。回答が矛盾する場合やデータが欠如している場合、アナリストはギャップを記録し、独立した企業および調達シグナルを比較し、前提を設定する前に関連する回答者から明確化を求めます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
モデルは完成したコンピューティング機器に対するインドの年間支出トップダウン推計から始まり、製品タイプ、消費者向けまたはエンタープライズ向け用途、エンドユーザー産業、4つの調査地域にわたって価値を配分します。過去のPC出荷台数と販売価格、エンタープライズハードウェア支出、公共調達受注、データセンター容量追加、国内ノートパソコンおよびサーバー生産が市場感応指標を提供します:出荷台数と価格はエンドポイント価値を示し、調達、インフラ追加、生産トレンドはエンタープライズ需要とそれに対応できる国内供給を示します。アナリストはこれらの指標を予測の多変量回帰に使用し、コンポーネント価格または供給混乱に対するシナリオ分析を行い、バイヤー、製品、産業、地域別の機器収益証拠からセグメントシェアを導出します。
選択的なボトムアップチェックは、サンプリングされた機器数量に観察された平均販売価格とサプライヤーまたはチャネル収益の集計を乗じ、同一デバイスが最終販売時に一度だけカウントされるよう重複する卸売移転を除去します。アナリストはこれらのチェックをトップダウン合計と照合し、カテゴリー別差異を調査し、公開証拠がギャップを解消しない場合は範囲を保持します。一次回答者は個々の出荷、価格、調達、展開前提の方向性と実際的な妥当性をレビューし、調整は未検証の意見ではなく裏付け証拠に基づいて行われます。
データ検証と更新サイクル
アナリストは推計を独立した企業開示、出荷指標、政府調達、製造データと照合し、サインオフ前にモデル、セグメント合計、観察されたシグナル間の異常な動きと差異を調査します。重要な前提が新しい証拠と矛盾する場合、または主要な注文、価格ショック、供給中断が予想されるタイミングやミックスを変える場合、関連する回答者に再連絡します。モデルは年次更新され、重要な市場イベント後にサイクル間で更新され、納品前に新鮮な証拠と一貫性のレビューが行われます。
Mordor IntelligenceのインドイTハードウェア市場規模と他の公表推計との比較
公表された推計は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合があります。インドITハードウェア市場は、インドの消費者および組織に販売される物理的なコンピューティング機器への年間支出を測定します。
主要なギャップ要因には、研究の定義された対象範囲と市場固有のモデリング選択が含まれます。過去のPC出荷台数と販売価格、エンタープライズハードウェア支出、公共調達受注、データセンター容量追加、国内ノートパソコンおよびサーバー生産が市場感応指標を提供します:出荷台数と価格はエンドポイント価値を示し、調達、インフラ追加、生産トレンドはエンタープライズ需要とそれに対応できる国内供給を示します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.14 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 4.61 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値24.14 ビリオン 米ドルを80.9%下回っています。公表された2025年ベースは本レポートの2027年比較年より前です。 |
| グローバルコンサルタンシーB | 15.46 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値24.14 ビリオ 米ドルを36.0%下回っています。公表された2025年ベースは本レポートの2027年比較年より前です。 |
Mordor Intelligenceのアナリストは推計を独立した企業開示、出荷指標、政府調達、製造データと照合し、サインオフ前にモデル、セグメント合計、観察されたシグナル間の異常な動きと差異を調査します。
レポートで回答される主要な質問
インドITハードウェア市場規模は2032年までにどのように変化すか?
規模は2027年の24.14 ビリオン 米ドルから2032年までに33.92 ビリオン 米ドルに増加し、2027年〜2032年にかけてCAGR 7.04%で成長すると予測されています。
ITハードウェア需要を牽引しているものは何か?
AIインフラと公共デジタル化が需要を支えています。インディアAIミッションは2026年6月までに共有コンピューティング容量を45,000台以上のGPUに拡大しました。
インドでリードするハードウェア製品セグメントはどれか?
PCおよびワークステーションが2026年に市場の42.16%をリードしました。
インドのハードウェアセクターで競合する企業はどこか?
主要な競合他社にはDell Inc.、Lenovo Group Ltd、ASUSTeK Computer Inc.、HP Inc.、Acer Inc.が含まれます。
ノートパソコンの価格競争力に影響するコスト上の課題は何か?
メモリおよびストレージのコスト圧力が主要な課題です。ASUS インドは2026年9月にサプライヤーと協力し、マルチサプライヤー戦略を強化していると説明しました。
インドのどの地域がハードウェア需要と成長をリードしているか?
南インドが2026年に市場の42.58%をリードしまし。東インドは2027年〜2032年にかけてCAGR 8.45%で最も速く成長すると予測されています。