
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
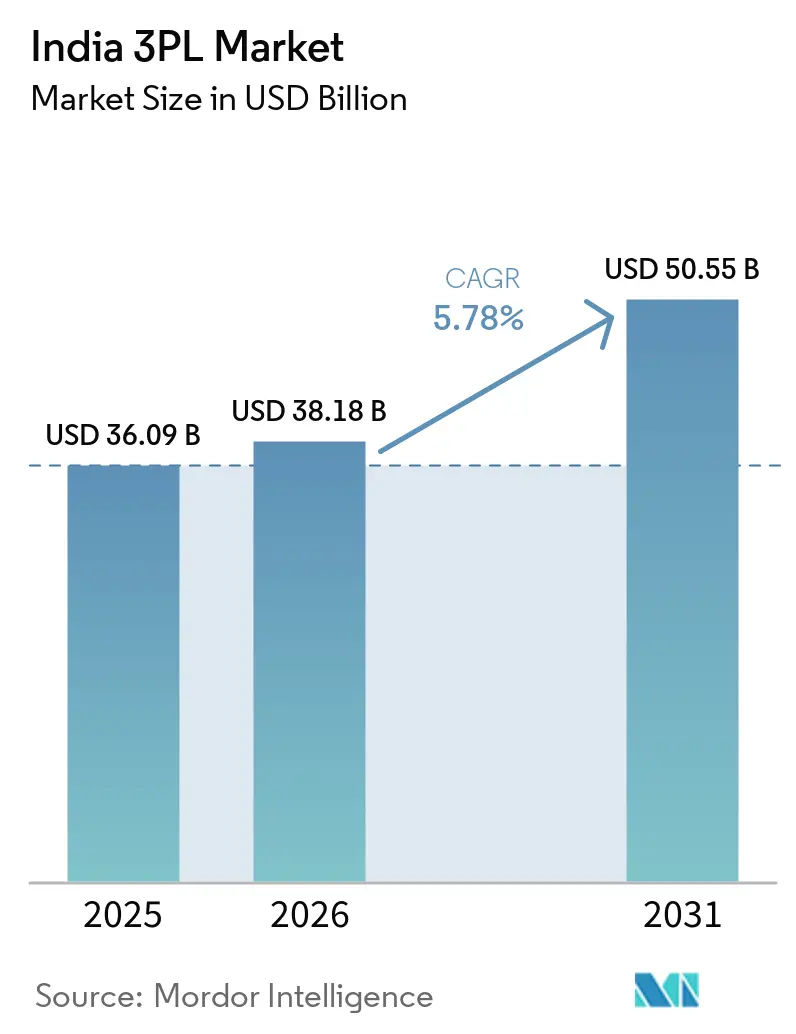
| 基準年の市場規模 (2025) | 36.09 十億米ドル |
| 市場規模 (2026) | 38.18 十億米ドル |
| 市場規模 (2031) | 50.55 十億米ドル |
| 成長率 (2026 - 2031) | 5.78 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド3PL市場分析
インド3PL市場規模は2026年に380.18億米ドルと推定され、2025年の360.9億米ドルから成長し、2031年には505.5億米ドルに達する見込みで、2026年から2031年にかけて年平均成長率5.78%で推移しています。
成長は、マルチモーダルインフラの高度化、製造輸出の拡大、および配送リードタイムを短縮しながらフルフィルメントコストを低減するデジタルプラットフォームによって推進されています。荷主はリアルタイムの貨物視認性をますます求めており、プロバイダーはクラウドコントロールタワーおよび自動仕分けシステムへの移行を促されています。これにより、分散したネットワークが統合ソリューションへと転換しています。アセットライトのオーケストレーションと、自動化ハブへの選択的投資の組み合わせが、企業が資本規律とサービス品質保証のバランスを取りながら優先するスケーリングモデルとなっています。PMガティシャクティ国家マスタープランの下における規制上のインセンティブがこの移行を後押しし、物流支出をGDPの13〜14%から一桁台のグローバルベンチマークへと引き下げることを目標としています。
主要レポートのポイント
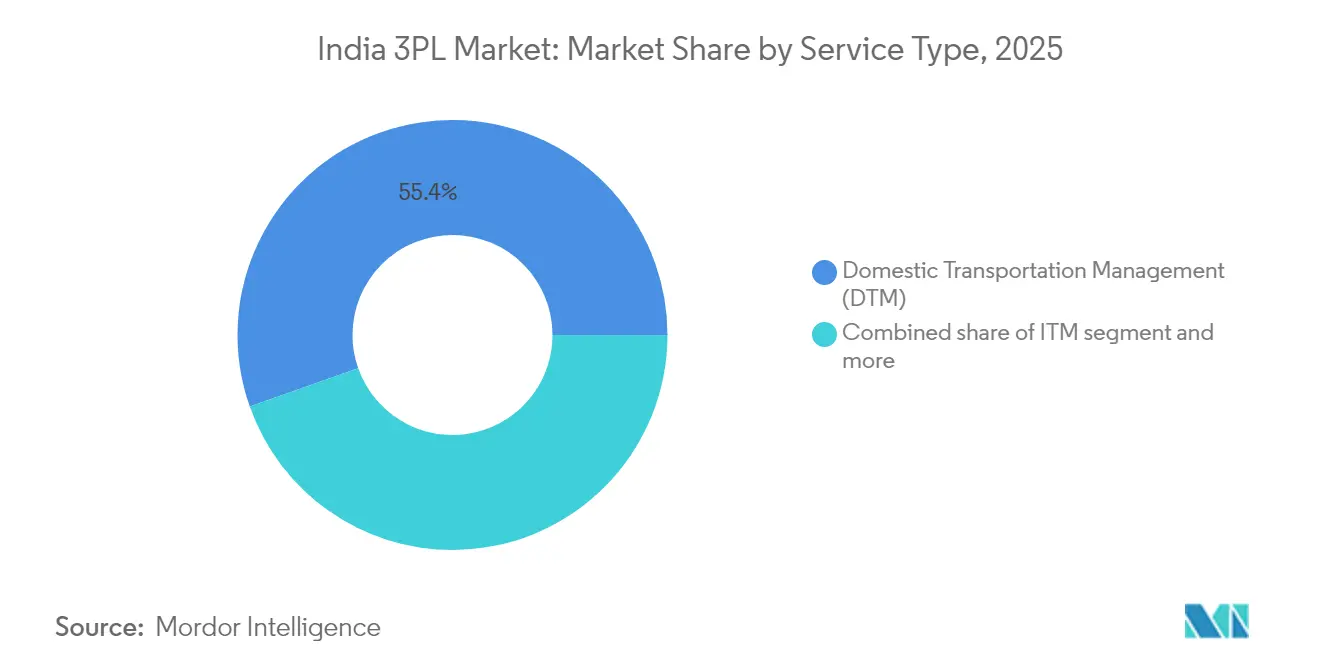
- サービス別では、国内輸送管理が2025年のインド3PL市場規模において収益の55.40%を占め、最大シェアを誇っています。付加価値型倉庫管理・流通は、全サービスの中で最も高い6.84%のCAGRで2031年まで成長を続けています。
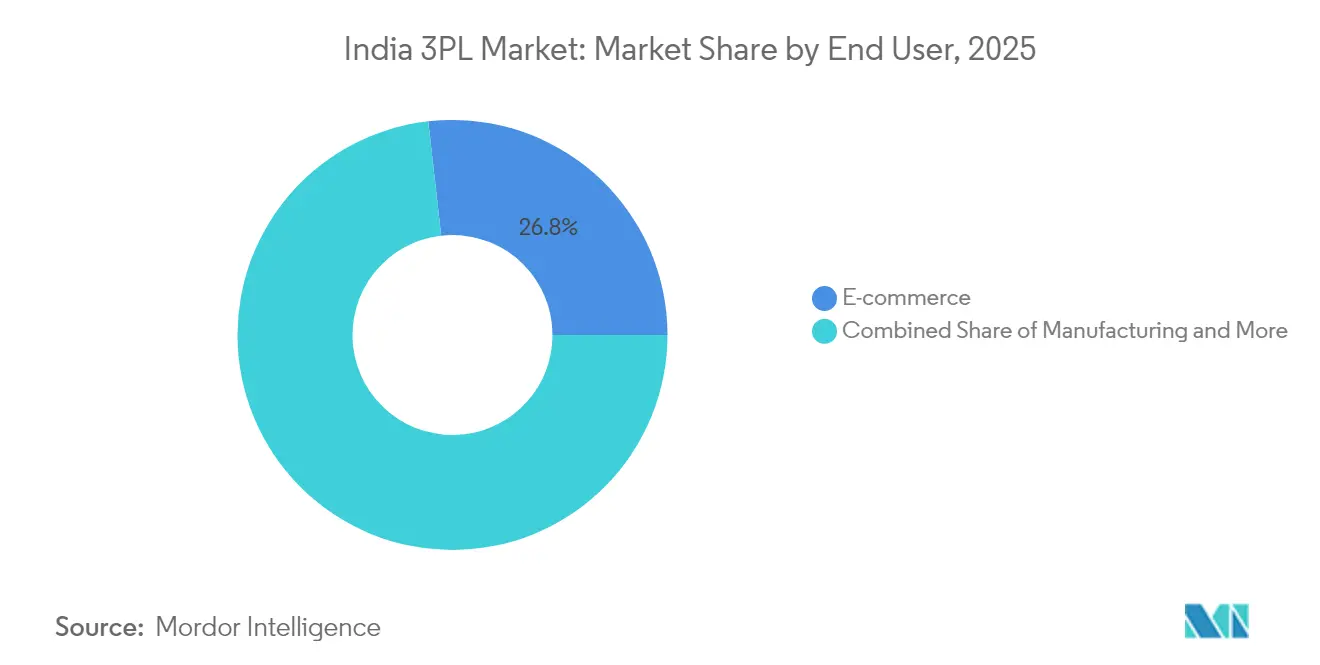
- エンドユーザー別では、Eコマースが2025年のインドサードパーティロジスティクス市場規模の26.80%を占め、ライフサイエンス・ヘルスケア分野は2031年まで7.92%のCAGRで拡大すると予測されています。
- ロジスティクスモデル別では、アセットライト型事業者が2025年のインドサードパーティロジスティクス市場シェアの41.60%を占め、ハイブリッドモデルが6.55%のCAGRで最も高い成長を示しています。
- 地域別では、西インドが2025年の収益の28.70%を占め、南インドはテクノロジーおよび自動車クラスターを背景に最も高い6.96%のCAGRを記録すると見込まれていす。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インド3PL市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%概算) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマースの注文量急増 | +1.8% | 西インドおよび南インドへの集中 | 中期(2〜4年) |
| 政府によるインフラ整備推進 | +1.2% | 全国規模;デリー首都圏、マハラシュトラ州、カルナータカ州での早期効果 | 長期(4年以上) |
| FMCGおよび小売業における統合ソリューションへの需要 | +0.9% | 全国規模;第2・第3層都市へのスピルオーバー | 中期(2〜4年) |
| 中小零細企業(MSME)によるマルチクライアント自動化倉庫へのシフト | +0.7% | グジャラート州、タミル・ナードゥ州、テランガーナ州 | 短期(2年以内) |
| 荷主からのサステナビリティ要件 | +0.4% | マハラシュトラ州、カルナータカ州 | 長期(4年以上) |
| D2CおよびクイックコマースD2Cの普及 | +0.6% | 全国の第2・第3層都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースの注文量急増
オンラインショッピングの急速な成長がインドの3PL市場を変革しており、フレートはB2Bの大口パレットから、精密なラストマイル実行を必要とする数百万件のB2C小包へとシフトしている。クイックコマースプラットフォームは現在2時間以内の配送を約束しており、3PLはサイクルタイムを短縮するマイクロフルフィルメントノードとAI対応ソーターの設置を余儀なくされている。Delhiveryなどのプロバイダーはダークストアを集約し、当日配達のためのネットワーク密度を高めている。ONDCのオープンネットワークはハイパーローカルの専門業者を統合し、中小規模の販売者に全国配送インフラへの即時アクセスを提供している。年間エクスプレス小包の取扱量は二桁成長の軌道にあり、都市部のスピードと農村部へのリーチのバランスを取るプロバイダーが不均衡に大きなウォレットシェアを獲得するだろう。
政府によるインフラ整備推進(ガティシャクティ、専用貨物回廊)
統合されたデジタルポータルが44の省庁を同期させ、プロジェクト承認とカーゴルーティングを単一のマップ上で統合できるようになった。完成した東部・西部専用貨物回廊は、グジャラート港から北部消費地へ向かう輸出貨物の輸送時間をすでに短縮し、鉄道フレート収入と信頼性を向上させている。国家インフラパイプラインの下で計画された6,020億米ドルを超える公共投資が、道路・鉄道・沿岸海運を連続した回廊に結びつけるマルチモーダルパークのための土地を開放している。インド第三者物流市場にとって、これらの回廊は直接運営コストを低下させ、道路混雑を緩和するモーダルシフトを促進する[1].
FMCGおよび小売業における統合ソリューションへの需要
消費財大手は、分散した輸送契約を、一次輸送・クロスドッキング・キッティングおよびラベリング等の付加価値業務を包括する、シングルウィンドウの3PLとの取引関係に置き換えています。グレードAの倉庫ストックは2025年までに3億平方フィートを超えるペースで増加しており、3PL事業者はその四分の一の建設を担い、組織的小売業に対応しています。温度管理ノードは、モダントレードが中小都市へ展開するにつれて生鮮食品や包装食品を支えています。リアルタイムのダッシュボードにより在庫バッファが削減され、ブランド企業はサービスレベルを維持しながら運転資本を圧縮できます。GSTの下でのコンプライアンスは、Eウェイビルの自動生成と監査証跡を実現できる組織的プレーヤーをさらに有利にしています[2]。
中小零細企業(MSME)によるマルチクライアント自動化倉庫へのシフト(ONDC)
ONDCの85都市への展開により、数千の零細販売者がプラグアンドプレイ型物流モジュールに接続できるようになった。共有施設は固定費を分散し、かつては大手小売業者の専有物であったロボティクス対応ピッキングを提供している。政府のインセンティブはラッキングおよびソーティング自動化のためのソフトローンを提供し、プロフェッショナルな倉庫保管への参入障壁を低下させている。Shiprocketなどのプラットフォームは、美容・ファッション・電子機器にわたる店舗全体の在庫可視性を強化し、オムニチャネルフルフィルメントを支援している。インド第三者物流市場は、これまで非公式なトラック輸送に依存していた中小零細企業から新たな取扱量を獲得している[3].
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(%概算) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 分散したトラック輸送能力と低い視認性 | -0.8% | 東インドおよび中央インド | 中期(2〜4年) |
| 燃料費・通行料・コンプライアンスコストの上昇 | -0.6% | 全国の長距離輸送回廊 | 短期(2年以内) |
| 倉庫自動化の人材不足 | -0.4% | 主要ロジスティクスハブ | 中期(2〜4年) |
| データローカライゼーションによるITコストの増加 | -0.3% | 大規模事業者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
分散したトラック輸送能力と低い視認性
道路貨物輸送は依然として、テレマティクスや経路最適化を用いない数百万台の個人トラックオーナーに依存しています。このようなマイクロフリートの支配はサービスの信頼性を低下させ、空荷走行距離を増加させ、荷主が求めるリアルタイムの情報更新を制限しています。複数の路上検査がドウェル時間を悪化させており、とりわけインフラが立ち遅れている東行きレーンで顕著です。デジタル貨物取引所が台頭しつつあるものの、普及は依然として不均一であり、インドのサードパーティロジスティクス市場における視認性のギャップは依然として大きい状態が続いています。
燃料費・通行料・コンプライアンスコストの上昇
軽油は戸口から戸口への道路輸送コストの最大40%を占めており、ポンプ価格が上昇するたびにプロバイダーのマージンが圧迫されます。国道の通行料引き上げは鉄道と道路の路線経済性を拡大させ、3PLは幹線輸送の構成を再設計する方向へ向かっています。GSTの税率が荷役サービスへの課税を引き上げ、管理上のオーバーヘッドを増大させています。BS-VIノルムへのフリート更新は資本支出を増大させる一方、自動化された後方事務システムを持たない事業者にとって義務的なEウェイビルが追加的な事務コストを生じさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:輸送が市場を支配し、倉庫が加速
国内輸送管理は2025年のインドサードパーティロジスティクス市場の55.40%を創出し、都市間貨物における経済の道路依存が続いていることを反映しています。しかし、燃料価格の変動と運転手不足がマージンを圧迫しており、既存のプレーヤーは経路最適化アルゴリズムとリレートラッキングの概念に移行しています。付加価値倉庫・流通は全サービスの中で最速となる6.84%のCAGRで成長しており、オムニチャネル小売業者が後回しカスタマイズ、キッティング、温度管理保管を求めているためです。専用貨物回廊がより多くの大量輸送を鉄道へ誘導し、道路専門の事業者は幹線輸送区間でパートナーシップを組むよう促されています。これは市場のマルチモーダル進化を象徴する変化です。
自動保管・搬出システムとグッズ・トゥ・パーソン型ロボットが新規施設での標準となっており、クラウドWMSにより3PLはリアルタイムで複数のクライアントの在庫状況を統合して確認できるようになっています。国際輸送はインドの輸出拡大の野望を背景に推移しており、Delhivery–Team Global Logisticsのような提携が120カ国へのLCL(混載)接続を提供しています。内航海運はニッチな分野にとどまりますが、サガルマラ計画の下で重要性が増しており、航空貨物は時間が重要な医薬品および電子機器の輸送需要に対応しています。顧客が一括管理の視認性を重視するにつれ、これらの輸送モードを一つのコントロールタワーダッシュボードに統合するプロバイダーが、インドのサードパーティロジスティクス市場において長期契約とクロスセルの機会を獲得しています。


注記: 個別セグメントのシェアはレポート購入時にご確認いただけます
エンドユーザー別:Eコマースが首位、ヘルスケアが急成長
Eコマースは、2017年以降グレードA倉庫が4倍に増加し、クイックコマースが第3層地区へと浸透したことにより、2025年のインドサードパーティロジスティクス市場シェアの26.80%を占めました。注文パターンは高頻度・低単価の小口荷物へと分散しており、従来のハブ・アンド・スポークモデルを圧迫し、地域別の仕分けセンターと宅配ロッカーへの投資を促進しています。ライフサイエンス・ヘルスケアは2031年まで最高となる7.92%のCAGRを示しています。ハイデラバードおよびアーメダバードを中心とした輸出志向の医薬品クラスターは、GDPに準拠したコールドチェーン、レーン検証、規制書類を必要としています。ワクチン流通や特殊生物製剤は、バリデーション済み包装とマルチ温度帯保管への需要を加速させています。
自動車の生産量は、OEMがジャストインタイム(JIT)シーケンシングへ移行し電気自動車部品フローを模索するにつれ安定しており、ハザードマテリアルバッテリー輸送と逆物流(リバースロジスティクス)の需要が生まれています。生産連動型インセンティブ(PLI)制度が電子機器および繊維工場のスケール拡大を促し、新たなB2B貨物フローを生み出しています。食品・飲料における温度管理セグメントは、都市部の可処分所得の増加を背景に成長しており、3PLは冷蔵キャパシティをより小規模な都市へ拡大しています。エネルギープロジェクト、特に再生可能エネルギーは、特殊な重量物輸送とラストマイルのマイクログリッド配送を引き寄せ、インドのサードパーティロジスティクス市場の裾野を広げています。

注記: 個別セグメントのシェアはレポート購入時にご確認いただけます
ロジスティクスモデル別:アセットライトが優勢、ハイブリッドが勢いを増す
アセットライト型オーケストレーションが2025年のインド第三者物流(3PL)市場売上高の41.60%を獲得し、固定資産の所有よりもネットワークリーチを優先する戦略の有効性が実証された。テクノロジープラットフォームは荷物と第三者キャリアをマッチングさせ、変動費をレバレッジ可能な優位性に転換している。一方、戦略的な資産管理とアウトソーシングされたスポークを組み合わせたハイブリッドモデルは、6.55%のCAGRで拡大している。プロバイダーはピーク時の安定供給のために自動化されたメガハブとトレーラープールを選択的に保有しつつ、ラストマイルのバンを地域パートナーにサブコントラクトしている。アセットヘビーなプレイヤーはエンドツーエンドの管理を維持しているが、稼働率リスクに直面している。
APIファーストのプラットフォームにより、ハイブリッド事業者は統合された可視性を提供でき、資産の所有者に関わらず動的なSLA配分が可能となっている。ONDCの統合により休眠中のキャパシティが発見可能となり、アセットライト型オーケストレーターの仮想フリートが実質的に拡大している。契約期間が長期化し、顧客がESG指標を監査するにつれ、特に電気自動車フリートにおける選択的な資産保有は、インド第三者物流市場における供給リスクのヘッジとサステナビリティ資格の強化につながる。
地域分析
西インドは2025年に28.70%のシェアで首位となりました。マハラシュトラ州のムンバイ・プネー産業ベルトと、JNPTおよびカンドラという二大港を擁するグジャラート州が牽引しています。自動車・医薬品・化学品の輸出業者は密度の高い道路・鉄道・港湾のリンクに依存しており、西部専用貨物回廊(DFC)は内陸工場からドックへのコンテナ輸送を従来の路線より速くしています。グレードAの倉庫はNH-48回廊沿いに集積し続けていますが、地価上昇と渋滞により新規施設は周辺ノードへと移りつつあります。鉄道と道路のトランスロードの能力を持つプロバイダーは、幹線輸送に低コストな鉄道を、最後の100km区間に道路を組み合わせることで優位性を発揮しています。
南インドは2031年にかけて最速となる6.96%のCAGRが見込まれています。バンガロールは高付加価値電子機器の返品と前向きの貨物フローを担っており、セキュアなクロスドックとリバースロジスティクスを必要としています。チェンナイの自動車OEMは時間レベルの精度を要求しつつ、入荷シーケンシングヤードとジャストインタイム(JIT)組立を統合しています。ハイデラバードの医薬品輸出は、GDPに準拠した低温保管室とバリデーション済み包装ラインを必要としています。チェンナイ、エンノール、クリシュナパトナム、ヴィシャカパトナムなどの港は、輸出コンテナのドウェルタイムを短縮するマルチモーダルの出口を提供しています。この混在した貨物ベースにハブの立地を合わせた3PLが、インドのサードパーティロジスティクス市場において継続的な契約収益を獲得する位置にあります。
北インドのデリー首都圏は引き続き消費の磁極として機能し、FMCGと小売業の安定した入荷トン数を引きつけています。全長121kmのハリヤーナ州環状鉄道回廊などの接続性向上策は、飽和した都市幹線道路から産業貨物を迂回させ、新たな物流パーク用地を創出するでしょう。しかし、パンジャーブ州およびハリヤーナ州からの季節的な農産物出荷は、分散したトラック供給を圧迫するキャパシティのピークをもたらします。歴史的に限られた産業とインフラのギャップで制約を受けてきた東インドは、東部専用貨物回廊がコルカタ内陸部と北部の需要センターを結ぶことで恩恵を受ける見込みです。内陸部のマディヤ・プラデーシュ州を核とする中央インドは、4つの主要都市への等距離アクセスを活かした低廉な不動産コストを武器に、汎インド向けの配送センター(DC)立地として自らを売り込んでいます。
規制環境
インドの3PL運営環境は、国家物流政策とPM GatiShaktiガバナンスによって形作られており、これらは商務省の下にある閣僚グループおよび物流部門を通じて調整されている。重要な方向性はデジタル化と相互運用性であり、統一物流インターフェースプラットフォーム(ULIP)が政府システム全体のデータを統合し、プロセスを標準化して、荷主や物流プロバイダーのエンドツーエンドの出荷可視性を向上させている。
貿易および国境コンプライアンスは、電子申告の義務化と手作業介入の削減へと移行している。中央間接税関税委員会(CBIC)は全国規模での海上貨物マニフェスト・積替規則(SCMTR)の電子メッセージ申告を展開しており、移行猶予は2026年8月31日まで延長されている(輸入積替を除く)。一方、税関の自動化推進により、コンテナ移動の監視は手動でのゲート検査ではなく、ICEGATEを通じて行われる傾向が強まっている。安全面では、港湾・海運・内水路省が2026年商船(危険物運送)規則案を発表し、SOLASおよびIMDGコードを参照しつつ、危険物輸送における標準化された包装、試験、証明の実践を強化している。
バリューチェーン分析
インドの3PLバリューチェーンは、荷主の調達および受注獲得(電子商取引および中小零細企業の販売者を含む)から始まり、発地でのピックアップおよびファーストマイルの集約、続いて幹線輸送(道路が主体だが、貨物専用回廊での鉄道幹線輸送が増加)へと進み、その後、仕分けセンター、複数顧客対応の倉庫、ラストマイル配送パートナーを通じた着地での配送へと続く。プロバイダーは、コントロールタワー、輸送管理システム、倉庫管理システムなどの統合レイヤーによって差別化を図っており、これらはULIPを通じて政府のデジタル基盤への接続がますます進んでいる。このデータレイヤーは、港湾や内陸ターミナルにおけるハブ、クロスドック、冷蔵室、積替拠点などの物理的資産と連動して機能している。
回廊主導のインフラ整備は、チェーン内の各ノード間の連携を強化し、価値創出をマルチモーダル計画、コンテナおよびトレーラーの回転時間短縮、在庫配置へと移行させている。この動きの証左として、2026年3月までに貨物専用回廊の開通距離が2,741kmに達したこと(計画網の96%超)、承認された306件の提案のうち118件のGati Shakti貨物ターミナルが開通したこと、そしてBharatmalaの下で35のマルチモーダル物流パークの計画が継続中であることが挙げられる。ボトルネックは港湾やターミナルの外側、すなわち都市内アクセス、ラストマイル連結性、分断されたトラック輸送能力にますます存在しており、これにより集約、コンプライアンスに準拠した文書化、キャリアのデジタル化が、組織化された3PLがマージンを獲得し、サービスの信頼性を向上させる要点として維持されている。
競争環境
市場集中度
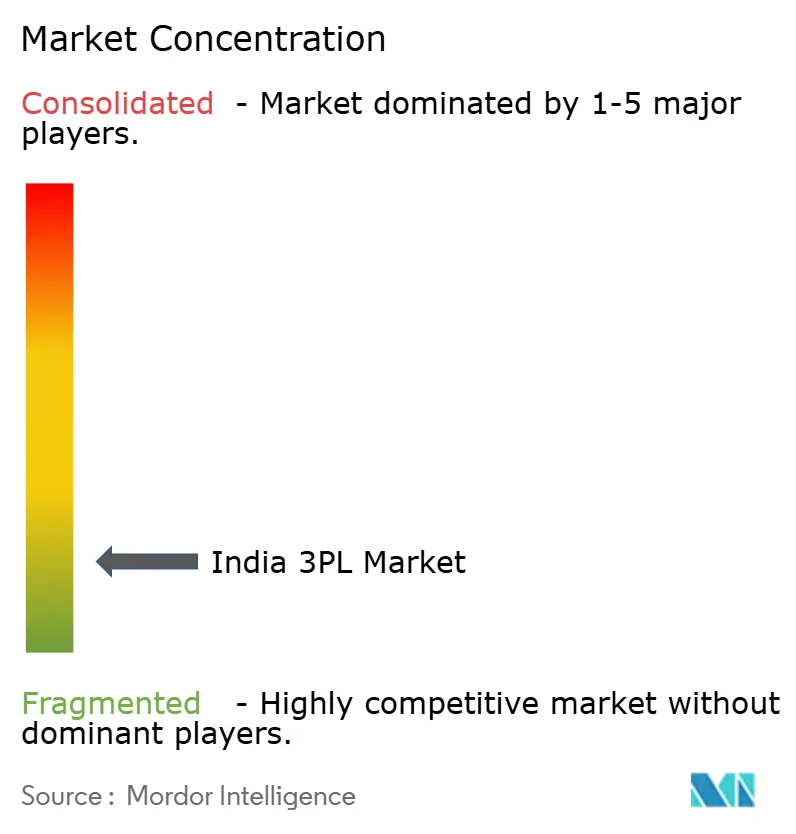
競争の構図は、分散した地域事業者から、汎インド規模の大手、テクノロジーファーストの新興勢力、およびニッチ専門事業者による層構造へと移行しています。Allcargo、Mahindra Logistics、TVS Supply Chainなどの既存プレーヤーはマルチモーダル資産を活用しており、Delhiveryのようなデジタルネイティブはクラウドオーケストレーションとデータアナリティクスを強みとしています。Delhiveryによる2025年の1億7,000万米ドルでのEcom Express買収は、ネットワークの重複から生まれるコスト削減を実現し、中規模宅配事業者にとっての参入障壁を引き上げています。
DHL、FedEx、Kuehne + Nagelなどの国際インテグレーターは温度管理医薬品および自動車シーケンシングにおける強固な地位を保持していますが、国内路線での価格競争に直面しています。成長の余白は、組織的なサービス浸透がまだ浅い第2・第3層都市にあります。ここでは、共有ダークストアとドローン実証実験が差別化されたリーチを約束しています。サステナビリティは競争における決め手となりつつあり、電動バンと太陽光発電型配送センター(DC)の早期導入企業がESG重視の荷主から委託を獲得しています。GST、電子インボイス、安全認証に関するコンプライアンスの習熟が参入障壁となり、非公式フリートをアグリゲーションプラットフォームへの統合か撤退かの選択に追い込んでいます。今後5年間で、業界観測者は資本力のある大手がインドのサードパーティロジスティクス市場においてスケール・データ・人材集約型自動化インフラを統合する加速的な業界再編を予測しています。
インド3PL業界リーダー
-
Allcargo Logistics Ltd.
-
DHL Supply Chain India
-
Mahindra Logistics Ltd.
-
TVS Supply Chain Solutions Ltd.
-
Delhivery Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
港湾、回廊、内陸物流ハブ全体における投資とプログラム実行は、マルチモーダル計画とコンプライアンスに準拠した技術主導の実行を組み合わせられる3PLにとっての空白地帯を生み出している。注目すべき証左として、RSA Globalが2026年6月にマハラシュトラ州政府と締結したMoUがあり、JNPA(ウラン)における自動化された空コンテナヤードの開発に約2,580クロールインドルピーの投資を計画している。また、JNPAは62エーカーの空コンテナヤードの開発に着手し、フェーズIは2026年7月に運用開始予定である。これらの動きは、コンテナ物流サービス(空コンテナの再配置、デポ運営、ゲート間の迅速な移動)における機会を支え、西部港湾ゲートウェイに連動した付加価値倉庫業務およびクロスドック業務も後押ししている。
内陸集約ハブと地域倉庫の拡大もまた、複数顧客対応の保管、在庫可視性、二次・三次消費地への二次流通を含む統合3PLサービスの需要を支えている。ウッタル・プラデーシュ州がダドリでのマルチモーダル物流ハブ(823エーカー、7,064クロールインドルピー)を承認したことは、NCR(国家首都圏)連動の流通計画の基盤となっており、一方でAdani Portsによるムンドラの第5コンテナターミナル(CT5)の整備(2026年10月時点で当初目標として言及されている年間100万TEUの取扱能力)は、内陸輸送の調整と港湾隣接地でのステージング需要を高めている。物理的インフラに加え、ULIP統合プロセスの適用範囲拡大は、標準化されたデジタルワークフローを求める中小零細企業や国境を越える荷主向けに、コンプライアンス、文書化、追跡・トレースサービスを製品化する余地を3PLに与えている。
最近の業界動向
- 2026年7月:Allcargo Logisticsは、Allcargo Group Services Private Limitedの残り25%株式を取得するための最終株式購買契約を締結した。この取引により、国内の倉庫業務およびフルフィルメント支援能力に対する支配力が強化され、倉庫業務、流通、関連物流サービスにわたる統合ソリューションを提供するAllcargoの能力が強化された。
- 2025年11月:DHL Groupは、2030年までにインドで約10億ユーロの複数年投資プログラムを発表した。この投資はヘルスケア物流ハブや自動仕分けなどの物流インフラを対象としており、組織化された3PLサービスにおけるネットワーク品質と特殊取扱の競争基準を高めている。
- 2025年10月:Mahindra Logisticsはグワーハーティーとアガルタラに2つのグレードA倉庫施設を開設し、Go-East拡張計画の一環として40万平方フィートを超える能力を追加した。この拠点拡大は北東部地域のサービス提供力を向上させ、製造業者や電子商取引荷主向けの複数顧客対応の流通モデルを支えている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、インド3PL市場は、輸送管理、倉庫保管・流通、および荷主に請求される関連付加価値サービスを含む、インド国内でのアウトソーシング物流業務に対して第三者物流プロバイダーが得収益として定義される。
対象外:荷主自身が運営する自社(専属)物流業務、および3PLサービスとして契約されていない純粋なラストマイルのギグ配送は含まれない。
セグメンテーション概要
- サービス別
- 国内輸送管理(DTM)
- 道路輸送
- 鉄道輸送
- 航空輸送
- 水上輸送
- 国際輸送管理(ITM)
- 道路輸送
- 鉄道輸送
- 航空輸送
- 水上輸送
- 付加価値倉庫・流通(VAWD)
- 国内輸送管理(DTM)
- エンドユーザー別
- 自動車
- エネルギー・ユーティリティ
- 製造
- ライフサイエンス・ヘルスケア
- テクノロジー・電子機器
- Eコマース
- 消費財・FMCG
- 食品・飲料
- その他
- ロジスティクスモデル別
- アセットライト
- アセットヘビー
- ハイブリッド
- 地域別(金額)
- 北インド
- デリー首都圏(Delhi-NCR)
- パンジャーブ州
- ハリヤーナ州
- その他
- 南インド
- カルナータカ州
- タミル・ナードゥ州
- テランガーナ州
- その他
- 西インド
- マハラシュトラ州
- グジャラート州
- その他
- 東インド
- 西ベンガル州
- オディシャ州
- その他
- 中央インド
- マディヤ・プラデーシュ州
- チャッティースガル州
- 北インド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、運営上のコンテキストを設定し、モデルを再現可能な公開指標に基づかせるために使用された。道路輸送・高速道路省の貨物回廊および道路輸送シグナル、インド鉄道および専用貨物回廊の更新情報によるモーダルキャパシティの変化、商工省の貿易統計による輸出入に連動した物流需要の把握など、公式および非有料の情報源を参照した。
市場を単一の代理指標に依存させないよう、倉庫保管活動とサービス産出を反映する全国標本調査や定期的な政府発表、利用可能な場合は税関・港湾当局のダッシュボードも確認した。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いビジネス報道は、サービスミックス、顧客産業、価格動向のマッピングに使用した。また、企業財務・インテリジェンスおよび回廊強度の検証のための輸出入データセットについては有料サブスクリプションも活用した。ここに記載されている情報源は例示的なものであり、データ収集・検証・明確化の過程で他にも多くの参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、どのアウトソーシング物流活動が実際に3PLとして契約されているか、および請求構造が燃料・労働・倉庫賃料とともにどのように変動するかを確認することに重点を置いた。デスクリサーチのギャップを埋め、合計値を確定する前に前提条件を検証するため、主要な消費・生産クラスター全体にわたる3PL事業者、フレートフォワーダー、倉庫専門業者、荷主側物流チームと幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:13% |
| 中位層:46% | 機能・ユニットリーダー:27% |
| 中小規模プレイヤー:20% | マネージャー:60% |
市場規模算定と予測
市場規模算定は、インドの物流需要を貿易および国内輸送シグナルから構築し、アウトソーシング浸透率を通じてフィルタリングして3PL収益プールを算出するトップダウン再構築から開始した。計算の根拠が必要な場合は、サンプリングされたプロバイダーの収益ランレート、サービスミックスの分割、輸送レーンおよび占有平方フィートあたりの平均請求額のサニティチェックなど、選択的なボトムアップ近似を用いて合計値を検証した。
モデルで使用した入力値には、モード別(道路・鉄道シグナル)の貨物活動、輸送頻度に影響する製造・小売産出動向、保管収益に影響する倉庫在庫の追加と空室率の動向、幹線輸送価格を動かす燃料価格の方向性と通行料の変化、フルフィルメント処理強度を変えるEコマース小包成長のペースが含まれる。予測は、成長が産業産出・貿易成長・インフラ整備に連動し、価格転嫁と契約期間に関する一次フィードバックによって調整される単純な多変量関係に支えられたシナリオ分析を用いて実施した。小規模事業者のボトムアップ情報が不足している場合、ギャップはインタビューで観察された回廊密度とサービスミックスに基づく較正済み比率によって対処した。
データ検証と更新サイクル
検証は複数の層で実施され、アウトプットが単一の前提に依存しないようにした。モデル化さた市場合計値を、倉庫キャパシティの追加、貿易に連動した貨物輸送、サービス産出動向などの独立したシグナルと比較し、急激な前年比変動についてはデータの断絶や一時的なイベントがないか再確認した。
承認前に、アウトソーシング率・価格上昇・モードミックスなどの主要入力値に対する分散チェックを含むピアレビューを実施し、不一致が続く場合は回答者への再コンタクトを行った。レポートは年次で更新され、貨物コストに影響する政策変更や主要インフラの竣工など、重要なイベントが発生した場合は中間更新を行う。納品直前に最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのインド3PL市場規模と他の公表推計との比較
インド3PLの公表市場規模は、同じトピックをカバーしているように見えても大きく異なる場合がある。これは、対象範囲の境界が常に一貫しているわけではなく、入力変数が可視的な需要指標に必ずしも結びついていないためである。また、一方の推計が単一の成長前提に大きく依存し、他方が貿易・産業産出・価格ドライバーに予測を連動させている場合にも差異が生じる。
回廊レベルの貨物指標を追跡し、定期的な一次調査でアウトソーシング浸透率を更新することで、市場規模はMordor Intelligenceと整合した形で、3PLとして請求されない隣接する物流活動ではなく、インド国内の契約サービスに結びついた状態を維持している。一部の調査では、より速い価格上昇または契約物流と広範な貨物サービスを混合したより広い定義を使用しているように見受けられ、また最近のコスト転嫁サイクルおよびキャパシティ追加と整合していない基準年に依存しているものもある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 382億米ドル(2026年) | |
| 産業出版社A | 342億6,000万米ドル(2024年) | 異なる基準年とより長い予測期間を使用しており、アウトソーシング浸透率と価格転嫁の検証方法に関するページレベルの方法論注記が限定的であるため、契約収益ベースの見方と比較して現在の市場価値が低く算出される可能性がある。 |
| 産業出版社B | 387億4,000万米ドル(2025年) | 2025年を基準年として、より高い長期成長パスを適用しており、倉庫保管・付加価値サービス・輸送が異なる包含基準でバンドルされている場合、または年度間で通貨タイミングが異なる場合に合計値がシフトする可能性がある。 |
3つの数値の差異は主に、基準年の選択、請求可能な3PL収益と広範な物流支出として扱われるものの違い、および価格上昇の繰り越し方法によって説明される。これらの境界と更新ステップを明示することで、市場規模は実際の貨物・倉庫保管シグナルに遡って追跡しやすくなり、年度ごとの再現も容易になる。
レポートで回答された主要な質問
2026年のインドサードパーティロジスティクス市場の規模はどのくらいですか?
市場は380.18億米ドル規模であり、2031年までに505.5億米ドルに向かって年平均成長率5.78%の軌道にあります。
最も速く成長しているサービスセグメントはどれですか?
付加価値倉庫・流通がオムニチャネルフルフィルメント需要を背景に6.84%のCAGRで拡大しています。
最も急速な物流成長を示しているエンドユーザーの垂直市場はどれですか?
ライフサイエンス・ヘルスケアがコールドチェーン医薬品輸出に牽引されて7.92%のCAGRで首位に立っています。
なぜハイブリッドロジスティクスモデルが台頭しているのですか?
重要な自動化資産の所有と外部委託の路線輸送を組み合わせることで、資本効率とサービス管理のバランスを取っています。
最も高い成長が見込まれる地域はどこですか?
南インドはテクノロジー、自動車、医薬品クラスターを背景に6.96%のCAGRで成長すると予測されています。
政府の政策が物流コストに与える影響はどのようなものですか?
PMガティシャクティ回廊とULIPデジタル統合は、マルチモーダル効率を高めることで物流コストをGDPの一桁台のレベルに押し下げることを目指しています。