
独立アーティスト市場規模とシェア
Mordor Intelligenceによる独立アーティスト市場分析
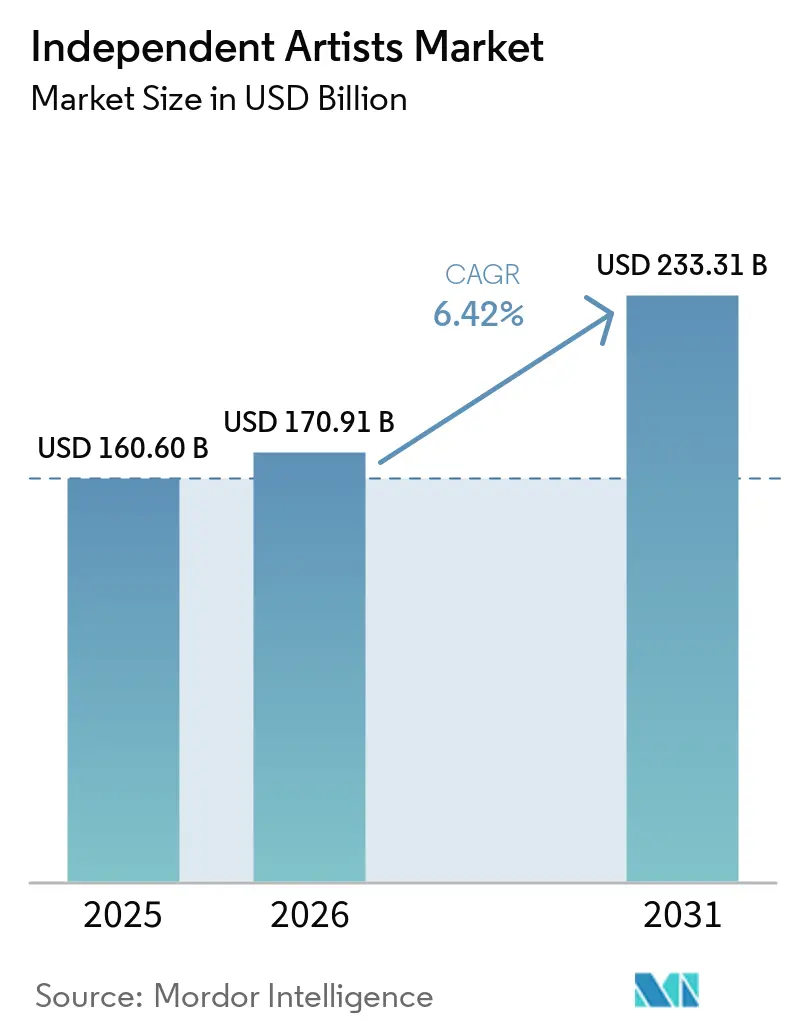
インディペンデントアーティスト市場規模は、2026年の1,709億米ドルから2027年には1,819億米ドルに増加し、2032年までに2,443億米ドルに達する見込みで、2027〜2032年にかけて6.08%のCAGRで成長します。
AIを活用し音楽制作、定期的なファンへの支払い、チケット制のコンサート視聴により、インディペンデントレコーディングを中心とした商業的オファーを構築する方法が増えています。イギリスでは、ビニール需要がインディペンデントレパートリーにデジタルリスニングと並ぶ物理的製品をもたらしています。より幅広いアーティストサービスポートフォリオは、流通・開発支援・出版管理を通じてこれらの機会を結びつけることができ、リリースの提供にとどまらないプロバイダーの役割を重要なものにしています。手数料や差別化されたロイヤルティルールが、アーティストの手元に残る収益を制約するため、中心的な商業課題はオーディエンスのエンゲージメントを追加の活動を継続できる収入に転換することです。
主要レポートのポイント
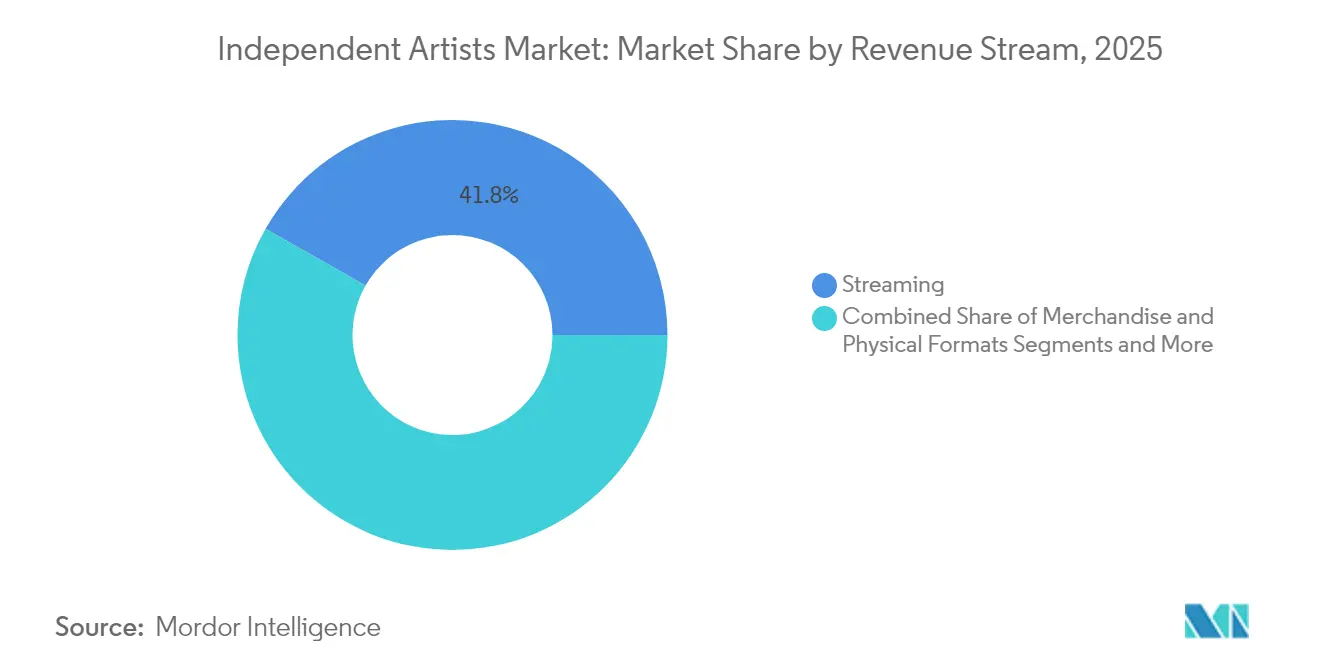
- 収益ストリーム別では、ストリーミングが2026年のインディペンデントアーティスト市場シェアの41.27%を占め、マーチャンダイズおよびフィジカルフォーマットセグメントは2027〜2032年にかけて8.11%のCAGRで最も速く成長すると予測されています。
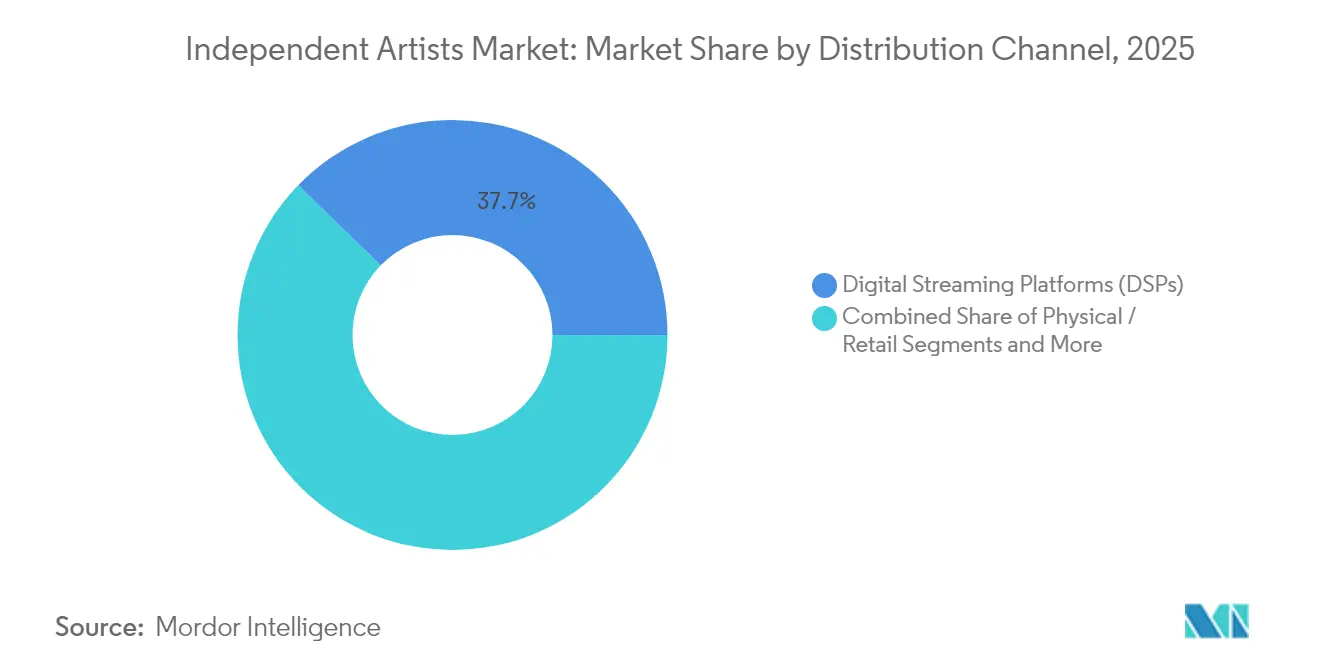
- 流通チャネル別では、デジタルストリーミングプラットフォームが2026年のインディペンデントアーティスト市場規模の37.14%のシェアを占め、フィジカル/リテールは2027〜2032年にかけて8.5%のCAGRで最も速く成長すると予測されています。
- ジャンル別では、ヒップホップ/ラップが2026年に33.9%のシェアでリードし、エレクトロニック/ダンスは2027〜2032年にかけて7.7%のCAGRで最も成長の速いセグメントとなっています。
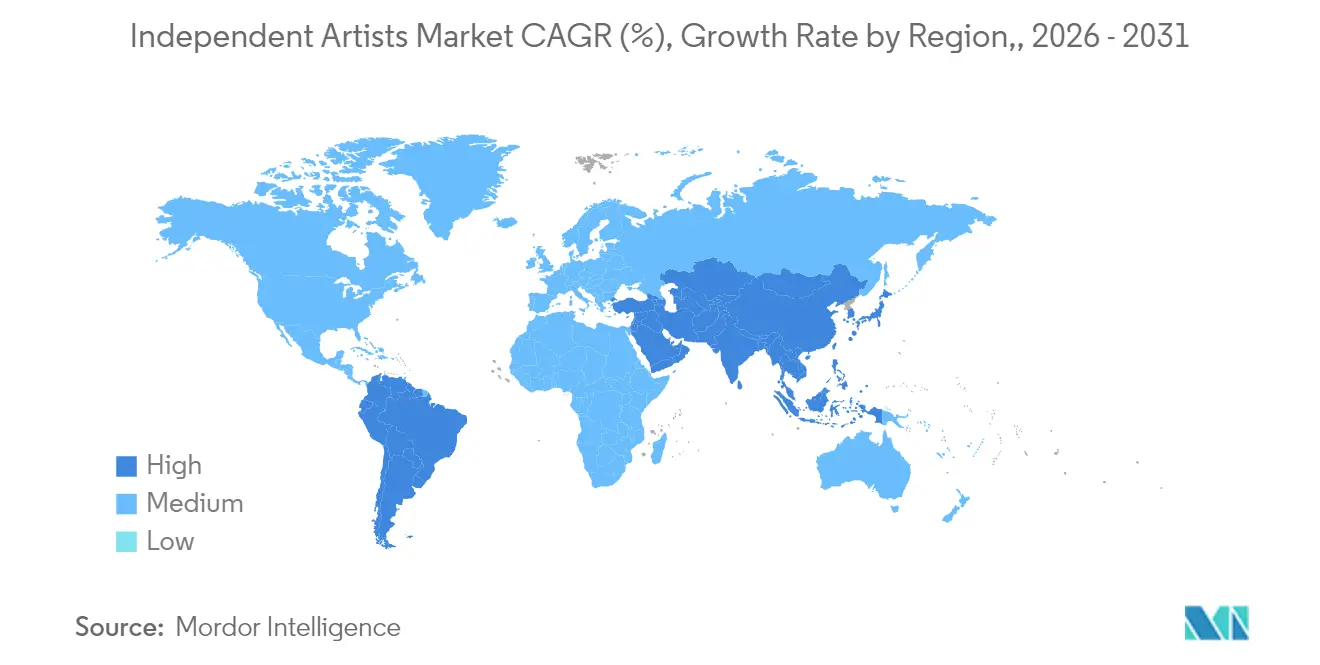
- 地域別では、北米が2026年に42.46%の最大シェアを占め、欧州は2027〜2032年にかけて6.95%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| DSP上のクリエイター中心のロイヤルティ改革 | +1.8% | フランス全土 | 中期(2〜4年) |
| AI対応の制作・マーケティングツール | +2.4% | アメリカ合衆国 | 短期(2年以内) |
| サブスクリプション型ファンクラブとスーパーファンによる収益化 | +2% | イギリス | 中期(2〜4年) |
| ライブストリーミングコンサートとバーチャルベニュー | +1.5% | トロント地域 | 中期(2〜4年) |
| Web3所有権フレームワークの台頭 | +0.3% | 北米および欧州 | 長期(4年以上) |
| インディーサービスプラットフォームの拡大 | +0.9% | アメリカ合衆国、ブラジル、フランス、ドイツ、イギリスおよびメキシコ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
DSP上のクリエイター中心のロイヤルティ改革
ロイヤルティ改革は、レコーディングの商業的価値をリスナーのエンゲージメントとより密接に結びつけることができます。Deezerのアーティスト中心モデルは、フランスにおけるすべての有料ストリーミングに対してマーケット中心モデルに取って代わり、最初の配分は2025年第1四半期のストリームを対象としました。[1] 2025年10月6日のその出版権配分において、少なくとも500人のユニークユーザーから月間少なくとも1,000ストリームを獲得したアーティストのストリームは、ロイヤルティ計算において2倍にカウントされました。特定の検索に続くストリーム、またはパーソナライズされたもしくは編集プレイリストからのストリームも、ロイヤルティの重み付けにおいて2倍にカウントされました。DeezerはFY2025の業績報告において、パートナーの85%がアーティスト中心支払いシステムを採用していると発表しました。フランスでのその配分におけるDeezerのルールは、オーディエンスの閾値を満たすアーティストと、受動的ではなく能動的なリスニングを引き付けるレコーディングを優遇し、オーディエンス開発に特定のロイヤルティ配分インセンティブをもたらしました。
AI対応の制作・マーケティングツール
AIツールは、レコーディングの制作とリリースをリスナーに届けるための両方において、インディペンデントアーティストを支援することができます。Ditto Musicが112か国の5,039人のアクティブな自主リリースアーティスト(全員がDittoを通じて音楽をリリース済み)を対象とした2026年の調査では、47%が音楽制作にAIを使用していると回答しました。[2] 複数回答可の設問において、マーケティングでAIを使用した回答者の50%が、マーケティングまたはビジネス戦略での定期的または機会的な使用を報告しました。米国の調査サブグループでは、55歳以上の回答者は18〜24歳に比べて音楽制作でAIを使用する可能性が約3倍高くなっていました。AI支援制作とリリースマーケティングを組み合わせることで、自主リリースレコーディングのリーチが広がり、高齢のミュージシャンを含むアーティストが収益を得る機会が拡大します。
サブスクリプション型ファンクラブとスーパーファンによる収益化
定期的なファンサブスクリプションは、アルバムの発見に直接の支払い手段と、リスナーが戻ってくる理由を与えることができます。Bandcampは20259月に4つのキュレーテッドクラブでClubsを立ち上げ、毎月新しいキュレーター選定のデジタルアルバムを含む月額13米ドルのサブスクリプションを提供しました。このオファーにはアーティスト中心のコンテンツとコミュニティリスニングパーティーが含まれており、アーティストは時折参加することができました。サブスクライバーはキャンセル後も収録されたレコーディングをコレクションに保持できました。フィーチャーされたアーティストにとって、クラブはキュレーター主導の発見を求める有料サブスクライバーの前にレコーディングを置くことで、露出を定期的な費用に結びつけます。
ライブストリーミングコンサートとバーチャルベニュー
カナダのインディペンデントバンドMetricは、2025年6月6日にトロントでのコンサートをVeepsで独占ライブストリーミングしました。チケット購入者は購入後7日間そのパフォーマンスを再視聴できました。インディペンデントアクトにとって、このフォーマットは地理的に分散したリスナーや、ライブ放送の視聴が日程的に難しいファンにも対応できます。1回の録画パフォーマンスへのアクセスを販売することで、異なる視聴機会に対応し、会場に来場する人々を超えた商業的オーディエンスを拡大します。
制約の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プラットフォーム手数料の上昇と二層ライセンシング | -1.2% | 欧州音楽市場 | 短期(2年以内) |
| 大手レーベル寄りのアルゴリズムによる発見バイアス | -0.8% | イギリス、ポルトガルおよびスウェーデン | 長期(4年以上) |
| インフレ主導のツアーコストの急騰 | -0.5% | 欧州音楽市場 | 短期(2年以内) |
| 断片化した権利管理の複雑さ | -0.3% | アメリカ合衆国およびイギリス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プラットフォーム手数料の上昇と二層ライセンシング
手数料や差別化されたロイヤルティルールは、インディペンデントアーティストがファンへの支払いやストリーミング活動から得る収益を削減する可能性があります。2025年8月5日より、Patreonは新規有料メンバーシップページに対してクリエイター収益の10%の手数料を請求し始め、新規ページに対する8%のプランと12%プレミアムプランに取って代わりました。継続して公開されている既存ページは旧来の料金体系を維持できましたが、支払い処理と適用される税金は追加料金でした。IMPALAの2025年6月のレポートでは、ストリーミングの収益化停止閾値とロイヤルティブーストがインディペンデントレーベルおよびニッチなジャンルから収益を奪っており、クラシック、ジャズ、地域音楽および非英語レパートリーに不均衡な影響を与えていると述べられました。新規メンバーシップページはすべてのファン支払いに対してプラットフォーム手数料を支払い、ニッチなカタログは収益化停止閾値を下回るストリームで収益を失います。
大手レーベル寄りのアルゴリズムによる発見バイアス
不明確なレコメンデーションシステムは、プレイリストによる発見をインディペンデントアーティストのリリース戦略の弱い基盤にする可能性があります。IMPALAは2026年2月のレポートで、アルゴリズムおよび編集システムが過去のヒット曲、グローバルレパートリー、および大手レーベルのカタログを優遇し、欧州音楽における可視性と注目を制約する可能性があると述べました。ストリーミングプラットフォームが優遇措置やバンドル契約を使用した場合、同協会は欧州インディペンデント音楽企業にとってのスケールと可視性へのより高い障壁を報告しました。これらの条件は、技術的なリリースの利用可能性を、未知のリスナーにリーチする信頼できる機会から切り離します。アーティストが発見の見込み効果を評価できない場合、その商業的な結果としてプレイリスト主導のプロモーションへのコミットメントが遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
収益ストリーム別:
ストリーミングの規模とフィジカル所有権が異なる収益を支えるストリーミングは2026年のインディペンデントアーティスト市場規模の41.27%のシェアを占めました。Spotifyは、インディペンデントアーティストとレーベルが2025年の音楽業界への110億米ドル超の支払いの約半分を生み出したと報告しました。[3] その年にSpotifyのロイヤルティで少なくとも10,000米ドルを生み出したアーティストの3分の1以上が、インディペンデントディストリビューターを通じて自主リリースを行っていたか、そのようなキャリアを開始していました。自主リリースアーティストにサービスを提供するディストリビューターは、DIYとして始めたアーティストを報える十分な大きさのロイヤルティプール内で活動しています。
マーチャンダイズとフィジカルフォーマットは最も成長の速いセグメントを形成しており、2027〜2032年にかけて8.11%のCAGR予測があります。BPIによると、インディペンデントリリースは2025年のUKビニールLPセールスの34.5%を占めました。インディペンデント契約のArctic Monkeys、Fontaines D.C.、Radioheadも同年の英国ベストセラービニールアーティストのトップ10にランクインしました。この存在感は、インディペンデントレパートリーをフィジカルレコーディングへの実質的な需要と、そのフォーマット内でトップポジションに到達できるアーティストと結びつけます。フィカルリリースサービスは、リスナーが購入して手元に置くエディションを通じて商業的に確立したカタログに対応でき、デジタルアクセスによるレコーディングの消費と並んでアーティストに製品機会を与えます。


注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
流通チャネル別:
プラットフォームのリーチとストアへのアクセスがリリース経済を形成デジタルストリーミングプラットフォーム(DSP)は2026年のインディペンデントアーティスト市場シェアの37.14%を占めました。Spotifyは2026年第2四半期にグローバルプラットフォームで月間アクティブユーザーが7億7,700万人に達し、前年同期比12%増加したと報告しました。このオーディエンス規模は、既存のファン関係を超えてリスナーを求めるインディペンデントリリースにとって、DSPの利用可能性を商業的に重要なものにします。Spotifyはまた同四半期に世界で3億人のプレミアムサブスクライバーを計上しましたプレミアムサブスクライバーが月間アクティブユーザーの半数未満であることから、潜在的なプラットフォームリーチを有料のファン関係に転換するには、インディペンデントリリースを提供するだけでは不十分です。
フィジカル/リテールチャネルは最も成長の速いセグメントであり、2027〜2032年にかけて8.5%のCAGR予測があります。UKの実店舗は2021年からフィジカル音楽販売のシェアを約3分の1増加させ、2025年には41.2%となりました。2025年には宅配がUKのフィジカル音楽販売の半数以上を占めました。ストアシェアの増加はフィジカル販売内での再分配を示しており、レコーディングの提供方法を選ぶアーティストにとって購入者へのルートが重要になります。フィジカルリリース戦略においても宅配の大きな顧客基盤にサービスを提供する場合でも、リテールアクセスは商業的に重要となり、有料リスナーにリーチするための流通パートナーに異なる役割を与えます。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
ジャンル別:
ヒップホップのアルバム需要がインディペンデントエレクトロニックリリースと融合ヒップホップ/ラップは2026年に33.9%のシェアで最大のセグメントでした。Roc Nation Distributionは、ClipseのフルインディペンデントラップアルバムであるLet God Sort Em Outが2025年のリリース初週に118,000の米国同等アルバムユニットを生み出したと報告しました。Luminateは、2025年の年初来における米国インディペンデントオンデマンドオーディオストリーミングシェアを支配するジャンルの中にヒップホップを特定しました。同アルバムはまた初週にBillboardのトップラップアルバムチャートで2位に達し、フルインディペンデントリリースがそのジャンルのトップチャートポジションを争えることを示しました。
エレクトロニック/ダンスは最も成長の速いセグメントであり、2027〜2032年にかけて7.7%のCAGR予測があります。2026年上半期、ダンス/エレクトロニックは米国オンデマンドオーディオシェアを0.51ポイント拡大させ、その指標において最大のジャンル増加となりました。ハウスプロデューサー兼DJのChris Lakeは、2025年に完全インディペンデントの自己資金によるアルバムChemistryをリリースしました。Beatportは2025年のベストセラーハウスアーティストのトップ10にLakeを含めました。これらの例は、リスニングにおけるジャンルシェアの拡大と自己資金によるリリースおよび専門小売チャネルを結びつけ、インディペンデントエレクトロニックプロジェクトに商業的需要への異なるルートを与えます。
地域分析
北米インディペンデントアーティスト市場
北米は2026年のインディペンデントアーティスト市場規模の42.46%のシェアを占めました。IFPIは、アメリカ合衆国とカナダが2025年のグローバルレコーデッドミュージック収益に4億米ドル超を追加したと報告しました。米国のレコーデッドミュージックデータでは、RIAAは2026年上半期に1億1,110万のプレミアム有料サブスクリプションユニットを報告し、2025年上半期から5.5%増加しました。拡大する有料サブスクリプションベースは、インディペンデントリリースに既存の支払い関係内で繰り返しリスニングへのルートを与えます。アーティストサービスはその造を基盤として、リリース間の継続的なカタログ発見をサポートし、時間をかけてレコーディングの使用に結びついた商業的オファーを維持できます。
欧州インディペンデントアーティスト市場
欧州は2027〜2032年にかけて6.95%のCAGRで最も成長の速い地域と予測されています。IFPIは、欧州のレコーデッドミュージック収益が2025年に5.6%成長し、地域が第2位の規模を維持したと報告しました。ソングライター、作曲家、出版社を代表するUKの著作権管理団体PRS for Musicは、2025年にメンバーの音楽の欧州での使用からの収益が7.9%増加し、欧州を最大の国際市場に保ったと報告しました。国際的な徴収チャネルは、参加するクリエイターに欧州全域での収入へのアクセスを与え、本国外のオーディエンスを超えた権利管理をインディペンデントレパートリー開発にとって商業的に重要にします。
南米のインディペンデントレパートリーは、ブラジルにおいて実質的なプラットフォームの役割を持っており、インディペンデントアーティストとレーベルは2025年にSpotifyのロイヤルティでプラットフォームのグローバル平均(約半分)を上回るシェアをみ出しました。アジア太平洋は異なるフィジカルフォーマットの背景を持ち、アジアは2025年のフィジカルレコーデッドミュージック収益で最大の地域としてランクされました。中東・アフリカ地域は、中東・北アフリカのストリーミング主導のレコーデッドミュージックビジネスと、2025年に成長するサブサハラアフリカのレコーディング収益を組み合わせています。2026年7月8日、Warner Music Groupは欧州、中東、アフリカ全域でのインディペンデント流通・レーベルサービス部門であるADAの拡大を発表しました。より広いサービスフットプリントは異なるローカル収益モデルとインディペンデントリリースを結びつけるのに役立ち、有料需要のフォーマットがどの機能が商業的に関連するかを決定します。
規制の枠組みと展望
この比較は、自身の楽曲をデジタル使用向けにライセンスするインディペンデントアーティスト兼ソングライターの観点から、選定された法域を検討します。米国の枠組みは、音楽近代化法の下で音楽ライセンスコレクティブが管理する特定のデジタル使用に対するブランケットメカニカルライセンスを提供します。英国の枠組みは、知的財産庁が監視・執行を行い、集中管理団体に対する最低限のガバナンス、透明性、行動基準を設定します。関連する商業的な区別は、ライセンシングがどのように管理されているか、および楽曲の収入の処理を支える監督はどのようなものかという点です。
規制テーブル
| 決定要因 | アメリカ合衆国 | イギリス |
|---|---|---|
| 主要機関 | 米国著作権局(音楽ライセンスコレクティブが管理) | 知的財産庁 |
| 主要な法律・方針 | 音楽近代化法(タイトルI) | 著作権の集中管理(EU指令)規則2016 |
| 商業的効果 | 非劇的な楽曲の特定のデジタル使用に対するブランケットメカニカルライセンシング | ガバナンスおよび透明性基準に従った集中管理 |
| 現在の政策魅力度 | 高 | 中 |
| 政策魅力度の将来方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
米国の評価は、確立されたブランケットメカニカルライセンシングルートを反映しており、管理機関の指定の2026年継続および2029年1月に始まる次回見直しによって継続性が支えられています。英国の集中管理は、知的財産庁が執行する軽量なガバナンス・透明性・行動基準と、小規模集中管理団体に対する年次透明性報告の監査要件の2023年廃止を組み合わせています。集中管理を利用するソングライターにとって、小規模組織の軽い監査を伴う最低限の監督は、収入処理に関する説明責任の中程度の評価を支持します。英国政府の2026年3月の著作権とAIに関するレポートは、政府が権利保有者、開発者、ユーザーへの影響を監視する中で、新たな法律がなければ著作権は変更されないと述べ、現行の集中管理規則と並んで変化なしを支持しています。
バリューチェーンの段階
この比較は、リリースのデリバリー、有料リスニング、ファンコマースを追い、サービスプロバイダーがインディペンデントレコーディンからどこで収益を得られるかを示します。TuneCoreはデリバリー、権利管理、支払い徴収を組み合わせ、アーティストサービスをレコーディングとデジタルストアの間に置いています。収益化にはSpotifyのプレミアムサブスクリプションやVeepsの音楽・マーチャンダイズストアフロントを含む、異なる顧客関係が関与します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| リリースのデリバリーと管理 | TuneCoreなどの音楽ディストリビューター | 年間流通サブスクリプション | ストア間のデリバリーと支払い徴収の調整 | リリース管理と支払い記録の統合 |
| 有料デジタルリスニング | Spotifyなどのストリーミングプラットフォーム | プレミアムサブスクリプション支払い | アクセスを継続的な有料関係に転換 | 更新を促す有料リスニング特典の開発 |
| ファンコマース | Veepsなどの音楽・マーチャンダイズストアフロント | ビニールおよびアーティストマーチャンダイズ販売 | パフォーマンスへの関心を別製品購入に結びつける | ライブおよびオンデマンド視聴と並んだマーチャンダイズ購入の配置 |
| 情報源: Mordor Intelligence | ||||
サプライヤーの収益は、流通がアーティストサービスを販売する一方で、有料リスニングとマーチャンダイズがファンの需要に対応するため、異なるポイントで生まれます。商業的な区別は、リリースアクセスへの支払いと最終的なリスナートランザクションに関するサービスの追加との間で選択するアーティストにとって重要です。ファンコマースに拡大するディストリビューターはレコーディングの商業的ライフのより多くに参加できますが、同時にリスナーを製品購入者に転換するという別のタスクも引き受けることになります。
競合環境
市場集中度
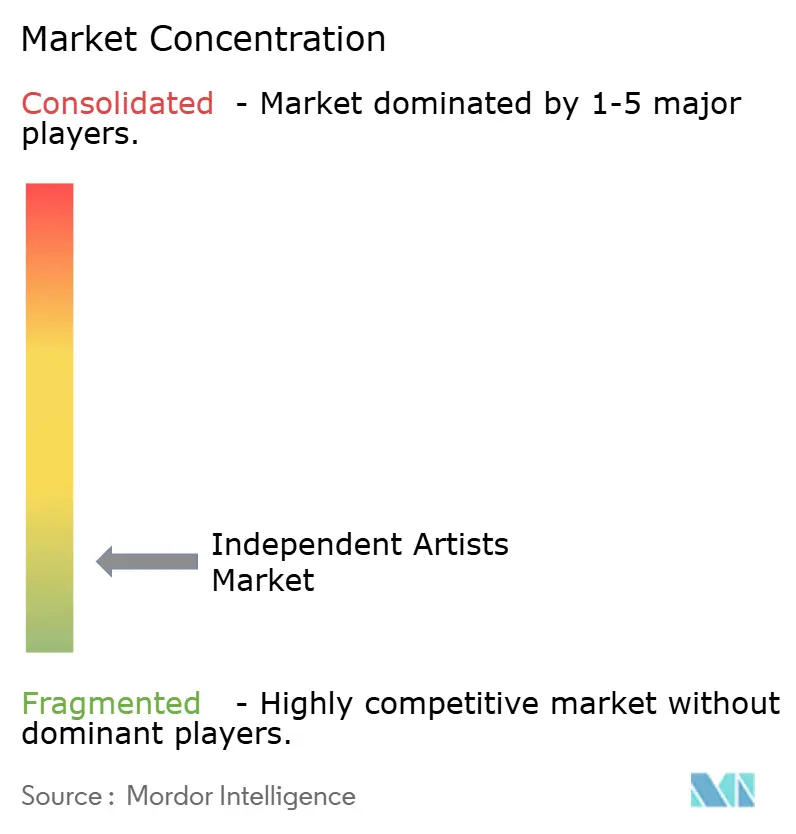
競争は適度に断片化しており、ポートフォリオ統合はVirgin Music GroupによるDowntown Music Holdingsの買収(2026年2月20日完了)によって示されています。Believeの2025年の出版オファーはアーティスト、インディペンデントソングライター、出版社を対象とし、DistroKidはデジタル流通とロイヤルティ徴収を担います。AWALはアーティスト開発とワールドワイド流通サービスを提供し、CD Babyはデジタルパートーを通じてレコーディングを流通させ、買収されたDowntownポートフォリオに含まれていました。UnitedMastersは音楽流通とアーティストのキャリアを支援するツールを組み合わせています。アーティストにとっての競合上の区別は、特定のサービス関係を通じて利用できる管理・デリバリー・開発の組み合わせと、より大きな音楽グループとの接続にあります。
2026年2月19日、Sony Music傘下のAWALはイタリアのインディペンデントディストリビューターArtist Firstと提携しました。Artist Firstのロスターは、AWALのワールドワイド流通サービスへの開発サポートとアクセスを提供され、パートナーシップをアーティストのリーチとキャリア開発の両方に結びつけました。2025年10月29日、DistroKidはDistroKidリリースを持つメンバー向けのマーチャンダイズストアフロントであるDirectを導入し、リリースアートワークをプリントオンデマンド製品に変換し、印刷・配送・カスタマーサポートを処理します。このストアフロントは、DistroKidのメンバーとの関係をリリースデリバリーからマーチャンダイズフルフィルメントへと拡大ます。AWALとArtist Firstの取り決めは、アーティスト開発プロバイダーに別のディストリビューターの既存関係を通じたルートを与え、ロスターへのアクセスを世界中にリリースを流通させる技術的能力の商業的補完にします。
2026年3月27日、BeatStarsはBelieve Music Publishingを新しいグローバル出版管理パートナーとして発表し、パートナーシップは2026年4月1日に開始される予定です。出版管理は関連する顧客関係をソングライターのレパートリーに拡大し、特定のレコーディングのデリバリーを超えたサービス業務を拡張します。likely方向性は、インディペンデントレパートリーの管理と開発をめぐる競争の深化であり、流通アクセスがより広い商業的関係の一部として機能します。
独立アーティスト産業のリーダー企業
-
Believe
-
DistroKid
-
AWAL
-
CD Baby
-
UnitedMasters
- 注:主要企業の掲載順は順位を示すものではありません。
インディペンデント・アーティスト市場 このレポートでカバーされる企業
- AWAL
- Believe
- DistroKid
- TuneCore
- CD Baby
- UnitedMasters
- Empire
- Symphonic Distribution
- Ditto Music
- Stem
- Amuse
- Virgin Music Group
- Downtown Music Holdings
- The Orchard
- Bandcamp
- Patreon
- SoundCloud
- Bandzoogle
- Artist Growth
- Songtradr
- Kobalt AWAL Core
- ReverbNation
- LANDR
- Spinnup*
市場参加者のための主要な機会
機会は追加のパフォーマンスフォーマット、映像音楽リリース、直接購入を比較し、インディペンデントアーティストがリスナーの需要を収益化する方法を示しています。Spotifyの2026年6月のベータは、参加アーティストによるライブパフォーマンス、スタジオセッション、カー、公式ミュージックビデオの直接アップロードを導入しました。30秒を超えるビデオはロイヤルティを獲得でき、チャート対象となる可能性があり、視聴はサポートされているベータ市場のプレミアムユーザーに限定されています。2026年8月31日、TIDALは米国のアーティストによる直接音楽・マーチャンダイズ販売から10%のプラットフォーム手数料を撤廃し、支払い処理手数料が適用可能でマーチャンダイズストアはベータ中です。
市場機会テーブル
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨アクション | 主な障壁 | 利益を受ける可能性が高い者 |
|---|---|---|---|---|---|
| 撮影されたライブパフォーマンスの収益化 | 新しい直接ビデオアップロードベータ | ベータに参加するインディペンデントパフォーマー | 撮影されたパフォーマンスを追加のロイヤルティ対象リリースとして提供 | ベータへの参加制限 | 参加パフォーマーおよびSpotify |
| 映像音楽レコーディングカタログの開発 | スタジオセッションと公式ビデオがアップロードルートに適格 | ベータに参加するインディペンデントレコーディンアーティスト | スタジオと公式ビデオリリースのシーケンスを構築 | サポートされている市場でのプレミアムのみの視聴 | 参加レコーディングアーティストおよびSpotify |
| 直接音楽購入の拡大 | TIDALが米国のアーティスト販売者のプラットフォーム料金を撤廃 | 音楽を直接販売する米国のインディペンデントアーティスト | アーティストの有料ファンを直接音楽オファーに結びつける | 支払い処理の控除は残る | 米国のアーティスト販売者およびTIDAL |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、リスナーとの関係を追加の有料フォーマットまたは直接購入へと拡大することです。TIDALの手数料撤廃は2026年8月に米国の音楽販売者に対して有効となり、Spotifyのアップロードルートは参加ベータアーティストに限定されていました。この違いは、別のビデオベータへの参加を待たずに、適格な米国販売者向けの直接購入オファーを開発することを優遇します。
最近の産業開発事情 インディペンデント・アーティスト市場
- 2026年9月:Spotifyは、毎年約10,000人の新興インディペンデントアーティストにリソース、コミュニティ、長期的な成長のためのサポートを提供することを目的とた、Fresh Finds Forwardプログラムを開始しました。
- 2026年8月:TIDALは米国のアーティストによる直接音楽・マーチャンダイズ販売から10%のプラットフォーム手数料を撤廃し、支払い処理手数料が適用可能でマーチャンダイズストアはベータ中です。
インディペンデント・アーティスト市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インディペンデントアーティスト市場は、インディペンデントアーティストが音楽レコーディング、パフォーマンス、ファン関係、マーチャンダイズ、および関連する権利を収益化する際に生み出される年間グローバル収益を測定します。販売チャネル、ジャンル、地域にわたるアーティスト帰属の受取額をカバーします。
対象外:従来のレコードレーベルと契約したアーティストに帰属する収益、無関係な推薦広告を含むインディペンデントアーティストコンテンツの収益化に関連しない収入、レコーディング・制作・流通ツールおよびサービスの販売、音楽以外のクリエイターコンテンツからの収益は除外されます。
セグメンテーション概要
- 収益源別
- ストリーミング
- ライブパフォーマンス
- マーチャンダイズおよびフィジカルフォーマット
- ダイレクトファンサブスクリプション
- ライセンスおよびシンク
- 流通チャネル別
- デジタルストリーミングプラットフォーム(DSP)
- ダイレクトトゥファンマーケットプレイス
- ソーシャル/UGCプラットフォーム
- フィジカル/小売
- ジャンル別
- ポップ
- ヒップホップ/ラップ
- エレクトロニック/ダンス
- ロックおよびオルタナティブ
- その他のジャンル(ジャズ、クラシックなど)
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、IFPIのグローバル音楽レポート、RIAAの米国収益データベース、IMPFのグローバル市ビュー、国家芸術基金および経済分析局の芸術勘定、Spotify Loud & Clearなどの公開ソースを活用し、レコーデッドミュージックフォーマット、権利収集、インディペンデントアーティストの経路、より広い芸術活動、および市場のアーティスト帰属収益ストリームへのプラットフォーム支払いをマッピングします。これらのソースは需要、地理、収益化ルート、権利フロー、参加に関する独立したシグナルを提供しますが、それらの異なる測定値は市場合計とは別に保たれます。
会社の年次報告書および10-K申告書、投資家向け資料、プラットフォームおよびディストリビューターの発表、信頼できる音楽業界紙、芸術統計、権利団体、規制記録、特許申請は、アーティスト受取額の認識、サービス手数料、リリース条件、需要条件、収益化ルートの変化を明確にすることができます。これらの挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供します。
一次インタビューおよび調査
グローバルインタビューでは、インディペンデントアーティストおよびアーテストマネージャー、ディストリビューター、ストリーミングおよびダイレクトトゥファンサービス、ライブおよびマーチャンダイズチャネル、音楽権利団体が対象となり、経営幹部、機能リーダー、運営マネージャーがそれぞれの収益ストリームに対応します。アナリストは回答者のエビデンスを使用して二次ソースの解釈と変数の仮定をテストし、受取額が認識される場所を明確にし、欠落している国またはチャネルのデータを特定します。公開された観察が乏しい場合、類似市場の観察可能な比率が三角測量のプロキシとして機能し、その市場に精通した回答者によるレビューを受けます。
一次調査フィールドワーク回答者の分布
| 会社タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:15% | アジア太平洋:40% |
| 中間層:50% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:34% |
| 小規模企業:20% | マネージャー:50% | 南北米大陸:26% |
市場規模測定と予測
トップダウン推計はグローバルなアーティスト帰属音楽収益化から始まり、調査内の収益ストリームと地域受取額を配分します。サンプリングされたアーティスト帰属チケット受取額や、マーチャンダイズ価格×販売数量などの選択的なボトムアップ検証により、暗示される合計が妥当かどうかをテストします。主要な指標にはストリーミングロイヤルティフロー、ライブパフォーマンス受取額、マーチャンダイズおよびフィジカル音楽販売、ファンサブスクリプション活動、ライセンシングおよびシンクロナイゼーション収入が含まれ、リリースとオーディエンストレンドがこれらのストリームの変化を解釈するために使用されます。公開市場データ、会社開示、チャネル観察、回答者確認からのエビデンスが収益ストリームシェアを支持し、同じカウントされた受取額は合計にそれらの分類を追加せずに流通チャネル、ジャンル、地域別に分類されます。
シナリオ分析は、2027〜2032年の予測を通じて有料リスニング、ツアー活動、ファン支出、権利ライセンシングの予想される変化を反映し、地域固有の仮定はローカルエビデンスに結びついています。国またはチャネルの観察が不完全な場合、アナリストは比較能な市場の比率と明示的な価格または参加プロキシを使用し、得られた推計をグローバル需要プールおよび利用可能なサンプリングされたチャネルロールアップと照合します。回答者の意見は、測定されたエビデンスに取って代わることなく、個々のドライバーと仮定をテストすることができます。
データ検証と更新サイクル
アナリストは、レコーデッドミュージック受取額、プラットフォームロイヤルティ開示、権利収集、ライブ活動、会社報告などの独立したシグナルに対してモデルを三角測量し、地域および収益ストリームのパターンがソース定義と一致していることを確認します。異常および分散チェックにより、ソースレビューおよび多段階アナリストレビューのために、一貫性のない成長、シェア、または暗示されるアーティスト受取額にフラグが立てられます。未解決の点は、承認前に関連する回答者への再連絡または基礎ソースの新規確認を引き起こします。エビデンスは年次でリフレッシュされ、プラットフォーム支払い、ツアー、または権利ルールへの重大な変更によって中間レビューが引き起こされ、アナリストは最新の利用可能な情報に対してデリバリー前の新規パスを行います。
Mordor Intelligenceのインディペンデントアーティスト市場規模と他の公表推計との比較
公表推計は、カウントするトランザクションと製品、および需要をモデル化するために使用するインプットが異なる場合があります。インディペンデントアーティスト市場は、インディペンデントアーティストが音楽レコーディング、パフォーマンス、ファン関係、マーチャンダイズ、および関連する権利を収益化する際に生み出される年間グローバル収益を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要な指標にはストリーミングロイヤルティフロー、ライブパフォーマンス受取額、マーチャンダイズおよびフィジカル音楽販売、ファンサブスクリプション活動、ライセンシングおよびシンクロナイゼーション収入が含まれ、リリースとオーディエンストレンドがこれらのストリームの変化を解釈するために使用されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,819億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,167億米ドル(2025年) | 2025年のベースにおいて、この推計は2年後の本レポートの2027年の数値1,819億米ドルを19.1%上回っています。この推計はインディペンデントアート会社と音楽に加えて演劇、ダンス、オペラ活動を含んでおり、アーティスト帰属の音楽収益化を超えています。 |
| グローバルコンサルタンシーB | 2,446億米ドル(2025年) | 2025年のベースにおいて、この推計は2年後の本レポートの2027年の数値1,819億米ドルを34.5%上回っています。この予測には視覚芸術と公演会社が含まれており、その公表された回復見通しは音楽のみのアーティスト受取額より高い合計を支持しています。 |
Mordor Intelligenceのアナリストは、レコーデッドミュージック受取額、プラットフォームロイヤルティ開示、権利収集、ライブ活動、会社報告などの独立したシグナルに対してモデルを三角測量し、地域および収益ストリームのパターンがソース定義と一致していることを確認します。
レポートで回答される主要な質問
インディペンデントアーティスト市場の規模と成長見通しは?
規模は2027年に1,819億米ドル、2032年までに2,443億米ドルに達する見込みで、2027〜2032年にかけて6.08%のCAGRで成長します。
インディペンデントアーティストの収益化機会を拡大しているものは何ですか?
AIツールとファンサブスクリプションが追加の収益化ルートを生み出しています。Ditto Musicの2026年の調査では、Dittoを通じて音をリリースしたアクティブな自主リリース回答者の47%が音楽制作にAIを使用していることがわかりました。
インディペンデントアーティストにとって最大の収益ストリームは何ですか?
ストリーミングが最大の収益ストリームで、2026年に41.27%のシェアを占めました。
インディペンデントミュージックアーティストサービスを提供している企業はどこですか?
主要なプロバイダーにはBelieve、DistroKid、AWAL、CD Baby、UnitedMastersが含まれます。CD Babyは2026年2月にVirgin Music Groupが取得したDowntownポートフォリオに含まれていました。
インディペンデントアーティストの収益を削減するプラットフォームのコストとルールは何ですか?
2025年6月、IMPALAはストリーミングの収益化停止閾値とロイヤルティブーストがインディペンデントレーベルおよびニッチなジャンルから収益を奪っていると報告しました。Patreonは2025年8月5日より新規クリエイターメンバーシップページに対して収益の10%の手数料を請求し始め、処理費および適用税が追加されました。
どの地域がインディペンデントアーティスト活動をードし、どの地域が最も速く成長しますか?
北米は2026年に42.46%のシェアを占め、欧州は2027〜2032年にかけて6.95%のCAGRで成長すると予測されています。