
エデュテインメント市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
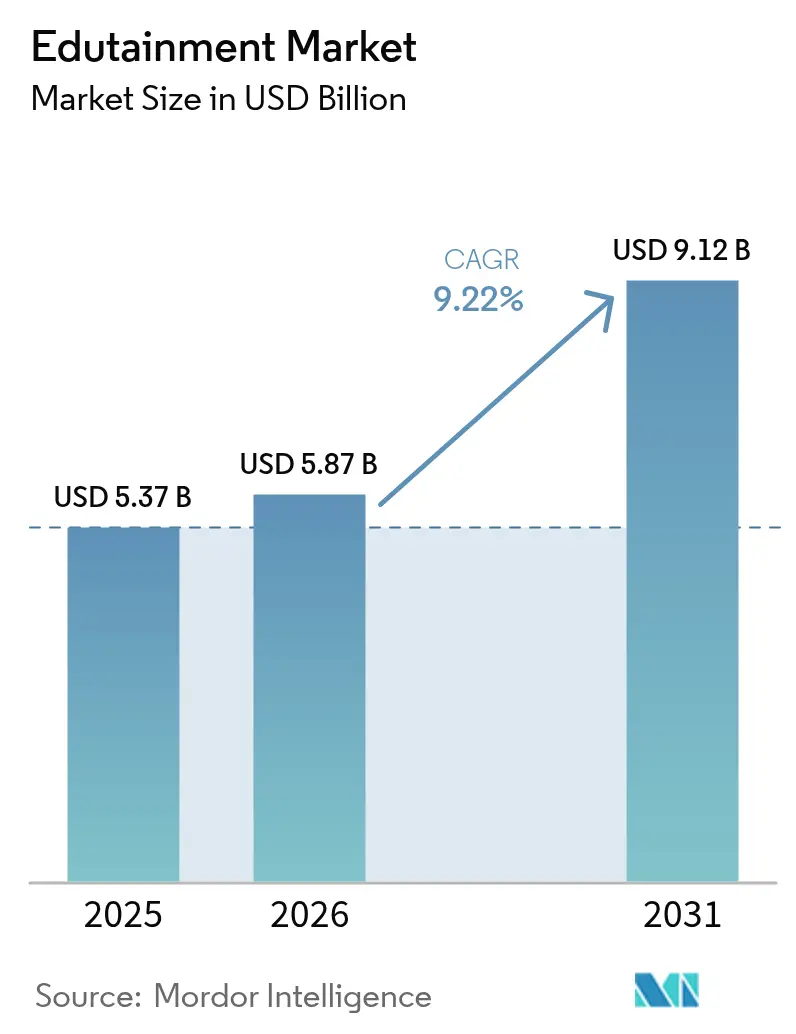
| 市場規模 (2026) | 5.87 十億米ドル |
| 市場規模 (2031) | 9.12 十億米ドル |
| 成長率 (2026 - 2031) | 9.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエデュテインメント市場分析
エデュテインメント市場規模は2025年に53億7,000万米ドルと評価され、2026年の58億7,000万米ドルから2031年には91億2,000万米ドルへと、予測期間(2026年〜2031年)中に年平均成長率(CAGR)9.22%で拡大する見通しです。この堅調な成長は、確立されたプラットフォームがユーザー基盤を統合しつつ、5GおよびAR(拡張現実)といった新興技術がコンテンツ配信を変革するという、成熟しつつある市場環境を反映しています。インタラクティブ製品は引き続き最大のデイリーアクティブユーザー層を獲得していますが、ゲームメカニクスと体系的な学習指導を融合させたハイブリッド形式が急速に拡大しています。モバイルアプリはグローバルな5G展開によりリアルタイムのマルチプレイヤー学習セッションが可能となり、流通チャネルとしての地位を確立しています。一方、法人購買担当者はイマーシブなソフトスキル向上モジュールへの支出を拡大しています。エデュテインメント市場は、子どものデータプライバシーに関する規制の強化によっても形成されており、エンゲージメントとコンプライアンスを両立できる企業が優位に立っています。また、生成AIオーサリングツールによるコンテンツ制作コストの低下により、ニッチプロバイダーや地域特化型事業者の参入障壁が下がっています。
主要レポートの要点
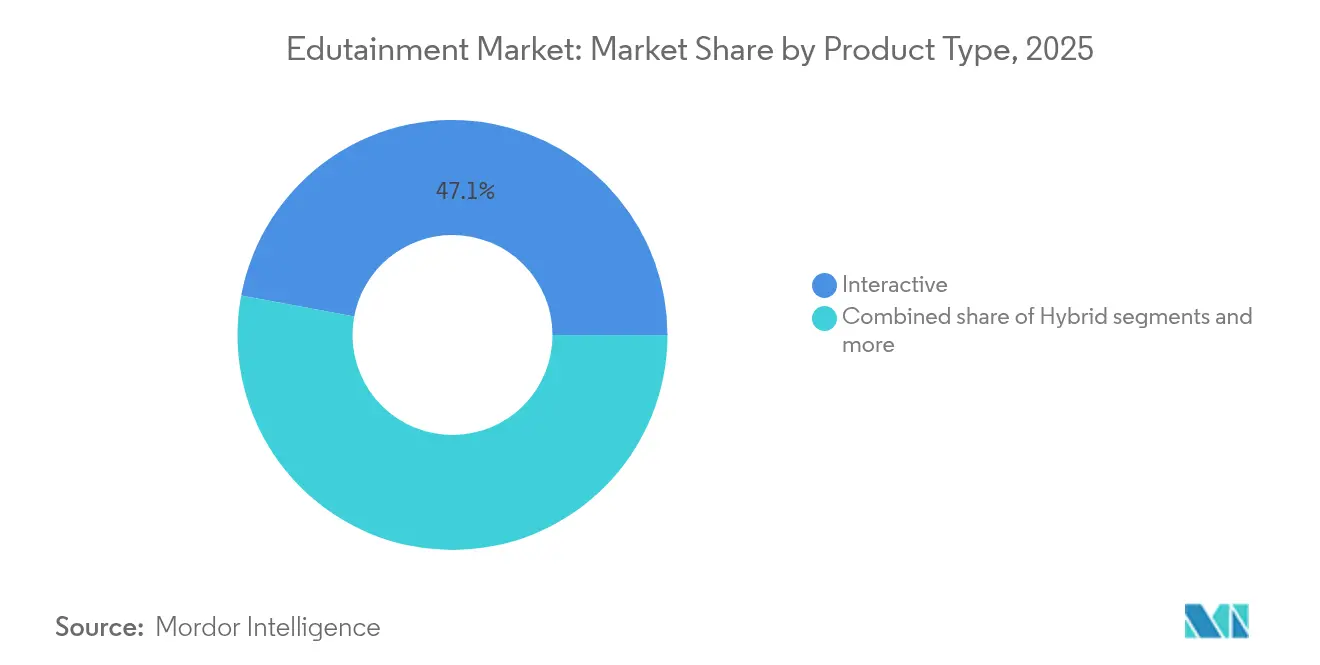
- 製品タイプ別では、インタラクティブ製品が2025年のエデュテインメント市場シェアの47.05%を占め、ハイブリッド製品は2031年に向けて最速の18.11%のCAGRを記録する見込みです。
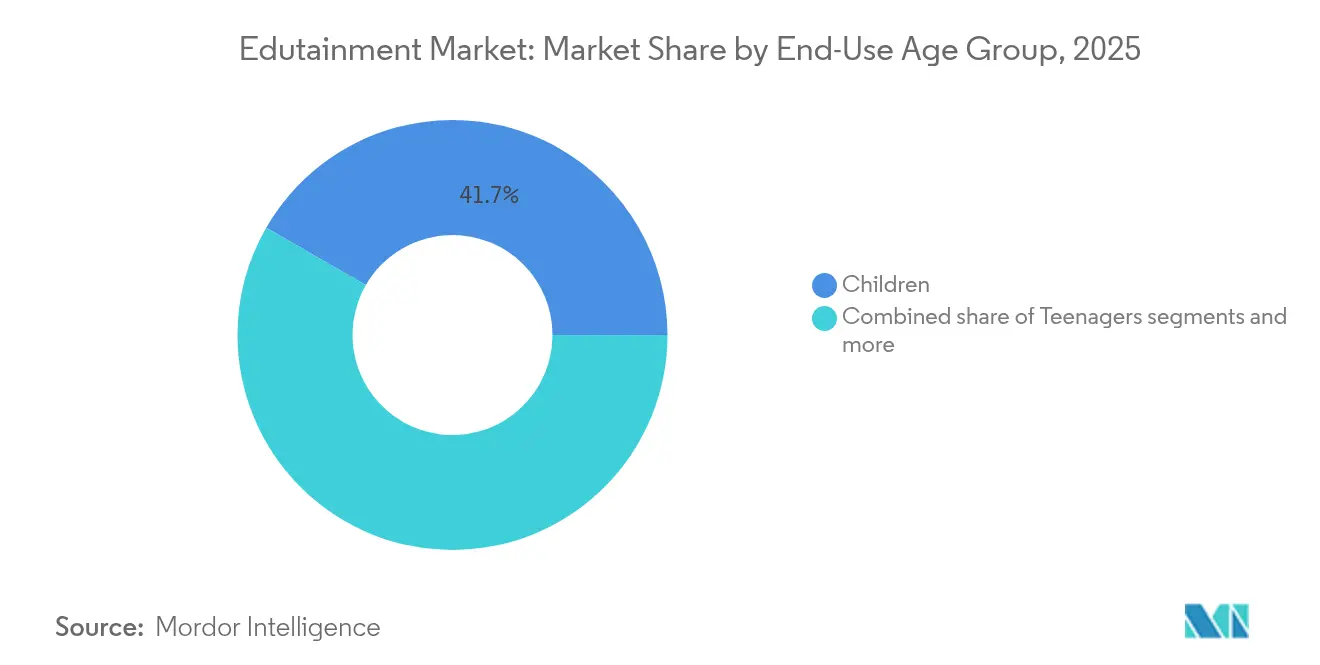
- エンドユーザー年齢層別では、子ども向けが2025年のエデュテインメント市場規模の41.68%のシェアを保持し、ヤングアダルト向けは2031年に向けて13.81%のCAGRで拡大する見通しです。
- プラットフォーム別では、モバイルアプリが2025年のエデュテインメント市場シェアの57.62%をリードしており、AR/VRは2031年に向けて25.39%のCAGRで最も急速に成長するプラットフォームとなっています。
- 地域別では、北米が2025年のエデュテインメント市場シェアの33.10%を占め、アジア太平洋地域は最も高い地域成長率である10.21%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5G対応モバイルマイクロラーニングの拡大 | +0.9% | 世界全体、アジア太平洋地域がリード | 中期(2〜4年) |
| ゲーミファイド語学学習アプリの急速な普及 | +0.7% | 世界全体、北米および欧州で最も顕著 | 短期(2年以内) |
| K-12カリキュラムにおける政府のSTEM義務化政策 | +0.6% | アジア太平洋地域が中核、中東・アフリカへの波及 | 長期(4年以上) |
| イマーシブなソフトスキル向上に向けた法人研修予算 | +0.4% | 北米および欧州連合、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| グローバルエンターテインメントスタジオによるエデュテインメントIPの展開 | +0.3% | 世界全体、コンテンツハブに集中 | 短期(2年以内) |
| 生成AIツールによるコンテンツ制作コストの大幅削減 | +0.6% | 世界全体、先進国市場での早期導入 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5G対応モバイルマイクロラーニングの拡大
超低遅延ネットワークは、従来デスクトップコンピューティングの処理能力を必要としていたリアルタイムの協調型体験を可能にすることで、教育コンテンツの配信を変革しています。2024年には、5Gインフラの展開が主要都市圏において人口カバレッジ85%に達し、イマーシブな学習セッションを歴史的に妨げていたコンテンツのバッファリング遅延を解消しました[1]IEEE、「5G対応モバイルラーニング:インフラとアプリケーション」、ieee.org。この技術の影響は高速ダウンロードにとどまらず、物理的環境に文脈情報を重ね合わせるAR(拡張現実)アプリケーションをサポートし、博物館、小売スペース、屋外環境における位置情報連動型学習の機会を創出しています。法人研修プログラムは、ジャストインタイムのスキル開発のために5G対応モバイルデバイスを活用する傾向が強まっており、従業員が別途の研修セッションではなく実際の業務遂行中に手順ガイダンスにアクセスできるようになっています。このアンビエントラーニングの統合への転換は、日常業務に組み込まれた継続的な能力向上に向けた、予定された教育活動からの根本的な脱却を意味しています。
ゲーミファイド語学学習アプリの急速な普及
行動心理学の研究によれば、ゲーミファイドアプリケーションにおける変動報酬スケジュールは、競争要素やソーシャル機能を統合した場合にデイリーアクティブ利用が40〜60%増加するなど、従来の教育ソフトウェアよりも高いユーザー継続率を生み出すことが実証されています。Duolingoのストリークメカニクスとリーグ競争は、2024年にデイリーアクティブユーザーを51%増加させ、ゲームデザインの原則が初期の新鮮味を超えて長期的なエンゲージメントを維持できることを示しました[2]証券取引委員会、「Duolingo, Inc. フォーム10-K 2023年」、sec.gov。語学学習アプリケーションの成功は他の教科にもテンプレートの機会を創出し、数学や理科の教育者も同様の進行システム、達成バッジ、仲間との比較機能を採用しています。このエンゲージメントパターンは収益モデルにも恩恵をもたらし、継続的なデイリー利用により無料から有料サブスクリプションへのコンバージョン率が向上し、補完的な収益化ストリームの広告インベントリが生成されます。
K-12カリキュラムにおける政府のSTEM義務化政策
国家教育政策はコーディングおよびロボティクスの指導をコアカリキュラム要件として義務化する方向に進んでおり、個々の教師の好みや学区の予算制約を超えた制度的な需要を創出しています。インドの国家教育政策2020はデジタルインフラおよびSTEMプログラム開発に向けて12億米ドルを配分し、中国の「双減」政策は学校外の補習費用を政府承認の教育テクノロジープラットフォームに振り向けました[3]インド教育省、「国家教育政策2020」、education.gov.in。これらの政策フレームワークは、経済変動や競争ダイナミクスに関係なくベースラインの市場需要を保証する最低限のテクノロジー導入閾値を確立しています。規制アプローチは自発的な導入パターンとは大きく異なり、学校は生徒の計算論的思考とデジタルリテラシースキルを測定する標準化されたアセスメントを通じてコンプライアンスを実証することが求められています。
イマーシブなソフトスキル向上に向けた法人研修予算
遠隔勤務形態が従来のプレゼンテーションベースの人材育成プログラムの欠陥を顕在化させたことで、企業の学習支出はVR(仮想現実)研修モジュールへとシフトしました。Walmartが4,700店舗でカスタマーサービスおよびリーダーシップシナリオ向けのVR研修を展開したことで、教室ベースの代替手段と比較して従業員の自信とパフォーマンス指標の測定可能な向上が実証されました。この技術が持つ困難な顧客対応や業績管理に関する議論など、高度な対人的相互作用をシミュレーションする能力は、ロールプレイング演習では真正に再現できない練習機会を提供します。法人研修予算は、行動強化を伴わない知識移転に主に依存する従来型ワークショップよりも、定量化可能なスキル向上をもたらすイマーシブソリューションを優先する傾向が強まっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分断化されたカリキュラム基準による調達の遅滞 | –0.4% | 世界全体、連邦制システムで最も深刻 | 長期(4年以上) |
| スクリーンタイムに関する健康懸念による規制強化 | –0.3% | 北米および欧州連合、世界的に拡大 | 中期(2〜4年) |
| 新興市場におけるAR/VRハードウェアの高い初期費用 | –0.6% | 中東・アフリカおよび南米、一部アジア太平洋地域 | 中期(2〜4年) |
| インタラクティブな教授法に対する教師のトレーニング不足 | –0.4% | 世界全体、リソース制約地域で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
分断化されたカリキュラム基準による調達の遅滞
教育コンテンツは多様な州・省・国家のカリキュラムフレームワークに準拠する必要があり、地理的な市場拡大に伴って開発コストが指数関数的に増加します。米国は共通コア採用の差異とともに50の異なる州教育基準を維持し、欧州連合加盟国は調和化への努力に抵抗する27の異なる国家カリキュラムを実施しています[4]ユネスコ、「グローバル教育モニタリングレポート2024」、unesco.org。コンテンツのローカライゼーション要件は言語翻訳にとどまらず、地域の教育哲学を反映した文化的参照、歴史的視点、教授法的アプローチにまで及びます。この分断化はコンテンツ制作における規模の経済を妨げ、企業はスケーラビリティの可能性を制限するカスタマイズされたオファリングによる深い市場浸透か、汎用素材による幅広い市場カバレッジかを選択することを余儀なくされています。
新興市場におけるAR/VRハードウェアの高い初期費用
VR(仮想現実)ヘッドセットの価格は、2024年に入門モデルの価格が800〜1,200米ドルから300〜500米ドルへと徐々に低下しているにもかかわらず、価格感応度の高い市場における機関導入には依然として高い障壁となっています。新興経済国の教育機関は通常、テクノロジー購入に年間1人あたり50〜100米ドルを割り当てており、VRの導入は政府補助金または国際開発資金プログラムを通じてのみ実現可能です。ハードウェア要件により、学校はVRの包括的な統合にコミットするか、完全に技術を避けるかという二項対立的な導入パターンが生じており、資金が豊富な学区および私立機関に限定された市場浸透を招いています。AppleのVision Proの3,500米ドルという価格設定は市場をさらに階層化させており、差別化された学習成果を通じて投資を正当化できるプレミアム教育セグメント内のみに高度な複合現実機能を限定しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
インタラクティブの強みとハイブリッドの勢いインタラクティブ製品は2025年に47.05%の市場シェアを維持しており、エンターテインメントメカニクスと教育目標を組み合わせたゲーミファイドラーニング体験への持続的な需要を反映しています。ハイブリッドソリューションは2031年に向けて18.11%のCAGRで最速の成長を示しており、コンテンツクリエイターがインタラクティブ要素と従来の教育動画およびアセスメントツールを融合させて多様な学習嗜好にわたるエンゲージメントを最大化しています。ハイブリッドアプローチは、ゲームベース学習の動機付け効果を慎重にバランスの取れたコンテンツポートフォリオを通じて保ちつつ、スクリーンタイム制限に関する機関の懸念に対応しています。ノンインタラクティブ製品は、情報の体系的な提示を要求するカリキュラムコンプライアンスが求められる正式な教育環境において引き続き重要性を持っていますが、その静的な性質により動的な代替手段に比べてユーザーエンゲージメントは限定的です。
エクスプロラティブ製品は、バーチャルフィールドトリップやシミュレーションベースの学習が、物流的制約なしに本物の体験型学習を求める教育者の間で受け入れられるにつれて、新興の機会を形成しています。COVID-19パンデミックはバーチャル実験室体験や史跡ツアーの普及を加速させ、物理的な制限を超えるイマーシブな教育コンテンツの先例を生み出しました。生成AIツールは、さまざまなインタラクションモードにわたるコンテンツ適応を自動化し、多様な学習コンテキストにわたる教育的効果を維持しながら制作コストを削減することで、ハイブリッド製品開発をますます支援しています。
注記: 各セグメントの個別シェアはレポート購入後に閲覧可能


エンドユーザー年齢層別:
成人向け学習の加速子ども向けは2025年に41.68%の市場シェアを占め、保護者が教育テクノロジーへの投資に積極的であること、および学校・保育施設を通じた機関導入の恩恵を受けています。ヤングアダルト向けはCAGR13.81%で最速の成長を見せており、スキル習得のためにゲーミファイドラーニングを活用する法人研修イニシアティブおよび専門能力開発プログラムが牽引しています。この人口統計的変化は、自動化がルーティン業務を代替しつつ、従来の研修手法では効果的に育成することが難しいクリエイティブな問題解決能力や対人スキルへの需要を生み出しているという、変化する人材育成ニーズを反映しています。
ティーンエイジャーは、競合するエンターテインメントオプションや自由な学習時間を制限する学業プレッシャーにより難しいセグメントですが、語学学習アプリケーションはソーシャル機能とピア競争メカニクスを通じてこの層の獲得に成功しています。成人は個人的な充実感とキャリアアップのためにエデュテインメントコンテンツとのエンゲージメントを高めており、特に急速な業界進化が継続的なスキル更新を必要とするテクノロジー関連分野で顕著です。専門能力開発とエンターテインメントの融合は、キャリアアップと余暇の両方の関心を同時に満たすコンテンツの機会を創出しています。
注記: 各セグメントの個別シェアはレポート購入後に閲覧可能
プラットフォーム別:
AR/VRの急成長の中でモバイルアプリがリードモバイルアプリは2025年に57.62%の市場シェアをリードし、スマートフォンの普及と、通勤時間・休憩・日常ルーティン中の過渡的な時間帯における学習の利便性を活かしています。AR/VRプラットフォームは25.39%のCAGRで卓越した成長を示していますが、技術的進歩にもかかわらず近期の市場影響を制限するより小さいベースからの出発となっています。ウェブベースプラットフォームは、モバイルアプリケーションがインターフェース制約のために不足しがちなマルチデバイスアクセスと管理監視機能を必要とする機関ユーザーの間で安定した普及を維持しています。
PC/コンソールプラットフォームは、複雑なシミュレーションや3Dモデリング演習を含むSTEM科目など、高性能コンピューティングを必要とする特殊なアプリケーションに対応しています。テレビ/ストリーミングの統合は、スマートテレビの普及が拡大し、コンテンツクリエイターが家族視聴コンテキストに適したリーンバック型の教育体験を開発するにつれて、新興の流通チャネルとして台頭しています。プラットフォームの多様性は競合的な代替よりも異なるユースケースを反映しており、成功するエデュテインメント企業は特定の学習シナリオとユーザー嗜好に合わせてコンテンツ配信を最適化するマルチプラットフォーム戦略をますます採用しています。
地域分析
北米、アジア太平洋、欧州のエデュテインメント市場
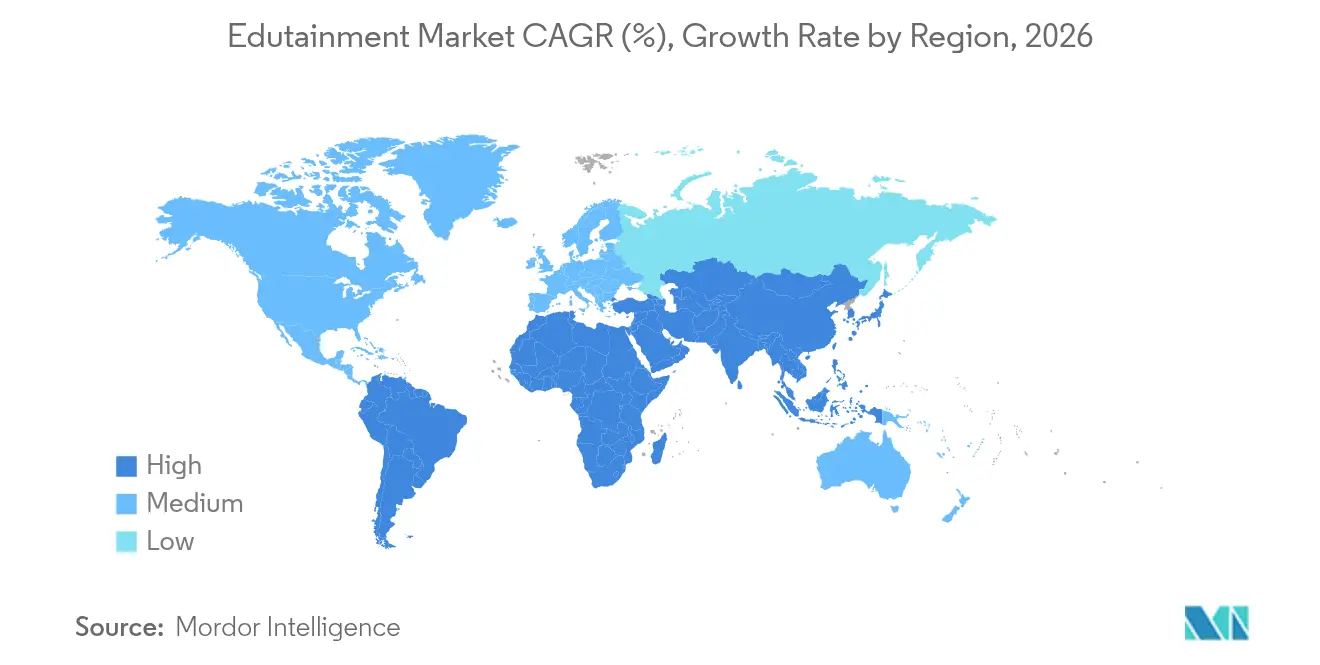
北米は2025年に33.10%の市場シェアを維持しており、確立された教育技術インフラと、従業員能力開発への投資を優先する企業研修予算によって支えられている。アジア太平洋地域は、政府のデジタル化推進施策、拡大する中間層人口、および従来のコンピューティングインフラを迂回するモバイルファーストの技術普及パターンに牽引され、10.21%のCAGRで最も急速な地域成長を示している。欧州市場はデータプライバシーコンプライアンスと教育学的研究の検証を重視しており、参入障壁は高いものの、厳格な規制要件を満たすソリューションに対してはプレミアム価格設定の機会も生まれている。
中東・アフリカおよび南米のエデュテインメント市場
中東・アフリカ地域は、インターネット接続環境の改善と政府の教育投資の増加に伴い、新興市場としての機会を示しているが、経済的不安定性とインフラの制約が近期的な成長ポテンシャルを抑制している。南米は、グローバルプラットフォームによるスペイン語およびポルトガル語コンテンツのローカライゼーション取り組みから恩恵を受けており、一方で地域のコンテツクリエイターは、現地のカリキュラム要件と学習嗜好に対応した文化的に適切な教育コンテンツを開発している。この地理的分布は、市場規模の本質的な限界ではなく、デジタルトランスフォーメーションの進展段階の差異を反映しており、新興経済圏全体でインフラ整備が進むにつれて収斂する可能性を示唆している。

規制環境
エデュテインメント提供事業者は、消費者向け学習ゲームやソーシャル学習機能をハイリスクなデジタルサービスとみなす動きが強まる中、より厳格な子供の安全性、データガバナンス、年齢確認に関する規則の下で事業を運営している。2026年3月、インドネシアの通信・デジタル省は大臣規則第9/2026号(MR TUNAS)を公布し、一定のハイリスクプラットフォームに対し16歳未満の利用者のアカウントを無効化することを義務付けた。これにより、ベンダーは子供向け製品において、より強固な年齢確認、本人確認ワークフロー、および制限されたソーシャル機能の導入を進めている。
グローバルプラットフォームに対するコンプライアンス要件も、地域によって分化が進んでいる。トルコの国会(TBMM)は法律第5651号の2026年改正案を承認し、ソーシャルネットワークにおける15歳未満の子供への年齢確認義務を導入するとともに、対象となる外国プラットフォームに対する現地代表者設置要件を追加した。インドはより明確なコンテンツ分類に向けて動いており、BISはデジタルゲームの年齢レーティングとコンテンツ記述子に関するIS19690:2026を発行した。米国では、州の教育当局が教室内でのAI利用に関するガバナンスを制度化しており、オハイオ州では2026年7月1日までに学区が正式なAIポリシーを採択することを義務付けており、学校で使用される適応型・生成AI対応のエデュテインメントツールに対する調達審査が強化されている。
バリューチェーン分析
エデュテインメントのバリューチェーンは、知的財産権保有者およびコンテンツ制作者(アニメーションスタジオ、ゲーム開発者、カリキュラム・評価デザイナー)から始まり、プラットフォームおよびインフラ層(モバイルOSとアプリストア、ウェブ配信、クラウドホスティング、分析、AIツールチェーン)を経て、消費者向けおよび法人向けチャネルへと展開する。IPライセンスと共同開発は重要な入力要素であり、エンターテインメントブランドを学習体験に組み込む提携関係にその現れが見られる。例として、Lingokidsによるムーンバグ・エンターテインメント(Moonbug Entertainment)のBlippiキャラクターの統合(2025年1月)や、Kahoot!とサンリオによるキャラクター主導の教育ゲームでの協業(2025年2月)が挙げられる。
収益化と提供形態は、フリーミアム型サブスクリプション、アプリ内購入、広告、および学校や企業のL&D(学習・能力開発)を通じた法人向けライセンスにまで及び、モバイルアプリストアは消費者へのリーチにおいて依然として重要な関門となっている。書籍、キット、実物遊具アドオンなど物理的な要素を含むハイブリッド型製品ポートフォリオについては、サードパーティロジスティクスおよびフルフィルメントパートナーが倉庫管理と時間厳守の配送を支えており、一方デジタルファーストのタイトルは継続的なライブ運用の更新、モデレーション、プライバシー管理に依存している。チェーン内で目立つ変化として、複数年にわたるコンテンツプログラムを通じたIP保有者とプラットフォーム保有者間の統合強化が挙げられ、ムーンバグ・エンターテインメントとサンリオが2025年に発表し2026年の初公開を計画する共同ブランドシリーズ提携は、単発的なコンテンツ投入ではなく持続的なエンゲージメントを支えるものである。
競合環境
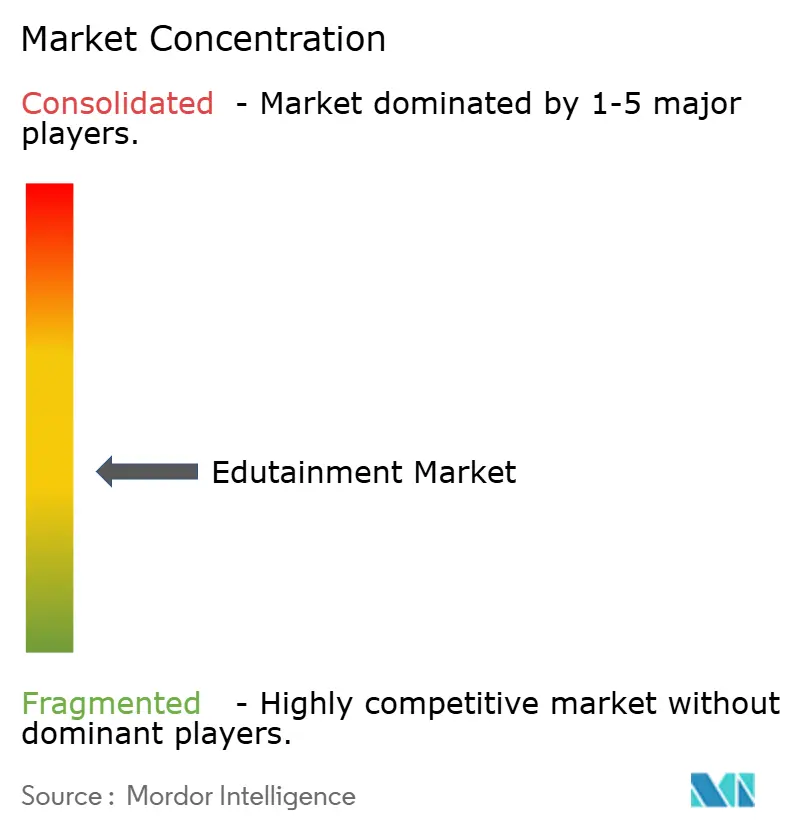
エデュテインメント市場は高度に分断化されており、上位5社が全体の比較的小さなシェアを占めています。これにより、グローバル企業がコストを理由に対処することが難しいニッチなセグメントをターゲットにする地域プラットフォームや専門コンテンツクリエイターに大きな機会が開かれています。この分断化は、多様なカリキュラム基準、言語ローカライゼーションの必要性、文化的に固有のコンテンツ嗜好など、さまざまな要因によって引き起こされています。これらの要素は標準化されたソリューションのスケーラビリティを制限し、地域をまたいだ普遍的な採用を妨げています。フォーカスされたプラットフォームの中でリーディングポジションを占めるDuolingoは、フリーミアムモデルとバイラルな成長戦略がいかに実質的な市場プレゼンスを構築できるかを示してきました。一方、MicrosoftやGoogleのようなテクノロジー大手は教育ツールをより広いエコシステム内に統合する傾向があり、独立した収益ドライバーではなく付加価値として活用しています。
この分野における差別化は、コンテンツをパーソナライズし、マルチモーダルな学習体験を提供する企業の能力によってますます定義されています。各社はAI(人工知能)に投資してユーザー行動を監視し、個人のパフォーマンスと嗜好に基づいて学習パスを適応させています。これらの適応型システムはユーザーエンゲージメントを向上させ、継続率を高め、ユーザーをプレミアム層へのアップグレードに促します。2024年だけで、適応型学習アルゴリズムの特許出願が34%増加し、パーソナライゼーションにおける競争優位性の確保に向けた激しい競争を示しています。このダイナミクスを習得したプラットフォームは、より優れた学習成果を提供するだけでなく、ネットワーク効果と貴重なデータフィードバックループの恩恵も受けています。その結果、パーソナライゼーションはエデュテインメントにおける長期的な成功の中心的な柱となっています。
競争の激化にもかかわらず、このセクターにはまだ相当なホワイトスペースの機会が存在します。専門的な職業訓練、新興市場向けの文化的に適応したコンテンツ、位置情報連動型の教育体験などの分野は依然として未開発のままです。これらのセグメントはしばしば深いドメイン知識や文化的な流暢さを必要とし、グローバルプレイヤーには不足している場合があります。地域スタートアップやニッチなコンテンツ開発者は、より高い真正性と関連性をもってこれらのギャップに対応するのに有利な立場にあります。市場ダイナミクスが進化するにつれ、成功はローカライズされたコンテンツとスケーラブルなテクノロジー対応の配信モデルを組み合わせる能力にかかっています。このシフトは、画一的な広範プラットフォームからアジャイルでユーザー中心のエデュテインメントソリューションへの転換点を示しています。
エデュテインメント業界のリーダー企業
Duolingo
BYJU'S
Kahoot!
Roblox Corp.(エデュケーション)
LEGO Education
- 注:主要企業の掲載順は順位を示すものではありません。
エデュテインメント市場
- Duolingo
- BYJU'S
- Kahoot!
- Roblox Corporation
- LEGO Education
- Coursera
- Osmo (Tangible Play)
- Adventure Academy (Age of Learning)
- Code.org
- Prodigy Education
- BBC Bitesize
- Sesame Workshop
- KidZania
- Disney Imagicademy
- Quizizz
- Kahoot DragonBox
- Labster
- Google for Education
- Microsoft Minecraft Education
- GooseChase

市場機会と将来展望
機会は、プラットフォームがエンゲージメントの仕組みを測定可能な学習成果に転換しつつ、より厳格な子供の安全性・ガバナンス要件を満たせる領域に集中している。オハイオ州の2026年7月1日の学区AIポリシー期限をはじめとする教育分野でのAIガバナンスの広がりは、透明性のある管理体制(監査証跡、コンテンツガバナンス、プライバシー・バイ・デザイン)を伴う適応学習を法人調達向けにパッケージ化できるベンダーにとっての空白領域を生み出している。別途、英国教育省(Department for Education)による2026年6月のイングランドにおける教育技術市場の評価などの取り組みは、根拠、使いやすさ、実施能力に関する需要の指標を強化しており、カリキュラムに整合したコンテンツマッピングと教員支援を含むエデュテインメント製品を優位に立たせている。
コンテンツ戦略もまた、認知負荷を軽減しつつエンゲージメントを維持する倫理的・子供中心の設計およびパーソナライゼーションのアプローチに向けて開かれつつあり、参加型設計と発達的HCIへの広範な移行を示す2026年発表の研究動向と一致している。商業面では、エンターテインメントIPとの統合が子供・家族層の獲得・維持に実証された道筋を提供しており、Kahoot!×サンリオ、Lingokids×ムーンバグといった2025年の取引や、2026年のコンテンツ発表につながる複数年のスタジオ提携によって支えられている。企業向けおよび若年成人学習者を対象とするプラットフォームについては、学習進捗と実社会での指標や職場での活用事例を結び付けた製品方向性が、体験型のソフトスキルモジュールとともに、K-12補完を超えた差別化製品の余地を生み出している。
Recent Industry Developments in エデュテインメント市場
- 2026年6月:債権者らは、BYJU'Sの創業者Byju Raveendranに関わる法的請求を取り下げる見返りとして、Aakash Educational Servicesの30%の株式を取得する交渉に入った。この協議は、債権者主導のリストラクチャリングが大手エドテック・エデュテインメント企業の所有権と経営の自由度をどのように変え、製品投資や国際展開能力に影響を与えるかを浮き立たせた。
- 2025年9月:Duolingoは、Duolingo ScoreをLinkedInプロフィールと統合し、Duolingo ChessをAndroidに拡張するといった製品更新を発表した。習熟度指標を主要な専門家向けネットワークに連携し、ゲーム型学習機能を拡大したことで、語学学習を超えたスキルシグナリングとより広範なエンゲージメントループへの多角化が進んだ。
- 2024年9月:DuolingoはGPT-4統合を用いたAI駆動の会話練習機能を開始し、利用者の習熟度に合わせた適応型対話シナリオを提供した。この機能公開により、モバイルファーストのエデュテインメントにおける拡張可能な会話練習の中核的な差別化要素が強化され、競合各社におけるパーソナライゼーションとAI対応インタラクティビティの基準が高まった。


エデュテインメント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、エデュテインメント市場を、学習成果とエンターテインメントを意図的に融合させた製品や体験から生じる収益と定義し、デジタルプラットフォームまたは物理的な施設を通じて提供され、子供、10代、成人によって利用されるものとする。
対象範囲の除外事項:エンターテインメント主導のエンゲージメント設計を持たない純粋な教育ソフトウェア、および構造化された学習意図を持たない一般的なエンターテインメントコンテンツは除外する。
セグメンテーション概要
- 製品タイプ別
- インタラクティブ
- ノンインタラクティブ
- ハイブリッド
- エクスプロラティブ
- エンドユーザー年齢層別
- 子ども
- ティーンエイジャー
- ヤングアダルト
- 成人
- プラットフォーム別
- モバイルアプリ
- PC/コンソール
- ウェブベース
- AR/VR
- テレビ/ストリーミング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス
- ベルギー
- オランダ
- ルクセンブルク
- 北欧諸国
- デンマーク
- フィンランド
- アイスランド
- ノルウェー
- スウェーデン
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- シンガポール
- マレーシア
- タイ
- インドネシア
- ベトナム
- フィリピン
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、学習・メディア消費、デジタルインフラ、家庭および学校の支出に関する明確なファクトベースの構築から始まる。ユネスコの教育指標、世界銀行のマクロ・人口統計データ、ITUの接続性統計、OECDの教育データセット、WIPOの特許・出版記録などの公的資料を用いて、普及の兆候とイノベーションの方向性を把握した。
文脈を規模算定の入力データに転換するため、上場企業の年次報告書、決算資料、入手可能な場合のアプリストアのカテゴリー開示情報、協会・博物館・アトラクション運営者の発表資料、および来場者数や価格設定に関する信頼できる報道を確認した。一部のケースでは、企業財務・インテリジェンスおよび特許データベースの有料サブスクリプションを用いて、収益構成と製品ポジショニングを相互検証した。このリストは例示であり、データ収集、仮説の検証、および未解決の疑問点の解消のために他の公的資料も使用した。
一次インタビューおよび調査
一次調査は、購買者が実際に何に対して支払いを行っているか、そしてデジタルおよびロケーションベース形式全体で利用がどのように測定されているかを確認するために活用された。APAC、EMEA、南北アメリカ地域のコンテンツ制作者、プラットフォームチーム、施設運営者、チャネルパートナー、教育関連の購買者など多様な関係者に聞き取りを行い、デスクリサーチの空白を補い、最終集計前に仮説を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):15% | APAC:45% |
| ミドルティア:57% | 機能・部門責任者:32% | EMEA:37% |
| 小規模プレーヤー:16% | マネージャー:53% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、接続デバイスの普及率、学習者年齢人口、施設来場パターン、利用者または来場1回当たりの平均支出を用いて教育・レジャー需要プールを再構築するトップダウン方式から始まる。これらの合計値は、サンプル抽出されたアプリのサブスクリプション価格にアクティブユーザー数の範囲を乗じたもの、施設の入場券・追加購入価格にスループットを乗じたもの、およびデジタルと物理形式間の収益配分に関するチャネル確認といった選択的なボトムアップ推定によって検証される。
市場の主要な指標として扱われた重要な入力データには、スマートフォンおよびブロードバンドの普及状況、有料アプリおよびサブスクリプションへの支払い意欲(特に子供向け学習において)、エデュテインメント施設における平均入場料と付帯支出、学校・家庭の教育支出の方向性、AR/VR体験の展開時期とコンテンツ更新サイクルが含まれる。ボトムアップのデータポイントが不足している場合は、観測された価格帯と利用率に基づいて保守的な範囲を維持し、インタビューでの意見を反映して調整した。
予測にあたっては、インタラクティブ学習形式の普及速度、価格変更、業界関係者から共有された地域展開計画に応じて成長率を柔軟に変化させられるよう、シナリオ分析を用いた。最終予測は、各主要地域において想定される普及率と支出水準が現実的であることを確認した上で作成される。
データ検証と更新サイクル
出力結果は、数値が実際の市場動向から乖離しないよう複数の確認を通じて検証される。モデルの結果を、接続性の成長、教育支出の傾向、報告された利用者・来場者指標、価格の動向といった独立した指標と比較し、大きな差異があれば承認前に調査を行う。
主要な仮説については第二の分析担当者によるレビューが行われ、あるデータポイントが合計値に重大な変化を与える場合、または不明点が解消されない場合には回答者に再連絡を行う。本レポートは年次で更新され、重大な出来事が発生した際には中間更新を行い、クライアントに最新の見解を提供できるよう納品前に最終レビューを実施する。
Mordor Intelligenceのグローバルエデュテインメント市場推計と他の公表推計との比較
エデュテインメントの公表市場規模は、同じ見出し用語が使われていても、収益の対象範囲と測定単位が発行者間で一致していないことが多いため、異なることがある。ある推計が施設収益に基づいている一方、別の推計はデジタルサブスクリプションに重点を置いている場合にも差異が生じ、これにより年ごとに合計値が逆方向に動くことがある。
この市場における差異の主な要因は、通常、入場券、飲食、物販といったロケーションベースの収益源が含まれているかどうか、インタラクティブ学習コンテンツと非インタラクティブ学習コンテンツの扱い方、複数地域の合計における通貨換算の処理方法である。もう一つのよくある差異の要因は予測上の選択であり、一部の数値は運営者や購買者との仮説検証を行わずに、積極的なAR/VR普及や急速な価格上昇を前提としている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.37 B (2025) | |
| グローバル調査発行機関A | USD 5.22 B (2025) | 異なる基準年の構築方法を用い、トレンド外挿への依存度が高く、飲食、物販、スポンサーシップなどの施設付帯収益が入場券とともに算入されているかどうかについて明確さが限られている。 |
| 業界調査発行機関B | USD 7.05 B (2024) | より広範な対象範囲を採用しており、隣接するデジタル学習コンテンツカテゴリーを含む可能性があり、異なる年で報告されているため、同一時期での比較確認を行わずに換算・比較すると合計値が増大する。 |
表内の差異は主に対象範囲と時期の違いによるものであり、特に施設付帯収益の扱いと、隣接するデジタル学習コンテンツをどの程度密接に扱うかに起因する。学習意図のある体験に定義を結び付け、通貨の時期整合と価格・来場者数に関する一次的な確認を維持することで、この推計は再現可能な需要要因への追跡性をより高く保っており、これはMordor Intelligenceが採用しているモデリング上の選択である。


レポートで回答される主要な質問
2026年のエデュテインメント市場規模はどのくらいですか?
エデュテインメント市場規模は2026年に58億7,000万米ドルであり、2031年までに91億2,000万米ドルへの成長が見込まれています。
どの製品形式が売上をリードしていますか?
インタラクティブタイトルが2025年の収益の47.05%を占め、ゲームメカニクスによって強力なユーザーエンゲージメントが推進されていることを反映しています。
最も急速に成長している地域はどこですか?
アジア太平洋地域が10.21%のCAGRでリードしており、政府のSTEM義務化政策とモバイルファーストの普及によって牽引されています。
コンテンツ配信を再形成しているテクノロジートレンドは何ですか?
5Gネットワークはリアルタイムのモバイルマイクロラーニング体験を可能にし、エンゲージメントを高め、位置情報連動型ARのユースケースを広げています。
ハイブリッドコンテンツが支持を集めているのはなぜですか?
ハイブリッド形式はゲーミフィケーションと体系化された授業を融合させ、学習者のモチベーションを維持しつつ機関のコンプライアンスニーズを満たしています。
最終更新日:



