
米国ライブミュージック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
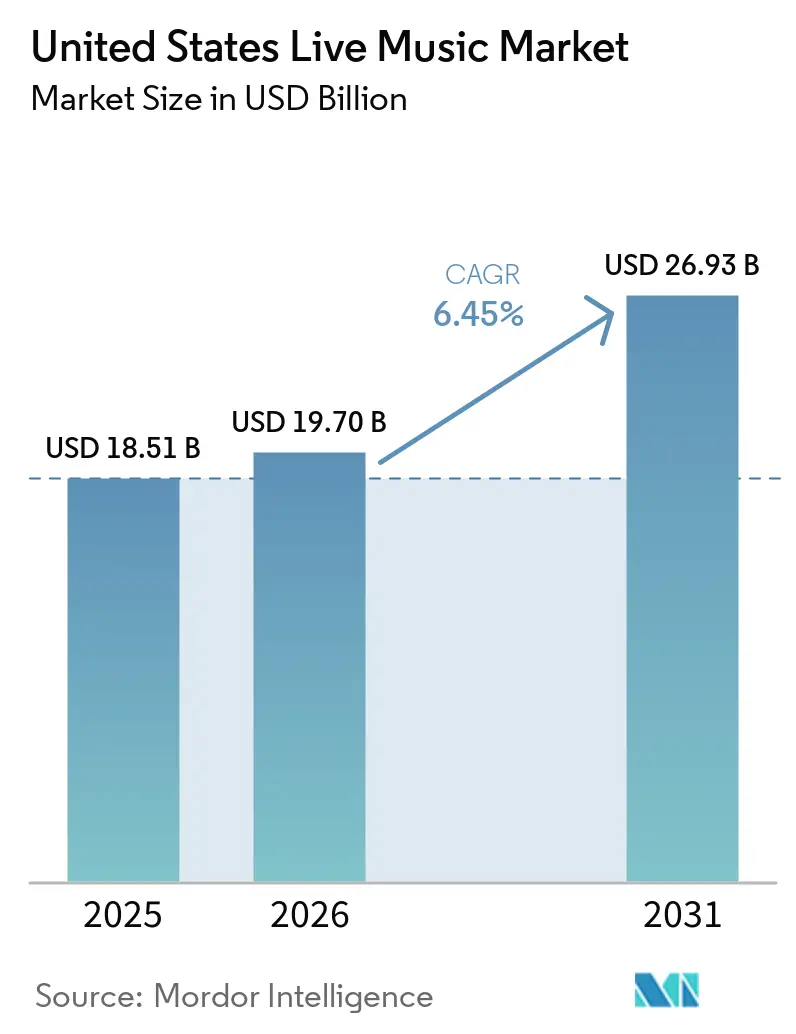
| 基準年の市場規模 (2025) | 18.51 十億米ドル |
| 市場規模 (2026) | 19.70 十億米ドル |
| 市場規模 (2031) | 26.93 十億米ドル |
| 成長率 (2026 - 2031) | 6.45 % |
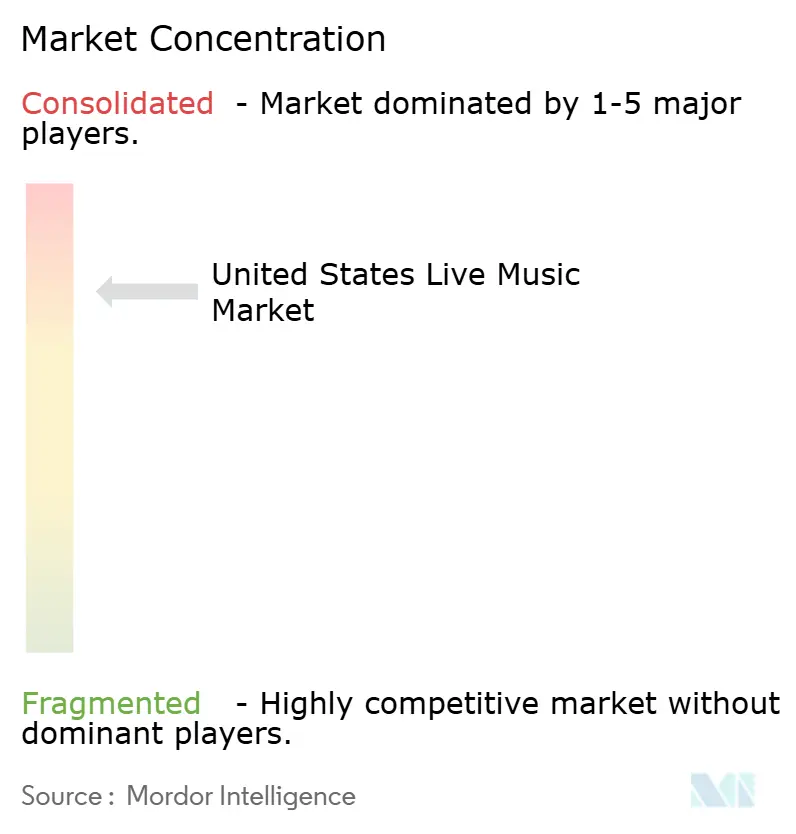
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ライブミュージック市場分析
米国ライブミュージック市場規模は2025年にUSD 185.1億と評価され、2026年のUSD 197億から2031年にはUSD 269.3億に達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.45%です。共有体験を再優先する消費者からの堅調な繰り越し需要と、主要プロモーターによる戦略的な会場投資および技術導入が、この拡大軌道を支えています。チケット収益はプロモーターの経済基盤を引き続き支える一方、スポンサーシップ、マーチャンダイジング、ハイブリッドストリーミングチャネルが収益源を多様化し、価格疲弊へのエクスポージャーを低減しています。LegendsによるASM Globalの買収と、Live Nation EntertainmentによるUSD 10億規模の18か所の新会場建設プログラムが施設管理を再編し、アーティストとの優れた交渉力を実現することで、統合が加速しています。地域別の勢いは、移住トレンドと支持的な地方規制の恩恵を受ける南部が最も強く、西部はテクノロジーセクターの富裕層と積極的なグリーンフィールド会場開発を背景に最速の成長を記録しています。予測期間全体を通じて、成功する事業者はダイナミックプライシングと規制圧力のバランスを取り、気候変動に起因する保険コストを管理し、ファンの信頼を維持しながら新たな都市許可を確保するためのESG改修を組み込む必要があります。
主要レポートのポイント
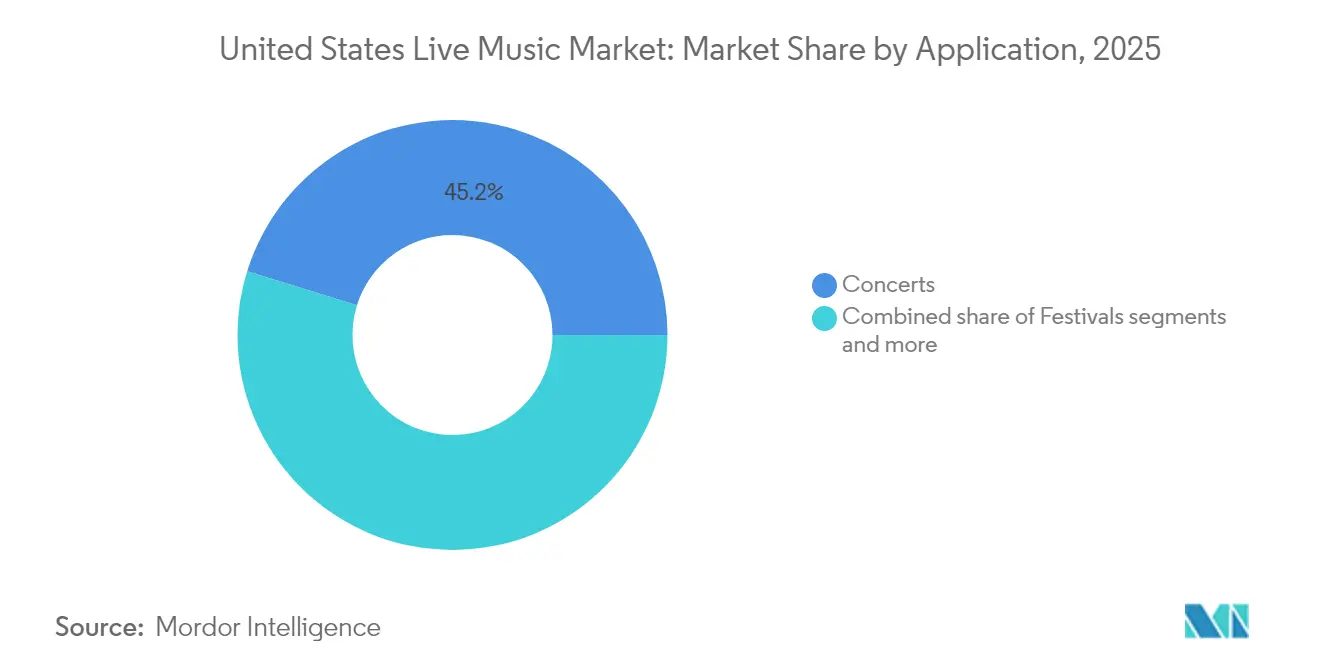
- アプリケーション別では、コンサートが2025年の米国ライブミュージック市場シェアの45.21%をリードし、フェスティバルは2031年にかけてCAGR 9.08%で拡大する見込みです。
- 収益ストリーム別では、チケットが2025年の米国ライブミュージック市場規模の71.62%のシェアを占め、スポンサーシップは2031年にかけてCAGR 9.95%で成長すると予測されています。
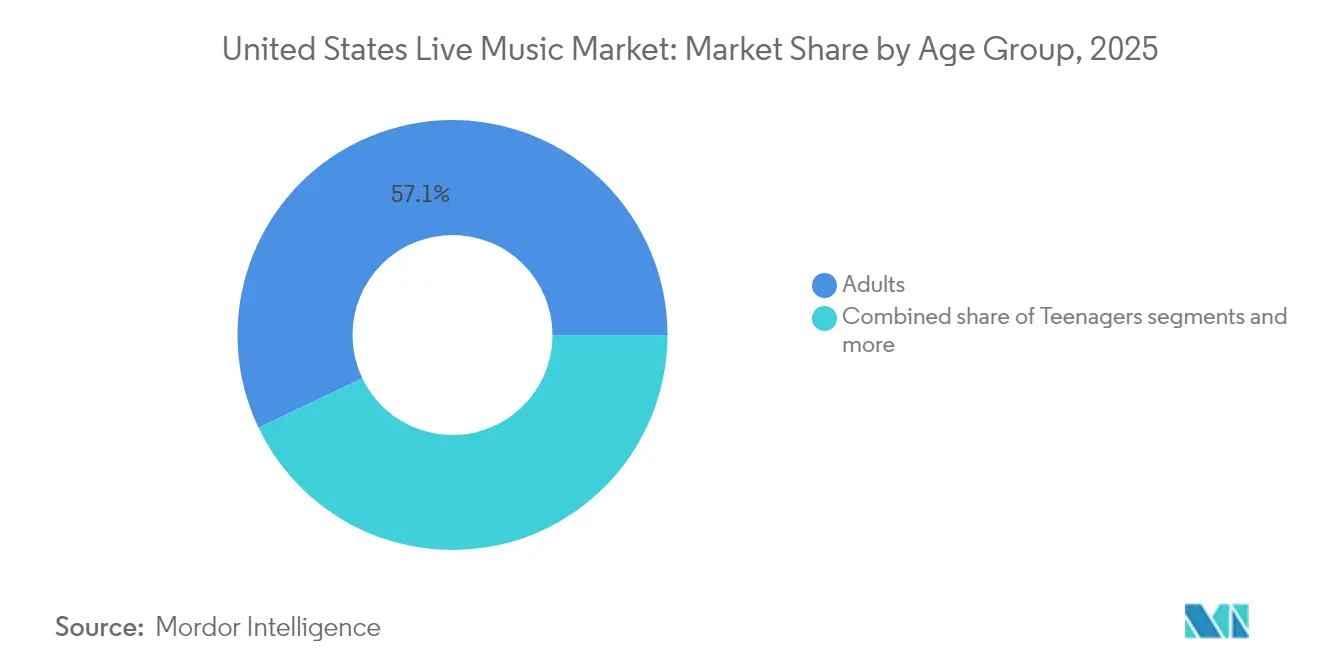
- 年齢層別では、大人が2025年の米国ライブミュージック市場規模の57.10%のシェアを占め、ティーンエイジャーはCAGR 7.62%で2031年にかけて最も急成長するセグメントを代表しています。
- 会場規模別では、中規模会場が2025年の米国ライブミュージック市場規模の48.15%を占めて支配的であり、大規模会場はCAGR 8.55%で2031年にかけて最も急成長するセグメントを代表しています。
- 地域別では、南部地域が2025年の米国ライブミュージック市場の33.05%のシェアを占め、西部はCAGR 7.22%で2031年にかけて前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国ライブミュージック市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| パンデミック後の繰り越し需要の急増 | +1.8% | 全国、南部および西部地域で最も強い | 短期(2年以内) |
| ダイナミックチケットプライシングアルゴリズムの台頭 | +1.2% | 全国、主要都市圏がリード | 中期(2年~4年) |
| 体験型マーケティングに対するコーポレートスポンサーシップの意欲 | +1.0% | 全国、主要市場に集中 | 長期(4年以上) |
| ハイブリッド・ストリーミング付加収益の成長 | +0.8% | 全国、西部および北東部での早期導入 | 中期(2年~4年) |
| NFTベースのファンエンゲージメントモデルの台頭 | +0.4% | 全国、テクノロジー先進市場がリード | 長期(4年以上) |
| 会場ESG改修による新たな都市許可の取得 | +0.5% | 西部および北東部、二次市場へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パンデミック後の繰り越し需要の急増
消費者の予算がオンデマンドの音楽ストリーミングから対面型パフォーマンスへとシフトし続けており、米国ライブミュージック市場の軌跡を強化している。Live Nation Entertainmentは2023年に1億4,500万人の来場者を動員し、227 ビリオン 米ドルの収益を上げ、ファンとアーティスト双方の信頼回復を示した[1]。Z世代のコンサート来場者だけでも過去2年間で2,100 ミリオン 米ドル以上を支出しており、体験が唯一無二と感じられる場合にプレミアム価格を支払う意欲を証明している。平均チケット価格は2025年に144米ドルに達し、2019年水準より45%高く、プロモーターに短期的な価格決定力を与える一方で、手頃な価格をめぐる議論を引き起こしている。需要は南部および西部に集中しており、新規居住者と拡大した収容能力が取引量を増幅させ、Z世代ファンの75%が参加を確保するために受け入れる二次市場の転売プレミアムを生み出している。このモメンタムを維持するにはマクロ経済の安定が必要だが、消費者が共有された文化的瞬間を優先し続ける限り、この原動力は少なくとも2026年まで強力であり続ける。
ダイナミックチケットプライシングアルゴリズムの台頭
人工知能エンジンがソーシャルメディアの話題から天気予報まで、リアルタイムの変数を取り込み、会場が分単位で表示価格を調整できるようになりました[2]。収益改善により座席あたりの平均収益が向上しますが、オアシスの再結成ツアーをめぐる論争は、公平性の認識が損なわれた際の監視強化を示しており、複数の州が透明性の義務化を検討するよう促しています。主要都市圏は、豊富なデータプールとライドシェアや宿泊など他のセクターでの変動価格に対する消費者の親しみから、このモデルを最も早く採用しています。二次都市では、余暇活動の予算管理を損なう変動性を警戒するファンや地方当局により、普及が遅れています。したがって、プロモーターは増分マージンを上回る可能性のある評判コストを避けるためにアルゴリズムを調整する必要があります。透明な手数料体系とロイヤルティ特典を組み合わせたバランスの取れた展開により、上昇余地を引き出しながら好意を維持することができます。
体験型マーケティングに対するコーポレートスポンサーシップの意欲
コカ・コーラの数十年にわたるESSENCEフェスティバルとのパートナーシップは、2024年にUSD 3億4,630万の経済的影響をもたらし、ライブミュージックをストーリーテリングの媒体として活用するブランドの信頼を裏付けています[3]。消費財および金融サービス企業は、オンサイトのアクティベーションがバナー広告やプレロール動画よりも深いエンゲージメントを生み出すため、特に真正性を重視する若い世代に対して支出を拡大しています。Live Nationの100以上の会場にわたるAthletic Brewingとの契約は、新興ブランドが米国ライブミュージック市場のエコシステムに組み込まれることで迅速なトライアルを確保する方法を示しています。データ共有条項が現在ほとんどの契約に伴い、スポンサーに来場者の人口統計、滞在時間、購買行動に関するインサイトを提供し、投資対効果の分析を高めています。ロラパルーザなどの主要フェスティバルでは、DunkinとT-Mobileが没入型ラウンジとキャッシュレス決済インセンティブを展開し、2024年に測定可能なコンバージョンを促進しました。長期的には、ブランドが社会的増幅につながる記憶に残る瞬間を求める中、体験型アライメントは持続可能な収益の柱であり続けます。
ハイブリッド・ストリーミング付加収益の成長
ロックダウン中に生まれた必要性は、米国ライブミュージック市場にとって実行可能な拡張戦略へと成熟しました。会場は現在、高精細ストリームでコンサートを放送し、スタンドアロンのデジタルパスとして販売することで、対面来場を侵食することなく増分リーチを追加しています[4]。Setmixerなどのプラットフォームは、パフォーマンス映像のターンキーキャプチャ、ミキシング、イベント後の販売を可能にし、プロモーターとアーティスト双方にロングテール収益をもたらします。VIPチャットルーム、舞台裏フィード、限定版デジタルマーチャンダイズなどの段階的なオファリングにより、トップアクトのリモート視聴者一人あたりの平均デジタル支出はUSD 30を超えています。導入は西海岸と北東部に偏っており、ブロードバンド普及率とアーリーアダプターの意識が支払い意欲を高めています。重要なことに、ハイブリッドモデルは移動できないファンや発売時にチケットを確保できないファンにもアクセシビリティオプションを提供し、プレミアム会場内価格に対する公平性批判を和らげています。5Gカバレッジが全国的に拡大するにつれ、ストリーミングの付随サービスは実験から標準的な機能へと移行するでしょう。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| チケット価格インフレへの反発と規制上の監視 | -1.4% | 全国、主要都市圏で最も強い | 短期(2年以内) |
| タレントブッキングコストの上昇 | -1.1% | 全国、競争市場で最も深刻 | 中期(2年~4年) |
| 気候関連イベントリスクに連動した保険料 | -0.7% | 全国、屋外会場で最も高い影響 | 長期(4年以上) |
| 二次市場における地方騒音条例の強化 | -0.5% | 地域的、二次市場に集中 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
チケット価格インフレへの反発と規制上の監視
定価の高騰にサービス手数料が加わることで消費者の怒りと立法公聴会を引き起こし、米国ライブミュージック市場に新たなコンプライアンスコストをもたらしている。2025年に144米ドルに達した額面価格は、ライブイベントへの参加意欲が高いにもかかわらず、特に30歳未満のファンの家計を圧迫した。一部の州では、プロモーターが販売開始時に最高価格の上限を開示することを義務付ける法案を起草しており、他の州ではダイナミックプラットフォームにおけるサージ増分の上限設定を検討している。手数料の透明性に関する規制は、プロモーターが依存する付随収益の一部を削減する可能性があり、マージンを守るためにスポンサーシップや物販へのシフトを促す可能性がある。価格急騰のスクリーンショットが急速にトレンドとなるソーシャルプラットフォームでは、世論の課題が増大しており、企業は積極的なコミュニケーションへの投資を余儀なくされている。収益最適化と公平なアクセスのバランスを取ることが、今後2年間における重要な評判上の必須事項となる。
タレントブッキングコストの上昇
フェアグラウンドヘッドライナーの保証料は2023年のUSD 15万から2025年のUSD 30万へと倍増し、中堅プロモーターの予算を圧迫しています。アーティストは統合されたバイヤー環境を活用して、より高い前払い金と強化されたプロダクション要件を要求し、小規模会場ではチケット収益による損益分岐点を超えた総公演コストを押し上げています。サプライヤーがアーティストに続いて価格を改定するにつれ、インフレはスタッフィング、輸送、保険の各費用項目にも波及しています。主要な週末の競争入札が激化するため、都市圏が最初に打撃を受けますが、その影響はすぐに二次市場にも及び、一部の伝統的なツアー停留地を経済的に成立しなくさせています。クロスプロモーションの規模を持たない独立系事業者は撤退または買収のリスクにさらされ、米国ライブミュージック市場内の集中をさらに強化しています。長期的な解決策は、多様化した収益源と、大容量施設と低コスト日程を組み合わせて費用を平均化するダイナミックなルーティングにあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:コンサートが市場の基盤を牽引
コンサートは2025年の米国ライブミュージック市場において45.21%を占め、年間ツアーサイクルの基盤を提供し、主流の観客に最も馴染みのあるセグメントを代表している。コンサートにおける米ライブミュージック市場規模は、プロモーターが資本を効率的に配分するのに役立つ予測可能なスケジューリングとスケーラブルなプロダクションテンプレートから恩恵を受けている。シアターツアーで生まれるアーティストとファンの親密さは、1公演あたり60,000枚以上のチケットを販売するスタジアムスペクタクルと共存し、キャリアステージ全体にわたる収益のはしごを提供している。フェスティバルは2025年のシェアでコンサートより12.50%低いに過ぎないが、9.08%のCAGRを記録しており、食事、キャンプ、物販を組み合わせた複数日にわたる没入体験を通じて若い来場者の関与の仕方を再形成している。コーポレートイベントとウェディングはそれぞれ10%未満のシェアであるが、平日やオフピークシーズンにベニューのカレンダーを埋めることで安定性を加えている。進化するミックスは、ベニュー運営者がモジュール式ステージングソリューションに投資し、スペースが用途間で迅速に変化して稼働率を最大化できるよう義務付けている。
用途全体にわたる需要の異質性は、米国ライブミュージック市場内で差別化されたマーケティング戦略の必要性を強調している。フェスティバルはソーシャルメディアのバイラル性とインフルエンサーパートナーシップを活用し、価格上昇にもかかわらず販売消化を加速させている。コンサートはクレジットカードブランドとのプレセールパートナーシップを活用し、一般売前に一部の在庫販売を保証することでキャッシュフローの可視性を向上させている。シアターサブカテゴリーは、ブロードウェイのツアーカンパニーが地方都市での公演を延長することで恩恵を受け、地元の来場者数と支出を押し上げている。ハイブリッドワークが対面型リトリートの価値を高めるにつれてコーポレートギャザリングの需要が増加し、プレミアムホスピタリティのアップセルが実現可能となっている。ウェディングはDJと並んでライブバンドを取り入れ、オーダーメイドのエンターテインメントキュレーションを専門とするニッチなエージェンシーを支援している。総じて、用途間のクロスポリネーションが稼働率とチケット収益ポテンシャルをさらに強固にしている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
収益ストリーム別:スポンサーシップが成長を加速
チケット販売は2025年の米国ライブミュージック市場規模の71.62%を供給し、ボックスオフィス収入の主要な発生源として機能しています。このシェアはコア依存性を強調していますが、価格弾力性の上限はプロモーターに高成長の代替手段を育成するよう促しています。スポンサーシップ収益はCAGR 9.95%で成長すると予想されており、体験型プレースメントがブランド想起においてバナー広告を凌駕するという経営幹部の認識を反映しています。マーチャンダイジングが占める米国ライブミュージック市場シェアは約7%で、デジタルPOS技術が取引時間を短縮するにつれ、一人あたりの平均支出は前年比14%増加しています。VIP体験は、チケットとホスピタリティの会計ラインにまたがっていますが、基本プロダクションが設定されると増分コストが最小限であるため、不釣り合いな収益性をもたらします。ハイブリッドストリーミングは新鮮なペイパービューとオンデマンドライブラリを解放し、一部のアーティストはボーナスコンテンツをゲートするデジタルコレクティブルを事前販売しています。
多様化トレンドは不安定なチケット収益への依存を軽減し、保険インフレのバランスを取るのに役立ちます。ファーストパーティデータアクセスを持つコーポレートスポンサーは、基本的な人口統計を超えたオプトイン消費者インテルを提供するセグメントに対してプレミアムを支払います。マーチャンダイズデザインには現在、会場キオスク限定のカプセルドロップが含まれており、イベント後のブラウジングではなく即時購入を促す希少性を生み出しています。物理的なチケットとNFTまたは限定アパレルをペアにしたダイナミックバンドルは、目に見える座席価格の値上げなしに平均注文額を高め、消費者のステッカーショックを和らげます。クラブとアリーナを問わず、収益アルゴリズムはリスクを分散し、複数のファンタッチポイントを活用する多層スタックへと進化し続けています。
年齢層別:ティーンエイジャーが将来の成長を牽引
大人は2025年に高い可処分所得により支出の57.10%の影響力を維持しましたが、ティーンエイジャーはCAGR 7.62%で最も急成長するコホートを代表しており、将来の戦略計画の中心に位置しています。米国ライブミュージック市場は、若いファンがストリーミングのファンダムを対面来場に転換するときに繁栄し、この行動はTikTokなどのプラットフォームでイベントが記録されることでソーシャルバイラリティを通じて増幅されます。Z世代リスナーの75%が転売プレミアムを支払う意欲は、参加の文化的関連性の認識が高い場合の価格非感応性を示しています。子供は家族向けのマチネプログラムに支えられて11%のシェアを占め、シニアはレガシーアクトを好む高所得の退職者向けのノスタルジアツアーに対応して6%を占めています。主な課題は手頃な価格であり、急騰する表示価格が収入の限られた若い来場者の繰り返し来場を妨げる可能性があります。プロモーターは分割払いチケット、スポンサー付き座席バンク、ロイヤルティクレジットで対応し、ヘッドライン平均を維持しながらエントリーをアクセスしやすくしています。
ショーフォーマットの変更も若者のエンゲージメントを促進しています。フェスティバルには現在、キュレートされたアクティベーションとソーシャルメディアコンテンツベイを備えた専用ティーンゾーンが含まれており、複数日パスの親による購入を促しています。ブランドはスポンサー付きファミリー価格バンドルを通じて世代間のギャップを埋め、子供のライブパフォーマンスへの早期露出を促しています。VIPアップグレードには、バックステージTikTokセットやマイクロミートアンドグリートなどのインタラクティブな要素が含まれるようになっており、デジタルネイティブの期待に応えています。シニアに対しては、改善された座席の人間工学と強化された駐車場アクセスが満足度を高め、時折の来場を習慣的な参加に転換しています。ライフサイクルのすべての段階で人口統計の好みを反映することで、米国ライブミュージック市場はファンを発見から生涯の常連客へと移行させるパイプラインを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
会場規模別:大規模会場が成長を獲得
1,001席から10,000席の中規模会場は2025年の米国ライブミュージック市場シェアの48.15%を占め、親密さと収益性のバランスを取っています。10,000席以上の大規模会場は数は少ないものの、プロモーターが規模の経済を追求し、プレミアムチケット層を正当化するためにファンアメニティをアップグレードするにつれ、CAGR 8.55%を記録しています。1,000席未満の小規模会場は新興タレントの重要なインキュベーターであり続けますが、固定費の上昇によるマージン圧力に直面しています。会場規模の連続体はアーティストに段階的な成長パスを提供し、雰囲気を犠牲にすることなく需要に合わせた収容能力を可能にします。Live NationのUSD 10億の資本計画はアリーナ改修と新設アンフィシアターにまたがっており、一人あたりの飲食物売上を高める大容量フォーマットへの信頼を示しています。Oak View Groupが主導する官民金融フレームワークは、事業者がコミュニティESG目標を達成することを義務付けながら、大規模会場のストックをさらに加速させています。
プロダクション技術の変化により、中規模サイトが競争力を維持するのに役立つ柔軟性が実現しています。モジュール式ステージトラスとLEDバックドロップは、中規模のフットプリント内でアリーナクラスのビジュアルに対応し、クラブから上昇するアクトの販売を促進しています。大規模会場はフリクションレスアクセスコントロール、モバイル飲食注文、キャッシュレス決済を導入して混雑を減らし、滞在時間を増やしています。小規模クラブはストーリーテリングの親密さ、限定版マーチャンダイズ、記念写真パッケージを強調してアップセルに対抗しています。保険コストの差異も要因となっており、屋内アリーナは屋外アンフィシアターを悩ます天候リスクをヘッジし、高リスクツアーのルーティング決定に影響を与えています。各ティアは独自の経済性に合致していますが、データ駆動型の運営システムの共有採用が全体的な資産生産性を向上させています。
地理的分析
米国ライブミュージック産業の活動は、まず南部に集中しており、33.05%のシェアは好ましい移住トレンド、低コスト、および受け入れ姿勢の積極的な地方自治体を反映している。堅調な人口流入がチケット需要を促進し、Live Nationなどが新しいアンフィシアターへの資本投入を正当化する一方、緩やかなゾーニングが建設スケジュールを短縮している。南部を拠点とするイベントはまた、屋外シーズンを延長する温暖な気候の恩恵を受けているが、2024年に複数の公演を混乱させたハリケーンの後、保険会社が保険料を引き上げており、一部のフェスティバルを屋内に移す可能性のある緊急予算編成を余儀なくされている。この地域のカントリー、ヒップホップ、ラテンジャンルにわたる文化的遺産は、スポンサーシップの魅力を広げる多様なカレンダーを育んでいる。南部の二次都市における騒音規制条例の強化はスケジューリング上の制約をもたらしているが、プロモーターはより早い門限と強化された防音設備を組み合わせるなどの相殺合意を交渉することが多い。全として、南部はボリュームリーダーとしての地位を確立しているが、運営者は収益性を守るために気候レジリエンス対策を乗り越えなければならない。
西部はテクノロジーハブに集中する富と体験型購買行動を重視する消費者の精神に後押しされ、2031年まで7.22%のCAGRで拡大をリードしている。AEG Presentsはオースティンおよびナッシュビルヤーズプロジェクトにリソースを投入し、人口動態の成長と強力な観光誘致力を活用しており、大型フォーマットかつESGに準拠したインフラへの賭けを示している。カリフォルニア州の厳格な環境規制は、ベニューに太陽光パネルと水リサイクルシステムの設置を促し、迅速承認や一部のグリーンボンドファイナンスの資格を与えている。高い人件費と不動産コストがチケット価格を押し上げているが、地域の高い中央値所得に支えられ、ファンがプレミアムを吸収する意欲は依然として明らかである。山火事シーズンは運営上のリスクをもたらし、内陸市場への代替ルーティングや屋内公演開催時の高度な空気ろ過システムの導入を促している。課題はあるものの、西は地元の観客がテクノロジーの早期採用に傾いていることから、ハイブリッドストリーミング統合のペースを設定している。
北東部と中西部は合わせて米国ライブミュージック市場の30%をカバーしているが、異なる道を歩んでいる。北東部は文化的な威信と人口密集地への近接性を維持しているが、不動産の希少性がオーバーヘッドを膨らませ、老朽化したアリーナには高額な改修が必要である。ベニューが観光波及効果を実証できる場合、地方自治体の補助金が近代化費用を相殺することがあるが、許認可が期間を延ばすことがある。中西部の都市圏はコストが低く忠実なファン層を持ち、ソフトチケット公演に魅力的だが、人口動態の停滞が成長速度を抑制している。シカゴやミネアポリスなどの都市は全国的な観客を引き付けるフェスティバルブランドに投資し、大規模なアリーナプロジェクトの減少を部分的に補っている。両地域とも騒音規制を強化しており、音響暴露に関する公衆衛生研究を参照し、運営者に敷地外への音漏れを制限する指向性スピーカーアレイへの投資を義務付けている。しがって、各地理的ブロックは地域経済に沿って機会と制約のバランスを取りながら、微妙な軌跡を描いている。
競争環境
米国ライブミュージック市場は高度に集中しており、上位5社が年間総収益の大部分を支配しており、市場集中スコアは8です。Live Nationはプロモーション、チケット販売、会場所有を統合プラットフォームに統合することで業界をリードしています。AEG Presentsはプレミアム資産とグローバルフェスティバルフランチャイズに注力し、アーティストマネージャーとの交渉力を高めています。LegendsによるASM Globalの2024年の買収は、350施設を管理し1億6,400万人のゲストにサービスを提供する新たな重量級プレーヤーを生み出し、食品、マーチャンダイズ、セキュリティの契約ダイナミクスを再形成しています。Oak View Groupは、Climate Pledge ArenaとUBS Arenaに示されるように、年間を通じた経済的刺激と引き換えに財政的負担を自治体に移転する官民同盟を通じて成長しています。Another Planet Entertainmentなどの地域独立系企業は、大手プレーヤーが見落とすことのあるローカルラインナップのキュレーションとコミュニティとの絆を育むことで、ベイエリアと太平洋岸北西部のニッチを守っています。
2024年の運営プラットフォームへの投資がUSD 1億9,400万に達し、投機的なブロックチェーン実験を大幅に上回った後、テクノロジー支出が主要な競争の戦場となっています。Live Nationの社内スイートは、キャッシュレスPOS、ダイナミックプライシング、群衆フロー分析を統合して一人あたりの収益を最適化しています。AEG Presentsは独自のデータウェアハウスを活用して、アーティストに地域消費者の好みに関する詳細なインサイトを提供し、独占ルーティング契約を甘くしています。Legendsは会場管理とホスピタリティパッケージをバンドルすることで優位性を獲得し、エンドツーエンドのゲスト体験を管理するレバーを持っています。独立系企業は、オーバーヘッドを削減し機動的なチケットプロモーションを可能にするリーンなSaaSソリューションを導入することで規模の不利を相殺しています。価格透明性に関する規制圧力は、新しいルールが独自のアルゴリズムエッジからの収益を減少させる場合、テクノロジーギャップを縮小する可能性があります。
戦略的多様化が長期的な存続可能性を支えています。Live NationはAthletic Brewingとパートナーシップを結び、消費者の健康優先の変化に合わせてノンアルコールセグメントを開拓しています。Oak View Groupのアリーナ内への再生可能エネルギーマイクログリッドの設置は、上昇する公共料金に対するバッファーとなり、ESG義務付けスポンサーにアピールしています。TicketmasterのNFTゲートプレセールの試みは、ボット活動を軽減しながらコレクター価値を解放しますが、実現可能性はガス料金の変動性とメインストリームのウォレット採用にかかっています。進化するスポンサーの持続可能性指標の期待に応えられない企業は、契約の侵食リスクにさらされます。そのような背景の中、二次市場の会場クラスターは、ファン中心の価格設定を採用し、平日のプログラミングを割引し、共有マーケティング支出のために地元の観光局とパートナーシップを結ぶ場合、Red Mountain Entertainmentのような新規参入者にエントリーポイントを提供します。
米国ライブミュージック産業リーダー
-
Live Nation Entertainment
-
AEG Presents
-
ASM Global
-
Oak View Group
-
Another Planet Entertainment
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2024年8月:Legendsがグローバルで350以上の施設を運営し年間1億6,400万人のゲストにサービスを提供する会場管理エンティティを創設するASM Globalの買収を完了し、会場運営における競争ダイナミクスを根本的に再形成し、従来のプロモーター・会場所有モデルに挑戦しました。
- 2024年7月:Live Nation Entertainmentが18か所の新会場にわたるUSD 10億の投資を発表し、ブルックリン・パラマウントが旗艦施設としてオープンし、イベントあたりの収益を最大化しながら運営規模の経済を達成する大規模フォーマット会場への同社の戦略的焦点を示しました。
- 2024年6月:AEG Presentsがオースティン市場に新会場開発で進出し、ナッシュビルヤーズ会場「ザ・ピナクル」を発表し、会場開発イニシアチブに対して有利な人口統計と支持的な地方政策を持つ高成長市場をターゲットにしました。
- 2024年5月:atVenuが会場マーチャンダイズおよび飲食物コマーステクノロジーを拡大するためにシリーズBで USD 1億3,000万を調達し、会場運営者の付随収益ストリームを最適化する運営インフラソリューションへの投資家の信頼を反映しました。
米国ライブミュージック市場レポートの範囲
米国のライブミュージック産業とは、観客向けのライブ音楽パフォーマンスの企画、プロモーション、上演に特化したエンターテインメントおよび音楽ビジネス産業を指します。
米国ライブミュージック市場は、アプリケーション、収益、年齢層、会場規模によってセグメント化されています。アプリケーション別では、市場はコンサート、フェスティバル、シアター、パーティー、コーポレートイベント、ウェディングにセグメント化されています。収益別では、市場はチケット、スポンサーシップ、マーチャンダイジングにセグメント化されています。年齢層別では、市場は子供、ティーンエイジャー、大人、シニアにセグメント化されています。会場規模別では、市場は小規模、中規模、大規模にセグメント化されています。レポートは上記のすべてのセグメントについて価値(USD)ベースの市場規模と予測を提供しています。
| コンサート |
| フェスティバル |
| シアター |
| コーポレートイベント |
| ウェディング |
| チケット |
| スポンサーシップ |
| マーチャンダイジング |
| 子供 |
| ティーンエイジャー |
| 大人 |
| シニア |
| 小規模(1,000席未満) |
| 中規模(1,001席~10,000席) |
| 大規模(10,000席超) |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| アプリケーション別 | コンサート |
| フェスティバル | |
| シアター | |
| コーポレートイベント | |
| ウェディング | |
| 収益ストリーム別 | チケット |
| スポンサーシップ | |
| マーチャンダイジング | |
| 年齢層別 | 子供 |
| ティーンエイジャー | |
| 大人 | |
| シニア | |
| 会場規模別 | 小規模(1,000席未満) |
| 中規模(1,001席~10,000席) | |
| 大規模(10,000席超) | |
| 地域別 | 北東部 |
| 中西部 | |
| 南部 | |
| 西部 |
レポートで回答される主要な質問
2026年の米国ライブミュージック市場の規模はどのくらいですか?
USD 197億に達しており、CAGR 6.45%を反映して2031年までにUSD 269.3億に達すると予測されています。
現在最も多くの収益を生み出しているアプリケーションセグメントはどれですか?
コンサートは依然として礎石であり、2025年の収益の45.21%を占めています。
スポンサーシップ収益にはどのような成長見通しがありますか?
スポンサーシップはブランドが会場での体験型エンゲージメントに軸足を移すにつれ、CAGR 9.95%が見込まれています。
最も急速に拡大している地域はどこですか?
西部はテクノロジーセクターの富裕層と新会場建設に後押しされ、2031年にかけてCAGR 7.22%で地域トップの成長率を記録しています。
チケット価格規制はどのように進化していますか?
複数の州が前払い価格上限の義務化とダイナミックサージの制限を検討しており、価格戦略に直接影響を与えています。
パンデミック後のハイブリッドコンサートはどのような役割を果たしていますか?
ハイブリッドストリームは現在、対面公演を補完し、来場者数を侵食することなく増分収益を追加し、アクセスを広げています。