
植込み型除細動器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.76 十億米ドル |
| 市場規模 (2031) | 6.19 十億米ドル |
| Growth Rate (2026 - 2031) | 5.38 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる植込み型除細動器市場分析
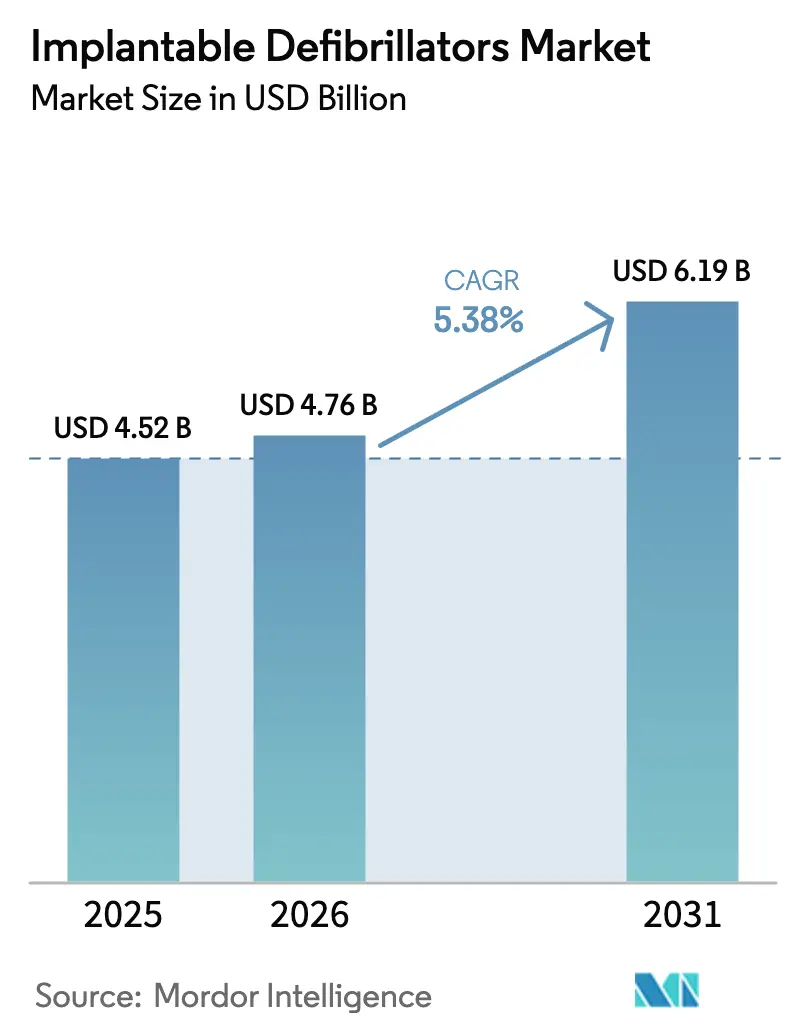
植込み型除細動器(ICD)市場規模は2026年に47億6,000万米ドルと推定され、2025年の45億2,000万米ドルから成長し、2031年には61億9,000万米ドルに達する見通しで、2026年から2031年にかけてCAGR 5.38%で成長します。成長の要因は、不整脈イベントを予測するAI統合デバイスへの移行、交換手術を削減する長寿命バッテリー、および高リスク心不全コホートにおける予防的使用の増加です。成熟した医療システムは長寿命とリモートモニタリングを優先する一方、新興地域は初めてのアクセスに注力しています。皮下型および血管外型システムは経静脈リードを排除することで外科的実践を再構築しており、小型化プラットフォームが先天性疾患に対応することで小児への適用も急速に拡大しています。規制当局の厳格な審査とサイバーセキュリティの要求が勢いを抑制する一方、安全なファームウェアと市販後サーベイランスへの投資を促進しています。
主要レポートのポイント
- 製品タイプ別では、経静脈型システムが2025年に70.92%の収益シェアをリードし、皮下型デバイスは2031年にかけてCAGR 6.44%で拡大する見込みです。
- エンドユーザー別では、病院・心臓センターが2025年に植込み型除細動器市場シェアの79.63%を占め、外来手術センターは2031年にかけて最高のCAGR 6.18%が予測されています。
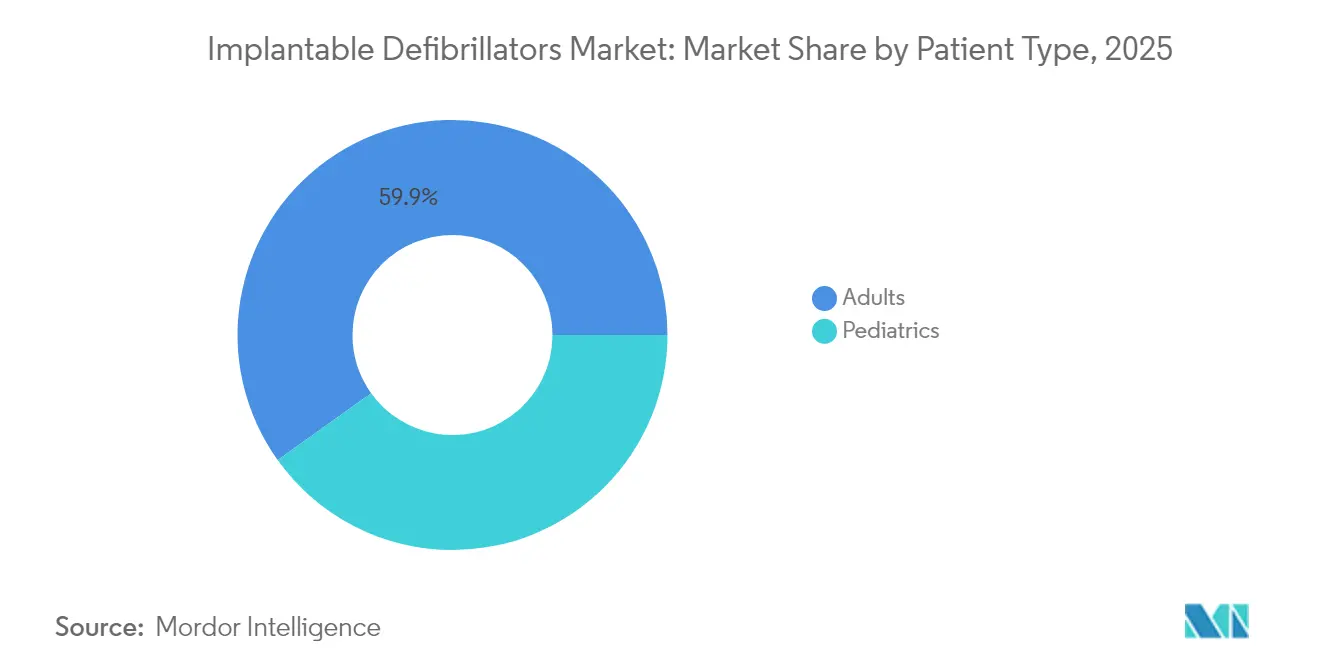
- 患者タイプ別では、成人が2025年の植込み型除細動器市場規模の59.88%を占め、小児セグメントは2031年にかけてCAGR 6.74%で進展しています。
- 地域別では、北米が2025年の世界収益の42.11%を占め、アジア太平洋は2031年にかけてCAGR 7.02%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の植込み型除細動器市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不整脈および心臓突然死リスクの有病率の上昇 | +1.5% | 北米・欧州 | 長期(4年以上) |
| バッテリー長寿命化とデバイス小型化の突破口 | +1.2% | 世界全体、先進市場で先行 | 中期(2~4年) |
| MRI条件付き・コネクテッドICDの普及 | +0.8% | 北米・EUが先行 | 中期(2~4年) |
| 「ショックレス」アルゴリズムによる患者不安の軽減 | +0.6% | 品質重視市場 | 短期(2年以内) |
| 血管外/リードレスICD試験の成功による適応拡大 | +0.4% | 北米・EUでの初期展開 | 長期(4年以上) |
| AI駆動の予測分析による予防的植込みの促進 | +0.3% | 高度な医療インフラを持つ先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
心臓不整脈および心臓突然死リスクの有病率の上昇
世界的な高齢化と心筋梗塞後の生存率向上により、心臓突然死のリスクにさらされる人口が拡大しています。米国では毎年約40万人が心停止を経験し、生存率は約10%にとどまっています[1]Kristin Watson、「現代の心不全ケアにおける不整脈死とICDアウトカム」、米国心臓協会、heart.org。ガイドラインに基づくエビデンスは、駆出率が低下した心不全コホートにおける予防的ICD使用を支持しており、臨床医は家族歴や遺伝的マーカーを用いてより早期にスクリーニングを行うよう促されています。その結果、一次予防目的の植込みが最も急速に成長する適応となり、植込み型除細動器市場全体にわたって持続的な需要を確保しています。
継続的な小型化とバッテリー長寿命化の改善
Boston ScientificのEnduraLifeセルは1.9 Ahを供給し、予測サービス寿命を17.5年に延長し、交換手術を40%削減します[2]製品チーム、「EnduraLifeバッテリー長寿命データ」、Boston Scientific、bostonscientific.com。長寿命化により受給者1人あたり15,120米ドルのメディケア節約につながり、プレミアムプラットフォームに対する医療システムの選好を強化します。小型化はまた皮下留置を支援し、以前は患者の15%に影響を与えていたリード合併症を回避します。
MRI条件付き・コネクテッドICDのより広範な普及
MRI条件付きラベリングにより、かつて適格候補者を躊躇させていた生涯スキャン禁止が解除されます。リモートテレメトリーはデバイスおよびリズムデータを18.5時間以内に送信し、1日以内に臨床医のレビューを受け、患者コンプライアンス97%を達成しています。継続的モニタリングはICDを総合的な疾患管理ハブとして再定義し、入院を25%削減し、服薬アドヒアランスを改善します。
「ショックレス」ICDアルゴリズムによる患者不安の軽減
現代の識別アルゴリズムは特異度95%に達し、不適切なショックを60%削減します。ショック負担の軽減により患者のQOLスコアが40%向上し、医師の信頼が高まり、リスク回避的なコホートにおける植込み型除細動器市場が拡大します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制上のハードルと最近のリコール | -0.9% | 規制市場 | 短期(2年以内) |
| 低所得環境における高いデバイスコストとフォローアップコスト | -0.7% | 新興アジア太平洋・中東・アフリカ | 長期(4年以上) |
| ワイヤレスICDテレメトリーに関するサイバーセキュリティの懸念 | -0.5% | 高度な接続性を持つ先進市場 | 中期(2~4年) |
| カテーテルアブレーションの台頭による植込み成長の抑制 | -0.4% | 世界全体、先進市場でより高い影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格な規制上のハードルと製品リコール
MedtronicのCobaltおよびBoston ScientificのEMBLEMリコールは2024年に10万台以上のデバイスに影響を与え、FDAがサイバーセキュリティの強化を要求し、承認サイクルが最大18ヶ月延長されました[3]FDA医療機器センター、「心臓リズム管理デバイスに関する安全性通知」、米国食品医薬品局、fda.gov。中小企業はコンプライアンスコストの25%急増を吸収するのに苦労しており、短期的な製品フローを制約し、採用意欲を抑制しています。
低所得環境における高いデバイスコストとフォローアップコスト
ケニアおよびカザフスタンでは、適応患者の5%未満しかICD治療を受けておらず、単価が世帯収入の最大12ヶ月分に相当します。輸入関税により着地コストが60%膨らむ可能性があり、電気生理学の専門知識の不足が手術上の障壁を高め、新興経済圏全体での植込み型除細動器市場の普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:皮下型の破壊的革新対経静脈型の規模
経静脈型システムは2025年に70.92%の優位性を維持しましたが、臨床医がリードフリー植込みを採用するにつれ、皮下型デバイスは2031年にかけてCAGR 6.44%を記録しています。PRAETORIAN試験は、リード関連合併症が少ない状態で同等のショック有効性を確認しました。したがって、皮下型プラットフォームの植込み型除細動器市場規模は、成熟した経静脈型セグメントよりも速く拡大しています。
血管外型およびリードレス設計はさらなるフロンティアを加えています。MedtronicのAurora EV-ICDは2024年にFDA認可を受け、リードフリーの安全性とペーシング機能を組み合わせています。適切なショック成功率は95%に達し、手術時間を短縮し、血管外型システムが既存の両カテゴリーからシェアを奪いながら、植込み型除細動器市場全体の回復力を高める位置付けとなっています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:外来診療の勢い
病院・心臓センターは2025年に収益の79.63%を支配し、整備されたインフラを反映しています。それにもかかわらず、外来手術センターは合理化されたプロトコルが当日退院時間と施設費用を削減するにつれ、CAGR 6.18%で加速しています。専門クリニックは高度な技術を必要とする小児および再手術症例を担当し、在宅リモートモニタリングプログラムはコンプライアンス97%を記録し、生涯にわたる監視を強化し、植込み型除細動器市場のより広範な普及を促進しています。
患者タイプ別:小児向けイノベーション
成人は2025年の数量の59.88%を占めましたが、小児への植込みはCAGR 6.74%で増加しています。小児は小型化されたジェネレーターと運動性頻脈を病理から区別するアルゴリズムの恩恵を受けています。小児専用の皮下型およびリードレスプロトタイプは手術的修正の頻度を縮小することが期待され、植込み型除細動器市場をさらに育成しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米の42.11%のシェアは、普遍的な償還制度と密度の高い電気生理学の専門人材から生まれています。しかし、保険会社がコスト効率の証拠を要求するにつれ、市場拡大は緩やかになり、長寿命バッテリーと堅牢なサイバーセキュリティ監査に向けた調達が重視されています。
欧州は第2位にランクし、持続可能性を重視しています。心臓学会は生分解性材料とリサイクルワークフローを支持し、購買基準に影響を与え、エコ中心の設計義務を育成しています。多様な償還モデルが断片的な普及をもたらしていますが、統一されたCEマーキングが多国間展開を加速しています。
アジア太平洋はCAGR 7.02%を記録し、最も深い成長余地を提供しています。日本がプレミアム採用をリードする一方、インドなどの人口大国では、主に価格差と電気生理学の人材不足により、植込み率が臨床的必要性の10~20分の1にとどまっています。政府主導の研修と国内製造インセンティブが格差縮小を目指し、最終的に植込み型除細動器市場のフットプリントを拡大しています。


規制環境
植込み型除細動器(ICD)は高リスクの植込み型医療機器として規制されており、米国ではFDAクラスIII規制の下、医療機器・放射線保健センター(心血管デバイス局を含む)を通じたプレマーケット承認(PMA)の監督対象となる。コンプライアンス上の要件は初回承認だけでなく、製造、滅菌、包装の変更に関するPMA補足申請によるライフサイクル変更管理にも及び、2026年現在も継続的な補足申請活動が反映されている。
機器がMRI適合ラベリングや無線テレメトリー機能を追加するにつれ、規格と市販後の期待事項は市場アクセスとの結びつきを強めている。例えば、AAMI/ANSI PC76:2021は、磁気共鳴画像法にさらされるICD患者の安全性に関する基準規格として利用されており、また、レポートの文脈で言及されている2024年のリコール環境によってサイバーセキュリティや監視体制への注目が高まり、コネクテッド型心臓調律管理システムに対する規制当局の監視が強化されている。
バリューチェーン分析
ICDのバリューチェーンは、高電圧セラミックコンデンサ、気密性チタンハウジング、特注医療グレード集積回路といった特殊部品に加え、リチウムベースの電池セルやリード線絶縁に使用される生体適合性ポリマーなどの重要材料から始まる。これらの部材はパルスジェネレーターおよびリード線の精密サブアセンブリに投入され、その性能と信頼性は部品の適格性評価、サプライヤー管理、そして長寿命電池と小型形状因子の一貫性を維持する能力に依存する。
下流工程では、FDAの査察対象となるISO 13485認証済みのクリーンルーム環境で最終組立、調整、最終検査が行われ、その後、エチレンオキサイドプロセスを用いた厳密に管理されたサイクルと文書化を伴う、検証済みの滅菌および包装リリースが実施される。流通は主に病院および心臓センターへの直接販売チャネルが中心であり、遠隔モニタリングプラットフォームが機器データ伝送、ファームウェア管理、フィールドサポートを通じて植込み後のサービス層を拡張している。これにより、品質システム、トレーサビリティ、市販後サービスがサプライチェーン全体の経済性の中心を成している。
競合環境
Medtronic、Boston Scientific、Abbottが収益の大部分を共同で支配しており、中程度の集中を示しています。差別化はバッテリー化学、AI駆動の診断、安全なクラウドテレメトリーにかかっています。競争の焦点はハードウェアのコモディティ化からデータサービスへとシフトしており、リモートモニタリングサブスクリプションが継続的な収益を生み出し、患者のロックインを深めています。
買収活動は垂直統合を強調しています。Johnson & Johnsonによる17億米ドルのV-Wave買収は心不全治療の隣接領域を強化し、総アドレス可能市場を拡大します。新興参入者は生分解性ジェネレーター、小児用リードレスデバイス、予測分析エンジンなどのニッチ領域を標的とし、既存企業に研究開発の加速を迫っています。
特定の不整脈に対して85%以上の成功率を記録するカテーテルアブレーションの台頭は、特定の表現型におけるICD成長に挑戦しています。これに対応して、主要ベンダーはアブレーションソリューションと次世代除細動器を組み合わせたハイブリッド製品をパイロット展開し、より広範な植込み型除細動器市場内での関連性を維持し、収益を多様化しています。
植込み型除細動器業界リーダー
Boston Scientific Corporation
Medtronic PLC
LivaNova PLC
Abbott
Biotronik
- *免責事項:主要選手の並び順不同


市場機会と将来展望
主要な未開拓機会は、経静脈リードに関連する合併症に対処しつつ必要な治療能力を維持する、血管外・リード削減型除細動ソリューションの拡大である。2026年の市場動向は具体的な証拠を提供している。Medtronicは、Aurora EV-ICDシステムに関する1年間の実世界Enlightenデータを発表し、慢性の主要システム関連合併症からの解放率が95.8%であることを示した。この結果は、代替的な植込みルートに対する医療提供者の信頼を後押しし、より広範なプロトコルの標準化とトレーニングを可能にするものである。
もう一つの機会分野は、除細動治療と伝導系ペーシングおよびMRI適合経路との融合であり、これにより購買基準は、追加の侵襲的ハードウェアを必要とせずより多くの臨床シナリオをカバーするプラットフォームやリードポートフォリオへと移行しうる。Medtronicは2026年3月、伝導系ペーシング用の除細動リードOmniaSecureについてFDA承認を取得し、AtaCor MedicalはAbbottとともに、2026年5月に初回患者登録を行い、胸骨傍血管外ICDシステムを対象とするALARION-EVピボタル試験を開始した。これは、次世代リードおよびEV-ICDアーキテクチャにおける活発な競争と豊富な開発パイプラインを示している。
最近の業界動向
- 2026年5月:Abbott/AtaCorが、AtaCorリードとAbbottのパルスジェネレーターを使用した胸骨傍EV-ICDシステムを対象とするALARION-EV試験の初回患者登録を報告。この展開はEV-ICD市場のニッチ分野とリード技術に直接影響を与える。両社の協業は、胸骨傍EV-ICDソリューションと胸骨傍リードエコシステムの進展を示す。
- 2026年4月:MedtronicがOmniaSecure除細動リードについて欧州でのCEマーク取得および初の商業植込みを発表し、同リードによる左脚領域ペーシングに対するFDA承認の拡大を発表。この動向はICD市場におけるリードハードウェアの進歩とCSP統合に対応する。この規制上の進展は、CSP対応除細動リードの普及を後押しする。
- 2026年3月:MedtronicのOmniaSecure除細動リードが、伝導系ペーシング(左脚領域)に対するFDA承認拡大を取得。この拡大は除細動リードのCSP特化適応を広げる。これにより、CSP対応ICDセグメントにおけるMedtronicのリードポートフォリオが強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、致死的な心室性不整脈を検出・治療するために使用される植込み型除細動器から得られる世界的な収益を対象とする。これには、機器の価値と、メーカーおよび標準的な販売チャネルによって獲得される植込み手術関連ハードウェアの価値が含まれる。
対象範囲の除外事項:体外式除細動器、ウェアラブル除細動器、および植込み型機器の販売とは別に課金される広範な遠隔モニタリングサービス料は除外する。
セグメンテーション概要
- 製品タイプ別
- 経静脈型ICD
- 単腔型ICD
- 二腔型ICD
- 心臓再同期療法除細動器(CRT-D)
- 皮下型ICD(S-ICD)
- 血管外型/リードレスICD
- 経静脈型ICD
- エンドユーザー別
- 病院・心臓センター
- 外来手術センター
- 専門クリニック
- 在宅ケア/リモートモニタリングプログラム
- 患者タイプ別
- 成人
- 小児
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、モデルを実世界の需要シグナルに基づいて固定し、地域間で医学的定義の一貫性を保つために用いられた。米国疾病予防管理センター(CDC)、世界保健機関(WHO)、OECDの保健統計、および米国FDA(機器承認および安全性に関する通知)などの公的機関の情報源を活用し、患者プール、治療利用状況、交換サイクルを把握した。
また、American Heart AssociationやEuropean Society of Cardiologyなどの団体による臨床ガイドラインおよび成果報告、さらにICDの適応、除細動作動、合併症に関する査読済み心臓病学専門誌も確認した。供給側については、企業の年次報告書、決算資料、信頼性のあるプレスリリースを活用してポートフォリオの変化や価格動向を追跡し、さらに前提条件の追跡可能性を高める場合には、企業財務情報、特許検索、出荷レベルの貿易チェックに関する選択的な有料サブスクリプションを利用した。このリストは網羅的なものではなく、データ収集、検証、確認のためにその他の情報源も参照されている。
一次インタビューおよび調査
一次調査は、病院の調達チーム、電気生理学の臨床医、流通業者、部品または機器製造の専門家との構造化インタビューおよび調査を中心に行い、価格や普及に関する前提を実務と照らし合わせて検証した。また、皮下埋め込み型やより新しいリードレス型システムの普及速度、交換件数と初回植込み件数の割合、そして地域別に最も重要な保険償還または導入経路上の障壁について確認するためにも、これらの議論を活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):12% | アジア太平洋地域:41% |
| 中堅層:48% | 機能/事業部門責任者:36% | 欧州・中東・アフリカ地域:35% |
| 中小プレイヤー:19% | マネージャー:52% | 南北アメリカ地域:24% |
市場規模算出と予測
規模算出は、疫学および治療対象コホートのロジックを地域別の植込み件数に変換するトップダウン方式から始まる。これらの件数に対し、チャネルで観測される典型的な機器ASP帯および構成比の変化を用いて価格付けを行う。結果の現実性を保つため、地域別の抽出ASP×単位数量、年間手術件数に関する流通業者からのフィードバック、可視性が確保できた場合のサプライヤーおよび輸入業者からのシグナルなど、選択的なボトムアップ検証を実施した。
モデルに影響を与える主要な入力要素には、対象となる心不全および不整脈患者におけるICD植込み率、電池寿命によって決まる交換タイミング、経静脈システムと皮下システムの比率が含まれる。また、病院設定と外来設定の浸透度、および保険償還または入札に起因する価格圧力もモデル化している。単位データが不完全な場合には、心臓手術件数の増加、心臓カテーテル検査室の拡大、植込み実施施設数などの代理指標を用いてギャップに対応し、利用状況に関する一次情報を用いて調整を行う。
予測はシナリオ分析を用いて実施される。ベースケースは、過去の手術件数の傾向と、ガイドライン遵守および新しい形状因子の普及速度に関する専門家の見解を組み合わせたものである。ASPの推移や構成比に関する前提は各サイクルごとに更新され、予測が単一の固定的な価格低下率ではなく、現在の価格動向を反映するようにしている。
データ検証および更新サイクル
算出結果は、手術件数の傾向、交換サイクルの計算、観測された価格および構成比の変化など、独立したシグナル間の三角測量によって検証され、単一の情報源によるノイズが最終値を左右しないようにしている。分散チェックは地域レベルおよび主要エンドユーザーレベルで実施される。数値が予想範囲を外れた場合には、根本的な要因を再検討し、必要に応じて回答者に再度連絡を取り、変化した点を確認する。
最終承認の前に、モデルと前提条件は複数段階のアナリストレビューを経て、計算誤りや定義の不一致を早期に発見する。レポートは毎年更新され、重要な事象が発生した場合には中間更新が行われ、最終的にクライアントへの提供前に最終確認を行い、最新の見解を反映していることを確認する。
Mordor Intelligenceによる植込み型除細動器市場規模と他の公表推計値との比較
植込み型除細動器に関する公表推計値は、表面上は似たテーマを扱っているように見えても、大きく異なる場合がある。差異は通常、収益として何を計上するか、価格設定にどの年を使用するか、そして手術件数の前提が実際の治療対象患者プールに基づいているかどうかによって生じる。
最大のギャップは通常、一部の情報源が体外式除細動器を混在させたり、モニタリングサービス収益を加算したりする場合、または経静脈と皮下の構成比を反映しない単一の世界平均価格を使用する場合に見られる。交換サイクルが過度に積極的に想定されたり、価格設定の入力とは異なる月の通貨換算が用いられたりすると、総額は数億ドル単位で変動する可能性がある。植込み型機器の収益を隣接カテゴリーから厳密に分離し、植込み率のロジックと交換タイミングを用いた検証を組み合わせることが、推計値の整合性を保つ要因であり、これがMordor Intelligenceにおける数値の扱い方である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.76 B (2026) | |
| グローバルコンサルティング会社A | USD 5.44 B (2024) | より早い基準年を使用し、混合された世界平均ASPを用いて広範なICDの範囲を適用しているため、植込み実施施設の能力や保険償還規則によって手術件数が制約される市場において、規模を過大評価する可能性がある。 |
| 業界出版社B | USD 6.58 B (2024) | 体外式除細動器と植込み型除細動器の収益を一つの総額に統合しており、体外式AEDの導入がICD植込みよりも速く増加している場合、構成比の前提が値を過大に押し上げる。 |
この表は、差異のほとんどが需要動向についての本質的な見解の相違ではなく、範囲設定や価格設定の仕組みに起因することを示している。隣接する体外式カテゴリーを除外し、現実的なASPを適用する前に植込み件数を適応症および交換サイクルのロジックに結び付けることで、総額は年ごとに追跡・再現しやすくなる。


レポートで回答される主要な質問
植込み型除細動器市場の規模はどのくらいですか?
植込み型除細動器市場規模は2026年に47億6,000万米ドルに達し、CAGR 5.38%で成長して2031年までに61億9,000万米ドルに達する見込みです。
どの製品タイプが最も急速に拡大していますか?
皮下型システムは最も急速に成長するカテゴリーであり、リードフリー植込みと低い合併症リスクにより、2031年にかけてCAGR 6.44%を記録すると予測されています。
植込み型除細動器市場の主要プレーヤーは誰ですか?
Boston Scientific Corporation、Medtronic PLC、LivaNova PLC、Abbott、Biotronikが植込み型除細動器市場で事業を展開する主要企業です。
植込み型除細動器市場で最も急速に成長している地域はどこですか?
アジア太平洋は心臓疾患の有病率の上昇と医療インフラの改善に牽引され、2031年にかけてCAGR 7.02%で拡大する見込みです。
植込み型除細動器市場で最大のシェアを持つ地域はどこですか?
2026年において、北米が植込み型除細動器市場で最大の市場シェアを占めています。
最終更新日:



