
衝撃改質剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
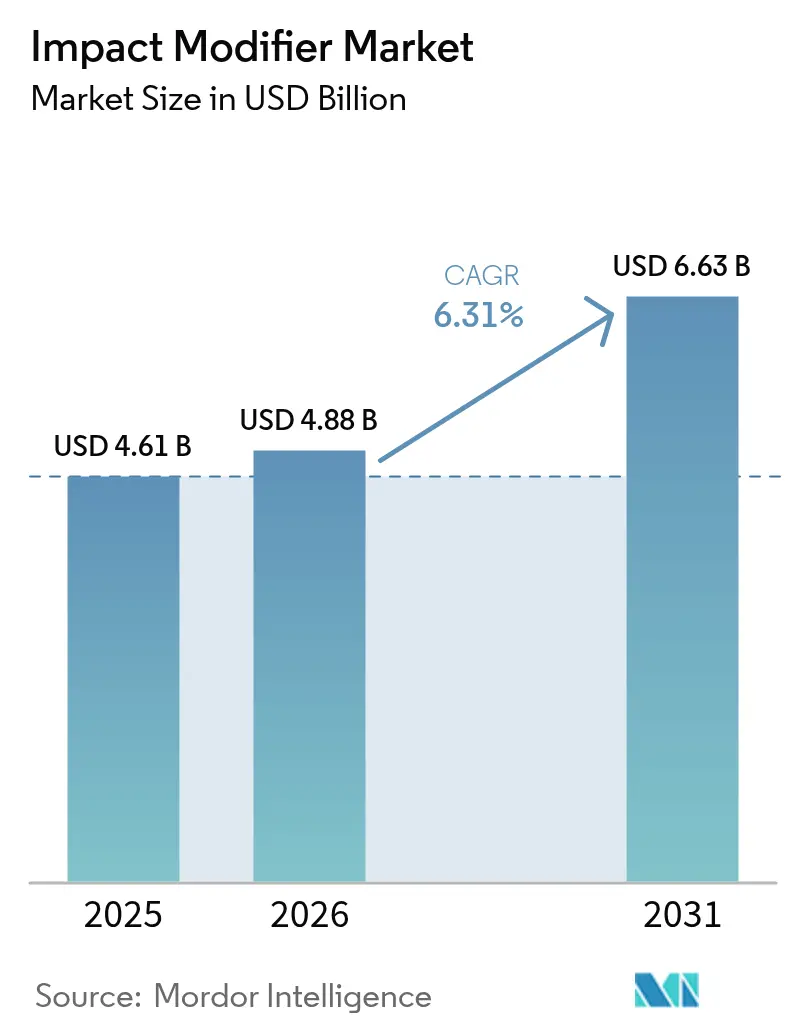
| 市場規模 (2026) | 4.88 十億米ドル |
| 市場規模 (2031) | 6.63 十億米ドル |
| Growth Rate (2026 - 2031) | 6.31 % |
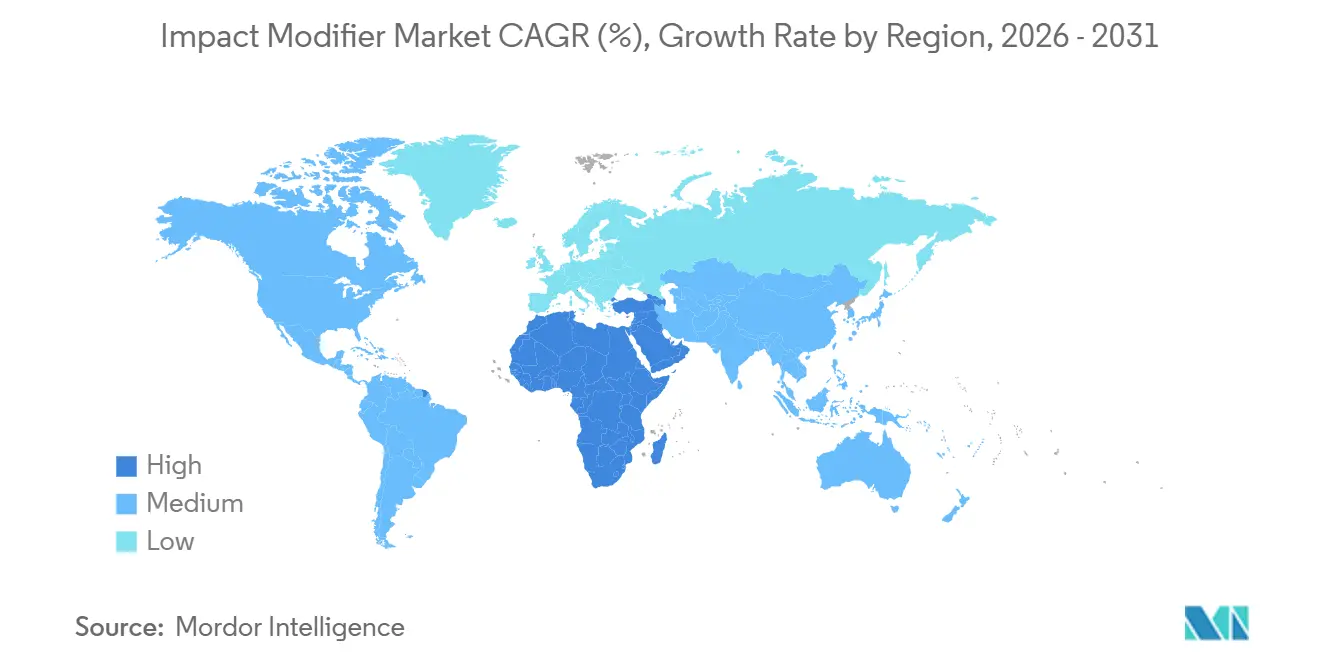
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる衝撃改質剤市場分析
衝撃改質剤市場規模は、2025年の46億1,000万米ドル、2026年の48億8,000万米ドルから、2031年までに66億3,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.31%を記録すると予測されています。新興経済圏ではポリ塩化ビニル(PVC)パイプ網が老朽化した金属インフラに取って代わりつつあり、自動車OEM(完成車メーカー)は2027年の米国燃費目標である49マイル毎ガロンを達成するためにスチールをポリマー複合材に置き換え続けています。並行して、欧州連合は2030年までに硬質プラスチック包装に30%のリサイクル材含有を義務付けており、相溶化剤を多く含むアクリル系グレードへの需要を加速させています。アクリロニトリルブタジエンスチレン(ABS)は2025年に33.48%の収益シェアでトップを占めましたが、アクリル系衝撃改質剤はISO 9227塩水噴霧試験に黄変なく合格する透明PVC窓プロファイルを実現できるため、より速いペースで拡大しています。
主要レポートのポイント
- タイプ別では、アクリロニトリルブタジエンスチレン(ABS)が2025年の衝撃改質剤市場シェアの33.48%を占めました。アクリル系衝撃改質剤(AIM)は2031年にかけてCAGR 6.42%で拡大すると予測されています。
- 用途別では、ポリ塩化ビニル(PVC)が2025年の衝撃改質剤市場シェアの42.67%を獲得しました。ただし、エンジニアリングプラスチックの成長は予測期間(2026年~2031年)においてCAGR 6.63%になると見込まれています。
- エンドユーザー別では、建設が2025年に36.54%の収益シェアでトップとなりました。自動車は2031年にかけて最高のCAGR 6.45%を記録すると予測されています。
- 地域別では、アジア太平洋が2025年に47.26%のシェアを占め、中東・アフリカ地域は2031年にかけて最速のCAGR 6.58%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装需要の拡大 | +1.2% | グローバル、アジア太平洋および北米に集中 | 中期(2~4年) |
| PVCパイプ・プロファイルブーム | +1.5% | インド、中国、ASEAN;中東・アフリカおよび南米への波及 | 長期(4年以上) |
| アジア太平洋における建設主導の樹脂需要増加 | +1.3% | 中国、インド、ASEAN;サウジアラビア、UAE | 長期(4年以上) |
| 自動車の軽量化と安全性への注力 | +0.9% | 北米、欧州、日本、韓国 | 中期(2~4年) |
| リサイクル材含有プラスチックにはハイブリッド材が必要 | +0.8% | 欧州、北米、アジア太平洋の先進都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
包装需要の拡大
世界的なeコマースの拡大により包装落下耐久性基準が厳格化され、2025年には硬質クラムシェルおよびトレイ向けの衝撃改質樹脂の引き取り量が前年比7.2%増加しました[1]PMMI、「eコマース包装トレンド」、pmmi.org。アクリル系グレードは透明PETトレイが繰り返しの凍結・解凍サイクル後も透明性を維持することを可能にし、これは2025年に22%拡大した北米のミールキットサービスにとって不可欠な性能です。89カ国における再使用可能容器に関する法規制は、75℃で500回の食器洗浄機サイクルに耐えるエチレンプロピレンジエンモノマー(EPDM)改質剤への需要を誘導しています。2025年に米国FDAが公表した食品接触規制では残留アクリレートモノマーを50ppb以下に制限しており、製造コストを1キログラムあたり0.18米ドル引き上げる超臨界CO₂抽出の採用を促しています。そのため、自社抽出システムを持つ大手メーカーが、追加コストを吸収できない受託ブレンダーからシェアを奪いつつあります。
PVCパイプ・プロファイルブーム
インド、インドネシア、ベトナムの自治体プログラムは、PVCの設置コストが1メートルあたり42米ドルであるのに対し、ダクタイル鉄は68米ドルであること、および50年の耐用年数保証を理由に、亜鉛メッキ鉄からPVCへの切り替えを加速させました。塩素化ポリエチレン(CPE)改質剤は2025年に圧力管セグメントの62%を獲得しました。これは、溶接線強度をベース樹脂値の85%以上に維持し、継手が2.5 MPaでのISO 13953静水圧試験に合格できるためです[2]ISO、「プラスチック — 静水圧試験」、iso.org。中国の第14次五カ年計画は都市水道網に4兆8,000億人民元(6,700億米ドル)を充当し、2025年に78万メトリックトンの衝撃改質PVCを吸収しました。欧州では、パッシブハウス基準の0.8 W/m²Kを満たす三層ガラスPVC窓プロファイルが2025年に29万メトリックトンのアクリロニトリルスチレンアクリレート(ASA)を消費しました。EU建設製品規則2024に基づく認証により第三者試験費用が1キログラムあたり0.09ユーロ増加し、追加コストを償却できる垂直統合型コンパウンダーが有利となっています。
アジア太平洋における建設主導の樹脂需要増加
インドネシアのヌサンタラ首都移転プロジェクトやインドのプラダン・マントリ・アワス・ヨジャナなどの大規模プロジェクトが、2025年に地域の衝撃改質ポリマー需要に合計230万メトリックトンを追加しました。メタクリレートブタジエンスチレン(MBS)グレードは、北中国および韓国の基準である–40℃でのASTM D256衝撃試験に合格するため、外装クラッディングで主流となっています。東南アジアの鉄道回廊沿いの高湿度・45℃の周囲温度環境では、従来品より1キログラムあたり0.31米ドル高いUV安定化アクリル改質剤が必要です。2030年まで年間2,100億米ドルのASEANインフラ資金不足は、耐久性PVCコンジットおよびサイディングへの持続的な需要を生み出しています。2025年から、日本、韓国、シンガポールは外装部品にISO 4892-2キセノンアーク耐候試験を義務付け、高性能耐光性化学品への需要を押し上げています。
自動車の軽量化と安全性への注力
バッテリー電気自動車(BEV)の生産台数は2025年に1,420万台に達し、各車両はバッテリーエンクロージャーおよび構造トリム向けに38キログラムの衝撃改質エンジニアリングプラスチックを必要とし、これは内燃機関車より12キログラム多い量です。2024年の企業平均燃費最終規則は、18キログラムのスチールを8~12%の衝撃改質剤を配合したガラス繊維強化ナイロンに置き換えることで、車両燃費を6.2%向上させます。2025年に更新された米国道路安全保険協会(IIHS)プロトコルは側面衝突エネルギー吸収量の15%向上を要求しており、重量をわずか3%増加させるだけでポリブチレンテレフタレート(PBT)の靭性を3倍にするコアシェル型アクリル改質剤の使用を加速させています。透明な内装ベゼルはABSからアクリル改質剤へのシフトが進んでおり、–30℃から80℃の間で5万回の熱サイクルを経ても曇りが生じない性能が求められています。ドイツと日本のティア1サプライヤーは2024年から2025年にかけて、2027年までの量産BEVバッテリーケースを目標に、炭素繊維強化熱可塑性プラスチックに適合する改質剤に関する特許を47件出願しました。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動 | –0.6% | グローバル、アジアのスポット市場で顕著 | 短期(2年以内) |
| VOCおよびPVC規制の強化 | –0.4% | 欧州、北米、中国の主要都市、日本、韓国 | 中期(2~4年) |
| 高リサイクル材ストリームにおける加工上の問題 | –0.3% | 欧州、北米、アジア太平洋の先進都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
スチレンのスポット価格は2025年1月の1メトリックトンあたり950米ドルから9月の1,280米ドルへと変動し、アジアのクラッカー停止と誘導品需要の落ち込みによって引き起こされた年内35%の価格変動幅を記録しました。ブタジエンは2025年第4四半期に1メトリックトンあたり1,520米ドルに達しました。これは米国ガルフコーストのクラッカーがエタン原料を優先し、エチレン1トンあたりのブタジエン収率が40%低下したためです。長期モノマー契約を持たない非垂直統合型コンパウンダーは1キログラムあたり0.41米ドルのコスト上昇を吸収しましたが、下流のPVCパイプ押出業者はインドの公共入札が年間上昇率をインフレ率プラス1ポイントに上限設定しているため、転嫁率を3%以下に抑えました。世界生産能力の38%を占める垂直統合型メーカーは原料価格変動を内部化することでマージンを維持し、競争格差を拡大させました。
VOCおよびPVC規制の強化
中国の2024年GB 18581改訂により、ポリマー工場からの許容VOC排出量が1立方メートルあたり50ミリグラムに削減され、山東省および江蘇省の施設の34%が1ラインあたり最大280万米ドルの熱酸化装置の設置を余儀なくされました。欧州化学品庁(ECHA)は2025年にREACH附属書XIVに4種のフタル酸エステル系可塑剤を追加し、コンバーターをより高コストな非フタル酸エステル系衝撃改質剤へと誘導しています。2025年に施行されたカリフォルニア州のより安全な消費者製品規則は、硬質食品包装に使用されるスチレン含有添加剤を優先製品に分類し、開発サイクルを最大2年延長させました。インドが2028年までに提案している使い捨てPVC包装の禁止は、フレキシブルフィルム市場向けに調整された改質剤の需要に不確実性をもたらしています。欧州全体では、ISO 16000-6室内空気質認証費用が1処方あたり8,500ユーロに上昇し、小規模参入者の障壁となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
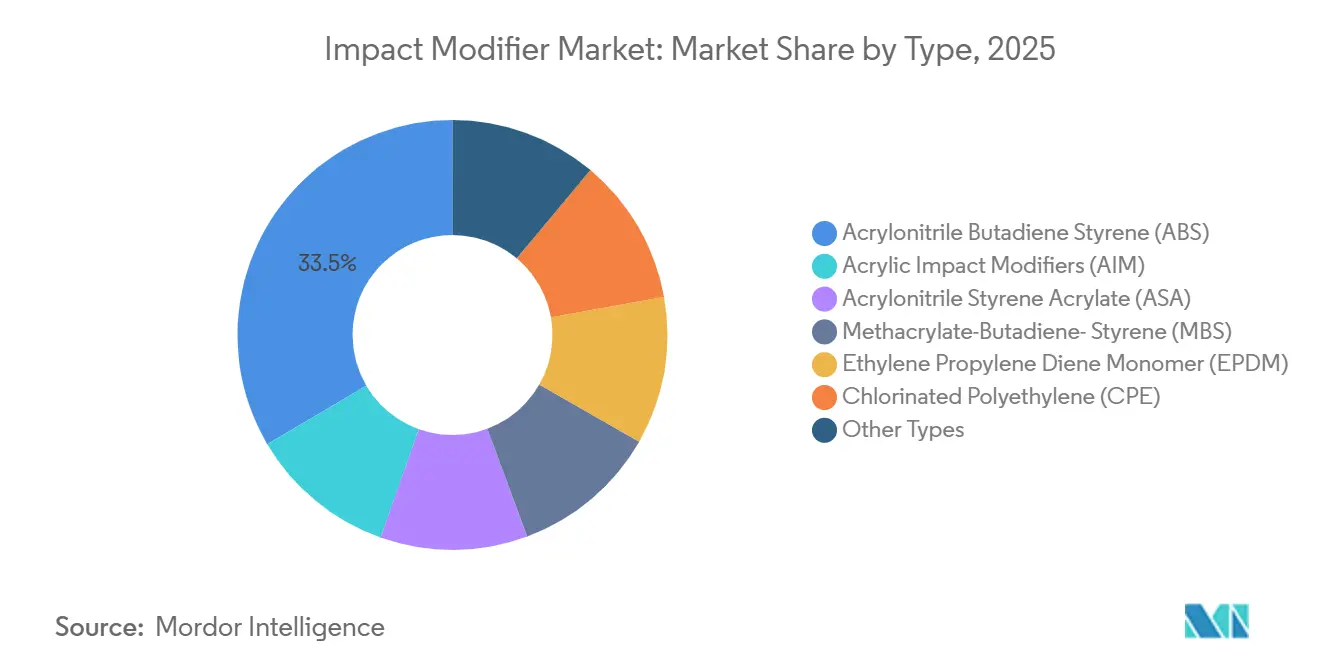
ABSがリードを維持しながらアクリル系グレードが加速ABSは2025年の衝撃改質剤市場において33.48%を占め、家電筐体および自動車内装向けのコスト効率の高い靭性を背景としています。このセグメント内で、ABSは衝撃改質剤市場規模に15億4,000万米ドルを貢献しており、不透明仕上げと15 kJ/m²のノッチ付きアイゾット衝撃強度で十分な用途での幅広い採用を反映しています。アクリル系グレードは規模は小さいものの、透明PVC窓プロファイルおよびPETクラムシェルが500時間QUV暴露後の耐候性透明度を要求するため、CAGR 6.42%で成長しています。MBSは2025年に硬質PVCパイプ消費量の22%を占めましたが、中国の輸出業者が欧州品より14%安値で販売しているため価格圧力に直面しています。
アクリロニトリルスチレンアクリレート(ASA)は、–30℃での耐衝撃性とUV耐久性が決定的な屋外サイディングおよび自動車外装パネル向けに拡大しています。CPEは飲料水用パイプの2.5 MPa静水圧応力下での延性維持能力によりシェアを確保しています。EPDMはニッチにとどまっていますが、食器洗浄機サイクル耐久性が再使用可能容器の義務規定と合致しています。2025年に発売された無水マレイン酸グラフトアクリル系バリアントは、PCR PVCにおいてバージン材靭性の92%を回復し、標準グレードに対して1キログラムあたり0.90米ドルのプレミアムを獲得しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


用途別:
PVCが主導、エンジニアリングプラスチックが急増PVCは2025年の衝撃改質剤市場シェアの42.67%を占め、衝撃改質剤市場規模の20億7,000万米ドルに相当し、硬質パイプがPVC需要の58%を占めました。しかしエンジニアリングプラスチックは、BEVバッテリーパックが150℃で25 kJ/m²以上の衝撃強度を維持する難燃性ナイロン筐体を必要とするため、2031年にかけてCAGR 6.63%で成長すると予測されています。9~13%の改質剤を配合したガラス繊維強化PA 66は構造用バッテリートレイにおいてスチールを代替し、質量を18%削減しています。
ポリブチレンテレフタレート(PBT)用途は2025年に進展し、150℃での寸法安定性を要求する自動運転車センサー筐体に牽引されました。消費者向け電子機器および安全ガラス向けポリカーボネートブレンドは全体量の14%を占め、ノートパソコンメーカーが1.2メートル落下試験に合格するPC/ABSアロイを採用したことで成長を記録しました。カリフォルニア州のスチレン添加剤審査はPVCフィルムの新グレードを抑制している一方、IIHSの側面衝突改訂はアクリル改質PBTの採用を促進しています。
エンドユーザー産業別:
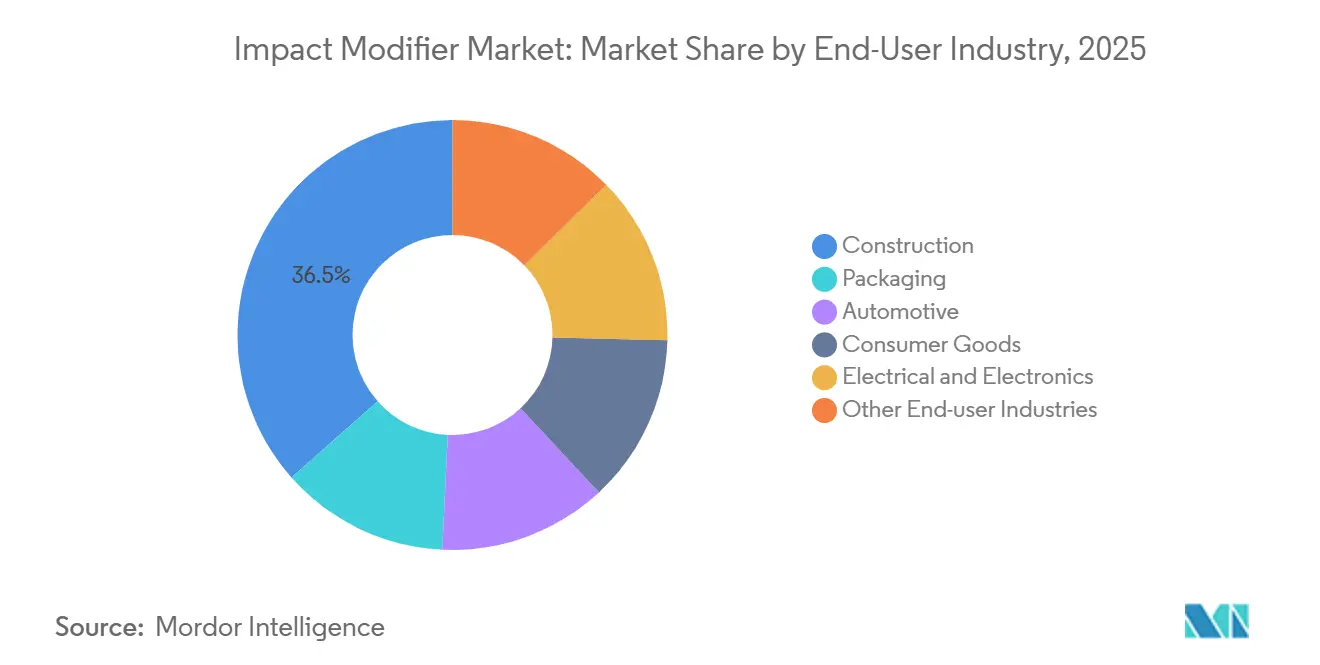
建設が基盤を固め、自動車が加速建設は2025年に36.54%の収益を吸収し、インドの家庭用水道整備推進と東南アジアの住宅ブームに支えられました。2025年時点でインドの農村部で完成した各住宅には42キログラムの衝撃改質PVCコンジットおよび配管が組み込まれています。自動車はBEVがリチウムイオン電池を側面衝突侵入から保護するために内燃機関車より15%多くの衝撃改質ポリマーを必要とするため、最も急峻なCAGR 6.45%を記録すると予測されています。
消費財は再使用可能容器基準の普及に伴い成長し、使い捨て品の3~5倍の衝撃強度が求められています。電気・電子用途のシェアは、125℃熱老化に関するUL 746C認証を取得したケーブルトレイおよびジャンクションボックスを中心としていました。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋インパクトモディファイア市場
アジア太平洋地域は2025年のインパクトモディファイア市場において47.26%を占め、2031年にかけて6.35%の複合成長率で拡大する見込みである。中国単独で一帯一路プロジェクト向けにPVCパイプを680 ミリオン メトリックトン生産し、イドの低価格住宅スキームはインパクト改質PVCコンジットを470,000メトリックトン消費した。ASEAN諸国は2025年に12,400キロメートルの農村向け水道パイプラインを敷設し、ベトナムとタイが施工をリードした。日本と韓国は2027年以降の量産BEVバッテリーエンクロージャーを対象としたカーボンファイバー対応モディファイアに関して47件の特許を出願した。GB 18581に基づく規制強化により、中国のモディファイア工場の3分の1超がVOC酸化装置の設置を義務付けられ、統合型大手メーカーへの生産能力集約が進んだ。
北米インパクトモディファイア市場
米国環境保護庁の燃費規制が鉄鋼からポリマーへの代替を加速させたことにより、北米のシェアは拡大した。カナダは飲料水システムの整備を進め、メキシコでは180 ビリオン 米ドル規模の自動車ニアショアリングブームがエンジニアリングプラスチック需要を拡大させた。カリフォルニア州のより安全な消費者製品フレームワークは、スチレン系添加剤に対する追加試験層を導入し、硬質包装の上市を一時的に遅延させた。
欧州インパクトモディファイア市場
欧州は、欧州化学品庁の2025年フタル酸エステル規制および包装・包装廃棄物規則に基づく30%のPCR要件によるマージン圧力に直面している。ドイツ、フランス、イタリアが地域全体の大半の量を吸収しており、主にパッシブハウス基準の0.8 W/m² Kの閾値を満たす必要がある窓枠押出成形向けが中心となっている。
中東・アフリカおよび南米インパクトモディファイア市場
南米は最も需要が低い地域であったが、ブラジルの780 ミリオン ユニットの住宅不足がPVC需要を押し上げ、アルゼンチンのリチウム採掘事業では蒸発池向けにインパクト改質ライナーが採用された。中東・アフリカ地域は、サウジアラビアの3.2 トリリオン 米ドル規模のビジョン2030パイプラインが150万戸の住宅および8,500キロメートルの道路向けにインパクト改質ポリマーを指定していることから、最も高いCAGRを記録すると予測されている。規格の差異も依然として存在しており、SASO(サウジアラビア標準化機構)は残留スチレンを120 mg/kgまで許容しているのに対し、EUの上限は100 mg/kgであるため、湾岸諸国の生産者は非食用途においてヨーロッパの輸出業者より最大12%低い価格設定が可能となっている。

規制環境
排出、化学物質含有量、プラスチック取り扱いに関する規制が厳格化しており、PVC、包装材、エンジニアリングプラスチックに使用される耐衝撃改良剤に対するコンプライアンスおよび文書化の要求が高まっている。中国では、GB 18581の2024年改訂により、ポリマー工場からの許容VOC排出量が50 mg/m3に削減され、山東省や江蘇省などの多くの施設が排出処理システムの導入を迫られ、資本支出と運用コストを吸収できる統合型メーカーが優位に立っている。
欧州連合では、包装材および建築材料のコンプライアンスが添加剤の選定と試験のあり方を形作っている。2024年のEU建設製品規則により、建築関連PVCプロファイルに対する第三者試験が強化され、2025年から2026年にかけてのREACH関連の動き(追加のフタル酸エステル審査やSVHC関連の更新を含む)は、加工業者を非フタル酸系ソリューションおよびより厳格な物質管理へと促している。米国では、TSCAに基づくEPAの活動、特に2025年12月のDEHPに関する労働者への不合理なリスクを指摘した最終リスク評価が、スチレンおよび可塑剤関連のバリューチェーンにおいて再処方、管理体制、追跡可能性プログラムの必要性を高めている。
バリューチェーン分析
バリューチェーンは、上流の石油化学原料(スチレン、ブタジエン、アクリレート、メタクリル酸メチル、塩素化用ポリエチレン)から始まり、ABS系改良剤、アクリル系耐衝撃改良剤(AIM)、MBS、ASA、CPE、EPDMなどの改良剤化学品に転換される。これらは大手統合化学グループおよび特殊添加剤サプライヤー(Arkema、Dow、Kaneka、LG Chem、BASFなどの業界大手を含む)によって生産され、ペレットまたは粉末としてコンパウンダーおよび樹脂加工業者に直接販売される。下流では、耐衝撃改良剤はPVC(パイプ、フィッティング、窓枠プロファイル)、包装材(硬質容器、クラムシェル)、および自動車・電気電子向けエンジニアリングプラスチックに配合され、そこではコンパウンド処方および加工ノウハウが主要な差別化要因となる。
中流の処方設計、QA/試験(ISO/ASTM/UL関連の性能および排出試験)、地域流通が市場投入までの時間と顧客認定サイクルを左右する。主要モノマーおよびエネルギーコストの変動は非統合型ブレンダーの利益率を圧迫する一方、自社原料供給と大規模なコンプライアンス基盤を持つ統合型メーカーは事業継続性を維持している。生産拠点の地域化も見られ、例えばEvonikは2025年6月、シラン官能化ポリブタジエンPOLYVEST ST-E 60の最終生産工程を上海に移管し、アジアの加工業者向けにリードタイムの短縮と供給の安定性を支援している。
競合ランドスケープ
衝撃改質剤市場は中程度の集中度を示しています。スチレンおよびアクリレートモノマーを自社で保有する垂直統合型プレーヤーは、2025年のスチレン35%変動局面において6~8パーセントポイントの粗利益率クッションを維持しました。技術採用は二極化しています。垂直統合型大手はAI対応レオロジー制御を採用し、規格外廃棄物を最大55%削減しています。成長の余白はバイオベースアクリルモノマー、リサイクル材向けプラズマ酸化前処理、および最小限の重量増加で靭性を3倍にするコアシェルアーキテクチャに集中しています。
衝撃改質剤産業リーダー
Arkema
Dow
Kaneka Corporation
LG Chem
BASF
- *免責事項:主要選手の並び順不同
インパクトモディファイア市場
- Arkema
- BASF
- SI Group, Inc.
- Akdeniz Kimya
- CLARIANT
- Dow
- Evonik Industries
- Formosa Plastics Corporation
- INEOS Styrolution Group GmbH
- Kaneka Corporation
- LANXESS
- LG Chem
- Mitsubishi Chemical Corporation
- Shandong Novista Chemicals Co.,Ltd.
- Plastics Color Corporation
- Shandong Ruifeng Chemical Cp.Ltd
- SONGWON
- Sundow Polymers Co., Ltd.
- Wacker Chemie AG

市場機会と将来展望
リサイクル原料含有義務の強化と化学物質・VOC要件の厳格化により、PCR含有PVCおよび包装用樹脂の強度を回復させつつ室内空気質および食品接触要件を満たす、コンパティビライザーを多く含むアクリル系およびハイブリッド系システムに対する新たな市場機会が生まれている。EUが2030年までに硬質プラスチック包装においてリサイクル含有率30%を求める要件は、変動性の高いリサイクル原料流において透明性と強度を維持する耐衝撃改良剤パッケージに対する具体的な需要を生み出し、加工業者が一貫した性能と認証対応の文書化を必要とする分野でのプレミアム化を支えている。
寒冷地耐久性および高エネルギー吸収用途もまた、対象製品および研究開発の方向性を開拓している。2026年5月、Zibo Yixingは氷点下でのPVC性能(約-20℃まで)を目的としたMBSグレード(MBS-156)を発売し、耐衝撃性の維持が求められる寒冷地域の屋外建設用プロファイル、コールドチェーン包装、パイプ用途に対応している。技術面では、MIT Kulik Research Groupが2026年に発表したメカノフォアベースのポリマー設計に関する研究が、高ひずみ速度下でのエネルギー散逸を大幅に高める経路を示し、自動車安全性その他の高耐衝撃性エンジニアリングプラスチック用途における次世代改良剤構造の長期的な発展の道筋を提供している。
Recent Industry Developments in インパクトモディファイア市場
- 2026年5月:Kaneka Corporationは、Kane Ace B、Kane Ace M、Kane Ace FMを含むKane Ace耐衝撃改良剤、加工助剤、耐熱性樹脂について、2026年6月1日発効の出荷分を対象とした追加価格改定を発表した。この動きは中東の不安定要因に関連する原材料・エネルギーコストの上昇を理由としており、価格規律の強化と下流のPVCおよびエンジニアリングプラスチックコンパウンダーへの継続的なコスト圧力を示している。
- 2025年12月:Arkemaは、グローバルなMBS耐衝撃改良剤事業、および欧州・アジアのアクリル共重合体(AIMPA)耐衝撃改良剤事業をインドのPraanaグループに譲渡する提案を発表した。この事業再編は、オランダのVlissingen拠点を含み、米国アラバマ州モービルの工場と米国のAIMPA事業は保持するもので、各地域のPVCおよび包装材顧客向けの競争環境と供給選択肢を再構築するものである。
- 2024年7月:Kaneka Corporationは、Kane Ace B、Kane Ace M、Kane Ace FMを含む耐衝撃改良剤の価格改定を発表した。この改定は収益性の改善と安定供給の支援を目的としており、PVC加工および関連最終用途セグメント全体における調達および処方コスト管理に波及効果をもたらす。


インパクトモディファイア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、耐衝撃改良剤市場は、主要な最終用途産業および地域全体において、コンパウンディングおよび加工工程中にプラスチックの強度および耐衝撃性を向上させるためにブレンドされるポリマー添加剤の価値として定義される。
対象範囲の除外:主として耐衝撃改良剤として販売・使用されている場合を除き、耐衝撃性能以外の添加剤(充填剤、可塑剤、安定剤、着色剤など)は除外する。
セグメンテーション概要
- タイプ別
- アクリロニトリルブタジエンスチレン(ABS)
- アクリル系衝撃改質剤(AIM)
- アクリロニトリルスチレンアクリレート(ASA)
- メタクリレートブタジエンスチレン(MBS)
- エチレンプロピレンジエンモノマー(EPDM)
- 塩素化ポリエチレン(CPE)
- その他のタイプ
- 用途別
- ポリ塩化ビニル(PVC)
- ナイロン
- ポリブチレンテレフタレート(PBT)
- エンジニアリングプラスチック
- その他の用途
- エンドユーザー産業別
- 包装
- 建設
- 自動車
- 消費財
- 電気・電子
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにより、耐衝撃改良剤が消費される場所とプラスチック転換における出荷量の推進要因を中心に、市場モデルの初期構造を設定した。USITC貿易統計、UN Comtrade、Eurostat、各国統計機関などの公的資料を参照し、需要指標および用途動向についてはポリマー・プラスチック業界団体の情報も活用した。
想定を現実的なものとするため、企業年次報告書および投資家向け説明資料をレビューしてポートフォリオ構成および地域展開の手掛かりを得るとともに、生産能力の変化や価格圧力に関する信頼性の高い報道を確認した。一部では、企業財務情報を追跡する有料サブスクリプションおよび特許データベースを用いて製品系列を検証し、異なる名称で販売されている類似の改良剤化学品の重複計上リスクを低減した。ここに記載したソースは例示に過ぎず、他の多くの公開資料およびデータセットが照合、明確化、検証に使用された。
一次インタビューおよび調査
一次調査は、耐衝撃改良剤が最も多く使用される場所、サプライヤーがポリマー用途(PVCやエンジニアリングプラスチックなど)別に販売状況をどのように説明しているか、価格が年間を通じて通常どのように改定されるかについて、デスクリサーチの想定を検証するために用いられた。主要消費地域の製造業者、流通業者、コンパウンダー、大手加工業者に取材を行い、用途別配分や短期的な需要動向におけるギャップをモデル確定前に解消した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):13% | APAC: 45% |
| Mid tier: 58% | 機能・部門リーダー:38% | 欧州・中東・アフリカ:34% |
| 小規模プレーヤー:15% | マネージャー:49% | 南北アメリカ:21% |
市場規模算定と予測
市場規模算定は、プラスチック転換活動を主要用途における耐衝撃改良剤の使用量に結び付けるトップダウン型需要プール構築から始まり、貿易および生産データを用いて地域別に規模を展開する。実務上、改良剤が一般的に使用されるポリマー系および下流用途を軸に消費量をマッピングし、その合計を後にサプライヤー側の推計と照合する。
本モデルは、PVCパイプ・プロファイルの生産動向、自動車・消費財向けエンジニアリングプラスチックの消費量、目標性能に対する典型的な改良剤配合率、化学品別の平均販売価格帯、供給ギャップを示す地域別輸出入動向など、説明可能かつ再現可能な少数の入力項目を使用する。一次調査からの情報が、配合率または用途別配分が地域によって異なることを示す場合、それらのパラメータは調整・記録された上で最終見解に反映される。
予測においては、建設活動、車両生産構成、包装需要を中心にシナリオ分析を行う。これらは出荷量および価格が最も変動しやすい最終市場であるためである。結果は、主要化学品数種についてサンプルASPに推定量を乗じるといったボトムアップ検証や、供給の引き締まり具合に関するチャネル確認によって裏付けられ、サプライヤーカバレッジが不十分な場合は保守的にギャップを補完する。
データ検証と更新サイクル
検証は、地域のプラスチック加工指標、主要な生産能力増強、観測可能な貿易フローなどの独立した指標と出力結果を比較し、大きな差異が見られる場合はその原因を調査した上で承認する形で行われる。ある地域で建設、自動車、包装活動から説明できない急増が見られた場合、想定を再検討し、必要に応じて取材対象者に再確認して、それが一時的な価格変動であるか実際の需要変化であるかを確認する。
公表前には、複数段階の内部レビューを実施し、計算、換算、対象範囲の論理が年および地域を通じて整合しているかを確認する。レポートは年次で更新され、大規模な工場立ち上げ、大きな貿易混乱、原料主導の急激な価格変動などの重大な事象が発生した場合には中間更新が行われる。提供直前には最新のアナリストレビューが完了し、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceの耐衝撃改良剤市場規模と他の公表推計値との比較
耐衝撃改良剤の公表市場価値は、対象範囲の設定方法が常に同一ではなく、価格および出荷量の想定が異なる時期に更新されているため、大きく異なって見えることがある。差異は、その推計が明確な需要プール(プラスチック加工および用途別使用)に基づいているか、それとも主に広範な化学品支出比率から構築されているかにも起因する。
表は2025年の値を中心に明確な差異を示しており、Mordor Intelligenceのモデルでは、合計値は掲載された改良剤化学品およびプラスチック用途全体にわたる耐衝撃改良剤収益を反映しており、耐衝撃改良剤として販売されていない隣接添加剤カテゴリーを取り込まないよう、用途レベルでの使用量確認を行っている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.61 B (2025) | |
| グローバルコンサルティング会社A | USD 3.86 B (2025) | この推計は、より狭い範囲の最終用途に重点を置いている可能性があり、PVCおよびエンジニアリングプラスチックについて保守的な配合率の想定を適用している可能性があるため、2025年の合計値が圧縮される可能性がある。 |
| 業界出版社B | USD 4.05 B (2024) | 対象年が異なり、収益ラインは以前の価格水準に基づいている可能性があり、一部の用途別配分は出荷量と収益の混合的な見方を用いて報告されているため、単一の米ドル値への変換に影響を与える可能性がある。 |
この表を総合的に見ると、差異の多くは、何を耐衝撃改良剤として計上し、何を隣接添加剤として扱うか、また価格設定のタイミングと基準年への反映方法に起因している。当社のアプローチは、プラスチック加工指標、配合率のロジック、市場状況の変化に応じて確認・更新可能な再現性のあるASP想定に基づいているため、追跡可能性を維持している。


レポートで回答される主要な質問
衝撃改質剤市場の2031年までのCAGR予測は?
2026年から2031年にかけてCAGR 6.31%が予測されており、市場価値は66億3,000万米ドルに達する見込みです。
現在の需要をリードするポリマータイプは何ですか?
ABSが33.48%のシェアでリードしており、主に自動車内装および家電製品向けです。
アクリル系衝撃改質剤が最も速く成長している理由は何ですか?
透明で耐候性のあるPVCおよびPET用途を実現し、より厳格なリサイクル材含有規制に準拠できるためです。
最も急速に拡大するエンドユーザーセグメントはどこですか?
BEVがより多くの衝撃改質エンジニアリングプラスチックを必要とするため、自動車がCAGR 6.45%を記録する見込みです。
最も高い増分機会を提供する地域はどこですか?
アジア太平洋が最大規模を維持していますが、中東・アフリカはビジョン2030インフラプログラムの下でCAGR 6.58%という最速の成長を示しています。
最終更新日:



