
ヒドラジン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
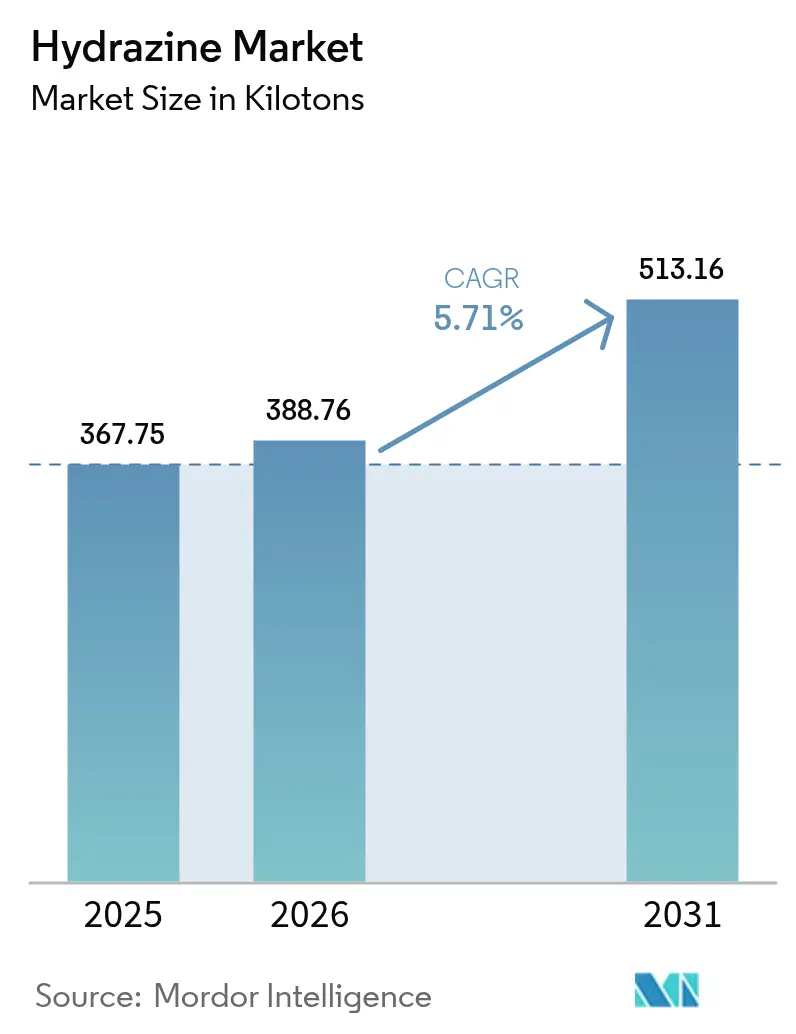
| 市場取引高 (2026) | 388.76 キロトン |
| 市場取引高 (2031) | 513.16 キロトン |
| 成長率 (2026 - 2031) | 5.71 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
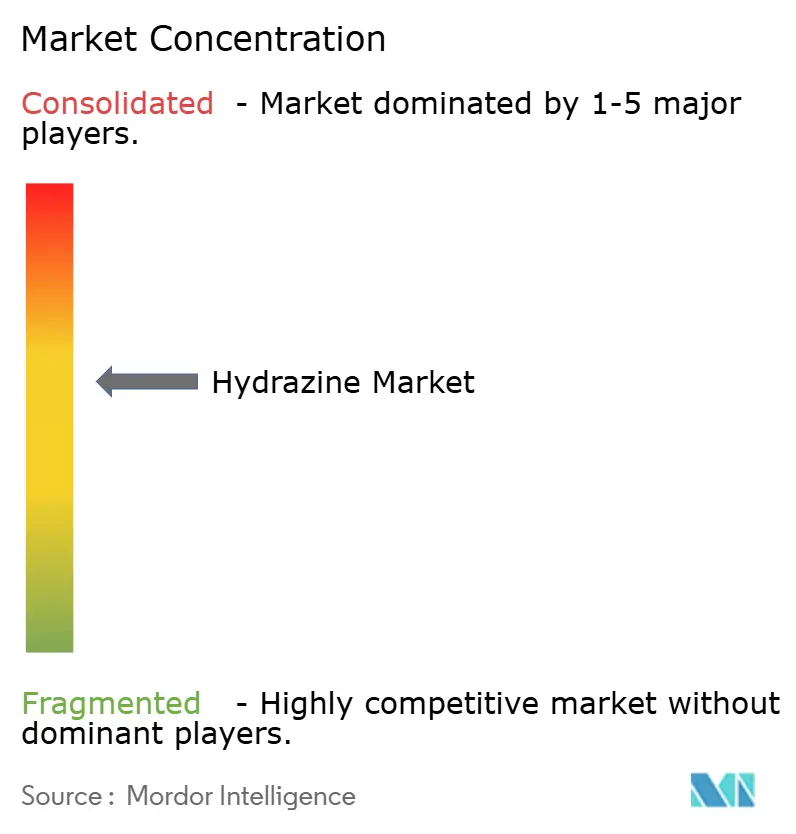
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒドラジン市場分析
ヒドラジン市場は2025年に367.75キロトンと評価され、2026年の388.76キロトンから2031年には513.16キロトンに達すると予測されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は5.71%です。需要の底堅さは、農薬、腐食制御、高分子フォーム、および新興エネルギーシステムにおけるヒドラジンの不可欠な役割に起因しています。欧州および北米における規制の精査は引き続き厳格化していますが、アジア太平洋地域における設備増強が他地域での潜在的な数量損失を相殺しています。供給側の投資はヒドラジン水和物のより安全な製造ルートに集中しており、医薬品および燃料電池技術における川下ユーザーが新たな成長機会を創出しています。競争上のポジショニングは、原料を確保しコンプライアンスコストを管理するための垂直統合および長期契約に重点が置かれています。
主要レポートポイント
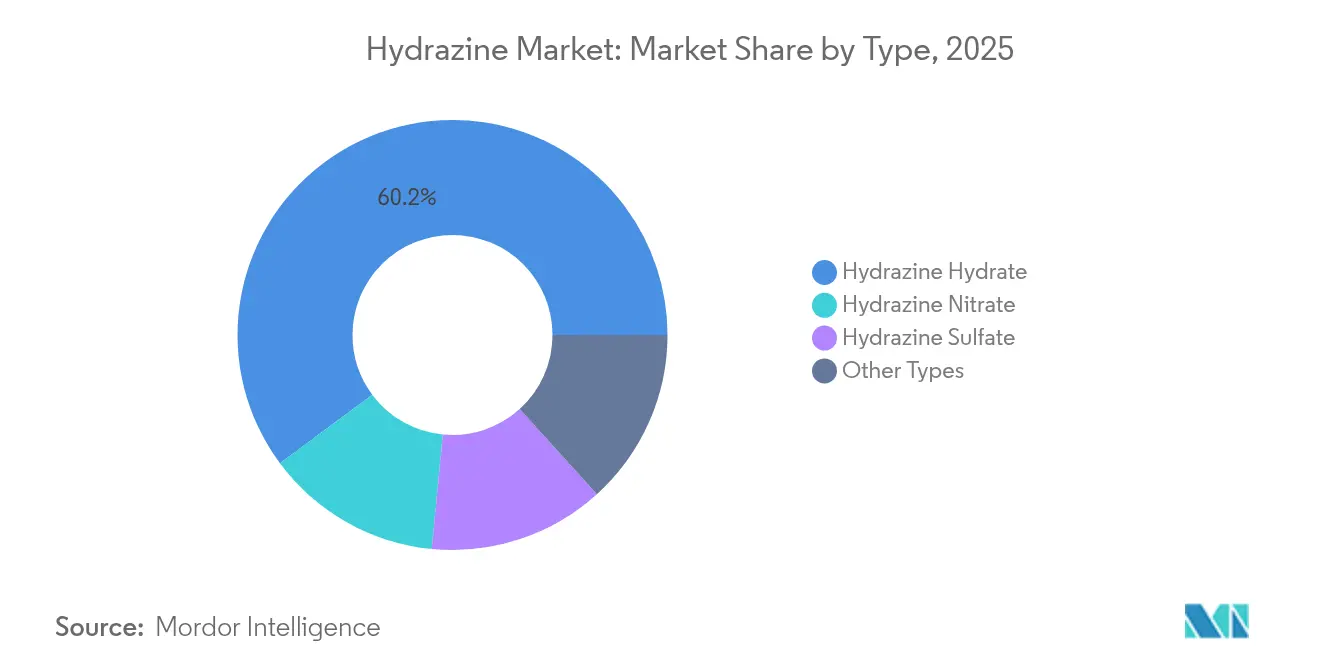
- タイプ別では、ヒドラジン水和物が2025年のヒドラジン市場シェアの60.17%を占め、2031年にかけて5.89%のCAGRで拡大しています。
- 用途別では、腐食防止剤が2025年のヒドラジン市場規模の36.25%を占め、2031年にかけて5.96%のCAGRで成長しています。
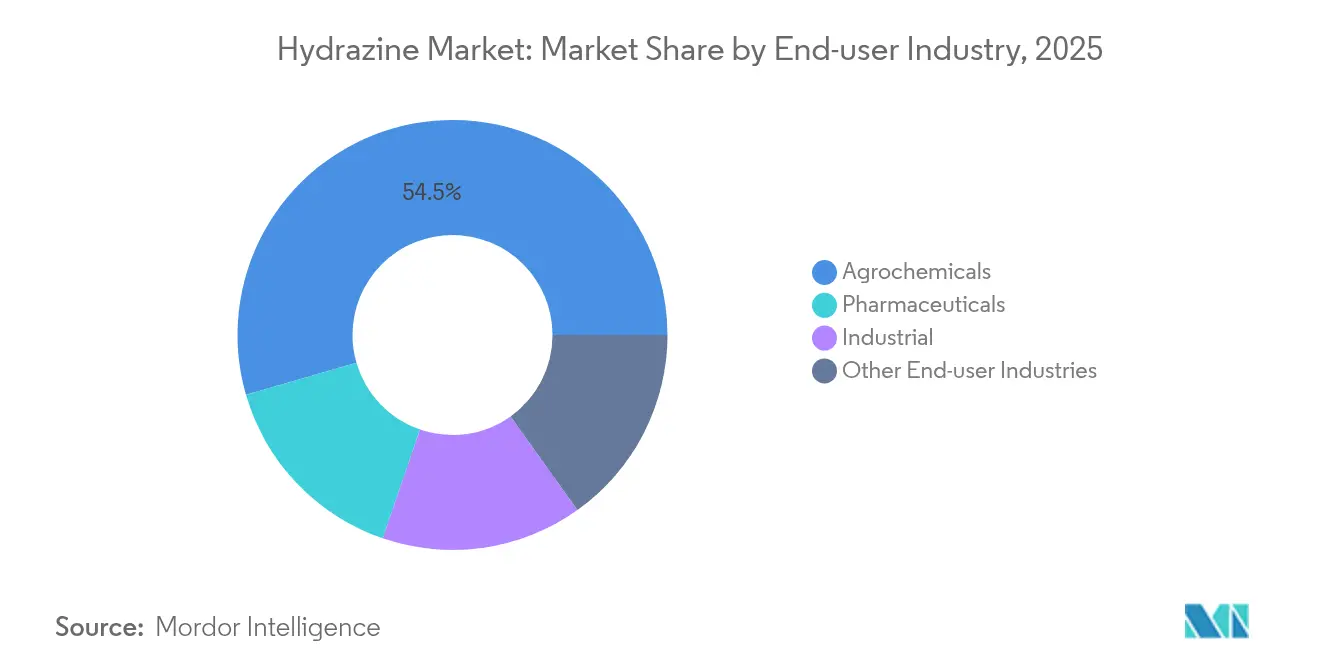
- エンドユーザー産業別では、農薬が2025年のヒドラジン市場シェアの54.49%を占めてトップとなり、一方で医薬品は同期間において5.98%のCAGRで前進しています。
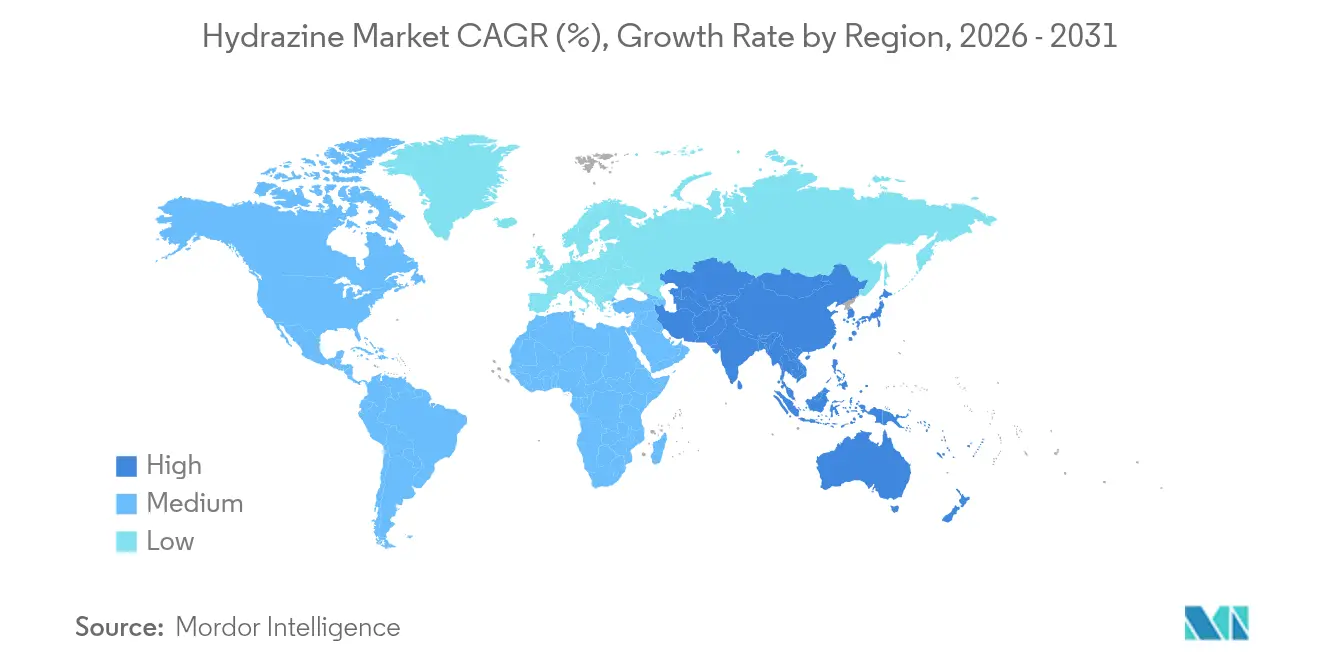
- 地域別では、アジア太平洋地域が2025年の数量の55.51%を占め、2031年にかけて最も高い6.05%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響度分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 農薬からの需要増加 | +1.8% | アジア太平洋およびラテンアメリカに集中したグローバル | 中期(2~4年) |
| 医薬品中間体としての利用拡大 | +1.2% | 北米およびEU、アジア太平洋へ拡大中 | 長期(4年以上) |
| 高分子フォームにおける発泡剤としての採用増加 | +0.9% | アジア太平洋製造拠点が主導するグローバル | 短期(2年以内) |
| 水処理インフラの拡大 | +0.7% | アジア太平洋中心、中東・アフリカおよびラテンアメリカへの波及 | 中期(2~4年) |
| 燃料電池システム向けヒドラジンベースの水素キャリア | +0.6% | 北米およびEU、日本でパイロットプロジェクト実施中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農薬からの需要増加
中国、インド、ブラジルにおける農業集約化の高まりにより農薬消費が高水準を維持しており、ヒドラジンはマレイン酸ヒドラジド、イソキサゾリジノン、その他の生長調節活性物質に欠かせない中間体であり続けています。中国の大手製造業者は20万トン以上の専用生産能力を報告しており、国内および輸出パイプラインの両方を支え、製剤会社の供給安全性を確保しています。ナノエンジニアリングされたヒドラジン誘導体の研究では、より低い投与量で完全な害虫死滅を達成しており、有効性を維持しながら環境負荷を低減できる可能性が示されています。これらの地域における食料安全保障への規制上の焦点が当面の環境規制よりも重視されており、ヒドラジン市場を持続させています。
医薬品中間体としての利用拡大
ヒドラジン骨格は抗結核、抗炎症、および抗うつ分子の選択的合成を可能にし、最近のプロセスイノベーションにより温和かつ溶媒効率的な条件下で89~97%の収率が実現されています。ピロールヒドラゾンなどの臨床候補物質は治療濃度においてMycobacterium tuberculosisを阻害し、米国およびインドの原薬(API)メーカーにおける需要を拡大しています。毒性への懸念に対処するため、製造業者はヒドラジンの大量取り扱いを回避しながらもその独自の求核性プロファイルを活用する間接的なルートをスケールアップしています。その結果、医薬品セグメントはヒドラジン市場において最も急速に成長するユーザー基盤であり続けると予想されています。
高分子フォームにおける発泡剤としての採用増加
自動車の軽量化および建築断熱プログラムが、いずれもヒドラジンから合成されるアゾジカルボンアミドおよびパラトルエンスルホニルヒドラジドの需要を押し上げています。アジア太平洋地域はPVCおよびEVAフォーム加工業者の大半を擁しており、地域のヒドラジン供給業者への安定した引き取りにつながっています。ナノ分散技術を組み込んだプロセスの改良により、セル構造を損なうことなく必要な発泡剤レベルが削減され、加工業者にコストおよびサステナビリティ上の優位性をもたらしています。機能的に同等な代替物の欠如により、ヒドラジンベースのシステムの価格交渉力が維持されています。
水処理インフラの拡大
インド、インドネシア、ベトナムにおける新規コンバインドサイクルガスタービン設備は、酸素除去剤を必須とする高圧ボイラーに依存しており、ヒドラジンの反応性が高温での金属の健全性を確保しています。中東各地の海水淡水化プラントもまた腐食制御のためのヒドラジン添加を規定しており、地方自治体の運営者からの段階的な需要を生み出しています。モジュール式添加システムおよびインライン監視により作業員の安全性が向上し、規制上の圧力にもかかわらず継続的な採用を支援しています。
抑制要因影響度分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い毒性と厳格化する規制 | -1.4% | EUおよび北米、世界的に拡大中 | 短期(2年以内) |
| アンモニア価格の変動 | -0.8% | アジア太平洋生産拠点に急性的な影響を及ぼすグローバル | 短期(2年以内) |
| 宇宙分野におけるグリーン一液推進剤への移行 | -0.5% | EUおよび米国が主導する世界の航空宇宙セクター | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い毒性と厳格化する規制
ヒドラジンは欧州化学品庁(European Chemicals Agency)の高懸念物質(SVHC)リストに掲載されており、厳格な認可および職業被ばく限界値の適用が求められています。コンプライアンスは現在、密閉式移送ライン、スクラバーシステム、および継続的な空気モニタリングを要求しており、ドイツ、フランス、および米国の製剤会社における操業コストを押し上げています[1]。肝毒性および発がん性に関連する賠償責任により保険業者も保険料を引き上げており、新規参入者を遠ざけています。アジア太平洋の規制は現在比較的緩やかですが、多国籍顧客がグローバルコンプライアンスをますます要求するようになっており、より高い安全基準が世界的に徐々に普及しています。
宇宙分野におけるグリーン一液推進剤への移行
衛星インテグレーターは、ヒドラジンからヒドロキシルアンモニウム硝酸塩またはアンモニウムジニトラミドブレンドへの移行を進めており、これらは同等の比推力をより低いハンドリングリスクで提供します。欧州宇宙機関(European Space Agency)のLMP-103SおよびNASAのAF-M315E推進プログラムはいずれも2024年に重要なマイルストーンを通過しており、フリートの転換加速を示しています[2]。民間ロケット打ち上げ業者は新規施設からヒドラジン地上インフラを段階的に廃止することで対応しており、航空宇宙分野からの需要は着実に侵食されていくでしょう。ただし、レガシー宇宙機の再補給および軍事プラットフォームについては中期的に限定的なヒドラジン使用が維持されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ヒドラジン水和物の優位性は取り扱い上の利点を反映ヒドラジン水和物はヒドラジン市場において2025年の数量の60.17%を占め、セグメント最高となる5.89%のCAGR見通しを記録しました。水系グレードへの選好は、無水物と比較してより低い蒸気圧、ISOタンク輸送の簡便化、および規制認証の円滑化に起因しています。ボイラー水処理、高分子発泡、およびAPI合成プラントは、オンサイトのリスクプロファイルを低減するために専用の水和物貯蔵設備を設置しており、需要の安定性を強化しています。ヒドラジン硫酸塩などの特殊塩は、より厳密な化学量論的制御が不可欠な電子産業および分析用途に使用されています。
規制当局は現在、実現可能な場合には水和物グレードを明示的に推奨しており、医薬品コンプライアンスに適合した高純度・低金属製剤へのサプライヤー投資を促進しています。燃料電池開発者もまた、電力密度と管理された揮発性のバランスをとる液体キャリアプロトタイプ向けに一水和物へ傾倒しており、段階的な引き取りを持続させています。これらのトレンドの集積がヒドラジン水和物のリーダーシップを強固にし、無水物形態への差し迫った規制強化の影響からセグメントを保護し、より広範なヒドラジン市場を支えています。
注記: 全セグメントの個別セグメントシェアはレポート購入後にご覧いただけます
用途別:
腐食防止が医薬品の勢いにもかかわらずリードを維持腐食防止剤は2025年の需要の36.25%を占め、アジアにおける超高圧ボイラーの新設および老朽化した北米インフラの改修に牽引され、2031年にかけて5.96%のCAGRを記録する見込みです。高温下でのヒドラジンの迅速な酸素還元反応速度論はいまだ比類がなく、ステンレス鋼の不動態化が重要な閉鎖ループシステムに特に有効です。電力セクターのメンテナンス契約は通常、複数年のヒドラジン供給を確保しており、製造業者に予測可能なベースラインの数量を提供しています。
爆発物および発泡剤の用途はまとめて、建設、鉱業、包装、および自動車エンドマーケットを取り込むことで底堅さを供給しています。ロケット燃料の消費はグリーン推進剤への転換の下で縮小が見込まれますが、パイプライン分子のスケールアップに伴い医薬品合成が損失を相殺するでしょう。ヒドラジン補助水素生成に関する新興研究は、10年後半に新たな川下用途を開拓する可能性があり、サプライヤーに選択肢を追加してヒドラジン市場規模を急激な需要ショックから守ります。
エンドユーザー産業別:
農薬が成長を支える中、医薬品が加速農薬は2025年のヒドラジン市場シェアの54.49%を維持しており、ヒドラジン由来のマレイン酸ヒドラジド、除草剤相乗剤、および発芽抑制剤への継続的な依存を反映しています。中国およびインドの地域的な農薬規制はヒドラジン中間体を引き続き許可しており、食料安全保障の優先度の高まりの中、地元の製剤会社がコスト効率の高い作物保護製品を提供することを可能にしています。
医薬品は規模は小さいながらも、結核、腫瘍学、および神経精神疾患の医薬品開発パイプラインに牽引され、2031年にかけてトップとなる5.98%のCAGRを実現しています。インドおよびシンガポールの医薬品受託開発・製造機関(CDMO)は、ばく露リスクを軽減し原子経済性を向上させるフロー合成技術を用いてヒドラジン依存型APIをスケールアップしています。水処理および金属表面処理を含む産業用途エンドユーザーは、インフラ拡大に連動した安定した引き取りを提供しています。これらのセグメントが合わさって需要の多角化を確保し、ヒドラジン産業全体の中期的成長を支えています。
注記: 全セグメントの個別セグメントシェアはレポート購入後にご覧いただけます
地理分析
アジア太平洋地域ヒドラジン市場
アジア太平洋地域は2025年に55.51%のヒドラジン市場シェアを占め、ヒドラジン市場を支配しており、2031年までに最速6.05%のCAGRを記録すると予測されている。中国はアンモニア原料から下流の農薬に至る統合されたバリューチェーンにより、コスリーダーシップを確立している。一方、インドの医薬品産業の拡大は高純度水和物の輸入を押し上げている。安全上の課題があるにもかかわらず、地域の特殊化学品生産に対する政府のインセンティブがさらなる生産能力の増強を促進している。
北米ヒドラジン市場
北米は成熟しながらも進化し続ける市場である。規制遵守により操業コストは上昇しているが、防衛用途および腐食防止契約がヒドラジンの基礎需要を支えている。2024年のCalca SolutionsへのプライベートエクイティによるM&Aは、安定したフリーキャッシュフローおよび次世代固体ロケットモータープログラムによる将来的な需要拡大に対する投資家の確信を示している。
欧州ヒドラジン市場
欧州はREACH認可に関するプレッシャーの高まりにより、最も厳しい課題に直面している。中堅フォーミュレーターの一部は、ライセンス取得の遅延を回避するため、生産能力を縮小するか、トルコおよび東欧の関連会社への調達先シフトを行っている。全体として、規制体制の相違がヒドラジン市場に二極化をもたらしており、アジ太平洋地域が加速する一方、欧州は統合を進め、北米はリスク管理と戦略的必要性のバランスを取っている。
規制環境
ヒドラジンは、その毒性と発がん性分類のため、主要な消費地域において厳格な有害性ベースの規制を受けています。欧州連合では、ヒドラジン(CAS 302-01-2)は欧州化学品庁(ECHA)により、REACH規則(EC)No 1907/2006の候補リストに高懸念物質(SVHC)(発がん性区分1B)として掲載されており、これにより生産者および使用者に対するコンプライアンス要件が高まり、産業用取り扱いに関するより厳しい職場管理と文書化が求められています。
北米では、規制の重点は労働安全と環境リスク管理に置かれています。米国では、OSHAの化学物質暴露に関する指針とEPAのリスク評価資料(IRISを含む)を通じて、連邦レベルの職場要件が適用されています。カナダもまた、水生生物の保護と排出管理の指針とするため、ヒドラジンに関する連邦環境品質ガイドライン(FEQG)を公表しています。これらの枠組みは、大気または水への排出が重大なコンプライアンスリスクとなるボイラー水処理その他の産業用途において、密閉移送、モニタリング、排水処理への投資を促進しています。
バリューチェーン分析
ヒドラジンのバリューチェーンは、アンモニアや酸化剤(例えば次亜塩素酸ナトリウムや過酸化水素)といった上流原料、および商業的製法で使用される中間体や溶剤から始まります。生産には一般に、ラシッグ法、尿素法、ケタジン法、または過酸化水素-ケタジン法の変種が用いられ、その後、濃縮・精製によりヒドラジン水和物(主流の取引形態)が得られ、これに加えて少量の無水ヒドラジンおよび誘導体塩が生産されます。ヒドラジンの高い有害性を考慮し、物流と包装は厳格に管理され、認可された容器での水和物のバルク輸送と、顧客先での専用の保管・取り扱い設備が優先されます。
下流の消費は、農薬中間体、医薬品合成、ポリマーの発泡・発泡剤、水処理およびボイラーの脱酸素、そしてニッチな推進用途にまで及びます。ボトルネックは、EHS(環境・健康・安全)に準拠した操業、特に生産に伴う排水およびブライン管理、さらに閉ループ取り扱いシステムの資本集約性に集中しています。これらの制約は、大規模で統合された生産者、および産業バイヤーとの長期契約を優位にする傾向があります。アジア、特に中国における供給の集中は、インド、米国、欧州の一部といった輸入市場における入手可能性と価格にも影響を及ぼし、コンプライアンスコストや許認可の複雑さにより、調達が関連会社や代替の貿易ルートへ移行する場合があります。
競争環境
世界のヒドラジン供給は中程度に分散しています。戦略的な設備投資は、西側諸国の不確実な需要を踏まえた資本規律的なスタンスを反映し、グリーンフィールドの大型プラントよりもボトルネック解消およびデジタルプロセス制御を対象としています。アジアの主要企業は、多国籍バイヤーからのESG期待の高まりに応えるため、ゼロ排水廃水処理および自動ドラム充填に投資しています。Calca Solutionsの案件は、規制を受けた防衛および水処理市場にサービスを提供する資産に対する金融機関の食欲を示しています。同時に、触媒開発者との技術パートナーシップがヒドラジンの水素キャリアとしての機能を探求し、従来の領域を超えた選択肢を開いています。
ヒドラジン産業のリーダー企業
-
Arkema
-
Lanxess
-
Nippon Carbide Industries Co., Inc.
-
Otsuka Chemical Co.,Ltd.
-
Yibin Tianyuan Group
- 注:主要企業の掲載順は順位を示すものではありません。
ヒドラジン市場
- Acuro Organics Limited
- Arkema
- BroadPharm
- Calca Solutions (AE Industrial Partners)
- Gujarat Alkalies and Chemicals Limited
- HPL Additives Limited
- Lanxess
- Loba Chemie Pvt. Ltd.
- MERU CHEM PVT.LTD.
- Nippon Carbide Industries Co., Inc.
- Otsuka Chemical Co.,Ltd.
- Yibin Tianyuan Group
市場機会と将来展望
アジア太平洋地域における生産能力の現地化は、農薬、医薬品、ポリマーフォーム、産業用水処理にわたる地域最終使用者の消費拡大に伴い、実務的な焦点となっています。2026年1月、Spl Additives Private Limitedは、ラジャスタン州ハヌマンガルのRIICO工業団地におけるヒドラジン水和物の生産能力を月間195メトリックトンから1,000メトリックトンへ拡大する計画(プロジェクト価値16億1,000万ルピー)を開示しました。この開示は、国内需要を支え、水和物グレードの輸入依存を減らすことを目的とした活発な投資を示しています。
コンプライアンス主導のプロセスおよびインフラ改良もまた、特に排出量の少ない高純度水和物とより安全な取り扱いを提供できる供給者にとって、明確な機会を生み出しています。欧州連合では、産業排出指令(2010/75/EU)および関連する利用可能な最良技術(BAT)結論に基づく化学部門の排水・排ガス管理要件が、生産者と大口使用者の双方に、排出抑制、モニタリング、廃棄物処理システムの強化を促しています。北米では、RCRAに基づく米国EPAのヒドラジンに関する有害廃棄物処理基準(U133)や、カナダにおける汚染防止・水生生物保護に関する指針といった環境管理が、電力・産業用水処理顧客向けのターンキー型保管、投薬、封じ込め対策の価値を高めています。
Recent Industry Developments in ヒドラジン市場
- 2026年3月:Arkemaは、中国のChangshu Kynar PVDF製造拠点における生産能力拡張計画を発表し、2028年の稼働開始を目指しています。ヒドラジン関連の資産ではないものの、この動きは、エネルギー関連用途に使用される高機能材料に対するアジアでの資本投入の継続を示しており、同地域の上流特殊化学品サプライチェーンおよび投資優先分野への広範な引力を裏付けています。
- 2025年9月:NewMarket Corporationは、航空宇宙用途に使用される高純度ヒドラジンの米国生産者であるCalca Solutionsの親会社Mars TopCoを買収する最終契約を発表しました。この取引は、規制の厳しい高い参入障壁のある用途基盤を中心に供給管理を統合し、防衛・航空宇宙顧客との長期契約におけるCalcaの地位を強化します。
- 2024年3月:AE Industrial PartnersはCalca Solutionsを買収し、防衛および航空宇宙需要を支えるため、ルイジアナ州レイクチャールズにおけるヒドラジン生産能力の拡張を発表しました。この投資は、任務遂行上重要な用途に使用される高純度グレードについて、国内供給の強靭性とコンプライアンス対応生産への重視の高まりを示しました。
ヒドラジン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、化学中間体および機能性添加剤として主要な最終用途で使用されるヒドラジンおよびその一般的な商業形態の販売と使用を対象とし、主要な生産・消費地域における需要を追跡しています。
対象範囲の除外事項:本市場規模には、外部への販売を伴わず同一拠点内で生産・消費される自社使用(キャプティブ)の工程内ヒドラジンは含まれず、また、ヒドラジンが微量成分にすぎない下流の最終製品も除外されます。
セグメンテーション概要
- タイプ別
- ヒドラジン水和物
- ヒドラジン硝酸塩
- ヒドラジン硫酸塩
- その他のタイプ
- 用途別
- 腐食防止剤
- 爆発物
- ロケット燃料
- 医薬品成分
- 農薬前駆体
- 発泡剤
- その他の用途
- エンドユーザー産業別
- 医薬品
- 農薬
- 産業用途
- その他のエンドユーザー産業
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- 北欧諸国
- トルコ
- ロシア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 中東およびアフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- 中東およびアフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスク調査の部分では、まず業界の背景を整理し、追跡可能な公開データを用いて需要プールを構築します。典型的な入力データには、UN Comtrade、各国税関統計、産業化学物質排出報告(例えば米国EPAの有害物質排出目録)などの貿易・生産関連指標が含まれます。また、OSHAやECHAといった規制当局の安全・取り扱い規則も、コンプライアンスコストや許認可のタイムラインが変化した際に需要がどこへ移行し得るかを理解する上で役立ちます。
次に、これらのマクロ指標を、企業の年次報告書、投資家向け説明資料、プレスリリース、さらにプロセスおよび用途動向(例えばケタジン法、純度要件、代替品に関する議論)に関する関連特許データベースや査読付き学術誌と結び付けて、市場の実態を分析します。可能な場合には、企業財務情報やニュース精査、および輸出入出荷パターンをより高い水準で相互確認するために、限定的に有料サブスクリプションを利用します。ここに挙げたソースは例示であり、データ収集、検証、確認のために他の多くの公開資料も参照しています。
一次インタビューおよび調査
一次調査は、ヒドラジンの価格設定、量計画、規制コンプライアンスを日常的に管理する関係者との対話により、デスク調査の仮定を検証するために用いられます。APAC、EMEA、アメリカ地域の生産者、流通業者、大口最終使用者を対象に調査を行い、地域ごとの生産能力の変化や需要の季節性について議論し、その結果をモデルに反映しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 経営層(CXO):14% | APAC:44% |
| ミッドティア:56% | 機能・部門責任者:35% | EMEA:34% |
| 中小規模プレイヤー:16% | マネージャー:51% | アメリカ地域:22% |
市場規模算定と予測
市場規模はトップダウン方式で構築され、生産量、貿易フロー、最終用途強度を再構築して対応可能な需要プールを算出し、それを該当するヒドラジン形態の観測価格帯を用いて市場価値に変換します。全体の数値を現実的なものに保つため、算出結果は、サンプル調査によるサプライヤーの生産能力確認、典型的な契約構造に関するチャネル関係者との対話、いくつかの主要用途における販売量×平均販売価格の算出といった選択的なボトムアップ検証によって裏付けられています。
本モデルでは、ヒドラジン需要を左右する実務的な指標を追跡しています。具体的には、農薬中間体の生産動向、ポリマー発泡剤・発泡助剤の使用動向、電力・産業用水系における腐食抑制剤の消費、推進剤に関連する航空宇宙・防衛分野の活動指標、そしてヒドラジン生産設備における地域の操業率および計画された定期修理などです。これらの指標は必ずしも同時に変動するわけではないため、予測にはシナリオ分析を採用し、基本ケース、高位ケース、低位ケースを設定した上で、生産能力の増加、規制強化、価格転嫁に関する専門家の合意に基づき調整を行います。小規模な国やニッチ用途について直接的な量的データが得られない場合は、代理比率(貿易強度、下流生産指数、比較可能な一人当たり産業活動)を用いて欠落を補い、その後インタビューで再確認します。
データ検証と更新サイクル
検証は複数の段階で行われ、数値が確定される前に大きな変動が疑問視されます。モデルの出力結果を、貿易総量、発表された生産能力、下流生産指標といった独立した指標と比較し、想定範囲を外れる差異について調査します。
入力データ、変換手順、価格設定に関する前提を検証するために、第二の分析者によるレビューが行われ、主要な変数に大きな変動があった場合には追加のヒアリングが実施されます。本レポートは年次サイクルで更新され、工場の操業停止、新たな生産能力の稼働開始、規制変更といった大きな出来事が発生した場合には、その都度中間的な更新が行われます。提供前には最新の公開データを再確認し、クライアントには古いスナップショットではなく最新の見解が提供されるようにしています。
Mordor Intelligenceのヒドラジン市場規模と他の公表推計値との比較
同じ最終用途を対象としていても、公表されているヒドラジン市場の価値には依然としてばらつきがあります。これは、各社が何を集計対象とするか、価格算定に用いる年、そして数量を収益に変換する方法について、必ずしも一致していないためです。また、ある推計が単一の需要指標に依拠している一方で、別の推計が貿易、生産、最終用途強度を組み合わせた統合的な見方をしている場合にも差異が生じます。
外部取引に一切登場しない自社使用の工程内ヒドラジンは、Mordor Intelligenceの対象範囲外であり、これにより、すべての生産量を市場流通可能な量として暗黙的に扱う推計と比較して、算出値が低くなる場合があります。また、他社が全グレードおよび誘導体に単一の世界平均価格を適用する場合や、通貨のタイミングや更新頻度が同じ年に揃っていない場合にも、公表されている米ドル総額が過大または過小に示されることがあります。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.58 B (2025) | |
| グローバル調査出版社A | USD 0.58 B (2024) | 異なる基準年を使用し、通常は単一の明示された収益値に基づいて価値を算出するため、グレード別の価格差や年ごとの通貨タイミングを見落とす可能性があります。 |
| 産業調査出版社B | USD 0.58 B (2025) | 予測期間を延長し、誘導体や用途区分をより広く含める場合があり、見出し年が同様に見えても価値が変動する可能性があります。 |
この表は、差異が需要の方向性そのものよりも、定義や変換手順に起因することが多いことを示しています。対象範囲を外部に販売されるヒドラジンに限定し、数量を用途別の価格帯に結び付けることで、最終的な数値は検証・再現可能な入力データに基づくものとして追跡可能性が保たれます。
レポートで回答された主要な質問
2026年のヒドラジン市場規模はどのくらいですか?
ヒドラジン市場規模は2026年に388.76キロトンに達しました。
2031年までの予想成長率はどのくらいですか?
数量は5.71%のCAGRで拡大し、2031年には513.16キロトンに達する見込みです。
どの地域が消費をリードしていますか?
アジア太平洋地域は2025年の世界の数量の55.51%を占め、最も成長の速い地域でもあります。
最も急速に成長しているエンドユーザーセグメントはどれですか?
医薬品は5.98%のCAGRで成長し、他のセクターを上回ると予測されています。
主な規制上の逆風は何ですか?
EU REACH(化学物質の登録・評価・認可および制限に関する規則)における厳格な分類およびグリーン一液推進剤への移行が、西側市場における将来の需要成長を制約しています。
ヒドラジン水和物が好まれる理由は何ですか?
その水系形態が蒸気圧を低下させ、輸送を簡便化するため、2025年の需要の60.17%のシェアを説明しています。