
産業用水処理薬品市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
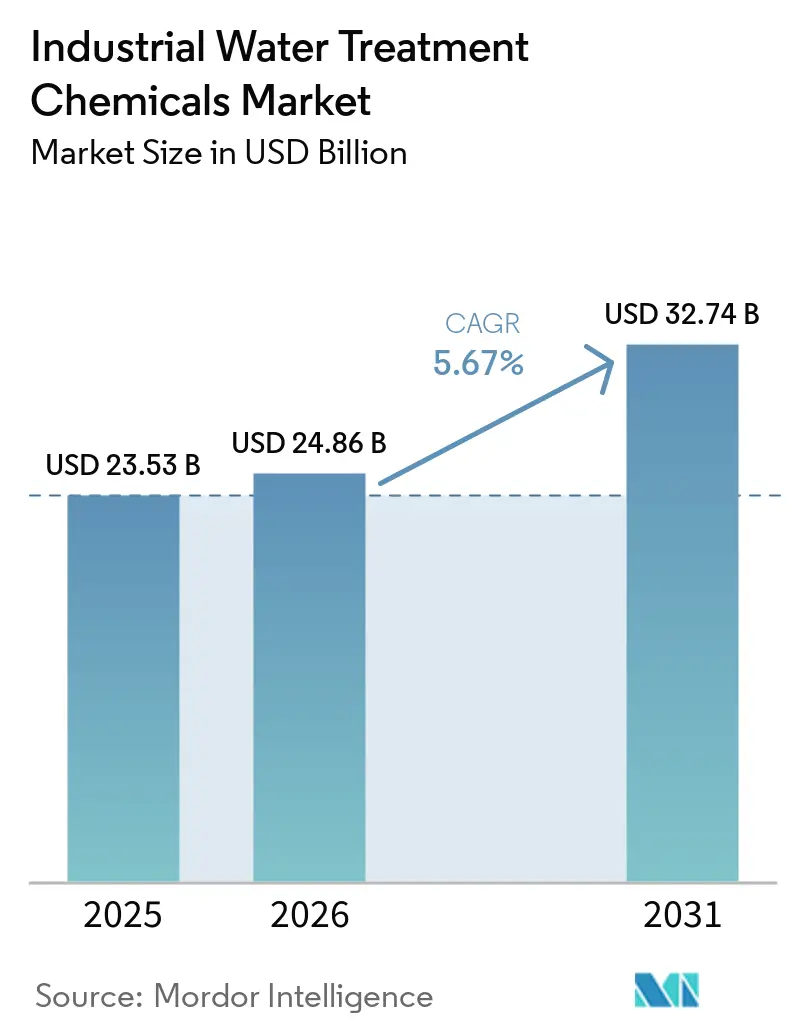
| 市場規模 (2026) | 24.86 十億米ドル |
| 市場規模 (2031) | 32.74 十億米ドル |
| 成長率 (2026 - 2031) | 5.67 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用水処理薬品市場分析
産業用水処理薬品市場規模は2025年に235億3,000万米ドルと評価され、2026年の248億6,000万米ドルから2031年には327億4,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは5.67%です。成長の原動力は、PFAS除去規制の強化、シェールガス操業の拡大による産出水量の増加、および乾燥地域における産業用水再利用目標の引き上げです。サプライヤーは廃棄指向のソリューションから、先進的な化学品とAI対応投入プラットフォームを組み合わせた資源回収モデルへと転換しています。電力セクターが引き続き需要の中核を担う一方、産業用微生物管理がミッションクリティカルになるにつれ、殺生物剤および消毒剤は産業用水処理薬品市場全体を上回るペースで拡大しています。デジタルモニタリング、特殊化学品、設備を組み合わせたフルサービスモデルがコモディティ化学品契約に取って代わるにつれ、競争力学は激化しています。
主要レポートのポイント
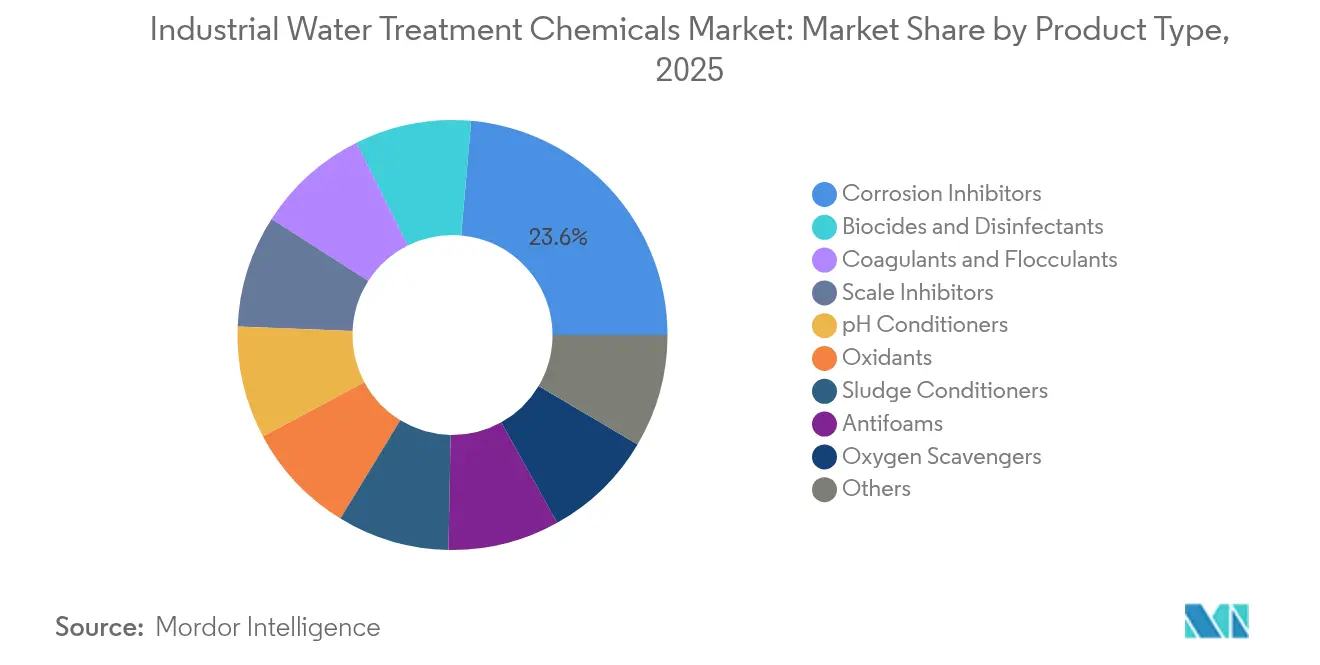
- 製品タイプ別では、腐食防止剤が2025年の産業用水処理薬品市場シェアの23.62%をリードしました。殺生物剤および消毒剤は2031年までに6.56%のCAGRで拡大する見込みです。
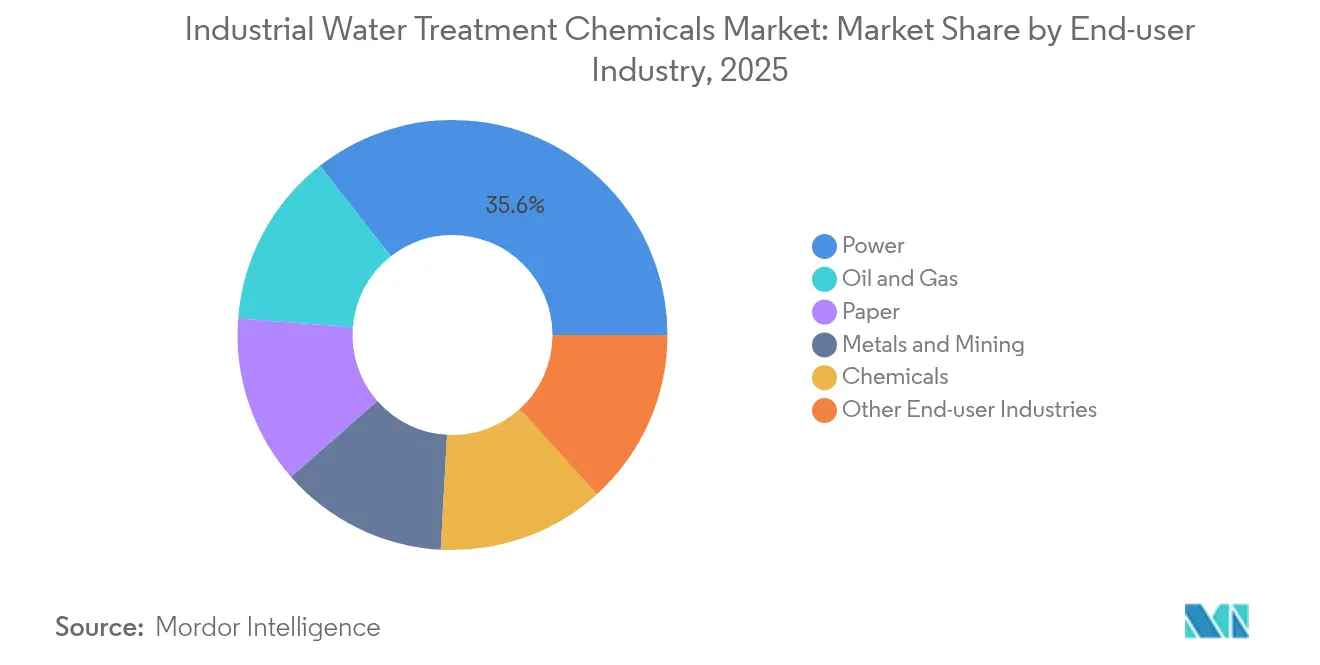
- 最終ユーザー産業別では、電力セグメントが2025年の産業用水処理薬品市場規模の35.58%のシェアを占め、石油・ガスが2031年までに6.38%のCAGRで最も速く成長しています。
- 地域別では、アジア太平洋が2025年に36.92%の収益シェアを占め、中東・アフリカ地域が2031年までに6.8%のCAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| シェールガス由来の産出水量の増加(米国) | +1.2% | 北米、世界的な技術普及への波及効果あり | 中期(2〜4年) |
| 化学・パルプ・製紙廃水発生量の増加 | +0.8% | 世界全体、アジア太平洋および北米での早期成長 | 長期(4年以上) |
| 重金属およびCODに関する排出規制の強化 | +1.5% | 世界全体、北米および欧州での最も厳格な執行 | 短期(2年以内) |
| 水不足地域における産業用水再利用義務 | +1.1% | APACを中心に、中東・アフリカ、ラテンアメリカへの拡大 | 中期(2〜4年) |
| 産業排水におけるPFAS除去要件 | +1.3% | 世界全体、北米および欧州が初期コンプライアンスを牽引 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
シェールガス産出水量の増加
パーミアン盆地のシェール操業は現在、毎日数百万バレルの産出水を生成しており、安全なリサイクルまたは廃棄のために高度な酸化剤、殺生物剤、および高温凝集剤が必要です。その結果生じる化学品需要は、フローバック水の最大90%をリサイクルするというオペレーター目標によってさらに増大しており、これにより淡水取水量と廃棄費用が削減されます。140℃の温度と150,000 mg/Lを超える総溶解固形物に対応できる耐腐食性ブレンドを調合するサプライヤーはプレミアム価格を確保しています。現場展開では、AIによる投入プラットフォームを処理スキッドに重ね合わせることが増えており、過剰投入を削減し、性能を維持しながら化学品コストを15〜25%削減しています。これらの成果は、産業用水処理薬品市場においてより高い量を固定する経済的インセンティブを確立しています。
重金属およびCODに関する排出規制の強化
欧州連合の産業排出指令および米国のNPDES許可は、カドミウム、水銀、化学的酸素要求量の閾値を引き下げており、工場は処理設備のアップグレードを余儀なくされています。鉄系凝集剤と組み合わせた高度な有機バインダーは、従来のアルム溶液よりも微細粒子と溶解金属をより効果的に捕捉します。リアルタイム濁度センサーと組み合わせると、プラントはコンプライアンスを損なうことなく汚泥発生量を35%削減し、凝集剤消費量を20%削減したと報告しています[1]。規制上の強制力と測定可能な運営費削減が相まって、繊維、金属仕上げ、電子機器セグメント全体での採用が加速しています。
水不足地域における産業用水再利用義務
サウジアラビアは2025年までに処理済み都市廃水の100%再利用を目標とし、800億米ドルのインフラ資金によって支援されています。インドおよび南アフリカの同様の政策は、工場に水の循環利用を義務付けています。再利用の水質基準は排出規制よりも厳格であり、低濁度・低TDSの排水を提供する多段階化学プログラムへの需要を高めています。サプライヤーは、繰り返しサイクルを通じて性能を維持し、膜寿命を延ばし、全体的な試薬負荷を低減する生分解性腐食防止剤およびタンニン系凝集剤を革新しています。これらの製品は、産業用水処理薬品市場を産業循環経済の実現者として位置付けています。
産業排水におけるPFAS除去要件
6種類のPFAS化合物に対するEPAの最大汚染物質レベル4〜10 pptは、米国の公益事業者全体で即時のアップグレードニーズを課しており、コンプライアンスコストの見積もりは500億米ドルを超えています。標準的なアルムまたは鉄塩は長鎖PFASの20%未満しか除去できず、除去率を80%以上に高めるカチオン性界面活性剤補助凝集の採用を促進しています。凝集後の残留物は頻繁な再活性化化学品を必要とする粒状活性炭床に負荷をかけ、下流の機会を拡大しています。42基のGACフィルターを稼働させるVeoliaのデラウェア工場は、PFAS対応環境における化学品消費の規模と複雑さを示しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 膜およびUVシステムによる代替 | -0.8% | 世界全体、先進市場でより速い採用 | 中期(2〜4年) |
| 特殊化学品原材料価格の変動 | -0.6% | 世界全体、新興市場への影響が最大 | 短期(2年以内) |
| 化学品不使用処理を優先するネットゼロロードマップ | -0.4% | 主に北米および欧州、世界的に拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
膜およびUVシステムによる代替
UV-LED消毒と組み合わせた限外ろ過モジュールは、従来の設備よりも22%少ない凝集剤需要で93%の濁度除去を達成しています。中国の都市公益事業者はすでに毎日670万m³の膜ベース処理能力を稼働させており、アルムおよびポリマーの量を縮小しています。化学品サプライヤーは、防汚洗浄剤および膜保存剤へとポートフォリオをシフトすることで対応しています。全体的な試薬トン数は減少する可能性がありますが、サプライヤーがこれらの高マージン補助剤に転換すれば収益ポテンシャルは維持されます。
特殊化学品原材料価格の変動
酸化エチレンおよびイソチアゾリノン原料の上昇は、スケール防止剤および殺生物剤全体のマージンを侵食しています。新興市場のバイヤーは最も価格に敏感であり、価格急騰時にプラントのアップグレードを延期する可能性があります。企業は後方統合の動きとバイオベースの代替品でヘッジしていますが、短期的な変動は依然として産業用水処理薬品市場に重くのしかかる予算の不確実性を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
腐食防止剤が収益トップを維持し、殺生物剤が加速腐食防止剤は2025年の産業用水処理薬品市場シェアの23.62%を占め、高圧ボイラー、コンデンサー、パイプラインの保護における中心的な役割を強調しています。プラントオペレーターが1立方メートルあたり0.10米ドルの処理コストを数百万ドルの停止イベントに対する安価な保険と見なしているため、需要は粘着性があります。有機リン酸塩ブレンドは現在、熱交換面への堆積なしに150℃を超える温度スパイクに耐える皮膜形成アミノ酸を統合し、検査サイクルを延長しています。殺生物剤および消毒剤は現在は規模が小さいものの、産業用水処理薬品市場内で最も高い6.56%のCAGRで前進しています。微生物学的影響を受けた腐食は石油・ガスおよび電力セクターに毎年数十億ドルのコストをかけており、毒性上限の強化を満たすDBNPAやグルタルアルデヒドなどの速効性酸化殺生物剤の採用を促進しています。AIによる投入ツールはppmレベルを微調整し、廃棄物を削減し、残留酸化剤の排出限界以下にプラントを維持するのに役立っています。
スケール防止剤、凝集剤、絮凝剤は引き続き大規模なベースロード量を支えています。バイオ由来のタンニン凝集剤はアルムに匹敵するPFAS捕捉効率を達成していますが、購入価格が高いため持続可能性重視の顧客に限定されています。酸化剤、消泡剤、酸素捕捉剤、汚泥調整剤はニッチな用途に対応していますが、性能仕様がサイトごとに異なり高い切り替えコストを伴うため、安定した粗利益率を提供しています。コンプライアンス閾値と再利用率が上昇するにつれ、単機能試薬ではなく特殊ブレンドが予測期間中の産業用水処理薬品市場規模を牽引する見込みです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終ユーザー産業別:
電力セクターが中核を維持し、石油・ガスが増分成長を牽引電力産業は2025年の産業用水処理薬品市場規模の35.58%を占めており、これは同セクターが高純度ボイラー給水に大きく依存していること、および1施設あたり最大100,000 m³/日の水量を処理する冷却塔におけるスケール制御の必要性を反映しています。処理プログラムは、リン酸塩フリーのスケール抑制剤、臭素系殺生物剤、および中和アミンを組み合わせ、タービン出力の確保と排水基準の遵守を実現しています。安定した電力需要と段階的な設備増強により、大規模ではあるものの成熟した収益基盤が維持されています。
一方、石油・ガス水処理薬品の分野は、CAGR 6.38%で最も急速な成長を記録しています。非在来型坑井では、石油1バレルの採掘に対して9バレルの随伴水が発生し、各バレルには高塩分、溶存有機物、および放射性核種が含まれています。化学品サプライヤーは、140℃での機能を可能にする高引火点の乳化破壊剤、高TDSスケール抑制剤、および硫化物特異的酸化剤を開発しています。フィールドサービス契約には、物流、現場ラボ、デジタルモニタリングが一括して含まれることが多く、坑井あたりの平均収益を押し上げています。パルプ・製紙工場、金属加工、および化学品製造もまた需要を支えています。これらの産業は、規制当局が色度、COD、および金属排出基準を厳格化する中、繊維回収向けの高度凝集剤、重金属沈殿剤、および汚泥脱水ポリマーを採用しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
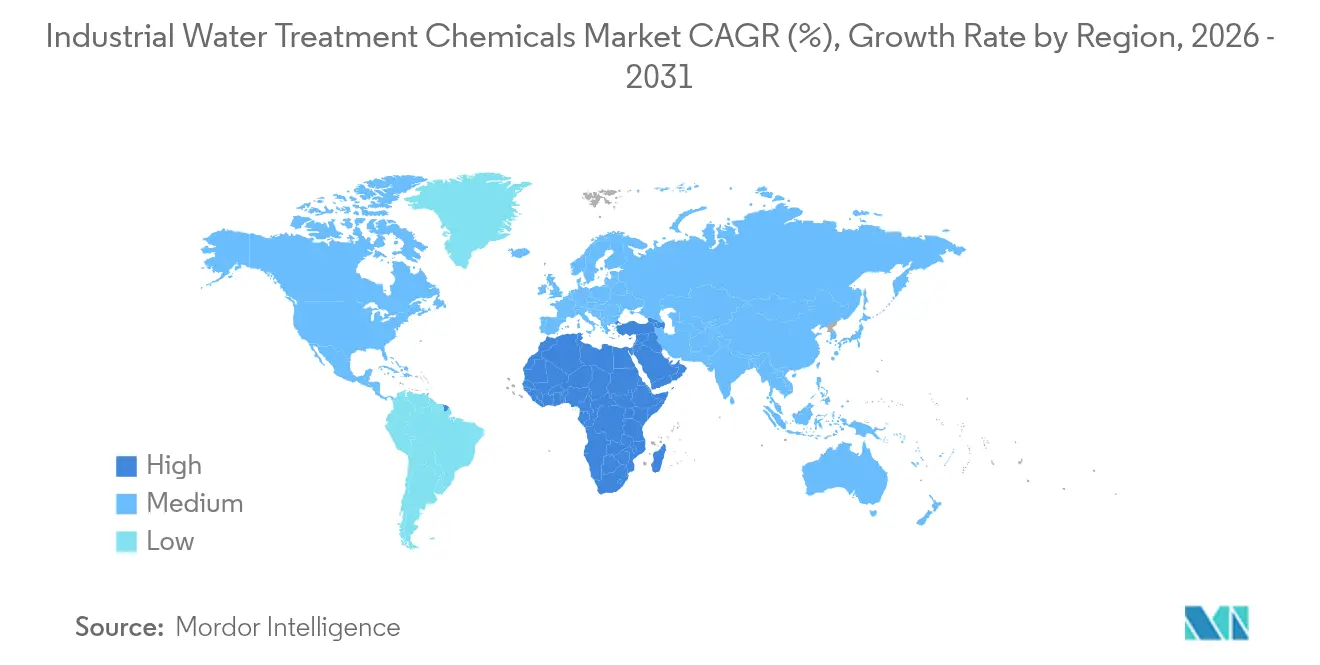
ヨーロッパ北アメリカおよびアジア太平洋地域の産業用水処理薬品市場
アジア太平洋地域は2025年に36.92%の収益シェアで産業用水処理薬品市場をリードしており、急速な工業化と拡大する都市インフラが成長を牽引しています。中国は580以上の膜式廃水処理プラントを稼働させており、1日あたり670万m³を処理しています。これにより、透過流束を維持するためのスケール防止剤、殺生物剤、および洗浄薬品への需要が高まっています。インドのジャル・ジーヴァン・ミッションをはじめとする水関連施策は、2025年まで年間9.7%の成長を持続させ、従来型および先進的な薬品を指定する新たな自治体入札案件を創出しています。 北アメリカは引き続き技術の先導役を担っています。EPAのPFAS規制により大規模なプラント改修が求められており、公共事業者は界面活性剤強化型凝集剤、粒状活性炭代替薬品、および酸化型洗浄剤を大規模に調達しています。シェール盆地では、TDSが150,000 mg/Lを超える塩水向けに配合された特殊酸化剤、殺生物剤、および腐食防止剤への大量需要が生じています。ヨーロッパは成熟してるものの革新志向の高いユーザー基盤を有しており、グリーンディールの目標に沿ったバイオベースポリマーおよび低リンブレンドが好まれています。
中東・アフリカおよびラテンアメリカの産業用水処理薬品市場
中東・アフリカ地域は世界最速となる6.8%のCAGRを記録すると予測されています。サウジアラビアおよびより広域のガルフ地域における海水淡水化拡大に向けて充当された800億米ドルの水関連プロジェクト予算が、高塩分RO(逆浸透)プラント向けに設計されたスケール防止剤および膜洗浄剤の採用を支えています。アラブ首長国連邦およびエジプトの産業集積地はゼロ液体排出システムの導入を推進しており、蒸発制御型スケール防止剤および多サイクル腐食防止剤の需要を押し上げています。ラテンアメリカは安定した成長を示しており、チリおよびペルーの鉱業集積地が尾鉱水リサイクルおよびヒ素除去用試薬の需要を牽引しています。
バリューチェーン分析
バリューチェーンは、上流の石油化学系および無機系原料(界面活性剤、ホスホン酸塩、アミン、アクリルモノマー、ハロゲン、金属塩)から始まり、これらは調合された凝集剤・凝集助剤、腐食・スケール抑制剤、殺生物剤、酸化剤、脱酸素剤、膜洗浄用薬剤へと変換される。調合業者は、直接的な主要顧客チャネル(発電、石油精製、パルプ・製紙、金属)と地域ディストリビューターを通じて販売しており、コモディティ供給から性能ベースのプログラムへの転換を図るため、フィールドサービス、投薬機器、デジタルモニタリングの追加を進めている。最近の企業の動きはこの統合を反映しており、De NoraがBW Waterの買収を完了(2026年7月)し、統合型水処理ソリューションと電気化学技術プラットフォームを強化した例や、Kemiraが工業サービス能力をボイラーおよび冷却塔プログラム周辺で拡大するためにClear Water Technologies, LLCを買収(2026年6月)した例が挙げられる。
下流側では、EPC企業や水処理技術プロバイダーが、限外濾水や逆浸透、ゼロリキッドディスチャージ、微量汚染物質向け高度凝集などの処理系統内で化学プログラムを規定しており、これが特殊配合品や洗浄剤に対する誘発需要を生み出している。電子機器製造など業種特有の品質要件も調達に影響を与えており、KuritaとMembrane Group Indiaは高度な水処理・排水リサイクルソリューションを提供するためKurita Membrane India Pvt Ltdを設立した(2026年7月)。特殊原材料の価格変動(例えば酸化エチレンやイソチアゾリノン系化合物)や物流に関連するボトルネックとコスト感度は依然として残っており、地域内生産、受託加工、複数調達戦略がサプライヤーの競争力にとって中心的な要素となっている。
競争環境
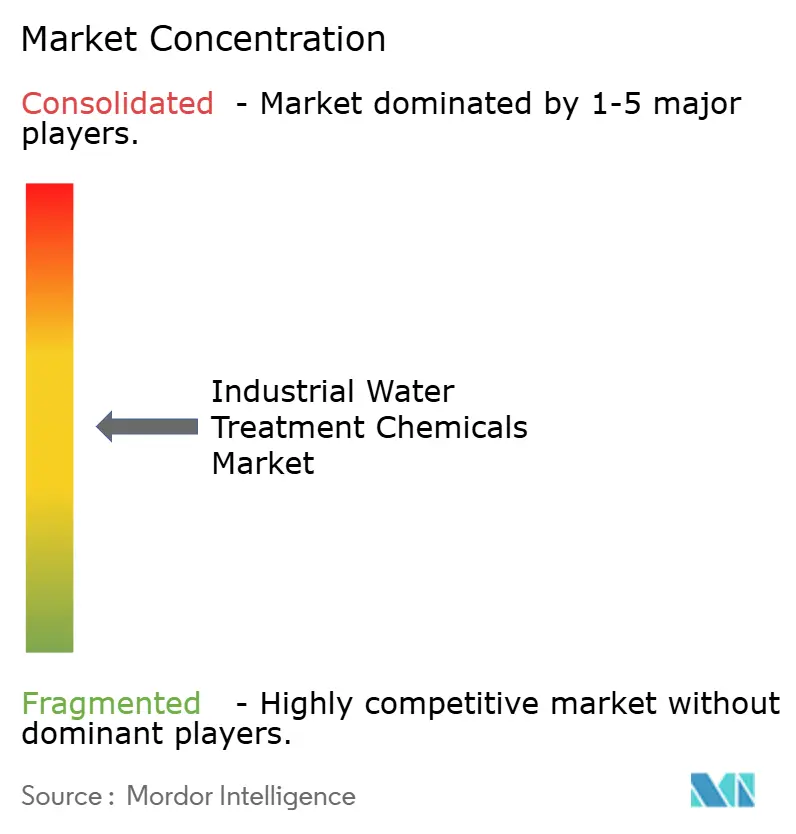
競争の激しさは中程度であり、主要企業は技術プラットフォームと地域的フットプリントを確保するために統合を加速しています。VeoliaによるWater Technologies and Solutionsの残り30%株式の取得は、化学品、設備、AIによる診断のエンドツーエンドの管理を同社に与え、2027年までに追加で9,000万ユーロのシナジーを目標としています。Ecolabは2024年11月にBarclay Water Managementを5,000万米ドルで買収し、独自のモノクロラミン技術をECOLAB3Dデジタルスイートに統合しました。これらの動きは、パフォーマンスベースの契約を通じて顧客を結びつける統合ソリューションへのシフトを強調しています。
Solenisは高強度凝集剤に使用されるポリビニルアミンポリマーの米国生産能力拡大に1億9,300万米ドルを投資し、2024年のBASFの採掘用絮凝剤事業の買収を補完しています。Kemiraは2030年までに再生可能含有量製品に5億ユーロを配分し、欧州全体でバイオベース絮凝剤および腐食防止剤への急増する需要を見越しています。小規模な地域プレーヤーはニッチな調合に注力していますが、原材料の変動性とコンプライアンスコストを引き上げる毒性規制の強化に直面しています。デジタル差別化が際立っており、インラインセンサーに接続されたクラウドダッシュボードを提供するサプライヤーは複数年のサービス契約を確保し、産業用水処理薬品市場内での特殊ブレンドのクロスセルを促進しています。
産業用水処理薬品産業のリーダー
-
Kemira
-
Ecolab Inc.
-
Solenis LLC
-
SNF Group
-
Kurita Water Industries Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
産業用水処理薬品市場 このレポートでカバーされる企業
- 3M
- Accepta Water Treatment
- BASF
- Buckman
- Chemifloc
- Clariant
- DuPont
- Ecolab Inc.
- Feralco AB
- Italmatch AWS
- IXOM
- Kemira
- Kurita Water Industries Ltd
- Lenntech B.V.
- SNF Group
- Solenis LLC
- Thermax Limited
- Veolia Water Technololgies, Inc.
市場機会と将来展望
産業再利用と高規格プロセス水供給は、可変的な産業負荷下で膜を保護し性能を安定させる化学プログラムに新たな余地を生み出し続けている。プロジェクト活動はすでに新規資産に化学消費を組み込んでいる。VA TECH WABAGは、マディヤ・プラデーシュ州のBharat Petroleum Corporation LimitedのBina Petchem・精製拡張プロジェクト向け工業用水処理受注を確保(2026年1月)し、これには通常、複数段階のループ全体でスケール防止剤、洗浄剤、凝集剤・凝集助剤、腐食制御パッケージへの需要を増加させるゼロリキッドディスチャージ設備が含まれる。欧州では、Evides Industriewaterがオランダのボトレックで新規プロセス水プラントを進めており、2026年第3四半期に稼働開始予定(2026年4月発表)であり、安定した投薬・モニタリングプログラムに依存する信頼性重視の産業用水ハブへの継続的投資を支えている。
PFASおよび微量汚染物質の制御も現時点での機会分野を提示している。政策とプログラムがすでに処理選択と化学品構成を変化させているためである。米国EPAは2026年もPFAS規則制定の積極的な取り組みを継続し、パブリックコメントを求める規則案を公開した(2026年5月)。EUは指令(EU)2024/3019を採択し、都市排水における微量汚染物質のリスク評価と、大規模集落における第四次処理の段階的適用を義務付けており、産業と自治体の接点をより高い除去率の処理系統へと押し進めている。再利用への投資は高度化学品への需要の見通しを高めており、西オーストラリア州政府がクィナナ水再生プラントの再生水生産量を1日あたり1,000万リットル拡大するために8,100万オーストラリアドルの投資を発表(2026年6月)した例や、Fluenceがテキサス州で冷却塔補給水向けに限外濾水と逆浸透を用いる370万米ドルの工業用水プラント契約を確保(2026年5月)した例が挙げられる。これらの事例は、スケール防止剤、殺生物剤戦略、洗浄剤が定期消耗品として機能する膜中心システムへの移行を強化するものである。
最近の産業開発事情 産業用水処理薬品市場
- 2026年7月:KuritaとMembrane Group Indiaは、インドの電子・半導体産業向けに高度な水処理・排水リサイクルソリューションを提供するためKurita Membrane India Pvt Ltdを設立した。同社は高純度セグメントに注力しており、化学プログラム、膜ケア用薬剤、厳格な汚染管理要件が、バンドル化されたソリューションと現地技術支援の価値を高めている。
- 2025年5月:VeoliaはCDPQが保有するWater Technologies and Solutionsの30%株式の買収を完了し、同プラットフォームの完全所有権を獲得した。この買収により、特殊化学品、機器、AI対応モニタリングを統一された商業プログラムの下に統合する能力が強化され、性能ベースの契約とクロスセルを支えている。
- 2024年11月:Ecolabは5,000万米ドルでBarclay Water Managementを買収し、iChlor Monochloramine Systemテクノロジーを追加してECOLAB3Dデジタルプラットフォームに統合した。この取引により、Ecolabのオンサイト水安全性・微生物学的管理提供が拡大され、単独の化学品供給ではなく化学品とデジタル管理を組み合わせた方向への転換が強化された。
産業用水処理薬品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業用水システムの調整、保護、および洗浄に使用される化学プログラムの価値を対象としており、設備の安定稼働と排水・再利用目標の達成を可能にします。取水、プロセス水、冷却、ボイラー、および産業サイトにおける廃水ループ全体に適用される薬品を含みます。
対象外事項:都市向け飲料水処理薬品、ならびに膜、フィルター、ポンプなどの非化学的設備およびサービスは除外されます。
セグメンテーション概要
- 製品タイプ別
- スケール防止剤
- 腐食防止剤
- 殺生物剤および消毒剤
- 凝集剤および絮凝剤
- pH調整剤
- 消泡剤
- 酸素捕捉剤
- 汚泥調整剤
- 酸化剤
- その他
- 最終ユーザー産業別
- 石油・ガス
- 電力
- 製紙
- 金属・鉱業
- 化学品
- その他の最終ユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、投薬需要を通常牽引する産業活動と水使用パターンの一貫した全体像を構築することから始まりました。米国EPA、USGS水使用シリーズ、Eurostat産業指標、関連化学品カテゴリーに関するUN Comtrade貿易フロー、およびIWAなどの機関による廃水・再利用ガイダンスなどの公開情報を参照しました。
エンドユーザー別の前提を現実的に保つため、企業の年次報告書や技術パンフレット、投資家向けプレゼンテーション、規制の最新情報、新規プラント・閉鎖・排水コンプライアンスに関する信頼性の高い報道も精査しました。一部では、企業財務・インテリジェンス、特許データベース、および輸出入の積荷レベルデータベースへの有料サブスクリプションを活用し、サプライヤーの事業展開と製品構成の変化を確認しました。ここに記載されているソースは例示であり、データ収集、検証、および明確化のために他の公開情報も使用しています。
一次インタビューおよびサーベイ
一次調査は、特に製品レベルで公開データが十分に詳細でない場合に、需要プールと価格ロジックを検証するために活用しました。APAC、EMEA、および南北アメリカにわたる化学品サプライヤー、製剤業者、販売代理店、EPCおよび水処理サービスチーム、ならびに産業エンドユーザーと対話し、地域の操業慣行、コンプライアンスの厳格さ、および調達行動が一貫して反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:14% | APAC:42% |
| 中位層:49% | 部門・ユニットリーダー:33% | EMEA:35% |
| 中小規模プレイヤー:22% | マネージャー:53% | 南北アメリカ:23% |
市場規模算定と予測
コアモデルは、産業用水の処理量を典型的な処理強度に結びつけ、それを平均投薬量と価格帯を用いて化学品価値に換算するトップダウン型の需要プールを用いて構築されました。需要プールは、火力発電とボイラー給水需要、精製・石油化学設備の稼働率、パルプ・製紙生産量、鉄鋼・鉱業活動、および産業廃水処理・再利用投資の拡大などの指標を用いてマッピングしました。
地域別合計が形成された後、サンプリングされたサプライヤーの収益内訳、一般的な製品バンドルに関するチャネルチェック、および腐食抑制剤、スケール抑制剤、殺生物剤などの高使用量製品ラインの数量×平均販売単価チェックを含む選択的なボトムアップ推計をいて数値を裏付けました。ギャップが存在する場合は、同一地域内で最も近い比較可能な産業に基づいて範囲を適用し、専門家のフィードバックを受けた後に調整しました。
予測は多変量回帰を用いて生成され、独立変数は需要プールで使用した産業生産量および設備能力指標と連動しています。また、時間の経過とともに処理強度を高める傾向がある排水基準の強化と再利用目標の予想される厳格化も組み込みました。平均販売単価の動向に関する前提は、スムーズな価格曲線を想定するのではなく、観察されたインフレ、原料シグナル、および契約更新タイミングに関するインタビューベースの期待値を用いることで現実的に保ちました。
データ検証と更新サイクル
アウトプットは、地域別産業生産動向、主要化学品クラスの貿易動向、および公開資料における関連事業部門の開示実績などの独立したシグナルと照合して確認しました。数値に疑問が生じた場合は、レビューを通過する前に、その要因を入力値まで遡り、単位、通貨換算のタイミング、および投薬や価格に関する外れ値の前を再確認しました。
多段階の内部レビューを実施し、新規設備増強、規制変更、または急激な原料価格変動が近期の需要や平均販売単価に影響を与える可能性がある場合には、専門家に再度連絡を取りました。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了されます。
Mordor Intelligenceの産業用水処理薬品市場規模算定と他の公表推計との比較
産業用水処理薬品の公表市場規模は、テーマ名が同じように見えても異なることがよくあります。その差異は通常、産業用と都市用のどちらとして計上されるか、サービスや設備の扱い方、および価格の換算・更新方法に起因しています。
都市向け飲料水処理薬品は、異なる需要ドライバーと調達サイクルに従うため除外されており、Mordor Intelligenceの対象範囲では産業用水処理薬品の合計から除外されています。これが一部の大きな数値が一致しない理由です。また、産業用ループに限定されない処理設備、現場サービス契約、またはより広範な水処理薬品バスケットを推計に組み込んでいる場合にも差異が生じます。もう一つの一般的な要因は、通貨換算に使用される年度と、表示価格および契約価格の更新速度であり、数量が類似していても表示される価値が変動する可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.86 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 19.02 ビリオン 米ドル(2026年) | 産業用途の対象範囲が狭く、保守的な投薬量および平均販売単価の前提を維持する傾向があり、同年の価値合計が低下しています。 |
| 産業リサーチパブリッシャーB | 41.74 ビリオン 米ドル(2025年) | 都市用と産業用の需要を混在させる可能性のある広範な化学品バスケットを使用しているとみられ、基準年と予測期間が異なるため、比較可能性のギャップが拡大しています。 |
この表は、差異の大部分が単一の入力値ではなく、対象範囲と年度の整合性によって説明されることを示しています。対象範囲を産業用水ループに限定し、生産量、設備能力、および価格の現実性チェッで合計を相互確認することにより、観察可能なドライバーと再現可能なステップに遡って照合しやすい数値が得られます。
レポートで回答される主要な質問
産業用水処理薬品市場の現在の規模はどのくらいですか?
市場は2026年に248億6,000万米ドルと評価されており、2031年までに327億4,000万米ドルに達すると予測されています。
どの製品セグメントが市場をリードしていますか?
腐食防止剤がトップの地位を占め、2025年の産業用水処理薬品市場シェアの23.62%を占めています。
どの地域が最も速く成長していますか?
中東・アフリカ地域は2031年まで6.8%のCAGRで拡大し、他の地域を上回ると予測されています。
PFAS規制が化学品需要にとって重要な理由は何ですか?
より厳格なPFAS規制により、公益事業者は強化された凝集剤と後処理化学品を採用せざるを得なくなり、市場量を大幅に押し上げています。
AIはどのように化学品消費を変えていますか?
リアルタイム投入プラットフォームは過剰投入を15〜25%削減し、コンプライアンスを確保しながら廃棄物を削減しており、サプライヤーにとって重要な差別化要因になっています。