
ヒトマイクロバイオーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
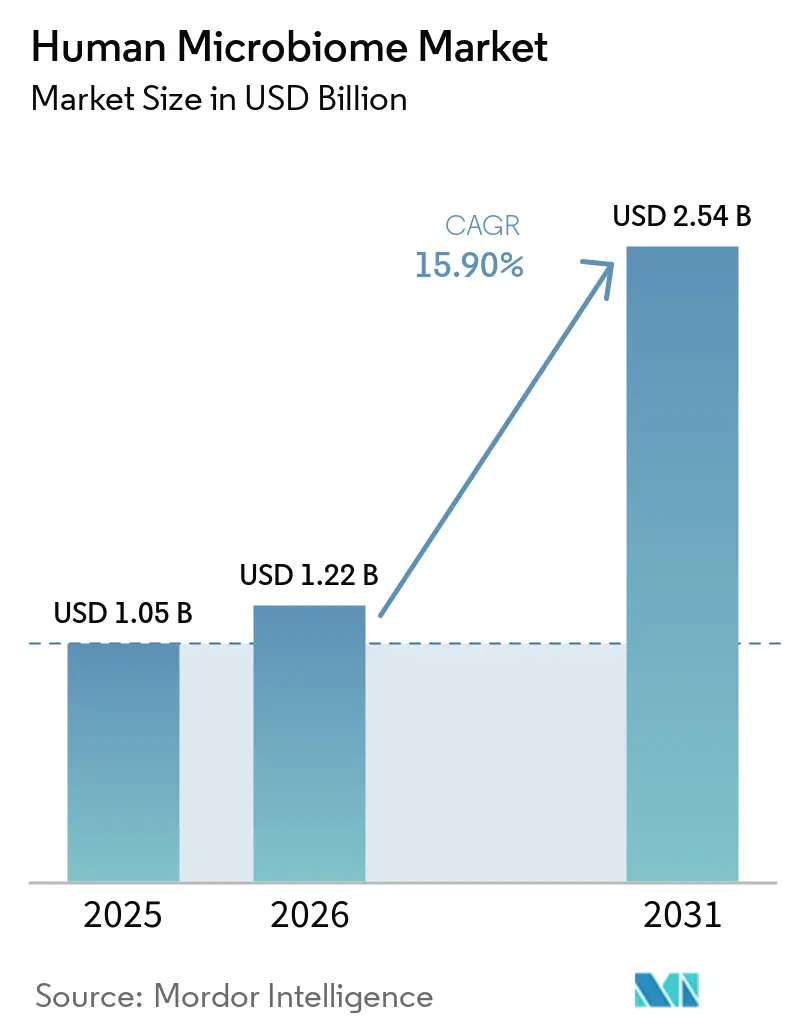
| 市場規模 (2026) | 1.22 十億米ドル |
| 市場規模 (2031) | 2.54 十億米ドル |
| 成長率 (2026 - 2031) | 15.90 % |
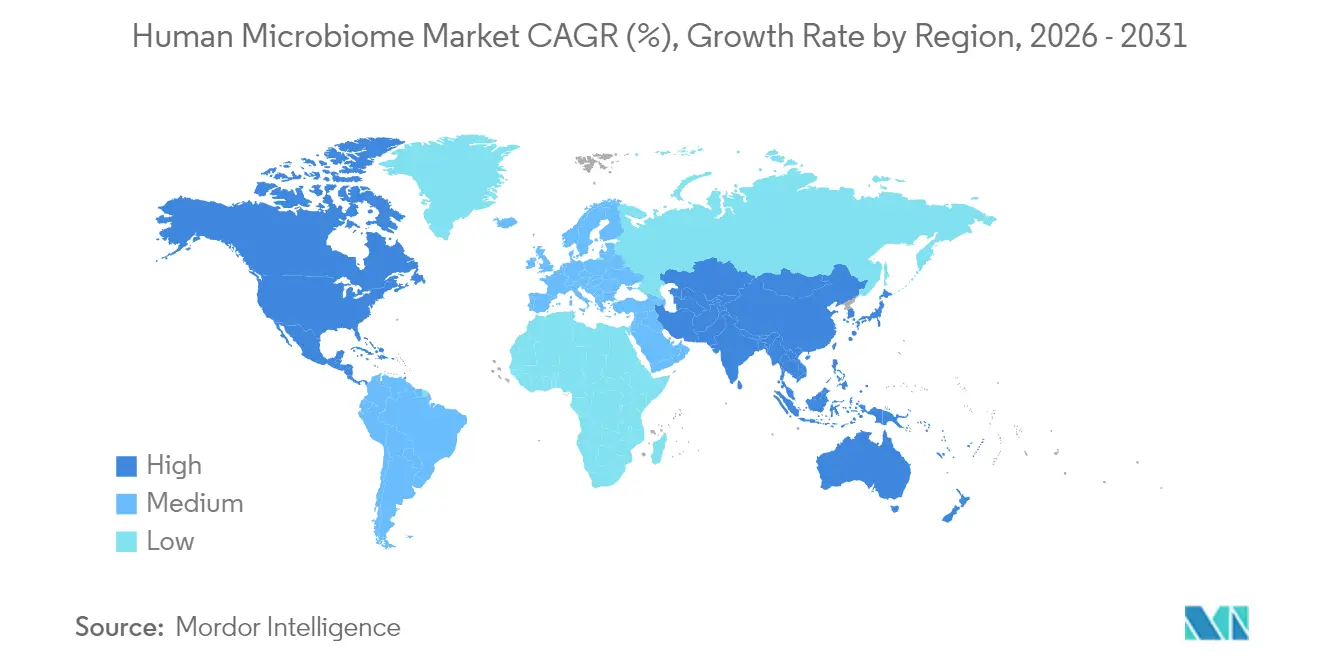
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
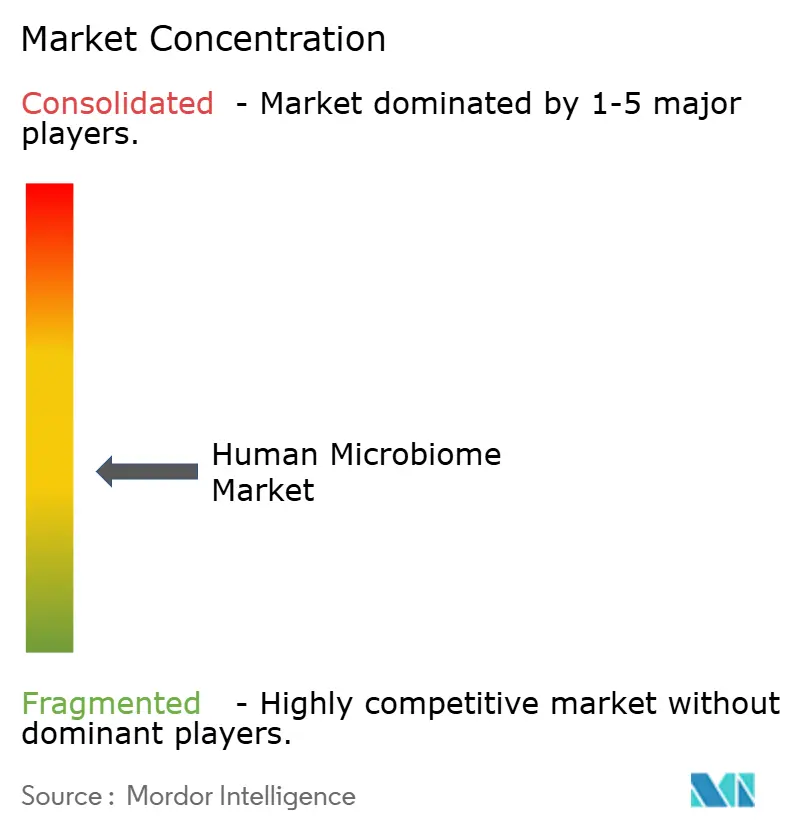
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒトマイクロバイオーム市場分析
ヒトマイクロバイオーム市場規模は、2025年の10億5,000万米ドルから2026年には12億2,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率(CAGR)15.9%で2031年までに25億4,000万米ドルに達すると予測されています。この拡大は、生きた生物治療製品(ライブバイオセラピューティクス)に対するFDA承認、ベンチャー資金の加速、製薬企業による買収の活発化に後押しされ、探索的研究から検証済み治療薬への明確な転換を反映しています。コスト効率の高い次世代シーケンシング、個別化医療への需要増大、腸内微生物と全身疾患を結びつける臨床エビデンスの蓄積が、ヒトマイクロバイオーム市場の成長軌道を強化しています。業界参加者はまた、商業規模で複雑な細菌コンソーシアを製造できる優良製造規範(GMP)施設に対する規制支援からも恩恵を受けています。これらの要因が相まって、ヒトマイクロバイオーム市場は現代の医薬品開発および診断実践の主流的構成要素として再定位され続けています。
レポートの主要ポイント
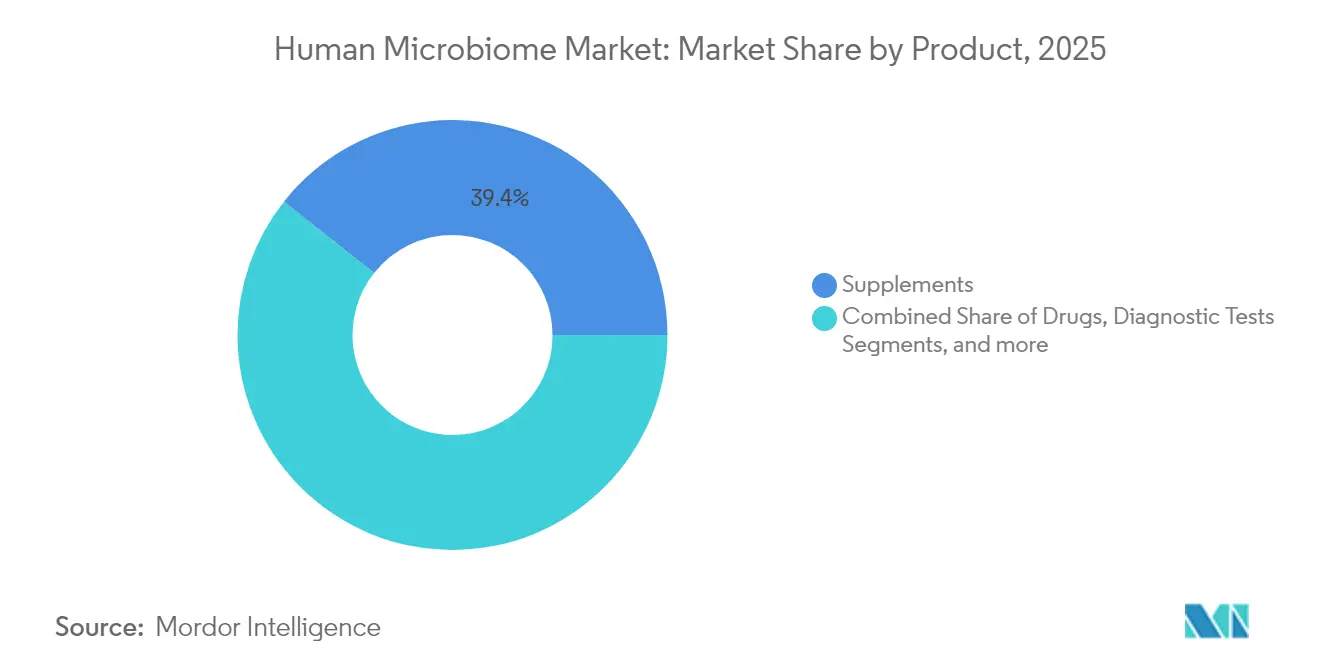
- 製品別では、サプリメントが2025年のヒトマイクロバイオーム市場シェアの39.35%を占め、医薬品は2031年にかけて年平均成長率(CAGR)17.9%を記録すると予測されています。
- 用途別では、治療が2025年のヒトマイクロバイオーム市場の69.35%を占めましたが、診断は2031年にかけてCAGR 18.8%で成長する見込みです。
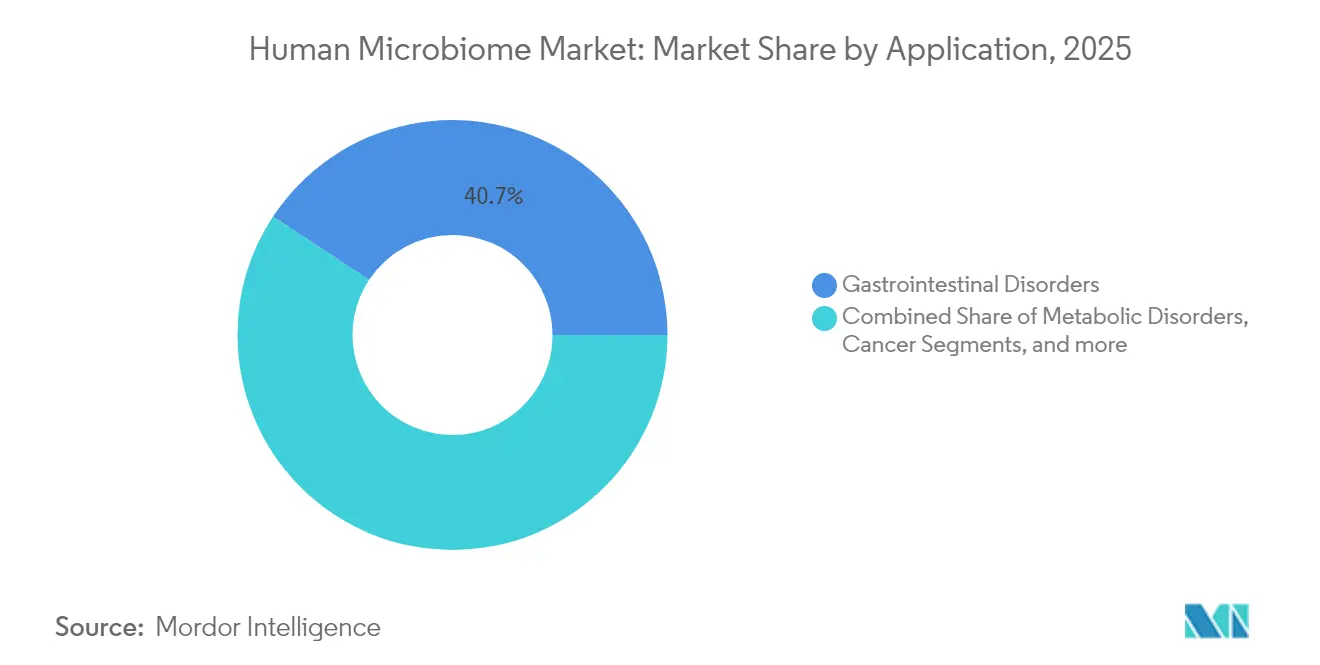
- 疾患領域別では、消化器疾患が2025年のヒトマイクロバイオーム市場規模の40.72%を占め、がん用途は2031年にかけてCAGR 18.95%で成長すると予測されています。
- エンドユーザー別では、病院・クリニックが2025年の収益の47.05%を占め、製薬・バイオテクノロジー企業は2031年にかけてCAGR 18.05%で拡大する見込みです。
- 地域別では、北米が2025年のヒトマイクロバイオーム市場シェアの41.75%をリードし、アジア太平洋は2031年にかけてCAGR 18.35%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルヒトマイクロバイオーム市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マイクロバイオーム分析コストを低下させる次世代シーケンシングの進歩 | +2.8% | 北米・欧州での早期採用を伴うグローバル | 中期(2〜4年) |
| マイクロバイオームベース治療薬へのベンチャー資金の増加 | +2.1% | 北米・欧州が中核、アジア太平洋へ拡大 | 短期(2年以内) |
| 個別化医療における用途の拡大 | +1.9% | プレミアム市場が採用をリードするグローバル | 長期(4年以上) |
| 消費者直販マイクロバイオーム検査の拡大 | +1.4% | 北米・欧州、アジア太平洋で新興 | 中期(2〜4年) |
| 製薬・マイクロバイオーム共同治療アライアンス | +1.7% | 主要製薬ハブに集中するグローバル | 中期(2〜4年) |
| マイクロバイオームベース製品の利点に関する認識の高まり | +1.3% | 普及率が異なるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マイクロバイオーム分析コストを低下させる次世代シーケンシングの進歩
MinIONやPromethIONなどのリアルタイムナノポアシーケンシングデバイスは、サンプルあたりのコストを約70%削減し、かつては集中型ラボが必要だった日常的なプロファイリングを可能にしました[1]Tianyuan Zhang、「ナノポアシーケンシング:思春期に花開く」、遺伝学・ゲノム学ジャーナル、sciencedirect.com。ポータブルプラットフォームにより腸内微生物叢のポイントオブケア分析が可能となり、診断のターンアラウンドを加速し、縦断的モニタリングを支援しています。PacBioシステムが提供するフルレングス16S rRNAワークフローは、バイオマーカー発見に必要な分類学的解像度をさらに高めます。シーケンシング費用は100米ドルの閾値に向かって推移しており、慢性疾患管理経路へのマイクロバイオーム検査の組み込みの実現可能性が高まっています[2]Hyejung Han、「強化された分類学的分類とバイオマーカー発見のためのPacBioフルレングス16S rRNAシーケンシングによるマイクロバイオームリファレンスデータベースの最適化」、Frontiers in Microbiology、frontiersin.org。病院はすでに炎症性腸疾患患者を対象とした定期的な微生物サーベイランスを試験的に導入しており、手頃な価格のシーケンシングの臨床的関連性が確認されています。これらの進歩が相まって、診断と治療の両面でヒトマイクロバイオーム市場のアドレス可能なベースが拡大しています。
マイクロバイオームベース治療薬へのベンチャー資金の増加
専門ベンチャーファンドおよび戦略的コーポレート投資家は、2025年にこのセクターへ記録的な資本を配分し、欧州・北米・東アジアにおける数十件のシードおよびシリーズAラウンドを触媒しました。Abolis Biotechnologiesなどの欧州の開発企業は、バイオ製造能力の拡大に向けて3,500万ユーロを確保し、CARB-Xのような官民連携イニシアチブは抗菌薬耐性応用を対象とした数百万ドル規模の助成金を交付しました。Janssenのヒトマイクロバイオームインスティテートはフレキシブルなパートナーシップ手段を確立し、スタートアップが大規模製薬メーカーと共同療法アセットを共同開発できる体制を整えました [3]Johnson & Johnson、「ヒトマイクロバイオームインスティテュートパートナーシップ」、jnj.com 。製薬・マイクロバイオームアライアンスには、事前に定義されたマイルストーンに連動したエクイティ投資が頻繁に含まれており、若い企業に資金調達の確実性とメンターへのアクセスを提供しています。マイクロバイオームサンプル調製技術への投資には、腸管生検用のNimble ScienceのSIMBAカプセルへのSeventure Partnersの出資が含まれます。これらの資本流入は開発タイムラインを短縮し、人材獲得を促進し、規制当局への申請を加速させ、ヒトマイクロバイオーム市場の上昇モメンタムを強化しています。
個別化医療における用途の拡大
微生物シグネチャーを活用して治療を調整する臨床プラットフォームは、代謝疾患および自己免疫疾患において優れた成果を示し、対照試験において標準化プロトコルを上回る結果を出しています。AIエンジンはメタゲノミクスと食事記録を重ね合わせ、高血糖症や高血圧を緩和する超個別化栄養プランを生成します。機械学習とのマルチオミクス統合は、ベースラインの腸内多様性がチェックポイント阻害剤の反応を予測する腫瘍学試験における患者層別化を精緻化します。製薬スポンサーは現在、参加者をより効率的に割り当てるために研究デザインにマイクロバイオームプロファイリングを組み込み、コストを削減しながら統計的検出力を高めています。デジタルヘルスコンパニオンは継続的なデータアップロードを促進し、臨床医がリアルタイムで治療計画を再調整できるようにしています。個別化介入への高まる重点は、診断、治療、モニタリングサービスにわたってヒトマイクロバイオーム市場に追加的な価値をもたらしています。
消費者直販マイクロバイオーム検査の拡大
薬局チェーンや電子商取引サイトを通じた小売での入手可能性により、特に米国および西欧において消費者の腸内微生物検査キットへのアクセスが広がっています。ベンダーは機械学習解釈エンジンの支援を受け、細菌パターンを食事・生活習慣の推奨事項に変換する実用的なレポートを提供するようになっています。規制当局は分析の妥当性を確保するための監視を強化しており、欧州連合はウェルネス検査とCEマーキングが必要な体外診断薬を区別するようになっています。業界団体は方法論と報告を調和させるための自主的な品質基準を策定しています。単価が100米ドルを下回るにつれて購入頻度が上がり、予測アルゴリズムの精緻化に役立つデータプールが拡大しています。消費者の認知度の向上は、より広いヒトマイクロバイオーム市場に新規ユーザーを継続的に取り込んでいます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 標準化および規制ガイドラインの欠如 | -3.2% | 地域によって影響が異なるグローバル | 中期(2〜4年) |
| 生きた生物治療製品のGMPスケールアップの課題 | -2.1% | 製造ハブに集中するグローバル | 短期(2年以内) |
| 複雑なマイクロバイオーム相互作用に関する理解の限界 | -1.8% | 研究集約地域が最も影響を受けるグローバル | 長期(4年以上) |
| 患者採用の遅さ | -1.4% | 主に北米・欧州、アジア太平洋で新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
標準化および規制ガイドラインの欠如
マイクロバイオーム治療薬は医薬品規制と移植規制にまたがっており、国境を越えた試験と市場投入を遅らせる政策上の曖昧さを生み出しています。FDA、EMA、日本のPMDAにわたる生きた生物治療製品の定義の相違は、申請書類の作成を複雑にし、相互承認の目標を損なっています。各ラボがDNA抽出、ライブラリー調製、バイオインフォマティクスワークフローを異なる形で展開しているため、分析上の不一致が続いており、一貫性のない結果が臨床医の信頼を損なっています。ヒト由来物質を管理する欧州連合の新規則は最終的な調和を約束していますが、2026年以前に完全に発効することはありません。グローバルな規範が収束するまで、企業は地域固有の検証研究に予算を組む必要があり、ヒトマイクロバイオーム市場におけるコストの増加と収益獲得の遅延を招いています。
生きた生物治療製品のGMPスケールアップの課題
多菌株細菌コンソーシアの収穫、製剤化、包装には、効力を維持するための無菌シングルユース発酵槽、リアルタイム生存率分析、コールドチェーン輸送が必要です。FDAおよびEMAの要件を満たすフェーズ適切な量を確実に供給できる施設はほとんどありません。Synlogicの専用施設とシカゴ大学医学部の学術cGMPハブは、生きた生物製剤のスケールアップに関わる資本集約性を浮き彫りにしています。凍結乾燥プロトコルは水分除去と細胞の完全性のバランスを取る必要があり、多くの場合、特注の凍結保護剤が必要です。COVID-19パンデミック中の混乱は、特殊試薬サプライチェーンの脆弱性を浮き彫りにしました。これらの製造上の複雑さは市場投入までの時間を延ばし、売上原価を引き上げ、ヒトマイクロバイオーム市場のマージンを圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:治療の検証が医薬品の成長を加速
サプリメントは2025年に39.35%の収益シェアを維持しており、長年にわたる消費者採用と簡素化された規制経路を反映しています。しかし医薬品は、再発性クロストリジウム・ディフィシル感染症に対する臨床的に証明された効果を示すVOWSTおよびREBYOTAなどの画期的な承認に後押しされ、2031年にかけてCAGR 17.9%を記録する軌道にあります。VOWSTの初期展開は2023年第4四半期に1,040万米ドルの収益を生み出し、商業的需要を検証し、追加申請を後押ししました。当局が食品サプリメントと生きた生物治療薬を区別するにつれ、プロバイオティクスサプリメントは厳しい精査に直面しており、メーカーは無作為化対照試験への投資を余儀なくされています。
診断アッセイは最も小さな貢献者にとどまっていますが、腫瘍学および代謝試験における患者層別化にコンパニオン検査が不可欠となるにつれ、集中的な投資を集めています。ポストバイオティクスと操作された細菌株は、栄養補助食品と医薬品の空間を橋渡しする可能性のある新興ニッチを代表しています。消費者グレードと処方グレードの製品の二極化が、より広いヒトマイクロバイオーム市場内の多様化した収益源を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:治療と並行して診断が勢いを増す
治療用途は2025年の収益の69.35%を占めましたが、シーケンシングコストの急落と分析ソフトウェアの成熟に伴い、診断は2031年にかけてCAGR 18.8%が予測されています。病院ネットワークは免疫腫瘍薬への反応を予測する便ベースのパネルを試験的に導入しており、治療選択と償還結果を改善しています。糞便微生物叢移植は典型的な治療モデルとして残っていますが、パイプライン資産は現在、代謝疾患、自己免疫疾患、神経疾患を標的とした経口カプセル、局所製剤、操作された菌株を包含しています。
サンプリングキット、シーケンシングサービス、AI分析、標的介入を組み合わせたエンドツーエンドプラットフォームの収束は、統合されたケア経路を約束しています。検証済み診断を独自の治療薬に結びつけることができる開発者は、ヒトマイクロバイオーム市場規模全体で突出した価値を獲得できる可能性があります。
疾患領域別:がんが消化器疾患の優位性を超えた成長をリード
消化器疾患は2025年に収益の40.72%を占め、豊富な臨床データと規制当局の承認によって支えられた。がん応用分野は18.95%のCAGRで拡大すると予測されており、糞便微生物叢移植後にチェックポイント阻害剤の非奏効者が奏効者へと転換したことを報告する研究によって牽引されている。MDアンダーソンがんセンターとKanvas Biosciencesが合成「スーパードナー」製剤の開発に向けて締結したコラボレーションは、商業的見通しをさらに高めている。
代謝疾患はアッカーマンシア・ムシニフィラの存在量とインスリン感受性の改善を結びつけるエビデンスが蓄積されるにつれて注目を集めており、自己免疫疾患への応用は炎症経路のプロバイオティクス介在性調節を活用している。乾燥粉末製剤を介して吸入されるプロバイオティクスは喘息コントロールを改善し、気道マイクロバイオーム調節の可能性を示している。中枢神経系研究はいまだ形成段階にあるが、腸脳接続を探求するためにNIHの継続的な支援を受けている。これらの進歩は総体として治療パイプラインを多様化し、ヒトマイクロバイオーム市場の強靭性を強化している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:製薬・バイオテクノロジー企業が展開を加速
病院・クリニックは2025年の売上の47.05%を生み出しており、移植手術と処方製品の直接投与を反映しています。しかし製薬・バイオテクノロジースポンサーは、臨床段階の資産の管理を引き受け、製造フットプリントを拡大するにつれ、2031年にかけてCAGR 18.05%を記録すると予測されています。ネスレヘルスサイエンスによるVOWSTの1億7,500万米ドルの買収は、明確な規制経路を持つ後期段階の候補に対して支払う意欲を示しています。
学術機関は機序的発見と初期段階の試験において不可欠な存在であり続けており、シカゴ大学医学部のcGMP施設は複数の研究者主導研究を支えています。受託研究機関と専門GMP業者は、分析と製造における能力ギャップを埋めています。この層状のエコシステムは、継続的に拡大するヒトマイクロバイオーム市場に供給する堅固なパイプラインを維持しています。
地域分析
北米は2025年のグローバル収益の41.75%を占め、FDAのガイダンス、成熟したベンチャーネットワーク、GMPプラントの集積に支えられています。早期採用病院は再発性クロストリジウム・ディフィシルに対する糞便微生物叢移植を日常的に実施しており、腫瘍学向け診断パネルを試験的に導入しています。償還の明確化が進むことで広範な普及が支援され、ヒトマイクロバイオーム市場のダイナミクスにおける同地域の影響力が強固なものとなっています。
欧州は密集した学術クラスターと協調的な資金調達フレームワークから恩恵を受けており、欧州委員会の2025年バイオテクノロジーロードマップは健康と持続可能性のための微生物治療薬を優先しています。しかし、各国の監督体制の相違が多国間試験を遅らせ、メーカーは費用のかかる並行申請に依存し続けています。フランスやオランダなどの官民パートナーシップは、競争力を維持する橋渡し的資金を供給しています。
アジア太平洋は、規制当局が調和された基準に収束し、地域企業が発酵および充填・仕上げ能力に資本を投入するにつれ、CAGR 18.35%を記録すると予測されています。2025年に日本で予定されているJSR・メタゲン工場は、国内生産能力を育成する同地域の決意を示しています。Zuellig Pharmaが東南アジア全域でOMNi-BiOTiCプロバイオティクスを販売する10年間の契約などのパートナーシップは、アドレス可能なベースをさらに拡大しています。中国と韓国は、マイクロバイオームプロジェクトを国家精密医療政策と組み合わせることで商業化を加速しています。これらの発展が総合的に、ヒトマイクロバイオーム市場へのグローバルな参加を広げています。

規制環境
規制は、処方薬グレードのマイクロバイオーム治療薬(医薬品/生物学的製剤として規制される)と、消費者向けサプリメントおよびウェルネス製品とを区別し続けている。米国では、マイクロバイオーム治療薬は通常FDAの治験用新薬(IND)の枠組みの下で進められ、CMC要件は生物学的製剤およびcGMP要件(21 CFR Parts 210/211、21 CFR Part 600を含む)に基づいており、同機関はまた特定の臨床状況で使用される糞便微生物叢に関するIND要件の運用方針も維持している。
欧州では、マイクロバイオーム由来の出発原料および非臨床要件に関する枠組みが厳格化しつつある。ヒト由来物質(SoHO)に関する基準を定めるRegulation (EU) 2024/1938は、従来の血液および組織・細胞に関する指令に代わるもので、2027年8月までに適用される予定であり、ヒト由来のマイクロバイオータを用いる開発者にとって明確なコンプライアンスの節目となる。並行して、欧州医薬品庁(EMA)は2026年3月、マイクロバイオームベースの医薬品に対する非臨床要件を取り扱う概念文書案について公開協議を開始し、複数国での試験を実施し販売承認を目指す事業者に対して、EU全体でより一貫した開発期待を示す一歩となっている。
バリューチェーン分析
バリューチェーンは、発見およびバイオマーカー特定(シーケンシング、バイオインフォマティクス、菌株分離、マルチオミクス解析)から始まり、臨床開発、規制対応型製造、そして病院・クリニック、専門薬局、消費者チャネルへの流通に至る。学術医療機関および研究機関は機序研究と初期試験を主導し、マイクロバイオーム専業のバイオテック企業は菌株ライブラリーと臨床資産を提供する。専門の受託開発製造機関(CDMO)は、生菌治療薬の嫌気性発酵、充填・仕上げ、リリース試験を支援する。
主要な原材料には、要求の厳しい微生物向けの特殊培地、独自の凍結保護剤、再現性のある生存率とコンタミネーション管理を維持するための無菌シングルユース資材の供給者が含まれる。多くの製品は最終滅菌ができず、閉鎖型・無菌単位操作、リアルタイム生存率分析、力価保持のためのコールドチェーン管理を必要とするため、製造と物流が依然として最大の障壁となっている。これにより交渉力は、嫌気性処理能力、検証済みの環境モニタリング、シングルユースによるコンタミネーション低減能力を持つ施設・ベンダーへ移り、結果として開発者とCDMOのパートナーシップが深化し、CMC投資が前倒しされる。2026年には、マイクロバイオームベース医薬品の非臨床評価に関するEMAの協議を含む、進化するEUの期待により、重要な試験および規模拡大の前に非臨床パッケージ、CMC戦略、比較可能性計画を整合させる必要性が高まっている。
競合環境
競合環境は中程度に分散したままです。スタートアップは独自の菌株ライブラリー、AI分析、または合成生物学ツールキットを活用し、確立された食品・製薬コングロマリットは資本力と流通ネットワークを活用しています。ネスレヘルスサイエンスによるVOWSTの買収とDanoneによるThe Akkermansia Companyの買収は、多国籍企業がマイクロバイオーム治療薬を戦略的柱として位置づけていることを示しています。Seres TherapeuticsとVedanta Biosciencesは、クロストリジウムクラスターと定義されたコンソーシア製造をカバーする重要な特許を保有しており、高価値適応症において防御可能なポジションを持っています。
NovozymesとChr. Hansenから形成されたNovonesisは、発酵の専門知識と臨床開発を統合して統一されたバイオソリューションプラットフォームを構築しています。32 Biosciencesなどのファーストエントリーは、ラボ検証前にシリコで細菌コンソーシアを設計し、発見サイクルを短縮してウェットラボコストを削減しています。Rise Therapeuticsなどの製造サービス専門企業は、社内能力を持たない企業にターンキーGMP製造を提供し、インフラスケールを収益化しています。全体として、取引はパイプラインのリスク低減、商業プラントへのアクセス、知的財産の統合に焦点を当てており、堅固でありながら統合が進むヒトマイクロバイオーム市場を維持しています。
ヒトマイクロバイオーム産業リーダー
Second Genome Inc
Seres Therapeutics
Axial Biotherapeutics Inc
DuPont
Synthetic Biologics.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
機会は、患者の層別化と測定可能なエンドポイントが採用を支える消化器疾患および隣接する慢性疾患領域における、規制対象で臨床的に実証されたマイクロバイオータベースの介入に集中している。具体的な実証例として、2026年2月にスペインで、Mikrobiomik社のEUTEGRA(MBK-01)がクロストリディオイデス・ディフィシル感染症を対象にEUのヒト由来物質(SoHO)枠組みの下で承認されたことが挙げられ、従来型の医薬品経路と並行してマイクロバイオータベース治療薬の明確な市場化への道筋を示している。
マイクロバイオームベースの医薬品に関する非臨床要件についてのEMAの2026年3月の協議もまた、EUの開発期待の厳格化を示しており、これは複数国のプログラム全体で非臨床パッケージ、分析、CMC管理を標準化できる事業者にとって余地を生み出している。C. difficile以外では、炎症性疾患および代謝性疾患における空白領域に注目が集まり、マイクロバイオーム標的栄養および経口コンソーシアムのアプローチが管理された試験デザインの下で検証されている。2026年6月、Enbiosis Biotechnologies社は潰瘍性大腸炎を対象とした経口マイクロバイオーム標的食品サプリメントのAIM-IBD第2b相試験を開始し、また2型糖尿病を対象にAIガイド型マイクロバイオーム標的栄養製品を用いたAIM-MET概念実証試験を開始し、従来の治療薬とパーソナライズド栄養サービスの間に位置する商業化経路を示している。シーケンシングコストが消費者にとって手が届く水準に近づき、病院が試験デザインおよびケアパスにマイクロバイオームプロファイリングを組み込むにつれ、サンプリングキット、メタゲノミクス、意思決定ソフトウェア、標的介入を連携させた統合オファリングが、ヒトマイクロバイオーム市場における治療薬と診断薬双方での差別化のための実用的な基盤を提供している。
最近の業界動向
- 2026年6月:Seres Therapeutics社は、Nestle Health Science社との資産購入契約を修正し、VOWSTの将来の売上ベースのマイルストーンの買い取りと引き換えに2,500万米ドルを確保した。支払いは2回に分けて行われる。この取引は、VOWST売却後のSeres社のバランスシート再構築を支えるものであり、商業化段階のマイクロバイオーム資産がより大規模な医療グループによってどのように収益化・統合されているかを示している。
- 2026年5月:Vertero Therapeutics社(旧Axial Biotherapeutics)は、パーキンソン病を対象としたVT-5006臨床試験の第1b相部分において、最初の参加者への投与を発表した。この動きは、消化器領域の適応を超えて神経学領域のプログラムへ拡大する、マイクロバイオーム関連・腸選択的アプローチへの継続的な臨床投資を反映している。
- 2024年10月:Rise Therapeutics社は、炎症性腸疾患を対象としたR-3750プログラムを支えるGMP能力拡大のため、NIHの資金提供を確保した。この資金提供は、嫌気性処理要件によって制約を受けるセグメントにおける製造能力を追加するものであり、後期段階の生菌治療薬開発に向けた供給側の準備状況を改善する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
ヒトマイクロバイオーム市場は、主に医療現場における治療および診断用途を目的として、人体に生息する微生物を利用または測定する製品および関連活動から生み出される収益として定義されます。
スコープの除外事項:マイクロバイオームに関連する主張を行わない一般的な栄養製品、および日常的な検査に使用される基本的な実験室消耗品は、マイクロバイオーム特化型製品として販売されていない限り、集計対象外としています。
セグメンテーション概要
- 製品別
- 医薬品
- サプリメント
- プロバイオティクス
- プレバイオティクス
- シンバイオティクス
- 診断検査
- その他の製品
- 用途別
- 治療
- 診断
- 疾患領域別
- 消化器疾患
- 代謝疾患
- がん
- 自己免疫・炎症性疾患
- 中枢神経系疾患
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 製薬・バイオテクノロジー企業
- 研究・学術機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル構築前に需要と供給の実際的なガードレールを設定するために活用されました。承認および安全性更新に関する米国食品医薬品局(FDA)データベース、臨床試験活動に関する米国国立衛生研究所(NIH)、疾病負担の背景に関する米国疾病予防管理センター(CDC)、および適応症別のエビデンス強度に関するPubMedにインデックスされた査読済み学術誌など、公衆衛生およびライフサイエンス分野の情報源をレビューしました。測定主導の需要シグナルについては、ゲノミクスおよびシーケンシング関連の出版物も参照し、イノベーションと出願活動の動向を追跡するために選定された特許ータベースも活用しました。
商業的な準備状況と採用状況を相互確認するため、企業の開示資料、投資家向けプレゼンテーション、年次報告書、および信頼性の高いプレス報道を精査し、製品ローンチ、製造スケールアップ、およびパートナーシップの状況を把握しました。利用可能な場合には、企業財務および情報インテリジェンスに特化した有料サブスクリプションを活用し、単一のデータセットに依存することなく収益ベンチマークを構築し、タイムラインの確認を実施しました。これらのデスクリサーチソースは例示的なものであり、データ収集、検証、および調査の明確化のために他の公開資料もレビューしています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチでは十分に回答できないギャップを埋めるために活用されました。具体的には、価格設定のロジック、試験から商業化への現実的なコンバージョン率、および実際に資金提供されているユースケースなどが対象です。アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、よび南北アメリカ地域にわたる業界エグゼクティブ、製品・商業リーダー、および業務管理者と幅広く対話し、現場のフィードバックに基づいて仮定をストレステストしました。
また、これらの対話を通じて、マイクロバイオーム製品として計上されるものと、隣接する消化器系健康製品や一般的な診断製品との区別を検証しました。その後、市場の実態が地域によって異なる場合には、製品・用途・エンドユーザー別の分割仮定を調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):19% | アジア太平洋地域(APAC):45% |
| 中位層:43% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ地域(EMEA):37% |
| 中小規模プレイヤー:21% | マネージャー:51% | 南北アメリカ地域:18% |
市場規模算定と予測
規模算定は、疾病有病率シグナル、診断・治療率、および主要地域におけるマイクロバイオーム特化型治療薬・診断薬の採用見込みを用いてアドレス可能な需要プールを再構築するトップダウンアプローから開始しました。その後、サプライヤーおよび製品レベルの収益サンプルを積み上げ、標準的な価格帯と推定数量を用いて合計値を妥当性確認するボトムアップチェックを選択的に実施し、トップダウンの見解を裏付けました。
最も重要なインプットには、生きた生物治療製品に対する規制承認のペース、マイクロバイオーム関連臨床試験の件数とステージ構成、マイクロバイオームパネルが関連するシーケンシングおよび診断検査の利用状況、製造準備状況の指標(GMP スケールアップタイムラインを含む)、および専門家フィードバックに基づく治療薬対診断薬のシェアシフトが含まれます。ボトムアップチェックでデータギャップが生じた場合には、完全な商業化を前提とするのではなく、地域固有の普及率範囲と価格帯を適用するなど、保守的なプロキシルールを使用しました。
予測については、市場が承認・償還進捗・臨床試験結果などの個別イベントによって形成されるため、シナリオ分析を採用しました。採用曲線・スケールアップまでの期間・価格推移に関する専門家の見通しを用い仮定を年次ベースで調整し、観察された資金調達およびパイプラインのモメンタムと照合しました。
データ検証と更新サイクル
最終的な数値が単一の仮定に左右されないよう、複数のチェックを通じてアウトプットを検証しました。モデル化した結果を、承認タイミング・パイプラインの成熟度・観察された商業化活動などの独立したシグナルと比較し、これらの指標と一致しない急激な変動を調査しました。
計算・変換ステップ・単位ロジックを承認前に再確認する多段階の内部レビューを実施しました。主要なインプットが変化した場合、例えば重要な承認、後期段階プログラムにおける臨床的失敗、または価格の重大な変更が生じた場合には、専門家に再連絡して影響範囲を確認します。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の更新済み見解を受け取れるよう最終的な納品前確認も実施されます。
Mordor Intelligenceのヒトマイクロバイオーム市場推計と他の公表推計との比較
同一テーマに対して異なる市場規模が公表されることは通常のことであり、その理由は各社が異なる製品バケット、異なる基準年、および異なる採用・価格仮定を使用しているためです。この市場では、一般的なプロバイオティクスや広範な消化器系健康サプリメントが含まれるかどうか、および臨床パイプラインの期待値からどれだけの将来収益が前倒しされているかによって、最大の乖離が生じることが多いです。
もう一つの要因は、予測が規制承認と商業化のスピードをどのように扱うかです。少数の製品イベントが短期的な曲線を急速に変化させる可能性があるため、一部の推計では治療薬の積極的な価格上昇を想定したり、試験から有償利用へのコンバージョンが早期に進むと仮定したりしています。一方、マイクロバイオーム特化型の医薬品・サプリメント・診断検査がマイクロバイオーム用途として明確に位置付けられている場合にのみ計上するという、より狭い視点を維持するアプローチもあり、これがMordor Intelligenceの採用するアプローチです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 10.5億米ドル(2025年) | |
| 業界出版社A | 10.7億米ドル(2023年) | より古い基準年を使用しており、より広範な隣接カテゴリーを定義に組み込んでいる可能性があり、新たな承認やローンチが反映される前に出発点が引き上げられることがあります。 |
| 業界出版社B | 7.9億米ドル(2024年) | より低い基準値を報告しており、これは近期商業化フィルターの厳格化と、特に償還およびスケールアップが遅いと見なされる場合の治療薬に対するより保守的な採用仮定に起因する可能性があります。 |
総じて、これらの差異は主に、マイクロバイオーム特化型収益として何が計上されるか、および初期段階においてパイプライン価値がどれだけ早く商業的売上に転換されるかによって説明されます。スコープを明確にマーケティングされたマイクロバイオーム治療薬・サプリメント・診断検査に限定し、主要なローンチおよび承認の仮定を定期的に更新することで、このモデルは観察可能な需要指標と再現可能なステップに基づいた追跡可能なものとなっています。


レポートで回答される主要な質問
ヒトマイクロバイオーム市場の現在の価値はいくらですか?
ヒトマイクロバイオーム市場規模は2026年に12億2,000万米ドルです。
このセクターはどのくらいの速さで成長すると予想されていますか?
2026年から2031年にかけて、市場はCAGR 15.9%を記録すると予測されています。
最も急速に拡大している製品セグメントはどれですか?
医薬品ベースの生きた生物治療製品は、2031年にかけてCAGR 17.9%を記録すると予測されています。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋は2026年から2031年にかけてCAGR 18.35%で成長すると予測されています。
最も強い成長見通しを示す治療領域はどれですか?
がん用途は予測期間中にCAGR 18.95%で拡大すると予測されています。
注目すべき主要プレーヤーは誰ですか?
Seres Therapeutics、ネスレヘルスサイエンス、Vedanta Biosciences、Novonesis が市場の方向性を形成する主要企業の一部です。
最終更新日:



