
病院資産追跡および在庫管理システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
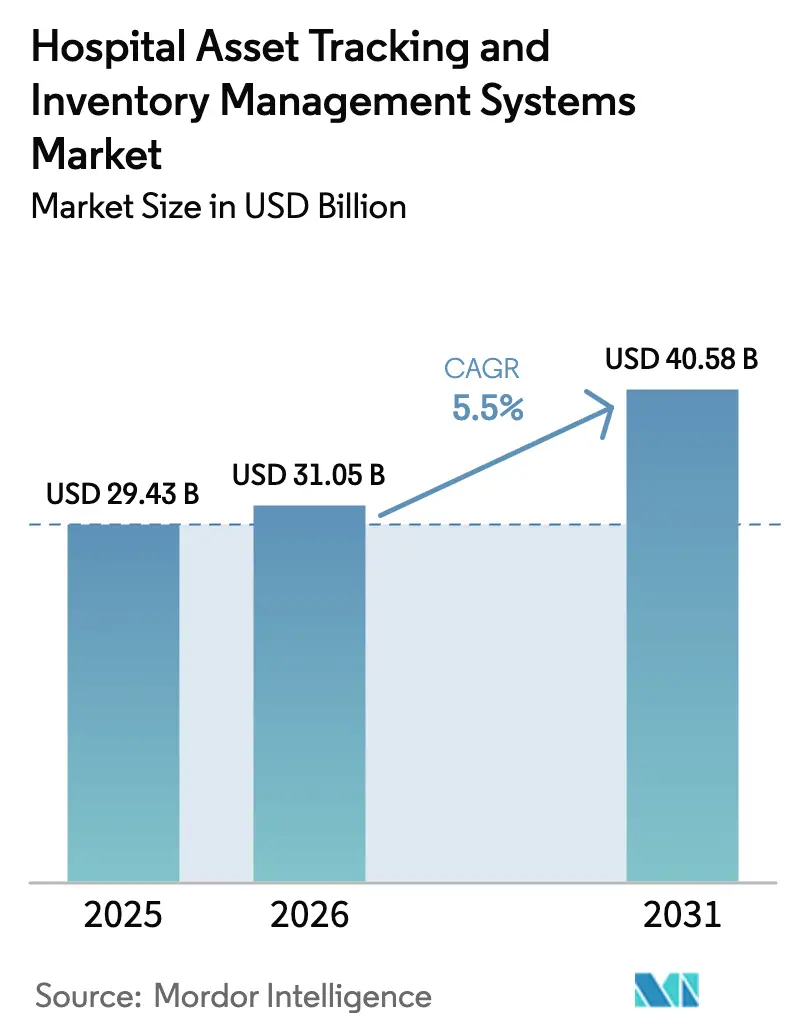
| 市場規模 (2026) | 31.05 十億米ドル |
| 市場規模 (2031) | 40.58 十億米ドル |
| Growth Rate (2026 - 2031) | 5.50 % |
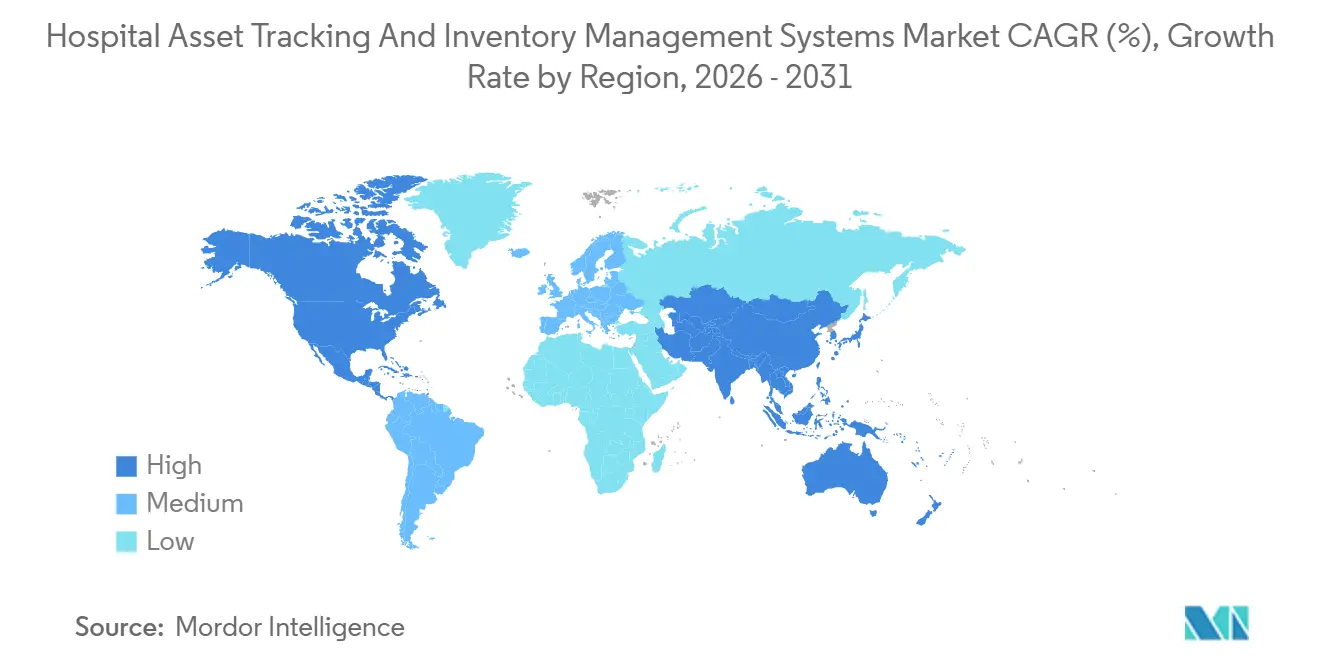
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
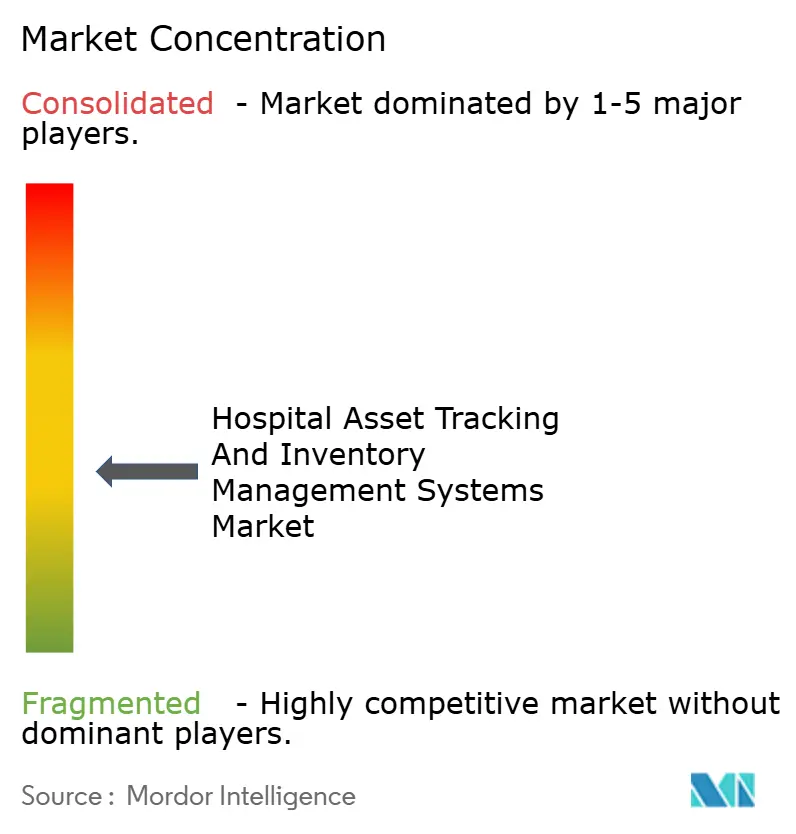
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる病院資産追跡および在庫管理システム市場分析
病院資産追跡および在庫管理システムの市場規模は、2025年の294億3,000万USD、2026年の310億5,000万USDから2031年には405億8,000万USDへと拡大し、2026年から2031年にかけてCAGR 5.5%を記録する見込みです。米国食品医薬品局(FDA)の医療機器固有識別(UDI)規則があらゆるクラスの機器に機械可読ラベルを義務付けるようになったことで、病院は労働集約的な探索作業から予測分析へと移行しており、施設はRFIDおよびRTLSプラットフォームを大規模に導入するよう促されています。[1]米国食品医薬品局、「UDI – 医療機器固有識別システム」、fda.gov 統合デリバリーネットワークはハイブリッドクラウドRTLSを活用してキャンパス間の資産回転率をベンチマークし、航空業界向けに開発されたAI搭載保守モジュールが画像診断スイートの計画外ダウンタイムを3分の1削減しています。中国における5G対応スマート病院への設備投資と、インドにおけるデジタルヘルスインセンティブが新規導入の堅調なパイプラインを維持し、北米における緩やかな更新販売を相殺しています。純粋なRTLS専門企業が、大規模ポートフォリオを持つコングロマリットが手を付けていない外科器具追跡のニッチ市場を狙うことで、競争の激しさが増しています。
主要レポートのポイント
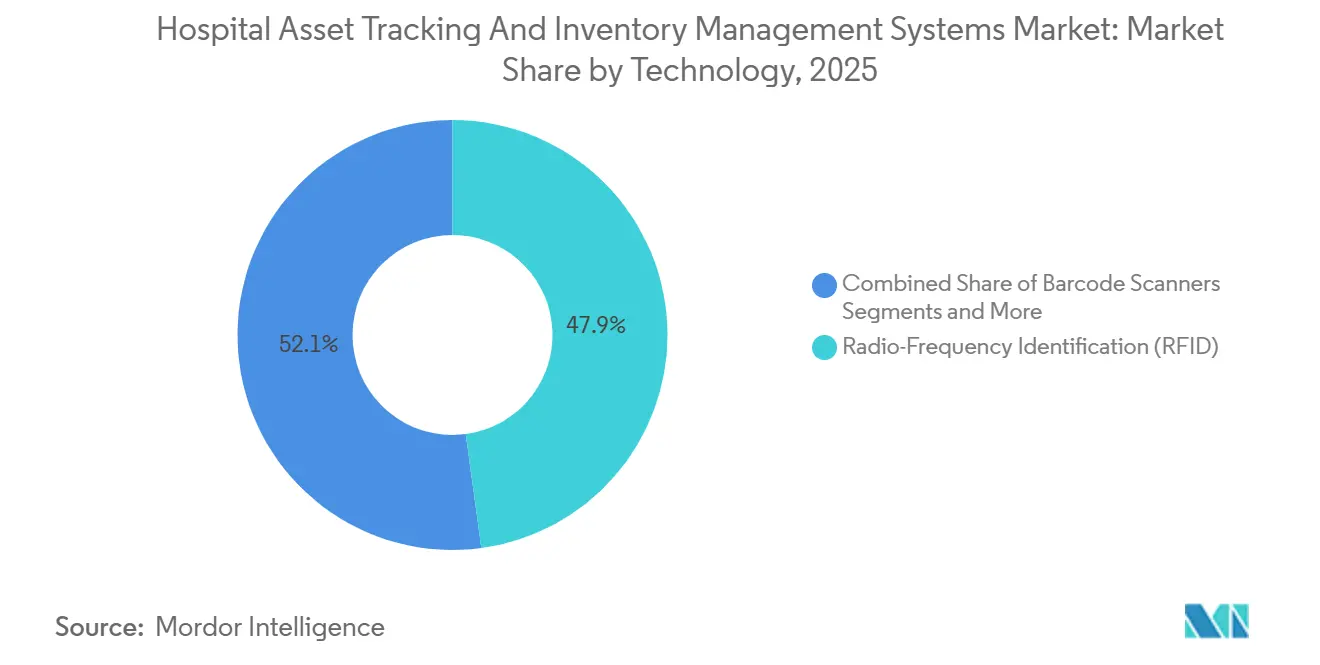
- 技術別では、RFIDが2025年に47.87%の収益シェアを占め、RTLSは2031年にかけてCAGR 6.34%で成長しています。
- コンポーネント別では、ハードウェアが2025年の病院資産追跡および在庫管理システム市場規模の42.45%を占め、ソフトウェアおよびアナリティクスは2031年にかけてCAGR 6.41%で成長する見込みです。
- 製品タイプ別では、モバイル機器が2025年の病院資産追跡および在庫管理システム市場シェアの61.26%を占め、固定機器は2031年にかけてCAGR 6.54%で拡大しています。
- アプリケーション別では、機器・器具追跡が2025年に44.41%のシェアを占め、患者・訪問者追跡は2031年にかけてCAGR 6.66%で上昇しています。
- エンドユーザー別では、病院が2025年に69.94%の収益を獲得していますが、外来手術センターは予測期間中にCAGR 6.49%で成長しています。
- 地域別では、北米が2025年に40.78%の市場シェアを占め、アジア太平洋地域が2031年にかけてCAGR 6.71%で最も速い成長を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 病院環境全体におけるRFIDおよびRTLSの採用拡大 | +1.2% | 北米およびアジア太平洋地域が主導するグローバル | 中期(2〜4年) |
| 資産活用率および在庫精度の最適化ニーズ | +1.0% | グローバル | 短期(2年以内) |
| スマート病院インフラへの支出拡大 | +0.9% | アジア太平洋地域が中核、中東・アフリカへの波及 | 長期(4年以上) |
| 機器トレーサビリティおよび患者安全に関する規制の推進 | +0.8% | 北米および欧州連合(EU) | 短期(2年以内) |
| AI駆動型予測保守アナリティクスの採用 | +0.6% | 北米、西欧、アジア太平洋地域の主要ハブ | 中期(2〜4年) |
| マルチサイトベンチマーキングを可能にするハイブリッドクラウドRTLS | +0.5% | 複数施設を持つ統合デリバリーネットワーク(IDN)で最も強力なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
病院環境全体におけるRFIDおよびRTLSの採用拡大
パッシブRFIDタグの価格は現在1枚0.10USD未満となり、キャンパス全体を経済的にタグ付けすることが可能になりました。RWJBarnabas Healthがニュージャージー州の12病院に8万5,000枚のタグを展開したことで、探索時間が72%短縮され、紛失機器420万USDが回収され、投資対効果が実証されました。アクティブRTLSはNewcastle upon Tyne Hospitals NHS Foundation Trustの事例が示すように、超広帯域(UWB)展開後に器具トレイのエラーが41%減少したことからも、外科スイートで求められるサブメーター精度を実現します。消費電力が60%少ないBluetooth Low Energy(BLE)タグは、超広帯域の3分の1のコストで3メートルの精度を提供し、採用の裾野を広げています。[2]NHS England、「デジタルインフラのための設備投資ガイダンス」、england.nhs.uk 総合的な効果として、視線確保と手動スキャンを必要とするバーコードの置き換えが加速しており、臨床医はピーク時の業務負荷中にこれらの手順を日常的に省略しています。
資産活用率および在庫精度の最適化ニーズ
典型的なモバイル機器の稼働率は40%〜60%にとどまり、数十億ドル相当の遊休資産が収納庫に眠っています。RTLSと需要予測アルゴリズムを組み合わせることで、リアルタイムの病棟ニーズに応じて人工呼吸器やポンプを動的に再配分し、稼働率を75%超に引き上げます。Khoo Teck Puat病院は2024年にRTLSをERPと統合し、モバイル機器の在庫を22%削減して380万シンガポールドルを患者ケアプロジェクトに振り向けました。自動化されたログは、生命維持装置の位置と保守状況の記録を義務付けるジョイントコミッションの2025年安全目標への準拠も強化します。手動ログに起因する監査不合格率は30%に上り、病院は定期的な紙の確認ではなく継続的なテレメトリーによってこのリスクを軽減しています。[3]ジョイントコミッション、「2025年国家患者安全目標」、jointcommission.org
スマート病院インフラへの支出拡大
中国の第14次五カ年計画は1,200億人民元(168億USD)をスマート病院建設に充当し、2025年末までにすべての三次公立施設に資産追跡機能を義務付けています。インドのデジタルヘルスインセンティブスキームは、アーユシュマン・バーラット・デジタルミッションの償還ワークフローに連携したRFIDレジストリのために州ごとに5億インドルピー(600万USD)の補助金を配分しています。サウジアラビアのビジョン2030は、RTLSを必須インフラとして指定したデジタル病院に120億サウジアラビアリヤル(32億USD)を充てています。これらのプログラムにより、ベンダーは公共入札の資格を得るためにHL7 FHIRコネクターとクラウド非依存のデータレイクを提供することが求められ、補助金サイクルが終了した後の価格競争の基盤が整えられています。
機器トレーサビリティおよび患者安全に関する規制の推進
2024年9月に完全施行されたFDA UDI規則により、病院は機器識別子を記録することが義務付けられ、リコール追跡の責任が製造業者から保管の連鎖を証明できないプロバイダーへと移行しました。EU医療機器規則(MDR)も同様の義務を課し、市販後サーベイランス要件を追加することで、機関は複数年にわたるパフォーマンスログを保存することを余儀なくされています。日本の医薬品医療機器総合機構(PMDA)は2025年にGS1互換追跡のための24カ月のコンプライアンス猶予期間を設け、規制圧力をアジアにまで拡大しました。追跡されていないインプラントの不具合1件あたりの和解金は平均120万USDに上り、この財務的リスクがキャンパス全体のRTLS導入に向けたコスト・ベネフィット分析を決定的に有利にしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置・保守コスト | -0.7% | 新興市場で深刻なグローバル | 短期(2年以内) |
| データセキュリティおよびプライバシーへの懸念 | -0.4% | 北米および欧州連合(EU) | 中期(2〜4年) |
| アクティブタグのバッテリー寿命管理 | -0.3% | グローバル | 中期(2〜4年) |
| 機器密集病棟における無線周波数(RF)信号干渉 | -0.2% | 外科スイートで最も深刻なグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い設置・保守コスト
300床の病院がRTLSのハードウェアとソフトウェアに80万〜150万USDを費やし、その後年間15万〜25万USDのサポートコストが発生するため、資金が制約された環境ではプロジェクトが停滞します。インドの中小規模の民間病院チェーンは、稼働率向上の方が早期回収が見込めるため、RTLSよりも病床拡張を優先することが多いです。Zebraの2025年「サービスとしての追跡」は支払いを5年間に分散させ、初期費用を60%削減し、中堅プロバイダーにも技術を利用可能にしています。サブスクリプション経済はベンダーに年金収入をもたらし、競争をハードウェアマージンではなくライフタイムバリューを中心に再構築しています。
データセキュリティおよびプライバシーへの懸念
米国公民権局は2024年に、患者の動きを盗聴にさらす暗号化されていないRTLSストリームを理由に2つの病院に380万USDの罰金を科しました。ドイツの連邦情報セキュリティ局(BSI)のガイダンスは現在、エンドツーエンド暗号化とロールベースのアクセスを義務付けており、プロジェクトコストが15%〜20%増加しますが、調達の前提条件となっています。ゼロトラストアーキテクチャと異常検知アルゴリズムが台頭しているものの、コスト圧力によりオプションのセキュリティ設定が無効のままになっている導入事例も多く残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
RTLSがRFIDの既存インストールベースを超えて拡大RFIDは2025年の収益の47.87%を生み出しましたが、病院が静的なカウントよりもリアルタイムのスナップショットを重視するため、RTLSはCAGR 6.34%で最も速く成長しており、病院資産追跡および在庫管理システム市場を牽引しています。パッシブRFIDは、タグのコストが0.08〜0.15USDでバッテリーが不要なため、消耗品や薬局キットにおいて依然として比類なく、ソフトウェアマージンが圧縮されてもハードウェアシェアを維持しています。しかし、パッシブシステムはリアルタイムの座標を提供できないため、機器が20分ごとに移動する救急部門での有用性が制限されます。RTLSは、数秒ごとに位置情報を更新し、リクエストが記録されると自動的にナースコールワークフローをトリガーできる三角測量アルゴリズムによってその能力ギャップを埋めます。
規制の背景が組み合わせを形成しています。FDA UDIとEU MDRは機械可読識別子を要求しますが、リアルタイム追跡の義務化には至っておらず、RTLSはコンプライアンスではなく運用上の投資対効果によって正当化される任意のアップグレードとして位置付けられています。地理的な要因も好みを左右します。北米のシステムは高密度の無線ネットワークに乗乗するWi-Fi RTLSを好む一方、欧州の病院はテレメトリー帯域との干渉を避けるために超広帯域(UWB)を好む傾向があります。アジア太平洋地域は、公共部門の低コストRFIDとプレミアム民間チェーンのRTLSに分かれており、中国のスマート病院義務化によってRTLS普及が加速すると予想されています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能


コンポーネント別:
ソフトウェアおよびアナリティクスがコモディティハードウェアから価値を獲得ハードウェアは2025年の収益の42.45%を占めましたが、病院が実用的なインサイトを追求するにつれてソフトウェアおよびアナリティクスはCAGR 6.41%で拡大しており、データサービスに対する病院資産追跡および在庫管理システム市場規模のプレミアムが浮き彫りになっています。タグとセンサーのコモディティ化により製造が東南アジアにシフトし、ベンダーマージンは30%〜40%に圧縮されました。対照的に、ソフトウェアサブスクリプションは予測保守、需要予測、シームレスな電子健康記録(EHR)統合を提供するため、65%〜75%のマージンを実現しています。
相互運用性の義務化がソフトウェア需要を増幅させています。21世紀治療法は資産位置フィードの標準化APIを開放し、サードパーティのアナリティクスがカスタムコーディングなしにRTLSデータを取り込めるようにしました。PhilipsはIntelliSpace Connectを通じてこれを活用しました。IntelliSpace Connectは、資産、患者、財務データを融合して、車椅子の紛失に起因する退院遅延など、これまで見えなかったコスト要因を明らかにするクラウドレイクです。設置、トレーニング、マネージドオペレーションなどのサービスはハードウェアの展開に比例して拡大しますが、ベンダーは収益を平準化するためにサブスクリプションモデルにバンドルする傾向が強まっています。
製品タイプ別:
固定機器追跡が高価値画像診断スイートとともに加速輸液ポンプ、人工呼吸器、車椅子が常に移動するため、モバイル機器が2025年の収益の61.26%を占め、手動ログは非現実的です。画像診断スイート、手術ロボット、ハイブリッド手術室がそれぞれ100万USD以上のコストを要するため、固定機器追跡はCAGR 6.54%で上昇しており、詳細な稼働率監視が正当化されます。SiemensはMRIスキャナーにRFIDを組み込んで稼働時間を記録し、予防保守をスケジュールして部品を自動発注するクラウドダッシュボードに供給しており、このモデルはアウトカムベースのサービス契約の中核となっています。
消耗品追跡は緩やかに成長していますが依然として重要です。カテーテル検査室のRFIDキャビネットはインプラントの廃棄を30%削減し、大規模病院では年間200万USD以上を節約しています。地理的要因が組み合わせに影響します。成熟した北米のシステムは固定資産にタグを付けてデジタルツインを完成させる一方、リソースが制約された新興市場は運用上の見返りが即座に得られるモバイル機器に集中しています。

注記: すべての個別セグメントのシェアはレポート購入後に入手可能
アプリケーション別:
患者・訪問者追跡がパンデミックインフラを再活用機器・器具追跡は2025年に44.41%の収益を上げましたが、施設が接触追跡用ウェアラブルを転落防止や乳児誘拐警報に再利用するにつれて、患者・訪問者追跡はCAGR 6.66%で上昇しています。Tan Tock Seng病院のBLEリストバンドは、高リスク患者が監視なしにベッドを離れた際に看護師に警告することで、2025年に転倒による負傷を28%削減しました。マサチューセッツ総合病院での訪問者フロー分析は、来院者を混雑の少ない受付に誘導することで平均待ち時間を12分短縮し、体験上の改善がスループット向上につながることを証明しました。
スタッフ追跡と環境モニタリングも進展しています。看護師のRTLSは生産的な時間を浪費するボトルネックを特定しますが、プライバシーへの懸念が採用を抑制しています。コールドチェーン監視はPfizer製ワクチン以降に拡大し、現在は血液製剤や臓器輸送にも及んでおり、対応可能な範囲が広がっています。
エンドユーザー別:
外来手術センターが病院グレードの効率性を追求病院は2025年に69.94%の収益を獲得しましたが、日帰り手術が増加し、センターが大規模なIT予算なしに病院グレードの稼働率を求めるにつれて、外来手術センターはCAGR 6.49%で成長しています。SCA Healthの2025年RFID展開は器具遅延ケースを53%削減し、手術室1室あたり1日1.2件の手術を追加し、フットプリントを拡大せずに収益を増加させました。
長期療養施設は慢性的な人員不足を緩和するためにRTLSを採用しており、Genesisのパイロットサイトでは探索時間が65%短縮され、1シフトあたり2時間の看護師の時間が解放されました。「その他」セグメント(緊急ケア、検査室、在宅医療)はまだ初期段階ですが、価値に基づくケアが急性期レベルのKPIを外来環境に拡大するにつれて勢いを増しています。
地域分析
北米病院資産追跡および在庫管理システム市場
北米は2025年に40.78%の市場シェアを占め、複数州にまたがる統合デリバリーネットワークがRTLSコストを分散させ、FDAのUDI完全施行によりデジタル台帳が不可欠となったことで支えられている。EHR普及率が95%を超えることでRTLSのプラグアンドプレイ統合が可能となっているが、キャンパスが初期導入から段階的拡張へと移行するにつれ成長緩やかになっている。カナダは76病院向けに1億8,000万カナダドルの資金調達を推進し、メキシコはIMSSの20施設でRFIDの試験導入を行っており、米国を超えた大陸規模の普及を示している。
アジア太平洋病院資産追跡および在庫管理システム市場
アジア太平洋地域はCAGR 6.71%で最も高い成長速度を誇り、中国の2,800の三次医療施設を対象とした1,200億人民元のスマート病院義務化、およびインドのアーユシュマン・バーラートにおける償還連動型RFID要件(支払い適格性のための資産台帳を義務付け)が牽引している。Apollo Hospitalsは2024年に71施設にわたる設備投資を19%削減することでRTLSのROIを実証し、民間同業他社に影響を与えた。韓国の2025年スマート病院認証はRTLS導入に償還ボーナスを付与し、オーストラリアの民間病院チェーンはスループット指標での競争力強化のために資産追跡を採用している。
欧州・中東・南米病院資産追跡および在庫管理システム市場
欧州はドイツの43億ユーロの病院未来法がRFID適格性に資金を提供し、NHSイングランドが12億ポンドをレンガとモルタルの拡張ではなデジタルに振り向けることで中程度の成長を示している。フランスのMa Santé 2022は2025年までデジタル台帳義務化を延長し、成果連動型支払いをRTLS導入に結び付けている。中東はサウジビジョン2030の120億サウジアラビアリヤル配分およびすべての新設病院にRTLSを義務付けるUAEの建設基準のもとで加速している。南米は遅れをとっているが、ブラジルの民間病院チェーンは公的予算制約の中で品質面での差別化を図るためにRTLSを導入している。
規制環境
デバイストレーサビリティ規則は、病院の資産追跡および在庫管理導入における中核的なコンプライアンスの基盤であり続けている。米国では、FDAのユニークデバイス識別(UDI)システム(連邦官報に公表された21 CFR Part 830)が、医療機器ラベルに人間が読み取れる形式とAIDC形式の両方でUDIを表示することを要求しており、これが病院側でのスキャン、在庫キャプチャ、リコール管理、有害事象報告ワークフローに対する上流の要件を生み出している。
欧州では、規則(EU)2017/745(EU MDR)がUDIベースのフレームワークを確立し、デバイスのトレーサビリティと市販後調査を改善しており、病院が調達、在庫、臨床システム全体で監査可能なデバイス識別および使用記録を維持する必要性を高めている。サプライヤー適格性も、ISO 13485:2016などの医療機器品質管理要件によって強化されており、これがトレーサビリティおよび管理された保管・流通の実践を支えるとともに、病院が入札書をどのように作成し、RTLSおよびRFIDベンダーがコンプライアンス対応の実装をどのように提示するかに影響を与えている。
バリューチェーン分析
バリューチェーンは、タグ・センサー・リーダーのハードウェアサプライヤー(RFID、BLE、UWB、Wi-Fi RTLS)、ミドルウェアと位置情報エンジン、病院のERP、EHR、CMMS環境と接続するアプリケーション層プラットフォームにわたる。GTINやGLNなどのGS1識別子や医療分野で使用されるEDIパターンを含む相互運用性標準は、メーカー、ディストリビューター、医療機関がどのように製品および位置データを交換するかを形作っている。導入およびマネージドサービスパートナーは、現地調査、インフラ展開、継続的なタグライフサイクル運用を担当する。
下流では、導入が孤立したポイントソリューションよりも、デジタルサプライチェーンエコシステムやクラウドデータ層への結びつきを強めている。これにより、実務上、統合プラットフォームとクラウドパートナーの重要性が高まっている。例として、Owens & MinorがQSight臨床在庫管理プラットフォームを強化するためにGoogle Cloudと提携(2024年9月)、Swisslog HealthcareとBDがロボット薬剤管理をBD Pyxis Logisticsソフトウェアと連携(2024年12月)、Medlineがマイクロソフトと協力してAI対応サプライチェーン機能を構築(2024年10月)、その後Northwestern MedicineやProvidenceなどのヘルスシステムとAzureベースのソリューションを展開(2025年9月)、などが挙げられる。これらの動きは、購買、臨床使用、在庫の可視性を統合するコネクテッドコントロールタワーアーキテクチャを示しているが、多様な病院ITスタックへの統合は依然として一般的な障壁となっている。
競合環境
病院資産追跡および在庫管理システム市場は中程度の集中度を示しており、上位5社(GE Healthcare、Philips、Siemens Healthineers、Zebra Technologies、Stanley Healthcare)が合計38%のシェアを占め、専門企業にとってのホワイトスペースが残っています。コングロマリットは既存の顧客基盤を活用して資産追跡モジュールを画像診断や患者モニタリングの取引にバンドルする一方、CenTrakやImpinjなどの純粋なプレイヤーはバッテリー寿命、精度、オープンAPIで競争しています。エネルギーハーベスティングタグと異常検知モデルに関する特許出願が2024年に急増しており、保守負担の軽減と予測能力の強化を目指したイノベーション競争を示しています。
戦略的焦点は継続的収益へとシフトしています。Zebraの2025年サービスとしての追跡は、ハードウェア、ソフトウェア、更新を5年間のサブスクリプションにバンドルし、資本障壁を60%削減してアカウントの固定化を実現しています。Philipsの2024年Capsule買収は、ベッドサイド機器をEHRに接続するミドルウェアを強化し、資産からアウトカムまでのエンドツーエンドの可視性をPhilipsに提供しています。Qorvoなどのソフトウェア専業企業は、コモディティのWi-Fi 6Eアクセスポイントに超広帯域RTLSを展開し、総所有コストで既存プレイヤーを30%以上下回っています。
規制コンプライアンスが販売ポイントになっています。ISO 13485およびHIPAA準拠クラウドを持つベンダーがリスク回避型の医療システムの提案依頼書(RFP)を獲得し、未認証の競合他社はパイロット段階にとどまっています。地域の専門企業がニッチ市場を開拓しており、Borda Technologyは30センチメートル未満の超広帯域精度で外科器具追跡に優れ、Sonitorは無線周波数に敏感な手術室向けの超音波RTLSで優位に立っています。
病院資産追跡および在庫管理システム業界のリーダー企業
Stanley Healthcare
Zebra Technologies Corp
GE Healthcare
Siemens Healthineers
Philips Healthcare
- *免責事項:主要選手の並び順不同
病院資産追跡および在庫管理システム市場
- AiRISTA Flow
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Cybra
- Elpas Solutions
- GE Healthcare
- Honeywell International
- Impinj Inc.
- Jadak – A Novanta Company (ThingMagic)
- Midmark
- Koninklijke Philips
- Qorvo
- Siemens Healthineers
- Sonitor Technologies
- Stanley Healthcare (Securitas Healthcare)
- TeleTracking Technologies
- Versus Technology
- Vizzia Technologies
- Zebra Technologies

市場機会と将来展望
主な機会は、UDIおよびMDRコンプライアンスを運用ワークフローに転換する標準主導のトレーサビリティプログラムにある。特に、病院がAIDCキャプチャを調達、在庫、臨床記録に結びつけ、UDIを単独のスキャンタスクとして扱わない場合に有効である。市場は、GS1ベースの識別子を標準化し、位置データをCMMSおよびEHR記録と照合し、大規模な機器・器具追跡において監査対応のカストディ・チェーン・プロセスを実用化するターンキー統合層においても余地を示している。
もう一つの機会は、医療機関とベンダーがRTLSデータを患者フロー、労働力、サプライチェーンシステムに押し込む中で、位置可視性がより広範な運用プラットフォームと融合することである。最近の動きはこの方向性を支持しており、Zebra TechnologiesがHIMSS26でOrchestrated Careアプローチを発表(2026年3月)、Zebra TechnologiesとAiva Healthの提携によりZebraデバイスとバッジでハンズフリーの看護師ワークフローが可能に(2026年4月)などが挙げられる。同時に、臨床工学とエンタープライズRTLS導入をまとめたヘルスシステムプログラム、例えばGE HealthCareがCarilion Clinicとの協力を拡大してEncompass RTLSとAdvanced Asset Management Programを実装(2026年6月)は、追跡、利用分析、メンテナンス成果を組み合わせた統合型サービス支援ソリューションへの需要を強化している。
Recent Industry Developments in 病院資産追跡および在庫管理システム市場
- 2026年6月:GE HealthCareはCarilion Clinicとの臨床工学協力を拡大し、Encompass RTLSとAdvanced Asset Management Programを追加して医療機器の可視性を強化した。この取り組みは追跡とライフサイクル管理を結びつけ、医療機関環境全体で利用およびメンテナンスワークフローを標準化する。また、位置情報サービスを臨床工学サービスとパッケージ化することで、独立系RTLSベンダーへの競争圧力も高めている。
- 2026年4月:Zebra TechnologiesとAiva Healthは、Zebraのモバイルコンピューターおよびウェアラブルバッジ上の音声対応臨床ソフトウェアを使用して、看護師のハンズフリーワークフローを実現する提携を発表した。スタッフが機器を探しワークフローの手順を完了する際の手動操作を減らすことで、この提携はモビリティハードウェアと資産・在庫管理の運用層を結びつける。これにより、追跡プラットフォームの対象となる用途は、検索・発見からベッドサイドワークフローの自動化まで広がっている。
- 2024年12月:Swisslog HealthcareとBDは、Swisslogのロボット薬剤管理とBD Pyxis Logisticsソフトウェアを組み合わせ、米国の病院における薬局在庫プロセスを自動化する共同マーケティング契約を発表した。自動化ハードウェアと在庫ソフトウェアの連携は、正確性と可用性が処置準備に影響するポイントオブユース在庫セグメントを強化する。また、単独のキャビネットレベルのアップグレードではなく、エンドツーエンドの薬剤・物資追跡への継続的な投資を示している。


病院資産追跡および在庫管理システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、病院が施設内で機器および在庫を識別、位置特定、管理するために使用するシステムを対象とする。これには、対応するタグとリーダー、位置特定ツール、追跡と在庫ワークフローを実行する支援ソフトウェアが含まれる。
対象範囲の除外:資産の位置特定や在庫レベルの管理に使用されない一般的な病院ITは含まない。例としては、単独の請求システム、EHR、または一般的なセキュリティアクセス管理システムが挙げられる。
セグメンテーション概要
- 技術別
- 無線周波数識別(RFID)
- リアルタイム位置情報システム(RTLS)
- バーコードスキャナー
- 超音波および赤外線タグ
- Bluetooth Low Energy(BLE)
- コンポーネント別
- ハードウェア
- ソフトウェアおよびアナリティクス
- サービス
- 製品タイプ別
- モバイル機器
- 固定機器
- その他の在庫
- アプリケーション別
- 機器・器具追跡
- スタッフおよび物品追跡
- 患者・訪問者追跡
- 環境・状態モニタリング
- エンドユーザー別
- 病院
- 外来手術センター
- 長期療養施設
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要環境と主要な政策トリガーを把握するために、公的な医療および医療機器データから開始した。使用したソースには、デバイス識別に関するFDAのページおよび関連する実施ガイダンス、WHOの医療システム指標、OECDの医療統計、病院のデジタル化と調達の優先事項を論じる各国保健省の刊行物が含まれる。
また、AHRMMの資料、臨床現場でのRFID、RTLS、バーコード性能に関する査読済み論文、追跡アプローチの進化を理解するための特許など、病院運営およびサプライチェーンに関する参考資料も検討した。企業レベルの背景については、年次報告書、投資家向け資料、信頼できる報道機関を利用し、企業財務、ニュースと財務、特許カバレッジのための有料データベースで補完し、収益エクスポージャーと製品フットプリントを相互確認した。これらの例は網羅的なものではなく、データ収集、検証、明確化のために他の多くの公的および有料ソースが使用された。
一次インタビューおよび調査
一次インタビューおよび調査は、病院内で実際に購入・導入されているもの、そしてハードウェア、ソフトウェア、継続的サービス間で予算がどのように分配されているかを検証することに重点を置いた。回答者の構成には、主要地域の病院サプライチェームチーム、生体医学工学、IT、ソリューションプロバイダーが含まれ、その回答を用いて、技術別(RFID、RTLS、バーコード)および資産タイプ別(モバイル機器、固定機器など)の導入レベルを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部:13% | アジア太平洋:44% |
| ミドルティア:50% | 機能/部門リーダー:42% | 欧州・中東・アフリカ:35% |
| 中小規模企業:14% | マネージャー:45% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両アプローチを用いて構築された。施設数、デジタル化の準備度、追跡・在庫ツールへの典型的な支出パターンから病院需要プールを再構築し、その後サプライヤー側の指標と照合して総額を確認した。実務上、まずコア技術(RFID、RTLS、バーコード)の導入・更新サイクルを見込み、その後モバイル機器、固定機器、その他の在庫といった資産クラス別に現実的な採用率を適用した。
モデルを形作る主要な入力には、病院のベッド容量と処置強度(資産利用の代理指標として使用)、追跡導入を加速させるUDI関連のコンプライアンス活動、自動化された在庫ワークフローへ移行する病院の割合、施設あたりの典型的なタグ・リーダー消費量、パイロットを超えて拡大した施設で拡大するソフトウェアおよびサービスの割合が含まれる。ボトムアップの集計を使用した場合は、サンプリングされた価格帯とインタビューからの出荷または導入の手がかりに依拠し、ギャップは地域特有の導入範囲と保守的なスケーリング係数を使用して処理し、回答者と再確認した。
予測はシナリオ分析を用いて作成された。導入とリフレッシュのタイミングは資本予算サイクルや政策の推進によって変動しうるためである。病院デジタル化資金、平均販売価格の推移、RTLS拡大の速度の変化に基づいて基本、保守的、高成長のケースを構築し、その後、一次専門家が共有した最も再現性の高い見解に最終的な経路を照合した。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、推定値が実際の病院活動と整合するようにしている。モデルの出力は、インタビューで議論された病院の調達パターン、地域の医療支出動向、ハードウェア、ソフトウェア分析、サービス間の想定される比率といった独立した指標と比較された。外れ値は承認前に検討された。
ある地域で予想外の急増が見られた場合、前提を再検討し、バーコードからRTLSへの移行や一度限りの更新の波など、何が変化したかを確認するために回答者に再度連絡した。レポートは年次で更新され、新しい規制、大規模な償還や資金の動き、大きな技術シフトなどの重大な出来事が発生した場合には、中間更新が行われる。提供前には最終チェックが実施され、クライアントは同一の範囲とモデルロジック内で最新の見解を受け取ることができる。
Mordor Intelligenceの病院資産追跡・在庫管理システム市場規模と他の公表推定値との比較
病院資産追跡・在庫管理システムの公表市場規模は、トピック名が似ていても、大きく異なることがある。この差は通常、各研究が範囲に何を含めるか、どの年を基準として使用するか、病院側の購買者とサプライヤー側の言説に対して仮定がどの程度厳密に検証されているかによって生じる。
一部の推定値は、病院外のより広範な医療資産管理ソフトウェアを含めるように市場を拡大したり、資産の位置特定や在庫の計数を直接支援しない隣接するデジタルワークフローツールを組み込んでいる。Mordor Intelligenceは、RFID、RTLS、バーコードスキャナー関連システム、および病院の資産・在庫追跡に特化して使用される支援ソフトウェア分析をカウントし、総額を膨らませる無関係なエンタープライズIT支出を追加することを避けている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 31.05 B (2026) | |
| グローバルコンサルティング会社A | USD 34.80 B (2026) | 病院外の環境や一般的な資産ライフサイクルモジュールを含みうる、より広範な医療資産管理の定義を使用しており、支出プールを追跡・在庫ワークフローを超えて拡大させている。 |
| 業界誌B | USD 27.40 B (2026) | ハードウェア主導のRTLSおよびタグ付け収益に重点を置くことが多く、より狭いサービス想定を適用しているため、大規模導入に付随するソフトウェア分析や継続的サポートを過小評価する可能性がある。 |
表における差の主な要因は、対象となる支出に何が含まれるか、そしてソフトウェアとサービスが時間の経過とともにどのように扱われるかである。総額を明確な病院の使用事例、技術導入率、インタビューで確認された実用的なソフトウェア・ハードウェア比率に結びつけることで、最終的な数値は追跡と再現がより容易になる。


レポートで回答される主要な質問
2026年の病院資産追跡および在庫管理システム市場の規模はどのくらいですか?
2026年には310億5,000万USDと評価されており、CAGR 5.50%で成長し、2031年までに405億8,000万USDに達すると予測されています。
最も急速に拡大している技術セグメントはどれですか?
リアルタイム位置情報システム(RTLS)が2031年にかけてCAGR 6.34%で最も速い成長を記録しています。
外来手術センターが資産追跡に投資する理由は何ですか?
外来手術センターは高い症例回転率に依存しており、RFID採用後に器具遅延イベントを50%以上削減し、1日の手術件数を増加させました。
アジア太平洋地域の成長を牽引する要因は何ですか?
中国のスマート病院義務化とインドの償還連動型デジタルレジストリが採用を促進し、地域全体でCAGR 6.71%をもたらしています。
ベンダーは高い初期コストにどのように対応していますか?
Zebraのサービスとしての追跡などのサブスクリプションモデルは、ハードウェア、ソフトウェア、更新を複数年契約にバンドルすることで資本支出を削減しています。
予測保守はどのような役割を果たしていますか?
AIモジュールは数週間前に機器の故障を予測し、画像診断のダウンタイムをおよそ3分の1削減し、アウトカムベースのサービス契約を支援しています。
最終更新日:



