
ヘルスケア規制業務アウトソーシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
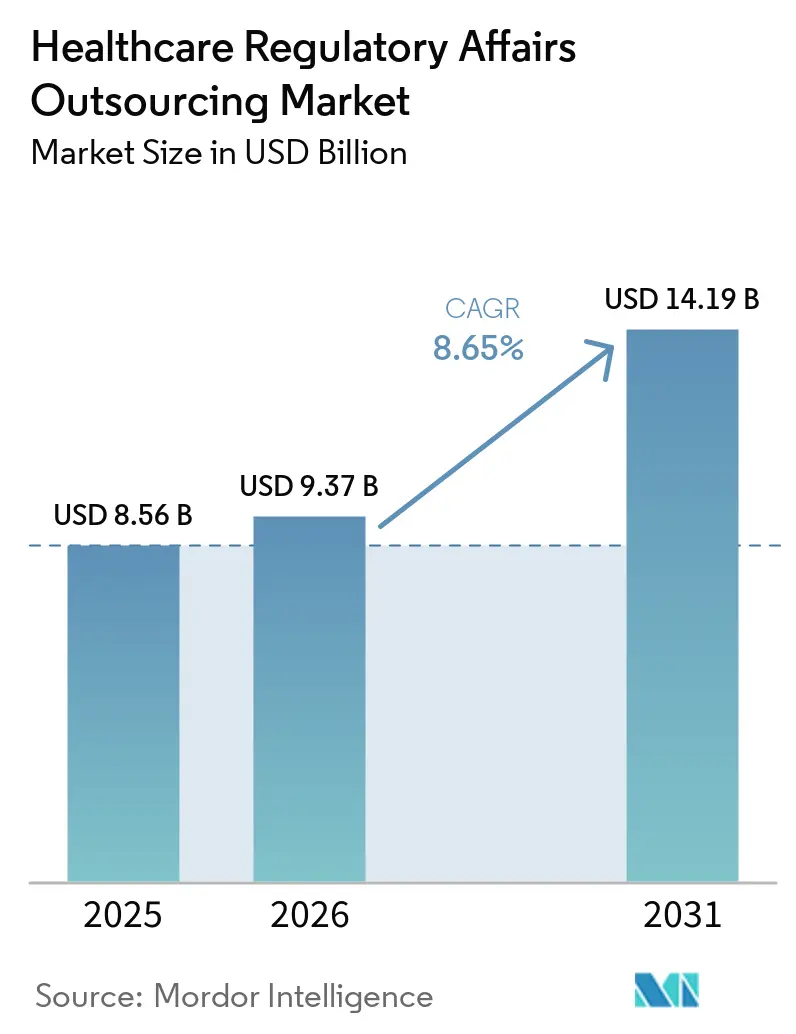
| 市場規模 (2026) | 9.37 十億米ドル |
| 市場規模 (2031) | 14.19 十億米ドル |
| 成長率 (2026 - 2031) | 8.65 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスケア規制業務アウトソーシング市場分析
ヘルスケア規制業務アウトソーシング市場規模は、2025年の85.6億USDから2026年には93.7億USDに成長し、2026年から2031年にかけて8.65%のCAGRで2031年までに141.9億USDに達すると予測されています。
この成長軌跡は、社内に規制対応能力を持たないバーチャルバイオテック企業からの需要増加、大量の申請書類作成業務の専門ベンダーへの移行、そして世界的な申請基準の一層の厳格化を反映しています。スポンサー企業は文書作成量よりも市場投入スピードを優先し続けており、この変化が製品登録および臨床試験申請が他のサービスよりも速く拡大している理由を説明しています。同時に、規制当局は継続的なリアルワールドエビデンスを要求しており、承認後活動がアウトソーシングプロバイダーにとって複数年にわたる収益源となっています。北米は依然として収益の中核を担っていますが、インドおよび中国における多言語対応ハブの台頭が競争環境を再構築しています。申請ワークフローにAIを統合するベンダーはサイクルタイムを短縮し、より大きな業務パッケージを確保し、労働コストではなく価値で差別化を図っています。
主要レポートのポイント
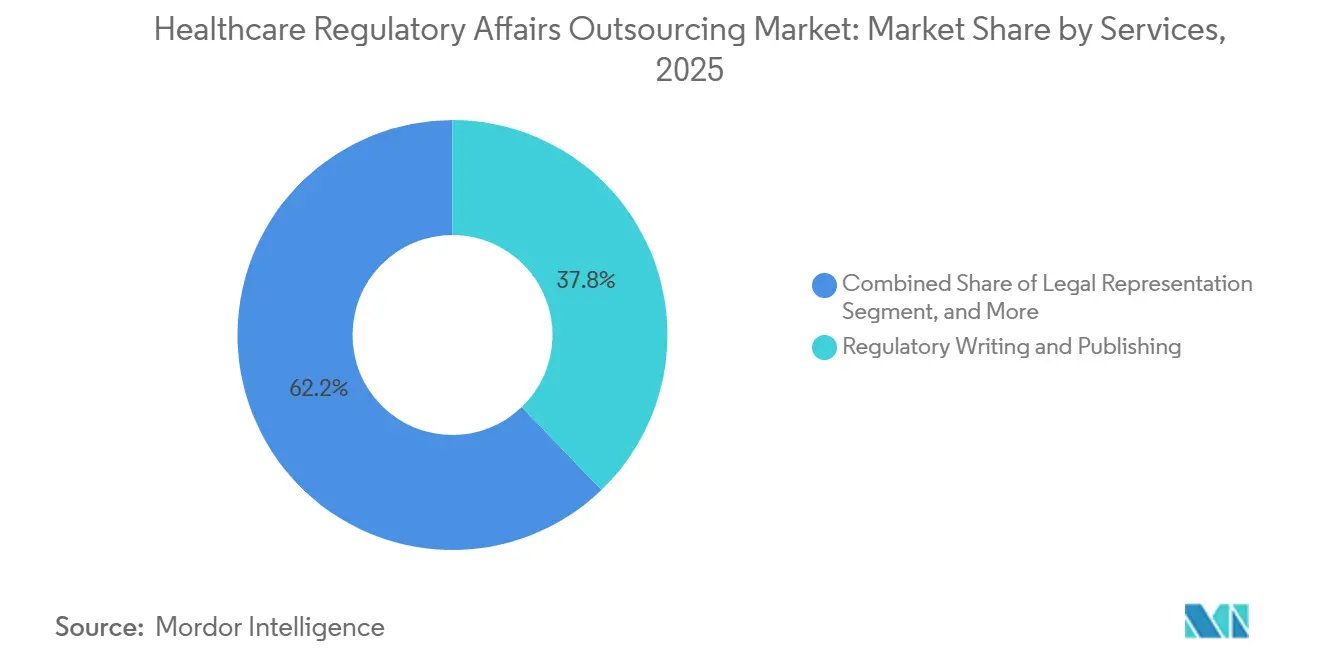
- サービス別では、規制ライティング・パブリッシングが2025年に37.81%の収益シェアでトップとなり、製品登録・臨床試験申請は2031年までに11.66%のCAGRで拡大する見込みです。
- 製品ライフサイクル段階別では、臨床段階の業務が2025年のヘルスケア規制業務アウトソーシング市場シェアの44.73%を占め、承認後・市販後サービスは2031年までに12.42%のCAGRで成長しました。
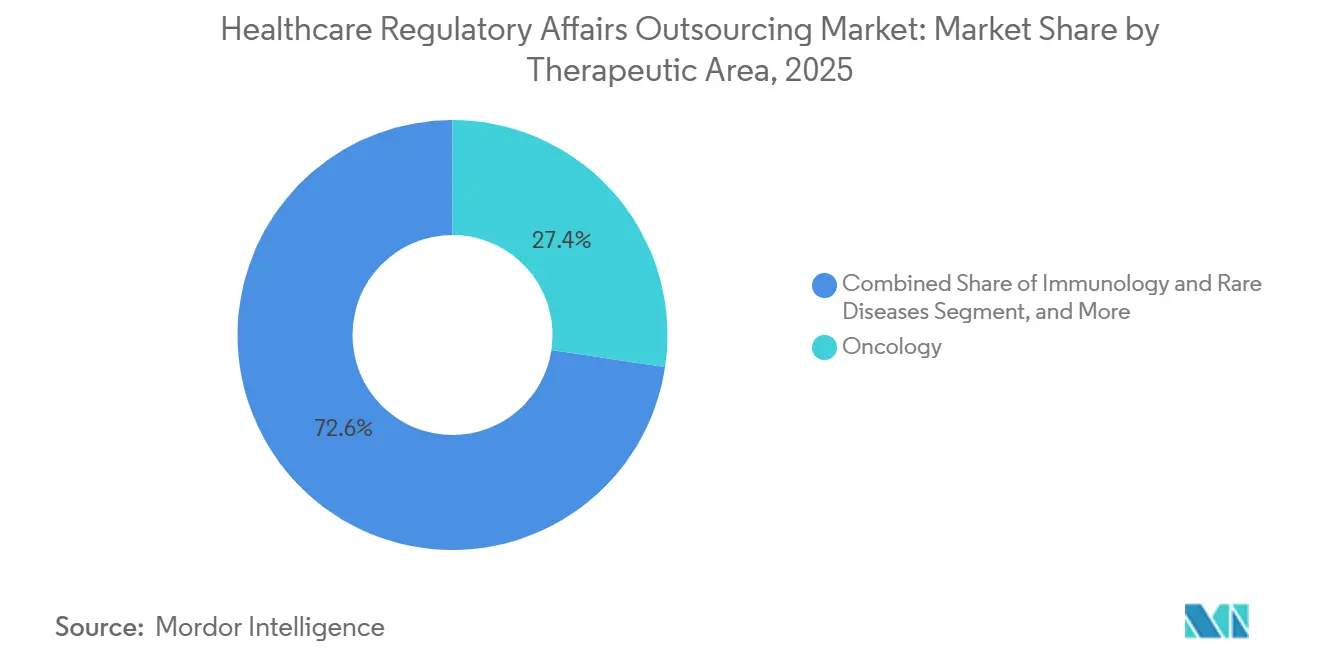
- 治療領域別では、腫瘍学が2025年の支出の27.38%を占め、免疫学・希少疾患が2031年までに10.19%のCAGRで最も速く成長しました。
- エンドユーザー別では、製薬会社が2025年の支出の58.36%を占め、医療機器メーカーが2031年までに9.36%の最高予測CAGRを記録しました。
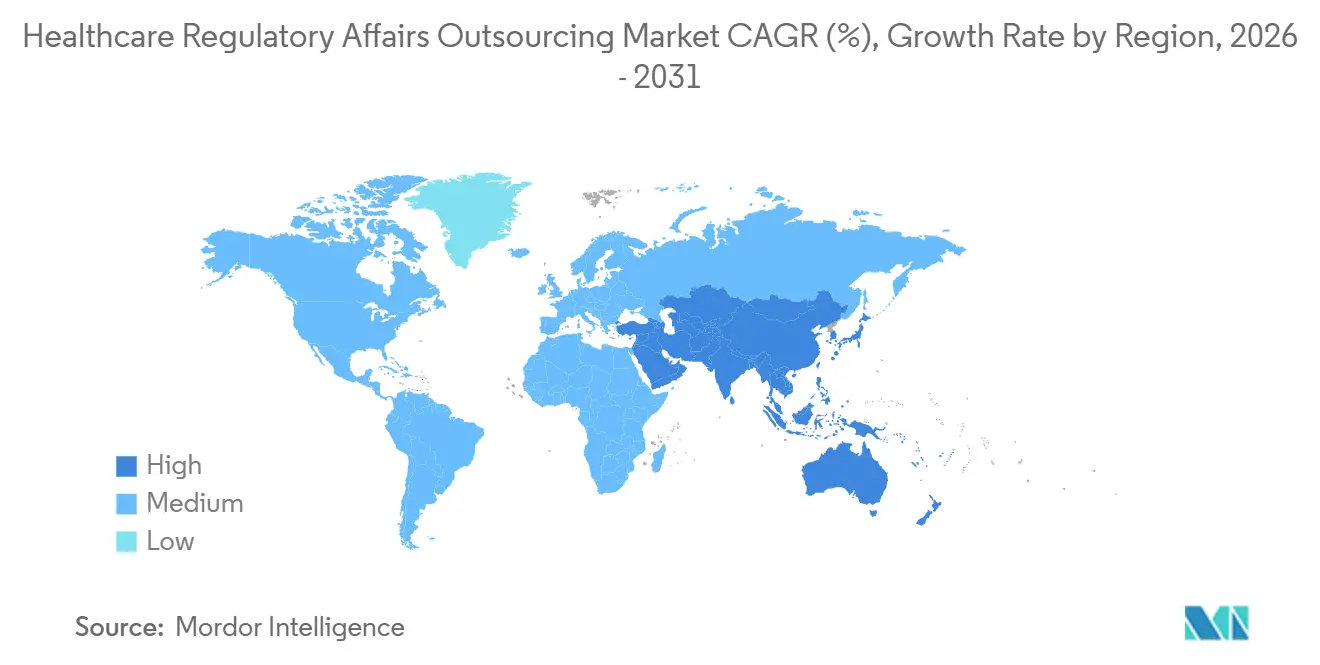
- 地域別では、北米が2025年の収益の42.36%を占め、アジア太平洋地域が2031年までに13.06%のCAGRで最も速く成長する地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 臨床試験数の増加 | +1.8% | 北米、欧州、新興アジア太平洋ハブに集中するグローバル | 中期(2〜4年) |
| ライフサイエンス企業によるコアコンピタンスへの集中 | +1.5% | バーチャルバイオテックが普及する北米および欧州で特に強く、グローバル全体 | 長期(4年以上) |
| グローバル規制フレームワークの複雑化の進展 | +1.4% | 規制の大幅な見直しが行われた市場(EU MDR、中国NMPA改革)で顕著なグローバル | 長期(4年以上) |
| バーチャル・低分子バイオテックスタートアップの拡大 | +1.3% | 北米および欧州がコア、イスラエルおよびシンガポールへの波及 | 中期(2〜4年) |
| AI主導の規制インテリジェンス導入 | +1.2% | 北米およびEUが早期採用者、アジア太平洋への段階的普及 | 短期(2年以内) |
| 途上国における低コスト規制ハブの台頭 | +1.1% | アジア太平洋コア(インド、中国、フィリピン)、東欧および中南米への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
臨床試験数の増加
ClinicalTrials.govは2024年12月時点で487,000件の研究を登録しており、2023年比で6.2%増加し、新規試験のほぼ半数が腫瘍学または希少疾患に関するものでした。[1] 各研究はIND申請、プロトコル修正、安全性報告書を生成し、スポンサー企業はこれらを外部委託することを好みます。FDAのプロジェクト・オプティマスは腫瘍学プログラムに用量最適化試験の組み込みを要求しており、小規模チームに負担をかける文書化の層を追加しています。分散型モデルは現在、フェーズIIおよびIIIプロトコルの約30%を占め、電子的同意とリモートモニタリングを組み合わせており、専門ベンダーがより適切に対応できる規制上の曖昧さを招いています。デジタルバイオマーカーデータを申請書類に統合できるライターへの需要も高まっています。これらの要因が相まって契約価値を拡大し、ヘルスケア規制業務アウトソーシング市場を強化しています。
ライフサイエンス企業によるコアコンピタンスへの集中
バーチャルバイオテック企業は少人数のスタッフで運営されることが多く、IND申請前から市販後サーベイランスまでのすべてのコンプライアンス業務を外部委託しています。大手製薬会社は戦略を社内に留めつつも、地域別申請書類の適応、ラベリング改訂、シリアライゼーション更新などの大量業務を外部委託しています。この二極化により、ベンダーはプレミアムアドバイザリー業務と商品化された文書作成の両方を支援することが求められています。料金体系は承認マイルストーンに連動したアウトカムベースの価格設定へとシフトしており、初回サイクルでの承認を実現できるプロバイダーが報われます。投資家が資金調達ラウンド前に規制対応の準備状況を精査するにつれ、初期段階の企業はより早期にコンサルタントを起用し、アウトソーシングを周期的な選択ではなく構造的な選択として定着させています。
グローバル規制フレームワークの複雑化の進展
2024年に完全施行されたEU医療機器規則は、27加盟国全体で臨床エビデンス要件と市販後義務を拡大しました。中国の国家薬品監督管理局は同年、電子申請フォーマットを刷新し、タイムラインとデータ整合性チェックを厳格化しました。FDAのリアルワールドエビデンスプログラムはラベル拡大のための観察データを認可していますが、設計ガイダンスが限られており、スポンサーは防御可能な方法論を構築できる専門家に頼ることになります。[2] 日本は再生医療に対する条件付き承認を導入し、ベンダーの役割をさらに拡大する長期フォローアップ研究を必要としています。医療機器としてのソフトウェアおよびAIヘルスツールに関する重複するフレームワークが追加のコンプライアンス層をもたらし、規制対応を専門職へと変容させており、ほとんどの社内グループでは対応が困難となっています。
AI主導の規制インテリジェンス導入
2024年5月に発行されたAI対応医薬品開発ツールに関するFDA草案ガイダンスは、プロトコル設計および有害事象予測のための機械学習モデルを正当化しました。ベンダーはeCTDモジュールを自動コンパイルする自然言語処理を組み込み、申請サイクルを最大40%短縮することで対応しました。IQVIAのオーケストレーテッド・クリニカル・トライアルズプラットフォームはプロトコル作成中にコンプライアンスのギャップを検出し、品質管理を上流にシフトさせています。EMAのIRISポータルは構造化データ申請を要求しており、スポンサーはレガシーPDFを規制当局対応フォーマットに変換するAIツールを導入する動機を持っています。その可能性にもかかわらず、規制当局はAI生成コンテンツの検証基準を最終化していないため、スポンサーはデータサイエンスと規制業務の両方に精通したコンサルタントを採用しています。このプレミアムティアサービスがヘルスケア規制業務アウトソーシング市場の収益成長を促進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセキュリティおよびIP漏洩リスク | -0.9% | 越境データ転送規制(EU GDPR、中国PIPL)が適用される地域で顕著なグローバル | 短期(2年以内) |
| グローバルプロセス標準化の欠如 | -0.7% | 多地域申請を管理する多国籍スポンサーにとって特に困難なグローバル | 長期(4年以上) |
| 専門規制人材のコスト上昇 | -0.5% | 経験豊富な専門家の競争が激しい北米および西欧 | 中期(2〜4年) |
| デジタルセラピューティクスにおける急速な政策変化 | -0.4% | デジタルヘルスの規制フレームワークがまだ成熟途上にある北米およびEU | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データセキュリティおよびIP漏洩リスク
スポンサーは機密性の高い試験データおよび製剤の詳細を第三者に転送しなければなりませんが、GDPRや中国の個人情報保護法などの越境規制は違反に対して重い罰則を課しています。2024年に複数の規制申請を停止させたランサムウェアインシデントは脆弱性を浮き彫りにし、SOC 2 Type II認証および年次侵入テストへの需要を高めました。知的財産の漏洩はより微妙な問題です。一つのベンダーが同じ治療クラスで競合するスポンサーにサービスを提供する場合、戦略的インサイトが意図せず移転する可能性があります。契約交渉には詳細なサイバーコントロール、データ所在地条項、監査権が含まれるようになり、アウトソーシング取引に時間とコストを追加し、セグメントの成長を抑制しています。ゼロトラストアーキテクチャ、専用クリーンルーム、厳格なコンフリクト管理ポリシーに早期投資するベンダーは収益とクライアントの信頼を守ります。
デジタルセラピューティクスにおける急速な政策変化
FDAは2024年に臨床意思決定支援およびAIデバイスの変更管理に関する11件のガイダンス文書を発行しましたが、ほとんどが草案のままであり、コンプライアンス目標が流動的な状態にあります。EU規則は多くのデジタルセラピューティクスを医療機器規則のクラスII医療機器に分類していますが、2024年末時点で認定機関は23機関しか存在せず、承認のボトルネックが生じています。[3] 償還経路は国によって異なり、商業的不確実性を加えています。COVID-19緊急事態中に多くの低リスク健康アプリの市販前審査を免除していた米国の執行裁量政策の失効により、スポンサーとベンダーの両方を圧迫する遡及的申請の急増が引き起こされました。フレームワークが社内チームの再教育よりも速く進化するため、クライアントは短期的・戦術的なプロジェクトのみにコンサルタントを雇用し、複数年契約の価値を制限し、ヘルスケア規制業務アウトソーシング市場の一部の拡大を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
文書作成が収益を支え、市場投入スピードが成長を牽引レギュラトリーラティング&パブリッシングは2025年に37.81%の最大シェアを獲得しており、ICHフォーマット規則に準拠した臨床試験報告書、治験責任医師向けブローシャー、eCTDドシエに対する継続的な需要を裏付けている。製品登録および臨床試験申請は、スポンサーが複数地域への並行申請をアウトソーシングすることでタイムラインを短縮しようとするなか、2031年までに11.66%のCAGRで成長すると予測されている。特許分析およびポートフォリオ管理に割り当てられたヘルスケア特許申請アウトソーシング市場規模は、企業が特許崖の満了を前に大規模ポートフォリオを合理化するなか、2030年までに13.2%のCAGRで拡大すると予測されている。2025年1月に施行されたFDAのeCTD 4.0義務化は、必要なシステムや訓練を受けたスタッフを持たない企業のアウトソーシングを加速させている。価格は、CAGR規制当局の先例が乏しく早期科学的助言ッションにシニアエキスパートが必要とされるCRISPR編集療法などのモダリティに関連するレギュラトリーコンサルティング業務で最も高い水準を維持している。法的代理は、特許および独占交渉においてニッチながら高マージンの活動として継続している。
ラベリング&アートワーク管理は規模こそ小さいものの、シリアライゼーション義務化および多言語パッケージングニーズにより着実に成長している。市販後およびライフサイクル管理は、継続的な安全性モニタリングを義務付けるFDAセンチネルイニシアチブおよびEMA EudraVigilance要件に牽引され、12.42%のCAGRで急増している。リアルタイム安全性シグナル検出および迅速な定期的安全性最新報告書を提供するベンダーが長期契約を獲得している。サブスクリプション型レギュラトリーインテリジェンス、ギャップアセスメント、モック査察は、監査サイクル時や新たなガイダンスが発出された際に拡大するその他のニッチサービスを形成している。これらのサービストレンドの累積効果により、ヘルスケア規制業務アウトソーシング市場は強い勢いを維している。

製品ライフサイクル段階別:
承認後の急増が規制上の警戒を反映臨床段階の活動は2025年の支出の44.73%を占め、IND申請、プロトコル修正、安全性更新をカバーしています。承認後・市販後業務は、規制当局が加速承認に対する確認試験を義務付け、より厳格なファーマコビジランス基準を課すため、2031年までに12.42%のCAGRで成長すると予測されています。FDAは2024年に15件の腫瘍学薬に加速承認を付与し、それぞれが外部規制支援への需要を持続させる市販後試験を必要としています。登録段階のプロジェクトは初回承認直前にピークを迎えますが、規制当局がローリングレビューを採用するにつれて反復的なインタラクションが伴うようになっています。EMAの規制科学戦略は適応的経路を重視し、申請書類提出後もスポンサーが対話を維持することを求めています。したがって、承認後コミットメントに関するヘルスケア規制業務アウトソーシング市場規模は、予測期間において従来の臨床段階アウトソーシングよりも急速に拡大すると予測されています。
前臨床アドバイザリーは規模は小さいものの、スポンサーが後の高コストな設計変更を避けるために早期に機関からのフィードバックを重視するため、上昇傾向にあります。継続的なリアルワールドエビデンス生成が市販後と臨床業務の境界を曖昧にし、クライアントは製品のライフスパン全体にわたって育成できる統合ベンダーを好むようになっています。
治療領域別:
希少疾患が腫瘍学の確立されたリードを上回る腫瘍学は2025年の支出の27.38%を占め、併用療法とバイオマーカー主導の試験が申請をより複雑にしました。2024年に301件のオーファン薬指定の恩恵を受けた免疫学・希少疾患は、10.19%のCAGRで成長すると予測されています。オーファンおよびブレークスループログラムの下で認められた代替エンドポイントはタイムラインを短縮しますが、社内スタッフが作成できる人材が少ない微妙なベネフィット・リスク報告書を必要とします。感染症プログラムは適格感染症製品インセンティブの下で新たな活力を得て、再び文書量を拡大しました。
心代謝療法はGLP-1アゴニストのラベルを肥満および肝疾患に拡大し、スポンサーを外部の生物統計学者やライターに頼らせる統計的複雑性を生み出しています。CNS・神経学は複数のアルツハイマー病の挫折後も高リスクのままですが、フェーズIIIに到達するプログラムは現在、エンドポイントを機関の期待に合わせるための重いアドバイザリー関与を伴います。遺伝子・細胞療法はこれらのモダリティに固有の比較可能性、効力、長期安全性の問題に対処しなければならないため、プレミアム料金を引き付けます。これらのダイナミクスが総合的に、治療領域のセグメンテーションがヘルスケア規制業務アウトソーシング市場の深みを牽引し続けることを確保しています。
エンドユーザー別:
医療機器メーカーが加速、製薬会社が支配製薬会社は2025年収益の58.36%を占め、大規模なパイプラインと複雑な多地域申請を反映しています。医療機器メーカーは、EU医療機器規則およびFDA固有デバイス識別規則が追加の文書化負担をもたらすため、2031年までに9.36%のCAGR見通しが期待されています。バーチャルで運営されることが多いバイオテクノロジー企業はほぼすべての規制業務を外部委託しており、ベンチャー投資が継続するにつれてその数は増え続けています。受託研究・製造機関は規制サービスをターンキーオファーに組み込み、独立系ブティックのマージンを圧縮しています。
薬剤・デバイス自動注射器などのコンビネーション製品はCDERとCDRHの管轄境界を曖昧にし、デュアルパスウェイの専門知識を非常に価値あるものにしています。デノボ分類を追求するデバイス企業は、合理的保証基準を満たす分析的・臨床的データを提示するために外部ストラテジストに依存しています。エンドユーザー全体にわたる累積的な複雑性がヘルスケア規制業務アウトソーシング市場の持続的な拡大を支えています。
地域分析
北米およびアジア太平洋地域のヘルスケア規制業務アウトソーシング市場
北米は2025年の収益の42.36%を占め、5,000社を超えるアクティブなバイオテクノロジースタートアップと、グローバルな参照規制機関としてのFDAの地位に支えられています。アジア太平洋地域は13.06%のCAGRで成長すると予測されており、インドの政策改革および中国の申請デジタル化の積極的な推進が現地ベンダーへの参入障壁を低下させていることを反映しています。インドの中央医薬品標準管理機構は2024年に62件の新薬申請を承認し、28%の増加を示しており、審査効率の向上を示しています。中国は同年に1,100件を超える医薬品登録を処理し、そのうち80%が国内企業によるものであり、現地コンサルティング需要をさらに促進しています。
南北アメリカ、EMEA、およびオセアニアのヘルスケア規制業務アウトソーシング市場
中東・アフリカ地域では、湾岸協力会議加盟国が医薬品価格設定および登録プロセスを調和させることで申請のばらつきを低減し、加速度的な成長を遂げています。南米は依然として断片化した状況にあり、ブラジルのANVISAのタイムラインがアルゼンチンのANMATのそれと乖離しているため、地域企業が優位な地位を維持しています。FDAとEU、カナダ、オーストラリアの規制当局との相互承認協定により査察が効率化され、標準化されたプロセスを備えたグローバルなCROが有利立場に置かれています。こうした地域間の対比が、ヘルスケア規制業務アウトソーシング市場におけるベンダーの事業拡大戦略を形成しています。
規制環境
規制業務アウトソーシングの需要は、主要当局における提出、安全性、ソフトウェア監督要件の厳格化によって形成されている。米国では、臨床意思決定支援ソフトウェアの更新(2026年1月)、医療機器に対するサイバーセキュリティ要件の更新(2026年2月)、非デバイスソフトウェア機能に関する意見募集(2026年7月)などのFDAの動向が、デジタルヘルスおよびコネクテッドデバイスプログラムにおけるコンプライアンス業務の拡大を浮き彫りにしている。スポンサーは、変化する解釈と文書化への対応を、専門の外部チームにますます依存するようになっている。
欧州では、EMAが2026年1月15日から改訂版EUバリエーションガイダンスを適用し、販売承認保有者による承認後変更の分類・文書化方法に影響を与えている。同機関はまた、新たなEU医薬品法制に関連するガバナンス業務を2026年のワークストリームを通じて推進した。相互運用性と構造化データ推進の取り組み(例えば、2026年8月29日から更新された認定ヘルスITの任意採用を可能にする米国ONCの2026年SVAPサイクル)とあわせて、これらの取り組みはライフサイクル変更管理から構造化提出準備に至るまで、規制業務の量と具体性を増大させている。その結果、スポンサーはこの業務を複数地域の専門知識を持つアウトソーシングパートナーに委託することが多くなっている。
バリューチェーン分析
バリューチェーンは、規制戦略とエビデンス計画を策定するスポンサー(製薬、バイオテクノロジー、医療機器メーカー)から始まり、規制文書作成・発行、eCTD編集、製品登録・治験申請、市販後安全性およびライフサイクル維持などの高頻度・専門的な業務パッケージのアウトソーシング実行へと移行する。フルサービスCRO(IQVIAやICONなど)およびファンクショナルサービスプロバイダー(FSP)が、文書作成、提出業務、当局対応の調整をますます担うようになっている。ニッチな規制コンサルタンシーも、複雑なモダリティ、市場参入計画、現地関連会社業務を支援している。
上流では、CDMOを含む臨床・製造パートナーが、規制提出に必要なCMCデータおよび品質文書を供給している。下流では、ファーマコビジランスシステムおよびリアルワールドエビデンスのワークフローが、FDA SentinelやEMA EudraVigilanceなどのプログラムに基づく継続的義務を支えている。当局が構造化・デジタル化された提出へと移行し、スポンサーがサイクルタイムの短縮を求める中、テクノロジーベンダーおよび社内プラットフォームがバリューチェーンの中間にますます位置するようになっている。主な摩擦要因は、専門人材の確保、GDPRや中国PIPLなどの枠組みの下での国境を越えたデータ取扱い、そしてAI支援の文書作成・編集ツールが規制対象プロセスに導入される中で提出内容を監査対応可能な状態に保つ必要性である。
競争環境
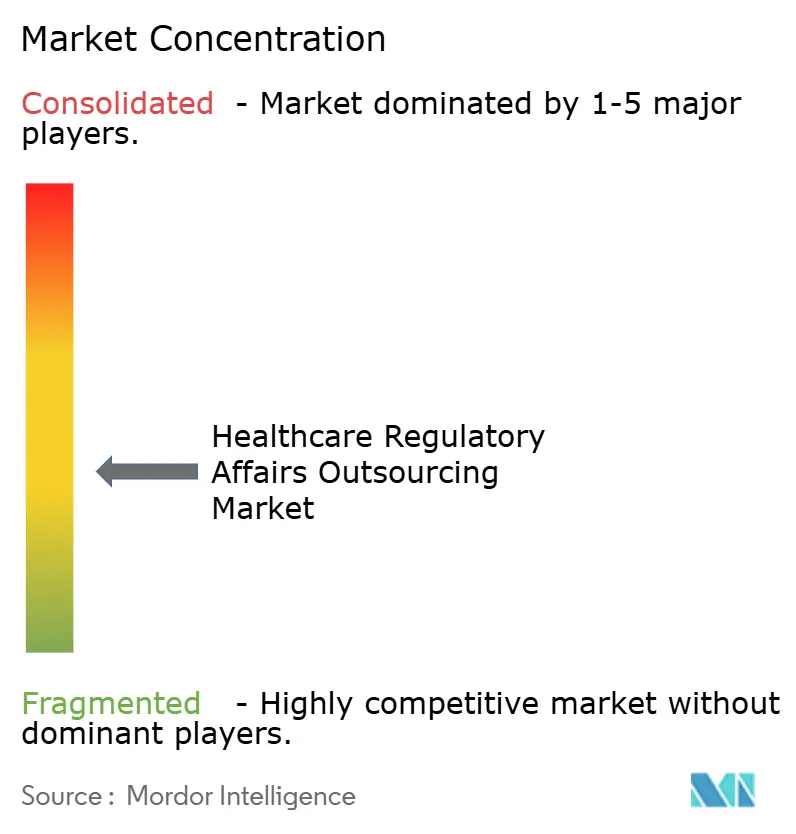
ヘルスケア規制業務アウトソーシング市場は中程度に分散した状態が続いています。IQVIA、Charles River Laboratories、ICONなどのフルサービスCROは規制業務をエンドツーエンドの開発パッケージに統合し、運営データを活用して申請を迅速化しています。Thermo Fisher Scientificによる174億USDのPPD買収は、多角化されたライフサイエンスサプライヤーにとって社内規制人材の価値を示しました。小規模コンサルタント会社は希少疾患、細胞・遺伝子療法、またはAI対応申請プラットフォームに特化することで差別化を図っています。
技術採用が主要な競争上のレバーです。ICONとMicrosoftは生成AIを使用してeCTDコンパイル時間を35%短縮しています。Thermo FisherのPPD部門は50の規制当局からの更新情報を集約し、スポンサーが重視する予測的審査タイムラインを提供する規制インテリジェンスダッシュボードを立ち上げました。デジタルツールを持たないベンダーは、クライアントが低コストでより速いサイクルタイムを要求するにつれてマージン圧力に直面しています。合併・買収は地理的な深みや文書処理を合理化するソフトウェア資産を持つブティック企業を標的にしています。統合が進む中でも、デジタルセラピューティクスおよび医療機器としてのソフトウェアコンサルティングには白地が存在し、経験豊富なアドバイザーは少ないものの申請量は増加しており、競争の激しさは安定した状態を保っています。
ヘルスケア規制業務アウトソーシング業界リーダー
-
IQVIA
-
Parexel International Corporation
-
ICON PLC
-
Charles River Laboratories
-
Labcorp
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルスケア規制業務アウトソーシング市場 このレポートでカバーされる企業
- Accell Clinical Research
- Arriello
- Charles River
- CTI Clinical Trial & Consulting
- Freyr Solutions
- Genpact
- ICON
- IQVIA
- LabCorp
- MedPace
- Parexel International
- PharSafer Associates
- ProductLife Group
- Promedica International
- SGS Life Sciences
- Syneos Health
- Thermo Fisher Scientific (PPD)
- Veristat
- WuXi App Tec
市場機会と将来展望
近い将来の機会の一つは、トレーサビリティと監査可能性を維持しながら規制業務のサイクルタイムを短縮する、コンプライアンス対応型の自動化である。FDAは2025年1月に、医薬品・バイオ医薬品の規制上の意思決定を支援するためのAI利用に関するドラフトガイダンスを発行し、EMAは規制科学における大規模言語モデル利用のためのガイディングプリンシプルを公表した。これらの動きにより、ベンダーは、アドホックなツールに頼るのではなく、規制対象ワークフロー内でAIを活用した文書作成、データ抽出、提出品質管理を製品化する、より明確な道筋を得ている。AI支援による文書作成と、検証済みのガバナンス、バージョン管理、防御可能なデータ系譜を組み合わせたプロバイダーは、規制文書作成・発行に加え、製品登録・治験申請において、より大規模なエンドツーエンドの業務パッケージを獲得できる立場にある。
2つ目のホワイトスペースは、監督が厳格化し相互運用性要件が拡大する中での、ソフトウェアおよびデジタルヘルスプログラムに対する複数管轄区域統合型サポートである。米国ONCによる2026年標準バージョン推進プロセス(Standards Version Advancement Process)を通じた取り組みは、2026年8月29日から始まる認定ヘルスITの更新標準を支えている。FDAもまた、2026年にソフトウェア関連の監督を継続的に精緻化し、専門的な規制解釈、構造化文書、市販後パフォーマンス監視への必要性を高めている。欧州では、医療機器規則と新興のAI要件との相互作用により、ライフサイクル変更管理および技術文書維持の負担が増大しており、これによりスポンサーは、FDA、EMA、その他の参照市場を横断して対応できるアウトソーシングパートナーに、継続的なコンプライアンス業務(市販後およびライフサイクル管理を含む)を移行する傾向を強めている。
最近の産業開発事情 ヘルスケア規制業務アウトソーシング市場
- 2026年7月:ProPharmaは、簡略新薬申請(ANDA)提出書類作成のための独自AI支援機能の導入を発表した。同社は、一貫性、トレーサビリティ、対応時間に重点を置き、大量のジェネリック医薬品提出ワークフローにおけるAI活用を正式化した。これにより、規制文書作成・発行プロバイダーに対して、技術活用型の編集・品質管理に対応する競争圧力も高まっている。
- 2026年4月:Veristatは、Certaraの規制・医学文書作成事業の買収意向を発表し、規制文書作成・提出業務に200名以上の専門家を追加する。この取引により、Veristatは医学文書作成、資料作成、提出管理などのアウトソーシング業務パッケージにおける規模を拡大する。また、開発・登録全体にわたるスポンサーのベンダー間の引き継ぎを減らすよう設計された、より広範なバンドル型サービスの提供も後押しする。
- 2025年9月:Parexelは、Weave Bioと提携し、データ抽出、文書作成、レビュー、検証を通じて提出プロセスを加速することを目的としたAIネイティブの規制自動化を統合した。この提携により、Parexelは規制業務を工業化し、複数地域での申請におけるスピードと初回通過品質で競争する能力を強化する。これはまた、アウトソーシング規制業務におけるプラットフォーム対応型提供モデルへのシフトを反映している。
ヘルスケア規制業務アウトソーシング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、製品ライフサイクル全体にわたる規制業務の計画、準備、申請、維持ためにライフサイエンス企業が利用するサードパーティサービスを対象としており、承認取得および継続的なコンプライアンスに必要な文書作成および当局との対応を含む。
調査範囲の除外事項:社内の規制業務人件費、内部品質業務、および規制申請や規制市場の維持に関連しない純粋な法的紛争業務は除外する。
セグメンテーション概要
- サービス別
- 規制コンサルティング
- 法的代理
- 規制ライティング・パブリッシング
- 製品登録・臨床試験申請
- ラベリング・アートワーク管理
- 市販後・ライフサイクル管理
- その他のニッチサービス
- 製品ライフサイクル段階別
- 前臨床
- 臨床(フェーズI〜III)
- 登録
- 承認後・市販後
- 治療領域別
- 腫瘍学
- 感染症
- 心代謝
- CNS・神経学
- 免疫学・希少疾患
- その他の治療領域
- エンドユーザー別
- 製薬会社
- バイオテクノロジー企業
- 医療機器メーカー
- 受託研究・製造機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アウトソーシング予算を動かす需要ドライバーのマッピングから始まり、年度ごとに確認可能な公開シグナルの収集へと進んだ。規制上の作業負荷とコンプライアンスの方向性を把握するため、米国FDAデータベースおよびガイダンス更新情報、欧州医薬品庁の公開情報、日米EU医薬品規制調和国際会議(ICH)ガイドラインライブラリ、OECDヘルス統計などの非有料ソースを活用した。
これらのシグナルを実用的な価値モデルに変換するため、企業の年次報告書および投資家向けプレゼンテーション、信頼性の高いプレス情報、業界団体の刊行物、規制タイムラインおよびドシエ要件に関する査読済み論文も活用した。必要に応じて、企業財務情報およびニュースの有料サブスクリプションを利用し、アウトソーシング比率を開示しているサービスプロバイダーのビジネスミックスおよびアウトソーシング強度を確認した。上記の例は例示的なものであり、データ収集、検証、および調査における確認作業においても他のソースを活用した。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、何がアウトソーシングされているか、価格がどのように推移しているか、地域別に需要がどこへシフトしているかを検証するために実施した。スポンサー側の規制業務責任者、アウトソーシングサービス提供リーダー、および業務マネージャーとの対話を通じて、プロジェクトミックス(申請、ライティング&パブリッシング、登録サポート、コンサルティング)および主要地域における典型的な契約期間に関する前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:32% | CXO:14% | アジア太平洋:44% |
| 中堅企業:50% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ:33% |
| 中小企業:18% | マネージャー:59% | 南北アメリカ:23% |
市場規模算定と予測
規模算定はトップダウンおよびボトムアップのアプローチを組み合わせて構築した。まず規制対象製品の活動量と申請強度から需要プールを再構築し、次にサプライヤー側の収益パターンと照合した。トップダウン側では、新薬および生物製剤の承認件数、進行中の臨床試験数、ラベリングおよびバリエーション申請のペース、文書作成負荷を高める複雑なモダリティの割合などのシグナルを追跡することで、規制上の作業負荷をアウトソーシング支出に結び付けた。
これらの需要指標は、サービスミックス(コンサルティング、申請に関連する法的代理、レギュラトリーライティング&パブリッシング、登録および臨床試験申請)、典型的なプロジェクト期間、主要地域における平均価格の推移などの変数を用いて価値に変換した。ボトムアップによる確認は、サンプリングしたプロバイダーの収益開示、プロジェクト価格に関するチャンネルコンタクとの協議、および一般的にアウトソーシングされる成果物の数量×平均フィーによるサニティチェックを通じて選択的に実施した。データのギャップが生じた箇所では保守的なレンジを使用し、インタビューを通じて絞り込んだ。
予測においては、規制変化とアウトソーシング採用の異なる速度を表現するためにシナリオ分析を活用した。その後、承認活動、試験開始、コンプライアンス作業負荷の見込まれる推移について専門家のコンセンサス見解とシナリオを照合した。インプットが相反する方向に動いた場合は、繰り返し追跡可能でクライアントへの説明が可能な変数を優先することで最終的な軌道を安定させた。
データ検証と更新サイクル
アウトプットは、承認件数、公開されている臨床試験活動、インタビュー回答者から共有されたアウトソーシング予算の方向性などの独立したシグナルとモデル合計値を比較することで検証した。地域またはサービスラインに異常な急増が見られた場合は、ドライバー系列を再確認し、通貨換算のタイミングを見直し、合計値を受け入れる前に価格前提を再検討した。
各市場構築は多段階の内部レビューを経ており、前提条件、中間計算、最終合計値が承認前に別のアナリストによって確認される。レポートは年次で更新され、主要なガイダンス変更や規制対象製品活動の大幅なシフトなど重要なイベントが発生した場合には中間更新が行われる。納品前に最新の公開シグナルを再スキャンすることで、クライアントは静的なスナップショットではなく最新の見解を得ることができる。
Mordor Intelligenceのヘルスケア規制業務アウトソーシング市場規模と他の公表推計値との比較
ヘルスケア規制業務アウトソーシングの公表市場規模は、トピックラベルが同一であっても異なって見える場合がある。これは、各社が隣接サービスをまとめて集計することが多く、通貨およびインフレ処理に使用する年度が必ずしも一致しないためである。また、一方の調査がアウトソーシングされた規制業務のみを測定しているのに対し、もう一方が規制チームの隣に位置するより広範な臨床および安全性サポートと混在させている場合にも差異が生じる。
最もきなギャップの要因として確認されているのは、調査範囲の境界と規制上の法的業務として何がカウントされるか、および申請がより複雑になるにつれてサービスミックスがどのように価格設定されるかである。一部の推計値には、ファーマコビジランス業務、規制文書を超えたメディカルライティング、またはCROによる試験管理全体が含まれており、ヘッドライン値を押し上げる可能性がある。もう一つの一般的なギャップは、コンサルティング、ライティング&パブリッシング、登録および臨床試験申請がどのように分離・価格設定されるかであり、これらのサービスラインは個別のバケットとしてモデル化され、承認活動および申請作業負荷と照合される。これによりMordor Intelligenceでは合計値を実態に即したものに保っている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.56 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 7.09 ビリオン 米ドル(2024年) | より早い基準年を使用しており、規制アウトソーシングを申請およびコンプライアンス業務の狭いセットの下に分類する傾向があり、ライティング&パブリッシングおよび登録サポートが地域全体で完全に捕捉されているかどうかについての明確性が限られている。 |
| 業界速報B | 8.09 ビリオン 米ドル(2025年) | 単一のヘッドライン成長パスと広範なサービスグルーピングに依存することが多く、サービスミックスの重み付けおよび地域別・申請複雑度別の平均フィー調整方法に関する透明性が低い。 |
3つの数値の差異は主に、調査範囲に何が含まれるか、どの年を基準として使用するか、および高負荷成果物の価格をどのように進行させるかによって説明される。当社のアプローチは、繰り返し追跡可能な作業負荷シグナルと明確なサービスミックスに数値を紐付け、インタビューおよびクロスチェックを通じて検証することで、最終的な市場価値が計画立案に実用的なものとなるよう維持している。
レポートで回答される主要な質問
ヘルスケア規制業務アウトソーシング市場の現在の価値はいくらですか?
ヘルスケア規制業務アウトソーシング市場は2026年に93.7億USDとなっています。
ヘルスケア規制業務アウトソーシング市場の予測成長率はどのくらいですか?
8.65%のCAGRで拡大し、2031年までに141.9億USDに達すると予測されています。
最も高い収益を生み出すサービスセグメントはどれですか?
規制ライティング・パブリッシングがトップであり、2025年収益の37.81%を占めています。
最も速く成長する地域はどこですか?
アジア太平洋地域は2031年までに13.06%のCAGRで成長すると予測されています。
承認後サービスが注目を集めている理由は何ですか?
規制当局は現在、継続的なリアルワールドエビデンスと強化されたファーマコビジランスを要求しており、市販後アウトソーシングにおいて12.42%のCAGRを牽引しています。