
ハードウッドフローリング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
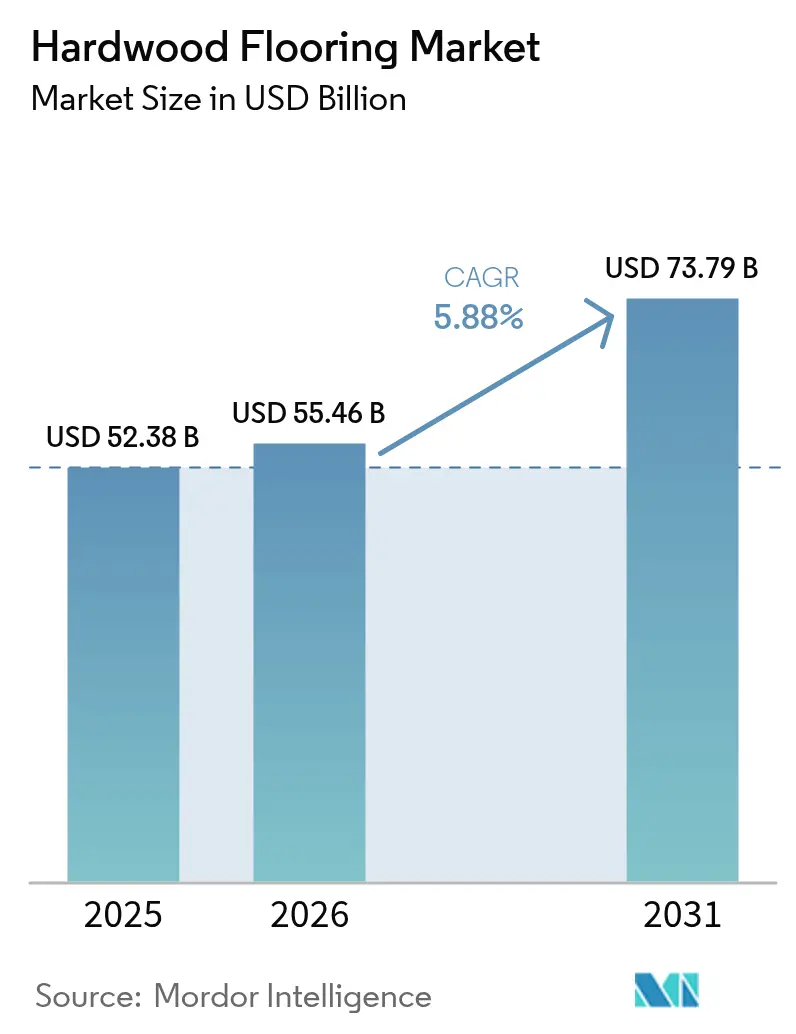
| 市場規模 (2026) | 55.46 十億米ドル |
| 市場規模 (2031) | 73.79 十億米ドル |
| Growth Rate (2026 - 2031) | 5.88 % |
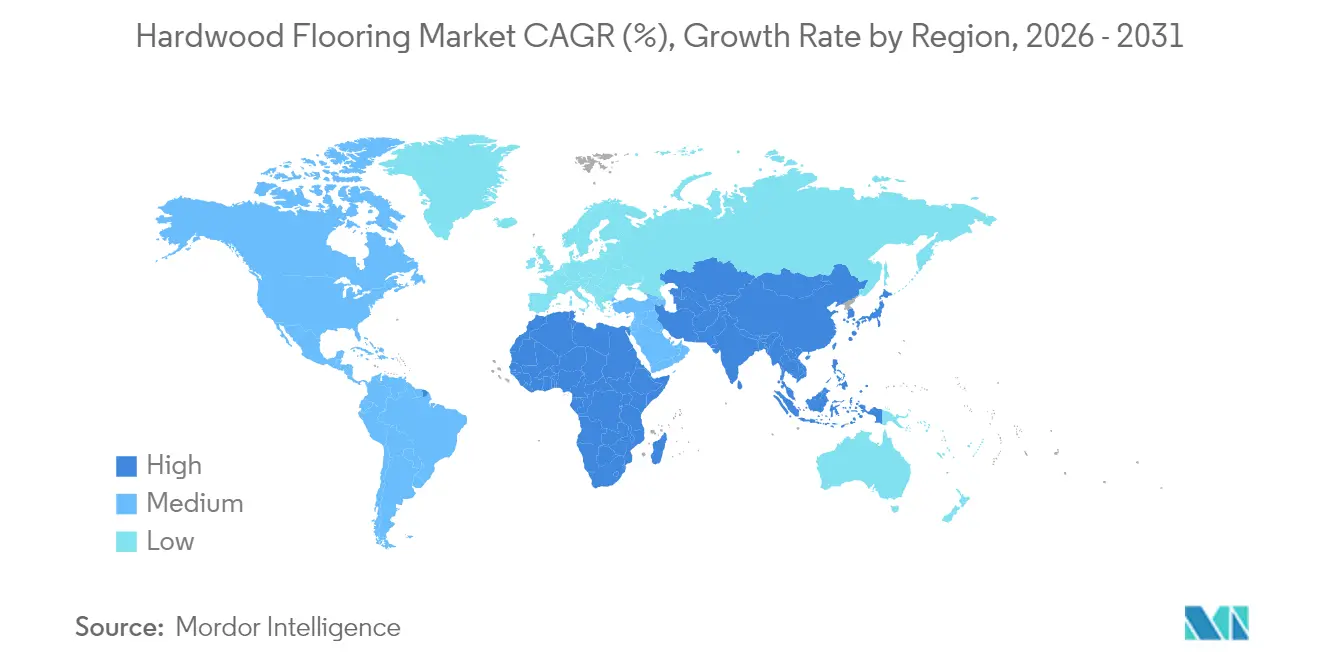
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハードウッドフローリング市場分析
ハードウッドフローリング市場規模は、2025年の523億8,000万USDから2026年には554億6,000万USDへと拡大し、2026年〜2031年の期間においてCAGR 5.88%で成長を続け、2031年までに737億9,000万USDに達すると予測されています。高所得国におけるリノベーション志向の支出拡大、エンジニアードウッドの急速な技術革新、およびデジタル販売の普及が相まって、新築活動に対する金利変動の逆風下においても安定した拡大軌道を維持しています。バイオフィリックインテリアへの需要増大、厳格な木材トレーサビリティ法、および熱処理改質ハードウッドの普及拡大が、ハードウッドフローリング市場をより高い価格実現をもたらすニッチ分野へと押し広げています。主要企業は植物検疫リスク管理のためにソーシングベースを多様化し、新たな森林破壊規制を満たす認証製品を市場に投入しています。テクノロジーを活用したクリックロックシステムにより施工時間が短縮され、弾性フローリングに対する製品競争力が向上するとともに、労働力不足の課題にも対応しています。
レポートの主要ポイント
- 製品タイプ別では、エンジニアードウッドが2025年のハードウッドフローリング市場シェアの71.98%を占め、2026年〜2031年の間にCAGR 6.05%で最も速い拡大が見込まれています。
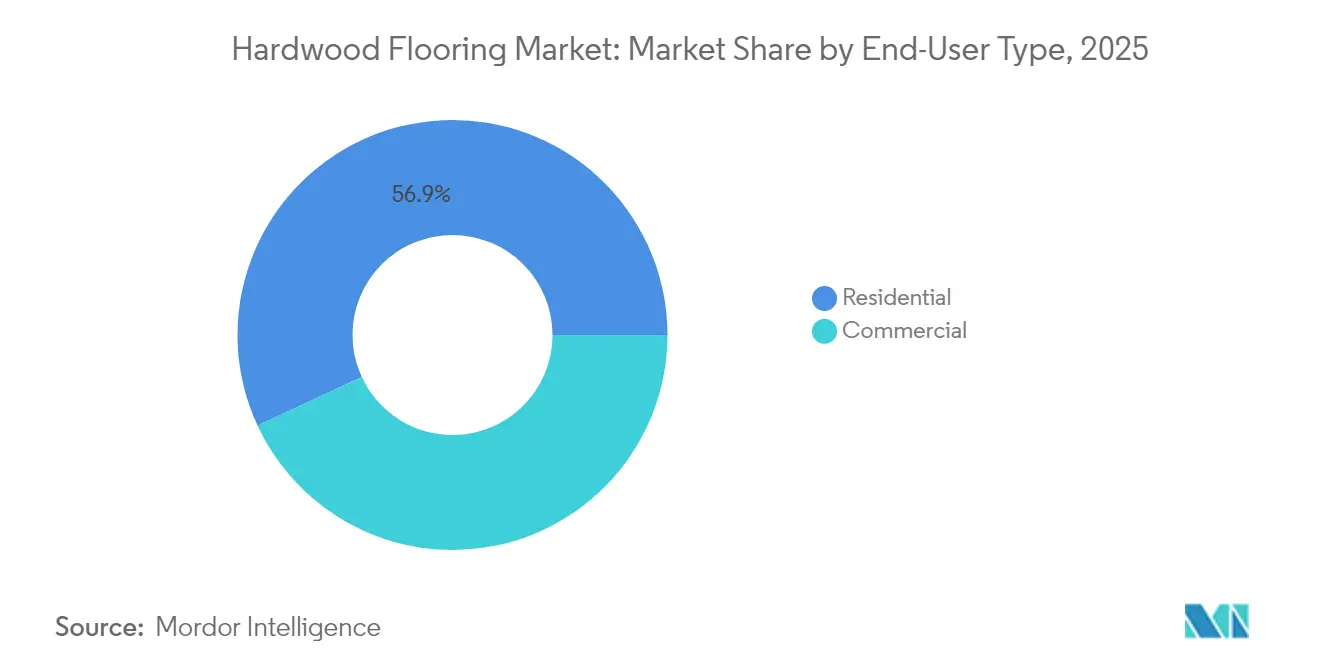
- エンドユーザー別では、住宅用途が2025年のハードウッドフローリング市場シェアの56.92%を占め、商業用途が2026年〜2031年の期間にCAGR 7.42%で最高の成長率を記録すると予測されています。
- 流通チャネル別では、オフラインストアが2025年のハードウッドフローリング市場シェアの66.55%を占め、オンラインストアが2026年〜2031年の期間にCAGR 14.60%で最も急速に伸長すると予測されています。
- 地域別では、欧州が2025年のハードウッドフローリング市場シェアの33.05%を占め、アジア太平洋が2026年〜2031年の期間にCAGR 7.48%で最高の成長率を記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | (〜)CAGR予測へのインパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 先進国における住宅リノベーション支出の急増 | +1.8% | 北米および欧州 | 中期(2〜4年) |
| エンジニアードウッドクリックロック技術の拡大 | +1.2% | グローバル | 長期(4年以上) |
| バイオフィリックインテリア美学への嗜好の高まり | +0.9% | 北米および欧州、アジア太平洋へ波及 | 中期(2〜4年) |
| 新興アジアにおける住宅建設の増加 | +1.5% | アジア太平洋中核、中東・アフリカへ波及 | 長期(4年以上) |
| 商業用途における熱処理改質ハードウッドフローリングの採用 | +0.7% | グローバル、北米および欧州が先行 | 中期(2〜4年) |
| サーキュラーエコノミープロジェクトにおけるリクレームド材・リサイクルハードウッドの活用拡大 | +0.4% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進国における住宅リノベーション支出の急増
住宅ローン金利の高止まりが、移住よりも既存住宅のリモデルを促進し、北米および欧州におけるハードウッドフローリングの安定的なアップグレード需要を下支えしています。市場調査によれば、フローリング工事は高い再販価値と具体的な生活水準向上をもたらし、マクロ経済の不確実性下においてもプレミアムハードウッドが選好される投資先となっています。この動向は、新築市場の変動に依存するのではなく、老朽化した既存住宅ストックへの需要増大を図ることで収益の景気循環性を平準化する効果をもたらしています。製造業者は、デザインサービスと長期保証パッケージのバンドル提供によってリプレースメントサイクルを活用し、利益率の向上を図っています。消費者が裁量消費財よりも居住空間の改善を優先するなか、小売業者は予測可能な集客と高い客単価の恩恵を享受しています。したがって、成長モメンタムは変化する経済センチメントに対しても底堅いリノベーション予算に組み込まれています。
エンジニアードウッドクリックロック技術の拡大
UniclicやVälinge 5Gフォールダウンプロファイルなどの独自ロック機構は、施工時間を最大60%短縮するフローティング工法を可能にし、DIY愛好家や軽商業用途の設計者を中心にハードウッドフローリング市場を拡大させています。耐湿性コアにより反り・カッピングへの懸念が軽減され、従来はビニール素材が主流であったキッチンや地下室でもエンジニアードプランクの採用が進んでいます。ロックシステム周辺の特許保護が技術保有者に価格決定力とライセンス収益源をもたらす一方、業界全体のR&Dをより薄く、より寸法安定性の高い構造の開発へと駆り立てています。この効率向上により総工事費が低減し、予算が弾性フローリングに傾きがちな場面においてもエンジニアードハードウッドが実行可能なアップグレード選択肢となっています。その結果、クリックロックのイノベーションは長期的なグローバル関連性を持つ構造的な需要ドライバーとして機能しています。
バイオフィリックインテリア美学への嗜好の高まり
建築家やデザイナーは、オフィス・学校・医療環境におけるウェルネス目標を達成するため、本物の木材表面をますます多く採用するようになっています。天然素材が生産性や居住者満足度の向上につながることを示す研究が、企業クライアントをハードウッドへの高級仕上げ予算の配分へと促しています。広幅板材のネイチャーグレードビジュアルは有機的なばらつきを際立たせ、デジタル印刷ビニール代替品とは相容れない設計言語を体現しています。製造業者は低VOC仕上げとトレーサブルなソーシングを強調し、グリーンビルディング認証基準との整合を図ることで、プレミアムSKUへのさらなる需要を創出しています。この需要シフトは平均販売単価の上昇をもたらし、対照的な樹種とテクスチャーを組み合わせた、自然にインスパイアされたキュレーテッドスペースを提案する製品ラインの拡充を促進しています。
新興アジアにおける住宅建設の増加
急速な都市化が中国、インド、ベトナム、インドネシア全土で集合住宅の着工棟数を加速させ、ハードウッドの普及が高級物件を超えた領域へと拡大しています。地域の製材所はゴムノキやアカシアの加工処理を拡大し、地域の施工業者向けにリードタイムを短縮し、上陸コストを低減しています。さらに、可処分所得の上昇により中産階級の購入者が仕上げ材をラミネートからエンジニアードハードウッドへとアップグレードできるようになっています。グローバルサプライヤーは関税優遇と成長市場への近接性を活かすため、東南アジアに仕上げラインを設置しています。その結果、新興アジアはハードウッドフローリング市場にとって今後10年間で最も持続的な量的機会を構成しています。
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGR予測へのインパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| ビニールおよびラミネート代替品と比較した高い初期費用 | -1.1% | グローバル | 短期(2年以内) |
| より厳格なサステナビリティおよび森林破壊規制 | -0.8% | 欧州および北米、アジア太平洋へ拡大 | 中期(2〜4年) |
| 植物検疫輸入検査によるサプライチェーンの混乱 | -0.6% | グローバル | 短期(2年以内) |
| バイオベース接着剤樹脂価格の変動 | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ビニールおよびラミネート代替品と比較した高い初期費用
高級ビニールタイルは木材の外観を素材費・施工費のごく一部で再現し、ハードウッドからエントリーレベルの需要を奪っています。インフレに伴う製材価格の急騰がこの格差を拡大し、消費者の価格感応度を高めています。DIY対応の弾性フローリングプランクはサンディングや仕上げが不要で、施工費をさらに30〜50%節約できます。コストと耐久性のバランスを重視する商業用途の設計者は、バックヤードや湿気にさらされる区域でのハードウッドに限定的なROIしか見出せません。製造業者は再研磨による長寿命化とエンドオブライフのリサイクル性を強調した付加価値訴求で対抗していますが、価格競争入札における価格同等性の実現は依然として困難です。
より厳格なサステナビリティおよび森林破壊規制
2025年12月に発効する欧州連合森林破壊防止規則(EUDR)は、輸入業者に区画レベルの原産地まで完全なトレーサビリティの提供を義務付け、サプライチェーン全体に2〜4%のコンプライアンスコストを課しています[1]欧州委員会、「森林破壊フリーサプライチェーンに関する規則」、europa.eu。。FSCおよびPEFCの認証は、任意の差別化要素から市場参入の基本要件へと移行しており、監査費用と書類作成負担が増大しています。規模の小さい製材所は不釣り合いなオーバーヘッドに直面し、垂直統合型グループへの集約が加速しています。小売業者はEUDR対応の調達フレームワークをグローバルに標準化しており、事実上欧州ルールを第三国向け販売にも拡張しています。移行期の不確実性が短期的な輸出量を抑制し、書類確認のため出荷サイクルが長期化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エンジニアードウッドがイノベーションを牽引エンジニアードプランクは2025年のハードウッドフローリング市場シェアの71.98%を占め、2031年に向けてCAGR 6.05%を維持すると予測されており、規模・モメンタムの双方における支配的地位が確認されています。このリーダーシップは、季節的な動きを抑制し工場塗装仕上げを可能にする多層コア構造から生まれており、コールバックの低減と施工業者の生産性向上につながっています。ハードウッドフローリング市場におけるエンジニアードウッドは、2031年までに住宅リノベーションと大規模商業プロジェクトの両分野でその重要性を示しながら著しい成長を遂げることが見込まれています。
無垢材は、複数回のサンディングが可能で100年超の寿命を支える歴史的建造物の修復やプレミアムカスタム住宅において引き続き存在感を示しています。レッドオークとホワイトオークは木目の均一性と国内調達性から価格プレミアムを獲得し、メープルはその硬度からスポーツフローリングにおいてニッチな需要を集めています。しかし、スケーラブルな製品イノベーションはエンジニアード形式に傾斜しています。Välingeのウッドゥラ表面緻密化技術は傷付き抵抗を3倍に高め、原材料歩留まりを最適化するより薄いウェアレイヤーを実現しています。生産者はコア層にリサイクルウッドファイバーを統合し、安定性を損なうことなくサステナビリティの信頼性を高めています。これらの進歩により、エンジニアードウッドはハードウッドフローリング市場における技術的な先駆者としての地位を確固たるものにしています。

注記: 各セグメントの詳細なシェアデータはレポートご購入後にご覧いただけます


エンドユーザータイプ別:
商業用途の加速住宅リモデリングが2025年の売上の56.92%を供給し、老朽化した住宅ストックに連動した予測可能なアップグレードサイクルによってハードウッドフローリング市場を安定させています。パンデミック期の巣ごもり需要がリビングルームや寝室の改装を加速させ、そのモメンタムは落ち着きを見せているものの、2023年以前の水準と比較して構造的に高い状態が維持されています。住宅所有者が現居住地にとどまってリノベーションを選択する一貫した傾向に支えられ、ハードウッドフローリングの住宅向け需要は2031年までに市場規模を大幅に押し上げると見込まれています。
一方、商業用セグメントはCAGR 7.42%で拡大し、全エンドユーザーグループ中最も速い成長が見込まれています。企業オフィスの改修はウェルネステーマを中心に展開され、触覚的で低VOCの表面材が重視されるなか、熱処理改質アッシュおよびオークが魅力的で耐久性のある選択肢として位置付けられています。ホスピタリティチェーンはロビーエリアに天然素材を通じたブランドアイデンティティの強化のためハードウッドを採用し、ブティック小売はストーリーテリングのためにリクレームドプランクを活用しています。大規模なオフィス改修がさらに需要を押し上げ、面積ベースの需要量は新規オフィス着工数を上回っています。その結果、商業用途の成長が消費者センチメントの変動への依存を低減することで、ハードウッドフローリング市場にバランスをもたらしています。
注記: 各セグメントの詳細なシェアデータはレポートご購入後にご覧いただけます
流通チャネル別:
デジタルトランスフォーメーションの加速実店舗チャネルは2025年に66.55%のシェアを維持しており、大型フローリング購入において依然として不可欠な店内ビネットとプロ施工ネットワークを活用しています。ショールームでの体験は色・質感・吸音性といった感覚的評価を可能にし、デジタルインターフェースでは完全に再現できない体験を提供しています。しかし、オムニチャネルの購買行動は今や多くの場合オンラインから始まっており、Floor & Decorは2024年のウェブ起点注文が総売上の19%を占めたと報告しています。
オンライン専業およびクリック・アンド・コレクトのハイブリッド形態は、2031年まで14.60%のCAGRで増分成長の大半を獲得すると予測されています。ARを活用した設定機能が顧客の部屋の写真にプランクを配置し、選択時の摩擦を低減しています。サンプル郵送プログラムが意思決定サイクルを短縮し、統合施工業者がサービスギャップを埋めています。Eコマースはショールームが少ない地方への普及も加速させ、ハードウッドフローリング市場の地理的リーチを拡大しています。しかし、デジタルフルフィルメントは新たな物流課題をもたらしており、かさばる重量物の荷物には専門配送業者とホワイトグローブ配送が必要となるため、専用の物流センターを構築できる資本力を持つ小売業者が有利となります。
地域分析
ヨーロッパハードウッドフローリング市場
ヨーロッパは2025年のハードウッドフローリング市場において33.05%のシェアを維持しており、厳格なエコラベル規制と改修志向の建築ストックがその基盤となっています。北欧のデザイン志向は、天然オイルで仕上げたライトトーンのエンジニアードオークを好む傾向があり、このスタイルはドイツおよびオランダ市場全体に浸透しています。EUDRコンプライアンスの期限が迫る中、国内製材所はチェーン・オブ・カストディ認証の取得を急いでおり、地域のサプライチェーンの安全性が強化されています。フランスのMaPrimeRénov'補助金は住宅改修を促進し、パリ2024レガシープログラムに関連した商業施設のアップグレードがホスピタリティおよび複合用途施設における需要を押し上げています。
アジア太平洋ハードウッドフローリング市場
アジア太平洋地域はCAGR 7.48%という最も速い勢いを記録しており、毎年数百万平方フィートの新規アパートが供給されています。中国の沿岸部では、上位市場への消費者シフトに対応して仕上げ予算が増加しており、一方で第二線都市では低ホルムアルデヒドフローリングを奨励する地方補助金が導入されています。インドのプラダン・マントリ・アワス・ヨジャナ事業やジャカルタのTOD計画にはグリーンビルディング条項が含まれており、エンジニアードウッドの採用率を高めています。地域の製材所は、アンチダンピング関税に直面する輸出市場に対応するため、窯乾燥およびUV仕上げラインを統合し、アジア域内付加価値向上を強化しています。
北米ハードウッドフローリング市場
北米は、改修支出を基盤とした成熟しながらも規模の大きい需要基盤を維持しています。木材関税および植物検疫検査が断続的なサプライチェーンの不安定要因となっているものの、FSC認証を取得したアパラチア産オークが豊富に供給されており、国内生産者の原材料コストを安定させています。米国のビルダーは、デッキや三季節対応の部屋に熱処理改質木材を採用するケースが増えており、デザインの連続性を確保するために室内用フローリングとのクロスセルも行われています。カナダのインストーラーは、ヨーロッパの製材所からの調達において有利な為替動向を活用し、供給源を多様化しています。アジアと比較して成長は緩やかですが、安定した買い替え需要により、北米は多国籍企業の収益構成において引き続き中核的な位置を占めています。

規制環境
ハードウッドフローリングのサプライチェーンは、森林破壊トレーサビリティと植物製品の輸入開示要件によって、ますます形作られている。欧州連合では、EU森林破壊規則(EUDR)が地理位置情報に基づくトレーサビリティに関連するデューデリジェンス義務を確立しており、適用時期は大規模および中規模事業者(およびEU木材規則で既に対象となっている小規模・零細事業者)については2026年12月30日、その他の小規模・零細事業者については2027年6月30日とされている。欧州委員会もコンプライアンス支援のため、2026年7月に実施に関する更新情報とツールを発表した。
米国では、輸入木材製品はUSDA APHISおよび税関手続きを通じて多層的な監視を受けており、これには2024年12月1日から残りの植物由来製品コードに適用されるフェーズVII実施で拡大したレイシー法の申告要件が含まれ、木材フローリングの種と原産地に関する申告に影響を及ぼしている。別途、2025年から2026年にかけての第232条措置および関連する連邦官報告示は、特定の木材ベースの輸入品に対する追加の関税・税率の不確実性をもたらし、世界的な生産者、流通業者、小売業者の間で、強靭な調達、文書化、およびコンプライアンス業務フローの必要性を強めている。
バリューチェーン分析
ハードウッドフローリングのバリューチェーンは、森林管理、伐採、木材調達から始まり、製材、乾燥、等級付けへと進む。エンジニアードウッドの場合、プロセスは化粧板またはラメラの調製とコア製造へと続く。中流のフローリング工場では、エンジニアードプランクを組み立て(コア積層、圧着、成形)、工場仕上げ(UV硬化コーティングやオイル)を施し、技術保有者からライセンスを受けたクリックロックシステムを含む、施工可能な形態を製造する。品質とコンプライアンスへの期待は上流に拡大し続けており、下流の流通業者、小売業者、プロジェクト仕様書作成者が求めるチェーン・オブ・カストディおよび化学物質排出に関する文書化が求められている。
下流では、製品は卸売業者、専門フローリング小売業者、ホームセンター経路を通じて流通し、Eコマースはサンプリング、ビジュアライゼーション、そして丁重な配送を加えている。2026年のチャネルの変化は、進行中のバリューチェーン再編を反映しており、地域流通業者の閉鎖後にJohnson Hardwoodが米国南東部で直接流通に移行したことや、MutaresがHamberger IndustriewerkeのフローリングビジネスであるHAROの買収を完了し、ドイツとブルガリアに自動化拠点を追加したことなど、製造拠点を更新する所有権の変更が含まれる。ボトルネックは、輸入コンプライアンス(文書化と植物検疫チェック)、かさばる製品の物流、施工業者の確保に集中しており、これがクリックロック形式と地域化された在庫拠点の戦略的価値を高めている。
競争環境
ハードウッドフローリング市場は適度な集中度を示しており、上位5社が2024年の合計売上高の43%を占めました。Mohawk Industries、AHF Products、Kährs Groupは垂直統合型のソーシングと独自の施工技術によって利益率を守っています。Armstrong FlooringのAHF Productsへの資産売却は、レバレッジの高い企業が行き詰まった際に生じる統合機会を示す事例です。
戦略的焦点はコスト最適化とサステナブルな差別化へとシフトしています。Mohawkの2025年再編は、工場合理化と自動化を通じて年間1億USDの削減を目標とし、接着剤コスト上昇による利益率圧力を緩和しています[3]Mohawk Industries、「2025年第1四半期業績」、mohawkindustries.com。。技術知的財産も別の競争の焦点です。Unilinはロック特許を積極的に行使し、次世代R&Dの資金源となるライセンス使用料を収受しています。中規模の地域専門業者は地域で人気の樹種と短サイクルのカスタムカラープログラムで差別化を図っており、この機動性はグローバル大手が追随しにくいポイントです。
Eコマースの新興企業は卸売マージンを省いたダイレクトトゥコンシューマーモデルを採用し、アルゴリズム価格設定とドロップシッピングパートナーシップを活用してショールームの見積もりより低価格を提示しています。従来型の小売業者は拡張現実(AR)ビジュアライゼーションと同週間内の施工サービスを統合して対抗し、デジタルの利便性という売り文句を再現しています。サステナビリティも競争関係を形成しており、ゆりかごからゲートまでの環境製品宣言(EPD)を取得した製材所は機関プロジェクトでの採用優先権を得るため、出遅れた企業はよりグリーンな化学製品とバイオマスエネルギーの採用に向かっています。
ハードウッドフローリング業界リーダー
Mohawk Industries
Shaw Industries Group
AHF Products (Bruce Hardwood)
Tarkett S.A.
Kährs Group
- *免責事項:主要選手の並び順不同
ハードウッドフローリング市場
- Armstrong Flooring
- Mohawk Industries
- Shaw Industries Group
- AHF Products (Bruce Hardwood)
- Tarkett S.A.
- Mannington Mills
- Somerset Hardwood Flooring
- Kährs Group
- Bauwerk Group
- Boral Timber
- Haro (Hamberger Flooring)
- Swiss Krono Group
- Quick-Step (Unilin)
- Balterio
- Mirage (Boa-Franc)
- Dinesen
- Floor & Décor Holdings
- LL Flooring (Lumber Liquidators)
- Greenply Industries
- Nature Home Holding

市場機会と将来展望
コンプライアンス主導の差別化は、EUDRの期限が近づくにつれて、輸入業者、小売業者、仕様書作成者にとっての摩擦を減らす、検証済みで森林破壊フリー、かつ文書化対応済みのハードウッドフローリングプログラムのための余地を生み出している。2026年3月、American Hardwood Export Councilは、米国産ハードウッド輸出品の合法性および森林破壊フリーの主張を支援するために衛星画像とAIを使用するAmerican Hardwood Assured(AHA)プラットフォームを立ち上げ、サプライヤーと下流の販売者にトレーサビリティを調達対応の提案にまとめる手段を提供した。
製造効率と製品性能もますますデータ駆動型になっており、これによりエンジニアードウッドにおける廃棄物削減、一貫性、プレミアムポジショニングに関する機会が開かれている。2026年には、KährがPrevasと提携し、生産ラインにAI搭載のビジョン検査を導入し(2026年6月)、Rauteは化粧板ベースのエンジニアードウッド生産にAI強化欠陥検出を導入した(2026年7月)。需要創出の面では、デジタルマーチャンダイジングとビジュアライゼーションが木質ビジュアルのコンバージョンを改善している。Roomvoの2026年トレンド報告では、2025年にエンジニアードウッドがビジュアライズされた木材フローリング製品の34%に達したことが示されており、AR・ビジュアライゼーション、サンプルプログラム、そしてバイオフィリックデザインと高級リノベーション予算に合わせたキュレーションされたプレミアムコレクションへの投資を支えている。
Recent Industry Developments in ハードウッドフローリング市場
- 2026年7月:Mohawk Industriesは、Montgomery Community College、Gaston College、NCEdgeと提携し、ノースカロライナ州にあるMount Gilead製造施設に関連した複数年の労働力育成プログラムを立ち上げた。この取り組みは、製造の継続性とプロセスの改善を支える人材パイプラインとスキル開発を対象としている。労働力の確保と研修能力の強化は、大規模フローリング生産の運営上の制約を減らすのに役立つ。
- 2025年6月:AHF Productsは、ケンタッキー州サマーセットで製造され、現代的な商業空間向けに位置付けられたArmstrong Flooring TimberTones Densified Hardwoodを発売した。この製品は、仕様書主導のプロジェクトにおいて天然木の美観を中心に保ちながら、耐久性の向上に重点を置いている。性能重視の新しいエンジニアード製品は、ハードウッドが機能性で強化フローリングと競合するチャネルにおけるプレミアムミックス戦略を支えている。
- 2024年12月:Cynclyは、フローリング小売業者向けにCRM、ウェブサイト、ビジュアライゼーション機能を統合するためにBroadlumeを買収した。統合されたプラットフォームは、高額なフローリング購入において関連性が高まっているデジタルリード対応とオンライン・オフライン販売業務フローを強化する。ビジュアライゼーションとリテールテクノロジーの統合の改善は、意思決定サイクルを短縮し、ハードウッドカテゴリーのオムニチャネルコンバージョンを支えることができる。


ハードウッドフローリング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本方法論において、ハードウッドフローリング市場には、住宅および商業建築物において完成した床材として販売される、工場製の無垢材およびエンジニアードハードウッドフローリング製品が含まれ、初回販売時点での価値ベースで測定されている。
対象範囲の除外事項:本規模算定には、ソフトウッドフローリング、ラミネート、ビニール、セラミック、カーペット、および施工人件費と工具は含まれない。
セグメンテーション概要
- 製品タイプ別
- 無垢材
- レッドオーク
- ホワイトオーク
- メープル
- その他の無垢材
- エンジニアードウッド
- 無垢材
- エンドユーザータイプ別
- 住宅用
- 商業用
- 流通チャネル別(金額)
- オフラインストア
- オンラインストア
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、住宅完成件数、リノベーション活動、商業フィットアウトサイクルを床材支出に結び付けることで、ハードウッドフローリングの需要プールをマッピングすることから始まった。前提を確実な根拠に基づかせるため、米国センサス局の建設・住宅発表、Eurostatの建設統計、および比較可能な各国統計といった公的指標を活用し、需要がいつ拡大または減速するかを説明する助けとした。
また、可用性と価格に影響を与える貿易・供給の兆候についても検討し、米国国際貿易委員会の貿易統計、UN Comtradeのフロー、FAOなどの資料による林業・木材の背景情報を活用した。製品と用途の方向性は、National Wood Flooring Associationや規格団体などの業界団体の刊行物や技術論文を通じて相互確認し、その後、価格とチャネルの兆候について企業の開示資料、投資家向け説明資料、信頼できる報道と整合させた。整合性を高めるのに役立つ場合には、企業財務情報、特許情報、出荷レベルの貿易チェックについて有料サブスクリプションを利用した。ここに記載されているソースは、網羅的ではなく例示的なものであり、データ収集、検証、明確化のために他の参考資料も使用された。
一次インタビューおよび調査
一次的な議論は、製造業者、流通業者、小売業者、施工業者を組み合わせて実施され、その後、材料選択と交換サイクルを形作る建築家や大口購買者との対話が続いた。これは世界的な市場であるため、リノベーション強度、樹種の好み、チャネルミックスがどのように変化しているかを検証するために、APAC、EMEA、アメリカ地域にわたって入力のバランスを取り、そうした見解を用いてデスクリサーチの結果からのギャップを埋め、最終的な前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):13% | APAC:40% |
| ミドルティア:57% | 機能/部門リーダー:39% | EMEA:33% |
| 小規模プレーヤー:16% | マネージャー:48% | アメリカ地域:27% |
市場規模算定と予測
コアモデルはトップダウン方式を用いており、建設・リノベーション指標から対応可能なフローリング需要を再構築し、その後、ハードウッドの採用率、交換タイミング、単位面積当たりの標準価格に応じて調整することで価値推定値に到達する。合計値を現実的に保つため、チャネルおよび地域別のサンプリングされた平均販売価格(ASP)や、対象範囲が明確な場合のサプライヤーおよび流通業者の合算を含む、選択的なボトムアップ近似で結果を裏付け、ギャップを埋めるために保守的な同業他社の代替値を使用した。
モデルで使用される入力には、住宅着工件数と完成件数、リモデリングおよび修繕支出のトレンド、非住宅の床面積追加、輸入依存度対現地生産、そしてASPに影響を与えるエンジニアード対無垢材のミックスシフトが含まれる。インフレと運賃の変動が価値トレンドを歪める可能性があるため、ASPの推移は観測可能な材料および物流の兆候と結び付けて処理し、その後インタビューのフィードバックで再確認した。
予測については、新築サイクル、リノベーションの強靭性、プレミアム化について異なる道筋を反映できるよう、シナリオ分析が用いられた。前提は地域レベルでストレステストされ、需要の兆候と価格ロジックが整合した後にのみ最終数値が確定された。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、まずモデル出力を建設活動、貿易フロー、可視化された価格変動などの独立した兆候と比較し、その後、予想範囲外となる差異を検討する。不整合が見つかった場合には、まず推進要因を再検討し、その後、選定したインタビュー対象者に再度連絡を取り、問題が対象範囲、価格設定、またはタイミングにあるかを確認した。
最終承認の前に、この作業は複数段階のアナリストレビューを経て、入力、計算式、地域別分割が一貫し追跡可能であることが確認される。レポートは毎年更新され、急激な通貨変動、突発的な関税変更、大規模な生産能力拡大の発表といった重大な出来事によって暫定的な更新が実施され、クライアントが最新の見解を受け取れるよう、納品前の最終確認が完了する。
Mordor Intelligenceのハードウッドフローリング市場推定値と他の公開推定値との比較
ハードウッドフローリングについて、トピック名が同じように見えても異なる市場価値が示されるのは通常のことであり、これは定義と価格算定の仕組みが常に一致しているわけではないためである。差異は通常、ハードウッドフローリングとして何が数えられるか、出発値としてどの年が使用されるか、価格と製品ミックスがどのように将来に持ち越されるかから生じる。
この市場では、更新主導の差異が現れることがあり、エンジニアード比率の変化が平均販売価格を変える可能性があり、また現地の量が一定であっても、通貨換算の時期が世界合計を変動させる可能性がある。発行時期に近いASPと為替レートのタイミングを再検証し、その後、出力を貿易・建設指標と照合することで、Mordor Intelligenceは、モデル全体で使用される同じ需要と価格の兆候に推定値を結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 55.46 B (2026) | |
| 業界誌A | USD 2.07 B (2025) | この数値は、国内生産と貿易背景に密接に結びついた米国のみの業界価値推定値を反映しており、地域やチャネルにわたる世界的な需要を表すものではない。 |
| 業界レポートB | USD 14.20 B (2025) | この推定値は異なる時間軸を使用しており、収益がメーカー販売に近い場合や、チャネルマージンと製品ミックスの扱いが異なる場合に起こり得る、より狭い価値プールを捉えている可能性がある。 |
これらを合わせて見ると、差異は主に地理的範囲とバリューチェーンのどの部分が数えられているかによって説明され、次いで年と価格のタイミングが影響する。当社のアプローチは、各ステップを建設、リノベーション、貿易、ミックスの入力に追跡可能な形で結び付けており、読者が合計値を観測可能な兆候と照合し、更新された前提でロジックを再現できるようにしている。


レポートで回答される主要な質問
2026年のグローバルハードウッドフローリング市場の規模はいくらで、2031年までのCAGRはどのくらいが見込まれますか?
2026年には554億6,000万USDに達し、2031年までに737億9,000万USDへ成長すると予測されており、CAGR 5.88%を反映しています。
現在ハードウッドフローリング販売を支配している製品タイプはどれですか?
エンジニアードウッドが2025年に71.98%のシェアでリードしており、CAGR 6.05%で最も速い成長も見込まれています。
エンジニアードウッドが住宅所有者や施工業者の間でますます普及している理由は何ですか?
多層コアが湿気による安定性を提供し、クリックロックシステムにより施工時間が最大60%短縮され、総工事費が低減されます。
ハードウッドフローリング需要で最も高い成長が見込まれる地域はどこですか?
アジア太平洋が2031年まで7.48%のCAGRを記録すると見込まれており、急速な住宅建設と可処分所得の上昇が主な要因です。
ハードウッドフローリングの購入においてオンラインチャネルはどの程度重要ですか?
Eコマースは現在少数派チャネルですが、ARビジュアライゼーションツールとサンプル郵送プログラムに支えられてCAGR 14.60%で成長すると予測されています。
ハードウッドフローリング上位サプライヤー間の競争集中度はどの程度ですか?
上位5社がグローバル売上の約43%を占めており、地域専門業者やデジタル参入業者の余地がある適度な集中度を示しています。
最終更新日:



