
GNSSチップ市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
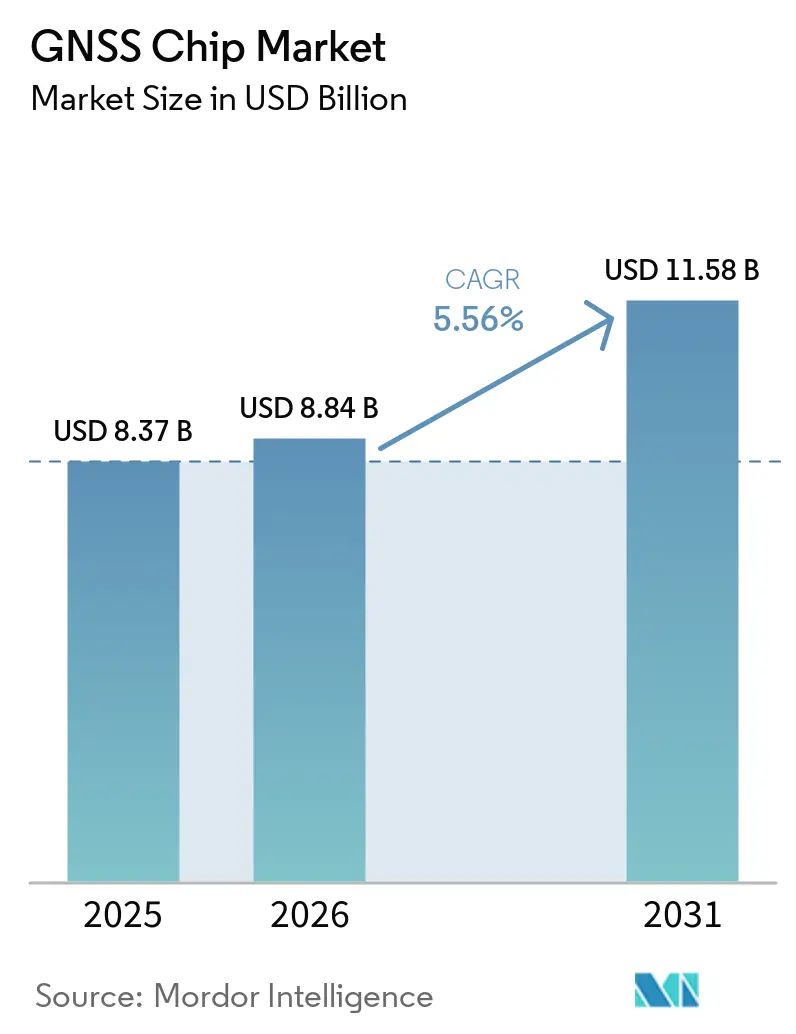
| 市場規模 (2026) | 8.84 十億米ドル |
| 市場規模 (2031) | 11.58 十億米ドル |
| 成長率 (2026 - 2031) | 5.56 % |
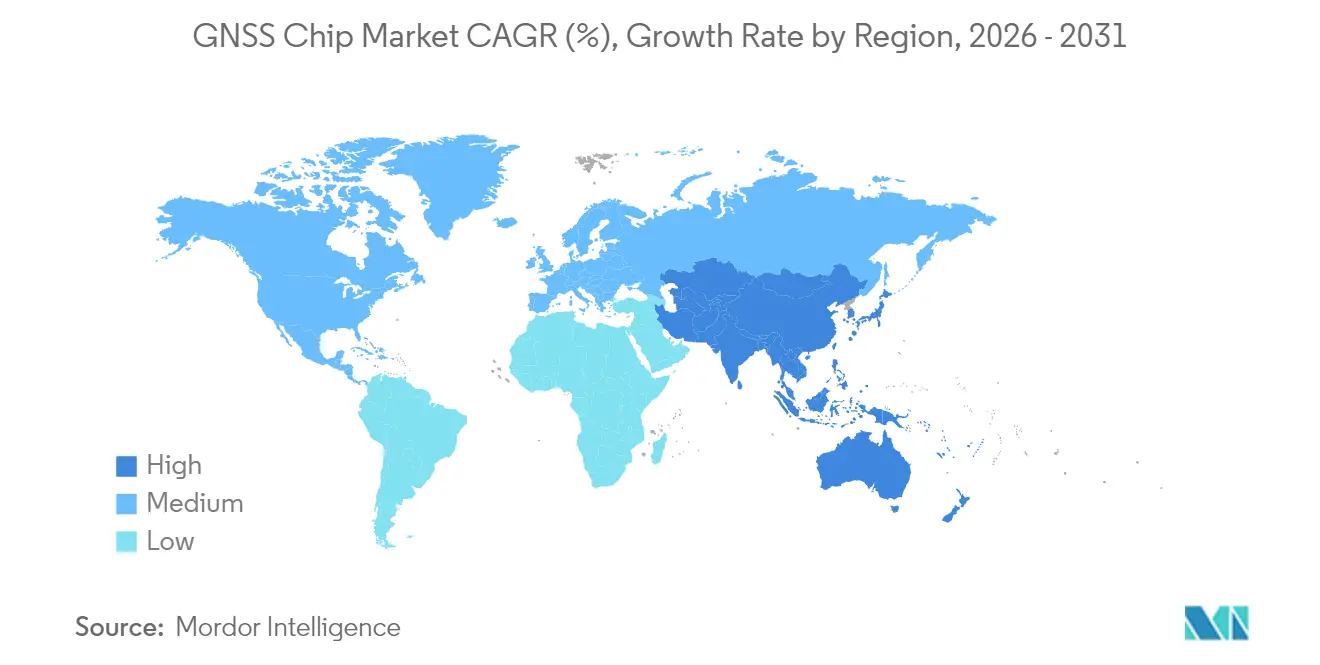
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
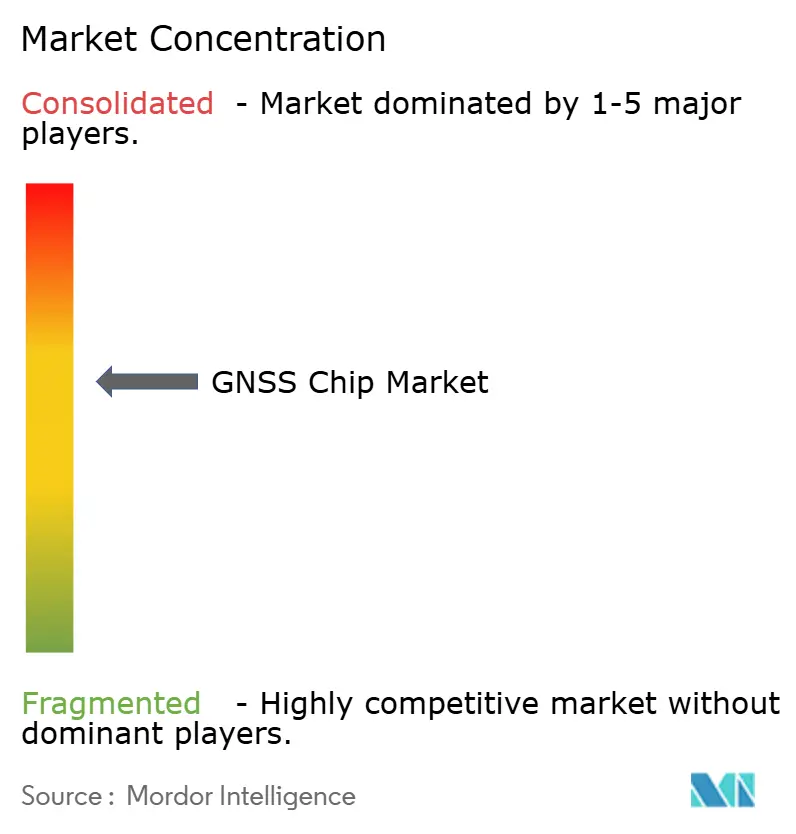
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor IntelligenceによるGNSSチップ市場分析
GNSSチップ市場規模は2025年にUSD 83億7,000万と評価され、2026年のUSD 88億4,000万から2031年にはUSD 115億8,000万に達すると推定され、予測期間(2026年〜2031年)のCAGRは5.56%となっています。スマートフォン、自動運転車両、精密農業にわたるマルチ・コンステレーション受信への需要の高まりが出荷量の安定した成長を維持しつつ、センチメートルレベルの精度ソリューションにおけるプレミアムニッチ市場を開拓し続けています。5Gタイミング要件の進化とともに、BeiDouの完全グローバル展開、およびインドと中東における国家プログラムがGNSSチップベンダーの収益源の多様化を継続的に推進しています。競争の激しさは中程度であり、統合モバイルSoCが高出荷量コスト圧力を牽引する一方、専門サプライヤーはサーベイグレード、アンチジャミング、超低消費電力設計において収益性の高いポジションを確立しています。顧客がジャミングおよびスプーフィングの脅威の増大に対してバッテリー耐久性を検討するにあたり、エネルギー効率とセキュアなポジショニングが今やコアな差別化要因となっています。
レポートの主要なポイント
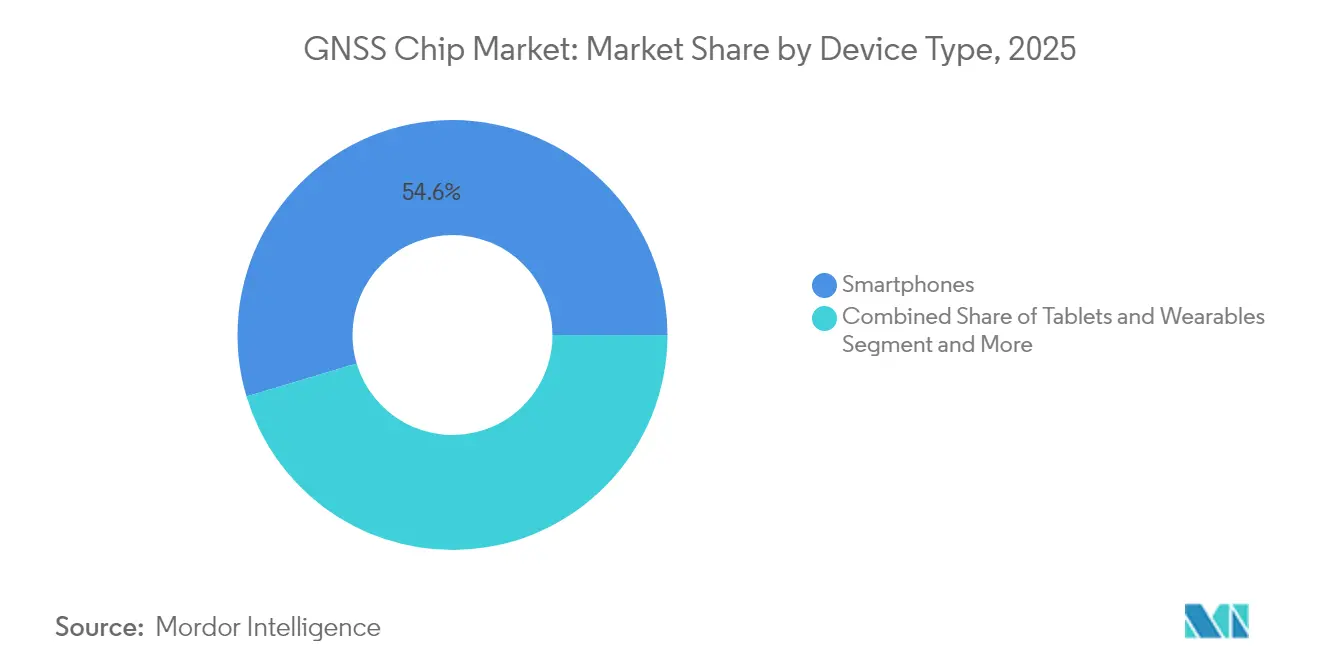
- デバイスタイプ別では、スマートフォンが2025年のGNSSチップ市場シェアの54.62%を占め、ドローンは2031年まで7.55%のCAGRで拡大すると予測されています。
- 周波数帯域別では、シングル周波数L1が2025年のGNSSチップ市場規模の66.45%を占め、マルチ周波数ソリューションは2031年まで7.86%のCAGRを記録すると予測されています。
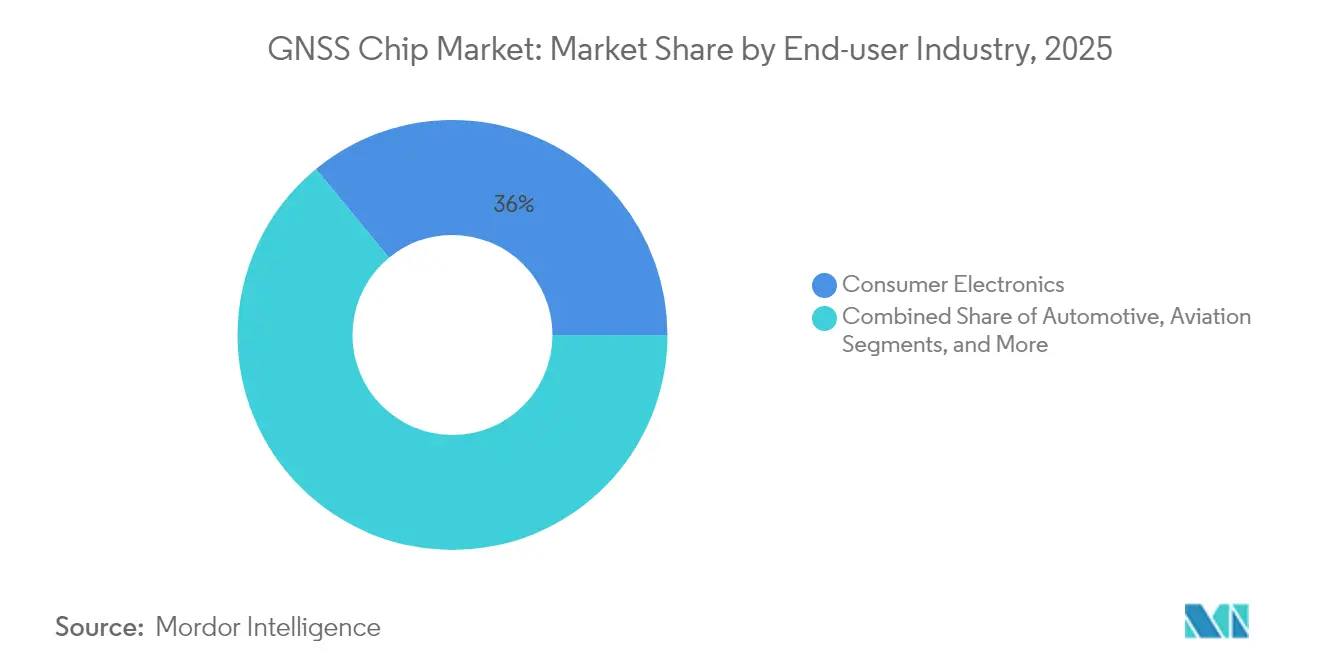
- エンドユーザー産業別では、コンシューマー・エレクトロニクスが2025年のGNSSチップ市場において収益シェア35.95%でトップに立ち、農業は2031年まで7.48%のCAGRで前進すると予測されています。
- アプリケーション別では、ナビゲーションが2025年のGNSSチップ市場規模の41.25%を占め、タイミングおよび同期は2031年まで7.38%のCAGRで成長しています。
- 地域別では、アジア・パシフィック地域が2025年のGNSSチップ市場において収益シェア42.10%を占め、6.33%のCAGRで上昇すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGRへの(〜)%インパクト予測 | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| マルチ周波数GNSSスマートフォン出荷数の急増 | +1.2% | アジア・パシフィックが採用をリードしており、グローバル | 中期(2〜4年) |
| ADASおよび自動運転精度ニーズの高まり | +0.9% | 北米とEU、アジア・パシフィックへの拡大中 | 長期(4年以上) |
| 精密農業および物流トラッキングの拡大 | +0.8% | アメリカ大陸とアジア・パシフィックで強い成長、グローバル | 中期(2〜4年) |
| ドローンのラストマイル配送におけるセンチメートルレベルのポジショニング | +0.6% | 北米とEUが初期、グローバル展開 | 短期(2年以内) |
| 医療用ウェアラブル向け小型デュアルバンドチップ | +0.4% | 北米と欧州がリード、グローバル | 長期(4年以上) |
| 国家コンステレーション投資による地域需要の喚起 | +0.7% | アジア・パシフィックがコア、中東・アフリカおよびラテンアメリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチ周波数GNSSスマートフォン出荷数の急増
プレミアムハンドセットは現在、デュアルバンドL1/L5、さらにはトライバンド受信機を統合しており、位置情報精度をメートル単位からデシメートル単位へと向上させ、密集した都市中心部での信頼性の高い拡張現実ナビゲーションを可能にしています。[1]STMicroelectronics、「テセオVI GNSS受信機ファミリー」、STMicroelectronics、st.com中国、韓国、および米国でのフラッグシップ製品の発売がリフレッシュサイクルを加速させています。これは、古いシングル周波数設計が新興の屋内〜屋外の連続性をサポートできないためです。開発者は向上した精度を活用して、ゲーミング、ソーシャルメディアのタグ付け、および緊急通報者の位置情報サービスを充実させており、これがGNSSチップ市場内で高度なチップセットに対する大量需要を維持しています。
ADASおよび自動運転精度ニーズの高まり
レベル3以上の自動化は一貫した車線レベルのポジショニングを要求するため、自動車メーカーはマルチ周波数GNSSをIMUおよびV2X(ビークル・ツー・エブリシング)無線と組み合わせています。[2]IEEE標準化協会、「ナビゲーションおよびポジショニングに関するIEEE規格」、IEEE、ieee.orgサーベイグレードの精度は車両あたりのシリコン含有量を高め、プレミアムASP(平均販売価格)を正当化する一方、無線ソフトウェアアップデート機能により、ファームウェアアップグレード可能なナビゲーション・スタックを提供するチップサプライヤーにとってリカーリング収益の可能性が倍増します。
精密農業および物流トラッキングの拡大
RTK対応の農業機械は種の重複と肥料の無駄を最大20%削減し、堅牢なアセットトラッカーは高価値貨物の盗難損失を削減することで、GNSSチップ市場をコンシューマーデバイスを超えて広げています。[3]NovAtel Inc.、「建設・鉱業・産業アプリケーション」、NovAtel、novatel.com米国、ブラジル、インドにおける地域補助金が農業者の投資対効果を高め、ほこり、振動、温度の極端な変化に耐性のあるデュアルバンドモジュールの大量採用を加速させています。
ドローンのラストマイル配送におけるセンチメートルレベルのポジショニング
米国および欧州のパイロットプロジェクトでは、RTK GNSSと視覚オドメトリを融合させることで、郊外の裏庭における完全自動化された小荷物配送において5cmの着陸精度を日常的に達成しており、完全自動化れた小荷物配送を実現しています。[4]General Dynamics Mission Systems, "GPS III Satellites," gdmissionsystems.com このようなサービスの商業的な拡大は、軽量・低消費電力・マルチ周波数受信機への需要を高めており、カメラやLiDARと共存しなければならないバッテリー制約のある機体向けのコンパクトなドローンプラットフォーム用に設計されたナノGPSチップセットソリューションも含まれます。
制約インパクト分析*
| 制約 | CAGRへの(〜)%インパクト予測 | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| GNSSのジャミングおよびスプーフィングに対する脆弱性 | -0.8% | 紛争地帯および東欧に集中、グローバル | 短期(2年以内) |
| マルチ・コンステレーション・チップセットの高消費電力 | -0.6% | バッテリー駆動デバイスに特に影響、グローバル | 中期(2〜4年) |
| 高度なRFフロントエンドノードの供給制約 | -0.5% | アジア・パシフィックの製造拠点に深刻な影響、グローバル | 短期(2年以内) |
| Lバンドスペクトル再割り当てにおける規制の遅れ | -0.3% | 北米とEUが主、グローバルへの影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GNSSのジャミングおよびスプーフィングに対する脆弱性
2024年に欧州の航空当局が1,000件以上の電波干渉インシデントを報告しており、これによりルート変更や飛行中のシステムリセットが発生しています。民間機関は現在、マルチ・コンステレーション受信、干渉検知、および暗号化サービスを義務化しており、これがハードウェアコストを押し上げ、GNSSチップ市場ベンダーの認証タイムラインを複雑化させています。
マルチ・コンステレーション・チップセットの高消費電力
4つのコンステレーションにわたる連続追跡によりアクティブ電流が90〜100mWに上昇し、これはシングルシステム設計の5倍に相当し、ウェアラブルやアセットタグのバッテリー寿命を短縮します。Synaticsのスナップショット・ナビゲーション・アーキテクチャは平均消費量を80%削減しますが、再取得時間のトレードオフが持続しており、その使用はレイテンシ許容ワークロードに限定されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
スマートフォンの出荷量対ドローンの上昇余地スマートフォンは2025年のGNSSチップ市場規模の54.62%を占めており、これはコンシューマーデバイスにおける位置情報サービスの広範な普及によるものです。出荷量の成長は成熟しつつあるものの、デュアルバンドへのアップグレードがハンドセットあたりのシリコン価値を維持し、サプライヤーが利益率を維持することを可能にしています。タブレット、ウェアラブル、パーソナルトラッカーは安定しているが、より低いASP(平均販売価格)の販売先を表しています。自動車内システムは、自動車メーカーがADAS向けにナビゲーション冗長性を組み込むにつれ、中一桁台の成長を記録しています。
ドローンは現時点では小規模ですが、7.55%のCAGRで成長すると予測されており、デバイスクラスの中で最も速い増分収益を提供します。商業的な点検、配送、および精密農薬散布農業は、厳格な重量・電力予算の下でセンチメートル精度を集合的に要求しており、コンパクトなマルチ周波数受信機にプレミアムを生み出しています。低消費電力アセットトラッカーおよび特殊産業用デバイスは、堅牢性要件を持つニッチな需要を補完し、GNSSチップ市場における設計の多様性を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


周波数帯域別:
マルチ周波数モメンタムの中でのL1優位性価格敏感なコンシューマー・エレクトロニクスは2025年のGNSSチップ市場シェアの66.45%でシングル周波数L1ソリューションを維持すると予測されており、エントリーレベルのオプションとしての役割を確固たるものにしています。ただし、都市部でのマルチパスおよび電離層エラーがL1のパフォーマンスを制限しており、自動車、測量、およびドローンクライアントがデュアルまたはトライバンドアーキテクチャを採用するよう促しています。
マルチ周波数出荷量は7.86%のCAGRで増加しており、フィルター価格の低下とボード設計を合理化する新しいクアッドバンドシングルダイ製品によって助けられています。多くのティア1自動車プラットフォームでは、デュアルバンドL1/L5が今や必須要件となっており、航空規制当局は安全上重要なナビゲーション向けにL5の義務化に向けて動いています。
エンドユーザー産業別:
コンシューマー・エレクトロニクスのスケール、農業の加速コンシューマー・エレクトロニクスは2025年のGNSSチップ市場規模の35.95%を占め、スマートフォンとウェアラブルのリフレッシュサイクルによって牽引されています。価格弾力性がASP(平均販売価格)の上昇を制限するため、ベンダーはWi-FiおよびBluetoothとの統合に頼って競争力を維持しています。
農業はRTKガイダンスと自律型トラクターが投入効率を高めるにつれ、年率7.48%で成長すると予測されています。このセグメントはダイサイズよりも精度と堅牢性を重視しており、より高いマージンを可能にしています。自動車顧客はISO 26262適格チップとセキュアなアップデートパイプラインを求めており、これが複雑性を加えながらも長いプログラムライフサイクルを提供します。防衛・公共安全ニッチはアンチジャム機能と暗号化信号を要求しており、GNSSチップ市場の異質な性質を強調しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
ナビゲーションのスケール、タイミングの上昇ナビゲーションは2025年のGNSSチップ市場規模の41.25%で最大のバケットであり続けています。その成長は横ばいになりつつも、依然として膨大なL1出荷量を吸収しています。測量およびBIMワークフロー向けのポジショニングおよびマッピングは、センチメートル精度とポスト処理サービスに対価を支払う意欲のあるロイヤルな専門ユーザーを維持しています。
タイミングおよび同期は最も速い成長率を記録しており、CAGRは7.38%です。これは5Gマクロおよびスモールセルの展開がサブマイクロ秒のフェーズ・アライメントを要求するためです。電力会社およびデータセンターもグリッドとサーバーのタイミングを近代化するにつれ、この需要を複製しています。オーブン制御発振器を備えた特殊タイミング受信機はプレミアムを要求し、純粋なナビゲーションを超えて収益を多様化するのに役立っています。
地域分析
アジア太平洋地域GNSSチップ市場
アジア太平洋地域は2025年のGNSSチップ市場規模の42.10%を占め、中国の北斗(BeiDou)整備、大量スマートフォン組み立て、および精密農業機器に対する旺盛な国内需要に支えられている。国産シリコンに対する政府インセンティブに加え、インドのNavICおよび日本のQZSSを中心に拡大するエコシステムが、地域全体の普及をさらに加速させている。北斗およびNavICへの完全準拠認証を取得したサプライヤーは優先ベンダーとしての地位を確立し、ハンドセットおよび農業機械分野のOEMとのデザインウィンを獲得している。
北米GNSSチップ市場
北米は、自動車ADASシステム、防衛契約、および大規模5Gタイミング展開を基盤として安定したシェアを維持している。連邦調達においてはレジリエンスおよび暗号化Mコード対応能力が重視されており、ベンダーはアンチジャムフロントエンドおよびSAASM互換性の採用を推進している。同地域で活発に展開されるドローン配送パイロットプログラムおよびシリコンバレーのウェアラブルブランドは、技術リーダーシップの好循環を維持し、ユニット出荷量が低水準であるにもかかわらずASPを高位に保っている。
欧州・中東・アフリカおよび南米GNSSチップ市場
欧州は、航空および道路輸送規制の両分野においてガリレオ(Galileo)デュアル周波数の採用を優先している。2024年に東欧上空でスプーフィング事案が急増したことにより、マルチコンステレーション受信機を用いた航空会社の改修が加速した。一方、南米、中東およびアフリカでは、スマートシティ構築、鉱業自動化、および気候対応型農業の強化を目的としてGNSSの導入が進んでいる。ブラジルは精密大豆栽培を活用して輸出競争力を維持し、湾岸諸国は大型インフラプロジェクトにGNSSを組み込み、アフリカ全域のモバイル通信事業者は固定網を飛び越えるべく5Gタイミングへの投資を拡大しており、これらが相まってGNSSチップ市場を拡大させている。

規制環境
GNSSチップの商業化は、無線機器、電波スペクトラム、および適合性に関する規制体制によって形作られており、これらはサイバーセキュリティおよび外国衛星コンステレーションへのアクセスとの関連性を増している。欧州連合では、無線機器指令(RED)2014/53/EUが無線位置決定機器およびCEマーキングを規定しており、欧州委員会はインターネット接続無線製品に対するRED サイバーセキュリティ要件(第3.3条d、e、f項)を発効させた(2025年8月に発効したと記載されている)ため、GNSS対応デバイスはRF性能への適合とともにセキュリティ制御を組み込むことが求められている。
米国では、FCC規則がデバイスの発信とコンステレーション運用の両方に影響を与えている。FCCパート15への適合は、GNSS対応デジタルデバイスにとって依然として中心的要件であり、FCCは衛星ライセンス枠組みのもとで米国外のコンステレーション運用も管理している。2026年3月、FCCは国家PNTデータセキュリティおよび外国GNSSプロバイダーの市場アクセス要件を検討する意見募集通知(FCC 25-20)を採択し、2026年5月にはFCCが米国外GNSS信号の使用認可に紐づくプロバイダー認証要件を導入する命令(DA 26-525)を発行した。中国においても標準化が強化されており、北斗/GNSSブロードバンドRFチップの性能および試験に関するGB/T 47326-2026が2026年7月に施行されたとされ、北斗対応設計を対象とするサプライヤーに対して国別の試験・性能基準を追加している。
バリューチェーン分析
GNSSチップのバリューチェーンは、GNSSベースバンドおよびRFフロントエンドIPの開発から始まり、ウエハー製造、パッケージング、テストを経て進行する。その後、モジュール設計に続き、GNSSはフィルター、発振器、アンテナと組み合わされることが一般的であり、その後スマートフォン、車両、ドローン、産業用トラッカー、タイミング機器へのOEM統合が行われる。大量消費者向け展開は、通常GNSSをセルラーおよびWi-Fiと統合する統合型モバイルSoC(Qualcomm、MediaTekなど)によって推進される一方、産業用および自動車向けプログラムでは、STMicroelectronicsやu-bloxなどのサプライヤーによる個別または専用のGNSSチップセットおよびモジュールがより多く使用され、その後補正サービス(RTK/PPP)およびアプリケーションソフトウェアが続く。
提携および製造動向は、価値がどこに集中しているかを示している。TrimbleとSTMicroelectronics(2025年3月)は、Trimble ProPoint GoとST Teseo VIを組み合わせ、自動車およびIoT向けの統合型ポジショニングスタックを提供した。また、Swift NavigationとSony Semiconductor Solutions(2024年11月)は、Swift Skylark Precise Positioning ServiceをSony製GNSSチップセットと組み合わせ、単体シリコンからシリコン+ソフトウェア+補正サービスへの移行を反映している。供給側では、主権主導型の例として2026年6月にGlobalFoundriesとQualinxが、FDX技術を用いたGlobalFoundriesドレスデン工場において、GNSS SoCおよびアナログフロントエンドのエンドツーエンドの完全欧州製造フローを完成させ、多くのGNSS関連コンポーネントにおいて先端製造および最終パッケージングが依然としてアジアに集中しているという既知の依存関係に対応した。
競争環境
GNSSチップ市場は中程度に統合されており、Qualcomm、MediaTek、およびBroadcomがコンシューマーグレードの出荷量を集合的に支配する一方、u-blox、STMicroelectronics、およびTrimbleが精密ニッチを確保しています。QualcommおよびMediaTekのスマートフォンSoCはGNSSをセルラーおよびWi-Fiと共に組み込み、ハンドセットOEMとの複数年設計スロットを確保しています。その統合力は価格面で個別受信機ベンダーに圧力をかけていますが、専門家が活用できるパフォーマンスギャップも残しています。
u-blox、Septentrio、およびUnicoreは、センチメートルレベルの精度に調整されたマルチバンド・マルチ・コンステレーション部品に注力しています。STMicroelectronicsのテセオVIクアッドバンドダイは低消費電力とサーベイグレードのパフォーマンスを組み合わせており、自動車テレマティクス・コントロール・ユニットへの参入を進めています。Trimbleはそのソフトウェアエコシステムを活用して、建設および農業向けの補正サービスと受信機をバンドルしています。
2024〜25年における戦略的動向としては、u-bloxとTopconのジョイントサービスがあり、ハードウェアとRTKネットワークサブスクリプションを融合させています。さらに、QuectelのLG580Pモジュールが産業用IoTにBroadcomシリコンを拡張し、SynaticsはウェアラブルむけにSYN4778超低消費電力製品を発売しています。サプライチェーンのレジリエンスが主要な調達基準となり、ハンドセットOEMが台湾と欧州のファブ間でデュアルソースを検討するよう促しています。
GNSSチップ産業リーダー
-
Qualcomm Technologies, Inc.
-
MediaTek Inc.
-
STMicroelectronics N.V.
-
Broadcom Corporation
-
Intel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
GNSSチップ市場
- Qualcomm Technologies, Inc.
- Broadcom Inc.
- MediaTek Inc.
- STMicroelectronics N.V.
- u-blox Holding AG
- Samsung Electronics Co., Ltd. (System LSI)
- Skyworks Solutions, Inc.
- Quectel Wireless Solutions Co., Ltd.
- Sony Semiconductor Solutions Corporation
- Intel Corporation
- Thales Group
- Trimble Inc.
- Hemisphere GNSS, Inc.
- Septentrio N.V.
- Furuno Electric Co., Ltd.
- Allystar Technology Co., Ltd.
- Hexagon AB (NovAtel Inc.)
- Orolia (Safran Electronics & Defense)
- HiSilicon (Shanghai) Technologies Co., Ltd.
- Topcon Positioning Systems, Inc.

市場機会と将来展望
保証および認証されたポジショニングは、ジャミング、スプーフィング、マルチパスに晒されるアプリケーションを中心に、基本的なナビゲーションを超えたGNSSチップベンダー向けの設計余地を生み出している。2026年7月には、明確な商業化の兆しが現れ、Iridium CommunicationsがGNSS依存デバイスを干渉から保護することを目的としたIridium PNT ASICの商業提供を発表し、従来型受信機に加えて耐障害性PNTシリコンの製品化された市場が存在することを示した。認証を中心とした統合も受信機に近づいており、Qualinxは同社のQLX3Gxシリーズに対するGalileo OSNMAサポートを開示し(2026年6月)、安全性および責任に敏感な分野からの、出所証明信号およびGNSS対応デバイスにおける厳格なセキュリティ体制への需要を反映している。
地域化された供給とプラットフォーム化は、もう一つの手薄な分野であり、ハードウェア、ソフトウェア、製造拠点が自動車、インフラのタイミング、政府関連プログラムにおける調達要件を満たすようパッケージ化されている。2026年6月にGlobalFoundriesとQualinxがドレスデンで完成させた完全欧州製GNSS SoC製造フローは、欧州拠点の供給を目指すサプライヤーにとって明確な調達経路を提供し、また性能低下環境における差別化要因としてソフトウェア定義の性能向上が重要になっている。例えば、Focal Point PositioningとSTMicroelectronicsは商業契約を締結(2026年7月)し、ST Teseo VおよびTeseo VIデバイスにS-GNSS Autoソフトウェアを適用することで、完全なハードウェア再設計を必要とせずに自動車向けポジショニングの信頼性を向上させ、長期の車両プログラムライフサイクルにわたるマルチコンステレーション対応の堅牢性および維持可能なポジショニングスタックというOEMの要求に対応している。
Recent Industry Developments in GNSSチップ市場
- 2026年7月:Iridium Communicationsは、GNSS依存デバイスをジャミングおよびスプーフィングから保護することを目的としたIridium PNT ASICの商業提供を発表した。この動きは、従来のGNSS専用設計を超えた干渉耐性のあるポジショニングおよびタイミングを必要とするデバイスメーカー向けに、耐障害性PNTをチップレベルで製品化するものである。
- 2025年8月:Qualcommは、統合NB-NTN衛星サポートを備えたSnapdragon W5+ Gen 2およびW5 Gen 2ウェアラブルプラットフォームを発表した。ウェアラブルにおける衛星対応接続性は、位置情報およびメッセージング機能が限られたバッテリー予算を共有するコンパクトなプラットフォームにおいて、高効率なGNSS受信および電力管理の戦略的価値を高めている。
- 2025年2月:STMicroelectronicsは、自動車および産業用途を対象とした単一ダイのクアッドバンドGNSS受信機であるTeseo VIファミリーを発売した。マルチバンド機能を単一チップ設計に統合することで、この発売は高精度ポジショニングを支援し、厳しいRF環境において堅牢なGNSS性能を求めるOEMの統合を簡素化する。


GNSSチップ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、GNSSチップ市場は、主要な衛星測位システムおよび周波数帯をカバーし、民生用および産業用デバイス全般にわたって測位・ナビゲーション・タイミング機能を実現するGNSS受信機チップセットおよびモジュールから生じる収益を対象としています。
調査対象外:GNSSを搭載したエンドデバイスおよびサービス(ナビゲーションアプリ、地図サブスクリプション、設置作業など)は除外し、チップおよびモジュールのハードウェア価値のみを計上します。
セグメンテーション概要
-
デバイスタイプ別
- スマートフォン
- タブレット・ウェアラブル
- パーソナルトラッキングデバイス
- 低消費電力アセットトラッカー
- 車載システム
- ドローン
- その他のデバイスタイプ
-
周波数帯域別
- シングル周波数L1
- デュアル周波数L1/L5
- デュアル周波数L1/L2
- マルチ周波数(トライバンド以上)
-
エンドユーザー産業別
- 自動車
- コンシューマー・エレクトロニクス
- 航空
- 農業
- 建設・鉱業
- 防衛・公共安全
- その他のエンドユーザー
-
アプリケーション別
- ナビゲーション
- ポジショニングおよびマッピング
- タイミングおよび同期
- リモートセンシング
-
地域別
-
北米
- 米国
- カナダ
- メキシコ
-
南米
- ブラジル
- アルゼンチン
- 南米その他
-
欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
-
アジア・パシフィック
- 中国
- 日本
- 韓国
- インド
- アジア・パシフィックその他
-
中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
-
アフリカ
- 南アフリカ
- アフリカその他
-
北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、GNSSの展開状況、デバイスカテゴリー、および半導体出荷シグナルに関する正確なファクトベスを構築することから始まり、それらをGNSS対応ハードウェアの需要プールにマッピングしました。このステップで使用した公開情報源には、FCCなどの政府の周波数スペクトルおよび通信関連の公表資料、米国GPS担当局や欧州宇宙プログラム機関などの衛星測位プログラムの更新情報、およびタイミング関連要件に関する3GPPなどの標準化団体の資料が含まれます。
また、ITU刊行物、電子機器カテゴリーの通関・貿易統計、マルチ周波数の普及および干渉耐性を論じた査読済み学術誌など、有料購読を必要としない技術的・利用状況に関する指標も参照しました。企業の財務報告書、投資家向けプレゼンテーション、製品概要資料、および信頼性の高いプレス資料は、スマートフォン・車載機器・産業用トラッカーにわたる平均販売価格(ASP)の方向性と製品ミックスの変化を把握するために活用しました。必要に応じて、有料の企業財務データ、インテリジェンスサブスクリプション、特許データベース、および輸出入の出荷レベルデータベースを使用して、収益の内訳を確認し、出荷量の強度を検証しました。これらの例は網羅的なものではなく、データ収集・検証・明確化のために他の公開および有料情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、GNSSチップの収益を実際に左右する要因、すなわち単一周波数設計とデュアル・マルチ周波数設計の比率、統合ソリューションのシェア、および新設計が高量産デバイスへ移行するスピードを検証することに重点を置きました。チップ設計者、モジュールメーカー、デバイスOEMチーム、下流のインテグレーターなど、バリューチェーン全体にわたる幅広い参加者と対話し、地域別の需要パターンや価格差を見逃さないよう、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカをカバーしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部(CXO):12% | アジア太平洋地域(APAC):38% |
| 中位層:57% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ地域(EMEA):37% |
| 中小規模プレイヤー:18% | マネージャー:49% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、デバイス出荷カテゴリーとアタッチレートを用いてGNSSチップ需要を再構築し、価格とミックスの前提を適用してユニット数を収益に換算するトップダウンアプローチで構築しました。このモデルは、スマートフォンおよびウェアラブルの出荷量、車載GNSSの普及率、トラッカーおよびテレマティクスデバイスの出荷量、デュアルおよびマルチ周波数チップセットのシェア、ならびに統合が進むにつれて観察されるASPの動向といった実務的なインプットを追跡します。
需要プールが形成された後、サンプリングした製品ラインからのサプライヤー集計、モジュール価格のチャネルチェック、および大規模デバイスクラスターに対するASP×出荷量のクロスチェックなど、選択的なボトムアップ検証を用いて合計値の妥当性を確保しました。小規模な産業用途についてデータが不足している場合は、隣接するデバイスカテゴリーを用いた保守的なプロキシを適用し、専門家のフィードバックを受けて調整しました。
予測にあたっては、マルチ周波数設計の普及や車両あたりの車載コンテンツが、なだらかなトレンドラインが示す以上に急速に変化する可能性があるため、シナリオ分析を採用しました。設計採用サイクル、更新タイミング、耐障害性タイミングに関する規制上の要請、および地域別の製造シフトに関するインタビューのインプットを用いて前提条件をストレステストし、最終的な年次値を確定しました。
データ検証と更新サイクル
アウトプットは、デバイス出荷の方向性、開示された半導体収益のトレンド、主流デバイスにおけるGNSS機能アップグレードのペースといった独立したシグナルと照合し、不整合が見つかった場合は見直しと修正を行いました。大きな乖離が生じた場合は、インプットロジックの再検証を行い、その変化が実態を反映しているのか、それとも前提条件の誤りによるものかを確認するために、業界関係者への再コンタクトを実施しました。
承認前に、モデルとその前提条件はアナリストによる複数段階のレビューを経て、算術的整合性、単位の一貫性、および地域をまたいだ通貨処理が適切に行われていることを確認します。レポートは年次で更新され、主要な衛星測位システムの政策変更や急激な価格変動など、重要なイベントが発生した場合には中間更新も実施します。納品直前には最終更新を完了し、クライアントが利用可能な最新の情報を受け取れるようにしています。
Mordor IntelligenceのGNSSチップ市場規模と他の公表推計値との比較
GNSSチップの市場規模が公表ごとに異なるのは一般的なことであり、その理由は各調査会社がチップ、モジュール、GNSS搭載デバイスの間でどこに線引きをするかが異なること、また基準年や価格前提の選択が異なることにあります。為替レート、ハンドセットサイクル、自動車の生産スケジュールが変動するため、長期的な需要が変わらない場合でも数値が動くことがあり、タイミングも重要な要因です。
当社の検証において、最大の乖離は通常、複数年にわたるデバイス出荷プールが現実的なアタッチレートと周波数帯ミックスを用いてチップ収益にマッピングされているか、あるいはより広範なGNSS搭載ハードウェアがデフォルトで含まれているかどうかから生じす。一部の推計は、デュアルおよびマルチ周波数設計がどれほど急速に標準化されるかについて十分な検証を行わないまま、積極的なASP進行や長期の予測期間に依拠している場合もあります。この区分はMordor Intelligenceが使用するモデルにおいて明示的に維持されています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 82億8,400万米ドル(2026年) | |
| 業界調査会社A | 52億7,000万米ドル(2024年) | より早い基準年と幅広いセグメント定義のミックスを使用しており、小さい数値はモジュールの対象範囲が狭いか、高量産デバイスに対するアタッチレートおよびASP前提がより保守的であることを示唆しています。 |
| 業界レポートB | 58億3,000万米ドル(2024年) | 近い時点の数値を引用しているが、価格設定がチップセット単体の収益に基づくものか、デバイスレベルの混合価値に基づくものかについて明確性が限られており、示されている長期予測は典型的なGNSSチップのASPおよび普及パターンと整合していないように見受けられます。 |
全体として、この表が示すギャップは単一成長率によるものではなく、何をチップ収益として計上するか、デバイスプール全体にアタッチレートをどのように適用するか、そして統合が進むにつれてASPの変化をどのように処理するかによって生じています。これらのインプットを可視化・検証可能な状態に保つことで、新たな出荷量やミックスのシグナルが出現した際に、算出された数値を再現・調整することが容易になります。


レポートで回答されている主要な質問
GNSSチップ市場の2026年の規模は?
GNSSチップ市場規模は2026年にUSD 88億4,000万となり、2031年までにUSD 115億8,000万に達する見通しです。
GNSSチップ需要をリードするデバイスカテゴリーは?
スマートフォンが2025年収益の54.62%を占めており、その普及率とデュアルバンドポジショニング機能の着実な展開を反映しています。
最も速く成長するGNSSアプリケーションは何ですか?
タイミングおよび同期は、5Gネットワークと電力会社がサブマイクロ秒精度を求める中、7.38%のCAGRで拡大しています。
最も高い成長を示す地域はどこですか?
アジア・パシフィックは、BeiDou拡大とOEM製造スケールを背景に6.33%のCAGRで上昇し、シェアとモメンタムの両面でトップに立っています。
なぜマルチ周波数チップが人気を集めているのですか?
デュアルおよびトライバンド受信機は都市部でのマルチパスエラーを克服し、ドローン、ADAS、精密農業に不可欠なセンチメートルレベルの精度を提供します。
GNSS採用が直面する主なリスクは何ですか?
ジャミング、スプーフィング、および高消費電力がコストと設計の複雑性を増大させ、アンチジャムハードウェアと低消費電力アーキテクチャへの投資を促しています。
最終更新日:



