
コンピュータおよび周辺機器向け標準ロジックIC市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 37.37 十億米ドル |
| 市場規模 (2031) | 48.72 十億米ドル |
| Growth Rate (2026 - 2031) | 5.44 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
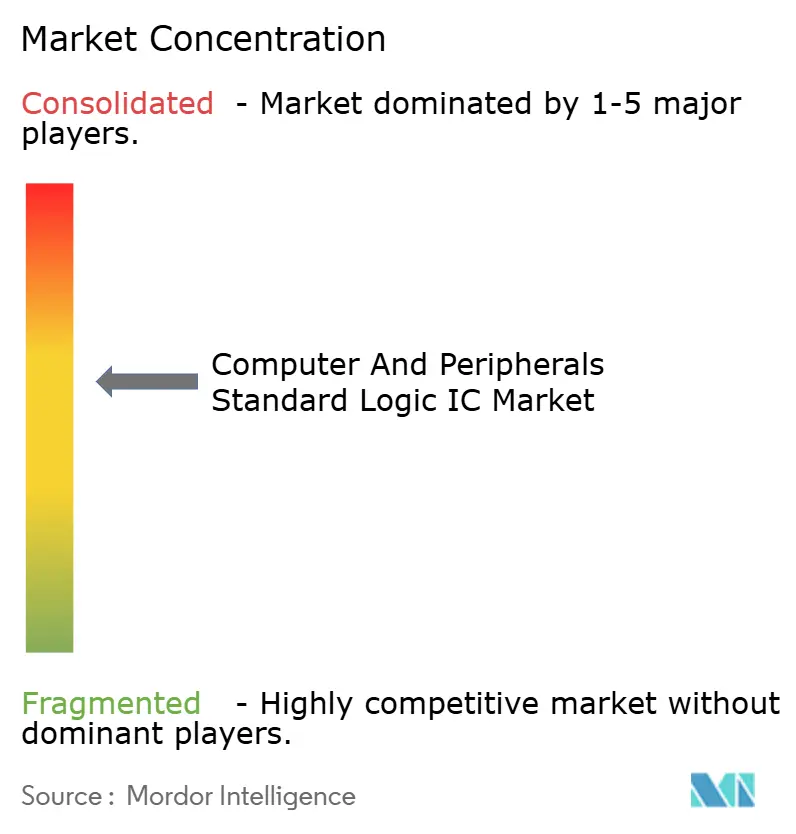
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンピュータおよび周辺機器向け標準ロジックIC市場分析
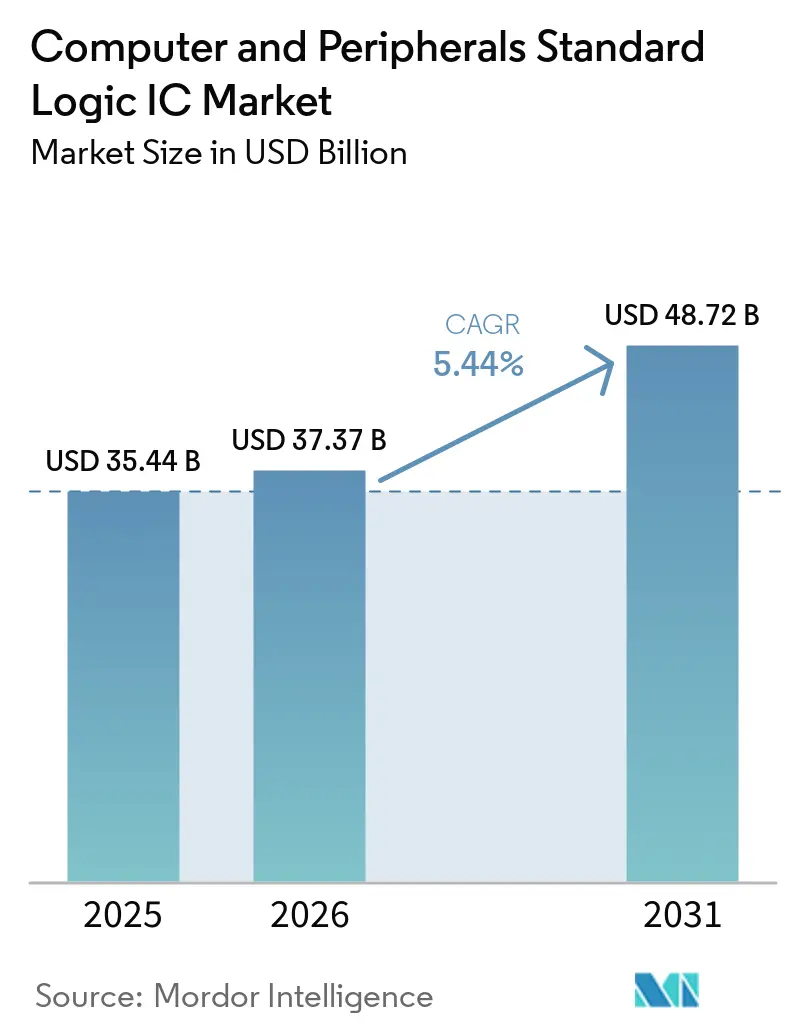
コンピューターおよび周辺機器標準ロジックIC市場規模は、2025年のUSD 354.4億から2026年にはUSD 373.7億に成長し、2026年〜2031年の期間に年平均成長率(CAGR)5.44%で2031年にはUSD 487.2億に達すると予測されています。デジタル化の加速およびAI支援によるPCB設計ワークフローにより、SoCがオンチップ機能をより多く統合する中でも、ディスクリートロジックデバイスの重要性は維持されています。メーカーは、超薄型周辺機器への需要、ウェーハレベルチップスケールパッケージングの技術革新、ならびに高速信号コンディショニングを必要とするUSB-C/サンダーボルトのリフレッシュサイクルから恩恵を受けています。アジア太平洋地域が生産能力において優位を保ちつつ、北米および欧州が設計革新と車載グレード認定プログラムを主導しています。競合上のポジショニングは、カタログの幅だけでなく、パッケージング専門技術、パラメトリック検索ツール、および迅速なプロトタイピングサポートへの依存度を高めています。
主要レポートのポイント
- ロジックファミリー別では、74HC/HCTデバイスが2025年の収益シェアで30.62%を占めリードしており、74LVC/AUPデバイスは2031年までCAGR 6.51%で拡大すると予測されています。
- 機能タイプ別では、ゲートおよびインバーターが2025年のコンピューターおよび周辺機器標準ロジックIC市場シェアの25.98%を占め、信号スイッチおよびレベルトランスレーターが最速のCAGR 6.74%で2031年まで成長しています。
- パッケージタイプ別では、SOIC/TSSOPが2025年のコンピューターおよび周辺機器標準ロジックIC市場規模の38.12%を占め、WLCSPソリューションが2031年までCAGR 8.05%で成長しています。
- 最終使用デバイス別では、パーソナルコンピューターおよびラップトップが2025年に28.37%のシェアを保有しており、ゲームコンソールおよびアクセサリーが2031年までCAGR 7.66%で増加しています。
- 地域別では、アジア太平洋地域が2025年に50.72%のシェアを占め、2031年までCAGR 8.45%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 超薄型周辺機器における低電圧LVCロジックへの需要急増 | +1.20% | アジア太平洋地域がコア主導する全世界 | 中期(2〜4年) |
| シフトレフトPCB設計ワークフローによるシングルゲート(1G)ロジックのASP向上 | +0.80% | 北米・EU設計センター、アジア太平洋製造拠点 | 短期(2年以内) |
| AI支援自動ルーティングによる設定可能マルチゲートICの需要増 | +1.10% | 先進設計ハブに集中したグローバル市場 | 中期(2〜4年) |
| USB-C/サンダーボルトハブのメインストリームアップグレードサイクル | +0.90% | グローバル消費者市場 | 短期(2年以内) |
| 低消費電力バッファーを使用したワイヤレスキーボードおよびマウスのアタッチ率上昇 | +0.70% | 先進市場のプレミアムセグメントをリードするグローバル市場 | 中期(2〜4年) |
| ODMプリンターのコスト削減プログラムにおける74HC/HCT代替品の採用 | +0.50% | アジア太平洋製造拠点、グローバル流通 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超薄型周辺機器における低電圧LVCロジックへの需要急増
超薄型周辺機器は、1.65V〜5.5Vの74LVC/AUPデバイスを好み、厳しい熱エンベロープに適合しながらナノ秒スイッチングを実現し、2030年までCAGR 6.73%を促進しています。USB4およびサンダーボルト5ハブは、コンパクトな筐体で40Gbps以上のシグナリングを必要とし、このシフトを体現しています。[1]Intel Corporation、「サンダーボルト5接続標準」、intel.com 分散型低電圧ロジックアーキテクチャは、消費電力と発熱の面でモノリシック代替品を凌駕し、グローバル設計センターおよびアジア太平洋の組立拠点全体で需要を支えています。
AI支援自動ルーティングによる設定可能マルチゲートIC需要の増加
機械学習PCBツールは数分以内に数千のトポロジーを評価し、一般的でないゲートの組み合わせを頻繁に選択することで、設定可能マルチゲートデバイスへの需要が23%増加しています。[2]Cadence Design Systems、「AI駆動型設計スイートの拡張」、cadence.com 幅広いパラメトリックライブラリと迅速なサンプル提供を行うベンダーが、設計サイクルの短縮に伴いソケットを獲得しています。
メインストリームUSB-C/サンダーボルトハブのアップグレードサイクル
ハブメーカーは2024年に先進コネクター採用において前年比40%の成長を記録し、レガシー互換性を維持しながらマルチギガビット変換を処理するロジックICの販売を促進しています。双方向80GbpsサンダーボルトImplementationsは特に、ロジックステージ間のインピーダンスを最小化する先進CoWSパッケージングから恩恵を受けています。[3]Broadcom Inc.、「AI XPU向け3.5D F2F技術」、broadcom.com
低消費電力バッファーを使用したワイヤレスキーボードおよびマウスのアタッチ率上昇
ワイヤレス周辺機器は2024年にプレミアムコンピューティング市場で67%の普及率を達成し、アドレス可能なロジックICのプールをUSD 8億9,000万に拡大しました。ブルートゥースLEに最適化された低消費電力バッファーは、サブミリ秒レイテンシーと年間を通じたバッテリー寿命を実現し、持続的な需要を促進しています。[4]Logitech International、「2024年度業績」、logitech.com
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| SoCへのディスクリートロジック統合に向けた設計慣性 | -0.90% | 先進設計センターが統合をリードするグローバル市場 | 長期(4年以上) |
| 車載グレード認定キュー(AEC-Q100)の長期化 | -0.60% | グローバル自動車サプライチェーン | 中期(2〜4年) |
| レガシーロジックノードの200mmファウンドリー能力の不安定性 | -0.70% | アジア太平洋ファウンドリー集中 | 短期(2年以内) |
| 二次流通チャネルにおける74シリーズの模倣品流入 | -0.40% | コスト重視市場に集中したグローバル流通 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
SoCへのディスクリートロジック統合に向けた設計慣性
先進SoCは現在、一般的な74シリーズの機能を複製するプログラマブルロジックブロックを内蔵しており、全体的な電子機器の複雑さが増す中でも高量産デバイスにおけるディスクリートコンテンツを削減しています。[5]Arm Holdings、「新CPUデザイン」、arm.com ただし、ガルバニック絶縁または高電圧スイッチングを必要とする機能は依然としてスタンドアロンICに依存しており、代替の脅威を抑制しているものの排除はできていません。
車載グレード認定キュー(AEC-Q100)の長期化
新規ロジックICの認定は2025年に18〜24か月に延長され、製品ライフサイクルが短縮される中でサプライヤーのROI計算に負担をかけています。[6]自動車電子協議会、「AEC-Q100文書」、aecouncil.com テストハウスの能力が限られており、厳しい熱サイクルにより、ADASおよびインフォテインメントの有望なソケットへの参入が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロジックファミリー別:
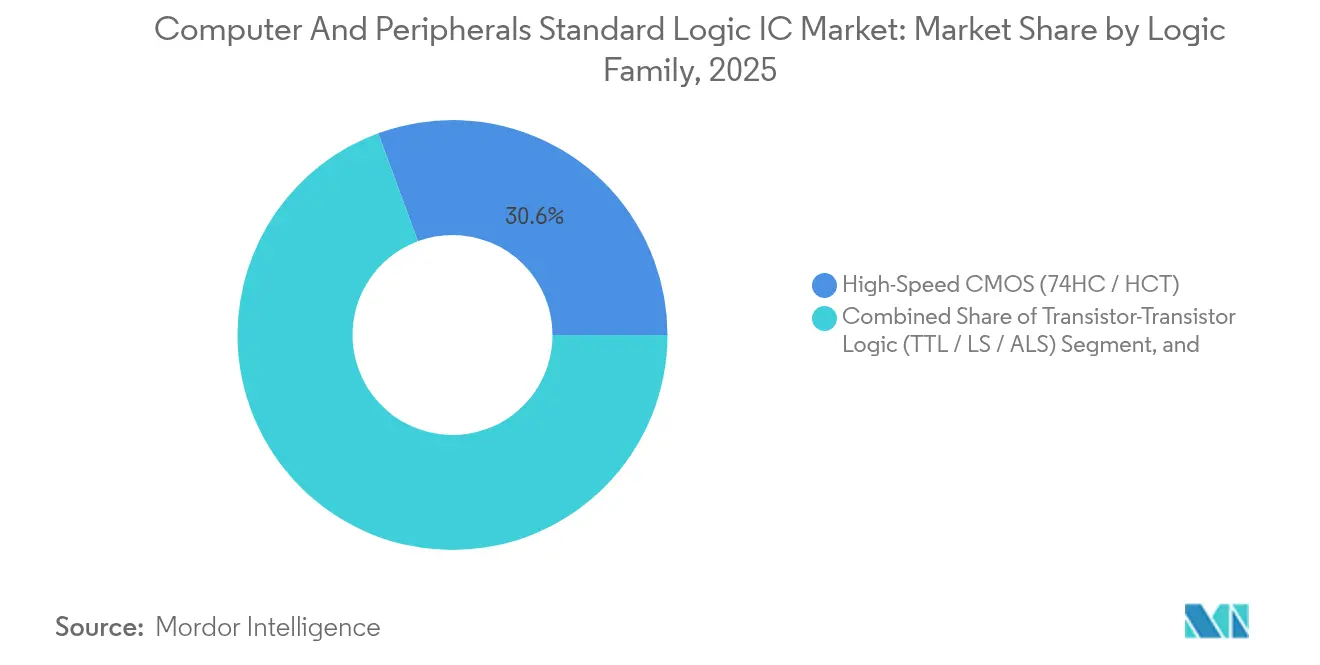
CMOSの効率性が成長を支える2025年の結果では、高速74HC/HCTデバイスが売上の30.62%占めた。エネルギー効率を重視するエッジノードの恩恵を受ける低電圧74LVC/AUPファミリーは、CAGRで6.51%の成長が予測されており、このカテゴリにおけるコンピュータおよび周辺機器向け標準ロジックIC市場規模はレガシーTTLラインを上回るペースで拡大する見込みである。混合電圧設計は複数のCMOSファミリーを組み合わせてコストとタイミングのバランスを取るものであり、AIを活用したCADが設計工数を削減することでこのパターンが加速している。
異種電圧ドメインへの移行は、SoCピンが絶縁やノイズ耐性の要件を満たせない場合にディスクリート需要を維持し、コンピュータおよび周辺機器向け特定用途ロジックICセグメント内の隣接アプリケーションを支援する。ECL/MECLはジッタに敏感な収集システムにおいてニッチな役割を維持し、4000シリーズCMOSは広電圧範囲の産業用途を満たす。パッケージの継続的な小型化により、コンピュータおよび周辺機器向け標準ロジックIC市場は単一の支配的アーキテクチャに収束するのではなく、ファミリーの多様性を維持し続ける。


機能タイプ別:
インターフェイスの複雑化がトランスレーターを押し上げるゲートおよびインバーターは2025年に25.98%のシェアを保有しており、その汎用性を反映しています。信号スイッチおよびレベルトランスレーターは、マルチ電圧SoCが混合信号周辺機器とインターフェイスするにつれて、2031年まで6.74%のCAGRでセグメント拡大をリードし、これらデバイスのコンピューターおよび周辺機器標準ロジックIC市場シェアを押し上げます。マルチプレクサーおよびデコーダーはマルチディスプレイドックをサポートし、バッファーは高速差動ペアの信号完全性を維持します。
設計チームは、電源レール移行によるボードスピンを削減するための適応型しきい値追跡機能を備えたトランスレーターICをより好む傾向が強まっています。このシフトは、生のゲートカウントではなくインターフェイス管理に根ざした需要成長を示しており、トランジスタ統合が進む中でも価値を維持しています。
パッケージタイプ別:
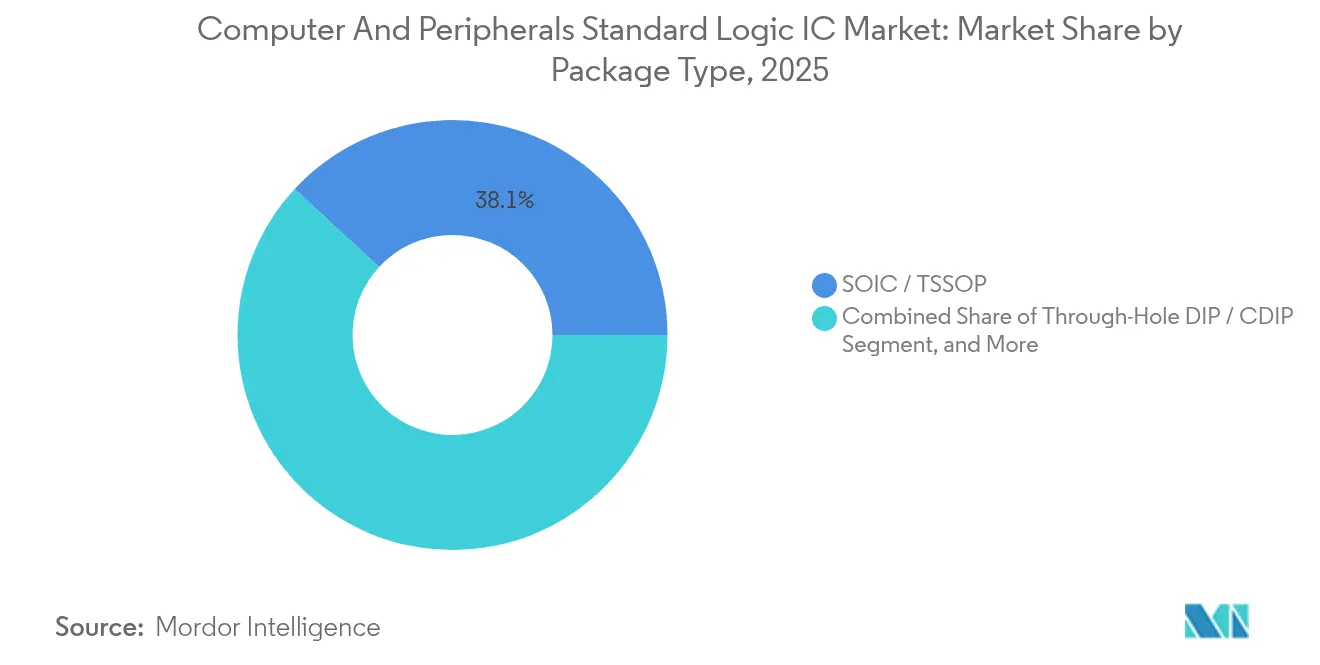
WLCSPが小型化を加速SOIC/TSSOPは、コストと熱特性のバランスから2025年の収益で38.12%を占め首位を維持しました。ただし、WLCSPユニットは、OEMがウェアラブルおよび薄型ラップトップのZ高さを圧縮するにつれて最高のCAGR 8.05%を記録し、ファンアウトバリアントのコンピューターおよび周辺機器標準ロジックIC市場規模を拡大しています。QFNおよびXSON形式は、低寄生成分を必要とするRF感応型設計で採用が進んでおり、スルーホールDIPはサービス可能な産業用ボードで継続使用されています。
ファンアウトパネルレベルのロードマップはさらなるコスト削減を約束しており、ロジックベンダーをメモリまたはRFチップに限定されていたパッケージングパートナーシップに引き込んでいます。レガシーフォーマットと先進フォーマットの共存は、最終市場全体でのさまざまなライフサイクルおよびフィールド修理の優先事項に沿っています。
最終使用デバイス別:
ゲーム周辺機器が急増パーソナルコンピューターおよびラップトップは2025年に28.37%の収益を提供しましたが、ゲームコンソールおよびアクセサリーはCAGR 7.66%で最も急成長し、低レイテンシースイッチマトリックスのコンピューターおよび周辺機器標準ロジックIC市場規模を拡大します。外部ストレージおよびドッキングステーションはリモートワーク環境のニーズを取り込み、トランスレーターがマルチモニターUSB-CドックをつないでいますNetworking peripherals はWi-Fi 7の展開に乗り、高速ロジックドライバーを必要としています。
産業用PCおよびラギッド周辺機器は、拡張温度範囲およびコンフォーマルコーティングパッケージにより高いASPを正当化し、消費者需要の景気循環的な変動を緩衝します。セグメントの多様化は、したがって、消費者の変動性にもかかわらず収益の安定性を支えています。
地域分析
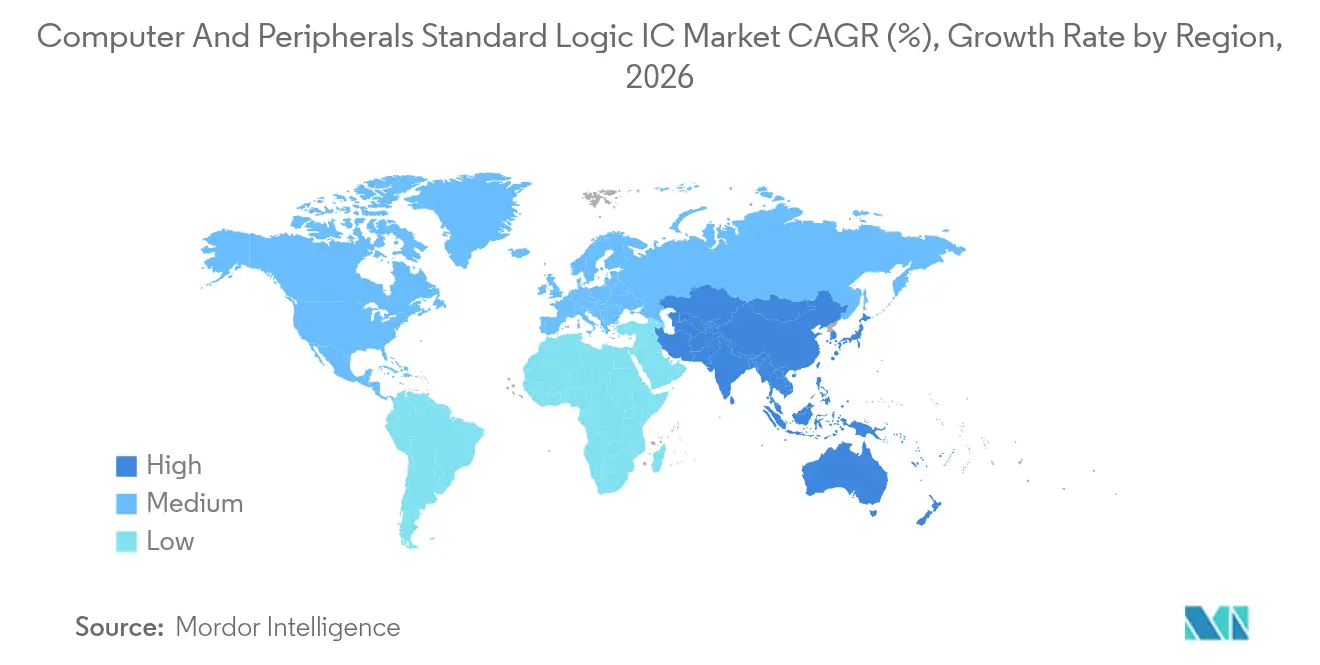
アジア太平洋地域コンピューターおよび周辺機器向け標準ロジックIC市場
アジア太平洋地域は2025年のコンピューターおよび周辺機器向け標準ロジックIC市場シェアにおいて50.72%でトップに立ち、中国、台湾、韓国における一貫したファウンドリーから組立てまでのエコシステムに支えられ、8.45%のCAGRで成長すると予測されている。日本の自動車中心のティア1サプライヤーは拡張温度ファミリーへの需要を維持し、台湾はパネルレベルパッケージングクラスターを通じてリーダーシップを拡大している。
北米コンピューターおよび周辺機器向け標準ロジックIC市場
北米は、米国のデザインハウスがコンフィギュラブルマルチゲートロジックを必要とするAI中心の周辺機器を推進するにつれ、成長するCAGR見通しをもたらした。カナダとメキシコは米国のOEMとの近接性を活かしてボードレベルの組み立てを行い、ウェーハ生産能力が限られているにもかかわらず地域需要を下支えしている。
EMEAおよびラテンアメリカコンピューターおよび周辺機器向け標準ロジックIC市場
欧州は自動車の電動化と産業オートメーションに牽引され、成長するCAGRの軌跡を記録した。ドイツのティア1サプライヤーはAEC-Q100デバイスを認定し、フランスは航空宇宙向けバリアントを支援し、イタリアはアジア以外へのサプライチェーン多様化を図るパネルレベルパッケージング投資を誘致している。ラテンアメリカ、中東、アフリカの新興地域は2024年の収益において合計で小さな割合を占めており、インフラ主導のネットワーキング周辺機器が将来の普及を促進している。

規制環境
コンピューターおよび周辺機器に使用される標準ロジックICに影響を及ぼす規制は、ハードウェアに対するサイバーセキュリティ義務と、半導体および関連技術に関する国境を越えた貿易管理によって、ますます形作られている。欧州連合では、サイバーレジリエンス法(規則(EU)2024/2847)がデジタル要素を持つ製品に対する横断的なサイバーセキュリティ要件を導入しており、ロジックICを接続型周辺機器やハブに組み込む部品サプライヤーやOEMにとってコンプライアンス上の期待が高まっている。
米国では、2024年12月に導入された新たな対外直接製品(FDP)規則の変更に続き、半導体貿易およびライセンス政策に関連する2026年の措置により、半導体技術の流通に影響を及ぼす輸出管理規則および貿易措置がさらに強化された。別途、欧州委員会は、協調的な警告と潜在的な危機段階メカニズムを通じて半導体供給の混乱への備えを強化するための2026年の提案を提出し、電子機器サプライチェーン参加者に対する報告および対応の期待をさらに高めている。
バリューチェーン分析
コンピューターおよび周辺機器用標準ロジックICのバリューチェーンは、PCB設計ツールで使用されるパラメトリックモデルを含むアーキテクチャおよびライブラリ開発、多くの74シリーズおよびインターフェース部品向けの成熟ノードを中心とするフロントエンドウェーハ製造、そしてフォームファクター、熱特性、高速信号品質を左右するバックエンドの組立・テスト・パッケージング(ATP)をカバーしている。上流の投入資源には半導体製造装置、シリコンウェーハ、高純度化学品・ガスが含まれ、一方で中流の生産能力はアジア太平洋の製造エコシステムに集中しており、北米および欧州の一部には設計・製品定義ハブが存在している。
2026年については、供給制約は生ウェーハの入手可能性よりもパッケージングおよびテストのスループットに重点が置かれており、これは超薄型周辺機器に使用されるWLCSPやその他のコンパクトパッケージにとって重要である。業界の監視データはまた、特殊な高速バッファおよび電圧変換器のリードタイムが延びていることを示しており、2026年初頭の範囲では一部の販路でおおよそ20~26週間と報告されている。このパターンは、OEMおよびODMをより早期の部品表(BOM)プロファイリング、デュアルソーシング、ピン互換代替品へと押し進めている。ディストリビューションは広範なカタログカバレッジにおいて依然として重要であるが、より大規模なプログラムでは、割当リスクとライフサイクルの継続性を管理するために、地域の認定ディストリビューターと並んでサプライヤーとの直接契約の利用が増えている。
競合環境
Texas Instruments、Nexperia、onsemi、STMicroelectronicsは集合的に中価格帯カタログの幅を支え、グローバルファブおよび数十年にわたるディストリビューターとの関係を活用して設計勝利を確保しています。コンピューターおよび周辺機器における標準ロジックIC市場戦略は、スイッチングコストを埋め込む電源管理コンパニオンのリファレンスデザインおよびクロスセルを重視しています。
Diodes IncorporatedやROHMなどのチャレンジャーは、プリンターのコスト削減や産業向け広電圧需要などのニッチな機会をターゲットにし、迅速なサンプルサイクルとナローフォーマットWLCSPを提供してODMを引き付けています。パッケージング差別化と信頼性の実績は、ソケットがフィールド障害のリスクを抱える場合、単純な単価コストを凌駕することが多いです。
Broadcomなどの先進パッケージングプレーヤーおよびTSMCなどのファウンドリーは、チップレット形式でSoCと並んでディスクリートロジックを内蔵する2.5D/3Dインターポーザー統合を提供することで、上流において競争が激化しています。相互接続およびAI中心ライブラリにおける特許の深さは、したがって、トランジスタ数よりも競争の境界を形成しており、システムレベルエンゲージメントへのシフトを示しています。
コンピュータおよび周辺機器向け標準ロジックIC業界のリーダー企業
Diodes Incorporated
Texas Instruments Incorporated
NXP Semiconductors N.V.
STMicroelectronics N.V.
Taiwan Semiconductor Manufacturing Co., Ltd.
- *免責事項:主要選手の並び順不同
コンピューターおよび周辺機器向け標準ロジックIC市場
- Texas Instruments Incorporated
- Nexperia B.V.
- onsemi Corporation
- STMicroelectronics N.V.
- Toshiba Electronic Devices and Storage Corporation
- ROHM Co., Ltd.
- Diodes Incorporated
- Microchip Technology Inc.
- Infineon Technologies AG
- Renesas Electronics Corporation
- Maxim Integrated (Analog Devices, Inc.)
- Vishay Intertechnology, Inc.
- Lattice Semiconductor Corporation
- Skyworks Solutions, Inc.
- Taiwan Semiconductor Manufacturing Co., Ltd. (Foundry Perspective)
- Teledyne e2v Semiconductor
- Samsung Electronics Co., Ltd. (System LSI)
- NXP Semiconductors N.V.
- Broadcom Inc.
- Analog Devices, Inc.

市場機会と将来展望
コンピューターおよび周辺機器向け標準ロジックICサプライヤーにとっての主要な機会は、基本的なゲート数で競争するのではなく、インターフェースの複雑性と信号品質により多くの価値を付加することである。PCIe、CXL、USB-C、Thunderbolt級インターコネクトの周辺で使用される高速リドライバー、スイッチ、レベル変換器は、信号スイッチおよびレベル変換器に対する需要増加という報告のトレンドと一致し、一方でWLCSPおよびその他の低寄生フォーマットなどパッケージング主導の差別化は、基板面積とz高さが制約される薄型軽量デバイスを支えている。
供給面では、2026年7月に発表された主要な半導体製造・パッケージング投資が、集中リスクを低減し地域の能力を拡大するための明確な道筋を提供しており、これは長寿命のカタログ部品と、共有バックエンドリソースに依存する高度なインターフェースの両方を支えている。例としては、トランプ政権とTSMCが米国の半導体製造拡大に関連する追加の1,000億米ドルを強調したこと、Intelがアイルランドのレイキスリップで50億ユーロの製造拡張を発表したこと、そしてTower Semiconductorが日本政府の補助金に支えられ日本で30億米ドルのデュアルトラック拡張を発表したことが挙げられる。これらのプログラムは合わせて、地域拠点化と先端パッケージング能力への移行を強化し、認定された生産能力を確保し、OEM向けの補充サイクルを短縮し、次世代の周辺機器接続性のための検証済みリファレンスデザインを提供できるロジックベンダーにとってのホワイトスペースを生み出している。
Recent Industry Developments in コンピューターおよび周辺機器向け標準ロジックIC市場
- 2026年7月:Diodes IncorporatedがElevATE Semiconductorを2億5,000万米ドルで買収する最終契約を発表し、アナログおよびミックスドシグナル能力を拡大し、自動テスト機器および隣接する高信頼性アプリケーションへの位置づけを強化した。この契約は、コンピューティングプラットフォーム全体でロジックおよび信号調整の設計採用に影響を与える、高速インターフェースおよび検証ワークフローに関するより広範なミックスドシグナル製品を支えている。取引完了は2026年後半を目標としており、通常の条件が適用される。
- 2026年5月:STMicroelectronicsが、要求の厳しいコンピューティングプラットフォーム向けの高周波電力変換効率向上を目的とした新しい700V PowerGaNトランジスタを発表した。標準ロジックデバイスではないものの、この発表はAI時代の電力および熱管理を中心としたプラットフォームレベルの再設計が進行中であることを示しており、これは基板レイアウトの高密度化と、プロセッサおよび周辺機器コントローラー周辺のコンパクトで低寄生な信号調整・インターフェースロジックへの需要増加につながっている。
- 2026年5月:Diodes Incorporatedが、自動車向けスマートコックピットおよびAI駆動型コンピューティングプラットフォーム向けにPCIe 5.0およびCXL信号品質を対象とする32Gbps 4チャネルリニアリドライバー、PI3EQX32904Qを発売した。これにより、リドライバーおよび関連ロジックが、現代の周辺機器およびドッキングエコシステムで使用されるコネクター、ケーブル、コンパクトなPCBスタック全体でアイマージンを維持するのに役立つ、高速インターコネクト周辺の対象となる製品範囲が拡大している。


コンピューターおよび周辺機器向け標準ロジックIC市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、コンピュータおよび周辺機器内で使用される標準ロジック集積回路から生じる売上を対象としており、需要はデバイスの生産台数、更新サイクル、ならびにグローバルに出荷されるロジックファミリーとパッケージタイプの組み合わせに連動している。
対象外の範囲:アナログIC、メモリ、ディスクリート部品、および標準ロジックカタログ部品として販売されないフルカスタムロジックは除外する。
セグメンテーションの概要
- ロジックファミリー別
- トランジスタ・トランジスタ・ロジック(TTL/LS/ALS)
- 高速CMOS(74HC/HCT)
- 低電圧CMOS(74LVC/AUP)
- 先進高速CMOS(74AC/ACT)
- 広電圧4000シリーズCMOS
- ECL/MECLおよびその他のバイポーラロジック
- 機能タイプ別
- ゲートおよびインバーター
- フリップフロップおよびラッチ
- カウンターおよびディバイダー
- シフトレジスター
- バッファー/ドライバー/トランシーバー
- マルチプレクサー/デコーダーおよびエンコーダー
- コンパレーターおよび演算ロジック
- 信号スイッチおよびレベルトランスレーター
- パッケージタイプ別
- スルーホールDIP/CDIP
- SOIC/TSSOP
- SOT-23/SOT-353およびその他のマイクロパッケージ
- QFN/XSON/DFN
- WLCSP/ウェーハレベルチップスケール
- BGA/LGA
- 最終使用デバイス別
- パーソナルコンピューターおよびラップトップ
- プリンター、スキャナーおよびMFP
- 外部ストレージおよびドッキングステーション
- ゲームコンソールおよびアクセサリー
- ネットワーキング周辺機器(ルーター、ハブ)
- POSターミナルおよびキオスク
- 産業用PCおよびラギッド周辺機器
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まずデスクリサーチを実施して市場境界を設定し、コンピュータおよび主要周辺機器の初期需要マップを構築するとともに、デバイスクラスごとのロジックコンテンツ仮定を設定する。公開情報源は、米国国際貿易委員会の貿易統計、国連コムトレード、OECDのICT指標、JEDECやIEEEなどの業界団体の刊行物など、数量と貿易方向を裏付けるために使用する。
その後、企業の開示資料や投資家向けプレゼンテーションを用いて需要マップをクロスチェックし、製品ミックス、エンドマーケットへのエクスポージャー、および価格に関するコメントを把握する。次に、信頼性の高いビジネス系メディアを活用して、設備増強、供給不足、在庫調整の動向を追跡する。必要に応じて、有料サブスクリプションデータベースを企業財務情報、特許調査、および輸出入の出荷レベルチェックにのみ使用し、単一の情報源への依存を回避する。ここに記載したデスクリサーチ情報源は例示であり、データ収集、検証、および作業中の確認には他にも多数の参考資料を使用している。
一次インタビューおよびサーベイ
一次調査は、公開データからは読み取りにくいモデル入力値、特にデバイスごとの標準ロジックコンテンツ、チャネルマージン、成熟ノードおよびパッケージ形式にわたる現実的な平均販売単価(ASP)の動向を検証するために活用する。部品サプライヤー、流通側の担当者、OEMおよびODMの関係者、ならびにアジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域のエンジニアや調達責任者と幅広く対話することで、地域の生産計画や調整サイクルを最終的な見解に反映させる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):18% | アジア太平洋地域:46% |
| 中位層:51% | 部門・ユニットリーダー:26% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレイヤー:21% | マネージャー:56% | 南北アメリカ地域:20% |
市場規模算定と予測
主要な規模算定アプローチはトップダウン方式であり、デバイスの生産・出荷データを用いてコンピュータおよび周辺機器における標準ロジックの到達可能な需要プールを再構築し、コンテンツおよび価格仮定を通じて売上に換算する。合計値の妥当性を確保するため、高量産ファミリーのサンプルASPと推定ユニット需要の積、流通業者のスループットに関するチャネルチェック、およびコンピュータ・周辺機器エンドマーケットへのサプライヤーエクスポージャーの健全性集計など、選択的なボトムアップ推計によって結果を裏付ける。
モデルの主要インプットには、PCおよびノートブックの出荷トレンド、周辺機器のアタッチレート(プリンター、モニター、ドッキングステーション、接続性アドオン)、CMOSとTTLファミリー需要間のミックスシフト、平均パッケージミックス(小型アウトラインおよびウェーハレベルパッケージを含む)、ならびにノード成熟度と在庫水準連動したASP動向が含まれる。予測にあたっては、更新サイクルの強度、在庫消化期間、およびユニット回復ペースに関するシナリオ分析を適用する。最終的な軌道は、インタビューで収集した専門家のコンセンサスに基づいて調整する。小規模なデバイスグループで直接データポイントが欠如している場合は、ロジックコンテンツが類似するプロキシデバイスを用いてギャップを補完し、2件の独立したインタビューチェックでプロキシを検証する。
データ検証と更新サイクル
アウトプットは、デバイス出荷軌道、関連するHSコードの貿易フロー、および公開開示資料に示された売上方向性など、独立したシグナルと照合することで、早期に不一致を検出する。地域または年度に異常な急変が見られた場合は、仮定を再検討してフォローアップ通話で再検証し、承認前に社内で再度レビューする。
レポートは年次で更新され、大規模な在庫調整や急激な為替変動など、価格・供給・需要動向に重大な変化をもたらすイベントが発生した場合は中間更新を実施する。納品前に最終チェックを行い、その時点で入手可能な最新の出荷・価格コメントがモデルに反映されていることを確認する。
Mordor Intelligenceのコンピュータおよび周辺機器向け標準ロジックIC市場規模算定と他の公表推計との比較
この分野の公表市場規模が大きく乖離して見える場合があるのは、対象範囲の境界線が必ずしも同じ方法で引かれていないこと、および価格と為替換算のタイミングが特定の年の報告USD値を変動させる可能性があるためである。また、一方の推計がユニット回復期待に重点を置き、他方がASP圧縮仮定に重点を置く場合にも差異が生じる。
主な乖離要因は通常、コンピュータおよび周辺機器向け標準ロジックとして何がカウントされるか、および成熟ノードの在庫サイクルを通じたASP推移の扱い方にある。後者はユニットが安定していても一時的に売上を歪める可能性がある。FXタイミングが同一の平均化ウィンドウに揃えられていない場合、または検証チェックが単一の需要指標に限定されている場合、特に価格リセットが急速で地域別の在庫補充が不均一な年には、乖離が急速に拡大する可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 37.37 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 37.90 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より長い期間にわたって緩やかな成長曲線を引き継いでいるようであり、在庫調整年によって引き起こされる短期的なASP変動を隠す可能性がある。 |
| 業界調査出版社B | 198.29 ビリオン 米ドル(2025年) | コンピュータおよび周辺機器を超えた隣接ロジックカテゴリーとエンドマーケットを混合した、はるかに広い対象範囲を適用している可能性が高く、より広範なロジックIC売上が含まれる場合に合計値が膨らむ。 |
この表は、大きな乖離の大部分が対象範囲の境界と価格・為替換算のタイミング選択によって説明されるものであり、ユニット需要の方向性に関する真の見解の相違によるものではないことを示している。ASP動向に関する仮定を更新し、出荷・チャネルシグナルと照合して再確認することで、Mordor Intelligenceは推計をより広範なロジックIC売上を取り込むことなくコンピュータおよび周辺機器の需要プールに結び付けている。


レポートで回答されている主要な質問
コンピューターおよび周辺機器標準ロジックIC市場の2026年の規模はどれくらいですか?
市場は2026年にUSD 373.7億に達します。
これらのロジックICの予測成長率はどれくらいですか?
収益は2026年から2031年にかけてCAGR 5.44%で成長すると予測されています。
コンピューター周辺機器における標準ロジックの需要をリードしている地域はどこですか?
アジア太平洋地域が2025年収益の50.72%を占め、最速のCAGR 8.45%を示しています。
最も急速に拡大しているロジックファミリーはどれですか?
低電圧74LVC/AUPデバイスが2031年までCAGR 6.51%で成長しています。
信号スイッチおよびレベルトランスレーターの需要が高い理由は何ですか?
USB-CハブおよびワイヤレスおよびPeripheralsにおける異種電圧ドメインはシームレスな変換を必要とし、この機能タイプのCAGR 6.74%を促進しています。
最も急速にシェアを獲得しているパッケージング技術は何ですか?
WLCSPソリューションは超薄型周辺機器における省スペースにより、CAGR 8.05%を記録しています。
最終更新日:



