
グルテン不耐症治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 8.56 十億米ドル |
| 市場規模 (2032) | 12.78 十億米ドル |
| 成長率 (2027 - 2032) | 8.33 % |
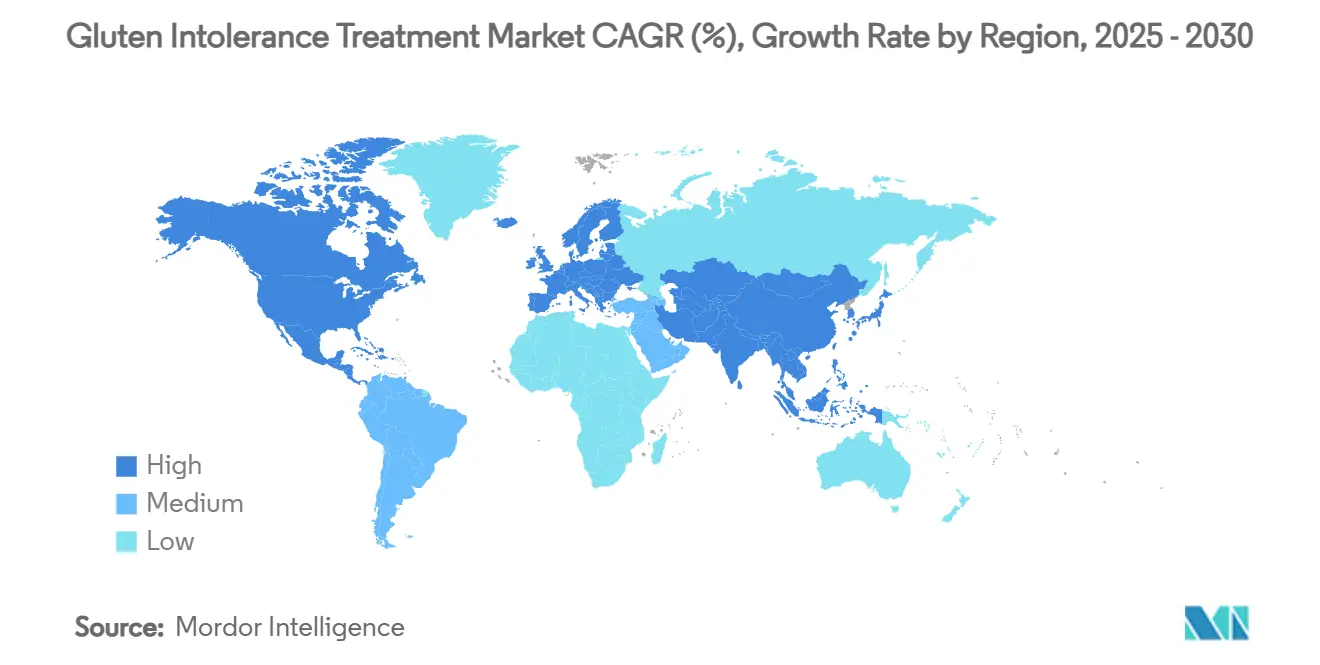
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグルテン不耐症治療市場分析
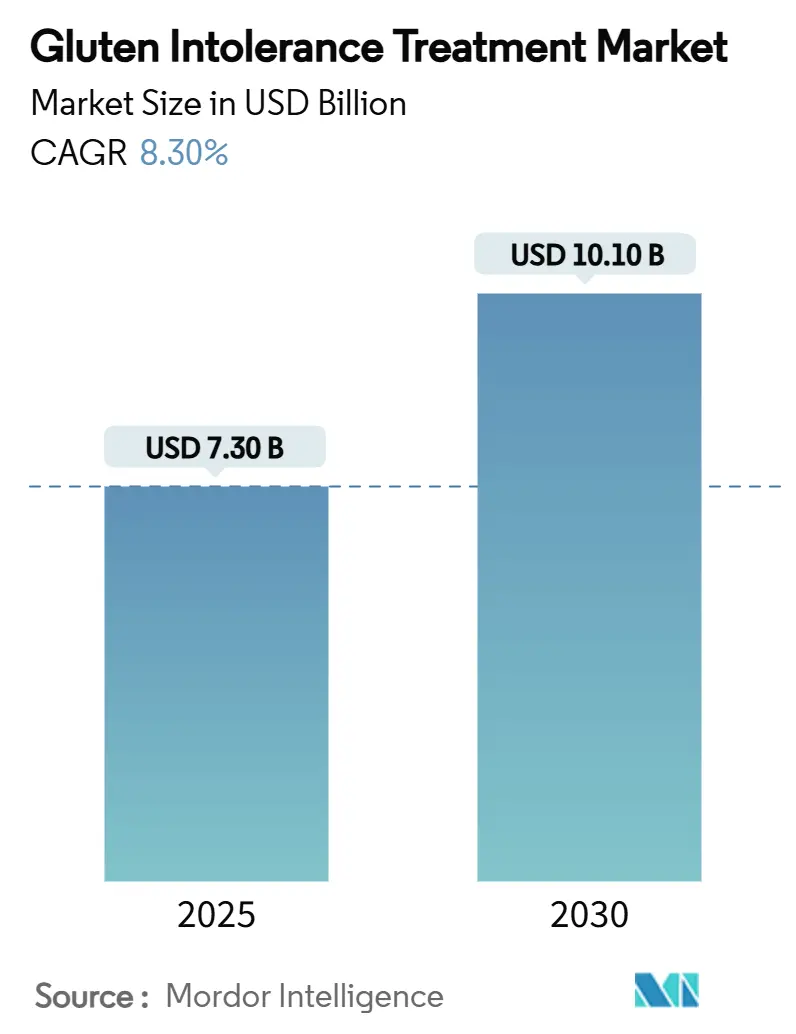
グルテン不耐症治療市場の規模は2026年に79.0億米ドル(7.90 ビリオン 米ドル)と評価され、2027年の85.6億米ドル(8.56 ビリオン 米ドル)から2032年には127.8億米ドル(12.78 ビリオン 米ドル)に達すると推定され、予測期間(2027年~2032年)中のCAGRは8.33%です。
この拡大は、診断範囲の拡大、急速な治療イノベーション、そして食事管理を超えた医薬品介入を総合的に高める希少疾病用医薬品政策の支援を反映しています。HLA-DQ–グルテン四量体アッセイなどの改善された症例発見ツールは、これまで認識されていなかった大規模な患者層を明らかにしており、一方で新規酵素製剤および生物学的製剤資産に対するファストトラック指定が開発タイムラインを短縮しています。多国籍メーカーは処方薬の上市とデジタルアドヒアランスプログラムを組み合わせてリアルワールドエビデンスを収集しており、ベンチャー支援のスタートアップ企業は将来のライセンス契約につながり得る腸内健康プラットフォームで初期パイプラインを充実させています。これらの力が相まって、グルテン不耐症治療市場における持続的な需要モメンタム、競争激化、および資本流入の増加を支えています。
主要レポートのポイント
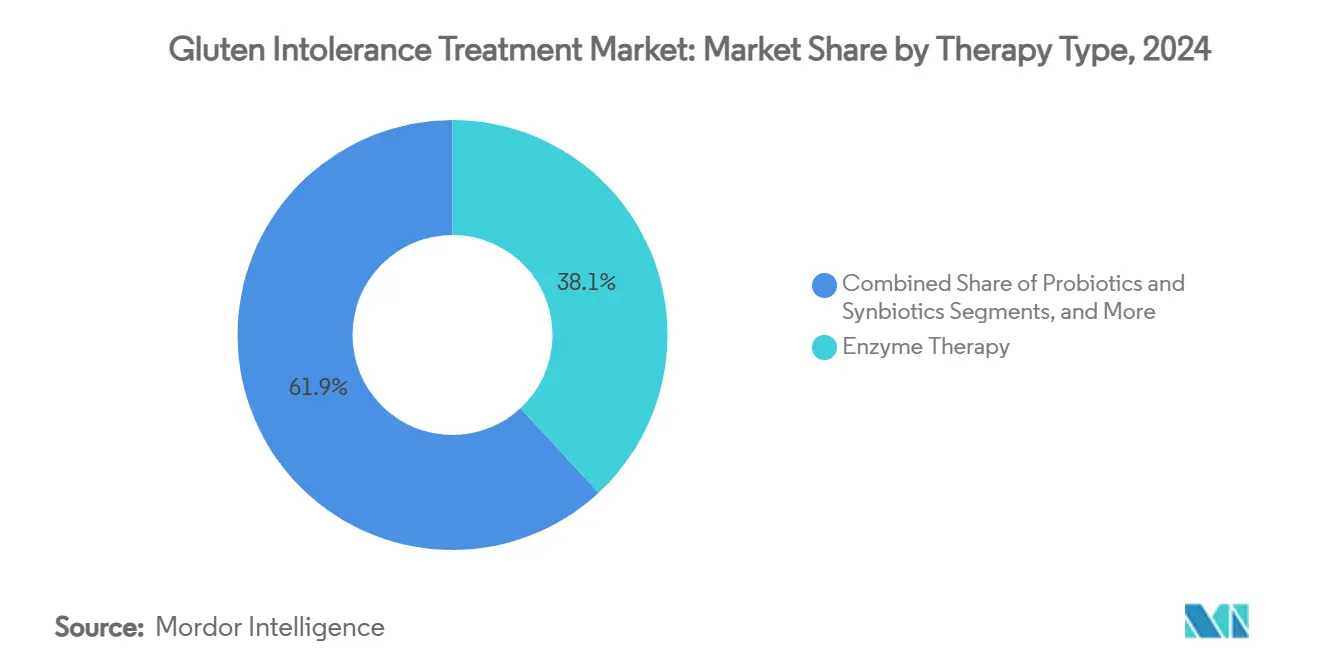
- 治療タイプ別では、酵素療法が2026年のグルテン不耐症治療市場において収益シェアの38.1%を占め、一方で生物学的療法は2032年にかけてCAGR 13.8%で成長する見込みです。
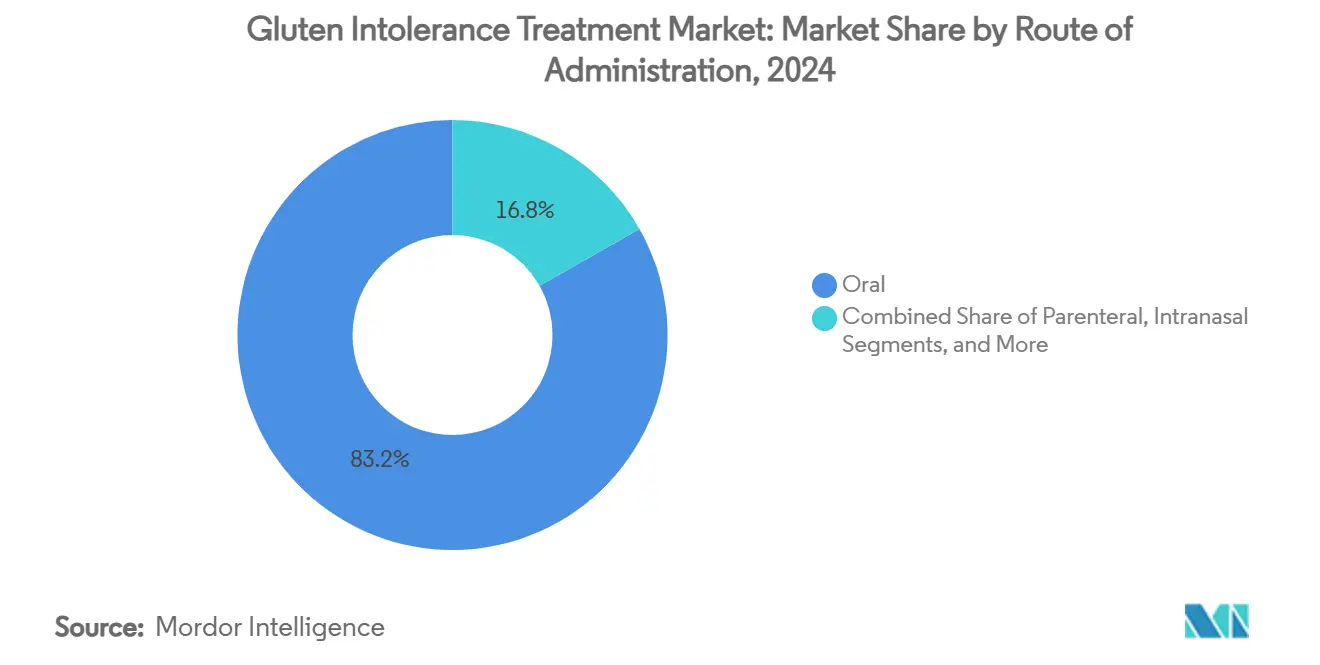
- 投与経路別では、経口投与経路が2026年のグルテン不耐症治療市場シェアの83.2%を占めました。一方、モノクローナル抗体の普及により、非経口投与はCAGR 9.4%で進展しています。
- 地域別では、北米が2026年の収益シェアの39.99%を占め、アジア太平洋地域が予測期間中に最も高い地域CAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セリアック病の診断患者数の増加 | +2.10% | 北米および欧州、アジア太平洋地域で加速 | 中期(2〜4年) |
| 酵素療法および生物学的療法に対するR&D資金の増加 | +1.80% | 北米および欧州連合が中核、アジア太平洋地域に拡大 | 長期(4年以上) |
| グルテンフリー栄養補助食品への消費者シフト | +1.40% | 高所得経済圏が主導するグローバル | 短期(2年以内) |
| 孤児薬に対する規制上のインセンティブ | +1.20% | 北米および欧州連合 | 長期(4年以上) |
| 腸内健康スタートアップへのベンチャーキャピタル流入 | +0.90% | 北米、欧州、アジア初期段階 | 中期(2〜4年) |
| 処方を誘導するデジタル腸内モニタリングアプリ | +0.70% | 北米および欧州、都市部アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
セリアック病の診断患者数の増加
診断慣行は症状に基づく疑いから系統的な抗体および遺伝子スクリーニングへと移行しており、世界人口の1%がこの自己免疫疾患を有していることが明らかになっています。グルテンフリー食を遵守している患者においても疾患活動性を検出できる高度なアッセイが、専門センターから日常的な検査室へと普及し、歴史的に4年あった診断の遅れを18か月未満に短縮しています。米国および欧州における血清学的パネルの保険適用拡大が検査量を加速させており、インド、中国、韓国の医学会キャンペーンは、原因不明の貧血や成長障害を評価する際にセリアック病パネルを含めるよう一次医療医師に促しています。この拡大する症例発見パイプラインは治療対象患者基盤を拡大し、グルテン不耐症治療市場の長期的な収益の視認性を支えています。[1]
酵素療法および生物学的療法に対するR&D資金の増加
世界の製薬・ベンチャー投資家は、2024年から2025年にかけて、補助的薬物療法に関する規制当局のガイダンスが明確化されたこと、および複数のメカニズムを検証する初期フェーズの結果が得られたことを受け、セリアック病治療のパイプラインに過去最高水準の資本を投入しました。Takadaによる経口活性グルテナーゼを対象としたPvP Biologicsの3.30 ビリオン 米ドルでの完全買収は、酵素資産に対するプレミアムの高さを示す典型例であり、一方でTevaおよびSanofiの抗IL-15抗体は、審査期間を短縮する一連のファストトラックマイルストーンを達成しています。米国国立衛生研究所による免疫調節試験への共同資金提供は科学的リスクを低減し、欧州連合における官民パートナーシップは中期プログラムへの非希薄化助成金を拡充しています。これらの財務的触媒は候補品の開発進捗を加速させ、モダリティの選択肢を多様化し、グルテン不耐症治療市場に対する投資家の信頼を強化しています。
グルテンフリー栄養補助食品への消費者シフト
グルテンフリー包装食品における10年間の二桁成長により、消費者はセリアック病の病態生理に精通し、疾患特異的な食事療法ソリューションの概念が一般化しました。アプリベースの栄養プラットフォームは現在、バーコードスキャンと症状日記を連携させ、厳格な食事遵守にもかかわらず意図しないグルテン摂取率が73%近くに達することを示す高解像度の曝露データセットを生成しています。このようなエビデンスは、グルテン耐性をライフスタイルではなく医療上の問題として再定義し、食事を補完する薬理学的保護手段への旺盛な需要を生み出しています。製薬マーケターはこれらのデジタルエコシステムを活用して潜在的な患者を教育し、服薬遵守リマインダーを組み込み、リアルワールドアウトカム指標を発売後の監視に取り込むことで、グルテン不耐症治療市場における消費者のウェルネストレンドと処方薬の普及の間のループを閉じています。
孤児薬に対する規制上のインセンティブ
セリアック病は2024年に米国および欧州連合の両方で孤児指定の資格を得て、7年間の独占権、ユーザーフィーの免除、および税額控除が付与され、リスク調整後のプロジェクト正味現在価値が実質的に向上しました。米国FDAの疾患特異的ドラフトガイダンスは、許容可能なエンドポイント(組織学的粘膜治癒と症状スケールの組み合わせ)をさらに明確化し、プロトコルの曖昧さを軽減して加速承認経路を促進しました。欧州の規制当局はPRIME諮問支援を通じてこの姿勢を反映し、ローリングデータ提出を可能にしました。主要市場全体での規制上のインセンティブの整合は、中堅革新企業の参入障壁を低下させます。また、大手製薬企業の再参入を促し、グルテン不耐症治療市場に対して開発促進的な政策的背景を確立しています。[2]
阻害要因の影響分析*
| 阻害要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 後期臨床試験における高い脱落率 | –1.9% | グローバル、特に北米および欧州連合のプログラム | 中期(2〜4年) |
| 北米および欧州連合以外での医師の認知度の低さ | –1.3% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 新興市場における価格感応度 | –0.8% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 薬剤有効性を損なう交差汚染リスク | –0.6% | 製造監督が弱い地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
後期臨床試験における高い脱落率
最も顕著なララゾチドアセテートの共主要エンドポイント未達成の失敗を含む複数のフェーズ3の挫折は、中期段階の症状改善を組織学的寛解に転換することの難しさを浮き彫りにしています。管理されたグルテン負荷試験に対する患者遵守の不均一性、ベースライン炎症の地域差、および侵襲的生検検証の必要性が統計的ノイズを増大させ、開発コストを押し上げています。スポンサーは現在、シグナル検出を鋭敏化するために適応的エンリッチメントデザインとデジタル服薬追跡を導入していますが、脱落リスクは依然として投資家心理の主要な阻害要因です。これらの障壁にもかかわらず、パイプライン全体にわたるメカニズムの多様性は資産間の失敗の相関を低減し、グルテン不耐症治療市場の長期的な成長ストーリーを維持しています。
北米および欧州連合以外での医師の認知度の低さ
新興経済圏における過少診断は、臨床的疑いの低さ、消化器内科サービスへのアクセスの制限、および抗体パネルの償還の乏しさに起因しています。ブラジル、トルコ、中国本土での調査では、非特異的な成長障害に直面した際にセリアック病マーカーを日常的に検査する小児科医が35%未満であることが明らかになっています。国際医学会は多言語アルゴリズムおよびテレメンタリングプログラムを展開していますが、普及は緩やかです。医療提供者の能力が向上するまで、人口の多い国々では潜在的な処方量が制限され、グルテン不耐症治療市場の上昇余地が抑制されています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
酵素療法のリーダーシップと生物学的療法の勢い酵素製剤は2026年のグルテン不耐症治療市場において38.1%と最高シェアを占め、簡便な経口投与と免疫活性化前に免疫原性ペプチドを分解するという直感的なメカニズムから恩恵を受けています。このセグメントは、酸安定性ペプチダーゼと共製剤化された広域スペクトルプロテアーゼで構成されており、意図しない食事上の失敗時に迅速な症状緩和をもたらすことが期待されています。腸溶コーティングカプセルおよび放出制御マイクログラニュールへの投資は現在、グルテン断片の主要吸収部位である近位小腸での活性を標的としいます。市販の消化補助剤に対する消費者の親しみやすさが商業的機会を拡大し、医師と患者の議論を容易にし、早期採用を加速させています。
しかしながら、市場リーダーシップの持続は保証されていません。CAGR 13.8%に支えられた生物学的療法は、パイプラインの深さとメカニズムの多様性によってその差を縮めています。抗IL-15モノクローナル抗体は、急性粘膜損傷と慢性炎症性後遺症の両方に対処できる全身性免疫調節を提供します。さらに、厳格な食事制限にもかかわらず症状が持続する血清学的陽性患者(診断済み患者の10〜15%と推定されるコホート)に対する治療的魅力も提供します。複数の生物学的製剤は現在、ファストトラックまたは希少疾病用医薬品指定を取得しており、規制審査を短縮し、重要なデータが成熟した際に処方者の選好における転換点を引き起こす可能性があります。
生物学的製剤はまた、炎症性腸疾患に対する抗TNFおよびJAK阻害剤の投与に慣れた消化器専門医の間で専門分野を超えた親しみやすさを引き付け、注射レジメンの採用準備を促進しています。そにもかかわらず、酵素開発者は生物学的製剤との補助的使用を模索し、生物学的製剤が残存免疫活性に対処する一方で酵素を食事性グルテン負荷を軽減する最前線の防御として位置付けています。この潜在的な組み合わせは、グルテン不耐症治療市場内でゼロサムではなく補完的な競争の構図を生み出す舞台を整えています。ベンチャーファンドはさらに、酵素と微生物叢調節因子を組み合わせた次世代シンバイオティクスカクテルに資金を提供し、粘膜寛解期間の延長を目指しています。投資家は酵素カテゴリーの即時的な収益可視性を長期的な生物学的製剤機会への橋渡しと見なし、両モダリティへの並行した資本流入を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
投与経路別:
経口プラットフォームが支配し注射剤が拡大経口投与経路は2026年のグルテン不耐症治療市場シェアの83.2%を占め、患者の利便性、低い投与コスト、および酵素効率を最大化する直接的な腸管への暴露によって促進されまし。高分子科学の進歩により、空腸のpH移行点で正確に開くpH応答性コーティングが可能となり、胃内通過中の酵素活性が保持されます。寛容原性グルテンペプチドを試験する舌下免疫療法錠剤は早期試験を進行中であり、経口ポートフォリオをさらに拡大する可能性があります。
このような背景の中、皮下抗体や脂質ナノ粒子寛容誘導剤を含む非経口製品は受け入れが拡大しており、単位販売数は2032年にかけてCAGR 9.4%で増加すると予測されています。デバイスのイノベーションが注射の負担を軽減しており、隠れた針を備えたプレフィルドペンはインスリンペンの人間工学を模倣し、在宅投与をサポートしています。鼻腔内ナノ粒子は前臨床段階にとどまっていますが、初回通過分解なしに粘膜免疫の再プログラミングを提供することで投資家を引き付けています。経口および注射モダリティにわたる多様化により、グルテン不耐症治療市場は多様な患者の好みと疾患表現型に対応できる体制を整えています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米およびヨーロッパのグルテン不耐症治療市場
北米は2026年に39.99%と最高の収益を生み出し、330万人の診断済み患者、抗体パネルに対する広範な保険適用、および早期商業上市を促進する迅速承認プログラムから恩恵を受けています。米国単独で地域売上高の半分以上を占め、消費者向け疾患啓発キャンペーンおよびグルテン表示義務化に向けた積極的な患者擁護ロビー活動によって強化されています。血清学的スクリーニングに対する普遍的な医療保険償還を特徴とするカナダは、高い検査普及率を促進し、米国の主要州に匹敵する処方箋充填率を示しています。欧州は絶対値で第2位にランクされ、多施設試験に補助金を提供するホライズン研究コンソーシアムの連携と、薬局レベルのグルテン検査キットを支持する議会動議によって支えられています。ドイツ、フランス、英国は高支出国のトライアドを形成し、それぞれが重要な研究への患者リクルートを合理化する政府資金によるセリアック病レジストリを有しています。しかしながら、国民保健サービスを通じた集購買の枠組みは上市価格を圧迫し、グルテン不耐症治療市場内の利益プールに影響を与える可能性があります。
アジア太平洋地域のグルテン不耐症治療市場
アジア太平洋地域は最も急成長している市場を代表しており、都市部における食の西洋化と、地域の有病率が西洋の基準値と一致するという新興の疫学的認識によって促進されています。中国の学齢期スクリーニングイニシアチブは、青少年の2.19%にセリアック病自己免疫を発見し、省政府が検査インフラおよび消化器内科フェローシップへの投資を促進しています。インドの対応力のある民間医療セクターは、第1層都市全体でセリアック病専門クリニックを開設しており、韓国の国家スクリーニングパイロット内でのリアルタイムPCR HLAタイピングの採用は早期発見のスケーリングを約束しています。成熟した診断ネットワークを持つオーストラリアは、新規療法採用における地域の先行指標として機能しており、その地位は強力な患者擁護エコシステムによって強調されています。それにもかかわらず、医師教育と保険償還における国間の広い格差が近期の普及を抑制し続けており、持続的啓発キャンペーンが定着するまでグルテン不耐症治療市場規模への全体的な貢献を緩和しています。
ラテンアメリカおよび中東・アフリカのグルテン不耐症治療市場
ラテンアメリカ、中東、およびアフリカは、断片化した医療財政と低い診断処理能力によって制約され、現時点では相対的に小さな収益シェアを提供している。ブラジルとアルゼンンがラテンアメリカの成長をけん引しているが、紹介件数を制限する知識格差に直面しており、ターゲットを絞った継続的医学教育ウェビナーがこれらの不足を補い始めている。湾岸協力会議(GCC)では、高い家計購買力が小規模な患者基盤を補い、民間クリニックを通じたプレミアムバイオロジクスの普及を可能にしている。南アフリカは専門消化器内科クラスターを有することからアフリカ最大の機会を代表しているが、農村部と都市部の不均等なアクセスによって妨げられている。予測期間にわたり、非営利の啓発助成金と業界資金による診断補助金を組み合わせた多国間パートナーシップが、これらの潜在市場を段階的に開放し、グルテン不耐症治療市場の地理的分散を拡大するはずである。
競争環境
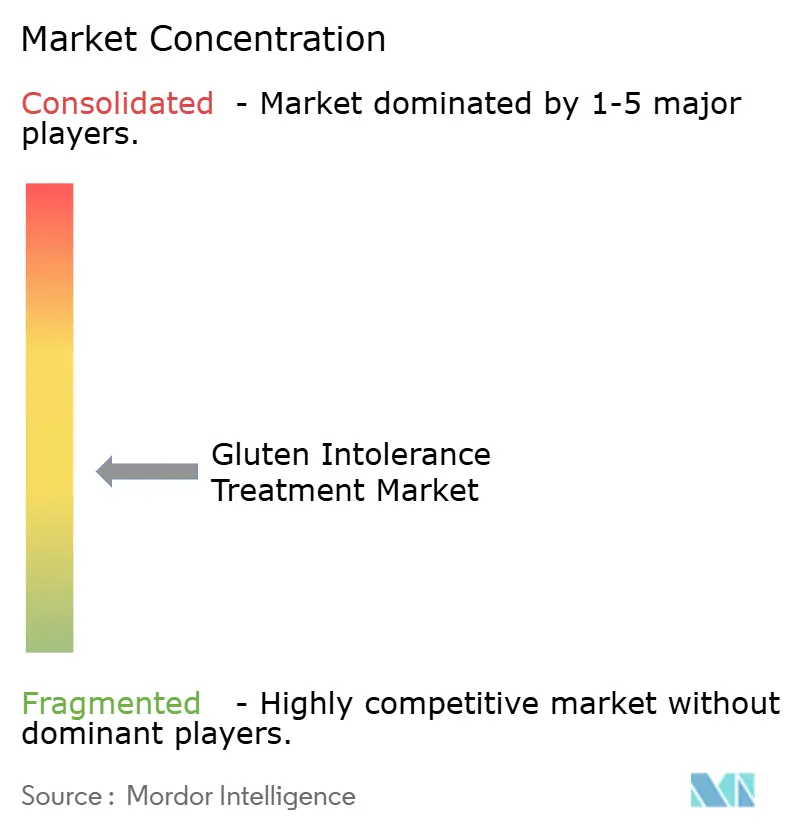
グルテン不耐症治療市場は断片化した構造を維持しており、グローバル収益の10%以上を占める既存企業は存在せず、最初に承認を取得した競合他社に対して大きな余白が残されています。Takadaは多様化戦略を体現し、TAK-101ナノ粒子、TAK-062酵素、TAK-227組織トランスグルタミナーゼ阻害薬を並行して進めながら、服薬遵守モニタリングのためのデジタル治療アライアンスを活用しています。Johnson & JohnsonのJanssen部門は初期の抗IL-21候補をライセンス取得し、潜在的なセリアック病への応用で自己免疫フランチャイズを強化しています。Sanofiは、非応答性セリアック病コホートを事前選択するためのコンパニオン診断の共同開発と並行して、抗OX40L生物学的製剤であるアムリテリマブを推進しています。純粋なイノベーターの中では、Anokionの免疫寛容プラットフォームが最近フェーズ2の症状改善を示し、スイス・米国のバイオテクノロジー企業を潜在的な買収ターゲットとして位置付けています。Entero Therapeuticsはラチグルテナーゼをフェーズ3に向けて推進しており、サイト訪問頻度を30%削減するリモートモニタリングパートナーシップに支えられ、投資家から高く評価される運営上の優位性を持っています。
プラットフォーム技術は単一分子と同様に重要です。デジタルコンパニオンアプリは食事時の写真とリアルタイムの症状スタンプを収集し、機械学習アルゴリズムに供給することで動的な投与推奨を可能にし、先行者の周囲にデータの堀を形成しています。製造ノウハウはさらに参入者を差別化します。酵素製造業者はGMP下で高い比活性収率を達成する必要があり、生物学的製剤プレーヤーは複雑な細胞培養スケールアップを乗り越える必要があります。戦略的コラボレーションが増殖しており、TakadaはトランスグルタミナーゼAPI阻害薬のためにZedira GmbHと原材料供給協定を締結し、Tevaは生検ゲノミクスから応答者プロファイルをモデル化するためにデータ分析スタートアップと提携しました。このようなアライアンスはバリューチェーン全体の知識移転を加速させ、グルテン不耐症治療市場シェアを狙う後発参入者への障壁を高めています。
資金の流れは変化する力関係を示しています。2025年には、腸内健康投資家がプロバイオティクスの後追い企業から臨床的に検証された医薬品資産へとローテーションするにつれ、5,000万米ドルを超えるベンチャーラウンドが一般的になりました。AnokionがナスダックにIPOし、登録試験の資金調達のために2億米ドルを調達したことでIPOウィンドウが再開しました。大手グループは専門的なノウハウへのアクセスのために有機的な構築の遅延なしにボルトオン買収を追求しており、TakadaによるPvPの以前の買収はフェーズ1資産の予測ピーク売上高の10倍という価格ベンチマークを設定しました。これらのダイナミクスは総合的に、最初のFDA承認がグルテン不耐症治療市場内で連鎖的な商業化と統合の波を引き起こす可能性が高い差し迫った転換点を示しています。
グルテン不耐症治療産業のリーダー企業
-
Takeda Pharmaceutical
-
9 Meters Biopharma
-
ImmunogenX
-
Provention Bio
-
Nestlé Health Science
- 注:主要企業の掲載順は順位を示すものではありません。
グルテ不耐症治療市場 このレポートでカバーされる企業
- Takeda Pharmaceuticals
- 9 Meters Biopharma
- ImmunogenX
- Provention Bio
- Anokion
- Cour Pharmaceutical
- GlaxoSmithKline
- Biocodex
- Sanofi
- Johnson & Johnson
- Amgen
- Seres Therapeutics
- Abbvie
- Ferring Pharmaceuticals
- Immunic Therapeutics
- Calypso Biotech
- Nestle
- Topas Therapeutics
- Ukko
- ADM (Deerland Probiotics)
最近の産業開発事情 グルテ不耐症治療市場
- 2025年5月:Teva Pharmaceuticalは、セリアック病治療のための研究段階の抗IL-15抗体TEV-53408に対してFDAファストトラック指定を受け、審査タイムラインが加速されました。
- 2025年1月:AnokionはKAN-101を評価するフェーズ2 ACeD-it試験からの陽性症状データを発表し、免疫寛容誘導によるグルテン誘発症状およびセリアック病特異的バイオマーカーの有意な減少を示しました。
- 2024年12月:AnokionはKAN-101の2つの並行フェーズ2試験の早期登録を完了し、寛容誘導アプローチに対する研究者および患者の強い関心を示しました。
グルテン不耐症治療のグローバル市場レポートの範囲
セグメンテーション概要
| 酵素療法 |
| 生物学的療法 |
| 低分子阻害薬 |
| プロバイオティクスおよびシンバイオティクス |
| その他(ワクチン、脱感作、遺伝子編集) |
| 経口 |
| 非経口 |
| 鼻腔内 |
| 舌下 |
| 経皮 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 治療タイプ別 | 酵素療法 | |
| 生物学的療法 | ||
| 低分子阻害薬 | ||
| プロバイオティクスおよびシンバイオティクス | ||
| その他(ワクチン、脱感作、遺伝子編集) | ||
| 投与経路別 | 経口 | |
| 非経口 | ||
| 鼻腔内 | ||
| 舌下 | ||
| 経皮 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
グルテン不耐症治療市場は2032年までにどのような規模に達すると予測されていますか?
グルテン不耐症治療市場は2032年までに127.8億米ドル(12.78 ビリオン 米ドル)に達し、CAGR 8.33%で成長すると予測されています。
現在最も高い収益を生み出している治療タイプはどれですか?
酵素療法はグルテンペプチドを分解する患者に優しい経口カプセルに支えられ、38.1%の市場シェアでリードしています。
抗IL-15生物学的製剤がファストトラック指定を受けている理由は何ですか?
粘膜損傷を引き起こす主要なサイトカインを直接遮断し、初期データが有望な組織学的改善を示しているため、規制当局が審査を迅速化しています。
最も高い成長が見込まれる地域はどこですか?
診断能力の拡大と小麦消費量の増加に伴い、アジア太平洋地域が最も高い地域CAGRを記録すると予測されています。
後期段階の候補薬にとって最大の開発上の障壁は何ですか?
厳格な組織学的エンドポイントおよび変動するグルテン負荷試験プロトコルに関連する第3相試験の高い脱落率が、承認を遅延させ、コストを上昇させ続けています。
後期段階の候補薬にとって最大の開発上の障壁は何ですか?
厳格な組織学的エンドポイントと可変的なグルテン負荷プロトコルに関連するフェーズ3の高い脱落率が、承認を遅らせコストを押し上げ続けています。