
ビデオテレマティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
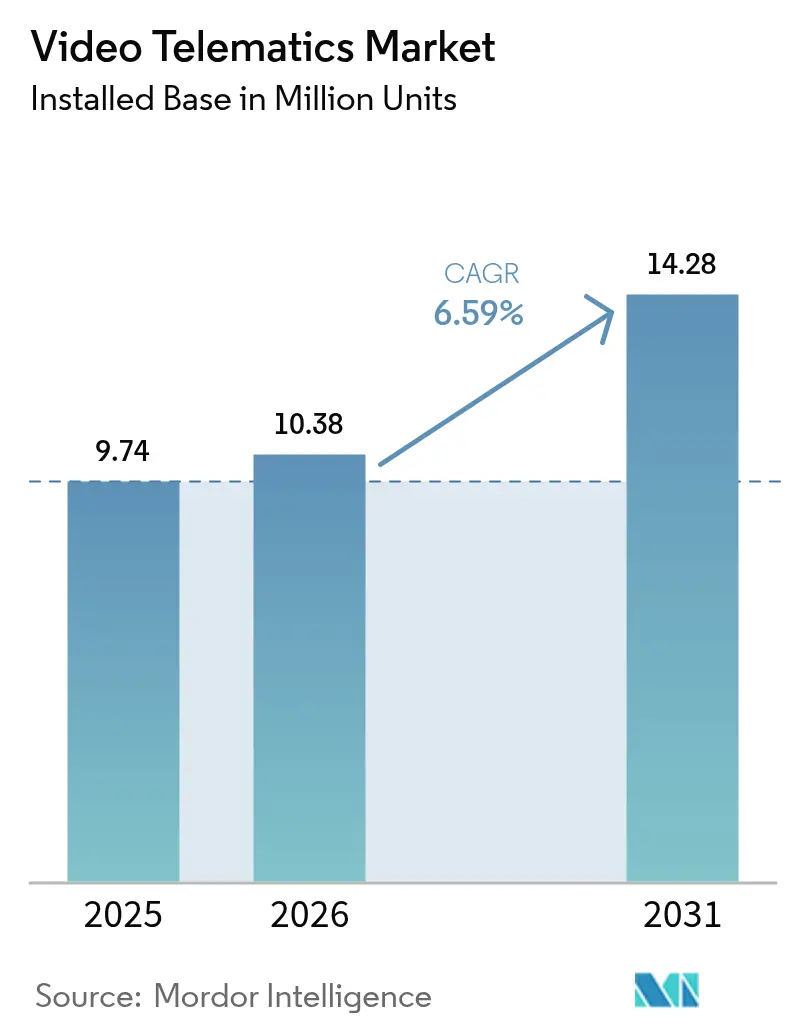
| 市場取引高 (2026) | 10.38 百万ユニット |
| 市場取引高 (2031) | 14.28 百万ユニット |
| 成長率 (2026 - 2031) | 6.59 % |
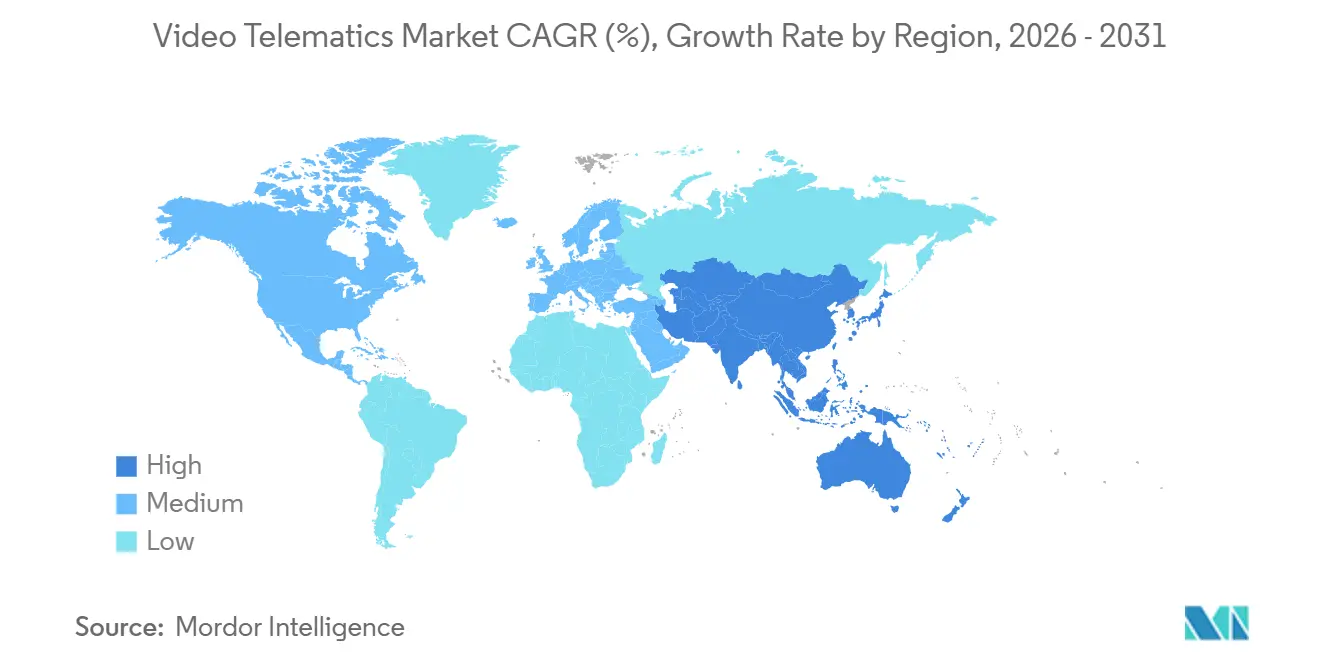
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
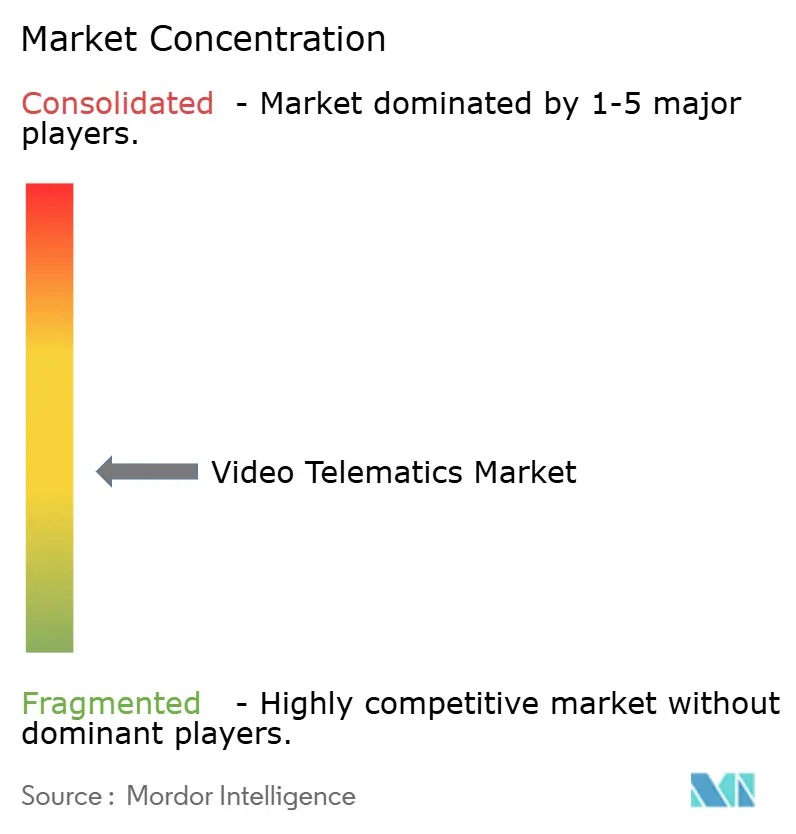
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビデオテレマティクス市場分析
ビデオテレマティクス市場の導入台数ベースの規模は、2025年の974万台および2026年の1,038万台から、2031年までに1,428万台へと拡大する見込みであり、2026年から2031年にかけてCAGR 6.59%を記録すると予測されています。北米、欧州、アジア太平洋地域における安全規制の強化により、車載映像は「あれば便利」なものから法令遵守のための必須項目へと位置づけが変わりつつあります。かつて5年ごとにカメラハードウェアを更新していたフリートは、規制当局が導入期限を短縮するなか、購入サイクルを前倒しにしています。大手運送会社もまた、設備投資を予測可能な運営コストに転換するサブスクリプションバンドルへの移行を進めています。同時に、保険会社は映像で検証されたドライバー行動指標に直接連動したプレミアム割引を設けることで映像証拠の商業的価値を高め、クラウドダッシュボードを通じてリアルタイムアナリティクスを提供するビジネスケースを強化しています。
主要レポートのポイント
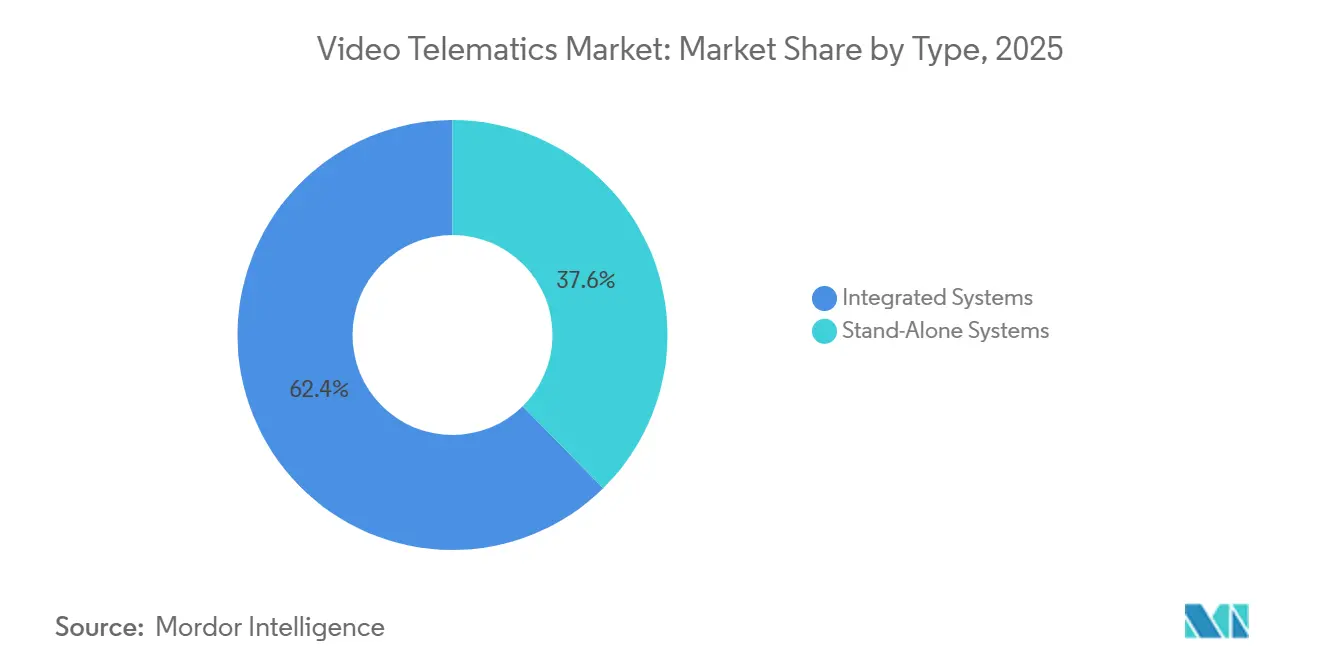
- タイプ別では、統合システムが2025年に62.37%の収益シェアを占めてリードし、スタンドアロンシステムは2031年にかけてCAGR 6.91%で拡大する見込みです。
- 車両タイプ別では、大型トラックが2025年のビデオテレマティクス市場シェアの33.68%を占め、小型商用車は2031年にかけてCAGR 7.33%で成長すると予測されています。
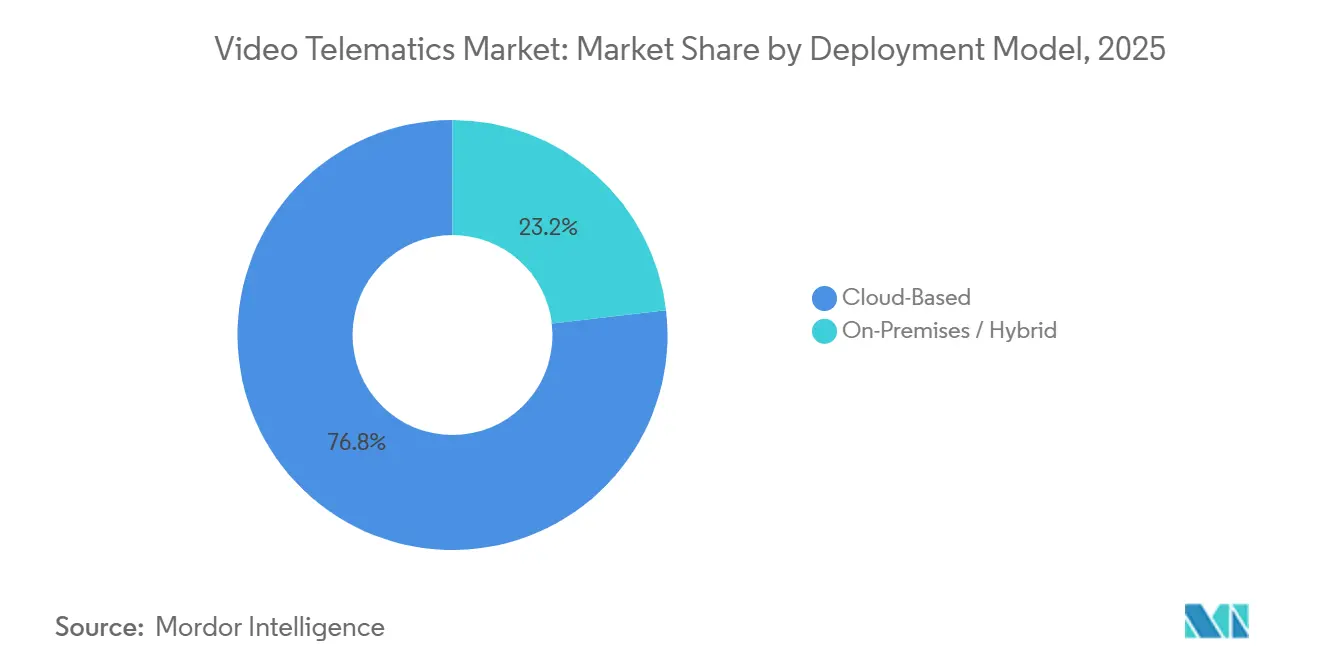
- 展開モデル別では、クラウドベースのプラットフォームが2025年の収益の76.83%を占め、予測期間中にCAGR 6.96%で成長する見込みです。
- コンポーネント別では、ハードウェアが2025年のビデオテレマティクス市場シェアの53.62%を占め、ソフトウェアおよびアナリティクスは2031年にかけてCAGR 7.16%を記録する見込みです。
- 地域別では、北米が2025年のビデオテレマティクス市場シェアの38.91%を占め、アジア太平洋地域は2026年〜2031年にかけて最速のCAGR 7.57%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| フリートテレマティクス統合型映像ソリューションの採用拡大 | +1.8% | グローバル、特に北米および欧州 | 中期(2〜4年) |
| ドライバーモニタリングおよびADASデータロギングに関する規制義務 | +1.5% | 欧州、北米、中国、インド | 短期(2年以内) |
| カメラおよびエッジAIコストの低下 | +1.2% | グローバル | 中期(2〜4年) |
| 商用フリートにおける安全コンプライアンス意識の高まり | +1.0% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 走行距離連動型保険の映像検証クレームへのシフト | +0.9% | 北米、欧州 | 長期(4年以上) |
| 道路画像データの収益化とスマートシティパートナーシップ | +0.3% | 北米およびアジア太平洋地域の一部都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フリートテレマティクス統合型映像ソリューションの採用拡大
企業フリートは、既存のテレマティクスダッシュボードにカメラを組み込むことでベンダー関係を集約しています。Samsaraの2026年1月のアセットゲートウェイは、トレーラーやコンテナへの映像カバレッジを追加し、キャブを超えた監視範囲を拡大しました。[1] Lytxの2025年4月のGeotabとの連携により、オペレーターは急ブレーキイベントを同期クリップとともに単一ポータル内で再生できるようになりました。統合アプローチは調査時間を短縮し、ソフトウェアコストを削減するとともに、スタンドアロンカメラベンダーにAPIの開放を迫っています。統合プラットフォームはすでに2025年の収益の62.37%を占めており、複数年のソフトウェアサブスクリプションが一回限りのハードウェア販売に取って代わるにつれ、そのリードをさらに広げていくでしょう。
ドライバーモニタリングおよびADASデータロギングに関する規制義務
欧州連合の一般安全規則は、2026年7月以降のすべての新車にデータイベントレコーダーを義務付けており、欧州大陸全体でカメラのアップグレードを加速させています。[2] 米国の規制当局はまだ映像を義務化していませんが、連邦自動車運送安全局による継続的な運行時間監査により、国内運送会社は高い警戒状態を維持しています。中国交通運輸部の2025年規則およびインド道路交通省のガイドラインも、アジアで同様の緊迫感を生み出しています。厳格な期限により、フリートは2020年以前のトラックを計画より早く廃棄し、衝突前5秒の映像、ステアリング入力、速度データを記録できるシステムを購入することを余儀なくされています。
カメラおよびエッジAIコストの低下
車載グレードのイメージセンサーと低消費電力推論チップが部品表価格を押し下げています。MotiveのAIダッシュカムGen 3は、フラグが立てられたクリップのみをクラウドに送信しながらローカルで注意散漫検知を実行し、インサイトを犠牲にすることなく通信費を削減しています。[3] GarminのDash Cam Liveは、デバイス上のストレージと選択的なLTEアップロードを組み合わせ、品質と帯域幅のバランスを取っています。コンポーネントコストの低下は、ハードウェア価格が車両1台あたり1,000米ドルを下回るまで採用を遅らせてきた南米および東南アジアで特に大きな影響をもたらしています。
商用フリートにおける安全コンプライアンス意識の高まり
保険会社は現在、映像で検証されたドライバースコアを提供するフリートに対して20〜30%のプレミアム削減を提供しており、カメラのコストを迅速に相殺しています。2025年の3 Sisters Logisticsによるケーススタディでは、全フリートへの展開後に30%のプレミアム削減が報告されました。Progressive Commercialは映像で確認されたリスクプロファイルに応じてプレミアムを調整し、リアルタイムアナリティクスのROIの根拠を強化しています。オーストラリアの国家重量車両規制機関は、カメラ搭載オペレーターに安全クレジットを付与する自主プログラムを奨励しています。訴訟賠償額が上昇するにつれ、運送会社は無罪証明映像を補助的なデータではなく重要な証拠として扱うようになっています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| プライバシーおよびデータ保護コンプライアンスの障壁 | -0.8% | 欧州、カリフォルニア州、カナダ | 短期(2年以内) |
| 中小企業フリートにとっての高いハードウェアおよび設置コスト | -0.6% | グローバル、南米およびアフリカで深刻 | 中期(2〜4年) |
| HDおよび4Kストリーミングの帯域幅またはストレージの負担 | -0.4% | 携帯電話カバレッジが限られた地域 | 中期(2〜4年) |
| 映像アナリティクス相互運用性のためのオープン標準の欠如 | -0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プライバシーおよびデータ保護コンプライアンスの障壁
GDPR第88条は、欧州の雇用主に対して労働者の監視を制限することを求めており、一部の運送会社は休憩中にドライバー向けカメラをオフにするようになっています。カリフォルニア州議会法案1651は、書面による同意と24時間以内の映像へのアクセスを義務付けており、オンボーディングに追加の事務作業を加えています。そのため、ベンダーは同意トグル、データ居住パス、映像の編集機能を構築する必要があり、これらすべてがソフトウェアのタイムラインを膨らませ、エンジニアリングコストを引き上げています。国境をまたいで事業を展開するフリートは、重複するプライバシー規制に直面し、コンプライアンス予算が増大し、販売サイクルが長期化しています。
中小企業フリートにとっての高いハードウェアおよび設置コスト
プロフェッショナルな配線を含む5カメラセットは、トラック1台あたり5,000米ドル以上かかる場合があり、50台未満の車両を保有する多くのオペレーターにとって前払いでは吸収できない支出です。Geotabの2025年ラテンアメリカ向けサブスクリプションパッケージはハードウェア、設置、ソフトウェアを月額料金にまとめていますが、複数年の契約が一部のオーナーを躊躇させています。古いトラックへの後付けは設置時間を2倍にする可能性があり、専任のITチームを持たない企業にとって継続的なメンテナンスも障壁となっています。これらの課題が、既存のテレマティクスバックエンドを再利用するスタンドアロンシステムのCAGR 6.91%を説明しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
統合スイートが需要を集約し、スタンドアロンカメラが後付けニッチを埋める統合プラットフォームは2025年の収益の62.37%という圧倒的なシェアを占め、映像をGPS、メンテナンスアラート、ドライバースコアカードと連携させる単一ダッシュボードに対するフリートの需要を裏付けています。エンタープライズバイヤーは、ハードウェア、クラウドストレージ、アナリティクスアップデートをカバーする単一契約を好み、寄せ集めのポイントソリューションを統一されたコンプライアンスエンジンに変えています。サブスクリプション価格設定は、前払いのカメラ購入を予測可能な月次運営コストに交換することでその引力を強化しており、Samsaraなどのベンダーが推進するアプローチです。同時に、遅延したインシデントレビューではなくリアルタイムコーチングへの注目が、テレマティクスデータと数秒以内に表示できる映像クリップとのより緊密な連携に向けて開発ロードマップを誘導しています。
スタンドアロンシステムは2031年にかけてCAGR 6.91%で拡大しており、市場全体の成長をわずかに上回っています。これは、サードパーティの電子ログデバイスをすでに使用している混合フリートに容易に統合できるためです。GarminのLTE対応Dash Cam Liveは、通常の映像をローカルに保存し、フラグが立てられたイベントのみをアップロードするというボルトオンモデルを体現しており、高価な携帯データを持つ地域での帯域幅を節約する設計です。小規模な運送会社は、レガシーハードウェアを取り外すことなく、今日は単一の前方向きユニットを展開し、後でサイドカメラやドライバーカメラを追加できる柔軟性を重視しています。エッジAIプロセッサがアナリティクスをデバイスにもたらすにつれ、統合スイートとのパフォーマンスギャップは縮まっており、価格と機能の差別化に新たな圧力をかけています。
車両タイプ別:
大型トラックが収益を支配し、小型商用車が加速大型トラックは2025年の収益の33.68%を占め、長距離輸送における重大事故へのエクスポージャーと、映像記録を要求する厳格な保険監査によって牽引されています。車線逸脱警告、死角モニタリング、ドライバー疲労検知が現在バンドルオプションとして提供されているのは、自動車運送会社が車載映像と法廷での防御コストとの明確な相関関係を認識しているためです。連邦自動車運送安全局からの規制的注目は、連邦レベルのカメラ義務化がなくても採用の勢いを維持しています。トレーラードアや貨物ベイをカバーする複数カメラアレイも、貨物オーナーが盗難や損傷クレームに対する証拠を求めるにつれて標準化されつつあります。
小型商用車は2026年〜2031年にかけてCAGR 7.33%を達成する軌道にあり、あらゆる車両クラスの中で最速です。これは、AmazonなどのEコマースオペレーターが配送バンにAI搭載キャビンカメラを設置し、注意散漫、車間距離不足、急ブレーキをスコアリングしているためです。宅配ルートの密な発着プロファイルは、高速道路走行よりも1マイルあたり豊富なイベントデータを生成し、将来の衝突を予測する機械学習モデルを強化しています。保険会社はドライバー行動クリップを共有するバンフリートに合わせたプレミアム割引を提供することで対応し、ラストマイルセクターでのハードウェア展開を事実上資金援助しています。バス、コーチ、乗用車は現在より小さなシェアにとどまっていますが、欧州での安全義務化により、今後10年後半にはカメラ普及率が上昇する見込みです。
展開モデル別:
クラウドがリードを強化し、ハイブリッドがニッチな役割を維持クラウドベースのプラットフォームは2025年の収益を支配し、76.83%を占め、予測期間中にCAGR 6.96%で拡大する見込みです。Verizon Connectは携帯電話ネットワークのフットプリントを活用して接続性とストレージをバンドルし、顧客を複数年契約に縛り付ける高い乗り換えコストを生み出しています。クラウドダッシュボードはまた、社内ITリソースに負担をかけることなく6ヶ月以上の検索可能な映像を保存することでコンプライアンス監査を簡素化します。4Kセンサーが主流になるにつれ、ギガバイト規模のファイルはピーク負荷で詰まる可能性のある固定オンプレミスサーバーよりも弾力的なクラウドパイプラインを好みます。
残りの23.17%を占めるハイブリッドおよびオンプレミス展開は、断続的なモバイルカバレッジや厳格なデータ居住法によりフリートが継続的にストリーミングできない場所で存続しています。基本映像をローカルに保存し、インシデントクリップのみを上流に送信するインテリジェントバッファリングにより、農村輸送回廊やプライバシーに敏感な欧州諸国へのカメラ採用が拡大しています。ベンダーは現在、オペレーターが各アセットのフレームレート、アップロードウィンドウ、保持期間を調整できる詳細なポリシーを公開し、コスト管理と規制上のデューティオブケアのギャップを埋めています。クラウドオプションに比べて成長は遅れていますが、ハイブリッドモデルは国境をまたいで運行するフリートや信頼性の高いLTEフットプリント外で運行するフリートにとって不可欠です。
コンポーネント別:
ハードウェアが依然として収益トップ、ソフトウェアが将来の利益率を牽引ハードウェアは2025年の売上高の53.62%を占め、振動、湿気、極端な温度に耐える耐久性のあるカメラ、堅牢な配線、エッジプロセッサによって支えられています。センサー価格の低下により、フリートは予算を2倍にすることなくデュアルHDまたはクアッドビューリグにアップグレードできますが、設置労働力は依然として小規模オペレーターの資本要件を膨らませています。大口購入者は、新車注文全体で取り付け位置を標準化し、組み付け時間を短縮し、後付け中のトラックのダウンタイムを削減することでそのコストを軽減しています。
しかし、ソフトウェアおよびアナリティクスはより急峻なCAGR 7.16%を記録しており、価値が光学機器よりもインサイトへと移行していることを確認しています。LytxのクリップがGeotabのテレマティクスコンソール内に自動的に表示されると、安全管理者はファイルを追いかける時間が減り、ドライバーをコーチングする時間が増えます。これはプレミアムサブスクリプション層を要求するワークフロー効率です。事故が発生する前に悪化するトレンドにフラグを立てる予測リスクスコアは、走行距離連動型保険や自動コンプライアンス認証などの追加収益ストリームを解放しています。設置、トレーニング、24時間サポートをカバーするサービスはスタックを完成させ、フリートのキャッシュフローをさらに平滑化する固定月額料金にバンドルされることが多いです。
地域分析
北米ビデオテレマティクス市場
北米は2025年のグローバルビデオテレマティクス市場シェアの38.91%を占めた。同地域の成熟した保険エコシステムは、映像で検証された安全スコアに対してフートに20〜30%の保険料割引を提供しており、投資回収期間を約18ヶ月に短縮している。ドライバーの疲労および乗務時間記録に焦点を当てた連邦監査により、長距離輸送業者は前後二方向カメラおよびリアルタイムアラートへの継続的なアップグレードを余儀なくされている。ハードウェア、接続性、分析機能を単一の月額料金にまとめたサブスクリプションバンドルは、大規模な一括購入のための資本を持たない小規模事業者に支持されている。米国とカナダ間を移動するクロスボーダーフリートは、異なるプライバシー規制に対応する必要があり、設定可能な同意ワークフローおよびローカライズされたデータストレージへの需要を持続させている。
アジア太平洋ビデオテレマティクス市場
アジア太平洋地域は2031年までに最も高いCAGRである7.57%を記録すると予測されており、地域のビデオテレマティクス市場は2025年のベースラインを大幅に上回る見込みである。中国の2025年における商用車へのテレマティクスデバイス搭載義務化は、国内物流大手からの大量注文をすでに引き起こしており、インドのADASガイドラインは大型貨物輸送業者をマルチカメラ構成へと誘導している。現地サプライヤーは、複数言語対応のダッシュボードおよびコスト意識の高い個人事業主に合わせた価格設定を提供することで優位性を獲得している。日本、韓国、オーストラリアは、事故再現およびリアルタイムドライバーコーチングを重視した自発的なスマート交通プログラムによりさらなる勢いを加えている。
EMEAおよび南米ビデオテレマティクス市場
欧州は中間的な位置を占めており、2026年7月の一般安全規則によりすべての新車へのデータイベントレコーダーの搭載が義務付けられることで需要が下支えされている。GDPR第88条に基づく厳格なプライバシー要件がドライバー向けカメラの成長を抑制しているため、ベンダーは詳細なプライバシーモードおよび自動データ編集ツールによって差別化を図っている。南米、中東、アフリカは依然として規模の小さい市場であり、限られたセルラーカバレッジがライブストリーミングの普及を遅らせているが、初期費用ゼロのサブスクリプションモデルがコスト意識の高いリートにおける需要を開拓し始めている。通常の映像をローカルデバイスに保存し、フラグが立てられたイベントのみをアップロードするハイブリッドアーキテクチャは、帯域幅の制約とデータ主権規制の両方に対応するのに役立っている。
規制環境
規制は、主要なフリート市場全体にわたって、映像テレマティクス導入に紐づく最低限のデータ取得・記録保持能力の要件を強めつつある。欧州連合では、一般安全規則の枠組み(規則(EU) 2019/2144、委任規則(EU) 2024/2220により補完)が、より重量のある車両カテゴリーの新型車種に対するイベントデータレコーダーの要件を強化し、コンプライアンス達成期限は2026年まで続く。これにより、OEMおよびフリート事業者は、映像と衝突関連パラメータを同期できるシステムへの移行を迫られている。並行して、UNECE規則第46号は、UNECE整合市場におけるカメラモニターシステムの技術基準を引き続き規定し、型式承認済みハードウェアと記録された取付手順の必要性を強化している。
運用上のコンプライアンス義務は、フリートが映像とともに検査データや運転記録データをどのように保存・共有するかにも影響を与えている。米国では、2026年のFMCSAの措置により、コンプライアンス業務のデジタル化が進展しており、これには運転者車両検査報告書(DVIR)の電子的作成・保持を可能にする最終規則や、車内での紙のELD操作マニュアル携行義務を撤廃する別の変更が含まれる。英国では、英国政府がGB型式承認向けに一連の車両安全技術の義務化を進めることを確認しており、情報コミッショナー事務局(ICO)は、データ(利用およびアクセス)法2025の中核条項の施行開始(2026年2月発効)を受けて、車両監視ガイダンスの見直しを開始した。これらの動きが相まって、運転者を映す映像に関する同意、保持、アクセス管理の重要性が高まっている。
バリューチェーン分析
映像テレマティクスのバリューチェーンは、部品サプライヤー(イメージセンサー、プロセッサー、CANおよびGNSSモジュール、セルラーモデム、ストレージ)、デバイスおよびカメラメーカー、コネクティビティプロバイダー、クラウドインフラ、そして安全性スコアリング、インシデントワークフロー、コンプライアンス報告を提供するアプリケーション層ソフトウェアにまで及ぶ。ハードウェアOEMおよびデバイスメーカーは、光学系、エッジコンピューティング、ローカルストレージをドライブレコーダーおよびマルチカメラシステムに統合する。テレマティクスプラットフォームプロバイダーは、デバイスに取付、コネクティビティ、継続的なソフトウェアサブスクリプションをパッケージ化し、GPS、ELD/DVIR関連データ、映像クリップを組み合わせた統合ダッシュボードを提供する。下流では、フリート、保険会社、サードパーティサービスパートナー(取付業者、保守業者、トレーニングプロバイダー)が、引受要件、クレーム処理ワークフロー、監査対応を通じて仕様選定に影響を与えている。
供給制約とデータガバナンス義務は、現在このチェーンにおいて最も目立つ摩擦点となっている。2025年から2026年にかけて、CANトランシーバーやGNSSモジュールなど車載グレード部品のリードタイムは20週から30週と報告されており、メモリの供給も引き締まっている。これによりデバイス1台当たりのコストが上昇し、一部のベンダーはストレージ容量とエッジAIワークロードの調整を迫られている。コンプライアンス面では、進化する監視・データ取扱要件(例えば、2026年2月発効の英国データ(利用およびアクセス)法2025の条項や、カメラモニターシステムに関するUNECE整合技術規則)により、文書化された構成、安全なアクセス制御、保持ポリシーへの需要が高まり、差別化の軸はカメラハードウェア単体からソフトウェア、クラウドガバナンス、サービスへと移行している。
競合環境
ベンダー環境は依然として分散しており、グローバル収益の10%台半ばを超えるシェアを持つプレーヤーはいません。この分散により、地域専門業者や新規参入者がラストマイル配送や冷蔵トレーラーなどのニッチを狙う余地が残っています。サブスクリプション経済は、一回限りの設備投資を予測可能な運営費に変えることでバイヤーの期待を再形成し続けており、ソフトウェア中心のプラットフォームの顧客生涯価値を高めています。エッジAIアナリティクスへの需要の高まりは、競争軸をカメラハードウェアから独自のコンピュータビジョンモデルと大規模なトレーニングデータセットへとシフトさせています。その結果、イメージングとアナリティクスの両方を習得したプロバイダーは、ハードウェアコンポーネントがコモディティ化しても防御可能な優位性を享受しています。
Samsaraは統合プラットフォームセグメントの中核を担い、年間経常収益12億6,400万米ドルと2026年度第3四半期の売上高の前年比31%増を、ドライバー行動スコアリングのための持続的な研究開発支出に転換しています。Verizon Connectはモバイルネットワークのフットプリントを活用して接続性と映像をバンドルし、350万台以上の車両を解約が困難な複数年契約に縛り付けています。Lytxは車間距離不足と携帯電話の注意散漫にフラグを立てるAI駆動コーチングに集中し、NetraDyneのDriver-iプラットフォームは帯域幅ニーズを削減するためのエッジ推論を重視しています。NautoやMiX Telematicsなどの小規模イノベーターは、都市安全アナリティクスと地域固有のコンプライアンス機能に注力することでシェアを切り開き続けています。
ベンダーが新しい顧客プールへの迅速なアクセスを求めるなか、戦略的提携が増加しています。GeotabのSurfsightカメラの統合により、フリートがレガシーハードウェアを取り外すことなく既存のテレマティクスダッシュボードにリアルタイムクリップが取り込まれます。MotiveのAIダッシュカムGen 3は注意散漫検知をデバイスにプッシュし、低消費電力推論シリコンが重要なインシデントのみをストリーミングすることで通信費を削減できることを証明しています。トラックOEM、トレーラーメーカー、保険会社とのパートナーシップは流通チャネルを強化し、カメラをフリートワークフローにより深く組み込んでいます。同意管理、データ居住オプション、無線セキュリティアップデートに早期投資するベンダーは、プライバシーに敏感な地域でエンタープライズ契約を獲得するのに最も有利な立場にあります。
ビデオテレマティクス業界リーダー
-
Sensata Technologies
-
Verizon Communications Inc.
-
Solera Holdings Inc.
-
FleetCam Pty Ltd
-
VisionTrack Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ビデオテレマティクス市場 このレポートでカバーされる企業
- Sensata Technologies
- Verizon Communications Inc.
- Solera Holdings Inc.
- FleetCam Pty Ltd
- VisionTrack Ltd
- Lytx Inc.
- Nauto Inc.
- SureCam (Europe) Limited
- LightMetrics Inc.
- NetraDyne Inc.
- Geotab Inc.
- AT&T Inc.
- Fleet Complete Inc.
- Samsara Inc.
- Octo Group SpA
- Motive Technologies Inc.
- One Step GPS LLC
- MiX Telematics Ltd
- Trimble Inc.
- Streamax Technology Co. Ltd
- Howen Technologies Co. Ltd
- Micronet Ltd
- PFK Electronics Pty Ltd
- Blackvue (Pittasoft Co. Ltd)
- Garmin Ltd
- Zonar Systems Inc.
- Azuga Holdings Inc.
市場機会と将来展望
大きな空白領域は、映像証拠をインシデント後のレビューにとどめず、コーチング、インシデント対応、コンプライアンス報告といった日々のフリート業務に組み込むことで運用化することにある。2026年、ベンダーは既設のカメラ搭載フリート上にオートメーション層を構築することで、この転換を製品化している。例えばNetraDyneは、既存のDriver-iハードウェアを活用してコーチング、インシデント対応、安全性報告を自動化することを目的としたAIエージェント駆動のワークフロープラットフォーム(Netradyne Intelligence)を展開している。これにより、エッジAIによるイベント検知、標準化されたレポート生成、安全管理者・クレーム担当者・配車担当者向けの役割ベースのアクセス制御を組み合わせたソリューションバンドルの余地が生まれ、特にすでにクラウドテレマティクスダッシュボードを利用しているフリートにとって有効である。
規制およびプライバシーの変化管理は、労働者監視が敏感な問題となる市場において、差別化された同意機能やデータガバナンス機能の機会も開いている。2026年に到来するEU一般安全規則の期限は、新車におけるイベントデータ取得の基準を高め、一方で2026年2月発効の英国データ(利用およびアクセス)法2025の条項は、ICOによる車両監視ガイダンスの見直しを引き起こし、車内映像に対するアクセス、保持、透明性への注目を高めている。設定可能なプライバシーモード、監査可能なアクセスログ、地域別の柔軟な保持を提供する製品は、重複する取締体制の下で運用される国境を越えたフリートを支援し、保険会社およびフリートが、コンプライアンスリスクを拡大させることなく映像で検証されたクレーム処理とコーチングを運用化するのを助けることができる。
最近の産業開発事情 ビデオテレマティクス市場
- 2026年7月:VerizonはKDDIとの提携により、新たに製造されるBMWグループ車両に対する米国のコネクティビティプロバイダーとして選定され、5Gスタンドアロンおよび LTEテレマティクスをサポートする。この動きは、コネクティビティ企業が、映像対応の安全性・フリートワークフローを含む、データ集約型の車載アプリケーションの基盤として車載グレードのネットワークサービスを位置付けていることを示している。
- 2026年5月:Soleraは、フリート向けの歩行者リスク検知を目的としたAI駆動の運転支援機能であるSmartDrive Pedestrian Collision Warningを発表した。映像テレマティクスエコシステム内でADAS的な機能を拡大することで、カメラをインシデント記録のみならず積極的なリスク低減に結び付け、ソフトウェアサブスクリプションの価値を高めている。
- 2025年10月:Geotabは、Verizon Connectの欧州およびオーストラリアにおける国際商用事業の買収を発表した。この取引により、Geotabの北米以外での販売網と既存顧客基盤が強化され、映像、コンプライアンス、テレマティクスデータを単一環境で管理する統合フリートプラットフォームへの統合が加速する。
ビデオテレマティクス市場 レポートの範囲と調査方法論
市場の定義と範囲
本レポートでは、ビデオテレマティクス市場は、商用車および乗用車にわたるフリート安全、ドライバー行動レビュー、インシデント調査、および運用モニタリングのために映像とイベントデータを送信する、車載ビデオキャプチャと接続型テレマティクスを対象としている。
スコープの除外事項:接続型アナリティクスワークフローを有効にしない消費者専用ドライブレコーダー、およびビデオテレマティクスソリューションの一部として販売されていない純粋なADASハードウェアは除外する。
セグメンテーション概要
- タイプ別
- 統合システム
- スタンドアロンシステム
- 車両タイプ別
- 大型トラック
- バス・コーチ
- 小型商用車
- 乗用車
- 展開モデル別
- クラウドベース
- オンプレミス / ハイブリッド
- コンポーネント別
- ハードウェア
- ソフトウェアおよびアナリティクス
- サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、インタビュー開始前に市場境界を確定し、初期需要をマッピングし、導入率と価格帯を設定するために使用された。フリートおよび道路安全のコンテキストについては国際交通フォーラム(OECD)事故およびコンプライアンスシグナルについては米国運輸省および米国道路交通安全局、地域の車両および輸送指標についてはユーロスタット、供給動向の説明に役立つ場合は電子機器貿易方向については国連コムトレードなど、公開されている非有料ソースを活用した。
これに加えて、企業の提出書類、決算説明会のトランスクリプト、製品パンフレット、および信頼性の高いプレス資料をレビューし、オファリングがどのようにバンドルされているか(ハードウェアとソフトウェアおよびサービス)、および展開がどのようにクラウドへとシフトしているかを把握した。企業規模とディールの勢いを確認するために、企業財務・インテリジェンス、ニュースと財務情報、ならびにカメラ・AI・アナリティクス活動に関する特許データベースの有料サブスクリプションも参照した。ここに記載されているソースは例示的なものであり、調査中にデータ収集、前提条件の検証、およびギャップの明確化のために他の多くの公開資料が使用された。
一次インタビューおよびサーベイ
一次調査は、フリトオペレーター、チャネルパートナー、システムインテグレーター、保険会社および安全プログラムのステークホルダー、ならびに価格設定と展開に携わるソリューションチームとのインタビューおよび構造化サーベイに重点を置いた。グローバル市場の規模を測定しているため、使用パターン、車両あたりのカメラ台数、およびサブスクリプション付帯率を確認し、モデルにフィードバックできるよう、主要な導入地域全体でカバレッジのバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:12% | アジア太平洋:42% |
| 中位層:46% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:22% | マネージャー:51% | 南北アメリカ:26% |
市場規模測定と予測
コアモデルはトップダウンアプローチを採用しており、対象車両パークおよびアクティブフリート数をビデオ対応テレマティクスの導入プールに変換し、価格設定済みバンドルを用いて年間収益に換算する。次に、チャネルフィードバックに基くサンプリングされた平均販売価格×数量チェック、および総計が現実的かどうかを確認するための限定的なサプライヤー規模指標のロールアップを含む、選択的なボトムアップ近似を用いて合計値を裏付ける。
モデルで使用される主要インプットには、ユニットベースの導入済みベース(例えば、2025年の940万ユニット)、クラウド対オンプレミス展開の比率、車両あたりの平均カメラ台数、ソフトウェアおよびアナリティクスのサブスクリプション付帯率、ならびにサービス契約の更新行動が含まれる。また、カメラ密度、データ使用量、および価格設定に影響を与えるため、車両タイプ(大型フリートと小型商用フリートなど)にわたるミックスシフトも追跡した。
小規模国においてボトムアップ情報が断片的な場合、ギャップはフリート集約度と規制執行シグナルに連動したプロキシ導入率によって処理され、その後地域整合性チェックが行われた。予測にはシナリオ分析が使用され、シナリオはクラウド導入、AI対応ビデオアナリティクス、および安全主導の調達サイクルがどの程度の速さで進するかについての専門家コンセンサスに基づいて設定された。ベースケースは、前年比の急増が明確な需要ドライバーに結び付けられる場合にのみ発生するよう、短期トレンドチェックによって平滑化された。
データ検証と更新サイクル
アウトプットは、導入済みベースの進行、クラウドシェアの方向性、および典型的なサブスクリプション価格帯などの独立したシグナルと照合され、国および地域レベルで外れ値のレビューが行われた。差異が大きすぎる場合は、原因となった前提条件を再検討し、問題が通貨タイミング、バンドル構造、または車両あたりのカメラ台数の差異から生じているかどうかを確認するために回答者に再連絡した。
承認前に、モデルとその前提条件は計算ミス、二重計上、およびミックスの不整合を排除するための多段階アナリストレビューを経る。レポートは年次で更新され、導入または価格パターンに重大な変化が生じた場合には中間更新が実施される。納品直前に最終チェックが行われ、クライアントは最新の更新されたビューを受け取る。
Mordor Intelligenceのグローバルビデオテレマティクス市場規模と他の公表推計との比較
ビデオテレマティクスの公表市場規模は、タイトルが似ていても同じものを計測していない場合があるため、大きく乖離して見えることがある。最大の差異は通常、推計が導入済みベースのユニットから構築されているか年間出荷数のみから構築されているか、ソフトウェアとサービスが一貫して計上されているか、および通貨換算と価格変動が時系列でどのように処理されているかによって生じる。
本調査では、更新頻度と通貨タイミングを第一次管理項目として扱い、合計値を確定する前にクラウドサブスクリプションミックスとハードウェアシェアに合わせて平均販売価格ロジックを更新した。これがMordor Intelligenceにおいて乖離が通常縮小する部分である。一部の公表数値は、基本的なドライブレコーダーや広範なフリートテレマティクスなどの隣接カテゴリーを混在させているように見受けられ、何が取り込まれ更新がどのように処理されるかによって、価値が過大または過小評価される可能性がある。
ベンチマーク較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,038万ユニット(2026年) | |
| グローバルコンサルタンシーA | 0.62 ビリオン 米ドル(2026年) | ハードウェア、ソフトウェア、およびサービスにわたる年間収益として市場を評価することが多く、厳密にビデオ主導ではない広範なフリートテレマティクスバンドルを含む場合があり、導入済みベースのユニットビューよりも合計値が高くなる。 |
| トレードジャーナルB | 0.28 ビリオン 米ドル(2025年) | 通常、出荷主導またはカメラハードウェアのみの規模測定を使用し、定期サブスクリプションへの可視性が限定的であり、クラウドミックスと地域価格設定を調整せずに単一のグローバル平均販売価格を適用する場合がある。 |
この表は、最大の変動がユニットベースの導入済みベース指標と収益ベースの定義の混在、およびソフトウェアサブスクリプションの計上方法から生じることを示している。スコープを厳密に保ち、インタビューと整合性チェックを通じて価格とミックスの前提条件を検証することで、最終的な数値は条件が変化した際に再実行可能な明確な変数に追跡可能な状態を維持する。
レポートで回答される主要な質問
ビデオテレマティクス市場の現在の規模と成長速度は?
このセクターは2026年に1,038万ユニットに達し、2031年までに1,428万ユニットに達すると予測されており、2026年から2031年にかけて6.59%のCAGRを反映している。
フリートオペレーターに最も人気のある展開モデルは何ですか?
クラウドベースのプラットフォームは2025年の収益シェアの76.83%を占めており、フリートがリアルタイムストリーミング、集中型アナリティクス、シームレスな無線アップデートを重視しているためです。
今後5年間で最も速くユーザーを増やす地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 7.57%という最速の拡大を記録すると予測されており、中国の2025年テレマティクス義務化とインドのADASガイドラインによって推進されています。
スタンドアロンカメラよりも統合システムが好まれる理由は何ですか?
統合システムは2025年の収益の62.37%を占めました。これは、映像をGPS、メンテナンス、ドライバー行動データと組み合わせた統合ダッシュボードが調査を簡素化し、ソフトウェアの重複を削減するためです。
中小規模フリートにとって最大の採用障壁は何ですか?
車両1台あたり5,000米ドルを超える前払いのハードウェアおよび設置コスト、加えてHD映像の継続的な携帯電話料金が、厳しい資本予算を圧迫しています。
規制は製品要件をどのように形成していますか?
EU一般安全規則、連邦自動車運送安全局のドライバーモニタリング規則、中国のテレマティクス法などの義務化により、カメラはオプションのアドオンからコンプライアンス上の必需品へと転換しており、衝突前データとドライバーの活動を記録する必要があります。