
商用車テレマティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
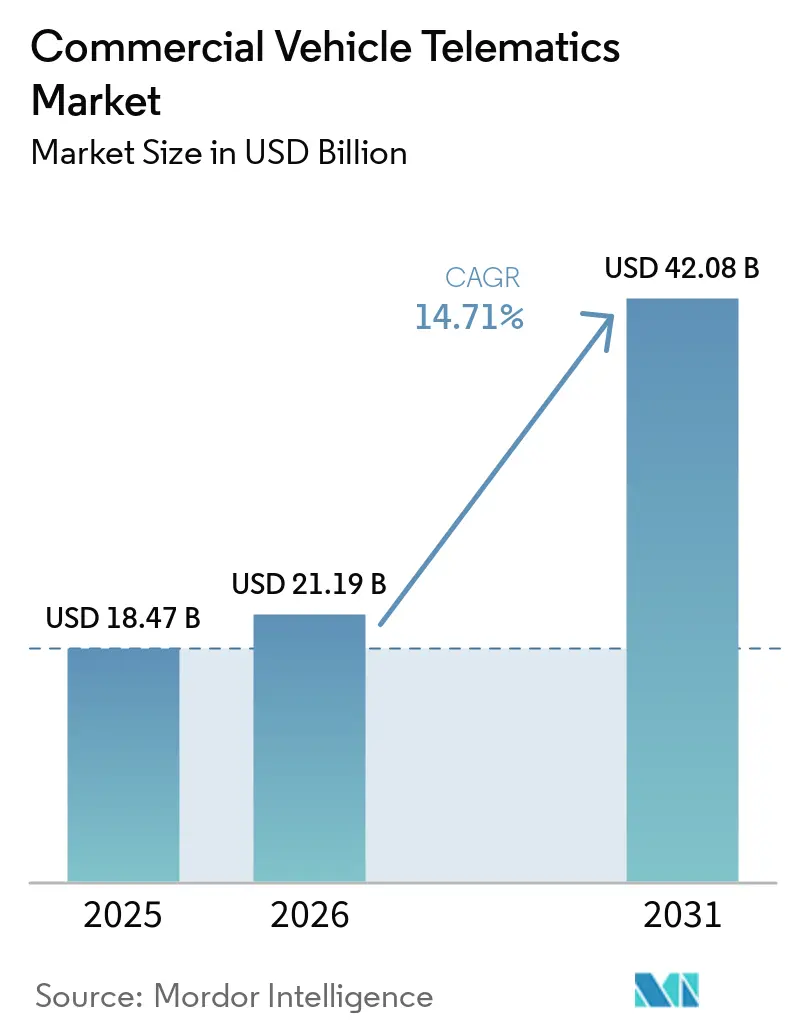
| 市場規模 (2026) | 21.19 十億米ドル |
| 市場規模 (2031) | 42.08 十億米ドル |
| Growth Rate (2026 - 2031) | 14.71 % |
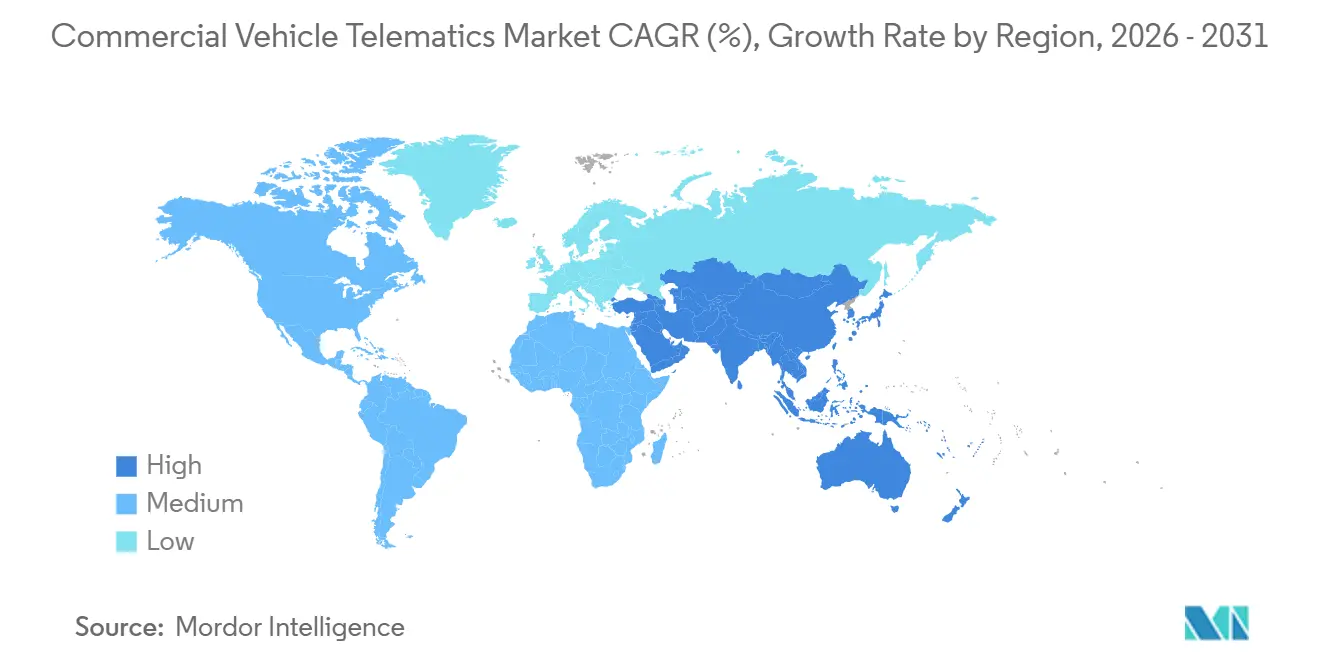
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
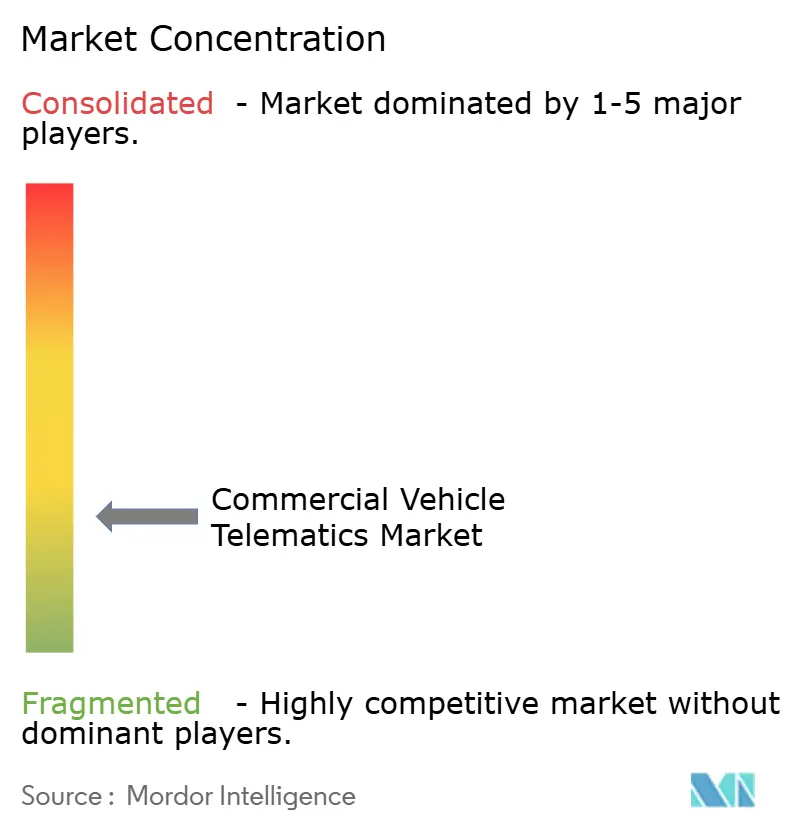
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商用車テレマティクス市場分析
商用車テレマティクス市場規模は、2025年の184億7,000万米ドルから2026年には211億9,000万米ドルに拡大し、2026年から2031年にかけて年平均成長率14.71%で成長して2031年には420億8,000万米ドルに達する見込みです。事業者は基本的な位置追跡を超え、燃費効率・ドライバー安全性・車両稼働率を向上させるコネクテッドアセット戦略へと移行しています。電子ログデバイスに関する規制期限、トラックメーカーによるテレマティクスハードウェアの工場装着、そして経路最適化・保守ワークフローへの人工知能の急速な導入が、総所有コストの計算を塗り替えています。急増するeコマース需要が大規模なラストマイル配送フリートを生み出し、これらはデフォルトでコネクティビティを採用しています。また、サブスクリプション型データマーケットプレイスにより、事業者は匿名化されたインサイトを収益化し、月額サービス料を相殺することが可能となっています。これらのテーマに加え、ゼロエミッショントラックにおけるバッテリー健全性管理の必要性が、ハードウェア価格の下落と競争激化の中でも二桁成長を持続させています。
主要レポートのポイント
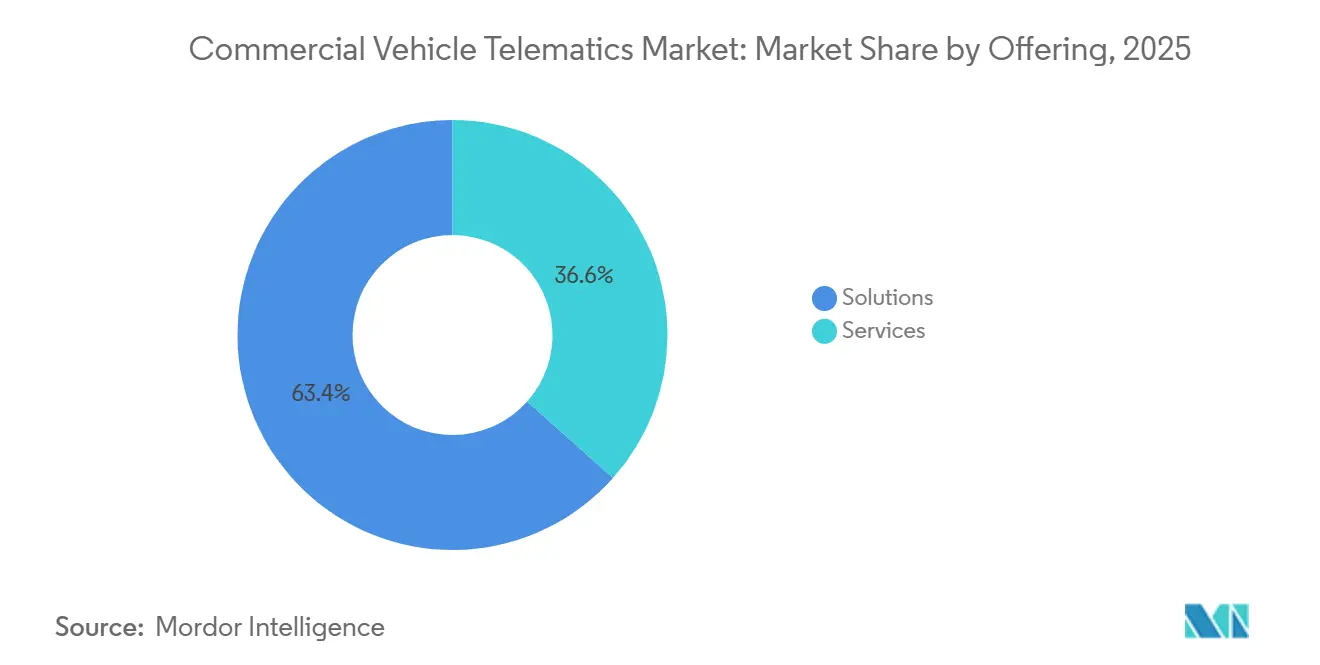
- 提供内容別では、ソリューションが2025年の収益の63.42%を占め、サービスは2031年にかけて年平均成長率15.11%で拡大する見込みです。
- プロバイダータイプ別では、純正機器メーカーのプラットフォームが2025年の商用車テレマティクス市場規模の58.71%を占め、アフターマーケットシステムが予測期間中に最高の年平均成長率15.14%を記録する見込みです。
- 車両クラス別では、小型商用車が2025年の収益の48.89%を占めましたが、大型・中型トラックは2031年にかけて年平均成長率15.17%で成長する見込みです。
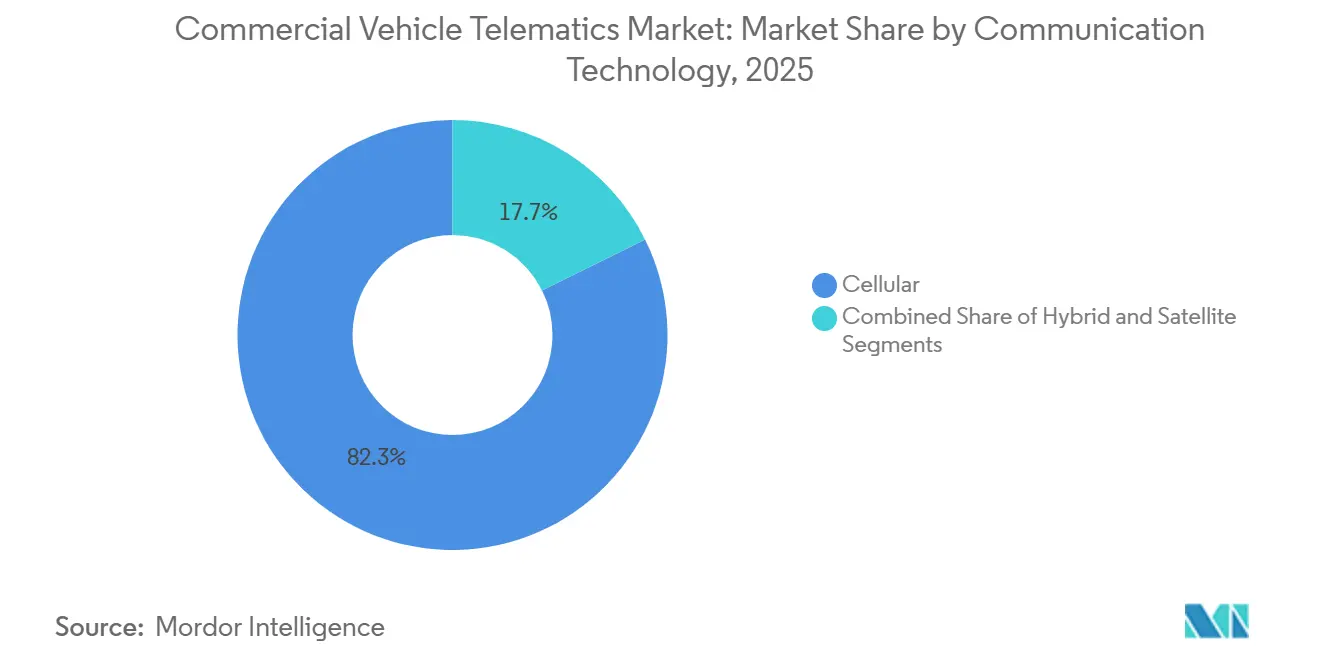
- 通信技術別では、セルラー接続が2025年に82.33%のシェアで優位を占めましたが、ハイブリッドアーキテクチャが年平均成長率15.38%で拡大しています。
- エンドユーザー業種別では、輸送・物流が2025年の需要の39.63%を占め、建設・鉱業が2031年にかけて年平均成長率16.19%で最も急成長するセグメントとなっています。
- 地域別では、北米が2025年に34.66%のシェアで商用車テレマティクス市場をリードし、アジア太平洋地域が2031年にかけて最速の年平均成長率15.78%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大型トラックへの工場装着型純正機器メーカーテレマティクスの採用拡大 | +3.2% | 世界全体、北米および欧州に集中 | 中期(2〜4年) |
| 電子ログデバイスおよび安全規制の義務化 | +2.9% | 北米、欧州、新興アジア太平洋地域 | 短期(2年以内) |
| 総所有コスト削減に向けたAI駆動型フリート最適化への需要 | +2.6% | 世界全体、北米および欧州が主導 | 中期(2〜4年) |
| ラストマイルeコマース配送フリートの急速な拡大 | +2.4% | 世界全体、アジア太平洋地域および北米で最高 | 短期(2年以内) |
| サブスクリプション型テレマティクスデータマーケットプレイスの台頭 | +1.8% | 北米および欧州、アジア太平洋地域は初期段階 | 長期(4年以上) |
| テレマティクスとゼロエミッショントラックのエネルギー・充電管理との統合 | +1.7% | 欧州および北米、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大型トラックへの工場装着型純正機器メーカーテレマティクスの採用拡大
トラックメーカーは現在、組立イン上でテレマティクスユニットを事前搭載しており、フリートはレトロフィットのためのダウンタイムなしに車両データへ即座にアクセスできます。例えば、Daimler Truckは自社のTruckChargeソフトウェアを工場出荷時のデバイスに連携させ、オペレーターが電動トラクターの充電停車を最適化できるようにしています。[1]Daimler Truck、「TruckChargeネットワーク開始」、daimlertruck.com Volvo Trucksは100万台を超えるコネクテッド大型車両を達成し、予期せぬ故障や燃料ロスを削減する診断データをストリーミングしています。TRATONはScania、MAN、Navistarブランド全体で115万台のコネクテッドトラックを報告し、データサブスクリプションを利益率向上の手段としています。工場統合によりトラック1台あたりのハードェアライフタイムコストは低下しますが、フリートが複数ブランドを混在運用する場合の乗り換え障壁は高まり、ソフトウェアベンダーは複数のOEMフィードを1つのダッシュボードに集約することを迫られています。
電子ログデバイスおよび安全規制の義務化
政府はドライバーの勤務時間を管理するために電子ログデバイスを義務付けており、テレマティクスは任意ではなく必須となっています。連邦自動車運送安全局は路上監査を実施し、運転時間記録ファイルをキャブユニットから直接取得します。[2]連邦自動車運送安全局、「電子ログデバイス」、fmcsa.dot.gov 欧州のスマートタコグラフのアップグレードは労働時間指令に沿ったものであり、フリートは2026年までに第一世代の記録装置を交換することを義務付けられています。インドの運輸省はトラックおよびバスへの位置追跡と緊急ボタンの搭載を義務付けており、価格に敏感な市場での普及を加速させています。異なる地域標準への対応はエンジニアリングコストを増大させますが、規制の枠組みはベンダーにとって基本的なデバイス需要を保証するものとなっています。
総所有コスト削減に向けたAI駆動型フリート最適化への需要
人工知能は現在、エンジン・経路・映像データを解析し、燃料費と保守費用から最大限のコスト削減を実現しています。EinrideとフラウンホーファーによるAI経路最適化と予知保全に関する共同研究では、ディーゼルと電動の混合フリートにおいて総コストを8%〜13%削減できることが示されました。[3]Einride、「電動・ディーゼル大型フリートの総所有コスト研究」、einride.tech デロイトの最新見通しでは、機械学習モデルがブレーキ摩耗や冷却液の問題の初期兆候を検知することで、計画外のダウンタイムが最大25%減少することが指摘されています。Motive Technologiesはコンピュータービジョン搭載のドライブレコーダーを追加し、衝突頻度を80%低減させ、保険契約者の保険料を削減しています。投資回収期間が数ヶ月単位で測定されることから、調達チームはAI分析機能をコンプライアンスおよびディスパッチツールと一体化したプラットフォームを優先しています。
ラストマイルeコマース配送フリートの急速な拡大
急増するオンライン注文により、運送業者は数千台の小型バンを追加せざるを得なくなっており、これらすべてにリアルタイム配送アプリにデータを送信する組み込みトラッカーが搭載されています。マッキンゼーの試算によると、ラストマイル業務はすでに輸送コストの53%を占めており、事業者はテレマティクスを活用した動的経路最適化により移動時間を15%〜30%削減しようとしています。AmazonやWalmartなどの大手小売業者は物流を内製化し、独自のテレマティクスシステムを構築することで、従来の宅配業者に近代化を迫っています。米国郵便公社はフリート全体のコネクティビティ導入を進め、経路効率の向上と燃料費削減を図っており、公共部門の勢いを示しています。この競争激化により、迅速にスケールアップできるベンダーへのデバイス受注と継続的なデータサービス契約が記録的な水準に達しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コネクテッド商用車におけるサイバーセキュリティの脆弱性 | -1.4% | 世界全体、北米および欧州で特に顕著 | 短期(2年以内) |
| 発展途上地域における断片的なコネクティビティインフラ | -1.2% | アフリカ、南米、農村部のアジア太平洋地域 | 中期(2〜4年) |
| 小規模フリート事業者のコストおよび投資対効果への懸念 | -0.9% | 世界全体、新興市場で特に深刻 | 中期(2〜4年) |
| データ所有権およびプライバシーコンプライアンスの障壁 | -0.7% | 欧州、北米、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コネクテッド商用車におけるサイバーセキュリティの脆弱性
車輪の上を走るコンピューターは、制動・操舵・積載システムをハッカーの攻撃にさらしています。欧州連合のWP.29規制は現在、トラックメーカーに対してセキュアな開発慣行の認証と生涯にわたるパッチ適用の確保を義務付けていますが、数百万台のレガシーユニットには暗号化されたブートローダーが搭載されていません。欧州連合サイバーセキュリティ機関の2025年レポートは、暗号鍵の管理が不適切な場合、無線アップデートが新たな攻撃ベクターをもたらすと警告しています。大規模な侵害はフリートを麻痺させたり貨物を危険にさらしたりする可能性があり、ベンダーが侵入検知機能とサイバー保険をバンドルするまで、リスク回避志向の小規模事業者の投資を遅らせる可能性があります。セキュリティ強化によりデバイスコストが上昇するにつれ、購入者は価格プレミアムと潜在的な責任リスクを天秤にかけています。
発展途上地域における断片的なコネクティビティインフラ
密集した回廊地帯の外では、セルラーの不感地帯がリアルタイム追跡を妨げています。蓄積転送モードはドライバーコーチングと例外アラートを遅延させ、アフリカ農村部・南米内陸部・アジア内陸部のフリートにとって運用上のメリットを制限しています。デロイトは、事業者がしばしばデュアルモードのセルラー・衛星ハードウェアに費用を支払い、稼働率維持のために通信費を倍増させていると指摘しています。ハイブリッドモデムはカバレッジを改善しますが、プロビジョニングの複雑さを増し、導入スケジュールを長引かせます。政府や携帯通信事業者が遠隔地のギャップを埋めるまで、フリートの可視性を最も必要としている地域での普及は低迷したままとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
マネージドモデルの普及に伴いサービスが拡大ソリューションは2025年の商用車テレマティクス市場収益の63.42%を占め、追跡、ドライバー管理、保険テレマティクス、コンプライアンス、V2X、予知保全、資産監視をカバーしています。サービスは事業者が資本支出よりも予測可能な運営予算を好む傾向から、年平均成長率15.11%で市場全体を上回るペースで成長する見込みです。マネージドサービスの商用車テレマティクス市場は、ベンダーがハードウェア・通信時間・分析・サポートをフリート台数に応じてスケールする単一の請求書にまとめるようになるにつれて成長しています。
フリート追跡は依然として最大のソリューションサブセットですが、ダウンタイムのペナルティが増大するにつれて予知保全が存在感を増しています。システム統合やカスタム分析などのプロフェッショナルサービスは、レガシーディスパッチシステムを最新のクラウドダッシュボードと連携させる大規模な混合資産フリートにとって不可欠です。マネージドサービスは専任のIT担当者を持たない小規模運送業者に響き、最小限の事業者介入でアップタイム・リモートトラブルシューティング・コンプライアンスレポートを保証するプロバイダーへの契約獲得を後押ししています。


プロバイダータイプ別:
老朽化フリートにおけるアフターマーケットレトロフィット需要が急増純正機器メーカーチャネルは2025年の収益の58.71%を占めました。これは工場装着ユニットがすべての新型大型トラックプラットフォームに搭載されて出荷されるためです。一方、アフターマーケットベンダーは、多くの地域の長距離輸送および特殊作業において依然として主流を占める老朽化車両をレトロフィットキットで近代化することで、年平均成長率15.14%を記録しています。商用車テレマティクス市場シェアは、純正機器メーカーデバイスによる深い車両ネットワーク統合と、アフターマーケットプラグのベンダー中立性および迅速なイノベーションサイクルを事業者が比較検討する中で、引き続き分散しています。
複数ブランドのフリートは、独自の純正機器メーカーデータフィードを単一のユーザーインターフェースに統合するミドルウェアを歓迎し、ディスパッチャーの作業負荷を軽減しています。純正機器メーカーはAPIを開放し、主要なアフターマーケットダッシュボードとのハイブリッドパッケージを共同マーケティングすることで対応しています。この協調競争モデルは、トラックメーカーのハードウェア標準化における優位性を維持しながら、多様なブランドと年式にわたる分析の統一性を求めるフリートの要求を満たしています。
車両クラス別:
大型・中型トラックが規制圧力に直面小型商用プラットフォームは2025年に48.89%の収益を生み出しており、宅配・サービス・公益事業フリートにおける圧倒的な台数を反映しています。しかし大型・中型トラックは、電子ログ義務化と電動ドライブラインにおけるエネルギー管理ニーズによって1台あたりのテレマティクス支出が高まることから、年率15.17%の成長が予測されています。大型トラクター向け商用車テレマティクス市場は、純正機器メーカーがバッテリー健全状態ダッシュボード・充電器予約ツール・無線パワートレインファームウェアアップデートを展開するにつれて拡大を続けており、事業者はこれらをミッションクリティカルなものとして捉えています。
ドライバー勤務時間・重量コンプライアンス・環境負荷に関する規制監督は大型セグメントに集中しており、テレマティクスを必須のものとしています。小型バンはデバイス価格の低さと迅速な設置の恩恵を受けていますが、複数のカメラ・先進運転支援センサー・5Gゲートウェイを搭載した長距離クラス8トラクターと比較すると、1台あたりの収益強度は控えめです。その結果、ベンダーはラストマイル配送フリートの小型車両で台数を追いながらも、大型車両事業者へのプレミアム分析のアップセルによって利益率を追求しています。
通信技術別:
ハイブリッドアーキテクチャがカバレッジギャップを補完セルラーは、4G LTEの普及・モジュールコストの低下・競争力のあるデータプラン価格により、2025年に82.33%のシェアを維持しました。セルラーと衛星またはWi-Fiバックホールを組み合わせたハイブリッドソリューションは、事業者が安全上重要な機能に常時接続の可視性を求めるにつれて、年平均成長率15.38%で成長する見込みです。高価値貨物を輸送するフリートが砂漠・山岳地帯・海上ルートなどセルラーカバレッジが断続的な場所を横断する際に、ハイブリッドモデムに関連する商用車テレマティクス市場シェアが上昇するでしょう。
北米・欧州・先進アジア太平洋経済圏における5G展開は50ミリ秒未満の遅延を実現し、リアルタイム映像ストリーミングと協調走行機能を可能にします。しかし農村部の不感地帯は依然として残っており、フリートは例外アラートのために自動的に衛星に切り替えるデュアルモードデバイスを指定するよう迫られています。ベンダーは携帯通信事業者と提携してトラフィック量を集約し、一括通信時間割引を確保することで、利益率を守りながらフリートにコスト削減を還元しています。

エンドユーザー業種別:
建設・鉱業での採用が加速輸送・物流は2025年の需要の39.63%を占め、同セクターが経路最適化とコンプライアンスのためにコネクティビティをいち早く採用したことを反映しています。建設・鉱業は規模こそ小さいものの、オフハイウェイ機器管理者がリアルタイム稼働率ダッシュボード・燃料消費分析・オペレーター安全コーチングを求めるにつれて、2031年にかけて最速の年平均成長率16.19%を記録する見込みです。採石場オーナーや建設業者がエンジン稼働時間データを予防保全スケジューリングのための基幹業務システムと統合するにつれて、建設機械に関連する商用車テレマティクス市場は拡大しています。
小売・eコマースフリートは配達証明と顧客通知ワークフローを重視し、公益事業者はテレマティクスを作業員派遣と危険物コンプライアンスに活用しています。保険・リース会社はデバイスを組み込んで使用量ベースの保険料体系を実現し、実際の運転行動にリスク価格設定を合わせています。公共部門の緊急サービスはコネクティビティを導入して応答時間と資産配分を最適化しています。要件の多様性により、ベンダーは共通のクラウド基盤に接続する業種別テンプレートと分析モジュールの構築を促されています。
地域分析
北米商用車テレマティクス市場
北米は2025年の商用車テレマティクス市場収益の34.66%を占め、厳格な運転時間規制の施行と高密度な携帯電話網カバレッジがその背景にある。大手企業向け運送業者はすでに大部分の導入を完了しており、増分成長は自社ソフトウェアをホスティングするのではなくマネージドサービス契約を締結する自治体、郵便、小規模フリートセグメントから生まれている。特にカリフォルニア州のコンプライアンスゾーンにおけるバッテリー電気式配送トラックの採用拡大が、航続距離を予測し充電ステーションへドライバーを誘導する統合エネルギー管理ダッシュボードへの需要をし上げている。国境をまたぐ運送業者は、カナダ北部およびメキシコ南部の農村部における断続的なカバレッジにもかかわらず、米国、カナダ、メキシコの業務を統合コンプライアンスポータルで連携させている。
アジア太平洋商用車テレマティクス市場
アジア太平洋地域は2031年までに最速の15.78%のCAGRを記録する見込みである。中国はコネクテッドビークル目標を義務付けており、OEMに対してデバイスの組み込みを強制している一方、国内の物流大手はテレマティクスを倉庫自動化およびライドヘイリング型フレートプラットフォームと統合している。インドの緊急ボタンおよび位置追跡義務化は、コスト意識の高い障壁を取り除き、数百万台のトラックやバスへの基本ユニット普及を促進している。日本はドライバー不足に対応するためルート最適化アルゴリズムを活用し、韓国は5Gベースのスマート物流コリドーへの資金を投じている。農村部のカバレッジギャップと低コストの地場サプライヤーの普及がユニット当たりの平均収益を抑制しているものの、数量が価格の逆風を上回り、地域全体総支出を拡大させている。
欧州商用車テレマティクス市場
欧州は成熟した普及率と厳格なデータプライバシーおよびサイバーセキュリティ規制を組み合わせている。デジタルタコグラフのステージII更新、低排出ゾーン、ゼロエミッショントラックへのインセンティブが交換サイクルを活発に保っている。事業者はハードウェアを交換することなく高度な分析機能を解放するソフトウェア定義サービスの購入を増やしており、VolvoおよびDaimlerによる無線アップデート戦略と整合している。大規模フリートが完全普及を達成するにつれて成長は緩やかになり、ベンダーは商用車テレマティクス市場に関連するマネージド分析およびバッテリー最適化モジュールのアップセルに注力している。道路貨物輸送が増加している東欧コリドーはホワイトスペースの機会を提供しているが、コネクティビティ普及率は依然として西欧平均を下回っている。
中東・アフリカおよび南米商用車テレマティクス市場
南米、中東、アフリカは小規模なベースから合わせて10%台半ばの成長を記録している。ブラジルの密集したアグリビジネスコリドーは遠隔地の農園にわたるアセットトラッキングを必要としているが、マクロ経済の不安定さが設備投資予算を圧迫している。湾岸協力会議(GCC)加盟国はテレマティクスを自動料金収受およびグリーンゾーン施行と組み合わせたスマートシティ貨物輸送イニシアチブに投資している。アフリカの課題はネットワークカバレッジにあるが、南アフリカおよびボツワナの鉱山会社は高価値機器を管理するために衛星連携ユニットを採用している。エジプトおよびサウジアラビア全域の政府フリートデジタル化プログラムが公共部門の採用を促進し、国際ベンダーにとってのアンカーアカウントを提供している。

規制環境
規制は、テレマティクスを主要な貨物輸送コリドー全体で生産性向上ツールからコンプライアンス要件へと転換させ続けている。米国では、連邦自動車運送業者安全局(FMCSA)がELDルールの枠組みを維持しており、2026年7月に非準拠デバイスを登録リストから削除することでデバイスレベルのコンプライアンスを強化し、キャリアに対して2026年9月8日までに対象ユニットを交換するよう求め、運行停止リスクを回避させようとしている。欧州および英国では、モビリティパッケージに基づくデジタルタコグラフ制度が大型トラックを超えて軽商用車にも拡大しており、国際輸送またはカボタージュに使用される2.5~3.5トンのLCVには、2026年7月1日から第2世代スマートタコグラフ(G2V2)が義務化され、国境を越える事業者にとっての改修・データ処理要件が増大している。
セキュリティおよびデータアクセスに関する政策も、ベンダー選定やサプライチェーンの選択を形づくっている。米国商務省産業安全保障局(BIS)が2025年1月16日に発行した最終規則は、コネクテッドビークルシステムを対象とし、テレマティクスシステムを、外国の敵対勢力に関連する規制対象技術分野の一つとして明示的に取り上げており、ハードウェア、ソフトウェア、上流コンポーネントに対するコンプライアンス審査を強化している。同時に、UNECE WP.29のサイバーセキュリティ要件およびISO/SAE 21434に整合したプログラムは、サイバーセキュリティ、安全なOTAアップデートプロセス、ライフサイクルパッチ適用を、OEMプラットフォームおよび監査対応管理が必要な大規模フリートの調達基準へと高めている。
バリューチェーン分析
商用車テレマティクスのバリューチェーンは、コンポーネントサプライヤー(GNSS、セルラー/5Gおよび衛星モデム、センサー、カメラ、コンピュート)、デバイスおよびファームウェアメーカー、クラウドプラットフォームプロバイダー、そして管理型インストール、コンプライアンスワークフロー、分析といったサービス層にまで及ぶ。OEMは工場出荷時からのコネクティビティ搭載をますます増やしており、これは独自のOEMポータル(診断やソフトウェア更新用)に取り込まれる一方、混合ブランドのフリートが単一の運用ダッシュボードに標準化する中で、APIを通じて独立系プラットフォームにも流れ込んでいる。モバイルネットワーク事業者は、カバレッジと価格設定において依然として重要な上流パートナーであり、システムインテグレーターおよびリセラーは、規制対応ワークフロー(ELD/タコグラフ)、安全プログラム、配車・保守・ERPシステムとのバックオフィス統合に向けた展開を調整している。
下流の価値獲得は、プラットフォームが映像による安全管理、保守トリアージ、資産追跡といった隣接ワークフローを取り込むにつれて、ソフトウェアとサービスへ移行している。製品サイクルは、AI対応かつより信頼性の高いデータパイプラインへと移行しており、例えばGeotabが2026年に新たなデバイスファミリーとAI映像安全ハードウェアを導入し、Samsaraも2026年にワークフロー自動化機能を導入した。保険およびリースも提供モデルに組み込まれており、ELDおよびカメラ対応テレマティクスからのインシデントデータと継続的なリスク信号が、統合プログラムを通じてフリート、プラットフォーム、保険引受業者をますます結びつけ、継続的なサブスクリプション経済とマーケットプレイス型のエコシステムを強化しており、そこでは第三者(例えば保険テレマティクス専門企業)が既存のプラットフォームに接続している。
競合環境
商用車テレマティクス市場は中程度に断片化しています。Geotab、Samsara、Trimbleなどの独立系プラットフォームリーダーが、通信大手系のVerizon ConnectおよびDaimler・Volvo・TRATONの純正機器メーカー系と競合しています。GeotabとDaimler Trucksの統合は、アフターマーケットダッシュボードが共通インターフェース内で独自の純正機器メーカー診断データを表示するハイブリッドエコシステムの典型例です。Samsaraは、AIドライブレコーダーとドライバーコーチングワークフローを組み合わせることで企業顧客を拡大し、2025年暦年に3億米ドルの収益を記録しています。Verizon Connectは親会社のネットワーク資産を活用し、通信時間・デバイス・分析をターンキー契約にまとめることで、価格とカバレッジ品質において小規模専業者に挑戦しています。
戦略的な動きは3つの方向に集中しています。第一に垂直統合:Lytxは映像安全機能とテレマティクスを統合して統一リスクスコアリングを提供し、GPS TrackitはZonar Systemsを吸収して点検ツールと追跡機能を組み合わせています。第二に水平展開:プラットフォームはトレーラー・フォークリフト・冷蔵コンテナへのサポートを追加し、フリートあたりのウォレットシェアを拡大しています。第三にエコシステムオーケストレーション:オープンAPIにより保険会社・保守ソフトウェアベンダー・燃料カードプロバイダーがテレマティクスデータを活用するアプリを構築でき、ホストプラットフォームをフリート顧客の業務の中核に組み込んでいます。
ホワイトスペースの機会としては、バッテリー電気・水素トラック向けのエネルギー管理テレメトリー、貨物中心のトレーラー追跡、および道路状況情報を地図会社や都市計画者に販売する匿名化データ交換が挙げられます。ISO/SAE 21434サイバーセキュリティ標準への準拠は、Tier-1純正機器メーカーパートナーシップへの参入条件となりつつあり、資本力のあるベンダーと小規模参入者を選別しています。価格競争は北米と欧州で最も激しいですが、アジア太平洋地域の断片化した規制環境により、地場企業は国固有のコンプライアンス機能で繁栄でき、多国籍企業はソフトウェアの迅速なローカライズを迫られています。
商用車テレマティクス業界リーダー
Verizon Communications Inc.
Geotab Inc.
Samsara Inc.
Trimble Inc.
Powerfleet Inc.
- *免責事項:主要選手の並び順不同
商用車テレマティクス市場
- Verizon Communications Inc.
- Geotab Inc.
- Samsara Inc.
- Trimble Inc.
- Vontier Corporation
- Powerfleet Inc.
- Omnitracs LLC
- Lytx Inc.
- CalAmp Corp.
- Webfleet Solutions
- PTC Inc.
- Octo Telematics SpA
- Zonar Systems, Inc.
- Gurtam Inc.
- Motive Technologies Inc.
- GPS Insight
- Semtech Corporation
- Cartrack Holdings Limited
- Vehicle Tracking Solutions, LLC
- Azuga Inc.
- Platform Science, Inc.

市場機会と将来展望
コンプライアンス主導の交換・改修プログラムは、これまで大型グレードのコンプライアンス対応ハードウェアを搭載していなかった規制対象セグメントにおいて、短期的な市場空白を生み出している。EUおよび英国のスマートタコグラフG2V2要件が2026年7月1日に国際輸送またはカボタージュに従事する2.5~3.5トンの軽商用車へと拡大されることで、インストール能力、準拠デバイス、およびタコグラフデータを運用計画へ変換する分析への新たな需要が生まれ、これまで軽量な追跡ツールに依存していたフリートに影響を与える。米国では、FMCSAが非準拠ELDを登録リストから削除する措置(2026年7月)により、キャリアはベンダーのデューデリジェンス、デバイスの認証状況、管理された交換プログラムへの関心を高めており、ダウンタイムを最小限に抑えながらハードウェア、コネクティビティ、コンプライアンスレポートをバンドルできるサプライヤーが有利となっている。
相互運用性とAIワークフロー自動化もまた、基本的な追跡を超えた製品・パートナー関係の機会を広げている。EUは2026年3月に、独立事業者に対する車両内データストリームへの標準化された双方向アクセスを目的とした委任規則の枠組みを導入し、OEMおよびアフターマーケットのフィードを統合フリート運用へ集約するビジネスモデルを支援している。技術面では、2026年のローンチや提携が、AI対応データ統合とエージェント的なツールへの需要拡大を示している。Geotabは2026年6月に、フリートデータをAIプラットフォームへ統合するためのModel Context Protocol(MCP)コネクタをリリースし、2026年6月にはToyota Connectedとグローバルアライアンスを形成して、車両データをより直接的に自社エコシステムへ取り込むようにした。安全およびコーチングプラットフォームは、アラートから自動化ワークフローへと移行しており、SamsaraやNetradyneなどのベンダーが2026年にAI駆動の保守および安全自動化機能を発表しており、フリートが安全、コンプライアンス、保守、資産可視化をより少数のプラットフォームに統合するにつれて、車両あたりの対象支出が拡大している。
Recent Industry Developments in 商用車テレマティクス市場
- 2026年7月:Verizon Communicationsは、米国で新造されるBMW Group車両に5GスタンドアローンおよびLTE接続を提供するため、KDDIとの協業を発表した。この契約は組み込み型コネクティビティにおける通信キャリア主導の位置づけを強化し、テレマティクス機能や車両内データアクセスを支えるコネクテッドビークルサービスに向けた強力な販路を生み出す。
- 2026年6月:Geotabは、車両コネクティビティプラットフォームをGeotabのテレマティクスおよびAIデータエコシステムと統合するため、Toyota Connectedとのグローバルビジネスアライアンスを発表し、G-Fleet+の導入を含んだ。この動きは、OEMデータの大規模な取り込みを強化し、アフターマーケットのブラックボックス設置のみに依存せずに工場出所のデータを活用したいフリート事業者を支援する。
- 2025年10月:Lytxは、Geotab GO Anywhereとの統合によるLytx+の一般提供を発表し、その映像安全プラットフォームをGeotabハードウェアと統合し、統一されたドライバー行動分析を実現した。この統合は、映像安全とテレマティクスを組み合わせた価値提案を拡大し、フリートが安全、コンプライアンス、コーチングのワークフローにおいてツールを統合し、レポートを標準化することを支援する。


商用車テレマティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、追跡、安全、保守、コンプライアンスなどの業務に向けた車両・ドライバーデータの収集・送信・活用を目的として商用車に使用されるテレマティクス、およびデータを活用可能にする関連プラットフォームとサービスを市場の対象範囲としています。
対象外の範囲:商用フリート業務に使用されない一般消費者向け乗用車テレマティクスおよびインフォテインメント専用コネクティビティは除外しています。
セグメンテーション概要
- 提供内容別
- ソリューション
- フリート追跡・監視
- ドライバー管理
- 保険テレマティクス
- 安全・コンプライアンス
- V2Xソリューション
- 予知保全・診断
- 資産・トレーラー追跡
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- プロバイダータイプ別
- 純正機器メーカー
- アフターマーケット
- 車両クラス別
- 小型商用車
- 大型・中型商用車
- 通信技術別
- セルラー
- 衛星
- ハイブリッド
- エンドユーザー業種別
- 輸送・物流
- 建設・鉱業
- 公共部門・緊急サービス
- 公益事業
- 保険・リース
- 小売・eコマース
- その他エンドユーザー業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他中東
- アフリカ
- 南アフリカ
- エジプト
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、対象となる商用車フリートの全体像と規制主導の普及状況を明確に把握することから始まりました。ネットワーク層とデバイス標準を理解するため、米国運輸省(US DOT)およびFMCSAの最新情報(コンプライアンス関連テーマを含む)、Eurostatの輸送指標、UNECEの車両・安全フレームワーク、ITUのコネクティビティ統計などの公開情報を活用しました。
また、提供内容のパッケージ化と収益化の方法(ハードウェア、ソフトウェアサブスクリプション、マネージドサービス)を把握するため、企業の開示資料、投資家向けプレゼンテーション、製品ドキュメント、信頼性の高い報道記事も精査しました。並行して、企財務情報やニュースのスクリーニングには有料データベースを活用し、イノベーションの焦点がどこに移行しているか(例:映像テレマティクス、安全スコアリング手法、予知保全)を把握するために特許データベースも参照しました。上記のデスクリサーチソースは例示であり、データ収集、前提条件の検証、未解決事項の明確化のために他の多数の公開・有料情報源も活用しています。
一次インタビューおよびサーベイ
一次調査は、公開情報から得られた知見、特に価格設定、アタッチレート、更新サイクルに関する内容を検証するために実施しました。テレマティクスソリューションプロバイダー、コネクティビティ・デバイスエコシステムの参加者、フリートオペレーター、主要地域のチャネルパートナーと幅広く対話し、フリートが実際にサービスを購入・更新する実態をモデルに反映させました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:12% | アジア太平洋地域:46% |
| 中位層:43% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:19% | マネージャー:58% | 南北アメリカ:25% |
市場規模算定と予測
規模算定モデルは、商用車の保有台数、コネクテッドフリートの割合、サブスクリプションおよびサービスバンドルに紐づく車両あたりの標準的な収益から需要プールを再構築するトップダウン方式で構築されています。需要プールを設定した後、サンプリングしたプロバイダーの収益内訳、デバイス出荷に関するチャネルチェック、平均販売価格(ASP)とアクティブサブスクリプション数の積算などの選択的なボトムアップ推計と照合し、乖離が残る場合は合計値を調整しています。
モデルで使用する主要インプトには、地域別のアクティブ商用車フリート、テレマティクス普及率とレトロフィット率、フリート規模別の平均サブスクリプション価格、ハードウェアの更新サイクル、コンプライアンス主導の普及トリガー(例:電子ログおよび安全プログラム)が含まれます。価格設定と普及は直線的には推移しないため、予測にはシナリオ分析を採用しました。燃料コスト、フレート活動、コネクティビティカバレッジ、規制執行などの変数は、インタビューからのフィードバックを用いてストレステストを実施しました。小規模国やニッチな車両クラスでボトムアップのデータポイントが不足している場合は、地域レベルの普及率プロキシを用いてギャップを補完し、アウトプットが内部整合性を保つよう車両保有台数合計に正規化しています。
データ検証と更新サイクル
モデルのアウトプットは、コネクテッド車両のサブスクリプション数、商用車の生産・保有台数のトレンドライン、代表的なサプライヤーから報告された継続収益パターンなどの独立したシグナルと照合して三角検証を行いました。離が異常と判断された場合は前提条件を再検討し、価格体系、更新行動、ハードウェアとサービス収益の分割を再確認するためのフォローアップ面談を実施しました。
最終承認前には、地域別集計がグローバル合計と一致すること、成長率が普及ロジックと整合していること、通貨換算に一貫したタイミングが使用されていることを確認するための多段階アナリストレビューを実施しています。レポートは年次で更新され、主要な規制変更や車両需要の急激な変化など重要なイベントが発生した場合には中間更新も行われます。納品直前には最新スキャンを実施し、クライアントが最新の情報を受け取れるようにしています。
Mordor Intelligenceの商用車テレマティクス市場規模と他の公表推計値との比較
商用車テレマティクスの公表市場規模がしばしば一致しないのは、調査によって収益ストリーム、車両クラス、アクティブサブスクリプションの定義が異なるためです。また、一部の推計が古いベースイヤーを使用していたり、異なる平均レートで通貨換算を行っていたりするなど、タイミングのいも影響しています。
Mordor Intelligenceは、導入済みベースとアクティブサブスクリプションの前提条件を追跡し、一次調査を通じて定期的に更新することで、2025年の値を継続的なサービス収益と直接関連するプラットフォーム・デバイス収益に基づいて算定しており、より広範なコネクテッド車両や乗用車テレマティクスのプールとは混在させていません。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 18.47 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 5.20 ビリオン 米ドル(2023年) | 古いベースイヤーを使用しており、通常はサービス収益とアクティブサブスクリプションを中心としているため、ハードウェア、プラットフォーム手数料、2023年以降に拡大した新しいユースケースを過小評価する可能性があります。 |
| 業界レポートB | 21.19 ビリオン 米ドル(2026年) | 現在の市場を最初の予測年に基づいて算定しており、特に高成長地域において普及率とASP上昇が即座に加速すると仮定した場合、開始値が上方にシフトします。 |
数値の乖離は主に、どの年をスタート地点するか、および対象範囲がサービスのみを捉えているか商用フリートに紐づくテレマティクス収益全体を捉えているかによって説明されます。明確な対象範囲のルール、再現可能な普及変数、フリートとサブスクリプションの実態に基づいた検証により、最終的な数値は監査しやすく、計画立案においてより安定したものとなっています。


レポートで回答される主要な質問
2031年における商用車テレマティクス市場の予測規模は?
2026年から2031年にかけての年平均成長率14.71%に支えられ、2031年までに420億8,000万米ドルに達すると予測されています。
コネクテッドフリートソリューションで最も急速に拡大している地域はどこですか?
中国とインドがコネクテッドビークル義務化を展開する中、アジア太平洋地域が年平均成長率15.78%でリードしています。
フリートテレマティクスにおいてサービスがハードウェア販売を上回っている理由は何ですか?
事業者はデバイス・コネクティビティ・分析をまとめたサブスクリプションモデルを好み、サービスが年平均成長率15.11%で成長しています。
フリートマネージャーにとって純正機器メーカーとアフターマーケットのプラットフォームはどのように異なりますか?
純正機器メーカーシステムは深い車両統合を提供し、アフターマーケットソリューションはブランドに依存しない分析と迅速な機能更新を提供します。
テレマティクスはゼロエミッショントラッキングにおいてどのような役割を果たしていますか?
バッテリー健全性を監視し、充電スケジュールを最適化し、航続距離の信頼性を確保することで、コネクティビティを電動トラック運用の中核としています。
最も高い成長ポテンシャルを示す業種はどこですか?
オフハイウェイ機器が予知保全と稼働率分析を採用するにつれて、建設・鉱業が年率16.19%で拡大する見込みです。
最終更新日:



