
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
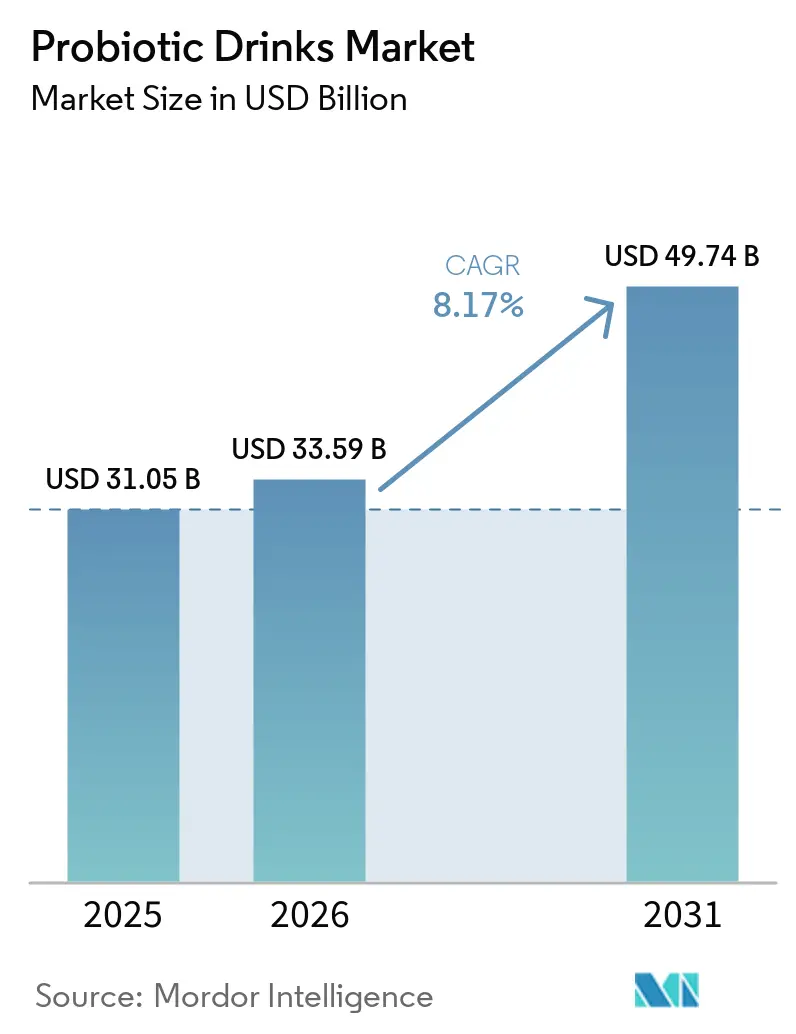
| 市場規模 (2026) | 33.59 十億米ドル |
| 市場規模 (2031) | 49.74 十億米ドル |
| 成長率 (2026 - 2031) | 8.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロバイオティクスドリンク市場分析
プロバイオティクスドリンク市場規模は、2025年の310.05 ミリオン 米ドルから2026年には335.9 ミリオン 米ドルへと拡大し、2031年には497.4 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.17%で成長する見込みです。この成長は、腸内マイクロバイオームに関する科学的認知の高まり、予防的栄養への移行、およびアジア都市部における可処分所得の増加によって牽引されています。ヨーグルトドリンクは欧州およびアジア太平洋地域における確立された消費習慣により引き続き人気を維持しており、一方でプロバイオティクスジュースはフルーツ系フレーバーおよびラクトースフリーの選択肢に後押しされて普及が進んでいます。ミレニアル世代およびZ世代が人工添加物を含まない無香料製品を好む傾向から、クリーンラベルへの需要が高まっています。スーパーマーケットが販売を主導していますが、薬局はウェルネス補助食品として販売される生きた培養菌飲料のプレミアムチャネルとして台頭しつつあります。アルミニウム包装の革新も、サステナビリティおよびオンザゴー消費を支援しています。
主要レポートのポイント
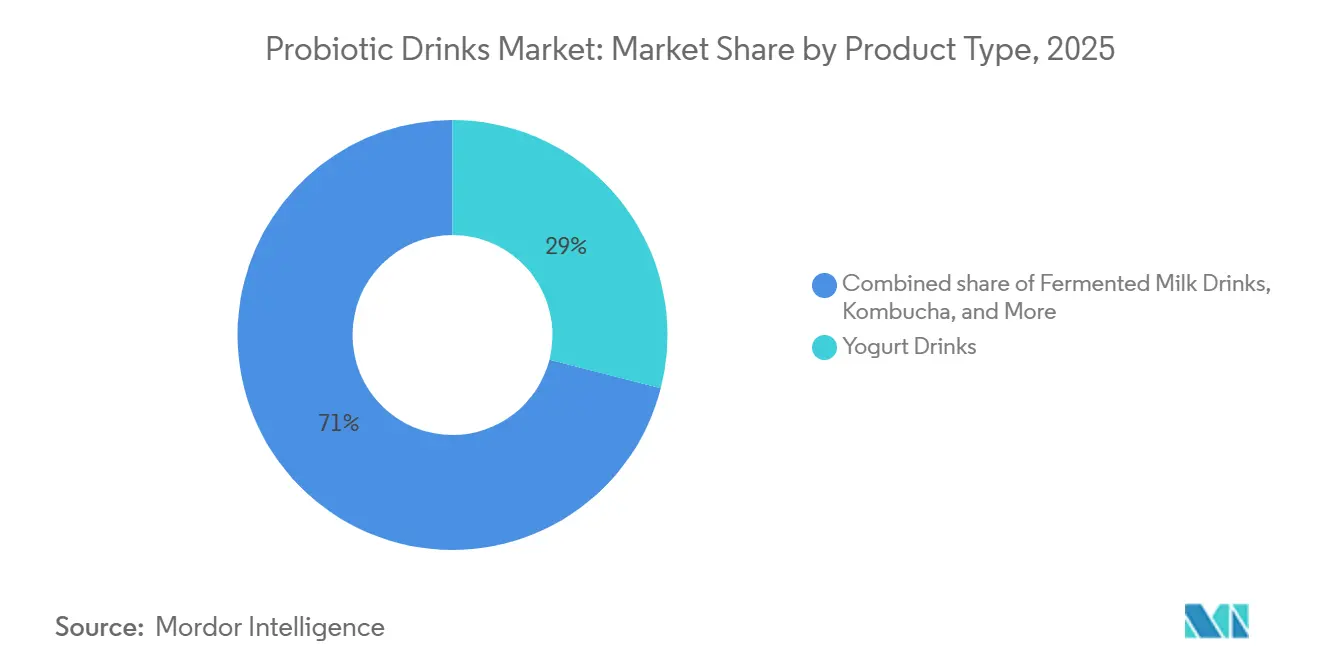
- 製品タイプ別では、ヨーグルトドリンクが2025年に28.98%の収益シェアをリードし、プロバイオティクスジュースは2031年までにCAGR 9.21%を記録すると予測されています。
- フレーバー別では、フレーバーあり製品が2025年に販売量の67.81%を占め、フレーバーなしオプションは2031年までに8.92%で成長すると予測されています。
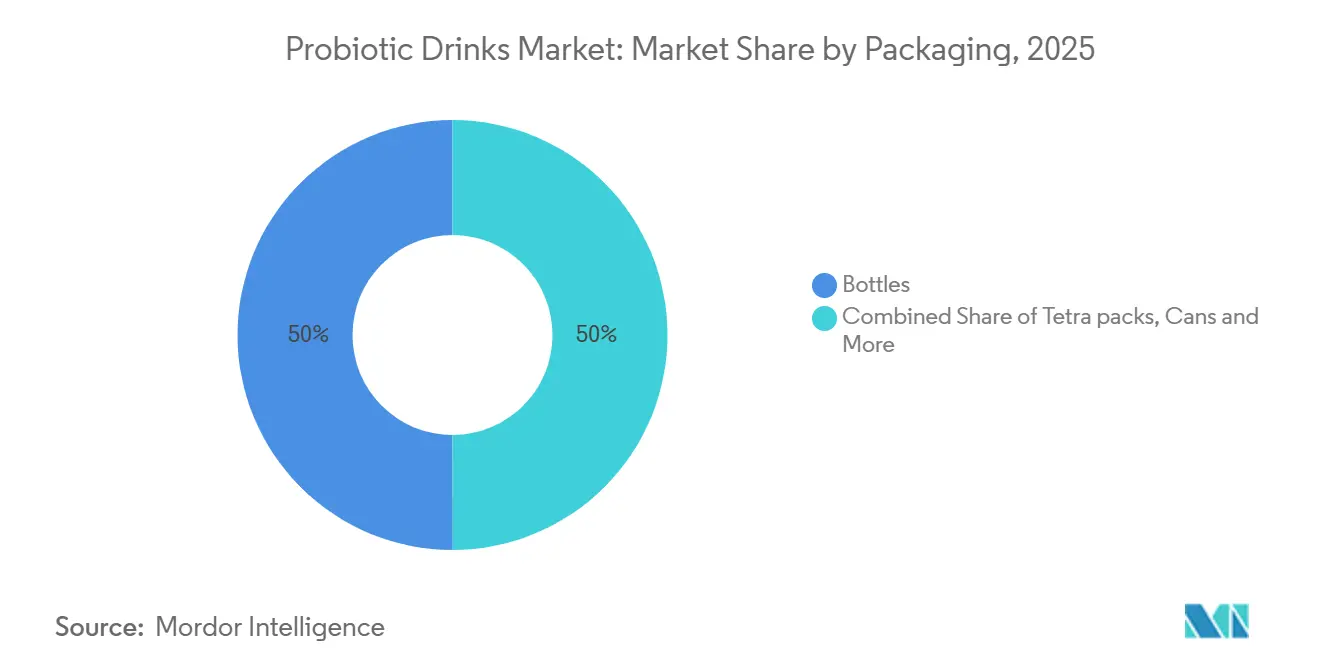
- 包装別では、ボトルが2025年に50.01%のシェアを保持し、缶は2031年までにCAGR 9.01%で拡大する見込みです。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年に55.81%のシェアを獲得し、薬局およびドラッグストアは2031年までにCAGR 8.17%で拡大しています。
- 地域別では、欧州が2025年に42.02%のシェアを維持し、アジア太平洋地域は2031年までにCAGR 9.52%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消化器疾患の増加がマイクロバイオータ支援機能性飲料への需要を牽引 | +1.8% | 北米、欧州、アジア太平洋都市部に集中するグローバル | 中期(2~4年) |
| 低糖・低カロリーオプションが健康志向のミレニアル世代とZ世代を引き付ける | +1.5% | 北米、欧州、オーストラリア、中国・インドの都市部 | 短期(2年以内) |
| 天然・有機原料に対するクリーンラベル需要がイノベーションを牽引 | +1.3% | 北米、西欧、オーストラリア | 中期(2~4年) |
| 機能性飲料コーナーを備えたスーパーマーケットがアクセシビリティを向上 | +1.0% | 欧州と北米で最も強いグローバル | 短期(2年以内) |
| ヨーグルトドリンクやケフィアなどの発酵飲料が食事にプロバイオティクスを組み込む | +1.2% | 欧州、アジア太平洋(日本、韓国、中国)、中東 | 長期(4年以上) |
| 新しいフレーバー、スパークリング品種、プレバイオティクスブレンドが製品の魅力を高める | +1.4% | 北米、欧州、アジア太平洋都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
消化器疾患の増加がマイクロバイオータ支援機能性飲料への需要を牽引
消費者は、過敏性腸症候群や抗生物質関連のディスバイオシスなどの胃腸の問題を管理するために、医薬品よりも予防的ソリューションをますます選択するようになっています。米国国立衛生研究所は、機能性胃腸障害が世界の成人の35%から40%に影響を与えており、生きた微生物を含む製品への需要を牽引していると報告しています[1]。カプセルよりも魅力的な代替品であるプロバイオティクスドリンクは、腸の健康を日常のルーティンにシームレスに組み込みます。2024年、Lifeway Foodsは、運動後の回復と消化器の健康をサポートするために設計されたプロバイオティクスケフィアとクレアチンのブレンドである「Muscle Mates」を発売しました。腸脳軸に関する研究は潜在的なメンタルヘルス上の利点を強調していますが、規制当局はまだ気分関連の主張を承認していません。このトレンドは、医療費の増加がセルフケアを促進する北米と欧州、および西洋式の食事が胃腸の問題の増加に寄与しているアジア太平洋の都市部で特に強く見られます。
低糖・低カロリーオプションが健康志向のミレニアル世代とZ世代を引き付ける
若い世代は砂糖入りソーダから離れ、クリーンな食習慣とマクロ管理の目標に合った機能性飲料を選ぶ傾向がますます強まっています。従来のヨーグルトドリンクは1食あたり15グラム以上の砂糖を含むことが多く、米国心臓協会が推奨する女性25グラム、男性36グラムの1日の上限を超えています[2]。これに対応して、メーカーはステビアやモンクフルーツなどの天然甘味料を使用するか、甘味料を完全に除去することで製品を再処方しており、2031年までに8.92%の成長が予測されるフレーバーなしセグメントに注力しています。2025年に発売予定のLifewayのプロバイオティクススムージー+コラーゲンは、肌の弾力性と腸の健康の両方を促進する飲料への需要を満たすために設計された砂糖無添加製品です。このトレンドは、栄養表示リテラシーが高くソーシャルメディアのインフルエンサーが低糖運動を牽引している北米、西欧、オーストラリアで最も顕著です。また、砂糖削減を社会的地位の指標としてますます見なすようになっている中国やインドの富裕層ミレニアル世代を中心に、アジア太平洋地域の都市部にも拡大しています。
天然・有機原料に対するクリーンラベル需要がイノベーションを牽引
消費者は認識可能な最小限に加工された原料をますます優先し、人工着色料、フレーバー、保存料から離れています。有機貿易協会によると、2024年の米国の有機飲料販売額は30億米ドルを超え、プロバイオティクスが主要な成長ドライバーとして浮上しています[3]。同年、DanoneはChr. Hansenと提携し、欧州連合の有機認証基準に準拠しながら棚での安定性を確保する有機プロバイオティクス培養菌を共同開発しました。クリーンラベルのポジショニングは、USDA国家有機プログラムやEU有機規制などの規制枠組みが信頼できるサードパーティ検証を提供している北米と西欧で特に強く維持されています。このトレンドはまた、ブランドがガラスボトルやリサイクル可能なアルミニウム缶を採用して持続可能性を強調するという包装イノベーションも牽引しています。しかし、クリーンラベルの美学とコスト効率のバランスを取ることは依然として課題であり、有機認証とプレミアム原料は小売価格を20%から30%引き上げる可能性があり、より広い市場普及を制限する可能性があります。
ヨーグルトドリンクやケフィアなどの発酵飲料が食事にプロバイオティクスを組み込む
欧州、アジア、中東における伝統的な発酵の慣行は、培養乳製品の消費に強い文化的基盤を確立し、プロバイオティクスの普及を促進しています。2025年までに、ヨーグルトドリンクはフランス、日本、韓国などの主要市場でDanone(ActimelおよびActivia)やYakultなどの企業による数十年にわたるブランド構築の取り組みに牽引され、28.98%の市場シェアを占めました。コーカサス地方を起源とする発酵乳飲料であるケフィアは、消費者がギリシャヨーグルトの代替品をますます求める中、北米で人気を集めています。米国化学会は、従来のヨーグルトの単一株培養と比較して、最大30種類の細菌および酵母株を含むケフィアの優れた微生物多様性を強調しています。2024年、Yakultは日本で確立された流通ネットワークを活用して中国の消費者の間で毎日のプロバイオティクス摂取を促進するため、中国の一線都市に進出しました。この変化は、味の好みと消費習慣が徐々に進化するにつれて長期的なトレンドを表しています。欧州とアジア太平洋地域が主要市場であり続ける一方、中東は発酵乳製品がハラール食の規範と合致することから重要なプレーヤーとして台頭しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制上のハードルが製品発売を遅らせ、コンプライアンスコストを増加させる | -0.9% | EUと北米で最も深刻なグローバル | 中期(2~4年) |
| コールドチェーン物流がリスクと腐敗の可能性を高める | -1.1% | アジア太平洋(日本・韓国を除く)、南米、中東・アフリカ | 短期(2年以内) |
| 菌株の多様性と有効性の限界が信頼できる健康アウトカムを妨げる | -0.7% | グローバル | 長期(4年以上) |
| 砂糖入り飲料との競争が市場シェアを分散させる | -0.8% | 北米と欧州で最も強いグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
規制上のハードルが製品発売を遅らせ、コンプライアンスコストを増加させる
プロバイオティクスの健康強調表示は主要市場で厳格な市販前審査に直面しており、承認期間は18~24ヶ月、申請書類の準備には50万米ドルから100万米ドルのコストがかかります。2010年から2020年の間に、欧州食品安全機関はそのような申請の80%以上を却下し、ブランドは「消化器の健康をサポートする」などの一般的な主張を使用せざるを得なくなりました。米国では、FDAの一般的に安全と認められる経路が新規菌株に対して広範な安全性データを要求し、小規模なイノベーターにとって障壁を生み出しています。同様に、EUの新規食品規則2015/2283は、1997年5月以前に広く消費されていなかった菌株に対して完全な安全性評価を義務付けており、Akkermansia muciniphilaなどの次世代種の商業化を遅らせています。これらの規制上のハードルは、特に欧州と北米において、新興ブランドに不均衡な影響を与え、確立されたラクトバチルス属およびビフィドバクテリウム属菌株が支配する保守的な製品パイプラインをもたらし、市場のイノベーションと画期的な有効性を制限しています。
コールドチェーン物流がリスクと腐敗の可能性を高める
生きたプロバイオティクス培養菌は、1食あたり10億CFU以上のコロニー形成単位数を維持するために一定の冷蔵が必要です。国際酪農連盟による2024年の研究では、8℃以上の温度に48時間以上さらされると、生存可能な菌数が50%から70%減少し、製品が無効になる可能性があることが判明しました。アジア太平洋(日本・韓国を除く)、南米、中東・アフリカなどの地域は、断片化したコールドチェーンインフラ、電力網の不安定性、高い周囲温度により、腐敗リスクを高める重大な課題に直面しています。ブランドはコールドチェーンへの依存を減らすためにフリーズドライおよびマイクロカプセル化フォーマットを採用していますが、これらの技術は生産コストに1単位あたり0.50米ドルから1.00米ドルを追加し、価格に敏感な市場でのマージンを圧迫しています。常温安定製剤が冷蔵製品と同等の有効性を達成するまで、コールドチェーンの制限は新興経済国での成長を妨げ続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ヨーグルトドリンクが従来の需要を支える2025年、ヨーグルトドリンクは28.98%の市場シェアを保持しており、DanoneのActimelやYakultなどのブランドが確立された流通ネットワーク、消費者の信頼、有利な規制枠組みから恩恵を受けている欧州とアジア太平洋地域での強い消費習慣に牽引されています。Danoneは2024年に免疫サポート需要の高まりに応えてビタミンDと亜鉛を追加したActimel+ Triple Actionを発売しました。これらの飲料は、フランス、ドイツ、日本、韓国などの国々で数十年にわたるマーケティングに支えられた定番品です。しかし、欧州のプライベートブランド製品は、20%から30%低い価格で同様の生菌数を提供することでマージンに挑戦しています。一方、ケフィアはその多様な微生物含有量により北米で支持を集めています。
プロバイオティクスジュースは2031年までに9.21%の成長が予測されており、フルーツ系フレーバーや乳糖不耐症対応オプションを求める消費者に訴求し、北米とアジア太平洋都市部で急速な成長を遂げています。Lifeway Foodsは2025年にフルーツピューレ、ケフィア培養菌、コラーゲンペプチドを組み合わせた二重の効果を持つプロバイオティクススムージー+コラーゲンを発売しました。コンブチャはニッチながらも投資を集めており、2025年3月のPepsiCoによるPoppiの19億5,000万米ドルの買収に見られるように、プロバイオティクスソーダへの需要を浮き彫りにしています。しかし、酸性ジュース中でのプロバイオティクスの生存を確保することは依然として課題であり、マイクロカプセル化や菌株選択などのイノベーションが必要です。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
フレーバー別:
フレーバーあり製品が主導、フレーバーなしが勢いを増す2025年、フレーバーありのプロバイオティクスドリンクが市場の67.81%を占め、発酵製品の酸味を相殺するためにフルーツエッセンス、バニラ、植物エキスを使用しています。このセグメントは試用と繰り返し購入を促進し、感覚的な魅力が初回購入者を忠実な消費者に変えます。Lifeway Foodsは2024年にマンゴーターメリックやブルーベリーラベンダーなど10種類の新しいフレーバーフュージョンを発売し、革新的なフレーバーと視覚的に魅力的な包装でミレニアル世代とZ世代をターゲットにしました。フレーバーありオプションは、ジュースベースのプロファイルが好みに合う北米と、熱帯果物が文化的な関連性を持つアジア太平洋都市部市場で好調です。しかし、フレーバーの強度と砂糖含有量の削減のバランスを取ることは依然として課題であり、ステビア、モンクフルーツ、アルロースなどの天然甘味料を使用した再処方を促しています。
一方、フレーバーなしのプロバイオティクスドリンクは、クリーンラベルのトレンドと純粋さと本物志向への消費者需要に牽引され、2031年までに8.92%の成長を遂げています。欧州と北米で人気のあるこれらの製品は、原料を意識した購買者やレシピに取り入れる料理ユーザーを引き付けます。米国化学会は、マイクロバイオームの健康に優れたケフィアの多様な微生物株を強調し、フレーバーなしフォーマットに信頼性を加えています。ブランドはその汎用性とカスタマイズの可能性について消費者を教育していますが、フレーバーなしオプションは、メーカーが感覚的なトレードオフを正当化する明確な利点やコスト削減を示さない限り、ニッチにとどまるリスクがあります。
包装別:
ボトルがリード、缶が急増2025年、ボトルは確立された充填ラインと消費者の親しみやすさ、および透明なPETまたはガラスを通じて製品の色と質感を表示できる能力により、包装市場の50.01%を占めました。有機およびクリーンラベルブランドがプレミアムイメージと持続可能性の訴求のために好むガラスボトルは、輸送コストと小売価格を10%から15%引き上げます。PETボトルは軽量な利便性と再封可能な蓋を提供し、大量市場のヨーグルトドリンクとケフィアを支配しており、DanoneやYakultなどの企業は最適化されたサプライチェーンを通じて1単位あたり0.10米ドル未満の包装コストを達成しています。しかし、反プラスチックの感情と欧州・北米での規制上の禁止が、リサイクル可能またはコンポスタブルな代替品への需要を牽引しています。
2031年までに9.01%の成長が予測される缶は、オンザゴー消費トレンド、優れたリサイクル性、プロバイオティクス培養菌のUV保護から恩恵を受けています。スパークリングプロバイオティクスソーダやコンブチャに理想的なアルミニウム缶は、北米と欧州でリサイクル率が70%を超え、持続可能性の目標に合致しています。2025年のPepsiCoによるPoppiの19億5,000万米ドルの買収は、缶入りプロバイオティクスドリンクの主流としての可能性を浮き彫りにしていますが、殺菌処理により生菌の生存可能性を維持することは依然として課題です。テトラパックと無菌カートンは、コールドチェーンインフラが限られているためアンビエント流通が好まれるアジア太平洋地域と中東で主に小さなシェアを保持しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
スーパーマーケットが主導、薬局が加速2025年、スーパーマーケットとハイパーマーケットが55.81%のシェアで流通を支配し、冷蔵コーナーの視認性と大量処理能力を活用して大量市場への浸透を促進しました。これらのチャネルは、週次の食料品購入が主流で消費者がヨーグルト、牛乳、ジュースの近くにプロバイオティクスドリンクを期待する欧州と北米で不可欠です。Lifeway Foodsは2024年にBJ's Wholesale Club、Publix、Targetに進出し、価格に敏感な家庭の試用率を高めるプライム棚スペースを確保しました。スーパーマーケットはまた、衝動買いを促進するバイワンゲットワンフリーオファーやエンドキャップディスプレイなどのプロモーションを可能にしますが、棚スペースの競争は依然として課題であり、スロッティングフィーが総収益の最大20%を消費しています。
2031年までに8.17%の成長を遂げる薬局とドラッグストアは、プロバイオティクスがウェルネスソリューションとして見なされる医療化トレンドから恩恵を受けています。2025年1月、FlorastorはCVS薬局の棚に進出し、臨床グレードのプロバイオティクスを求める消費者をターゲットにするために9,000店舗のネットワークを活用しました。薬局は、治療的価値の認識により、スーパーマーケットより20%から30%高いプレミアム価格を設定できます。オンラインプラットフォームも直接消費者向けモデルとサブスクリプションサービスに牽引されて拡大しており、コンビニエンスストアや食料品店は限られた冷蔵能力にもかかわらず衝動買いを獲得しています。
地域分析
ヨーロッパ プロバイオティクス飲料市場
2025年、ヨーロッパはフランス、ドイツ、英国などの国々における長年にわたるプロバイオティクス消費の伝統に支えられ、42.02%の支配的な市場シェアを占めた。Danone や Yakult などのブランドは、継続的なマーケティング活動を通じて、プロバイオティクスの毎日の摂取を文化に根付かせてき。欧州食品安全機関の厳格な健康強調表示基準はこれらの製品に信頼性を与えており、この承認プロセスを無事に通過した製品は、消費者から科学的に検証済みとみなされる。ドイツは、予防的健康への文化的関心と、オーガニック・自然食品への支出意欲の高さに後押しされ、特に活気あるファンクショナル飲料市場を誇っている。EU の新規食品規則 2015/2283 は製品の安全性を確保する一方で、革新を望むブランドにとっては課題となっており、新しい菌株の承認に長期間を要することが多い。一方、東ヨーロッパ、特にポーランドとチェコ共和国は、所得の向上と西洋化した食生活を背景にファンクショナル飲料への需要が高まり、新たな注目市場として台頭している。
アジア太平洋 プロバイオティクス飲料市場
アジア太平洋地域は、中国、インド、インドネシアにおける可処分所得の増加に牽引され、2031年までに9.52%という力強い成長率を示す見込みである。これらの国々における都市化の進展は、健康と利便性を重視した製品への需要を喚起している。2024年、Yakult は日本で確立された流通チネルを活用し、毎日のプロバイオティクス習慣を促進するため、中国の一線都市への戦略的進出を果たした。インドのコンブチャ市場はまだ黎明期にあるものの、Atmosphere Kombucha や Boocha などのスタートアップがムンバイやバンガロールなどの主要都市で注目を集め、急速に勢いを増している。日本と韓国は一人当たり消費量が高い成熟市場を誇るものの、市場飽和に近づくにつれ成長の鈍化が見られる。東南アジア、特にタイ、ベトナム、フィリピンは有望なフロンティアとして台頭しており、ケフィアなどの飲料が地域の発酵文化と共鳴している。しかし、この地域ではコールドチェーンインフラの課題、特に農村部での課題が依然として残っており、流通は主に都市部および富裕層の郊外地域に限定されている。
南北アメリカおよびMEA プロバイオティクス飲料市場
北米、南米、中東・アフリカが世界市場の全体像を形成している。北米ではプロバイオティクスへの認知が頭打ちとなり、競争が激化する中で緩やかな成長を示している。2025年の注目すべき業界再編として、PepsiCo が Poppi を19.5億 ビオン 米ドルで買収したことが挙げられ、主流飲料大手がプロバイオティクスプラットフォームに置く戦略的価値を裏付けている。カナダの市場動向は米国と密接に連動しており、ケフィアとコンブチャの双方が自然食品販売店でのシェアを拡大している。南米では、コールドチェーンの課題や経済的変動が障壁となっているものの、ブラジルとアルゼンチンの都市部中産階級の消費者がこれらの製品の普及を牽引している。中東・アフリカも同様のインフラ課題を抱えているが、南アフリカとUAEは高度に発達した近代的小売の浸透度において際立っている。しかし、これらの地域における規制環境はいまだ発展途上にあり、市場参入の迅速な機会と品質のばらつきによる消費者信頼の損失リスクという両刃の剣となっている。
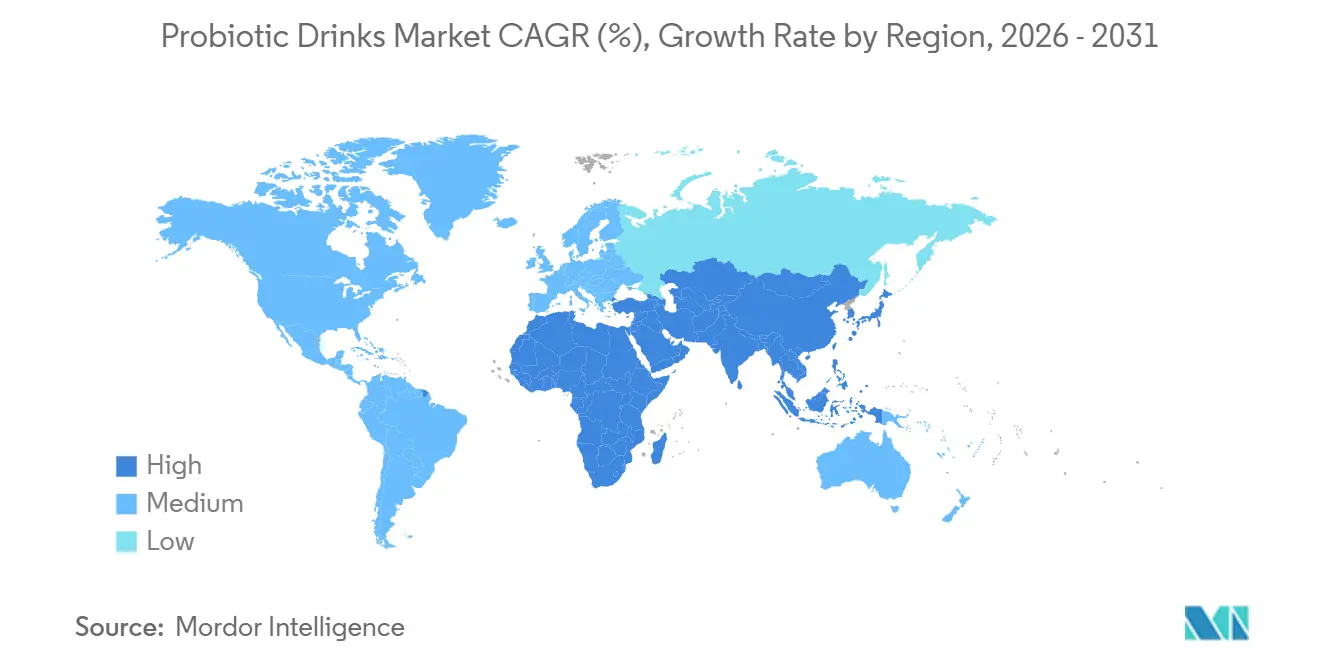
地域版
規制環境
プロバイオティクス飲料の規制は地域ごとに分断された状態が続いており、機能性や健康関連のメッセージを打ち出す製品ほど厳しい審査を受ける傾向にある。欧州連合では、欧州食品安全機関(EFSA)によるヘルスクレームの立証に関する監督が引き続き表示戦略を形作っており、EU新規食品規則2015/2283は、1997年5月以前に喫食歴のない菌株(次世代種など)の商業化を遅らせる可能性がある。これにより、確立されたLactobacillus属およびBifidobacterium属のポートフォリオを超える革新の市場投入までの時間が延びている。
EU域外でも、規制当局は生菌率と情報開示に関する基準を強化している。インドのFSSAIのプロバイオティクス食品規則では、表示に属、種、菌株、および賞味期限終了時点での生菌数を記載することが求められており、インドネシアのBPOMは、加工食品における賞味期限終了時点での最低生菌数(1×10^6 CFU/gまたはCFU/ml)を2025年まで施行してきた。2025年2月、米国FDAは暗示的な栄養成分表示「healthy(健康的)」の定義を更新し、機能性飲料のパッケージ前面表示およびマーケティング適格性を再構築した。また、カナダ保健省の2026年4月のプロバイオティクスモノグラフ更新では、優先アレルゲンと接触した状態で培養されたプロバイオティクス菌株に関するアレルゲン関連表示の要件が追加され、原材料および培養培地のトレーサビリティに関するコンプライアンス要求が高まっている。
バリューチェーン分析
プロバイオティクス飲料のバリューチェーンは、菌株の発見と検証(Lactobacillus、Bifidobacterium、および新興の機能性培養菌)から始まり、原材料供給(培養菌、プレバイオティクス、甘味料、香料)、製剤化、発酵またはブレンド(乳製品ベースおよび非乳製品ベース)、包装、そして最新小売、薬局、eコマースへの温度管理流通へと進む。原材料サプライヤーおよびバイオテクノロジーパートナーは、差別化されたクレームと安定性を実現する上で中心的な役割を果たしている。その一例として、2025年2月にAsahi Group FoodsとADMが、ポストバイオティクスのLactobacillus gasseri CP2305に関する独占販売契約を発表し、ADMのグローバルなリーチを通じて食品・飲料メーカーが標準化された機能性原材料により広くアクセスできるようになったことが挙げられる。
製造・物流の経済性は、コールドチェーンの制約と賞味期限設計の影響をますます強く反映するようになっている。生菌に依存するブランドは通常、生菌数を維持するために冷蔵での製造、倉庫保管、ラストマイル配送を必要とする一方、賞味期限が常温で安定する手法はマイクロカプセル化や無菌加工を通じて拡大しており、冷蔵売り場を超えた展開を可能にしている。2024年11月、MilkyMistはSIGおよびAnaBio Technologiesと提携し、マイクロカプセル化と無菌充填を用いた無菌カートン入りの長期保存可能なプロバイオティクスバターミルクを発売した。これはコールドチェーンへの依存を減らし、常温流通チャネルへの展開を広げる道筋を示している。需要面では、小売業者や薬局が棚割り、冷蔵スペース、ウェルネス訴求を通じて品揃えを形作る一方、オンライン定期購入やD2C形態の拡大により、輸送中に培養菌を保護する包装の重要性が高まっている。
競合環境
市場集中度
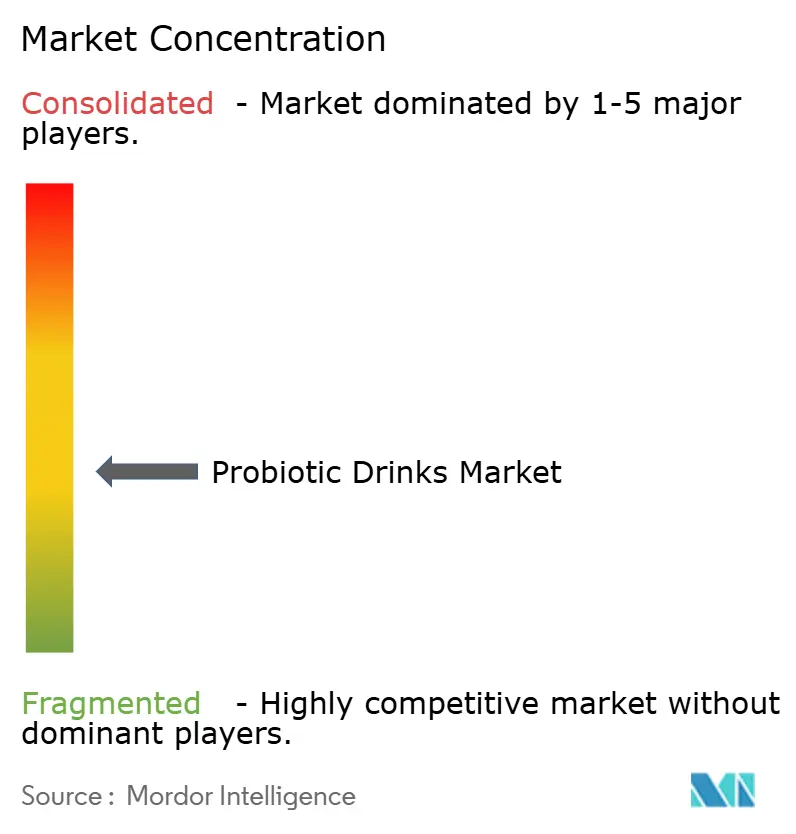
プロバイオティクスドリンク市場は、多国籍乳製品・飲料企業と地域ブランドおよび新興機能性飲料スタートアップの参加により、中程度に断片化しています。大手プレーヤーは、特にドリンクヨーグルトと培養乳セグメントにおいて、確立されたコールドチェーンインフラ、強いブランド認知度、広い小売浸透から恩恵を受けています。市場の主要プレーヤーには、Fonterra Co-op Group Ltd.、Yakult Honsha Co. Ltd.、Groupe Lactalis、Groupe Danone SAなどがあります。しかし、消費パターン、フレーバーの好み、規制環境が地域によって大きく異なるため、市場は高い集中度を示しておらず、複数のブランドが効果的に競争できます。
小規模および地域プレーヤーは、植物性、低糖、またはクリーンラベルのプロバイオティクスドリンクなどのニッチポジショニングに注力することで断片化に大きく貢献しています。コンブチャ、非乳製品発酵飲料、プロバイオティクスウォーターなどのカテゴリーは参入障壁が低く、スタートアップが処方、調達、ライフスタイルブランディングを通じて差別化できます。これらのプレーヤーはしばしばeコマースと専門健康チャネルを活用して消費者に直接リーチし、限られた規模と従来の小売アクセスを部分的に補っています。
プロバイオティクスドリンク市場における競争は、価格だけでなく、イノベーション、菌株の信頼性、利便性によってますます牽引されています。主要企業は、消費者の信頼と使用頻度を高めるために、マルチ菌株処方、機能性ブレンド、改善された棚での安定性でポートフォリオを拡大しています。高成長ニッチを獲得するための選択的な買収とパートナーシップが行われている一方で、グローバルリーダーと多数の小規模イノベーターの共存が市場の中程度に断片化した構造を維持しています。
プロバイオティクスドリンク業界リーダー
-
Fonterra Co-op Group Ltd
-
Yakult Honsha Co. Ltd
-
Groupe Lactalis
-
Groupe Danone SA
-
Nestlé S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
プロバイオティクスドリンク市場 このレポートでカバーされる企業
- Danone SA
- Yakult Honsha Co. Ltd
- PepsiCo Inc. (KeVita)
- Fonterra Co-operative Group Ltd
- Nestle S.A.
- Groupe Lactalis
- Kerry Group PLC
- Grupo Lala
- Lifeway Foods Inc.
- Harmless Harvest Inc.
- Obi Probiotic Soda
- GT’s Living Foods LLC
- Chobani LLC
- NextFoods Inc.
- Arla Foods amba
- Inner Mongolia Yili
- General Mills Inc.
- The Coca-Cola Company
- Remedy Drinks Pty Ltd
- Humm Kombucha LLC
市場機会と将来展望
主要な機会は、規制当局の承認とプレミアム機能性ポジショニングが交差する領域にあり、承認や正式な登録は一般的な消化サポート訴求と比較して、より高い利益率を実現する道筋を生み出す。中国では、Mengniu DairyがSAMRから取得した2025年12月のYoyiCプロバイオティクス飲料(Lacticaseibacillus paracasei PC-01配合)の青帽登録が、現地の登録制度が健康関連の効能を訴求するプロバイオティクス飲料の差別化されたコンプライアンス裏付け型の商業化にどうつながり得るかを示している。
非乳製品および常温保存可能な形態へのポートフォリオ拡大は、乳糖不耐症、ビーガン志向、冷蔵インフラの制約がある市場においても空白領域を生み出している。Yakult Europe B.V.が2026年2月にオランダで発売した乳製品不使用の発酵大豆プロバイオティクス飲料「Yakult Vitals」は、伝統的な乳製品発酵飲料を超えたカテゴリー拡張が続いていることを裏付けている。同時に、マイクロカプセル化と無菌充填の組み合わせなど、コールドチェーン依存度を低減することを目的とした原材料・加工提携は、eコマースおよび常温小売形態への浸透を後押ししている。戦略的な規模拡大の動きも競争と流通における優位性を再構築しつつあり、PepsiCoが2025年3月に発表したPoppiを19.5億米ドルで買収する契約は、主流の飲料企業がM&Aを活用して機能性ソーダおよび隣接する腸内環境ケア飲料セグメントへの参入を加速させていることを反映している。
最近の産業開発事情 プロバイオティクスドリンク市場
- 2026年7月:Yakult Singaporeは、桃風味のプロバイオティクス発酵飲料の取扱いを拡大し、2026年7月1日から宅配、2026年7月6日から小売店舗での販売を開始した。この展開は、最新小売と並行して直販流通を強化し、日常消費カテゴリーにおける補充管理と消費者接触頻度の管理をブランドが行う助けとなっている。新フレーバーの追加も、コアとなる発酵飲料の価値提案を変えることなく、消費機会の増加を後押ししている。
- 2025年10月:Yakult Singaporeは、1本あたり1,000億個を超える生きたLacticaseibacillus paracasei菌シロタ株を含む、高濃度プロバイオティクス飲料と位置づけられる「Y1000」を発売した。この製品はポートフォリオのプレミアム化を図り、用量の濃さと標準的な発酵飲料との差別化を強調することで、成熟市場における価値成長の上限を引き上げている。また、他ブランドに対して菌株や生菌率の裏付けを示す競争圧力を高めている。
- 2024年3月:Nova Easy Kombuchaは、サンディエゴ・パドレスと提携し、2024年MLBシーズン開幕日からPetco Parkにおいて、City Connectをテーマにした「Sunset Slam Mango Lime」ハードコンブチャを提供した。スタジアムでの展開は、コンブチャおよび関連する発酵飲料にとって高い認知度を得られる試飲チャネルを生み出し、伝統的なヘルス系小売を超えた消費者接点を広げている。この提携は、ブランド主導のオンプレミス施策が、社交的な消費機会においてプロバイオティクス訴求型飲料形態の認知構築にどのように貢献し得るかを示している。
プロバイオティクスドリンク市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、プロバイオティクスドリンク市場は、生きたプロバイオティクス培養菌を含み、乳製品および非乳製品ベースにわたって小売またフードサービスチャネルを通じて販売されるレディトゥドリンク飲料を対象としています。
対象外の範囲:本市場規模の算定には、プロバイオティクスサプリメント、カプセル、粉末、または他の食品・飲料製造に使用するために販売されるプロバイオティクス原料は含まれません。
セグメンテーション概要
- 製品タイプ
- ヨーグルトドリンク
- 発酵乳飲料
- コンブチャ
- ケフィア
- プロバイオティクスジュース
- その他の製品タイプ
- フレーバー
- フレーバーあり
- フレーバーなし
- 包装
- ボトル
- 缶
- テトラパック
- その他
- 流通チャネル
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- 薬局およびドラッグストア
- コンビニエンスストア・食料品店
- オンラインストア
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、製品の境界と需要指標を整合させることから始まり、その後のインタビューからの情報を地域全体に一貫して適用できるようにしました。世界保健機関、米国食品医薬品局、および米国農務省の資料など、公衆衛生および栄養に関する参考文献をレビューし、ラベリング、生きた培養菌に関するクレーム、および一般的な提供形態を把握しました。
観察可能なシグナルでモデルを固定するために、乳製品および発酵製品の文脈についてはFAOSTATなどのソース、関連する国境を越えた流通については国連コムトレード形式の貿易統計、発酵飲料に関する協会や標準化機関のコンテンツも活用しました。企業の年次報告書、投資家向け料、および信頼性の高いプレス資料は、製品ミックスの変化とチャネル拡大の確認に使用し、企業財務とニュースに特化した有料サブスクリプションはアップデートや一時的なイベントの追跡に役立てました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開・有料ソースも使用しています。
一次インタビューおよびサーベイ
一次調査は、プロバイオティクスドリンクがフォーマットやチャネルによって大きく異なるため、広範な消費シグナルを現実的な価格設定とミックスの前提に変換するために活用しました。主要地域のメーカー、ディストリビューター、原料・培養菌エコシステムの参加者、および小売向け専門家と対話し、シェアの分割、典型的なパックサイズ、ならびに割引やプロモーションが純実現価格にどのような影響を与えるかを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:12% | アジア太平洋地域:41% |
| 中位層:46% | 機能・ユニットリーダー:43% | 欧・中東・アフリカ:34% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
市場規模の算定は、トップダウンの需要プールを用いて構築されました。発酵・機能性飲料の地域消費量は、カテゴリー販売シグナル、チャネルプレゼンス、および一人当たり摂取量のトレンドを通じて再構築され、プロバイオティクスを訴求したドリンクフォーマットに絞り込まれます。合計値を現実的に保つため、サンプリングしたブランドラインの収益ロジックや推定ボリュームに適用した1リットル当たり価格チェックなど、選択的なボトムアップ近似によって結果を裏付けました。
モデルで使用した主要インプットには、ヨーグルトドリンク、発酵乳飲料、ケフィア、コンブチャ、およびプロバイオティクスジュース全体のミックス、外食対内食の分割、包装シェア(ボトル、缶、カートン)、平均パックサイズと購入頻度、プロモーション後の純価格推移が含まれます。比較可能な公開データが乏しい箇所では、保守的なミックス前提を引き継ぐことでギャップを処理し、そ後、地域チャネル専門家とのフォローアップ通話を経て調整しました。
予測はシナリオ分析を用いて作成され、価格と普及率に関する短期トレンドラインに支えられ、培養菌の採用、流通拡大、プレミアム化についてインタビュー対象者が期待する内容と整合させました。目標は、前提を少数の明確な変数に遡って追跡し、モデル全体を再構築することなく更新できるよう、手順を再現可能に保つことでした。
データ検証と更新サイクル
検証は複数のパスで実施され、最終値を一人当たり消費量の方向性、チャネル成長パターン、包装ミックスの動向などの独立したシグナルに結びつける単純なクロスチェックから始まりました。大きな乖離は、代替の価格・ミックス前提で同じ計算を再実行することで再検証し、承認前に内部で差異を議論しました。
公開前に、データポイントが最近の発表や近期需要を変える可能性のあるマクロ変化と矛盾して見える場合は、ソースに再連絡します。レポートは年次で更新され、クレームに影響する規制変更や主要インプットの急激な価格変動など、重なイベントが発生した場合には中間更新が行われます。納品直前にアナリストが最新の確認作業を行い、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのプロバイオティクスドリンク市場規模と他の公表推計との比較
プロバイオティクスドリンクに関する異なる公表値は、同じ消費者トレンドを測定しようとしている場合でも、大きく乖離して見えることがあります。そのギャップは通常、各調査がプロバイオティクスドリンクとして何をカウントするかの定義、起点として使用される年度、および価格設定とチャネルミックスの扱い方から生じます。
一部の外部推計は、より広範な機能性飲料セットを組み合わせたり、広範なラベリングキーワードに基づいてプロバイオティクス隣接のウェルネスドリンクをカウントしたりしています。Mordor Intelligenceでは、プロバイオティクスドリンクは生きたプロバイオティクス培養菌を含む飲料として販売されている場合にのみカウントされ、モデルはカテゴリーミックス、包装の分割、および外食対内食のチェック使用することで、インフレによる価格変動が真の数量成長と誤認されないようにしています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 335.9 ミリオン 米ドル(2026年) | |
| 業界出版社A | 288.0 ミリオン 米ドル(2024年) | より早い基準年を使用し、プロバイオティクスドリンクを広範な機能性飲料の観点からグループ化する傾向があるため、地域やチャネルによってミックスと価格の前提が異なる場合があります。 |
| 業界トラッカーB | 495.0 ミリオン 米ドル(2024年) | より広い包含セットと積極的な価格主導の拡大パスを反映することが多く、隣接する発酵飲料フォーマットがプロバイオティクスドリンクとして扱われる場合、合計値が押し上げられる可能性があります。 |
この表は、年度の選択とプロバイオティクスドリンクとしてカウントされるものが、ほとんどの乖離を説明していることを示しています。範囲を生きた培養菌を含む飲料に厳密に限定し、インプットを明確なミックスと価格変数に結びつけることで、最終的な数値は時間の経過とともに解釈・更新しすくなります。
レポートで回答される主要な質問
2026年のプロバイオティクスドリンク市場の規模はどのくらいで、どのくらいの速さで成長していますか?
プロバイオティクスドリンク市場規模は2026年に330億5,900万米ドルであり、2031年までに497億4,000万米ドルに達すると予測されており、CAGR 8.17%を反映しています。
現在、世界の販売をリードしている製品タイプはどれですか?
ヨーグルトドリンクは世界収益の28.98%を占め、欧州とアジア太平洋地域での長年のブランドエクイティから恩恵を受けています。
2031年までに最も速い成長機会を提供する地域はどこですか?
アジア太平洋地域は、中国、インド、インドネシアにおける可処分所得の増加と都市化の進展に牽引され、CAGR 9.52%で拡大すると予測されています。
なぜアルミニウム缶がプロバイオティクス飲料で人気を集めているのですか?
缶はオンザゴー消費をサポートし、光への露出から培養菌を保護し、70%を超えるリサイクル率を通じて持続可能性の目標に合致しています。