
Mordor Intelligenceによる機能性飲料市場分析
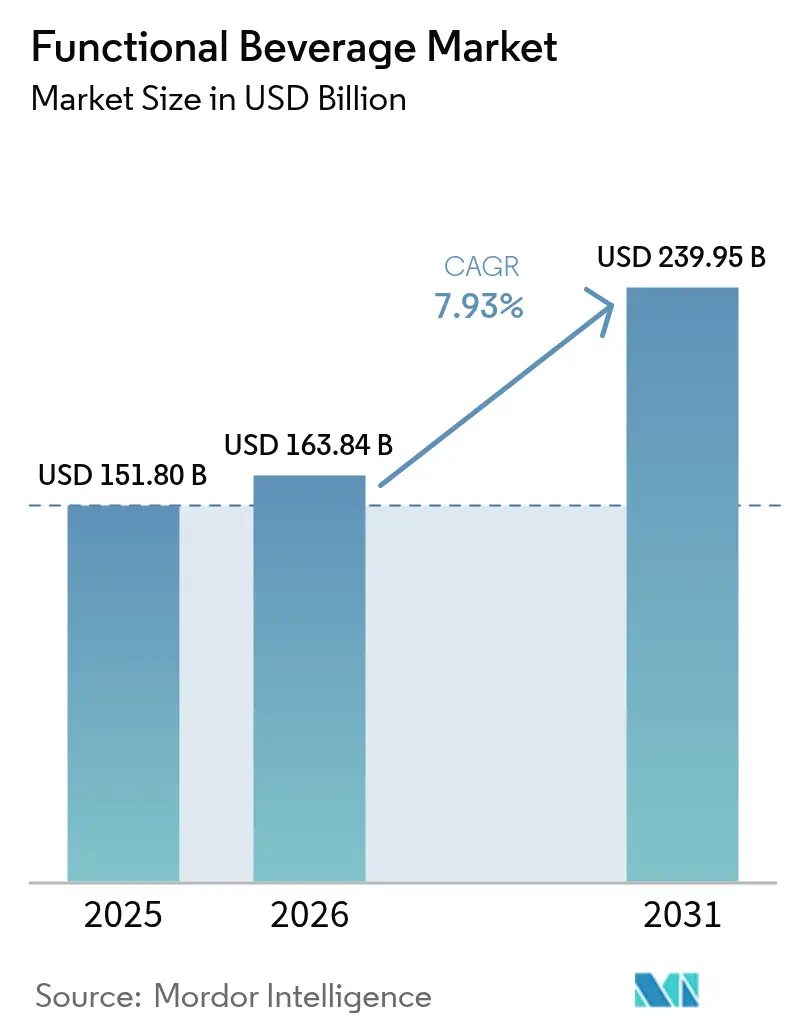
機能性飲料市場規模は、2026年の1,638億米ドルから2027年には1,768億米ドルへと拡大し、2032年には2,553億米ドルに達すると予測されており、2027年~2032年にかけてCAGR 7.62%で成長します。
米国では、ウェルネス需要が食物繊維添加コーラなどの馴染みのある形態に機能性成分を取り込んでいます。ポートフォリオ買収により、大手飲料サプライヤーは既存ブランドのリフォーミュレーションと並行して専門的な提案を追加する手段を得ています。インドにおけるラベル規制は補充を妨げる可能性があり、英国における包装費用は家庭用包装で販売される飲料に別途コストを加えます。したがって、成長機会は、コンプライアンスや包装コストがその商業的価値を吸収することなく、小売および外食産業において付加的なベネフィットを意味あるものにすることにかかっています。
主要レポートのポイント
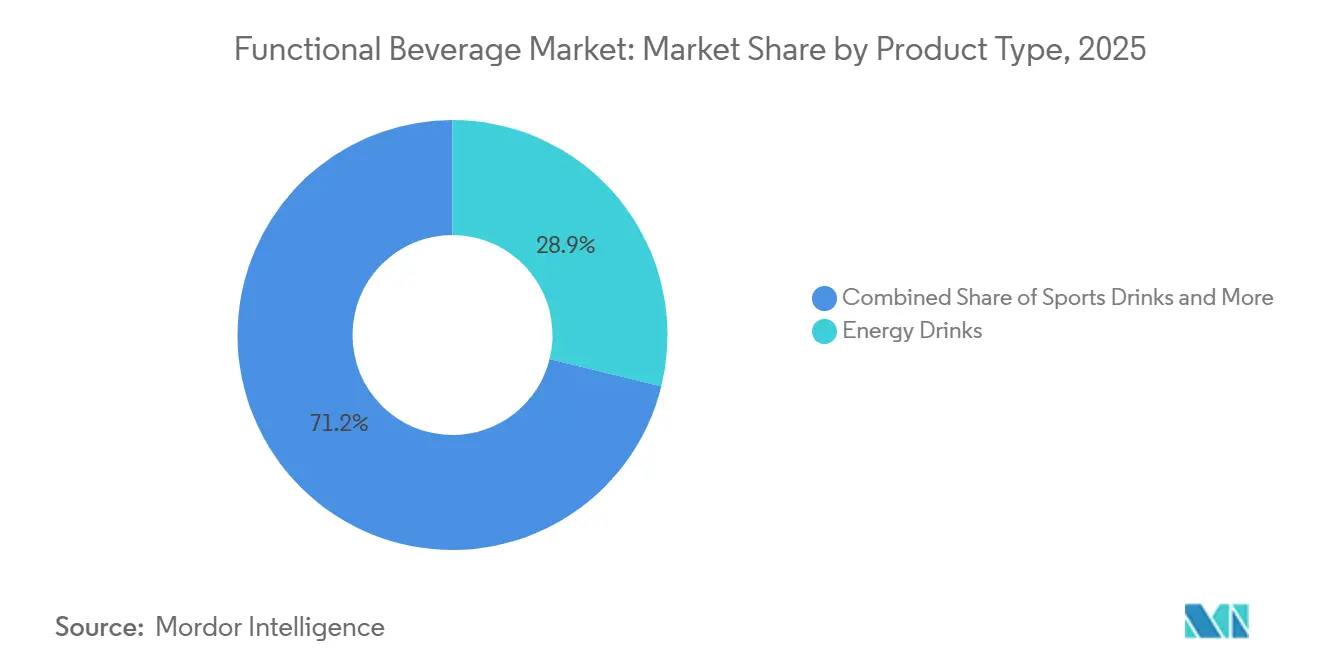
- 製品タイプ別では、エナジードリンクが2026年の機能性飲料市場シェアの28.77%を占め、スポーツドリンクは2027年~2032年にかけてCAGR 8.11%で最も速く成長すると予測されています。
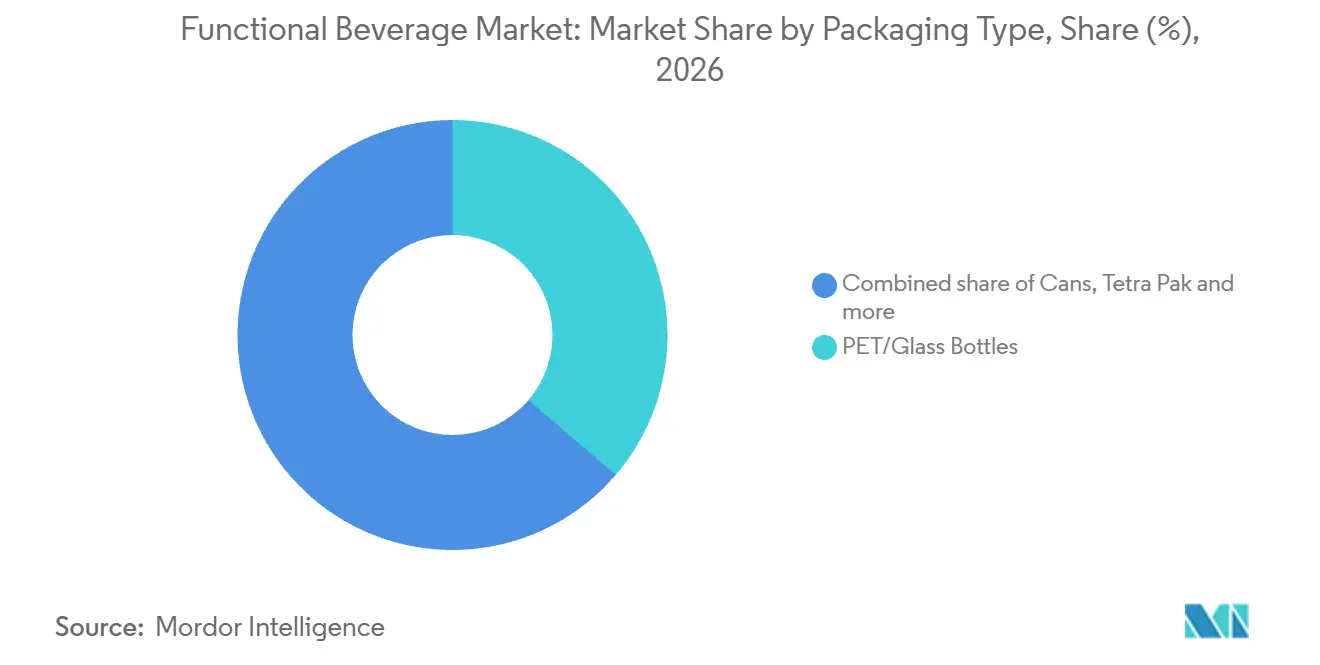
- 包装別では、PET/ガラスボトルが2026年の機能性飲料市場規模の36.27%のシェアを占め、缶は2027年~2032年にかけてCAGR 8.54%で最も速く成長すると予測されています。
- 流通チャネル別では、オフトレードが2026年の支出の54.65%をリードし、オントレードは2027年~2032年にかけてCAGR 8.57%で最も速く成長すると予測されています。
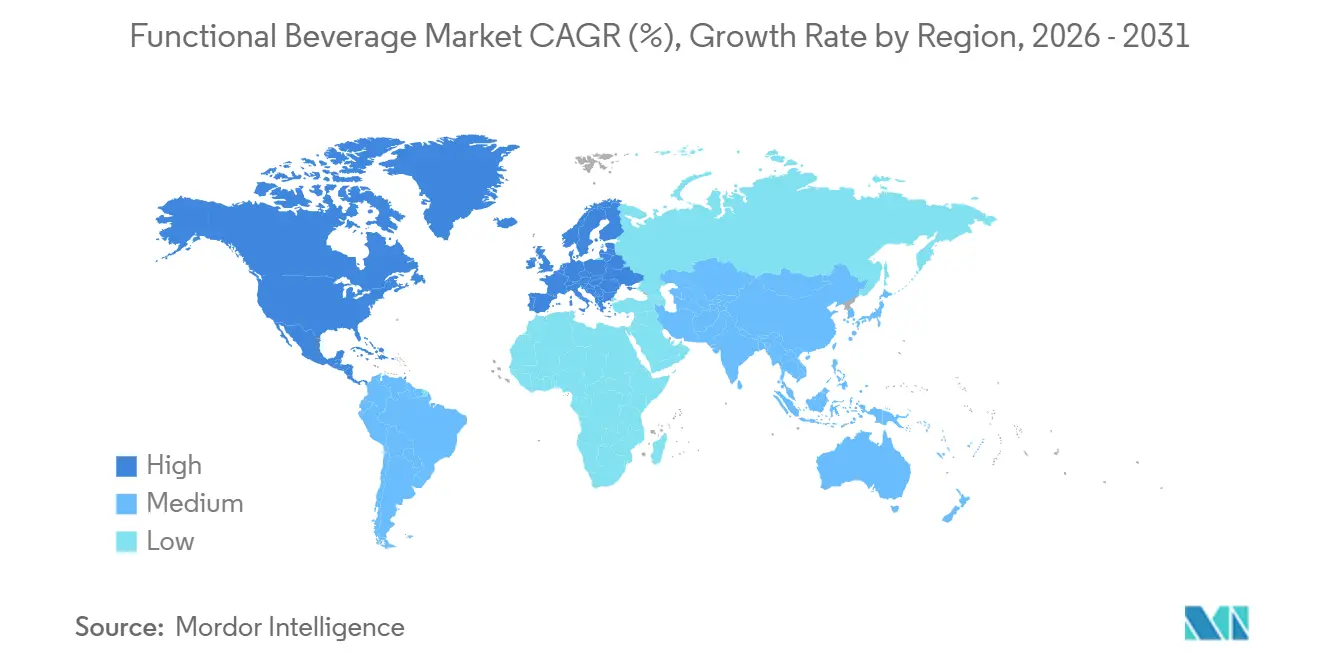
- 地域別では、北米が2026年に38.82%の最大シェアを保持し、アジア太平洋は2027年~2032年にかけてCAGR 8.2%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康・ウェルネスへの消費者意識の高まり | +3% | 米国全土 | 中期(2~4年) |
| クリーンラベルおよび天然成分への需要 | +1.8% | ロシアのモスクワ地域 | 中期(2~4年) |
| 腸内健康とマイクロバイオームへの意識の高まり | +2.4% | 米国全土 | 中期(2~4年) |
| 成分・処方における革新 | +1.5% | 米国全土 | 短期(2年以内) |
| サステナビリティと倫理的調達への注目 | +0.7% | ブラジルのペトロリナ地域 | 長期(4年以上) |
| パーソナライゼーションとターゲット機能ベネフィット | +0.6% | 米国全土 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
健康・ウェルネスへの消費者意識の高まり
健康志向の需要は、飲料サプライヤーに2つの商業的機会、すなわち継続的な消費と関連するベネフィットに対するプレミアムの可能性をもたらします。EYが2025年11月20日から12月11日にかけて実施した調査では、米国の回答者の65%が少なくとも2週間に1回は機能性飲料を飲んでいると回答しました。[1] 同調査では、52%が健康・ウェルネス目標をサポートする飲料に対してより多く支払う意欲があると回答しました。これらの調査結果は、確立された消費習慣の中で飲料が提供するベネフィットを中心とした差別化を支持するものです。したがって、プレミアム提案には認識可能な健康目的が必要であり、これによりサプライヤーはベネフィットを明確に述べる理由を持つことになります。
クリーンラベルおよび天然成分への需要
成分の自然さは、健康志向の飲料について購買者を安心させることで需要を支援できますが、他の属性がその魅力を決定する助けとなります。2025年6月から7月にかけてモスクワの成人144名を対象に実施されたオンライン調査では、71%が健康的と位置付けられた清涼飲料水の主要な選択要因として成分と自然さを挙げました。味は80%でより高い順位となり、機能的効果は51%が選択しました。著者らは、成分が主に消費者の疑念を払拭するものであり、選択を促すものではないと結論付けました。成分への疑念を払拭することで、飲料の魅力を確保するために味と認識可能な機能的ベネフィットが残ります。
腸内健康とマイクロバイオームへの意識の高まり
米国では、腸内健康のポジショニングが飲料メーカーに広く認識された個人的優先事項への対応機会を与えていますが、具体的にマーケティングされた機能性製品の使用はより限定的です。国際食品情報評議会(IFIC)は、食品、飲料、栄養素からの腸内健康ベネフィットへの米国の関心が2022年から2026年にかけて6ポイント増加したことを明らかにしました。[2] IFICの2026年の別の調査では、米国成人の64%が個人の腸内健康を高いまたは非常に高い優先事項と評価しました。しかし、2026年5月の調査前の12ヶ月間に腸内健康向けとしてマーケティングされた機能性食品または飲料を使用したと回答したのは13%にとどまりました。消化器系健康飲料は、馴染みのある優先事項を特定の飲料選択に結びつけることで、ユーザーを獲得する余地があります。
成分・処方のイノベーション
馴染みのある飲料に機能性成分を加えることで、消費者が異なる飲用機会を採用することなく需要を広げることができます。PepsiCo Inc.は2026年2月に米国全土でPepsi プレバイオティクスコーラを発売し、1缶あたり3グラムのプレバイオティクス食物維を含んでいます。PepsiCo Inc.はPepsiをプレバイオティクス食物繊維を導入した最初のレガシーコーラブランドと位置付けました。この発売では、小売店とオンラインの炭酸清涼飲料水コーナーにシングル缶とマルチパックが配置されました。この組み合わせにより、機能性提案は専門的な栄養アウトレットに完全に依存するのではなく、通常のコーラ購買に参入する経路を得ます。処方サプライヤーにとって、商業的機会は追加の栄養ベネフィットを中心に馴染みのある清涼飲料製品を適応させることにまで広がります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制・表示要件 | -0.9% | インド全土 | 短期(2年以内) |
| 包装とサステナビリティの課題 | -0.7% | 英国全土 | 中期(2~4年) |
| 味と消費者の嗜好性の課題 | -0.5% | 米国全土 | 中期(2~4年) |
| 高い製造コストと成分コスト | -0.3% | 米国中西部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な規制およびラベリング要件
飲料のラベルに対する規制は、処方自体が争点でない場合でも入手可能性を妨げる可能性があります。2026年7月、インド食品安全基準局(FSSAI)からの90日間のラベル期限により、全国の流通業者が既存のエナジードリンク在庫を拒否し、数十ブランドの小売不足を招きました。10月15日、PepsiCo Inc.はデリー高等裁判所に対し、「エナジードリンク」ラベルでの新規生産が引き続き禁止されている中、インドのエナジードリンクが2ヶ月以内に全国的に在庫切れになる可能性があると述べました。裁判所は実質的な判断を下しておらず、次回審理は2026年10月30日に設定されていました。影響を受けたサプライヤーにとって、ラベリングはコミュニケーションを超えて販売可能な在庫を補充する能力にまで及びます。PepsiCo Inc.の未解決の製造制限は、紛争が続く中で製品の入手可能性を危険にさらしました。
包装とサステナビリティの課題
包装義務は、機能性飲料が消費者に届く前にプレミアム処方の収益を侵食する可能性があります。英国では、対象となる包装サプライヤーおよび輸入業者は登録し、包装データを報告し、登録料を支払わなければなりません。大規模組織はリサイクル義務も負い、2025年10月以降は対象となる家庭用または一般廃棄包装およびガラス製家庭用飲料容器の廃棄費用も課されます。これらの義務により、包装の選択は外観に関する単純な選択ではなく、繰り返し発生する商業的決定となります。飲料サプライヤーにとって、高い販売価格は処方に加えて適用される包装費用と管理費用をカバーしなければなりません。したがって、成分による差別化は、製品パフォーマンスだけでは解消できない別途のコストリスクを残します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ブランドスケールと処方差別化の融合エナジードリンクは2026年の機能性飲料市場規模の28.77%のシェアを占め、最大セグメントとなっています。Monster Beverage Corp.のMonster Energy Drinksセグメントは2025年に76.7億米ドルの純売上高を報告しました。同社セグメントには主にMonster、Reign Total Body Fuel、Reign Storm、Bang Energyドリンクが含まれていました。これらのフランチャイズを1つのセグメントにまとめて報告することは、単一のオーナーが複数の名称ラインにわたってエナジードリンク売上を構築していることを示しています。
スポーツドリンクは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 8.11%が予測されています。Gatoradeは、2026年9月5日終了の12週間をカバーすPepsiCo Inc.の2026年第3四半期決算において北米での販売量成長を記録しました。Gatorade Lower SugarとGatorlyteはいずれもその期間中に金額・販売量シェアを獲得しました。Lower Sugarの処方には人工香料、甘味料、着色料が含まれておらず、スポーツドリンクの提案に水分補給に加えた特定の成分プロファイルを与えています。Lower SugarとGatorlyteの成長は、処方バリアントが確立されたスポーツドリンクフランチャイズ内での拡大にどのように貢献できるかを示しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
包装タイプ別:
確立されたボトルと不均一な缶の拡大PET/ガラスボトルは2026年の機能性飲料市場シェアの36.27%を占め、最大セグメントとなっています。The Coca-Cola Companyのより広い飲料ポートフォリオ全体では、非リターナブルPETボトルが2025年のユニット数による世界包装ミックスの48%を占めました。非リターナブルPETの機能性飲料は、The Coca-Cola Companyの直営および独立ボトリングパートナー全体ですでに確立されたフォーマットを使用できます。
缶は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 8.54%が予測されています。Crown Holdingsは、より広いアルコール・非アルコール飲料事業全体で2026年第2四半期に世界の飲料缶販売量が5%成長したと報告しました。アジアでの二桁成長、欧州での7%、北米での5%が中南米の軟調な需要を十分に相殺しました。アジアと中南米の間で生産能力を配分する缶サプライヤーは、対照的な地域需要シグナルに直面することになります。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
小売スケールとレストランメニュー拡大の融合オフトレードは最大セグメントであり、2026年の支出の54.65%を占めました。PepsiCo Inc.はプレバイオティクスソーダブランドのpoppiの2025年推定小売売上高が約7.45億米ドルに達し、2024年比で45%以上増加したと報告しました。強化水ブランドのPropelは2025年の推定年間小売売上高が10億米ドルを超え、2019年水準の2倍以上となりました。プレバイオティクスソーダと強化水ブランドが同時に2つの大規模な機能性提案を小売で支えていることが示されています。
オントレードは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 8.57%が予測されています。SpotOnの米国独立レストランメニューデータによると、2026年1月の機能性ノンアルコール飲料の追加数は2025年1月比で41%増加しました。機能性飲料は、2025年1月1日から2026年2月15日までのサンプルにおけるノンアルコールメニュー追加の17.8%を占めました。SpotOnは、アダプトゲン、免疫、プロバイオティクス、プレバイオティクスなどのメニュー表現で機能性アイテムを識別しました。飲料サプライヤーにとって、メニューの名称は注文時点で機能的な目的を伝える手段を提供します。
地域分析
北米機能性飲料市場
北米は2026年の機能性飲料市場規模の38.82%のシェアを保持しました。Celsius Holdings Inc.は2025年に北米での会社収益として24.2億米ドルを報告しました。Alani Nuの米国の追跡対象レディトゥドリンクエナジー小売チャネルでの売上は、2026年6月28日終了の13週間において前年同期比55.7%増加しました。Alani Nuを所有するCelsius Holdings Inc.は、この成長をイノベーション、流通拡大、新規消費者による継続的採用に起因するものとし、小売アクセスと新規購買者がそのブランドの需要を追加していることを示しました。
アジア太平洋機能性飲料市場
アジア太平洋は最も速く成長する地域であり、2027年~2032年にかけてCAGR 8.2%が予測されています。大塚製薬は2025年7月にOtsuka Nutraceutical India Private Limitedを通じてインドでのPOCARI SWEAT小売販売を開始し、インドネシア子会社PT Amerta Indah Otsukaが製造した製品を使用しました。大塚製薬はインドの需要を極端な熱波と水分補給および電解質補給をサポートする飲料への高まるニーズに結びつけました。The Coca-Cola Companyは2026年第2四半期にアジア太平洋ポートフォリオ全体でユニットケース販売量が8%成長したと報告しました。大塚製薬の水分補給製品の発売は、主要な飲料システムがその後販売量成長を報告した地域に参入しました。
欧州、南米、中東・アフリカは、個々のボトラーの機能性飲料ポートフォリオを通じて異なる商業的経路を示しています。スペインでは、Coca-Cola Europacific Partnersが2025年の全社的なスポーツドリンク販売量成長を、年初に発売されたレッドピーチバリアントに支えられたAquariusに結びつけました。ブラジルでは、Coca-Cola FEMSAが自社ポートフォリオ内でエナジードリンクとスポーツドリンクへの2025年の持続的な需要を報告しました。Coca-Cola HBCは2025年にナイジェリアでPredatorに牽引されたエナジードリンク販売量の二桁成長を報告しました。これらの地域にサービスを提供するサプライヤーは、スペインでの確立されたスポーツブランドの刷新からナイジェリアでのエナジー主導のボトラーポートフォリオでの役割確保まで、異なる参入課題に直面します。
地域版
すべての地域
規制の枠組みと見通し
この比較は、エナジー飲料を含む小売および外食産業向けに包装された機能性飲料を販売するメーカーの観点から選択された法域を評価します。評価は、その参加者の商業的柔軟性に影響するラベル、クレーム、製品要件を重み付けしています。米国の前面包装栄養情報ボックスの提案は、栄養成分表示ラベルの表示が義務付けられているほとんどの包装食品をカバーします。提案されたコンプライアンスは、将来の最終規則の発効日から、年間食品売上高が少なくとも1,000万米ドルの企業については3年後、中小企業については4年後に適用されます。
規制表
| 判断要因 | 米国 | ブラジル | ドイツ | 中国 | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | 食品医薬品局 | Anvisa | 管轄州食品管理当局 | 国家市場監督管理総局および2027年3月規則に基づく県レベル以上の地方規制当局 | サウジ食品医薬品局 |
| 主要な法令または方向性 | 21 CFR 101.9および101.14;前面包装栄養情報ボックスの提案 | 栄養表示規則;包装食品栄養ラベル改訂の提案 | 規則(EU)第1169/2011号および(EC)第1924/2006号;国内エナジードリンク条例 | 移行前食品ラベル規定;2027年3月16日発効の命令第100号およびGB 7718-2025 | GSO 1926エナジードリンク要件;2025年7月1日以降のカフェインメニュー開示 |
| 商業的効果 | 栄養表示および規制された健康クレームの認可条件 | ほとんどの飲料の栄養表示;包装水は別途の構成規則に基づく表示免除あり | 認可・実証された健康クレーム;エナジードリンクの成分制限および適用されるカフェイン警告 | 既存の日付・賞味期限表示;包装済み食品の日付配置および判読性変更の採用 | エナジードリンクの事前登録、成分制限、包装警告;レストランおよびカフェはメニュー義務を負う |
| 現在の政策魅力度 | 中 | 中 | 低 | 中 | 低 |
| 政策魅力度の将来の方向性 | 厳格化 | 変化なし | 変化なし | 厳格化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の「中」評価は栄養表示および規制された健康クレーム義務を反映しており、FDAの統一アジェンダエントリーが2026年12月に前面包装の最終規則を予定しているため「厳格化」が示されています。ブラジルの「中」および「変化なし」の判断は、Anvisaが2025年10月29日に120日間のパブリックコンサルテーションを承認した改訂と並行して引き続き適用される現行のRDC 429/2020栄養表示規則を反映しています。ドイツは、クレーム認可とエナジードリンク規制が処方とポジショニングを制約するため「低」と評価され、「変化なし」はEU改訂目標が将来的なものにとどまる中で現行の規制が引き続き機能していることを反映しています。中国の「中」評価は、より規範的な包装済み食品の日付配置と文字サイズ要件が2027年3月16日に発効するため「厳格化」に向かっています。サウジアラビアの「低」および「変化なし」の判断は、2025年7月1日以降に発効したレストランおよびカフェのカフェインメニュー制度とともに、確立されたエナジードリンクの登録、成分、包装警告義務を反映しています。
バリューチェーンの段階
収益はGlanbiaが供給するプレミックスおよびフレーバーソリューションから始まり、処方インプットおよびブランドコンセントレートからコンテナおよび完成飲料まで、異なる段階で生じます。The Coca-Cola Companyは、指定された条件および現地法に従う契約の下で認可ボトラーへのコンセントレートおびシロップ販売から収益を得ており、PepsiCo Inc.の国際飲料フランチャイズも認可および独立ボトラーにコンセントレートを販売しています。Ballは主に飲料充填業者との複数年供給契約を通じてコンテナ収益を得ています。2025年に中南米全体で55のボトリング工場を運営していたCoca-Cola FEMSAは、インプットを包装飲料に変換した後の完成飲料販売を通じて価値を獲得しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 成分・処方開発 | Glanbia Plcなどのプレミックスおよびフレーバーサプライヤー | プレミックスおよびフレーバーソリューション販売 | ベネフィットを使用可能な飲料処方に変換すること | 完成飲料の目的に合わせてプレミックスとフレーバーを共同開発する |
| 飲料コンセントレート製造 | The Coca-Cola CompanyおよびPepsiCo Inc.などのコンセントレートサプライヤー | コンセントレートおよびシロップ販売 | ブランドオーナーのインプットと独立ボトリング業務の調整 | 現地適用可能な契約において準備および供給責任を定義する |
| コンテナ製造 | Ball Corporationなどのアルミニウム飲料缶メーカー | 主に複数年供給契約を通じたコンテナ販売 | 長期コンテナコミットメント内の需要ミスマッチ | コンテナコミットメントを完成飲料生産計画に合わせる |
| 飲料製造・ボトリング | Coca-Cola FEMSAなどの統合飲料ボトラー | 完成飲料販売 | ボトリング業務全体での飲料および包装フローの同期 | 工場レベルで充填スケジュールと資材納入を調整する |
| 完成飲料流通 | PepsiCo Inc.などの直接店舗配送業者、および独立ボトラーと流通業者 | 小売配送を通じたブランド飲料販売 | 会社、ボトラー、流通業者の役割にわたる配送の調整 | 配送業者間でアウトレットサービス責任を割り当てる |
| 情報源: Mordor Intelligence | ||||
Ballは2025年の飲料包装事業で使用したアルミニウムの74%がリサイクル原料から供給されたと報告しました。[3] このインプットミックスは、コンテナ段階を使用済みアルミニウムの回収・再処理と結びつけています。Ball缶を購入する充填業者は、回収アルミニウムの入手可能性にさらされることになります。
競合環境
市場集中度
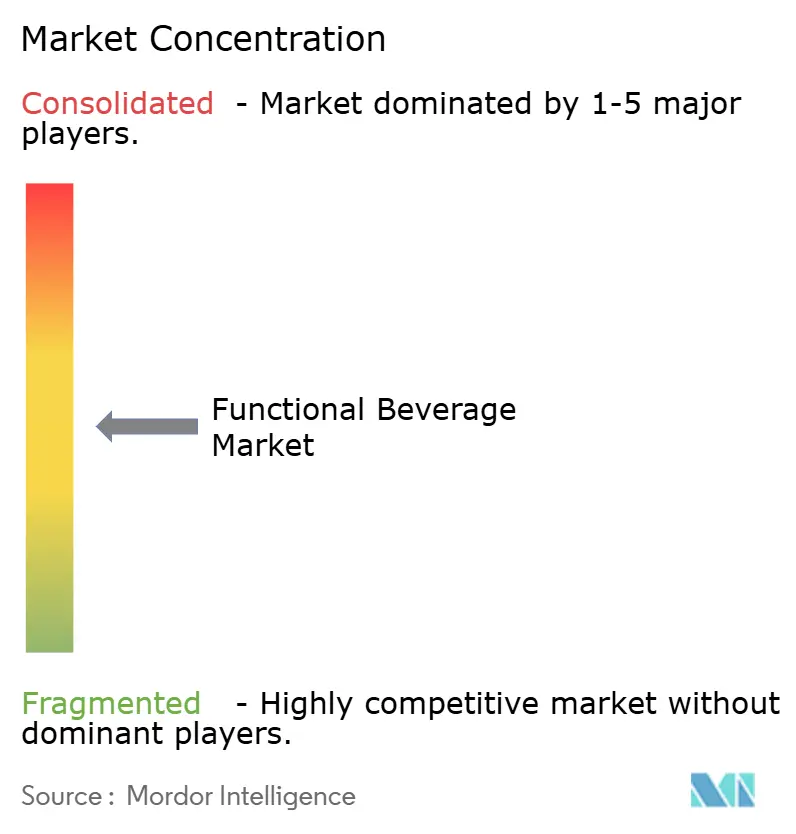
主要サプライヤーは異なるポートフォリオ構造を組み合わせており、PepsiCo Inc.はプレバイオティクスソーダブランドのpoppiを所有し、Monster Beverage Corp.は専用のエナジードリンクセグメントを運営しています。Red Bull GmbHは2025年にエナジードリンクを約140億缶販売し、2024年比で10%以上増加しました。Danone SAのウォーターズ部門は、プレーンウォーター、フレーバーウォーター、機能性飲料を含み、2025年のグループ売上高の18%を占めました。The Coca-Cola Companyは2025年に飲料システム全体でスポーツドリンクのユニットケース販売量が1%成長し、主に北米と欧州・中東・アフリカが牽引したと報告しました。これらの構造は、機能性飲料を専門ビジネスの中心と、より広い飲料ポートフォリオの中の両方に位置付けています。
PepsiCo Inc.は2025年5月19日に米国のプレバイオティクスソーダブランドpoppiの買収を完了しました。発表された対価は19.5億米ドルであり、3億ドルの予想現金税務ベネフィットを含み、純購入価格は16.5億米ドルでした。この対価に加えて、取引には指定されたパフォーマンス指標の達成を条件とするパフォーマンスベースのアーンアウトが含まれていました。2025年5月19日のクロージング後にpoppiがPepsiCo Inc.のポートフォリオに加わったことで、他のプレバイオティクスソーダサプライヤーは多角化した既存企業に支えられたブランドと競合することになります。
2025年10月15日、EU一般裁判所はエナジードリンクセクターにおける欧州委員会の調査命令に対するRed Bull GmbH、Red Bull France SASU、Red Bull Nederland BVの異議申し立てを棄却しました。この事件は、競争法違反の疑いに基づく調査命令の有効性に関するものでした。2026年8月4日、The Economic Timesは業界幹部の報告として、インドで「エナジー」の表記なしに新しいStingの缶とボトルが製造されており、関連広告が見直されていると伝えました。同報告はまた、Red Bull、Reliance Consumer Products、Monster Beverage Corp.、Hellが2026年7月1日から始まる90日間のコンプライアンス期限の延長を別途要請したと業界幹部に帰属させました。これらの対応は、EUでの競争行為への監視とインドでの製品表示変更に対処するエナジードリンクサプライヤーの姿勢を示しています。
機能性飲料産業リーダー
-
PepsiCo Inc.
-
Monster Beverage Corp.
-
Red Bull GmbH
-
Danone SA
-
The Coca-Cola Company
- 注:主要企業の掲載順は順位を示すものではありません。
機能性飲料市場 このレポートでカバーされる企業
- PepsiCo Inc.
- The Coca-Cola Company
- Red Bull GmbH
- Monster Beverage Corp.
- Danone SA
- CENTR Brands Corporation (Centr)
- Nestle SA
- Otsuka Holdings Co. Ltd
- Blue Diamond Growers
- Oatly Group AB
- Keurig Dr Pepper Inc.
- Celsius Holdings Inc.
- Yakult Honsha Co. Ltd
- Vita Coco Company Inc.
- Hint Inc.
- Flow Beverage Corp. (Flow)
- Vitamin Well
- BioSteel Sports Inc.
- VOSS Water Global
- Glanbia Plc
市場参加者にとっての主要機会
この機会は、米国の食料品購買者向けのベネフィットベースの小売ナビゲーションと、集中型プロテインおよびムードサポート飲料提案を比較しています。FMI(食品産業協会)が2026年5月19日から26日にかけて実施した調査では、これらの購買者が飲料から水分補給、エネルギー、プロテイン、消化器系健康、ムードサポートのベネフィットをますます求めていることが明らかになりました。FMIはまた、米国の食料品小売業者が機能的ニーズと飲用機会を中心に飲料マーチャンダイジングを整理する機会を特定しました。これにより、小売業者は製品開発者とともに機能性飲料の差別化の参加者として位置付けられます。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| ベネフィットベースの飲料ナビゲーション | 2026年の調査が飲料選択を機能的ニーズと機会に結びつけている | 米国の食料品小売業者 | 関連する完成飲料をニーズと機会別にグループ化する | 重複するベネフィットをわかりやすく保つこと | 明確に定義された飲料提案を持つ小売業者とサプライヤー |
| 集中型レディトゥドリンクプロテイン提案 | プロテインは米国の購買者が求めるベネフィットの一つ | プロテインを求める米国の食料品購買者 | 特定のプロテイン主導の用途を中心に飲料を開発する | ベネフィットへの関心を製品固有の選択に変換すること | レディトゥドリンクプロテイン飲料サプライヤー |
| ムード志向の飲用機会 | 米国の購買者調査がムードサポートを求められるベネフィットとして特定 | ムードサポートを求める米国の食料品購買者 | 実証可能なベネフィット提案を持つ狭い飲用機会を定義する | 約束された目的を実証された製品クレームに合致させること | ムードサポートを目的とした飲料のサプライヤー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、販売時点で特定のベネフィットをより見つやすく理解しやすくすることです。ニーズ別に整理された棚は、プロテイン、消化器系健康、ムードサポート飲料を別々にグループ化し、各サプライヤーの製品が同じベネフィットのために販売される他の製品と比較されることになります。既存の処方は、カテゴリーデザインを通じてベネフィット志向の購買者にリーチできるため、サプライヤーに製品開発と並行したマーチャンダイジングオプションを提供します。
最近の産業開発事情 機能性飲料市場
- 2026年10月:PepsiCo Inc.は10月15日にデリー高等裁判所に対し、「エナジードリンク」ラベルでの新規生産が引き続き禁止されている中、インドのエナジードリンクが2ヶ月以内に全国的に在庫切れになる可能性があると述べました。実質的な判断は未決定のまま、次回審理は2026年10月30日に設定されていました。
- 2026年6月:Beyond Meat, Inc.はニューヨーク都市圏で初の機能性飲料ラインであるBeyond Immerseの小売および外食産業への初期発売を開始しました。Big Geyserとの流通契約により26,000以上のアウトレットへのアクセスが確保されました。
- 2026年6月:The Coca-Cola CompanyのBODYARMORブランドは6月1日にBODYARMOR FITを発売し、米国の店舗とオンラインで12オンス缶のスパークリングスポーツドリンクを導入しました。
機能性飲料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
機能性飲料市場は、栄養的または機能的ベネフィットを提供するとして位置付けられた成分または処方を持つ、水分補給または清涼飲料として販売されるノンアルコール飲料をカバーします。世界中の小売および外食産業の販売を通じたこれらの包装飲料への年間支出を米ドルで測定します。
スコープの除外:アルコール飲料、栄養的または機能的ベネフットのポジショニングのない従来の飲料、粉末、カプセル、錠剤または類似製品として販売される栄養補助食品、および別途販売される成分と飲料包装は除外されます。
セグメンテーション概要
- 製品タイプ別
- エナジードリンク
- スポーツドリンク
- 強化ジュース
- 乳製品および乳製品代替飲料
- 機能性・強化水
- その他
- 包装タイプ別
- PET・ガラスボトル
- 缶
- テトラパック
- その他のタイプ
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- 薬局・健康専門店
- コンビニエンスストア
- オンライン小売店
- その他の小売チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
利用可能な飲料供給、小売および外食産業の売上、クレームの文脈を比較するために、アナリストはUSDA経済調査局の食品入手可能性シリーズ、米国国勢調査局の小売および外食産業売上データ、食品クレームに関するコーデックスガイダンス、世界保健機関の非糖甘味料レビューなどのソースを使用します。これらのソースは異なる指標を説明しているため、アナリストは入手可能性を販売量シグナルとして、売上データをチャネルの文脈として、ガイダンスを規制上の参照として使用します。
製品、売上、流通、投資の動向を確認するために、アナリストは会社の年次報告書、10-Kおよびその他の規制上の提出書類、投資家向け資料、信頼できる報道を参照します。挙げられたソースは網羅的なものではなく例示的なものであり、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、飲料メーカー、ブランドオーナー、小売業者、外食産業オペレーター、成分または包装の専門家を対象とし、回答者はAPAC、EMEA、アメリカ全体の商業、カテゴリー、財務、営業、規制の役割をカバーします。その入力は、製品定義、実現販売価格、チャネルミックス、カテゴリー成長、地域需要に関する二次調査の結果を検証し、集中的なフォローアップと会社の開示および公開市場指標との比較を通じてギャップを解消します。アナリストは、支持された調整を推定値に組み込む前に、変数およびセグメントレベルで不一致を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | APAC:40% |
| 中位層:43% | 機能・ユニットリーダー:35% | EMEA:30% |
| 中小規模プレーヤー:23% | マネージャー:45% | アメリカ:30% |
市場規模測定・予測
年間グローバル金額は、飲料の入手可能性と売上指標、定義された飲料タイプ全体の製品ミックス、国レベルの購買力と流通アクセスを使用して、小売および外食産業を通じた完成飲料の需要と支出からトップダウンで推定され、製品、包装、チャネル、地域の各次元にわたる合計とその配分を確立します。セグメントシェアは、利用可能な場合は公表されたカテゴリー分割に基づき、製品ポートフォリオ、チャネル構造、国の需要に対して確認され、分割が利用できない場合はアナリストがこれらのシグナルからカテゴリーシェアを推定し、各軸を市場合計に調整します。シナリオ分析は、経済状況、ウェルネスへの関心、カテゴリー成長、小売アクセス、規制または包装コストを使用して販売量需要を予測し、実現価格と製品ミックスは金額成長を導出するために別途評価されます。選択的なボトムアップ確認は、サンプリングされた平均販売価格に販売量を乗じたもの、サプライヤーのロールアップ、チャネルチェックを使用し、これらのチェックのギャップは公開開示と一次調査を使用してトップダウン推定に調整され、専門家が各主要変数予測の方向性と前提を審査します。
データ検証・更新サイクル
アナリストは会社の開示、公式統計、公開市場指標、一次調査結果を三角測量し、合計、セグメントシェア、過去の動向、ソース定義の異常または重大な差異を確認します。第2のアナリストが計算と証拠を審査し、上級審査がサインオフ前に指摘された差異を解決します。定義が矛盾する場合、インプットが大幅に変化する場合、またはギャップがセグメントの結論を変える可能性がある場合は回答者に再連絡します。モデルは年次で更新され、重大な市場または規制上のイベント後にサイクル間で再検討され、ソース、計算、ナラティブの一貫性について納品前に新たなレビューが行われます。
Mordor Intelligenceの機能性飲料市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。機能性飲料市場は、栄養的または機能的ベネフィットを提供するとして位置付けられた成分または処方を持つ、水分補給または清涼飲料として販売されるノンアルコール飲料をカバーします。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。年間グローバル金額は、飲料の入手可能性と売上指標、定義された飲料タイプ全体の製品ミックス、国レベルの購買力と流通アクセスを使用して、小売および外食産業を通じた完成飲料の需要と支出からトップダウンで推定され、製品、包装、チャネル、地域の各次元にわたる合計とその配分を確立します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,768億米ドル(2027年) | |
| グローバル市場調査会社A | 1,517億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値1,768億米ドルを2年後の時点で14.2%下回っています。ベース期間後の成長により、後に報告される値が上昇する可能性があります。 |
| グローバル市場調査会社B | 1,647億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値1,768億米ドルを2年後の時点で6.9%下回っています。ベース期間後の成長により、後に報告される値が上昇する可能性があります。 |
Mordor Intelligenceのアナリストは会社の開示、公式統計、公開市場指標、一次調査の結果を三角測量し、合計、セグメントシェア、過去の動向、ソース定義の異常または重大な差異を確認します。
レポートで回答される主要な質問
機能性飲料市場の規模と成長見通しは?
市場は2027年の1,768億米ドルから2032年には2,553億米ドルへと成長し、2027年~2032年にかけてCAGR 7.62%で拡大すると予測されています。
機能性飲料の需要を牽引するものは何ですか?
健康・ウェルネス需要が主要なドライバーです。EYの2025年米国調査では、消費者の52%が健康・ウェルネス目標をサポートする飲料に対してより多く支払う意欲があると回答しました。
どの機能性飲料タイプが売上をリードしていますか?
エナジードリンクが2026年に28.77%の最大シェアを保持し、スポーツドリンクは2027年~2032年にかけてCAGR 8.11%で最も速く成長すると予測されています。
主要な機能性飲料サプライヤーはどの企業ですか?
主要サプライヤーにはPepsiCo Inc.、Monster Beverage Corp.、Red Bull GmbH、Danone SA、The Coca-Cola Companyが含まれます。
機能性飲料の成長を制限する可能性があるものは何ですか?
包装義務がコストを追加します。2025年10月以降、対象となる英国の大規模組織は家庭用または一般廃棄包装およびガラス製家庭用飲料容器の廃棄費用を課されています。
どの地域が機能性飲料の支出と成長をリードしていますか?
北米が2026年の世界支出の38.82%を保持し、アジア太平洋は2027年~2032年にかけてCAGR 8.2%で最も速く成長すると予測されています。