
医薬品におけるRFID市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
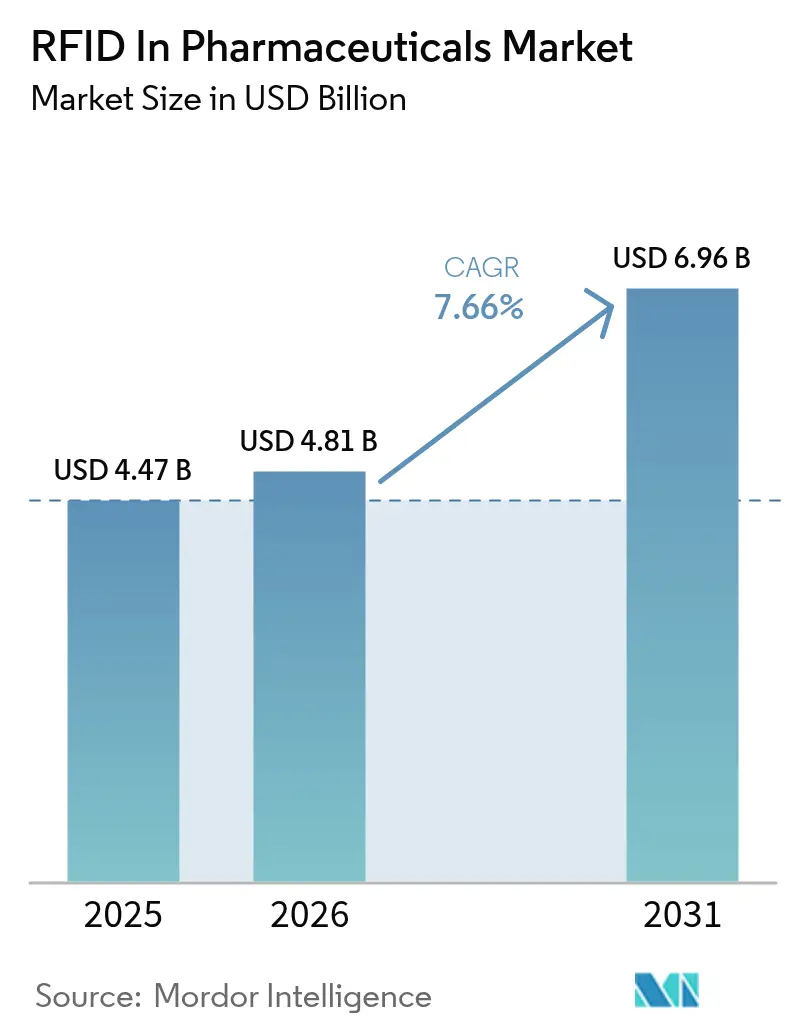
| 市場規模 (2026) | 4.81 十億米ドル |
| 市場規模 (2031) | 6.96 十億米ドル |
| Growth Rate (2026 - 2031) | 7.66 % |
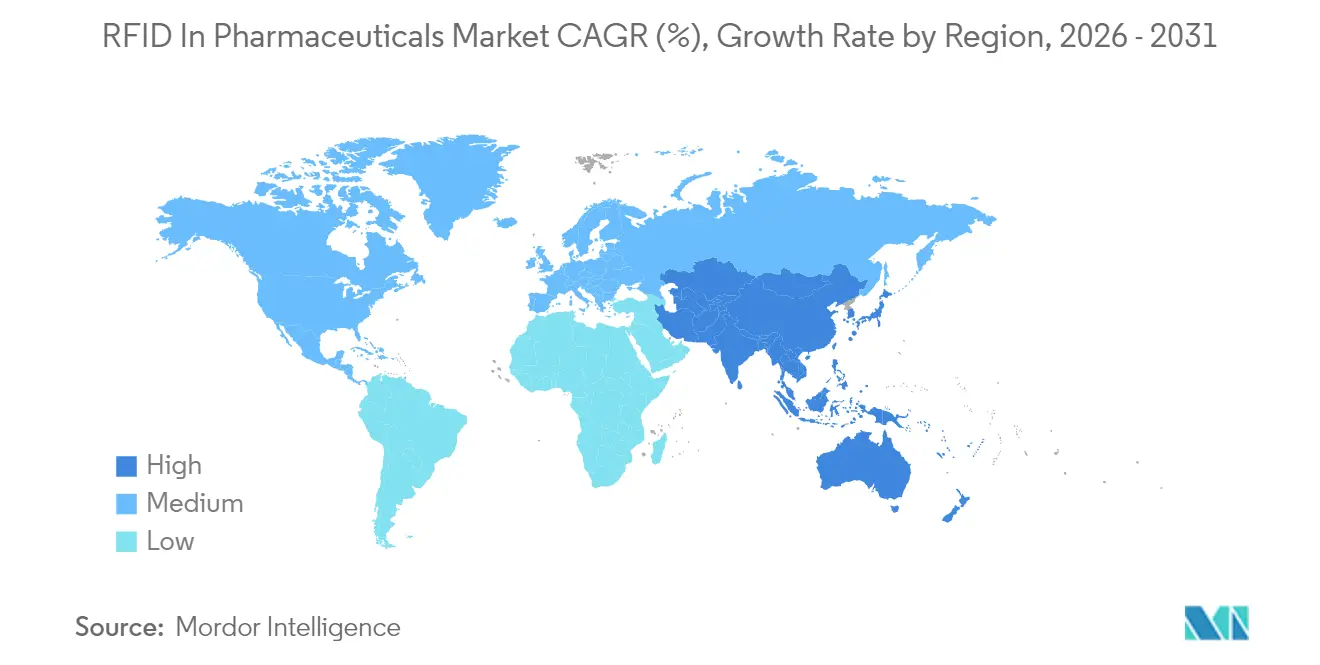
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品におけるRFID市場分析
医薬品におけるRFID市場規模は2026年に48億1,000万米ドルと推定され、2025年の44億7,000万米ドルから成長し、2031年には69億6,000万米ドルに達する見通しで、2026年〜2031年の年平均成長率は7.66%です。エンドツーエンドのトレーサビリティに対する強い需要、米国における医薬品サプライチェーンセキュリティ法(DSCSA)の施行、および欧州連合におけるシリアライゼーションの普及が、製薬企業をバーコードからリアルタイムのアイテムレベルデータキャプチャへと移行させています。設備投資は、生のタグ読み取りデータを予測型サプライチェーンインテリジェンスに変換する統合プラットフォームへとシフトしており、タグコストの低下が新規導入の回収期間を短縮しています。温度管理が必要なバイオロジクス、オムニチャネルの小売薬局、および次世代バイオロジック療法が、継続的な環境モニタリングへの緊急性をさらに高めています。レガシーな自動識別ベンダー、エンタープライズソフトウェアリーダー、および専門的なヘルスケアスタートアップがそれぞれバリューチェーンの独自の部分を保有しているため、競争上のライバル関係は中程度にとどまっており、ニッチなイノベーターにとっての余地が生まれています。
主要レポートのポイント
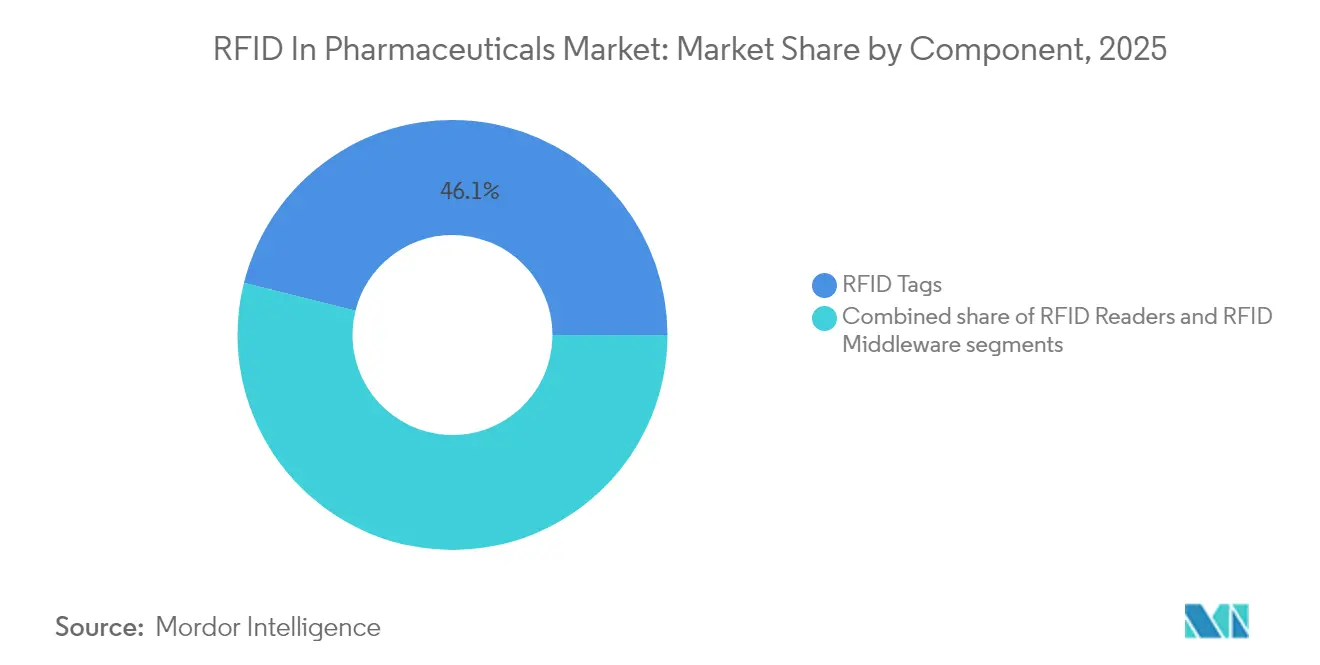
- コンポーネント別では、RFIDタグが2025年に46.10%の収益シェアをリードし、RFIDミドルウェアは2031年にかけて最速の9.22%の年平均成長率を記録すると予測されています。
- タイプ別では、チップ式RFIDが2025年に医薬品におけるRFID市場シェアの70.85%を占め、チップレスRFIDは2031年まで9.31%の年平均成長率で成長する見通しです。
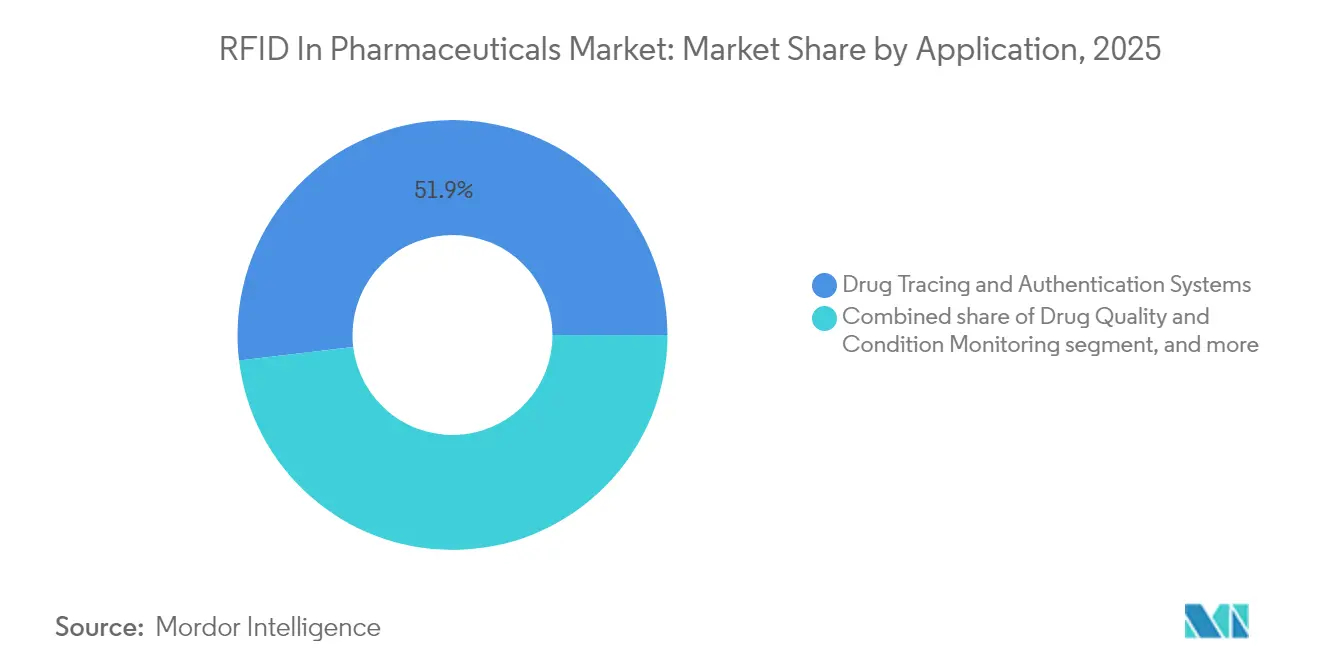
- アプリケーション別では、医薬品追跡・認証システムが2025年に医薬品におけるRFID市場規模の51.90%のシェアを占め、温度管理物流は10.35%の年平均成長率で上昇しています。
- エンドユーザー別では、医薬品製造業者が2025年に49.10%の収益シェアを占め、小売・電子薬局は2031年にかけて9.88%の年平均成長率で拡大しています。
- 地域別では、北米が2025年に43.10%の収益を獲得し、アジア太平洋が8.31%の年平均成長率で最も急速に拡大する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
医薬品におけるグローバルRFID市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グローバル医薬品サプライチェーンの複雑性の増大 | +1.8% | グローバル、北米とEUに集中 | 中期(2〜4年) |
| 医薬品の安全性と偽造防止に関する厳格な規制 | +2.1% | 北米とEUが主要、APACが新興 | 短期(2年以下) |
| コールドチェーンバイオロジクスおよびスペシャリティ療法の拡大 | +1.5% | グローバル、北米とEUが主導 | 長期(4年以上) |
| 病院の自動化と在庫可視性需要の増大 | +1.2% | 北米とEUが中核、APACが加速 | 中期(2〜4年) |
| RFIDタグコストの低下と読み取り精度の向上 | +0.9% | グローバル | 短期(2年以下) |
| オムニチャネル薬局と患者直送デリバリーの台頭 | +1.1% | 北米とEUが主要、都市部APAC | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グローバル医薬品サプライチェーンの複雑性の増大
現代の医薬品サプライチェーンは、受託製造および物流パートナーを含む15〜20回の引き渡しにまたがっています。2024年にはこれらの中間業者がエンドユーザー導入の49.56%を占め、可視性のギャップが企業をコンプライアンスおよび偽造リスクにさらしていることを示しています。RFIDは各ノードでの自動キャプチャを可能にし、高稼働ハブにおけるバーコードワークフローが生じさせる人的エラーを回避します。FDAの2024年6月のガイダンスは、詳細な移動イベントを交換できる相互運用可能なシステムを求めており、RFIDをそのようなデータ連携要求を満たすための実践的な手段として位置づけています[1]米国食品医薬品局、「医薬品流通セキュリティのための相互運用可能なシステムガイダンス」、fda.gov。先行導入企業は欠品の減少と回収コストの低下の恩恵を受けており、それが同業他社にプログラム加速を促しています。高額なスペシャリティ医薬品は、温度逸脱や遅延がロット全体を損なう可能性があるため、リアルタイムモニタリングを贅沢品から必需品へと変えています。
医薬品の安全性と偽造防止に関する厳格な規制
2024年11月のDCSAの完全施行と以前のEU偽造医薬品指令の義務化により、シリアライゼーションはベストプラクティスから法的要件へと転換しました。業界幹部は現在、手作業のライン側スキャンよりも自動検証を目標とし、この傾向がほぼゼロの読み取りレイテンシを持つRFIDに有利に働いています。TraceLink社のアナリストコメンタリーは、エンドツーエンドのデジタル化が2025年予算を支配すると予測しています。FDAの2024年9月の革新的製造に関するドラフトは、リアルタイムデータの証明をより迅速な規制審査への経路として強調しています。偽造医薬品はグローバル供給の推定10%を占めているため、認証のリスクは高いといえます。改ざん指標を埋め込んだRFIDタグは、新興のコンプライアンス監査を満たし、異常が発生した際の調査時間を短縮します。
コールドチェーンバイオロジクスおよびスペシャリティ療法の拡大
バイオロジクスは現在、グローバル医薬品収益の40%以上を超えています。出荷品が許容温度範囲を逸脱した場合の廃棄コストは年間350億米ドルに達します。埋め込みセンサーを搭載したRFIDタグは、バーコードでは不可能な継続的な読み取りを提供し、輸送区間全体で即時アラートを発します。Avery DennisonのSagaカードは、Controlantとの共同開発により、パッシブRFID、セルラー接続、およびクラウド分析を組み合わせ、途切れないコールドチェーン記録を提供します。予測モデルは気象予報とルートデータを活用して出荷を事前にルート変更し始めています。細胞療法および遺伝子療法の量が増加するにつれ、アイテムレベルの管理連鎖が重要となり、RFIDが個別化されたペイロードに対して唯一の実用的なツールセットを提供します。
病院の自動化と在庫可視性需要の増大
病院は労働力不足と期限切れ廃棄物を抑制するために薬局業務を自動化しています。Bluesightのキットチェックプラットフォームは、RFID導入後に在庫カウントが96%高速化し、期限切れ医薬品が91.6%減少したことを記録しています。OracleのFusion Cloudは現在RFID信号を補充ワークフローに組み込み、看護師がケアポイントで医薬品を使用すると同時にバックオフィスが自動的に発注ラインをトリガーできるようにしています。リアルタイムデータが動きの遅いアイテムを明らかにすることで、在庫に縛られた資本が減少します。ワークフローの改善は部門間の連携に依存しており、看護、薬局、およびITリーダーを含むパイロットプログラムが最も迅速な回収を達成します。
制約要因の影響分析*
| 制約要因の影響分析 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期システム統合・検証費用 | -1.4% | グローバル、特に中小規模企業 | 短期(2年以下) |
| 金属および液体環境における無線周波数性能の制限 | -0.8% | グローバル、製造現場に影響 | 中期(2〜4年) |
| データセキュリティ、プライバシー、および規制コンプライアンスの懸念 | -0.7% | グローバル、EUと北米で高まる | 短期(2年以下) |
| グローバル標準の断片化と相互運用性の問題 | -0.6% | グローバル、新興市場全体で顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期システム統合・検証費用
エンタープライズリソースプランニングの連携、21 CFR パート11の検証、およびスタッフトレーニングを考慮すると、本格的な医薬品RFIDの導入には500,000米ドルから500万米ドルの費用がかかります。年間サポート費用は多くの場合、設備投資の25〜30%に相当し、中規模企業にとって障壁となっています。クラウドホスト型SaaS価格モデルはコストをサブスクリプション期間に分散させることでエントリー障壁を緩和していますが、規制当局が電子記録と監査証跡を生産設備と同等の厳格さで精査するため、検証の負担は依然として残っています。
金属および液体環境における無線周波数性能の制限
ステンレス鋼容器や液体入りバイアルが詰まったクリーンルームでは、読み取り率が40〜60%低下します。専門的なアンテナ形状および医薬品グレードのタグはデッドゾーンを軽減しますが、完全には排除できません。代替周波数およびチップレス素材は信頼性を向上させますが、標準的な小売タグと比較して単位コストが30〜50%高くなります。無線周波数の反射が劣化した場合でも機能するため、2Dコードとチップ式RFIDを組み合わせたハイブリッドソリューションが注目を集めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ミドルウェアが統合イノベーションを牽引
RFIDタグは2025年に46.10%の収益を獲得し、医薬品におけるRFID市場内のすべてのデータレコードを固定するシリアライズされた識別子としての不可欠な役割を確認しました。しかし、ミドルウェアは9.22%の年平均成長率で加速しており、意思決定者が生のタグ読み取りよりもダッシュボードと予測分析を求めているためです。Oracleは2024年9月にFusion Cloudサプライチェーンスイート内にRFIDパイプラインを組み込み、エンタープライズプラットフォームがコンプライアンスの中核として自らを位置づける方法を示しました。ミドルウェアはタグのピングを例外アラート、回収トリガー、および規制当局が要求する自動化された電子製品コード情報サービス(EPCIS)メッセージに変換します。ハンドヘルドおよび固定リーダーは物理的なキャプチャとこれらの分析レイヤーを橋渡しし、工場から病床までのクローズドループ可視性を確保します。ソフトウェアを重点とした継続的な投資は、医薬品におけるRFID市場が個別のハードウェアプロジェクトから統合されたデジタルエコシステムへとシフトしていることを示しています。
医薬品におけるRFID市場の実装は、ライフタイム所有コストを予測可能に保つために、低コストのパッシブタグとクラウド分析をペアリングすることが増えています。HF、UHF、およびNFCの各バリアントが日常業務を支配し、スペシャリティバイオロジクスの出荷では数分ごとに温度データをストリーミングできるバッテリーアシストタグが正当化されます。ミドルウェアの台頭は、企業がRFIDデータを孤立した在庫ツールではなく、需要予測、品質ダッシュボード、および自動DSCSAコンプライアンスレポートを供給する戦略的資産として見なす成熟フェーズを示しています。この移行は、医薬品におけるRFID市場の役割を、より広い医薬品デジタル化ロードマップの中に固定します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


タイプ別:チップレスイノベーションが従来の優位性に挑戦
チップ式タグは、シリコンベースのUHF製品がグローバル認証と規制された空間での信頼性の高いパフォーマンスを享受しているため、2025年に70.85%のシェアを維持しました。しかし、チップレスRFIDは材料コストの低さと金属表面周辺での耐性の強さを背景に、9.31%の年平均成長率で拡大しています。ステンレス鋼設備が充填された医薬品製造スイートは、従来のラベルを損なう電波反射を生じさせます。チップレス基板は集積回路なしで固有の電磁シグネチャを伝達し、タグあたりのコストを最大60%削減します。Zebra TechnologiesとMerck KGaAのM-Trustプロトタイプは、従来のスキャナーと秘密のチップレス顔料を組み合わせ、数秒で真正性を証明します。このようなハイブリッド設計は、既存の導入基盤を守りながら顧客を次世代ラベルへと誘導する方法を示しています。
初期のチップレス展開は、アルミ箔ブリスターパックやバイアルストッパーなど、タグを付けにくいアイテムをサポートしています。規制は依然として確定的なシリアル番号を好むため、パイロットはしばしば検査官を満足させるために人間が読めるコードを追加します。それでも、スペクトルフィンガープリントが簡単に偽造できないことをラボが検証するにつれ、チップレスの採用は拡大し、特に単位経済が販売店選択を支配する新興市場で増加するでしょう。この進化は、医薬品におけるRFID市場がコストとパフォーマンスの両方の課題に取り組むソリューションに報いることを再確認します。
アプリケーション別:温度モニタリングが特化した成長を牽引
医薬品追跡・認証システムは、シリアライゼーションコンプライアンスがすべての製造業者に販売可能単位への固有識別子の埋め込みを迫る中、2025年に51.90%の収益を占めました。しかし、温度管理物流は、厳密な温度帯内に保たれなければならないモノクローナル抗体と細胞療法のブームを反映し、10.35%の年平均成長率で最も速く上昇しています。バイアルに取り付けられたパッシブセンサーは監査員のために逸脱データを保存し、アクティブトラッカーはリアルタイムで物流計画担当者がモニタリングするクラウドダッシュボードに継続的なフィードをブロードキャストします。バイオロジクスがグローバル医薬品パイプラインのシェアを拡大するにつれ、温度管理サブアプリケーションの医薬品におけるRFID市場規模は着実に拡大すると予測されます。
コールドチェーンの失敗は数十億ドル相当の製品を破壊するため、関係者は現在、輸送中の分析に事前に予算を組んでいます。Avery DennisonとControlantは、RFIDチェックポイントにセルラーテレメトリーを重ねるSagaカードを共同開発し、規制当局が評価する冗長性を追加しました。衝撃や湿度を感知する医薬品品質・状態モニタリングタグもワクチンプログラムに浸透しており、製品完全性の総合的な視点を提供しています。これらのニッチなイノベーションは、医薬品におけるRFID産業が治療科学と連動して進化することを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:小売の変革が採用を加速
医薬品製造業者は、DSCSAおよびEU偽造医薬品指令のルールを満たすためにパッケージングラインにタグを埋め込むことにより、2025年に49.10%の収益を占めました。しかし、小売・電子薬局は、ラストマイル配送の検証と在宅療法がアイテムレベルのステータス確認を必要とするため、2031年にかけて最速の9.88%の年平均成長率を記録するでしょう。医薬品におけるRFID市場規模は、消費者が住宅に直接配送される高額処方薬の確実な真正性を求めるにつれ、小売チャネルに関連したものがスケールアップしています。
病院・クリニックはRFIDを採用してクラッシュカートの補充を自動化し、管理物質の不一致を削減しており、卸売・流通センターは患者直送へのシフトの中での中心的な役割を確保するために投資しています。受託製造業者とCROはスポンサーを誘致する際の差別化要因としてRFIDを見ており、検証済みの管理データがアウトソーシング入札の獲得に役立ちます。このエンドユーザーのモザイクは、トレーサビリティが患者に向けて下流に移行するたびに医薬品におけるRFID市場が成長することを確認します。
地理的分析
北米は、DSCSAの最終コンプライアンス日がサプライチェーン全体での完全なシリアライゼーションとイベントキャプチャを強制した後、2025年収益の43.10%を支配しました。Pfizer、Johnson & Johnson、およびMerckが生産・流通資産を改修したことで医薬品におけるRFID市場は臨界質量を獲得し、受託パートナー全体での採用を触媒しました。Oracle、Zebra Technologies、およびTraceLink は、クラウド分析をFDA監査準備のためのすぐに使える経路として位置づけることで資本化しました。カナダとメキシコは輸出を米国の取り扱いコードに合わせることで同じ規制の波に乗り、北米サプライネットワークを相互運用可能なRFIDコリドーにしています。
アジア太平洋は医薬品におけるRFID市場で最速の地域ペースとなる8.31%の年平均成長率で拡大しています。主要なジェネリック品サプライヤーである中国とインドは、西洋の買い手に系譜を保証するために大量製品にタグを付け、日本と韓国はバイオロジクスのコールドチェーンにRFIDを導入しています。シンガポールのバイオロジクスクラスターとオーストラリアの国内ワクチンプログラムは、優良流通基準監査を満たすためにアイテムレベルの追跡を採用しています。地域の規制当局はPIC/S GMPの下で協調しており、国境を越えた実装を奨励する調和されたコンプライアンス基準を作成しています。
欧州はEU偽造医薬品指令が薬局レベルの検証を義務付けているため、着実な採用を記録しています。多くの高価値製造サイトが集まるドイツ、スイス、およびアイルランドは、RFIDを活用して偽造医薬品指令と今後のデジタル製品パスポートルールの両方を満たしています。持続可能性指令はRFID対応の再使用プログラムが包装廃棄物の削減に役立つとして別の牽引力を加えています。この一貫した勢いは、すべての主要な地域が現在RFIDを偽造医薬品に対する標準的な防御線として組み込んでいることを確認します。

規制環境
米国では、医薬品供給チェーン安全保障法(DSCSA)が、処方薬に対するシリアル化・相互運用可能なトレーサビリティと検証の主要な推進力となっている。DSCSAの安定化アプローチに従い、執行の重点は医薬品流通セキュリティの強化と電子データ交換へと移行しており、業界ガイダンスでは安定化期間の終了が2026年5月27日と追跡されている。このタイミングにより、単位レベルの検証ワークフローとEPCISベースのイベント共有をサポートできるシステムの必要性が加速している。DSCSAはRFIDをデータキャリアとして義務付けていないものの、GS1識別規格およびEPC規格に整合させた場合、RFIDは準拠したハイスループットのデータ取得方法として利用されている。
欧州では、EU偽造医薬品指令の枠組み(指令2011/62/EUおよび委任規則(EU)2016/161)により、大半の処方薬に対して、2Dバーコードに記載された固有識別子および不正開封防止装置を含む安全機能が求められている。これにより、シリアル化基盤が維持されつつ、業務自動化のためにバーコードベースの工程をRFIDで補完する余地が残されている。これとは別に、ISO IDMPに基づく識別・マスターデータの調和イニシアチブは、欧州医薬品庁(EMA)のSPORプログラムを通じて進展しており、2026年6月には、構造化された医薬品識別およびエンドツーエンドのトレーサビリティ・アーキテクチャに関連する当事者間データ交換をサポートする、製品管理サービス(PMS)APIベータの公開マイルストーンが予定されている。
バリューチェーン分析
バリューチェーンは、タグおよびインレイの設計・加工(医薬品包装や滅菌環境向けの特殊材料を含む)、リーダーおよびプリンターハードウェア、EPCISイベントを作成・交換するミドルウェアおよびリポジトリ、そして規制された品質管理・電子記録管理のもとでシステムを検証する導入サービスをカバーしている。上流では、RFID部品サプライヤーおよびラベルコンバーターがパッシブタグおよびセンサー内蔵タグを提供している。中流では、リーダー・プリンターベンダーおよびシステムインテグレーターが、包装ライン、倉庫、病院薬局全体にわたり固定式・携帯式の読み取りを導入している。下流では、製造業者、卸売業者、流通業者、調剤担当者が、相互運用可能なデータ交換を通じて検証、返品処理、例外処理を実運用化している。
最近の動向は、バイアルやシリンジなど、タグ付けが難しい形態に対する組み込み型の単位レベル識別と専用ラベリングへの移行を示している。p-Chip Corporationは、Choice One RxおよびRxERPと共に、2026年1月にエンドツーエンドのデジタルトレーサビリティに関する試験を実施し(Avantorが共同スポンサー)、その後2026年2月には、DSCSA準拠のチェーンオブアイデンティティ管理のためにRxERPプラットフォームにp-Chip Light Activated Microtranspondersを統合するライセンス契約を締結した。包装工程においては、Schreiner MediPharmとHERMAが、医薬品バイアル向け統合型RFIDラベリングソリューションを発表した(2026年5月)。これは、曲面かつ液体充填された容器での読み取り性能の維持や、成熟度が混在する取引先ネットワーク全体でのデータ相互運用性の確保など、依然として残るボトルネックを浮き立たせるものである。
競争環境
業界は中程度の断片化を示しています。Zebra TechnologiesやImpinjなどのハードウェア専門企業がリーダープラットフォームを支配していますが、ソフトウェアと分析はOracleやTraceLink のような検証済みコンプライアンスワークフローを提供するプレーヤーを中心に急速に集中しています[3]Zebra Technologies、「アセットインテリジェンス&トラッキング2025年第1四半期業績」、zebra.com。Avery DennisonはControlantとの提携を通じてクラウドネットワークに進出しており、かつてのラベルサプライヤーが現在エンドツーエンドの可視性プロバイダーへと進化していることを示しています。BluesightのThoma Bravoによる買収は、投資家が病院自動化ツールでの規模の優位性を求めるにつれ、プライベートエクイティの活動が拡大していることを浮き彫りにしています。
戦略的コラボレーションは、認証顔料、AI分析、および接続性を単一のオファリングにバンドルすることが増えています。Identiv-Novantaの2025年ヘルスケアOEM協定は、完全なRFIDモジュールを埋め込むことでデバイスメーカーの設計サイクルを短縮する動きを例示しています。WiliotなどのアンビエントIoT参入者はバッテリーフリーセンサーで市場にアプローチしていますが、規制上の受け入れは慎重なままです。全体として、タグ製造よりもデータ分析が持続的な優位性を形成しており、ベンダーに医薬品のドメイン知識を構築するか、すでに持っている企業とパートナーを組むよう促しています。
医薬品におけるRFID産業リーダー
Avery Dennison Corporation
Zebra Technologies Corp.
Impinj Inc.
CCL Industries (Smartrac)
Fresenius Kabi
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的なホワイトスペースは、DSCSA主導のシリアル化プログラムを、バーコードのみのコンプライアンス対応から、特に販売可能返品や高スループットの流通拠点における、業務規模での一括自動検証・データ照合へと転換することである。FDAのDSCSA免除措置および執行の段階付けにより、調剤担当者側の対応状況にはばらつきが生じており、小規模調剤担当者(常勤換算25名以下)は2026年11月27日まで免除が継続される。これにより、取引先間の対応度の混在をつなぐことができ、なおもEPCISベースの交換や迅速な対応検証ワークフローをサポートできるソリューションへの需要が支えられている。コンプライアンスワークフローを検証済みの構成可能なモジュールに組み込むミドルウェアおよびクラウドリポジトリは、統合負担を軽減し、異種のERPおよびWMS環境全体でのオンボーディングを支援するため、重点的な機会として残っている。
コールドチェーンおよび専門医薬品は、識別を超えて状態監視へと機会の範囲を広げている。センサーデータに対応するEPCIS 2.0は、温度管理物流において使用されるRFIDセンサータグ・アーキテクチャおよび監査対応の来歴記録と整合している。導入の兆しとしては、下流の病院でのタグ付け労力を削減するための製造時点での組み込みRAIN RFIDタグ付けが挙げられ、Fresenius Kabiが、RAIN RFID部品およびコンバーターの生態系を利用して製造速度で医薬品にタグ付けを行っていることがこれを支えている。材料科学のイノベーションもまた、過酷な工程におけるRFIDの用途を広げており、Avery Dennisonが、高圧蒸気滅菌および酸化エチレン環境向けに設計された滅菌対応RFIDインレイを発表した(2026年3月)。これは、滅菌包装、医療機器隣接の医薬品ワークフロー、そして従来手動スキャンに依存していた形態における単位レベルのトレーサビリティへのRFID適用範囲を拡大するものである。
最近の業界動向
- 2026年4月:Zebra TechnologiesとTexas Children's Hospitalは、RFID対応の薬剤管理導入の結果を公表し、Texas Children'sは年間1,400万米ドルの薬剤コスト削減を報告した。このソリューションは、RFID印刷およびUHF RFIDモバイル読み取りを使用して廃棄を削減し、在庫精度を向上させ、欠品を減らすものであり、単位レベルおよびキャビネットレベルでのRFID導入における病院薬局のROI事例を強化した。
- 2026年3月:Avery Dennisonは、AD Minidose U9 Steri、AD Accessory U9 Steri、AD Shelter Steriを含む、滅菌対応RFIDインレイのポートフォリオを発売した。これらは高圧蒸気滅菌および酸化エチレン滅菌に耐えるよう設計されている。これにより、従来型ラベルでは不具合が生じ得る滅菌済み・医療機器隣接の医薬品ワークフローにおけるタグ付けの実現可能性が拡大し、管理環境における品目レベルのトレーサビリティのさらなる普及を支えている。
- 2024年10月:BDとten23 healthは、無菌製造工程の効率化と充填・仕上げ工程全体でのトレーサビリティ向上を目的として、RFID対応プレフィルドシリンジについて提携した。この協業は、扱いの難しい一次容器で機能し、規制された製造文書と統合できるRFID設計への需要の高まりを浮き立たせた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、包装、倉庫保管、流通、およびケア環境全体にわたり、医薬品を識別、追跡、検証するためのRFID利用に関連する支出を市場として対象としている。これには、医薬品のトレーサビリティ、認証、および在庫の可視化を実現するために使用されるRFIDタグ、リーダー、ミドルウェアが含まれる。
対象範囲の除外:非医薬品分野におけるRFIDの用途、およびバーコードのみの一般的なソリューションは除外している。また、RFID導入や継続的な運用に直接関連しないITサービスも対象外としている。
セグメンテーション概要
- コンポーネント別
- RFIDリーダー
- ハンドヘルドリーダー
- 固定リーダー
- RFIDタグ
- パッシブ(HF、UHF、NFC)
- アクティブおよびBAP(バッテリーアシストパッシブ)
- RFIDミドルウェア
- RFIDリーダー
- タイプ別
- チップ式RFID
- チップレスRFID
- アプリケーション別
- 医薬品追跡・認証システム
- 医薬品品質・状態モニタリング
- その他のアプリケーション
- エンドユーザー別
- 医薬品製造業者
- 卸売・流通センター
- 病院・クリニック
- 小売・電子薬局
- 受託研究・製造機関(CRO/CMO)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、RFID導入を通常促す、実際の医薬品生産、貿易フロー、コンプライアンス要件にモデルを基礎付けることから始まる。米国FDA(DSCSAガイダンスおよび更新情報)、医薬品供給チェーン管理に関する欧州委員会およびEMAの公表資料、規格外品・偽造医療品に関するWHOの取り組みなど、公開資料を検討し、トレース&トレースへの投資がどこで推進されているかを特定した。
想定を現実的なものに保つため、UN Comtrade貿易統計、世界銀行のマクロ指標、医療ロジスティクスにおけるRFIDの性能・導入パターンを論じる査読済み論文など、補足的な情報源からも文脈を取り入れている。また、タグ、リーダー、ミドルウェア全体にわたる提供構成を理解するために企業の開示資料、製品ドキュメント、投資家向け説明資料を用い、導入・拡大のタイミングについては信頼できる報道も参照している。必要に応じて、企業財務情報およびニュースを扱う有料サブスクリプションを用いて、収益レンジの検証や導入に関する見立ての妥当性確認を行っている。これらのデスクリサーチの情報源はすべてを網羅するものではなく、データ収集、検証、明確化のために他の多数の資料も使用された。
一次インタビューおよび調査
一次調査は、RFIDソリューションプロバイダー、包装・ラベリング生態系の参加者、医薬品の製造・流通チーム、および日々のスキャンや在庫プロセスを説明する病院・薬局の運営責任者へのインタビューおよび簡易調査に重点を置いている。APAC、EMEA、アメリカ地域からの情報を用いて、導入の推進要因、典型的な導入規模、リプレースサイクル、現実的な価格変動を検証し、その上で最終的な想定を、市場が実際に購入・導入しているものと整合させている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):19% | APAC:44% |
| ミドルティア:55% | 部門/事業リーダー:38% | EMEA:30% |
| 小規模プレイヤー:19% | マネージャー:43% | アメリカ:26% |
市場規模の算定と予測
市場規模は、トップダウンとボトムアップを組み合わせて算定している。出発点は、医薬品のトレーサビリティおよび在庫ワークフローによって生じるアドレサブルなRFID需要プールであり、その結果はサプライヤー側の現実性チェックと照合される。トップダウン側では、品目レベルの識別が求められる、または経済的に正当化される箇所を特定し、それをエンドユーザーおよびアプリケーション別の導入率を用いてタグ、リーダー、ミドルウェアへの需要に変換している。
モデルを実際の購買行動に結び付けるため、タグおよびリーダーのサンプル抽出したASPレンジ、施設タイプ別の典型的なリーダー密度、RFID関連の売上開示が示されている場合の公開収益開示からの集計など、選択的なボトムアップ的近似も用いている。主要な変数には、タグ消費強度(包装・物流単位別)、リーダー導入台数の成長と更新サイクル、導入ごとのミドルウェア添付率、コンプライアンスのタイミング上のシグナル(シリアル化・トレーサビリティに関するもの)、および監視需要を高める傾向にある医薬品コールドチェーン・生物製剤市場の成長ペースが含まれる。予測はシナリオ分析を用いて作成され、基本、保守的、加速の各導入パスは、回答者がコンプライアンス執行、資本予算、単価動向についてどのように予想しているかによって形成される。最終的な数値は、実際に観測された導入状況と最も整合するシナリオを用いている。小規模市場でデータが不足している場合は、医薬品生産量や貿易強度などの代替指標を用いて想定を橋渡しし、その後専門家によるチェックを経て想定を確定している。
データ検証と更新サイクル
検証は、医薬品の生産・流通活動、公的なコンプライアンスのマイルストーン、および観測可能な導入発表など、同方向に動くはずの独立したシグナルとモデル出力を照合することで行われる。ある国、エンドユーザー、または部品カテゴリーが、現実的な導入能力から見て速すぎるペースで成長している場合、異常値としてフラグが立てられる。その後、入力データは再確認され、状況に重大な変化があったと見られる場合には一次接触先へ再度連絡が取られる。
承認前には、データセットおよび計算が多段階のレビューを経て、単位換算、通貨のタイミング、部品の定義が地域全体で整合していることが確認される。レポートは毎年更新され、大きな規制変更やタグ・リーダー価格の明確な変動など、重大な事象が発生した場合には中間更新が行われる。提供直前には、最新の公開情報や市場シグナルを反映するよう最終的な更新作業が行われる。
Mordor Intelligenceの医薬品分野グローバルRFID市場推定値と他の公表推定値との比較
医薬品分野におけるRFIDの公表市場価値は、RFID支出として何が計上されるか、および医薬品の各拠点にわたる導入がどの程度の速度で拡大すると想定されるかによって市場境界が変わり得るため、必ずしも一致しない。差異は、通貨のタイミング、選択された基準年、そして推定がサプライサイドの収益集計に依拠するのか需要サイドの導入計算に依拠するのかによっても生じ得る。
最大の差異は通常、対象範囲の選択、特にソフトウェアやより広範なトレーサビリティプラットフォームがRFIDミドルウェアを超えて計上されるかどうか、また隣接する医療分野のRFID利用が医薬品専用の合計に混在しているかどうかを中心に生じる。価格設定のロジックも結果を大きく左右し得る。タグのASP低下やリーダーの更新サイクルは異なる方法でモデル化され得るためであり、また、一部の推定は十分な検証なしに病院や小売チャネルへの浸透をより速く想定している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上の差異 |
|---|---|---|
| Mordor Intelligence | USD 4.81 B (2026) | |
| Global Consultancy A | USD 5.62 B (2026) | この推定値は、医薬品向けRFIDをより広範な医療資産・患者追跡支出と混在させているように見受けられ、医薬品供給チェーンの必要量を超えて、リーダーおよびソフトウェアの合計を過大に見積もる可能性がある。 |
| Industry Association B | USD 3.95 B (2026) | この数値は、価値をタグとリーダーに限定し、病院・薬局における導入を保守的に想定する、ハードウェア主導の見方に近いように見受けられ、ミドルウェアおよびアプリケーション層の支出を減少させている。 |
この表は、2026年の値を中心に目立った差異が見られることを示しており、Mordor Intelligenceのモデルでは、より広範な医療分野のRFIDプログラムを含めるのではなく、RFIDタグ、リーダー、またはRFIDミドルウェアが医薬品トレーサビリティおよび関連ワークフローに使用されている場合にのみ市場として計上している。この対象範囲を一定に保つと、残る差異の大半は、品目レベルのタグ付けがどの程度の速さで拡大するか、および年ごとのタグ価格低下がどのように適用されるかという想定に起因するものであり、これらは導入が進むにつれて検証・更新が可能な事項である。


レポートで回答される主な質問
医薬品におけるRFID市場の現在の規模はどれくらいですか?
医薬品におけるRFID市場は2026年に48億1,000万米ドルの規模です。
医薬品におけるRFID市場はどのくらいの速さで成長すると予想されていますか?
市場は7.66%の年平均成長率で成長し、2031年までに69億6,000万米ドルに達する予測です。
どのコンポーネントセグメントが最も速く成長していますか?
RFIDミドルウェアは最も速く進展するコンポーネントであり、企業が統合された分析を求めるにつれて9.22%の年平均成長率で拡大しています。
なぜアジア太平洋が最も速く成長している地域なのですか?
中国とインドにおける製造拡大と、ASEAN全体の規制調和が相まって、アジア太平洋で8.31%の年平均成長率を牽引しています。
北米での採用を推進している規制上の変化は何ですか?
2024年11月のDCSAの完全施行は現在エンドツーエンドのトレーサビリティを要求しており、RFIDの導入を事実上必須にしています。
どのアプリケーション領域が最も高い成長を示していますか?
温度管理物流は、バイオロジクスおよびその他のコールドチェーン療法の急増により、10.35%の年平均成長率でアプリケーション成長をリードしています。
最終更新日:



