
遠隔医療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
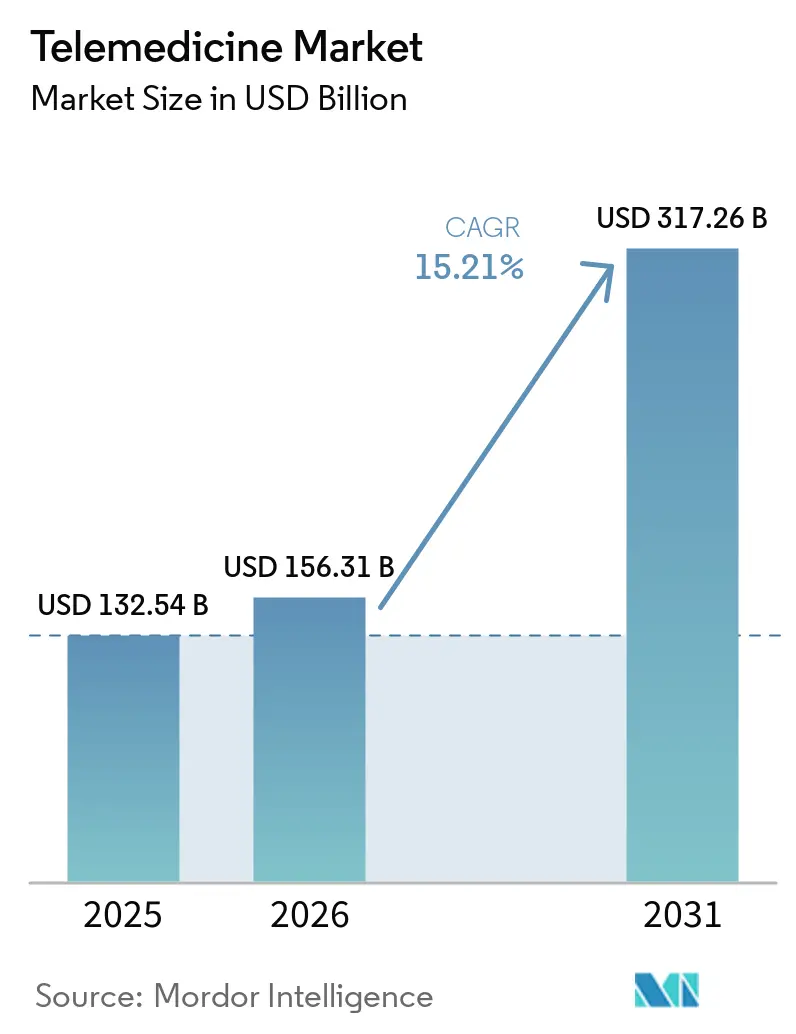
| 市場規模 (2026) | 156.31 十億米ドル |
| 市場規模 (2031) | 317.26 十億米ドル |
| 成長率 (2026 - 2031) | 15.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
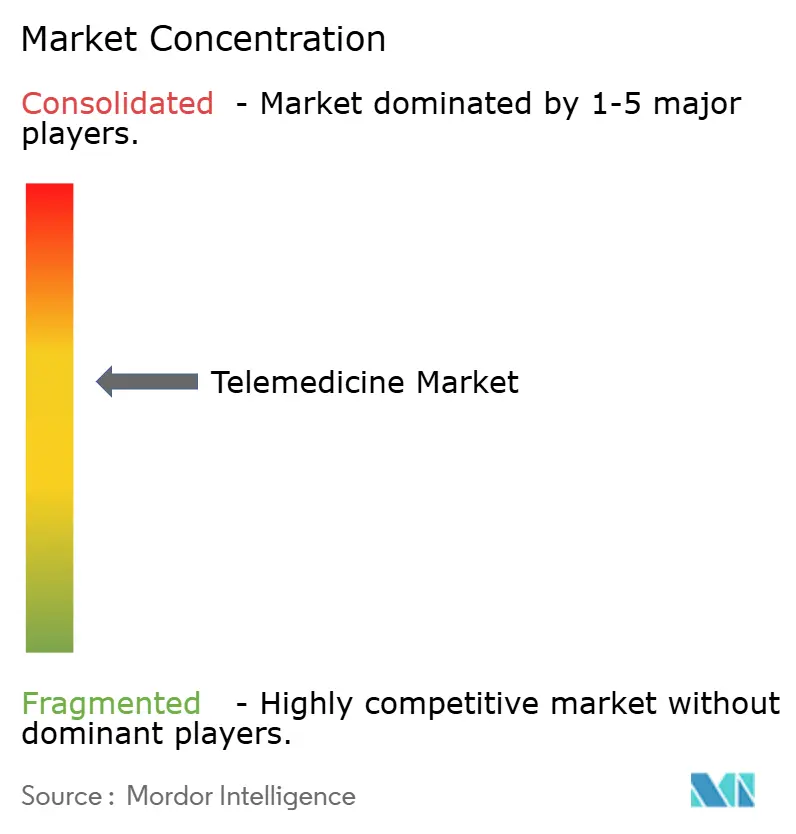
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる遠隔医療市場分析
遠隔医療市場規模は、2025年に1,325億4,000万米ドル、2026年に1,563億1,000万米ドルと予測され、2031年までに3,172億6,000万米ドルに達し、2026年から2031年にかけてCAGR 15.21%で成長する見込みである。
米国43州における持続的な診療報酬同等性、雇用主負担による仮想プライマリケア契約の拡大、および5Gネットワークの広範な普及が、パンデミックによる押し上げ効果を超えた構造的成長を支えている。65歳以上の人口における慢性疾患の有病率は、世界的な高齢化の進展と相まって、遠隔モニタリングおよび専門医へのアクセス需要を強化している。同時に、サービスプロバイダーは仮想ケアを従業員福利厚生や支払者プログラムにバンドルすることで、持続的なサブスクリプション収益を獲得している。電子健康記録(EHR)と遠隔医療モジュール間の相互運用性の不足、および国境を越えたライセンス取得の摩擦が、引き続き稼働率の向上を制約している。しかし、AI対応の意思決定支援の統合により、医師の受容度は着実に高まっている。
レポートの主要ポイント
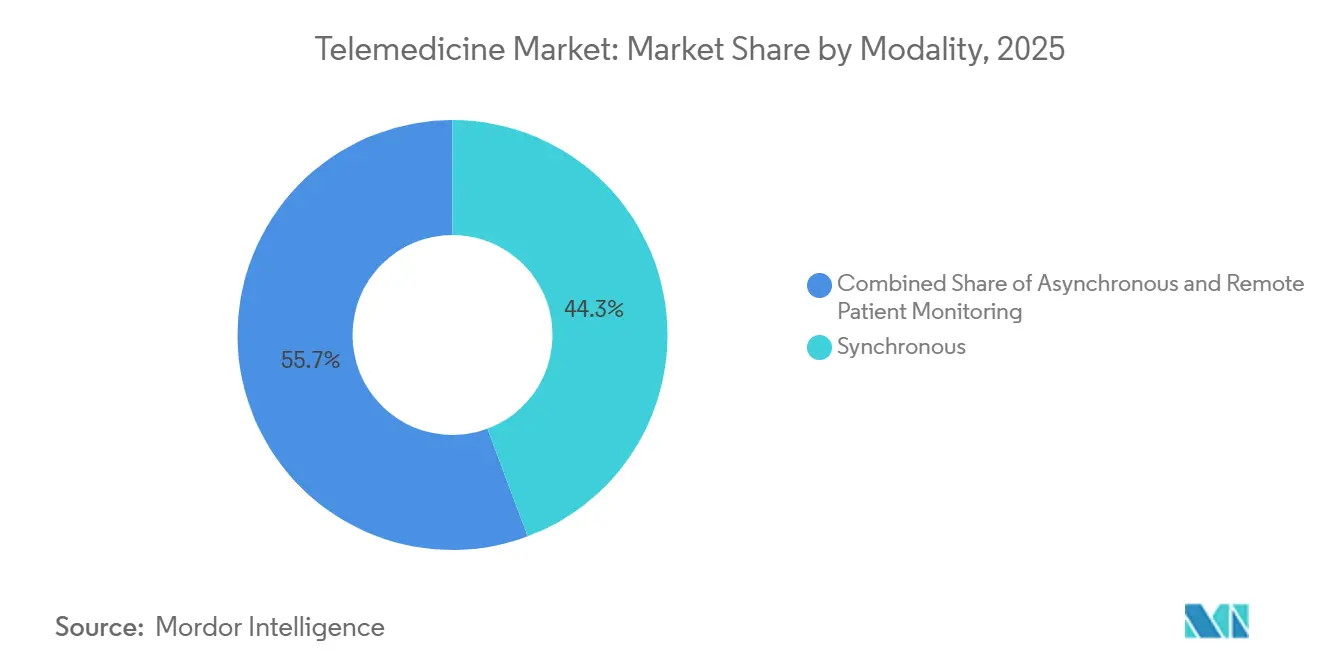
- モダリティ別では、同期型ビデオ診察が2025年の遠隔医療市場の44.28%を占め、遠隔患者モニタリングは2031年にかけてCAGR 17.09%で拡大すると予測されている。
- コンポーネント別では、サービス・サポートが2025年の遠隔医療市場シェアの56.73%を占め、専門サービスの中では遠隔精神科がCAGR 18.21%で2031年まで最も高い成長を示している。
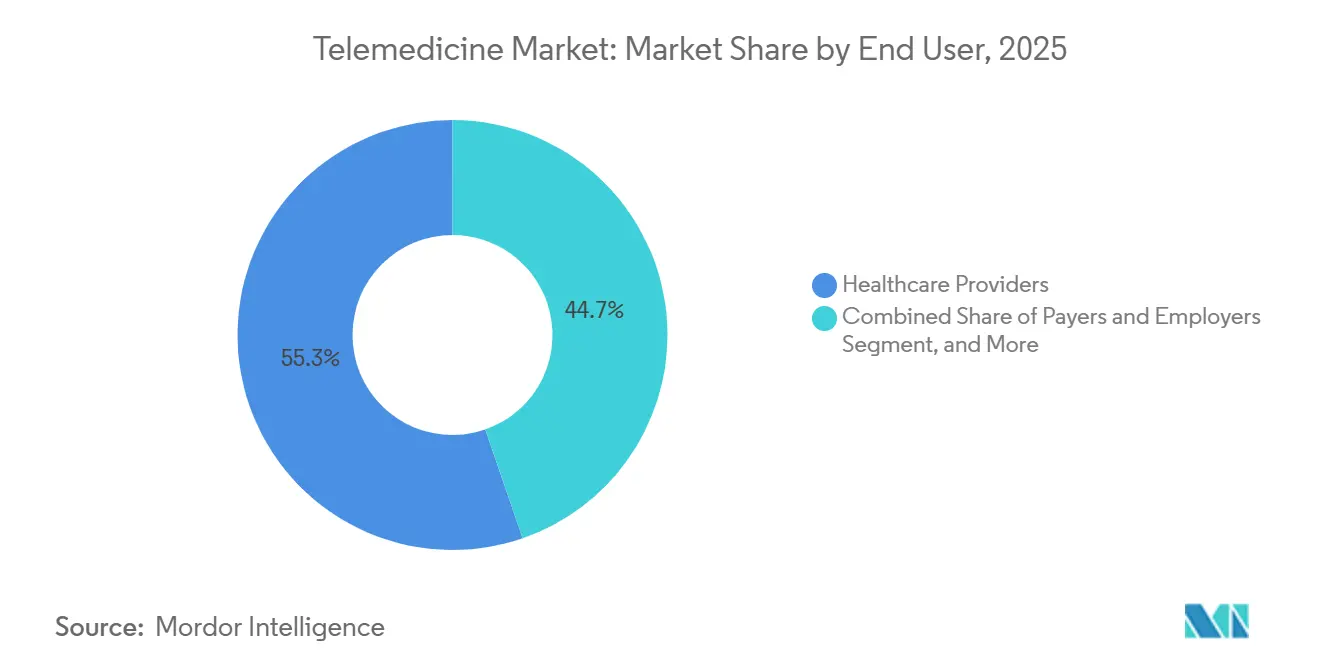
- エンドユーザー別では、医療提供者が2025年の支出の55.28%を占め、患者・在宅ユーザーセグメントは2031年にかけてCAGR 14.94%で成長すると予測されている。
- 地域別では、北米が2025年に38.06%の収益シェアでトップとなり、アジア太平洋地域は2031年にかけて最高の地域CAGR 19.59%を記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患負担の増大と高齢化 人口 | +2.8% | 北米、欧州、東アジア | 長期(4年以上) |
| OECDおよびBRICSにおける診療報酬同等性法 | +3.2% | 米国、カナダ、ブラジル、インド、欧州 | 中期(2〜4年) |
| 5Gおよびエッジコンピューティングの展開 | +2.1% | 米国、中国、韓国、湾岸諸国の都市部ハブ | 短期(2年以内) |
| 雇用主負担による仮想プライマリケアプラン | +2.5% | 米国、西欧 | 中期(2〜4年) |
| パンデミックによる消費者嗜好の変化 | +1.9% | 高所得OECD市場 | 短期(2年以内) |
| AI駆動型臨床意思決定支援 | +2.6% | 米国、欧州、中国、インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の急増と高齢化人口
世界保健機関の推計によると、65歳以上の世界人口は2050年までに15億人を超え、そのうち60%以上が少なくとも一つの慢性疾患を抱えて生活するとされている。[1] 遠隔医療は、遠隔フォローアップとバイタルサインの継続的モニタリングを可能にすることで、高齢者の移動に関わる障壁を低減し、米国のメディケア・アドバンテージ加入者における30日以内の再入院を22%削減する早期介入をもたらす。支払者がこうした成果を重視するのは、高所得国における医療費の約75%が慢性疾患ケアによるものだからである。人口動態的な圧力と価値に基づく資金調達の整合が、遠隔医療市場のソリューションを基本的なケアワークフローに組み込んでいる。これらの構造的な力は数十年にわたって進展するため、需要は経済サイクルに関わらず底堅く推移する。
OECDおよびBRICS地域で拡大する支払者の診療報酬同等性法
2025年末までに、米国43州が仮想診察に対する民間支払者の同等性を義務付け、24州がメディケイド受給者への同等支払いを拡大した。[2] フランス、ドイツ、インド、ブラジルでも同様の枠組みが導入され、これまで富裕層患者に限られていた普及を妨げていた経済的障壁が事実上撤廃された。対面ケアと同等の診療報酬が設定されたことで、医療提供者グループは収益の継続性に確信を持ち、価格に敏感なセグメントの患者は自己負担コストの低減を享受できる。この規制上の転換は、遠隔医療を給付対象の医療サービスとして標準化し、複数の保険コホートにわたる予測可能な利用パターンを支えている。
低遅延ビデオ診察を可能にする5Gおよびエッジコンピューティングの展開
第5世代ネットワークは2025年末までに120カ国で稼働する見込みであり、20ミリ秒未満の遅延を実現することで、高解像度ビデオや遠隔ロボット手術さえも技術的に実現可能となる。[3] ネットワーク周辺部に配置されたエッジコンピューティングノードが映像データをローカルで処理することで、Cisco Systemsが2025年に公表したベンチマークによれば帯域幅需要を40%削減できる。中国は農村部の町に2,500カ所の5G遠隔医療ステーションを設置し、1,500万件の専門医診察を実現するとともに、1回の受診あたりの平均移動距離を180キロメートル削減した。こうしたインフラ整備により、これまで遠隔医療市場の普及を低帯域幅のユースケースに限定していた技術的制約が解消されつつある。
雇用主負担による仮想プライマリケアプランの急速な拡大
2026年に公表されたKaiser Family Foundation調査によると、米国の中規模企業の30%、および従業員1,000人以上の大企業の45%が、福利厚生設計に仮想プライマリケアサービスを組み込んでいる。月額50〜150米ドルを平均とする会員一人当たり月額契約は、スポット的な診察をプラットフォームベンダーにとって予測可能な収益へと転換する。ウォルマートなどの大企業はこれらのプログラムを扶養家族にも拡大し、200万人以上の生活をカバーしている。したがって、雇用主チャネルは遠隔医療市場に対し、出来高払い診療報酬の変動性から切り離された先行予約済みの収益ストリームを提供している。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーおよびライセンスの断片化 | -1.8% | 欧州連合、米国、ASEAN | 長期(4年以上) |
| メディケア診療報酬削減案 | -1.3% | 米国 | 短期(2年以内) |
| 低所得農村市場におけるデジタルデバイド | -1.5% | サハラ以南アフリカ、南アジア、農村部ラテンアメリカ | 長期(4年以上) |
| EHRのギャップによる臨床医のプラットフォーム疲弊 | -1.1% | 米国、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよび国境を越えたライセンス規制の断片化
欧州連合のGDPRは国境を越えたデータフローを制限しており、2024〜2025年の執行措置では、患者記録をEU域外に保存した事業者に対して1億2,000万ユーロの制裁金が課された。米国では、2025年末時点で州際医療ライセンスコンパクトに参加していた州は40州にとどまり、医師は管轄区域ごとに1,000米ドルを超える費用を支払って複数のライセンスを取得する必要があった。インドの係争中のデジタル個人データ保護法は国内データ居住要件を義務付けており、多国籍プラットフォームのインフラコストを増大させている。こうした不整合は、コンプライアンスの負担を高め、遠隔医療市場の国境を越えた拡張性を圧迫している。
メディケア草案規則における医師診療報酬削減
米国メディケア・メディケイドサービスセンターは、2027年の医師報酬スケジュールを2.8%削減する案を提案しており、オンラインへの診察移行を大幅に進めた小規模診療所のマージンを危うくする可能性がある。メディケアは米国医療費の5分の1を賄っているため、わずかな料率の引き下げでも、仮想ファーストプロバイダーの資本計画を複雑にする収益の変動性をもたらす。立法による介入の可能性はあるが、毎年の不確実性が遠隔医療市場内のインフラ投資を依然として抑制している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モダリティ別:
遠隔モニタリングが急速に台頭遠隔患者モニタリングは加速する関心を集め、米国FDAが血糖値、心臓、血圧センサーの接続型デバイスの連続承認を進め、クラウド分析エンジンへのデータストリーミングを可能にしたことで、2031年にかけてCAGR 17.09%の予測を記録している。同期型ビデオは、リアルタイムのインタラクションを必要とするプライマリケア、緊急ケア、行動健康セッションに特に適しており、2025年の最大収益シェア44.28%を維持した。画像の保存・転送やセキュアメッセージングを含む非同期型ワークフローは、支出の約25%を占めた。メディケア・アドバンテージは2025年末までに3,200万人の会員を遠隔患者モニタリングプログラムに登録し、30日以内の再入院を22%削減して、継続的ケアモデルに対する支払者の意欲を確認した。
同期型の利用はパンデミック時の高水準から低下し、外来診察の4分の1で安定しているが、COVID以前の水準を大幅に上回っている。非同期型モダリティは帯域幅需要が低く、柔軟なスケジューリングが可能であるという利点があるが、支払い料率はライブ診察に比べて遅れる傾向がある。皮膚科画像を優先したり心臓の異常を検出したりするAIトリアージの組み込みにより、帯域幅が制約された地域での非同期型の普及が高まると予想される。全体として、遠隔患者モニタリングの常時接続データモデルは、慢性疾患ケアの経済性を再定義する位置にあり、今後10年間で遠隔医療市場収益の最大の増分シェアを確保する見込みである。
注記: 個別セグメントのシェアはレポート購入後に入手可能
コンポーネント別:
遠隔精神科がサービス拡大をリードサービス・サポート部門が2025年の収益の56.73%を占め、テレストローク、テレカーディオロジー、テレラジオロジー、テレサイキアトリー、その他の専門診療分野が牽引した。テレサイキアトリーのサブセグメントは、米国および欧州連合における行動医療セッションへの同等の償還を義務付けるメンタルヘルス均等化規制に後押しされ、2031年にかけて18.21%のCAGRで成長している。ソフトウェアプラットフォームが支出の約30%を吸収し、ハードウェア周辺機器はコモディティ化圧力の激化により14%にとどまった。
テレストロークネットワークは、American Heart Associationの監査によれば、ドア・ツー・ニードル時間を18分短縮し、農村部の病院にとって生命を救う投資となっている。テレカーディオロジーおよびテレラジオロジーは、現地に専門医が不足している地域に対してコンサルティング的な専門知識を提供し、予測可能な検査単位の費用を確保している。スマートフォン対応の耳鏡や聴診器が100米ドル以下の価格帯で市場に参入するにつれ、周辺機器メーカーはマージン圧縮に直面しており、スケジューリング、ドキュメント管理、請求、患者エンゲージメントを統合したソフトウェアエコシステムへのシフトが進んでいる。その結果、遠隔医療市場においてベンダーの差別化はハードウェアの革新よりもワークフローのオーケストレーションへと傾きつつある。
エンドユーザー別:
患者による直接消費者向け普及の加速医療提供者は2025年に55.28%の最大シェアを維持したが、患者・在宅ユーザーセグメントは月額10〜50米ドルのサブスクリプションモデルに牽引され、2031年にかけてCAGR 14.94%で拡大すると予測されている。支出の約4分の1を担う支払者と雇用主は、救急外来の利用を抑制するために会員をまず仮想診察に誘導する。政府機関は現在の収益の6%にとどまるが、インドのeSanjeevaniプログラムのような大規模な公衆衛生展開に資金を提供しており、同プログラムは2025年半ばまでに3億件の診察を突破した。
プラットフォームライセンス、ブロードバンド、ITサポートが固定費として残る一方で診療報酬が対面診察の水準に収束しているため、プロバイダーのマージンは圧迫されており、小規模診療所の営業利益率は5%を下回っている。支払者はコスト削減を実感している。最近のCMS保険数理申告によれば、仮想緊急ケア診察のコストは外来救急診察より40〜60%低い。患者セグメントの急速な台頭は、従来の紹介ネットワークを仲介排除する可能性のある消費者化トレンドを示しており、既存プレーヤーは下流の処置収益を守るためにデジタルフロントドアを刷新することを余儀なくされている。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米およびアジア太平洋地域のテレメディシン市場
北米は2025年の世界収益の38.06%を占め、確立された償還政策、高いブロードバンド普及率、および企業による積極的な導入が成長を牽引しました。一方、アジア太平洋地域は政府主導のデジタルヘルス推進策により、2031年までに最も高い地域別CAGRである19.59%を達成すると予測されています。インドのeSanjeevaniは2025年半ばまでに3億件目のコンサルテーションを記録し、中国のAI強化型省レベルプラットフォームは4億人以上の農村住民をカバーしています。
ヨーロッパのテレメディシン市場
ヨーロッパでは、フランスが慢性疾患管理のビデオフォローアップを100%償還し、ドイツのDiGAプログラムが償還対象のヘルスアプリを処方可能とし、イギリスが国民保健サービスのプライマリケア経路全体にバーチャルコンサルテーションを組み込んでいます。構造的な規制上の支援があるにもかかわらず、分断されたEHRインフラと言語の多様性がヨーロッパ全域でのスケーラビリティを抑制し、アジア太平洋地域と比較して普及速度を遅らせています。
中東・アフリカおよびラテンアメリカのテレメディシン市場
湾岸諸国はショッピングモールや公共施設に5Gキオスクを設置しており、一方で南アフリカの民間保険会社はごく最近になってテレサイキアトリーへの資金提供を開始しました。ラテンアメリカは世界収益の約4%を占め、ブラジルがバーチャルメンタルルスカバレッジを拡大し、アルゼンチンが農村部での遠隔モニタリングパイロットプログラムを実施しています。地域の成長軌跡はブロードバンドの利用可能性と政府の償還意欲と強く相関しており、テレメディシン市場が政策とインフラの整合的な進展に依存していることを裏付けています。
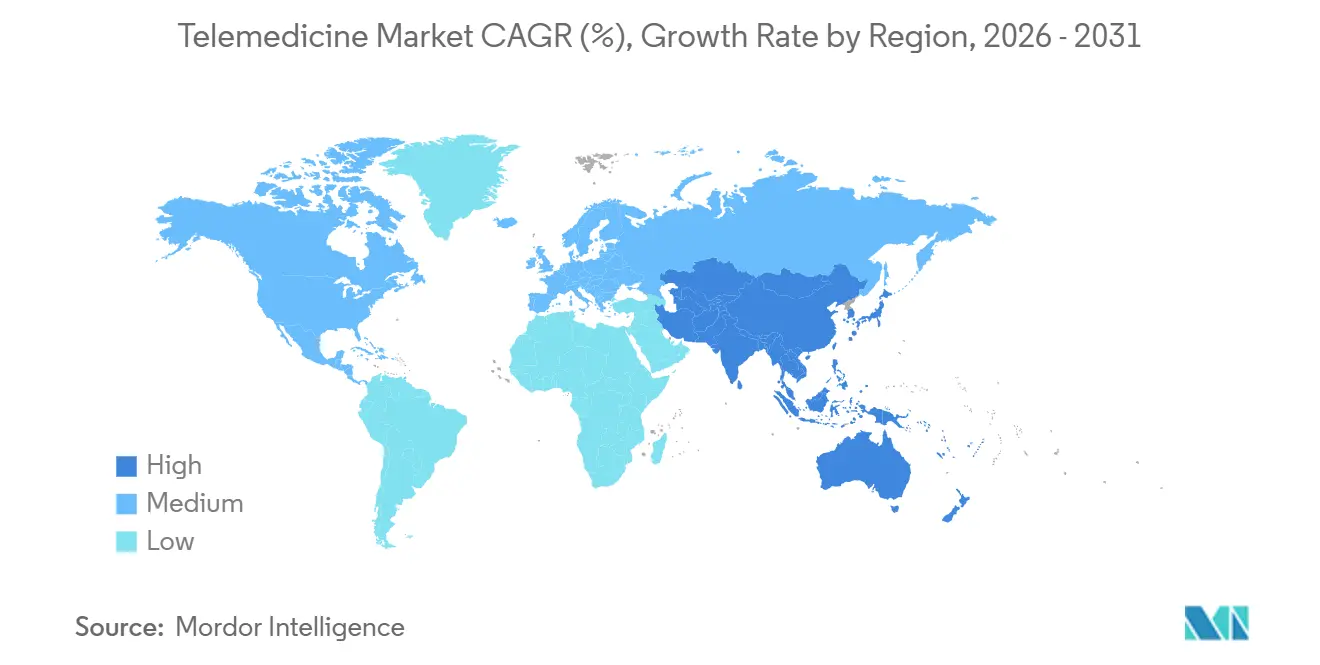
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
競合環境
遠隔医療市場は依然として中程度に断片化しており、上位5社が市場収益の相当部分を合計で支配しており、専門分野への新規参入者に十分な機会があることを示している。Teladoc HealthとAmwellは水平統合戦略を継続し、企業クライアント向けにプライマリケア、メンタルヘルス、慢性疾患管理をバンドルしている。Teladocの2025年のCatapult Health買収は予防ケアのツールセットを強化し、AmwellのGoogle Cloudとのパートナーシップは臨床ワークフローにAI意思決定支援を組み込んでいる。
相互運用性はこのセクターの最大の課題である。米国の病院の40%未満しかHL7 FHIRのシームレスな交換を実現しておらず、医師は複数のインターフェースを扱うことを余儀なくされ、文書化の疲弊が高まっている。ベンダーはカルテノートを自動入力するAIスクライブを組み込むことで対抗しており、Oracle Healthのパイロットによれば管理時間を約3分の1削減している。エッジコンピューティングへの投資は、遠隔ロボット手術などの新興ユースケースの前提条件となるバッファ遅延のない4Kストリーミングを加速させている。
ディスラプターはライセンス取得のボトルネックを回避して国境を越えた診察を解放するためにブロックチェーン資格認証を実験しており、2024〜2025年の特許出願はAIトリアージとセキュアデータ共有プロトコルに集中している。プライベートエクイティによるロールアップは2025年に勢いを増し、独立した地域プラットフォームのプールを縮小させ、市場をより高い集中度へと押し進めている。それにもかかわらず、遠隔脳卒中と遠隔精神科のニッチ分野は農村部の臨床医不足に対応する新規参入者を引き続き引き付けており、専門化がプラットフォーム統合と共存し続けることを示唆している。
遠隔医療業界リーダー
-
Teladoc Health Inc.
-
Koninklijke Philips N.V.
-
Amwell (American Well)
-
Cerner (Oracle Health)
-
MDLive (Cigna)
- 注:主要企業の掲載順は順位を示すものではありません。
遠隔医療市場 このレポートでカバーされる企業
- Allscripts
- Amwell (American Well)
- Babylon Health
- Cerner / Oracle Health
- Cisco Systems
- Doctor On Demand
- eClinicalWorks
- Epic Systems
- GE Healthcare
- Honeywell International
- Koninklijke Philips
- MDLive (Cigna)
- Medtronic
- PlushCare
- Practo Technologies Pvt. Ltd.
- Resideo Technologies
- SHL Telemedicine Ltd.
- Siemens Healthineers
- Teladoc Health
- Zoom Video Communications
最近の産業開発事情 遠隔医療市場
- 2025年2月:Teladoc Healthは6,500万米ドルのCatapult Health買収を完了し、在宅診断検査を仮想ケアの継続体に追加した。
- 2025年1月:Teladoc Healthはアマゾンと提携し、心代謝プログラムをアマゾンのHealth Benefits Connectorに掲載し、慢性疾患患者へのリーチを拡大した。
- 2025年1月:TranscarentはAccoladeを6億2,100万米ドルで買収することに合意し、AI駆動型ナビゲーションと雇用主グループ向け仮想サービスを統合した。
- 2025年1月:Avel eCareはAmwell Psychiatric Careを買収し、行動健康のフットプリントを米国46州に拡大した。
遠隔医療市場 レポートの範囲と調査方法論
市場の定義と主要対象範囲
本調査では、グローバル遠隔医療市場を、免許を有する臨床医が固定または移動通信ネットワークを使用して同期または非同期の診断、治療、モニタリング、またはフォローアップを提供する際に生じるすべての収益と定義する。対象には周辺ハードウェア、専用ソフトウェア、マネージドテレヘルスサービスが含まれる。本モデルは、有料の臨床的診察および有償の遠隔患者モニタリング契約のみを評価対象とし、無料のウェルネスアプリ、消費者向けフィットネスウェアラブル、および純粋な電子健康記録プラットフォームは除外する。
対象外の範囲:消費者向けウェルネスアプリおよびスタンドアロンの電子健康記録システムは計上しない。
セグメンテーション概要
- モダリティ別
- 同期型
- 非同期型
- 遠隔患者モニタリング
- コンポーネント別
- ソフトウェアプラットフォーム
- ハードウェア・周辺機器
- サービス
- 遠隔病理学
- 遠隔心臓科
- 遠隔放射線科
- 遠隔皮膚科
- 遠隔精神科
- 遠隔脳卒中
- その他のサービス
- エンドユーザー別
- 医療提供者
- 支払者・雇用主
- 患者・在宅ユーザー
- 政府機関・NGO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋、湾岸地域にわたる病院ネットワーク管理者、バーチャルケアプラットフォームの経営幹部、支払者医療ディレクター、および臨床医ユーザーグループにインタビューを実施した。これらの対話を通じて、採用率、ビデオ診察1件あたりの平均償還額、および遠隔患者モニタリングキットの更新サイクルの見込みを検証し、デスクリサーチで浮上した前提条件の精緻化を行った。
デスクリサーチ
まず、世界保健機関、OECDヘルス統計ポータル、国際電気通信連合、および地域のテレヘルス協会などの権威ある情報源を通じて、供給、需要、価格シグナルのマッピングを行った。国連コムトレードの貿易データ、米国メディケア・メディケイドサービスセンターが公表する償還スケジュール、および慢性疾患有病率に関する査読済み学術誌から信頼性の高いベースラインを取得した。Mordorが保有するサブスクリプションデータベース(ディールフローに関するDow Jones Factiva、企業収益の内訳に関するD&B Hooversなど)を活用し、地域をまたいだベンダーのエクスポージャーをベンチマークした。この一覧は例示であり、クロスチェックのために多数の追加的なオープンソースおよびプロプライエタリな参考資料を参照した。
市場規模推計と予測
トップダウンの需要プールは、国別の外来診察件数とテレ浸透率から構築され、プラットフォーム加入者コホート、デバイス出荷台数、加重平均サービス価格などのサンプリングされたボトムアップ指標に対してストレステストが実施された。主要変数には、ブロードバンド世帯普及率、慢性疾患有病率、専門医の待機時間、規制上の償還マイルストーン、および接続デバイスの平均コストが含まれ、それらの推移が多変量回帰モデルに投入されて2025年〜2030年の見通しを生成する。特に新興市場におけるサプライヤー集計のギャップは、専門家との対話で検証された地域別の価格・数量プロキシを適用することで補完した。
データ検証と更新サイクル
アウトプットはアナリストによる3段階のレビューを経て、分散閾値を超えた場合は情報源への再確認が行われ、モデルは年次で更新される。政策や資金調達のショックがいずれかのドライバーに重大な影響を与えた場合には、中間更新が実施される。これにより、クライアントは各納品前に最新かつ整合性の取れた見解を受け取ることができる。
Mordorの遠隔医療ベースラインが精査に耐える理由
公表されている推計値がしばしば乖離するのは、各社がサービス範囲、価格体系、または更新頻度を異なる形で設定しているためである。
当社の厳格なスコーピングと年次更新により、こうしたギャップを縮小している。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 196.37 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 104.64 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | ハードウェア販売のみを計上し、遠隔患者モニタリングサービスを除外 |
| 141.19 ビリオン 米ドル(2024年) | 業界誌B | パンデミック前の利用率と静的な平均販売価格を使用 |
| 135.71 ビリオン 米ドル(2024年) | 地域コンサルタンシーC | 病院外のモバイルヘルスサブスクリプションを除外 |
比較は公表されているスコープと方法論に基づく。この表は、他の調査会社においてサービス定義の範囲が狭いこと、および古い利用率の前提が低い数値をもたらすことを示している(mordorintelligence.com。Mordor Intelligenceは、検証済みの診察件数、更新された償還規則、およびリアルタイムの価格確認に予測を紐付けることで、意思決定者が再現可能な、バランスの取れた透明性の高いベースラインを提供している。
レポートで回答される主要な質問
遠隔医療市場の現在の規模はどのくらいか?
遠隔医療市場規模は2026年に1,563億1,000万米ドルに達し、2031年までに3,172億6,000万米ドルへと倍増すると予測されている。
遠隔患者モニタリングはどのくらいの速さで成長しているか?
遠隔患者モニタリングは、すべての遠隔医療モダリティの中で最速となるCAGR 17.09%で2031年まで拡大すると予測されている。
仮想ケアの普及において最も高い成長を示す地域はどこか?
アジア太平洋地域は、インドと中国における大規模な公共プラットフォームの成長に牽引され、2026年から2031年にかけてCAGR 19.59%を記録すると予測されている。
遠隔精神科が投資家の関心を集めているのはなぜか?
精神保健同等性法が仮想セッションへの同等の診療報酬を義務付けるようになり、遠隔精神科の2031年までのCAGR予測18.21%を牽引している。
国境を越えた遠隔医療を制限する最大の課題は何か?
断片化したライセンス規則とデータ居住義務がコンプライアンスコストを引き上げ、管轄区域をまたいだ医師の利用可能性を制限している。