
アジア太平洋医薬品物流市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 55.03 十億米ドル |
| 市場規模 (2026) | 60.58 十億米ドル |
| 市場規模 (2031) | 95.21 十億米ドル |
| 成長率 (2026 - 2031) | 9.46 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるアジア太平洋医薬品物流市場分析
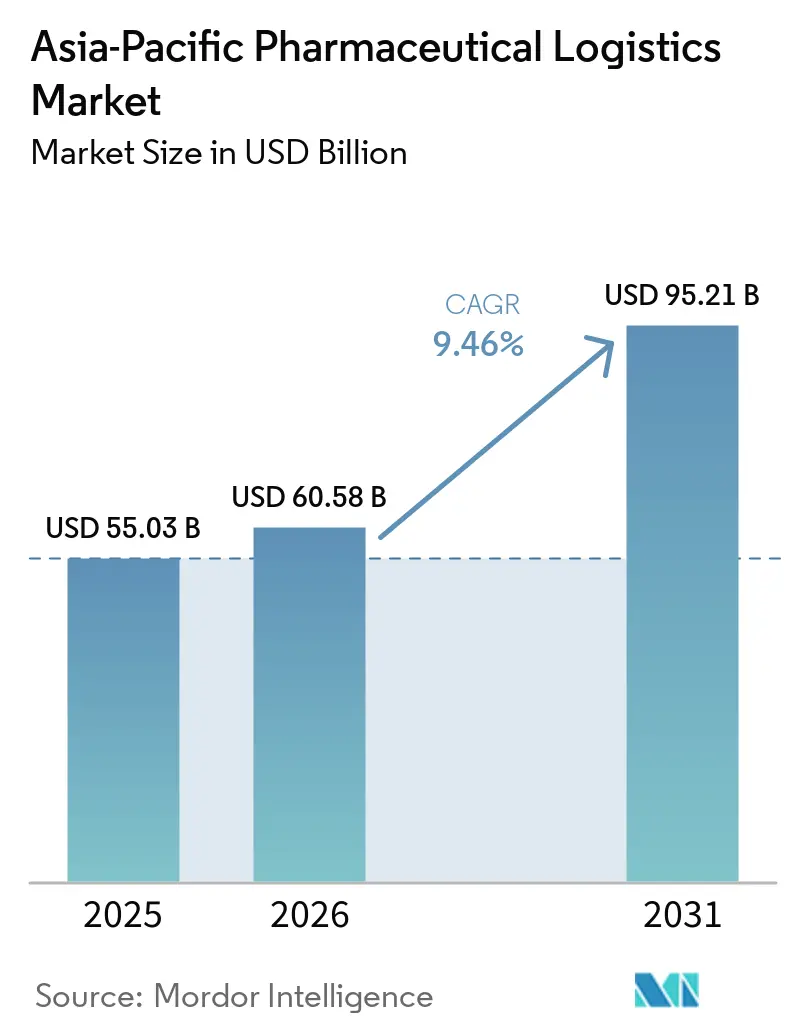
アジア太平洋医薬品物流市場規模は、2025年に55.03 ビリオン 米ドル、2026年に60.58 ビリオン 米ドルと予測され、2026年から2031年にかけて9.46%のCAGRで成長し、2031年までに95.21 ビリオン 米ドルに達する見込みです。
この目覚ましい成長率は、同地域がグローバルに統合された製造・流通ハブへと急速に移行していることを反映しています。複雑なバイオロジクスへの需要、中国およびインドにおける継続的な政策支援、ならびに物流大手による大規模投資がこの軌跡を支えています。[1] ワクチン製造能力の向上、医薬品向け電子商取引チャネルの拡大、およびASEAN諸国全体でのコールドチェーン整備の加速が、さらなる勢いを維持しています。一方、持続可能性目標とエンドツーエンドの温度保証の必要性が、包装・輸送モードの多様化・デジタル可視化ソリューションにおけるイノベーションを促進しています。これらの要因が相まって、アジア太平洋医薬品物流市場は成長エンジンであると同時に、先進的なサプライチェーン技術の試験場としての地位を確立しています。
レポートの主要な知見
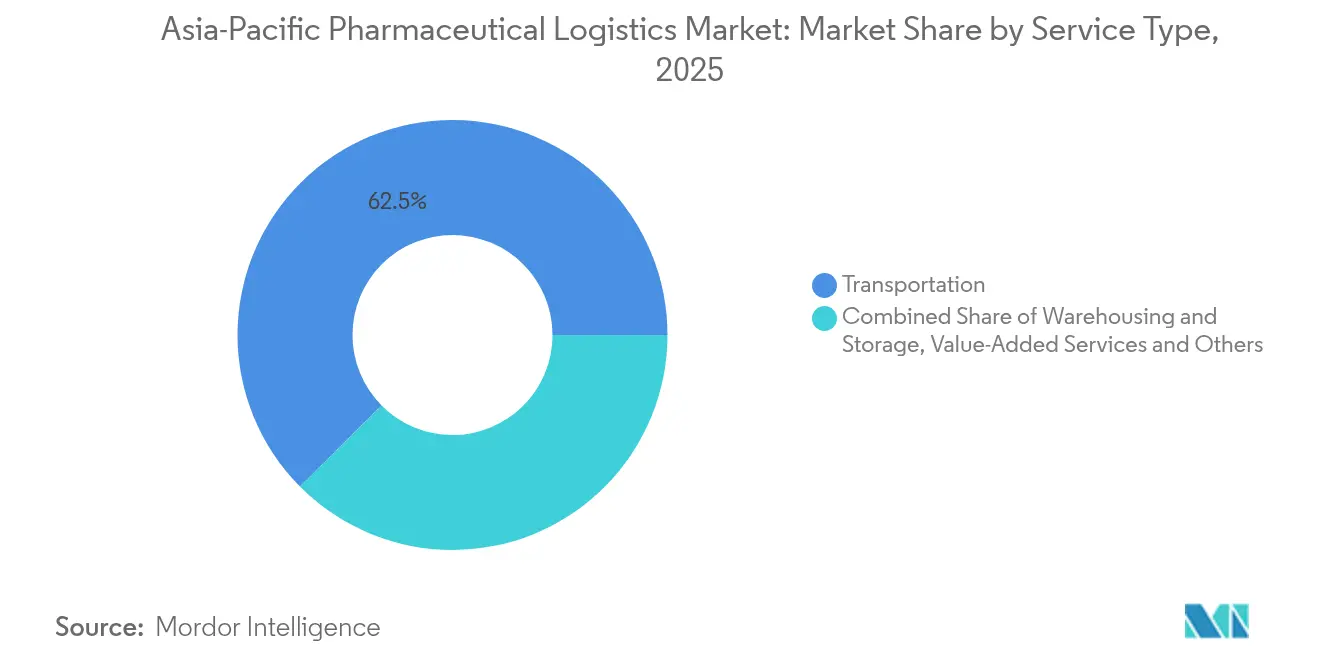
- サービスタイプ別では、輸送サービスが2025年のアジア太平洋医薬品物流市場シェアの62.45%を占めてトップとなり、付加価値サービスおよびその他は2031年にかけて9.75%のCAGRを記録する見込みで、統合サプライチェーンサービスへの需要の高まりを反映しています。
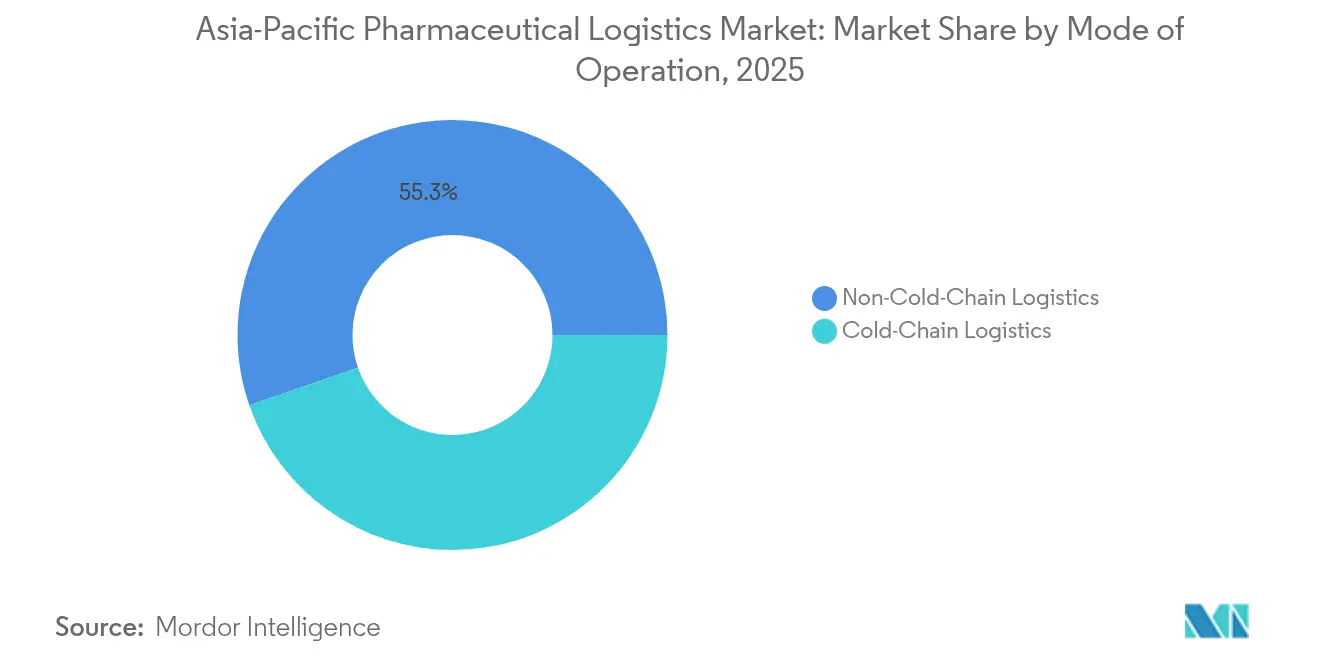
- 運営モード別では、非コールドチェーン活動が2025年のアジア太平洋医薬品物流市場規模の55.30%を占め、コールドチェーン物流はバイオロジクスおよびワクチン需要を背景に2031年にかけて9.91%のCAGRで拡大する見通しです。
- 製品タイプ別では、処方薬が2025年のアジア太平洋医薬品物流市場シェアの35.40%を占め、細胞・遺伝子治療薬は分散型製造モデルの拡大に伴い2031年にかけて10.40%のCAGRで成長する見込みです。
- 地域別では、中国が2025年のアジア太平洋医薬品物流市場の27.60%を占め、インドは政策的インセンティブと輸出拡大の意欲を背景に2031年にかけて10.55%のCAGRで最も速い成長を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクスおよびワクチン量の増加 | +1.2% | シンガポール、韓国、中国に集中するグローバル規模 | 中期(2〜4年) |
| 地域の医薬品製造ハブの拡大 | +1.0% | 中国、インド、東南アジアへの波及 | 長期(4年以上) |
| 電子商取引による医薬品流通の成長 | +0.8% | アジア太平洋中核市場から新興経済圏への拡大 | 短期(2年以下) |
| 国家必須医薬品ハブ改革(中国、インド) | +0.7% | 中国、インド、地域的なサプライチェーンへの波及 | 中期(2〜4年) |
| ASEAN GDP基準の施行によるコールドチェーンアップグレードの加速 | +0.6% | ASEAN加盟国、特にインドネシア、タイ、ベトナム | 中期(2〜4年) |
| AIによるルート最適化による腐敗損失率の低減 | +0.5% | グローバルな実装、アジア太平洋先進市場における早期導入 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
バイオロジクスおよびワクチン量の増加
バイオロジクスへの需要は、複数のワクチンプログラム間で切り替え可能なモジュール型プラントを製造業者が設置するにつれ、アジア太平洋医薬品物流市場全体のインフラ要件を再形成しています。シンガポールにおけるSanofiの5億9,500万米ドル規模のModulusファシリティは、地域の能力構築と、重要な品質特性を維持できるエンドツーエンドの極低温物流への需要を示す好例です。[2]Samsung Biologicsは2025年に第5工場で18万リットルの生産能力を追加し、BioNTechは地域のmRNAハブとしてシンガポールを選定しました。これらはいずれも、専門的な保管施設とリアルタイム監視ネットワークへの上昇圧力をもたらしています。こうした投資は、アジア太平洋医薬品物流市場における温度保証、文書管理、セキュリティの基準水準を引き上げています。
地域の医薬品製造ハブの拡大
中国およびインドにおける継続的な統合化により、製造量が目的別産業ゾーンに分散し、流通回廊の再設計が促されています。中国の集中調達制度は現在500品目の医薬品をカバーしており、物流プロバイダーはサービスレベルを維持しながら、単価を下げてより大きなロットの出荷を処理することを求められています。インドは2047年までに医薬品輸出3,500億米ドルを目標とし、港湾・空港へ効率的に輸送されなければならない完成製剤およびAPIのスループットを高めています。韓国の新たなバイオロジクス工場や特化型ペプチド施設は、製造活動の幅広さを示しています。これらの動向は、アジア太平洋医薬品物流市場における品質プロセスの調和、通関の円滑化、マルチモーダル接続性への需要を高めています。
電子商取引による医薬品流通の成長
デジタル薬局の成長はラストワンマイルの複雑性を加速させており、オンラインプラットフォームは処方薬および市販薬の迅速な注文処理と追跡可能な配送を約束しています。地域のデジタル薬局の売上高は2026年までに353億3,000万米ドルを超えると予測されており、感温性医薬品に対する信頼性の高いピック・パック機構と規制準拠の温度管理が求められています。各国政府はジェネリック医薬品への代替を推進し、物流プロバイダーが取り扱うSKUの多様性が拡大しています。遠隔医療の普及率は2019年の11%からパンデミック中に46%へと急増し、厳格な配達証明とデータセキュリティを備えた在宅配送モデルへの需要を生み出しました。物流事業者はマイクロフルフィルメントセンターとAPI統合型ルーティングシステムで対応し、アジア太平洋医薬品物流市場をより広範なデジタルヘルスエコシステムの中核に位置付けています。
国家必須医薬品ハブ改革(中国、インド)
アジアの二大経済大国における政策的枠組みは、コスト抑制とトレーサビリティの要請を深化させています。中国の三医連動改革は2024年に平均63%の価格引き下げを達成し、集中調達ハブから病院ネットワークへの大量流通へと転換しています。[3]インドの新たな優良流通基準(GDP)はパッケージへのQRコード掲載とリアルタイムの規制当局とのインターフェースを義務付けており、シリアライゼーション、スキャニング、逆物流プロセスのアップグレードを促しています。物流プロバイダーにとって、法令遵守はもはや温度管理とセキュリティにとどまらず、デジタルによる保管連鎖の証明と、アジア太平洋医薬品物流市場全体における迅速なリコール対応能力にまで及んでいます。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コールドチェーンインフラの高コスト | -0.9% | グローバル規模、アジア太平洋新興市場への深刻な影響 | 長期(4年以上) |
| 多国間にわたる複雑な規制対応 | -0.7% | ASEAN地域、中国・インド貿易回廊 | 中期(2〜4年) |
| 第2層都市におけるバイオロジクス訓練を受けた人材の不足 | -0.5% | 中国、インド、東南アジアの二次市場 | 中期(2〜4年) |
| 航空貨物回廊における炭素排出量への厳しい目線 | -0.4% | アジア太平洋航空ルートを中心としたグローバル規模 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
コールドチェーンインフラの高コスト
専用保管室、検証済みの冷蔵車、複数温度帯の倉庫は多大な資本を必要とし、小規模事業者にとっての障壁となっています。AIを活用した需要予測により稼働率の無駄は削減されますが、絶対的な初期投資額は依然として高く、新興市場におけるネットワーク展開を遅らせています。凍結防止ボックスを検証した農村部でのパイロット実験では、性能上の恩恵が確認された一方、ペイロード重量のペナルティが広範な普及を制限することが明らかになりました。再利用可能な保温包材の採用拡大は廃棄物削減に寄与しますが、洗浄および逆物流回路への投資が必要です。
多国間にわたる複雑な規制対応
アジア全域の法規制の断片化は規模のメリットを損なっています。インドネシアの優良流通基準(GDP)認証、中国の進化するデータセキュリティ法規、ベトナムの改正医薬品法はそれぞれ新たな文書管理および検査の層を追加しています。事業者は統一した品質マネジメントシステムを維持しながら国別の標準作業手順書(SOP)を管理しなければならず、管理コストが増大します。この複雑さは越境リードタイムを遅延させ、アジア太平洋医薬品物流市場全体において継続的な研修を求めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
付加価値サービスの成長の中で輸送が主導輸送サービスは2025年のアジア太平洋医薬品物流市場収益の62.45%を占め、密集した製造クラスターと病院・薬局・輸出拠点を結ぶマルチモーダル流通ネットワークへの同地域の強い依存を示しています。道路フレートは柔軟なスケジューリングとラストマイルへのアクセスにより国内輸送の大部分を担い、航ネットワークは積極的な温度管理のもとで時間的制約のあるバイオロジクスを取り扱いました。海上フレートは、メーカーが動きの遅い製品を低炭素ルートに移行させるにつれて増加し、鉄道接続は中国・欧州間の代替回廊を提供しました。GPS、IoT、ブロックチェーンツールを統合したデジタルコントロールタワーが現在、モーダル転換を調整し、アジア太平洋医薬品物流市場全体での可視性と規制コンプライアンスを強化しています。
付加価値サービスは9.75%のCAGRで拡大し、在庫最適化、規制文書管理、品質保証が含まれます。医薬品荷主は、単一施設内に管理された常温・冷蔵・冷凍ゾーンを備えたGDP認証倉庫、ならびに二次包装・ラベリングサービスを必要としています。リアルタイム温度ダッシュボード、自動ピッキングシステム、予測補充アルゴリズムがサービスへの期待水準を高めています。その結果、物流プロバイダーは輸送・保管・コンプライアンスを一括するエンドツーエンド契約を積極的に追求し、アジア太平洋医薬品物流市場は統合サプライチェーンオーケストレーションへと移行ています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご利用いただけます
運営モード別:
非コールド主導の中でコールドチェーンが加速2025年収益の55.30%を占める非コールドチェーン活動は、引き続き必須医薬品流通の基盤を支えています。バルクジェネリック医薬品、固形経口剤、および多くの医療機器は、確立されたクロスドックネットワークを活用して管理された常温条件下で輸送されます。電子商取引チャネルにおける高いSKU回転率が、地域仕分けセンターおよび自動化小包ハブへの投資をさらに後押ししています。こうした動向により、アジア太平洋医薬品物流市場では非コールドインフラの整備が引き続き設備投資の重要課題となっています。
コールドチェーン収益は、バイオロジクス・ワクチン・遺伝子治療薬の普及に伴い9.91%のCAGRでより急速に成長しています。サノフィのシンガポール拠点などの施設は、逸脱リスクを軽減するための急速温度回復機能を備えたモジュール式レイアウトを採用しています。サイティバの韓国新工場は上流ろ過能力を追加し、キャリアが専用の極低温レーンを導入する契機となっています。ASEAN GDPに基づく標準化がパフォーマンスのばらつきを縮小し、小規模な流通業者でも継続的データロガーの導入が求められています。その結果、コールドチェーンセグメントはアジア太平洋医薬品物流市場において不均衡なほど大きな技術投資を集めています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご利用いただけます
製品タイプ別:
処方薬が主導する一方で細胞治療薬が急拡大処方薬は2025年のアジア太平洋医薬品物流市場シェアの35.40%を占め、高齢化人口動態と慢性疾患負担に支えられています。数量は病院入札と薬局小売の組み合わせを通じて流通し、流通業者は欠品防止のために高いサービスレベルを維持しています。インドおよび中国からのブランドジェネリック医薬品が東南アジア市場への浸透を続け、コンプライアントな輸送・保管への堅調な需要を確保しています。
細胞・遺伝子治療薬は数量にはまだ初期段階にあるものの、10.40%のCAGRで最も速い収益拡大を示しています。個別化製品、厳格な時間・温度閾値、および再利用可能な極低温輸送容器のリバースロジスティクスがこのサブセグメントを差別化しています。中国、日本、オーストラリアがアジア太平洋地域の臨床試験の大部分を受け入れており、開発タイムラインを短縮し、アジャイルなサプライチェーンを必要としています。制御速度フリーザー、気相液体窒素保管、ブロックチェーン認証への投資が、アジア太平洋医薬品物流市場における物流対応を定義しています。
地域分析
中国医薬品物流市場
中国は2025年に地域収益の27.60%を占め、集中的な大量購買が製造業者から公立病院への出荷統合を促進した。世界の医薬品開発パイプラインに占める同国のシェアは2023年に28%に達し、バリデートされた保管施設とマルチモーダル接続への要件が高まってい。継続中の改革により償還手続きは合理化されつつあるが、新たなセキュリティ法令に基づくデータ管理義務は複雑化している。物流企業は自由貿易区近辺の保税倉庫容量を拡充し、AIを活用した通関書類作成ツールを導入することで対応している。
インド医薬品物流市場
インドは500億米ドルの国内医薬品基盤を持ち、2031年にかけて最速の10.55%のCAGRを記録しています。生産連動型インセンティブ制度とバイオ医薬品輸出への注力が、ハイデラバードおよびプネー周辺のコールドチェーン整備を促進しています。UPSがハイデラバードに温度管理型クロスドックを開設したことは、優良流通基準に沿った第三者投資の高まりを示しています。政策面では、必須QRコードとトラック・アンド・トレースアーキテクチャが可視性を向上させる一、アジア太平洋医薬品物流市場全体で大規模なITシステムの整合が求められています。
アジア太平洋地域医薬品物流市場
日本、韓国、シンガポール、オーストラリア、および主要ASEAN加盟国の集合体が成長と多様化の可能性を加えています。日本が2025年に遺伝子治療薬を含む43品目の革新的医薬品を承認する計画は、超低温レーンおよび国内拠点の極低温保管への需要を高めています。韓国のバイオクラスター拡大は、Samsung BiologicsおよびCytiva案件に裏付けられ、仁川と世宗をグローバルバイオロジクスマップに位置づけています。シンガポールは自由貿易の地位と厳格な規制監督を活かして地域流通センターを誘致し、オーストラリアはAurora Biosyntheticsを核としたmRNAサプライチェーンの拠点として台頭しています。インドネシアとベトナムは自給自足政策を推進し、グリーンフィールド倉庫の建設とマルチ温度フリートの取得を促進しています。これらの動向が総合的にアジア太平洋医薬品物流市場をサプライリスクから守りつつ、複数の管轄区域にわたって機会を分散させています。
規制環境
アジア太平洋地域の医薬品ロジスティクス市場における規制は、コールドチェーンの検証、トレーサビリティ、サードパーティロジスティクスの責任体制を中心に強化されつつあるが、要件は国ごとに一様ではない。中国では、2026年5月15日に「薬品管理法実施条例」が施行され、保管・輸送に関する監督が強化されるとともに、販売承認保持者や流通業者を支援するロジスティクス事業者に対する法令遵守の期待が高まっている。
コールドチェーンの性能とトレーサビリティも、規格やGDPフレームワークを通じて制度化が進んでいる。中国は2025年にGB/T 34399-2025(医薬品コールドチェーン施設の性能適格性評価)およびGB/T 46204-2025(コールドチェーンロジスティクスにおけるトレーサビリティ管理)を導入し、事業者に対して温度管理およびカストディチェーン管理の監査可能性向上を促している。東南アジア全域では、GDPガイダンス(例:マレーシアNPRAのGDPガイドライン)やASEAN共通技術要件(ASEAN CTR)などのASEANレベルの整合ツールが、国境を越える物流フローにおける文書化と品質管理の実践を形作っているが、国ごとの解釈の違いがコンプライアンス上の負担を増やしている。
バリューチェーン分析
バリューチェーンは、医薬品開発者・製造業者(バイオ医薬品やワクチン生産能力の増強を含む)から始まり、包装および専門輸送業者、一次輸送(航空、陸路、海上、鉄道)、温度管理倉庫、そして病院、薬局、さらには患者直送チャネルへと拡大する下流の流通業者へと続く。輸送は依然として最大の市場サービス構成要素(2025年に62.45%のシェア)であり、航空輸送は時間的制約の厳しい輸送や超低温輸送を担い、陸路輸送は国内流通の主力である一方、海上輸送および鉄道輸送は時間的制約の少ない輸出ルートや低炭素な選択肢を支えている。
専門的なコールドチェーンインフラとコンプライアンスシステムが、製造クラスターを輸出拠点や都市の消費拠点と結びつけながら、価値創出をますます規定するようになっている。バリューチェーンを再構築する能力拡大の例としては、DHLサプライチェーンが韓国・利川に10,000平方メートルのヘルスケアロジスティクスハブを開設(2026年6月)したことや、インドでハイデラバードとネバシェバ/JNPT輸出拠点を結ぶ専用温度管理鉄道輸送サービスの開始(2026年5月から6月、CONCORおよびパートナーによる)が挙げられる。臨床試験および先進治療のロジスティクスは、デポネットワーク(例:ゼリグファーマが2026年3月に三郷にデポを設置し日本での臨床ロジスティクスを拡大)、再利用可能な保温包装の循環利用、ドライアイスや液体窒素の危険物取扱いの厳格化といった要素をさらに加え、これらが空港や国境地点でのボトルネックとなりうる。
競争環境
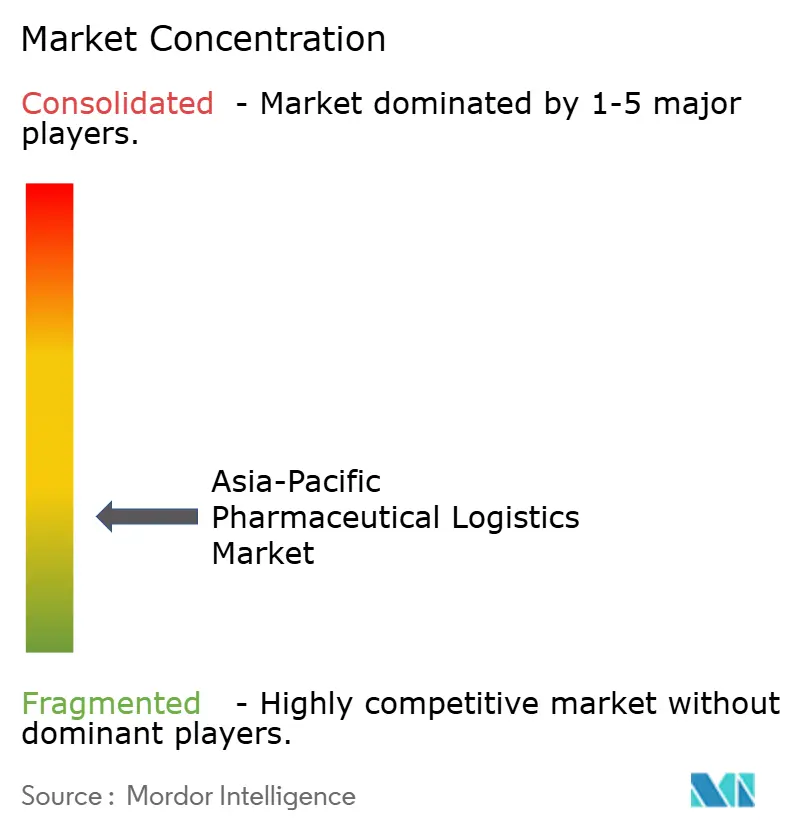
アジア太平洋医薬品物流市場は中程度の断片化が見られます。DHL は2025年のCRYOPDPの買収を通じて15カ国にわたる専門的な臨床試験輸送能力を加え、市場深耕を続けています。UPSはAndlauer Healthcareの統合とインドのクロスドックインフラ拡充という同様の戦略を採っています。Kuehne+Nagelはリアルタイム監視と再利用可能な包装プールに投資し、先端治療薬製造業者の獲得を図っています。
SF Express、Kerry Logistics、Zuellig Pharmaなどの地域大手は、国内リーチ、専任の規制チーム、ヘルスケア分野での長年の取引実績を活かして市場シェアを守っています。SF Expressは2024年上半期に1,344億人民元(185億米ドル)の収益を報告しましたが、国内競争の激化に直面しています。Zuelligは複数のASEAN主要都市にわたる当日配送を可能にする独自ワクチンハブを構築しています。
技術の導入が競争上の差別化要因となっています。Nippon Expressの倉庫自動化と5G IoTの展開は、人手不足の解消と腐敗損失管理の向上をもたらしています。ブロックチェーンのパイロットプロジェクトは細胞治療薬の保管連鎖識別データを保護し、AIによるルート最適化は低炭素オプションを重視した輸送モードの再バランスを図っています。競争上の優位性はもはや輸送能力の規模よりも、アジア太平洋医薬品物流市場におけるデジタル対応力、規制対応の深さ、および持続可能性の実績に依存しています。
アジア太平洋医薬品物流産業リーダー
-
Kuehne + Nagel
-
DSV Panalpina
-
Bio Pharma Logistics
-
DB Schenker
-
DHL
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋医薬品物流市場 このレポートでカバーされる企業
- DHL
- Kuehne + Nagel
- DSV
- UPS
- CEVA Logistics
- Kerry Logistics
- Sinotrans
- Yusen Logistics
- Nippon Express
- Toll Group
- SF Express
- Linfox
- Geodis
- Biocair
- NAF Pharma
- SEKO Logistics
- AIT Worldwide Logistics
- Clinigen Group PLC
- Nichirei Logistics Group Inc
- LX Pantos
市場機会と将来展望
近い将来の機会は、製造回廊および国際的な玄関口におけるGDP/GxP準拠のコールドチェーン能力の整備に集中しており、新しいハブ、自動化のアップグレード、複合輸送回廊の目に見える増加によって支えられている。最近の動きとしては、DHLサプライチェーンが韓国・利川に超低温対応機能を備えた10,000平方メートルのDHLヘルスロジスティクスハブを完成させた(2026年6月)ことや、Kuehne+Nagelがインド・ハイデラバードにHealthChainおよびGxP要件に適合した温度管理航空貨物クロスドックを開設した(2026年5月)ことが挙げられる。デベロッパー主導の資産も医薬品グレードの保管能力の拡大に貢献しており、Ally Logistic Propertyがマレーシア・シャーアラムに自動化スマートコールドチェーン施設を開設した(2026年5月)例がある。
第二の機会分野は、国レベルおよび州・省レベルの規格が拡大し、バイヤーがバイオ医薬品やワクチンに対するより厳格な監査可能性を求める中での、国境を越えた標準化とトレーサビリティ対応である。中国のGB/T 46204-2025トレーサビリティ規格および関連するコールドチェーン適格性評価規格は、センサー化、例外管理、文書化サービスへの需要を促進し、ロジスティクス事業者はこれらを輸送・保管サービスと組み合わせて提供できる。製造とロジスティクスを組み合わせる産業集積の取り組み、例えばフィリピン・タルラックでのファーマエコゾーン開発に関する覚書(2026年6月、House of InvestmentsおよびPhilippine Pharma Procurement Inc.が関与)は、新たな医薬品ゾーンやサプライヤーパーク内での統合的な拠点ロジスティクス、コンプライアンスに準拠した保管、流通設計における未開拓分野を示している。
最近の産業開発事情 アジア太平洋医薬品物流市場
- 2026年6月:DHLサプライチェーンは韓国・利川において、より大規模な倉庫複合施設内に10,000平方メートルのDHLヘルスロジスティクスハブを開設し、医薬品向けの保管・取扱能力を追加した。この拠点は、主要な製造・航空貨物エコシステムに近接したGDP準拠のインフラを拡大し、より高付加価値なバイオ医薬品や医療機器の流れを支援する。また、地域の事業者に対して、認証された品質システムや特殊な温度帯への対応を求める競争圧力を高めている。
- 2026年5月:Kuehne+Nagelはインド・ハイデラバードに、HealthChainおよびGxP要件のもとで+2Cから+8C、+15Cから+25Cの取扱いに対応する248平方メートルの温度管理航空貨物クロスドック施設を開設した。この追加により、ハイデラバードの製造回廊を通過する医薬品の輸出および都市間輸送層が強化される。これにより、荷主はエアサイドでの集約・分割時の滞留時間を短縮しつつ、温度保証を強化できる。
- 2024年12月:Toll Groupは、オーストラリアのメルボルンおよびリッチランズにおける新施設や、シンガポール・トゥアスのToll Cityの拡張を含め、アジア太平洋地域全域でヘルスケアロジスティクスを拡大するために1億オーストラリアドル超を投資することを決定した。この投資により、管理物流およびヘルスケアグレードの物流業務における地域的な能力とサービス範囲が拡大する。また、大手インテグレーターによる継続的な資本投下が、長期的なヘルスケア契約の確保と、複数国にわたる流通ネットワークにおける耐久性の向上につながることを示している。
アジア太平洋医薬品物流市場 レポートの範囲と調査方法論
市場定義と対象範囲
本方法論において、市場は輸送・倉庫保管・品質および温度要件を満たすために必要な取り扱い動を含む、アジア太平洋全域での医薬品の移動・保管に使用されるアウトソーシング物流サービスを対象としています。
対象外の範囲:本規模算定は、第三者物流サービスとして請求されない医薬品メーカーまたは病院による自社内流通を含みません。
セグメンテーション概要
- サービスタイプ別
- 輸送
- 道路貨物輸送
- 航空貨物輸送
- 海上貨物輸送
- 鉄道貨物輸送
- 倉庫保管
- 付加価値サービスおよびその他
- 輸送
- 運営モード別
- コールドチェーン物流
- 非コールドチェーン物流
- 製品タイプ別
- 処方薬
- 市販薬
- バイオロジクスおよびバイオシミラー
- ワクチンおよび血液製剤
- 臨床試験材料
- 細胞・遺伝子治療薬
- 医療機器および診断薬
- 動物用医薬品
- その他
- 国別
- 中国
- インド
- 日本
- 韓国
- シンガポール
- オーストラリア
- インドネシア
- タイ
- ベトナム
- その他のアジア太平洋
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、需要プールの基盤を構築し、モデリングが確定する前に各国間で定義を整合させるために活用されました。国連コムトレード貿易統計、世界銀行マクロ指標、各国税関・港湾当局の公表資料、ならびに世界保健機関(WHO)などの機関による医療・医薬品統計など、公開・非有料の情報源を精査しました。
医薬品活動を物流強度と結びつけるため、地域の保健当局が公表するGDPおよびコールドチェーン取り扱い基準などの規制・運営ガイダンス、ならびに能力増強とネットワーク拡大に関する業界団体ウェブサイトや信頼性の高い報道も参照しました。企業の年次報告書、投資家向けプレゼンテーション、監査済み財務諸表は、サービスミックスと医薬品取り扱いへ収益エクスポージャーの相互確認に使用し、企業財務・ニュースの有料サブスクリプションはスクリーニングと検証の効率化に活用しました。これらのデスクソースはあくまで例示であり、データポイントの検証と前提条件の明確化のために他の多くの公開文書も参照しています。
一次インタビューおよびサーベイ
一次調査は、各主要アジア太平洋ルートで実際に医薬品物流として請求されているものと、温度管理輸送と常温輸送の割合を把握することに重点を置きました。アジア太平洋全域の物流オペレーター、コールドチェーン専門家、フレート・倉庫マネージャー、医薬品サプライチェーンチームと対話し、価格設定・サービス付帯・コンプライアンス対応の取り扱いに関する前提条件を実際の運営実態と照合しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | 最高経営幹部(CXO):14% |
| 中位層:44% | 部門・ユニットリーダー:31% |
| 中小規模プレーヤー:19% | マネージャー:55% |
市場規模算定と予測
規模算定は、地域の医薬生産・消費・貿易フローを国別に再構築し、コールドチェーンと非コールドチェーン輸送で異なるサービス強度比率を用いて物流支出プールに換算するトップダウン構築から始まります。最初の試算が完成した後、航空・海上フレートのサンプルレーン価格、倉庫保管料金表、アジア太平洋エクスポージャーが明確な企業の収益積み上げなど、選択的なボトムアップ検証によって裏付けを行います。
モデルで使用する主要インプットには、国別の医薬品輸出入額、航空カーゴおよび海上フレートの医薬品取り扱いシグナル、温度管理スペースの倉庫能力増強、バイオロジクスおよびワクチンへのミックスシフト、ならびに請求物流レートに影響する燃料・フレート価格の動向が含まれます。企業報告が医薬品物流を明確に分離していない場合、ギャップは同等のオペレーターのサービスミックスプロキシを用いて対処し、フォローアップ通話でそのシェアをストレステストします。
予測は、医療費支出の成長、貿易額のトレンドライン、コールドチェーン普及の予想ペースなど最も安定したドライバーにする単純な時系列平滑化に支えられたシナリオ分析を使用します。最終予測は、複数のインプットが一貫した方向に動き、かつ一次フィードバックが前提条件の変更を支持する場合にのみ調整されます。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、合計値が実際の運営シグナルから乖離しないようにしています。モデルアウトプットは、医薬品貿易成長、医療貨物に関連する航空カーゴ量、コールドストレージのフットプリント変化などの独立した指標と比較され、異常な急増は国別に精査されます。
承認前に、価格設定とサービス付帯に関する前提条件を別のアナリストがレビューし、外れ値が生じた場合は業界関係者への再コンタクトを行い変化の内容を確認します。レポートは年次で更新され、規制変更、大規模な能力増強、フレートレートの急激なリセットなど重要な事象が発生した場合は中間更新を実施します。納品直前に最終確認を行い、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのアジア太平洋医薬品物流市規模と他の公表推計との比較
アジア太平洋医薬品物流の公表市場値がしばしば一致しないのは、計上されるサービスセットが異なり、基準年と通貨タイミングが必ずしも整合していないためです。実際には、倉庫保管と付加価値取り扱いが含まれるかどうか、およびコールドチェーンプレミアムが平均価格構築においてどのように扱われるかが最大の差異要因となっています。
航空カーゴの医薬品シグナル、国別の貿易成長、温度管理能力の増強が、Mordor Intelligenceを第三者請求物流収益(輸送プラス倉庫保管・取り扱い)に結びつけるチェックポイントとなっており、より広範な医療フレートや内部流通活動との混同を防いでいます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 163 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 143.22 ビリオン 米ドル(2023年) | 基準年が異なり、請求済み第三者物流と隣接する流通コストとして計上されるものについて明示性が低い、より広範な支出ビューである可能性が高い。 |
| 業界出版社B | 130 ビリオン 米ドル(2024年) | 輸送サービスを中心とした狭い対象範囲であり、医薬品物流の一部として請求される倉庫保管・包装・付加価値コンプライアンス取り扱いが除外されている可能性がある。 |
この表は、年度の選択と対象範囲の違いが、単一の成長前提よりも数値の乖離の大部分を説明していることを示しています。インプットを貿易・出荷シグナルに固定し、インタビューを通じて価格設定とサービス付帯を確認することで、最終数値は明確な変数と再現可能なステップに基づいて追跡可能な状態を維持しています。
レポートで回答される主要な質問
アジア太平洋医薬品物流市場の2031年までの成長見通しはどうか?
アジア太平洋医薬品物流市場規模は、2025年に55.03 ビリオン 米ドル、2026年に60.58 ビリオン 米ドルと予測され、2026年から2031年にかけて9.46%のCAGRで成長し、2031年までに95.21 ビリオン 米ドルに達する見込みです。
収益に最も貢献しているサービスセグメントはどれか?
輸送サービスは引き続き主導的な地位を占め、製造クラスターとエンドユーザーを結ぶ広範な道路、航空、海上、鉄道ネットワークを背景に、2025年の地域収益の62.45%を保持しています。
なぜコールドチェーン物流は非コールドチェーンよりも速く拡大しているのか?
バイオロジクス、ワクチン、遺伝子治療薬は厳格な温度管理を必要とし、コールドチェーン活動のCAGRは9.91%と常温セグメントの成長を上回っています。
中国とインドにおける政策改革はいかに物流需要を形成しているか?
中国における集中調達とインドにおけるQRコードを活用したトレーサビリティは物量を統合し、優良流通基準(GDP)への準拠を義務付け、大規模な自動化流通センターへの投資を加速させています。
技術は腐敗損失と排出量の削減においていかなる役割を果たしているか?
AIによるルート最適化、IoTセンサー、ブロックチェーントレーシングはバイオロジクスの腐敗損失を最大15%削減し、地域全体で排出量の少ない輸送手段へのモーダルシフトを支援しています。
競争ダイナミクスを牽引している主要企業はどこか?
DHL、UPS、Kuehne+Nagelなどのグローバル大手がSF Express、Kerry Logistics、Zuellig Pharmaなどの地域専門企業と組み合わさり、統合された技術先進型ソリューションを提供しています。