
マイクロRNA市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.45 十億米ドル |
| 市場規模 (2031) | 6.96 十億米ドル |
| 成長率 (2026 - 2031) | 15.05 % |
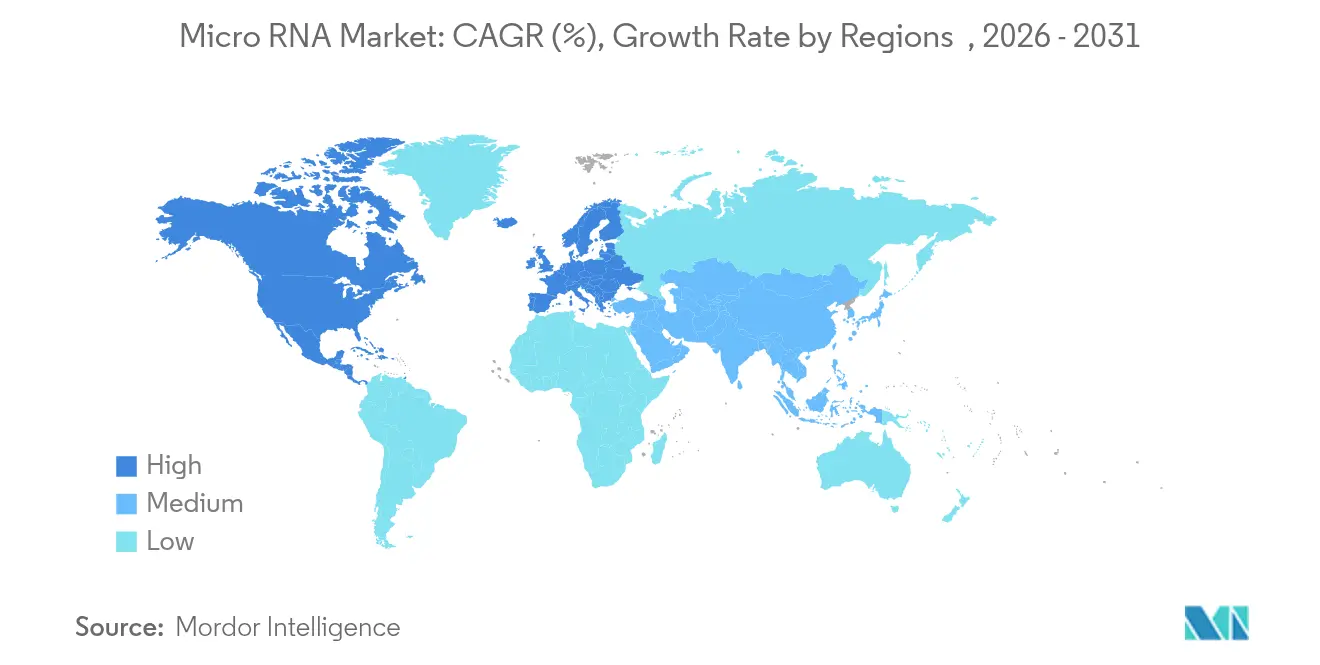
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
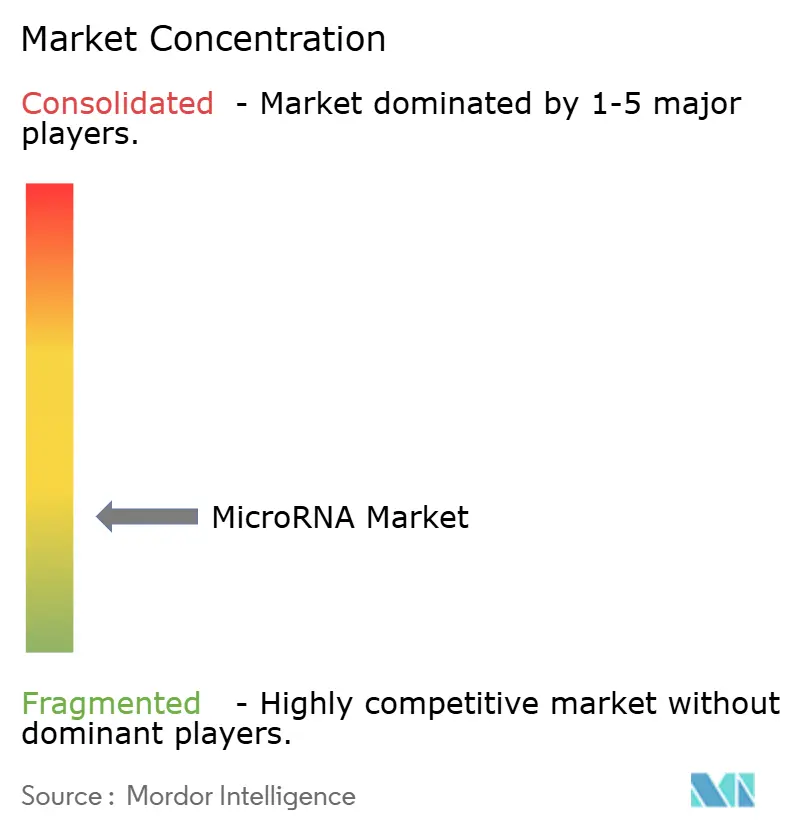
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマイクロRNA市場分析
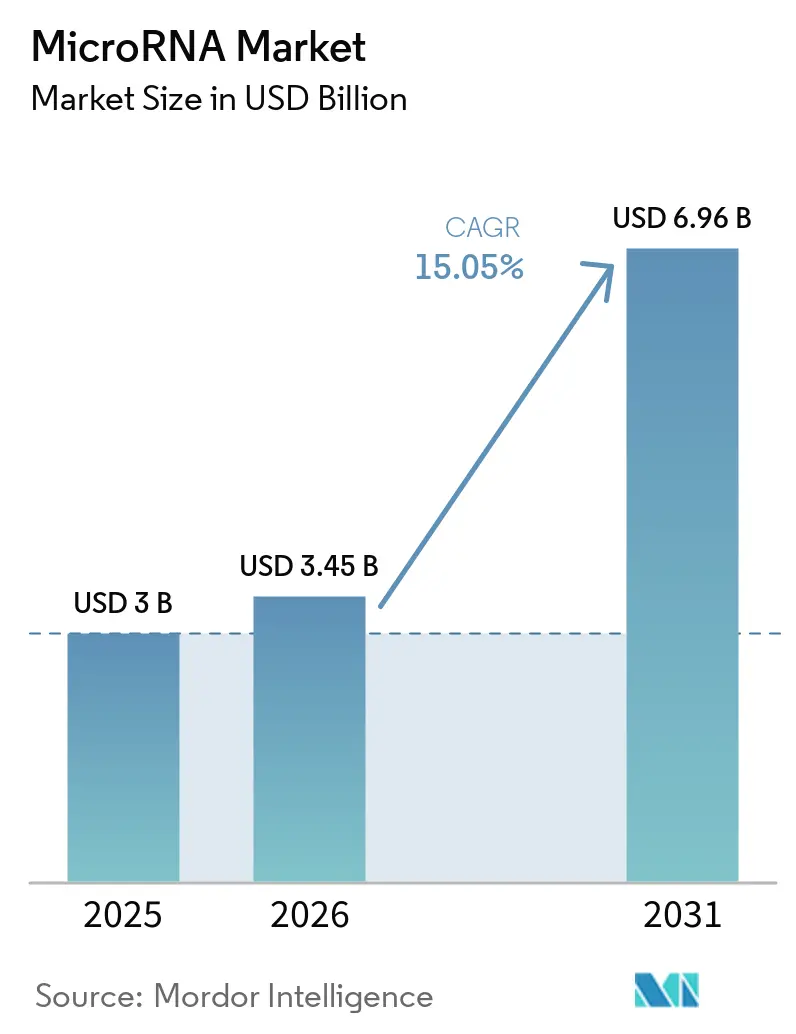
マイクロRNA市場規模は2025年にUSD 30億ドルと評価され、2026年のUSD 34.5億ドルから2031年にはUSD 69.6億ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは15.05%です。精密診断における採用拡大、治療パイプラインの拡充、および中核的な検査室環境におけるバイオマーカーベースの検査メニューの着実な展開がその推進力となっています。オリゴヌクレオチド医薬品に対する規制上の迅速審査インセンティブ、ベンチャー資金の拡充、ならびに次世代シークエンシング(NGS)およびリアルタイムPCR(RT-qPCR)プラットフォームの継続的な高度化が、高所得国および新興国の双方における需要を触媒しています。単一の機器でDNA、RNA、タンパク質を解析できるプラットフォーム統合化により、顧客は統合型マルチオミクスワークフローへの移行を進めています。一方、リキッドバイオプシーおよびエクソソーム由来マイクロRNAアッセイの民主化により、早期疾患検出が可能となり、エンドユーザー層が研究環境を超えて拡大しています。治療薬のデリバリーに関する課題や残存するオフターゲット毒性への懸念が主要な技術的障壁として残っていますが、これらの制約は、新規ナノ粒子ビークルやAIによる配列設計に特化した企業にとってのホワイトスペース機会を創出しています。
主要レポートポイント
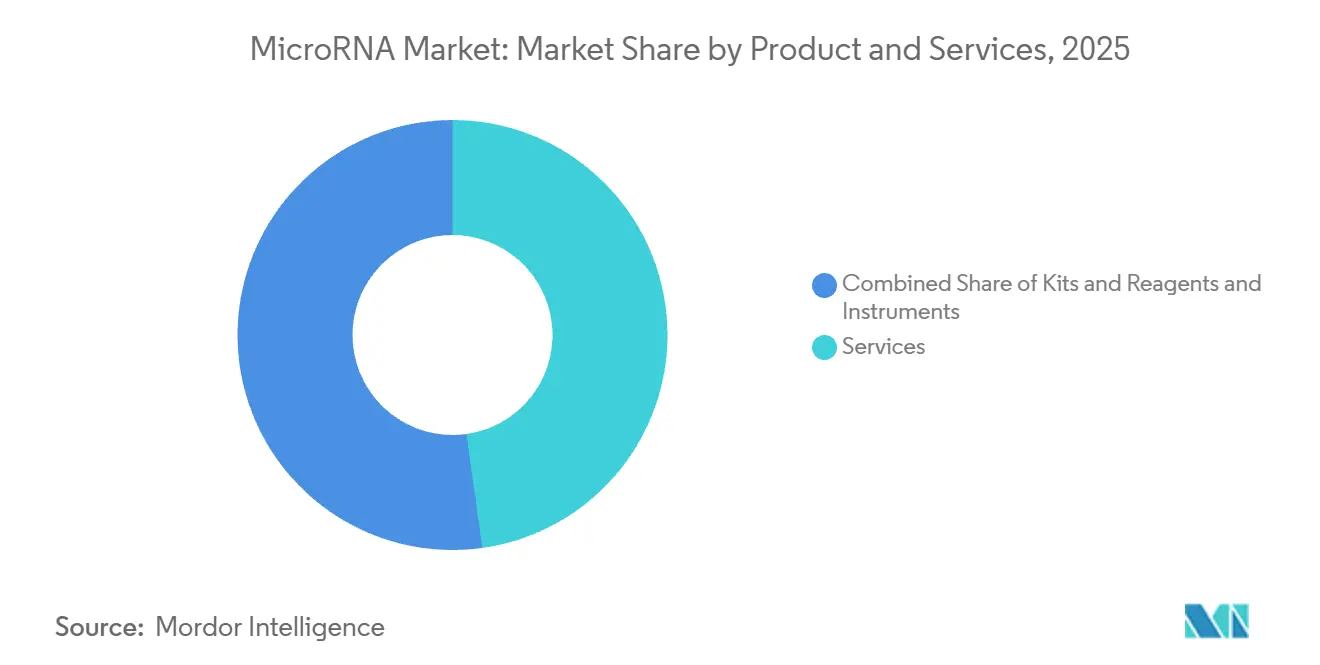
- 製品・サービス別では、サービスセグメントが2025年のマイクロRNA市場シェアの47.78%をリードし、キット・試薬は2031年までのCAGRが15.92%で拡大すると予測されています。
- テクノロジー別では、リアルタイムPCRが2025年の収益シェアの38.25%を占め支配的であり、マイクロアレイプラットフォームが2031年までのCAGRで15.54%と最高の予測成長率を示しています。
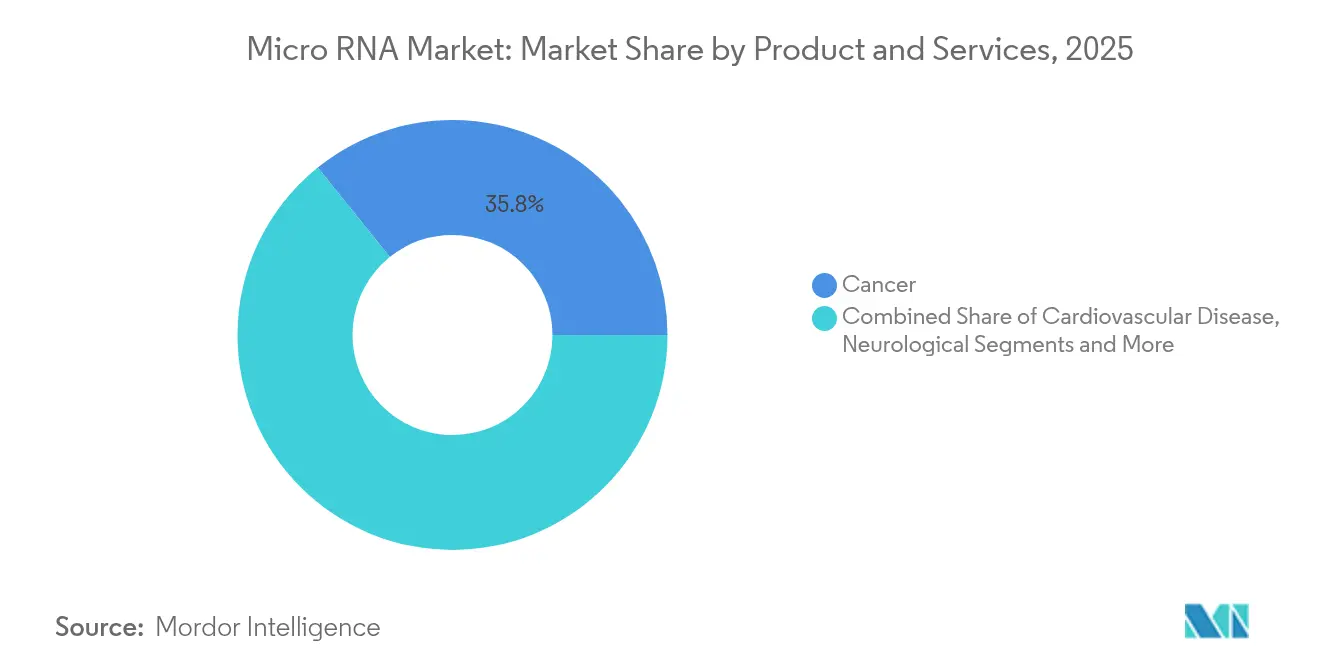
- アプリケーション別では、がんが2025年のマイクロRNA市場規模の35.78%のシェアを獲得し、感染症アプリケーションが最速のCAGR 16.02%で成長する見込みです。
- エンドユーザー別では、バイオ医薬品企業が2025年のマイクロRNA市場規模の39.86%を保有し、診断センターがCAGR 16.28%で最も急成長するユーザーグループとなっています。
- 地域別では、北米が2025年のマイクロRNA市場シェアの41.72%を占め、アジア太平洋地域が2031年までのCAGRで16.95%の成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 慢性疾患・腫瘍性疾患の罹患率上昇 | +3.2% | 北米と欧州において最大の影響を持つグローバル規模 | 長期(4年以上) |
| 精密分子診断とリキッドバイオプシーの急速な普及 | +2.8% | 北米とEUがリード、アジア太平洋地域が追従 | 中期(2~4年) |
| miRNA治療薬におけるR&D資金の強化と戦略的パートナーシップ | +2.1% | 北米と欧州が中心、アジア太平洋地域へ拡大 | 中期(2~4年) |
| 小RNA解析向けNGSおよびRT-qPCRプラットフォームの進歩 | +1.9% | 北米、欧州、アジアにテクノロジーハブを持つグローバル規模 | 短期(2年以内) |
| オリゴヌクレオチド医薬品に対する規制上の迅速審査・希少疾病用医薬品指定インセンティブ | +1.7% | 主に北米とEU | 中期(2~4年) |
| AIを活用したマルチオミクスパイプラインとエクソソームベースのmiRNAアッセイ | +1.4% | 世界の技術先進地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患・腫瘍性疾患の罹患率上昇
慢性疾患は引き続き増加しており、がんだけで2024年に1,000万人の死亡をもたらし、マイクロRNAベースの診断薬および治療薬に対する需要を増幅させています[1]。新たなエビデンスにより、miR-4454などのマイクロRNAが2型糖尿病の検出においてAUC 0.889を達成することが示され、代謝疾患への応用可能性が注目されています。心血管研究では、冠動脈微小塞栓後の心筋損傷を調節するマイクロRNAが特定されており、既存の治療を超えた新たな治療法の可能性を示しています。この疾患スペクトラムの拡大により腫瘍学への依存度が低下し、高所得国における高齢化人口および新興市場における生活習慣関連罹患率に対する予防医療の取り組みを支援しています。
精密分子診断とリキッドバイオプシーの急速な普及
マイクロRNAシグネチャーを用いたリキッドバイオプシーアッセイは、9種類のがんにわたり99%の特異度を維持しながら90%の感度に達しています。非侵襲的な検査は、膵臓がんなど罹患率は低いが致死率の高い腫瘍のスクリーニングギャップを補完しており、尿中miR-210-3pは早期検出において82.8%の感度と74.3%の特異度を達成しています[2]。診断センターはこれらのアッセイをタンパク質マーカーおよびイメージングと統合し、日常的な採用を加速させています。AIによるシグネチャー探索の強化により解析時間が短縮され精度が向上し、機械学習をデータ解釈に組み込んでいる研究機関に対してファーストムーバーアドバンテージをもたらしています。
miRNA治療薬におけるR&D資金の強化と戦略的パートナーシップ
ベンチャーおよび戦略的投資は2024年から2025年にかけて過去最高を記録しました。ARTHEx Biotechは、筋強直性ジストロフィーを対象としたマイクロRNA-23bを標的とするアンチmiRであるATX-01の開発推進のためにEUR 4,200万ユーロを確保し、この資産は大西洋の両岸で希少疾病用医薬品指定を受けています[3]。Korro BioとNovo Nordiskは、最大USD 5億3,000万ドルの価値を持つRNA編集アライアンスを構築し、プラットフォームの専門性とグローバルな臨床インフラを融合させました。このような取引は開発リスクを低減し、タイムラインを短縮し、次世代オリゴヌクレオチドに対する大手製薬企業の信頼を示すものです。
小RNA解析向けNGSおよびRT-qPCRプラットフォームの進歩
Illuminaのクリニカルマルチオミクスへの推進は、10年間でそのシークエンシング導入基盤の年間18%成長を見込んでいます。LNAを強化したRT-qPCRキットは1 pgの入力からマイクロRNAを定量化し、サンプルの適合性を広げています。コスト効率の高いマイクロアレイが再び注目を集めており、円形RNAパネルは特定のターゲットにおいてRNA-seqよりも高い感度を実現しています。ハイブリダイゼーション連鎖反応と組み合わせたCRISPR-Cas12aは、15分以内に1 pMの検出を達成し、ポイントオブケア環境に適しています。
オリゴヌクレオチド医薬品に対する規制上の迅速審査・希少疾病用医薬品指定インセンティブ
米国FDAおよびEMAは、希少疾患オリゴヌクレオチド治療薬に対して審査サイクルを短縮する優先審査経路を引き続き付与しており、市場投入までの時間とコストの両方を削減しています。先進的な製造ガイダンスと相まって、これらのインセンティブは腫瘍学、神経学、および代謝疾患にわたる強固な臨床パイプラインを支え、品質設計の期待に応えるプラットフォーム企業の収益の視認性を高めています。
AIを活用したマルチオミクスパイプラインとエクソソームベースのmiRNAアッセイ
AIはゲノミクス、トランスクリプトミクス、プロテオミクスのデータセットを統合することでマイクロRNAバイオマーカーの発見を加速し、疾患生物学に合わせた解釈可能なマイクロRNAパネルを生成します。エクソソーム由来カーゴへの並行した関心はシグナルの安定性を向上させ、室温輸送を可能にし、リソースが限られた環境でのアクセスを拡大しています。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| miRNA治療薬のデリバリー・安定性の課題 | -2.1% | 治療薬のアプリケーションに特に影響するグローバル規模 | 長期(4年以上) |
| 安全性およびオフターゲット毒性への懸念 | -1.8% | 先進国においてより厳格な規制監視があるグローバル規模 | 中期(2~4年) |
| 第一世代miRNAアッセイ技術の特許切れ | -1.3% | 主に北米と欧州で、確立されたプレーヤーへの影響 | 短期(2年以内) |
| 合成miRNA試薬のバッチ間変動 | -0.9% | コスト敏感な市場でより大きな影響があるグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
miRNA治療薬のデリバリー・安定性の課題
肝臓を超えた組織特異的デリバリーの達成は依然として困難です。脂質ナノ粒子は循環中に急速に分解し、投与量と毒性を増大させます。単一のマイクロRNAが複数の経路を調節するため、意図しない生理作用を避けるための精密なエンジニアリングが必要です。研究は現在、薬物動態の改善を目指すイオン化可能ポリマーキャリアおよび生体還元型リンカーへと転換しています。この技術的なギャップは広範な全身適応の実現を遅らせていますが、次世代ビークルを提供するスタートアップ企業のイノベーションを促進しています。
安全性およびオフターゲット毒性への懸念
免疫関連有害事象によるMRX34の開発中止のような歴史的な後退は、安全性への警戒の重要性を示しています。現代のAI駆動型ターゲット予測および化学的修飾(ロック核酸、2'-O-メチル置換)はリスクを軽減しつつありますが、規制当局は依然として広範な毒性パッケージを要求しています。1998年以降、22種類の核酸治療薬がFDA承認を獲得しており、十分に設計された化学が臨床的ハードルを乗り越えられることを実証しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品・サービス別:
サービスセグメントが複雑性を通じてリード2025年のサービスのマイクロRNA市場シェアは47.78%で、USD 14億3,000万ドルの支出に相当し、研究所が抽出、定量化、およびバイオインフォマティクスワークフローを受託研究機関(CRO)にアウトソーシングしたことによるものです。高い資本障壁、人材不足、マルチオミクスデータ解釈の複雑性の高まりにより、研究機関やバイオテック企業は内部能力を構築するよりも外部の専門知識を活用することを選択しています。CROは、ウェットラボ試験とAIアシスト分析を組み合わせたバンドルサービスを拡充し、粘着性を高めています。
キット・試薬は2031年までのCAGR 15.92%で最も急成長するカテゴリーを形成しています。標準化されたすぐに使用できる消耗品がプロトコルの変動性を縮小し、ターンアラウンドタイムを削減し、中規模臨床検査機関への広範な採用を可能にしています。革新的な炭化ケイ素スピンカラムおよび磁気ビード化学は収率と純度を向上させ、下流のNGSまたはRT-qPCRを支援しています。機器は集中型コア施設にとって引き続き不可欠ですが、高い単価と長い交換サイクルが成長を抑制しています。主要ベンダーは、自動液体ハンドリングやクラウドネイティブソフトウェアなどのモジュラーアップグレードでポートフォリオを刷新し、スループットを向上させながら資産寿命を延ばしています。

テクノロジー別:
リアルタイムPCRの優位性がプラットフォーム統合化に直面リアルタイムPCRは、臨床検査機関における規制上の親しみやすさ、スケーラブルなスループット、および使いやすさにより、2025年の総収益の38.25%を占めました。LNA強化プライマーおよびマイクロフルイディクスチップにより感度は向上し続けており、1回の実行で数十のターゲットをマルチプレックス化することが可能です。
マイクロアレイプラットフォームは成熟しているものの、シークエンシング深度がコスト面で困難な探索的研究や円形RNA解析向けに経済的なホールパネルプロファイリングを提供することで最高のCAGR 15.54%を記録しています。プローブ設計と色素化学の革新により、大規模コホートスクリーニングを必要とする学術研究者やCROの関心が再び高まっています。NGSはNovaSeq Xなどの機器の1塩基あたりのコスト低下により拡大しており、探索的および臨床的検証のユースケースに適した高スループットと柔軟なレーン構成を兼ね備えています。
アプリケーション別:
がんのリーダーシップが感染症の成長に追われるがんは、調節不全のマイクロRNAが腫瘍の発生、進行、および治療抵抗性に関連するという広範な文献に支えられ、2025年のマイクロRNA市場規模の35.78%のシェアを維持しました。標的療法のコンパニオン診断は、腫瘍特異的マイクロRNAパネルを活用して患者を層別化し、微小残存病変をモニタリングしています。
感染症検査は他のすべてのセグメントを上回るCAGR 16.02%で成長すると予測されています。パンデミックによる投資により、血清、唾液、または尿からのマイクロRNAシグネチャーがウイルス感染と細菌感染を数時間以内に区別し、抗菌薬適正使用を導けることが実証されました。研究プログラムは現在、インフルエンザ、HIV、結核に対するホストマイクロRNA応答をプロファイリングし、緊急部門への迅速パネルの組み込みを目指しています。心血管および神経系の適応症も、縦断的コホートデータが予後的価値を確認するにつれて拡大し、腫瘍学から収益を多様化させています。
エンドユーザー別:
バイオ医薬品企業から診断の民主化へのシフトバイオ医薬品企業は、ターゲット検証、リード最適化、およびコンパニオン診断の共同開発への多大な支出を反映し、2025年のマイクロRNA市場規模の39.86%を占めました。その優位性は持続していますが、診断センターはインビトロ診断規制のもとでのマイクロRNAパネルの認定と非侵襲的検体種のコスト優位性に支えられ、最速のCAGR 16.28%が予測されています。
病院・クリニックは、30分以内にマイクロRNAベースの結果をもたらすポイントオブケアカートリッジを統合しており、脳卒中トリアージなどの急性期環境における検査採用を促進しています。学術機関は探索ハブとして重要な影響力を維持していますが、知的財産を収益化するために商業検査機関とのパートナーシップを増加させており、技術移転のタイムラインを短縮しています。
地域分析
北米マイクロRNA市場
北米は2025年の世界収益の41.72%を占め、成熟したバイオテクノロジーエコシステム、NIHおよびベンチャーキャピタルによる潤沢な資金調達、ならびに革新的なオリゴヌクレオチド治療薬を優先するFDAプログラムに支えられています。液体生検およびコンパニオン診断をカバーする償還制度が、病院での迅速な普及を促進しています。
アジア太平洋マイクロRNA市場
アジア太平洋地域は、2031年までのCAGR 16.95%で最も成長の速い地域と予測されています。中国、日本、韓国の各政府はRNA研究インフラに対するマッチンググラントおよび税制優遇措置を提供しており、医薬品開発受託製造機関はコスト効率の高いサプライチェーンを活用してグローバルスポンサーを誘致しています。慢性疾患の有病率の上昇と高齢化人口動態が、早期検出検査への需要を押し上げています。国内企業は、肝炎および胃がんが多い疾患プロファイルに合わせたアッセイを開発し、国家薬品監督管理局および医薬品・医療機器庁の改革を通じて規制経路を構築しています。
EMEAおよび南米マイクロRNA市場
欧州は、ホライズン資金によるコンソーシアム、高度な床試験ネットワーク、および多施設バイオマーカー検証を促進する一貫したデータ保護規則を通じて、強固な市場ポジションを維持しています。ARTHEx Biotechによる最新の4,200万ユーロの資金調達ラウンドは、同地域に本拠を置くマイクロRNA標的治療薬に対するベンチャー投資の旺盛な需要を示しています。中東・アフリカおよび南米は依然として黎明期にありますが、有望な市場です。三次医療病院および検査室自動化への支出増加が、マイクロRNA診断の段階的な拡大の基盤を形成しています。
規制環境
マイクロRNA診断薬およびコンパニオン検査は、主要市場において確立されたIVDおよびCDxの枠組みの下で運用されている。欧州連合では、規則(EU) 2017/746(IVDR)が認証機関による適合性評価を求めており、コンパニオン診断薬に分類される検査は、EMAの手続きガイダンスおよびCDxに関するFAQに基づき、欧州医薬品庁(EMA)などの医薬品当局との協議を必要とする。これはマイクロRNAリキッドバイオプシーおよびパネルベースのワークフローにおけるエビデンス計画に影響を与える。
治療薬に関しては、マイクロRNA候補は一般に、オリゴヌクレオチド医薬品向けに用いられる広範な規制枠組みに従い、該当する場合には生物学的製剤またはATMPに近い要件に従う。これらのプログラム全体にわたり、規制当局はCMC、力価アッセイ、体内分布、PK/PD、免疫原性、およびオフターゲット毒性に関するパッケージを重視しており、特にナノ粒子送達システムが関与する場合にはその重要性が高まる。臨床開発においては、EU臨床試験規則および臨床試験情報システム(CTIS)が試験承認プロセスの基盤となっており、一方で英国は2026年4月28日に施行される「The Medicines for Human Use (Clinical Trials) (Amendment) Regulations 2025」を通じて臨床試験の監督体制を更新した。これは英国でmiRNAを対象とした試験を実施するスポンサーの提出・実施要件に影響を及ぼす。
バリューチェーン分析
マイクロRNA市場のバリューチェーンは、発見およびアッセイ設計(バイオマーカー選定、プライマー/プローブ設計、パネル最適化)、サンプル処理(血液、尿、唾液、組織、エクソソームからの小分子RNAの抽出とQC)、および測定プラットフォーム(RT-qPCR、dPCR、マイクロアレイ、NGS)にまで及ぶ。その後、バイオインフォマティクスによる解釈、報告、臨床または研究の意思決定支援へと拡張される。サービスプロバイダーおよびCROは、ウェットラボのワークフローと解析をまとめることで重要な中流層を形成しており、一方で機器および消耗品サプライヤーは、マルチオミクスおよび高マルチプレックス遺伝子発現ワークフローを支えるキット、試薬、ソフトウェア更新を通じて継続的な需要を獲得している。
miRNAアッセイおよび治療薬の上流インプットは、フォスフォロアミダイトやリピッドナノ粒子製剤用の高純度脂質など、特殊な化学物質および材料に依存している。品質、トレーサビリティ、バッチの一貫性がコストとリードタイムに影響を与える。治療プログラムでは、cGMPスケールアップ、送達システムのための複雑な製剤化工程、およびコールドチェーン要件により、製造および物流上の制約が一層強まり、サプライヤーの統合、より厳格なサプライヤー認定、可能な場合には垂直統合モデルへの動きが促されることがある。診断薬と治療薬の両分野において、規制対応レベルの特性評価(力価、不純物、体内分布、安全性)は、開発初期段階での標準化されたアッセイと堅牢な文書化の必要性を高めることで、バリューチェーンに影響を及ぼしている。
競合環境
業界構造は適度に分散していますが、統合化の方向に向かっています。Novartisは2025年にRegulus Therapeuticsに対してUSD 17億ドルを投じるという前例を作り、大手製薬企業が臨床的概念実証のマイルストーンに先立って独自のマイクロRNAパイプラインを確保する意図を強調しました。大手機器ベンダーは化学、ハードウェア、およびクラウド分析を組み合わせたフルスタックソリューションでシェアを守る一方、中規模バイオテック企業はデリバリー技術や希少疾患プログラムにおいてニッチを開拓しています。
戦略的アライアンスが取引フローを支配しています。プラットフォームプロバイダーは独自の検出化学を分散型検査に参入する診断企業にライセンス供与し、治療薬開発業者はCROとのコンパニオンアッセイの共同開発を通じて規制申請を効率化しています。ベンチャー投資家は、組織特異的ナノ粒子デリバリー、
AIベースのオフターゲット予測など、規模だけでなく差別化された能力を評価します。競争の激しさはポイントオブケア検査において高まっており、スタートアップが15分のカートリッジ結果を約束し、中央検査機関の既存企業に挑戦しています。参入障壁には、LNA化学に関する知的財産、堅牢な品質管理システム、およびマイクロRNAパネルをハードアウトカムに結びつける臨床的検証データセットが含まれます。
マイクロRNA業界リーダー
-
Qiagen N.V.
-
Thermo Fisher Scientific, Inc.
-
PerkinElmer, Inc.
-
Illumina, Inc.
-
Takara Bio, Inc
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロRNA市場 このレポートでカバーされる企業
- Thermo Fisher Scientific
- QIAGEN
- Illumina
- Agilent Technologies
- Merck
- NanoString Technologies Inc.
- Horizon Discovery
- GeneCopoeia
- OriGene Technologies
- Norgen Biotek
- Regulus Therapeutics Inc.
- Miragen Therapeutics Inc.
- Biorchestra Co. Ltd.
- Mirxes Pte Ltd.
- TransCode Therapeutics Inc.
- Quantabio
- Miltenyi Biotec
- LGC Biosearch Technologies
市場機会と将来展望
プラットフォームのアップグレードにより、マイクロRNA測定がより高スループット・高マルチプレックスな定常ワークフローへと転換される分野で機会が拡大している。これは特に、大規模コホート全体で一貫した定量化を必要とするオンコロジーおよびマルチオミクス研究デザインにおいて顕著である。2026年6月、QIAGENは高マルチプレックスRNAワークフロー(最大12種のRNAターゲットに対応)を追加してQIAcuityデジタルPCR遺伝子発現ポートフォリオを拡大し、感度の高い遺伝子発現定量化におけるdPCRの採用を強化した。これはまた、堅牢なマルチプレックス性と再現性を必要とするマイクロRNA関連メニューを構築するアッセイ開発者を支援するものでもある。
もう一つの空白領域は、マイクロRNAリキッドバイオプシーの実用化と臨床的有用性の創出との交差点にあり、開発企業は研究用途の手法から標準化された拡張可能なアッセイへの移行に向けて提携を進めている。2026年6月、BiocartisとCity of Hopeは、City of Hopeのマイクロ RNAベースのリキッドバイオプシー技術を用いた迅速な膵臓がん検査の開発検討に合意し、これはスクリーニングが難しいがん種におけるマイクロRNAシグネチャーの商業化活動が今後も続くことを示している。治療薬側では、より優れた生体内送達とより明確な規制対応レベルの解析の必要性が、ナノキャリア、標準化された力価評価の枠組み、および迅速承認パスウェイに適合するエンドポイント戦略への投資を後押ししており、その一例として、Regulus Therapeuticsは2025年2月、ADPKDにおける迅速承認のための許容される代替エンドポイントとして身長調整済み総腎容積(htTKV)を用いた第3相単一主要試験デザインについて米国FDAとの合意を報告している。
最近の産業開発事情 マイクロRNA市場
- 2026年6月:QIAGENは、最大12種のRNAターゲットに対応するQIAcuity OneStep High Multiplex Probe PCR Kitを含む形でQIAcuityデジタルPCR遺伝子発現ポートフォリオを拡大した。この発表により、dPCRにおける高マルチプレックスRNA定量化が強化され、バイオマーカー検証のために小分子RNAおよび遺伝子発現ワークフローの標準化を進めるバイオファーマおよびトランスレーショナル研究室を支援する。
- 2026年2月:Covaris(PerkinElmer傘下企業)は、truCOVERライブラリ調製シリーズの一環として、全RNA10〜500ngの入力量からのRNA-seqライブラリ調製を対象としたtruCOVER Total RNA Library Prep Kitを発売した。このキットレベルの改良により、サンプルからライブラリまでのばらつきに対応し、小分子RNAおよびmiRNA関連プロファイリング工程を頻繁に含むトランスクリプトミクスパイプラインの信頼性を向上させる。
- 2024年5月:Enzene Biosciencesは、EnzeneX技術を用いた生物学的製剤製造施設を補完する新たな薬剤発見部門を立ち上げ、統合的な能力を拡大した。この動きは、サービス側への継続的な投資を反映しており、専門的なプロセス開発と解析が求められる複雑な核酸およびバイオマーカープログラムに対するアウトソーシング需要を支えている。
マイクロRNA市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、マイクロRNA市場は、主要地域における研究および臨床ワークフローでマイクロRNA分子のプロファイリング、検出、定量、合成、および研究に使用されるツールおよびサービスから得られる収益を対象としています。
対象外の範囲:治療パイプラインのライセンス料、およびマイクロRNA特有でない広範なオリゴヌクレオチド製造は除外されています。
セグメンテーション概要
- 製品・サービス別
- キット・試薬
- 機器
- サービス
- テクノロジー別
- リアルタイムPCR
- マイクロアレイ
- 次世代シークエンシング(NGS)
- イムノアッセイ
- ノーザンブロッティング
- インサイチュハイブリダイゼーション(ISH)
- アプリケーション別
- がん
- 心血管疾患
- 神経疾患
- 感染症
- 免疫疾患
- その他のアプリケーション
- エンドユーザー別
- バイオ医薬品企業
- 診断センター
- 病院・クリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、マイクロRNA収益としてカウントされるものと、隣接するRNAカテゴリーにまとめられる傾向があるものを明確にすることから始まりました。ワークフロー採用シグナルについてはPubMedインデックス掲載ジャーナル、助成活動パターンについては米国国立衛生研究所、関連する診断クリアランスおよび臨床検査の文脈については米国食品医薬品局データベースなど、公開されている科学・医療参考資料をレビューしました。
また、疾患負担の文脈については世界保健機関、研究開発強度指標についてはOECD、関連する実験室投入物の動向を確認するために利用可能な場合は税関・貿易統計など、複数のソースによるクロスチェックも実施しました。製品ファミリーのマッピングと商業的ローンチの追跡には企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を使用し、収益構成とイノベーションのタイムラインに関するギャップを補完するために、企業財務情報の有料サブスクリプションおよび特許データベースを選択的に活用しました。ここに記載されているソースは例示的なものであり、網羅的ではなく、データ収集、検証、および調査の明確化のために他の公開参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、マイクロRNAワークフローにおいてラボおよびスポンサーが実際に購入するものを確認し、技術および用途別の価格帯と採用ペースを検証するために実施しました。APAC、EMEA、およびアメリカ大陸にわたるサプライヤー、ディストリビューター、サービスラボ、および川下ユーザーの混合と対話を行い、仮定が特定の地域や購買者タイプに偏らないようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:13% | APAC:45% |
| 中位層:57% | 部門・ユニットリーダー:43% | EMEA:33% |
| 中小プレイヤー:17% | マネージャー:44% | アメリカ大陸:22% |
市場規模算定と予測
市場は、地域および世界の需要プールをラボの研究強度と臨床検査活動から再構築し、採用率と支出シェアを通じてマイクロRNA特有のワークフローにフィルタリングするトップダウンおよびボトムアップのアプローチを用いて構築しました。合計値を現実的に保つため、主要キットおよびアッセイのサンプル平均販売価格帯、プロファイリングプロジェクトの典型的なサービス価格、代表的なオファリングの短リストに対するサプライヤーおよびチャネルの積み上げなど、選択的なボトムアップ近似値との照合を行いました。
モデルを実質的に形成した入力要素(例示的であり、網羅的ではない)には、マイクロRNA論文および助成プロジェクトのペース、日常的なラボ作業におけるシーケンシングおよびqPCRベースのプロファイリングの普及、外部委託プロファイリングサービスとインハウス検査の比率、一般的なアッセイフォーマットおよびライブラリー調製ステップで見られる価格推移が含まれます。予測は、研究資金の方向性、臨床応用の速度、およびサンプルあたりのコスト変化に関する専門家の見解に支えられたシナリオ分析を用いて策定され、採用上の制約(例えば、償還の不確実性や検証タイムラインの遅延)が指摘された場合には調整を行いました。企業の開示情報がマイクロRNA収益を広範なRNA製品から明確に分離していない場合は、インタビューに基づく配分キーを使用し、製品カタログおよび特許活動シグナルと照合して再確認しました。
データ検証と更新サイクル
数値が確定される前に、需要指標、サプライヤー側のシグナル、価格・数量ロジックなど複数の角度からのトライアンギュレーションによって合計値を検証しました。モデルが外れ値を生成した場合は、想定サービス価格の急激な変化や非現実的な地域シェアなど、根本的なドライバーをレビューし、仮定を修正するかフォローアップコールで再確認しました。
市場の方向性が外部シグナルと一致しているか、また前年比の動きが説明可能かどうかを検証するために、第二のアナリストによるレビューを実施しました。レポートは年次で更新され、採用や価格に影響を与える重大なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前レビューが実施されます。
Mordor Intelligenceのグローバルマイクロ RNA市場規模と他の公表推計値との比較
マイクロRNAの公表市場価値が常に一致するわけではありません。その理由は、ツール、サービス、および隣接するRNAカテゴリー間で対象範囲が変わる可能性があること、また異なる基準年や通貨タイミングが使用される場合があることによります。また、ある推計が研究活動シグナルに重点を置き、別の推計が限られたサプライヤー収益開示に重点を置く場合にも差異が生じます。
治療パイプラインのライセンス料はMordor Intelligenceの対象範囲外であり、これが2025年の値が、より広範なRNA治療薬の経済性を混在させた推計や、専用機器およびサービスを除外した推計と比較して高くまたは低く見える一因です。もう一つの要因はサービス収益の扱い方であり、製品キットおよび試薬のみをカウントするモデルもあれば、プロファイリングおよび合成サービスを含めながら単一のグローバル価格ポイントを適用するモデルもあります。更新頻度も重要であり、シーケンシングコストの低下やアウトソーシングシェアの変化は、サンプル量が安定して増加している場合でも価値の構成を変える可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 3.00 ビリオン 米ドル(2025年) | |
| 業界誌A | 1.54 ビリオン 米ドル(2024年) | より古い基準年を使用しており、専用機器の収益を過小評価する可能性があり、外部委託プロファイリングおよび合成サービスにおける地域価格差を完全に正規化していない場合があります。 |
| 業界出版社B | 0.28 ビリオン 米ドル(2022年) | 古い年のベンチマークに基づいており、一般的により狭い商業プールを記述しているため、研究グレードのワークフロー支出の一部や、後の臨床採用の増加を見逃す可能性があります。 |
表の数値の乖離は主に、どの収益ストリームが含まれているか、どの年を現在として扱うか、そして数量が増加するにつれて価格がどの程度速く動くと仮定するかによるものです。数学を明確な需要シグナルに結びつけ、サプライヤーおよび価格チェックで検証することで、最終的な数値は計画のために追跡可能かつ再現可能な状態を保っています。
レポートで回答される主な質問
マイクロRNA市場の規模は?
マイクロRNA市場規模は2026年にUSD 34億5,000万ドルに達し、CAGRが15.05%で成長して2031年にはUSD 69億6,000万ドルに到達することが見込まれています。
マイクロRNA市場の急速な成長を促進する要因は何ですか?
成長は慢性疾患罹患率の上昇、オリゴヌクレオチド医薬品に対する規制インセンティブ、ならびにマイクロRNA診断薬および治療薬へのアクセスを向上させるNGSおよびRT-qPCRプラットフォームの継続的な改善から生じています。
マイクロRNA市場の主要企業は誰ですか?
Qiagen N.V.、Thermo Fisher Scientific, Inc.、PerkinElmer, Inc.、Illumina, Inc.、Takara Bio, Inc.がマイクロRNA市場において主要な企業です。
マイクロRNA市場で最も急成長している地域はどこですか?
アジア太平洋地域は政府のR&Dインセンティブ、拡大する臨床試験活動、および慢性疾患負荷の増大に支えられ、2031年までのCAGR 16.95%で拡大する見込みです。