
フィリピン フレート・ロジスティクス市場規模とシェア
Mordor Intelligenceによるフィリピン フレート・ロジスティクス市場分析
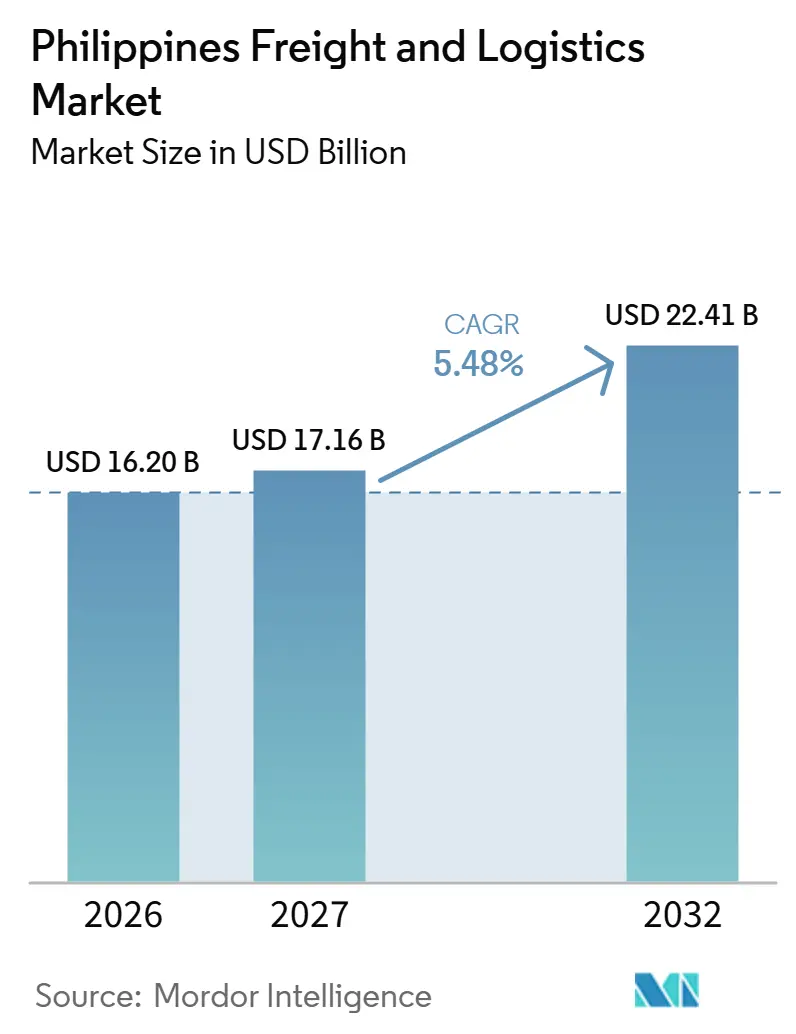
フィリピン フレート・ロジスティクス市場規模は、2026年の16.2 ビリオン 米ドル、2027年の17.16 ビリオン 米ドルから2032年には22.41 ビリオン 米ドルへと拡大し2027年から2032年にかけてCAGR 5.48%を記録する見込みです。
オンラインコマースと小売補充はフィリピンにおける配送需要を拡大しており、食品・医薬品の取り扱いは特殊輸送に対するニーズを高めています。2025年11月には台風ウワンがマニラ多目的ターミナルのゲートを閉鎖し、続いて2026年2月には熱帯暴風雨バシャンがルソン島、ビサヤ諸島、ミンダナオ島の一部において避難目的を除く船舶の移動を停止させました。台風メイメイは2026年8月以降、マニラ港の業務を混乱させました。2026年3月の中東紛争に起因する燃料価格ショックはフィリピン国内海運に対するコスト上昇圧力を加えています。インフラ計画とゲートウェイへの投資は、国内外の引き渡しを調整しながら燃料コストを転嫁できる事業者に有利に働きます。
主要レポートのポイント
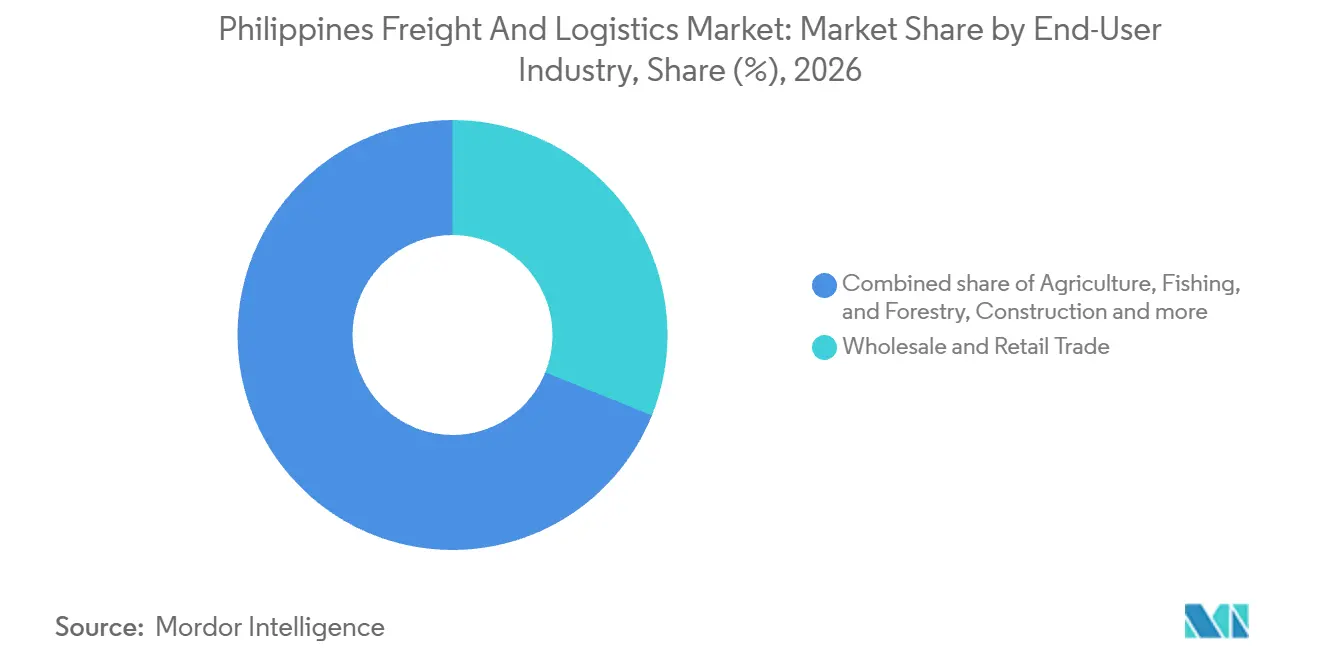
- エンドユーザー産業別では、卸売・小売業が2026年のフィリピン フレート・ロジスティクス市場シェアの31.1%を占め、2027年~2032年の期間においてCAGR 6.1%で最も速い成長が予測されています。
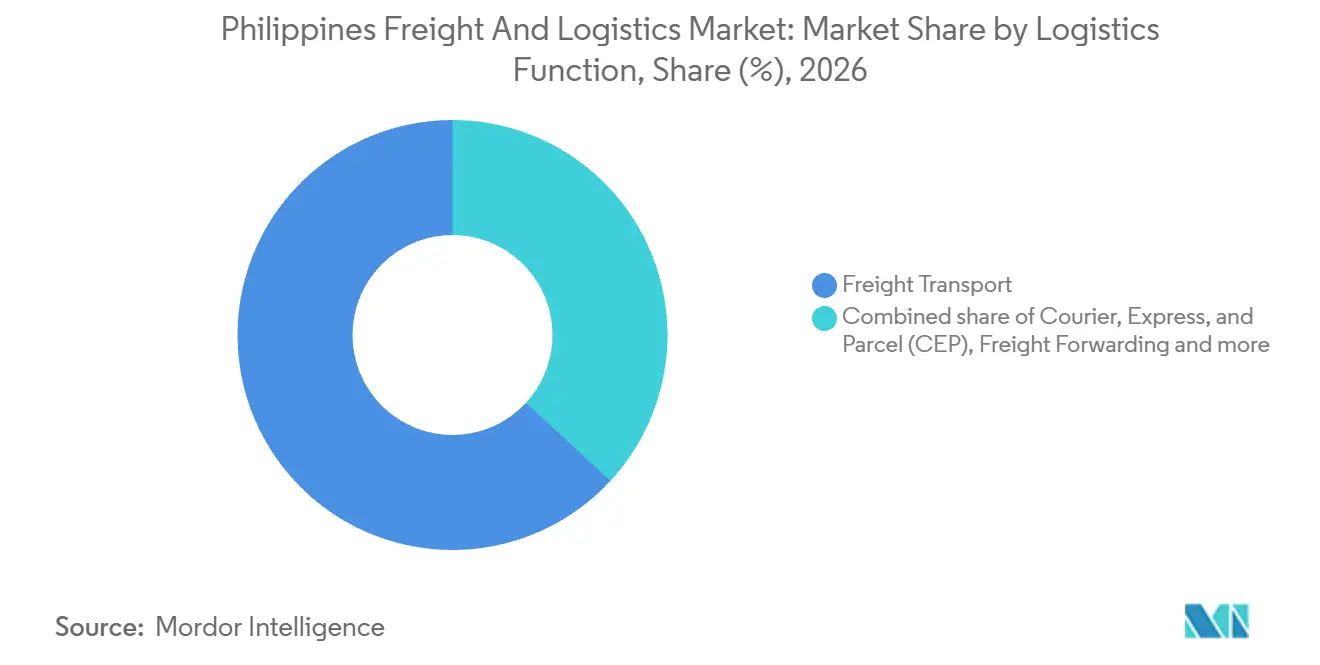
- 物流機能別では、フレート輸送が2026年のフィリピン フレート・ロジスティクス市場規模の63.14%のシェアを占め、一方でクーリエ・エクスプレス・小包(CEP)が2027年~2032年においてCAGR 6.4%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRの予測に対する影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| B2Cのeコマース小口輸送量の急増 | +1.8% | メトロマニラ、ルソン島、ビサヤ諸島、ミンダナオ島 | 短期(2年以内) |
| より良いインフラパイプラインの整備計画 | +1.65% | フィリピン全国の輸送回廊 | 中期(2~4年) |
| ASEAN域内での製造業リショアリング | +1.4% | ルソン島、ビサヤ諸島、ミンダナオ島の経済特区 | 中期(2~4年) |
| 温度管理型食品・医薬品フローの成長 | +1.25% | 中部ルソン島、メトロマニラ、クラーク | 中期(2~4年) |
| デジタル フレートマッチング プラットフォームの拡大 | +0.9% | メトロマニラ、ルソン島、セブ | 短期(2年以内) |
| EVバッテリーサプライチェーン向けニッケル鉱石輸出 | +0.73% | フィリピン全国の輸出ルートおよび港湾回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
B2Cのeコマース小口輸送量の急増
フィリピンにおけるオンライン消費者活動が小口配送の需要基盤強化しています。Google、Temasek、Bainの推計によれば、フィリピンのeコマースGMVは2024年の20 ビリオン 米ドルから2025年には24 ビリオン 米ドルへと20%増加しました。同2025年レポートでは、フィリピンのビデオコマース取引量が前年比35%増加し、売り手・店舗数が90%増加したことも記録されています。eコマース取引活動の増加と売り手・店舗の裾野拡大は、ラストマイル フルフィルメントの需要を強化しています。したがってCEP事業者はより強い数量ポテンシャルに直面しており、オンライン成長が収益性の高い小包にどれだけ転換されるかは、サービス密度と配送経済性によって決まります。
より良いインフラパイプラインの整備計画
公共事業がフレートの接続性を支える物理的なパイプラインを拡大しています。DBMはFY2027の「Build Better More」支出をFY2026 GAAより13.8%増で提案しており、資金調達は継続中の国内資金調達および外国支援による主要プロジェクトに一部紐付けられています。DBMはまた、主要プロジェクトパイプラインが186件から207件に拡大し、総額約176.7 ビリオン 米ドル相当になったと報告しました。PPPセンターは、2025年末時点でフィリピンのPPPパイプラインに251件のプロジェクトが存在し、同年中に13件が認定されたと報告しています。キャリアと倉庫デベロッパーは、提案工事の進捗段階に応じて回廊をターゲットにすることができます。物流上の利益は調達と完工に依存するため、パイプライン規模だけに基づく拡大よりも、段階的なキャパシティコミットメントがより適切です。
ASEAN域内での製造業リショアリング
ASEANのサプライチェーン再編がフィリピンの製造業連動フレートのパイプラインを創出しています。UBOの2025年調査では、世界の経営幹部の75%が3~5年以内にサプライチェーンを再編する計画であることが判明しました。また、企業の52%が3年以内のニアショアリングを検討し、ASEAN投資を検討している企業の45%が現地サプライチェーンの構築を意図していることも明らかになりました。PEZAは2026年1月から8月にかけて、前年比9.5%増の196件の新規・拡張プロジェクトを承認し、製造業が80件でトップとなりました。この承認は通関、倉庫保管、幹線輸送サービスを必要とする可能性のある進出企業のファネルを構築します。フォワーダーは、承認内の電子、航空宇宙、ロボティクス登録から始め、経済特区を中心にカスタマイズされたマルチモーダルサービスを展開できます。
温度管理型食品・医薬品フローの成長
温度管理型ロジスティクスのキャパシティが稼働資産と計画施設を通じて強化されています。2025年9月、2GO SCAVASIは農業、食品製造、クイックサービスレストラン向けに40フィートハイキューブ冷蔵コンテナを全国サービスに投入しました。I Squared Capitalは2025年10月24日、ブラカン州プラリデルにある「Royale Cold Storage」の130 ミリオン 米ドル規模の拡張工事に着工し、食品ロジスティクス向けに22,000パレットポジションの追加を計画しており、2026年末の完成が予定されています。2025年8月には2GOが、セブ、イロイロ、バコロド、タクロバンのZuellig Pharmaハブから薬局、ドラッグストア、医師、病院へ、常温および温度管理トラックを使用した医薬品配送を実施したと報告しました。これらの食品輸送資産と医薬品配送は、特殊取り扱いと実際の受取人への配送を結びつるサービス契約を支えています。
制約の影響分析*
| 制約要因 | (~)CAGRの予測に対する影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| メトロマニラの慢性的な道路渋滞 | -0.9% | メトロマニラおよびマニラ港 | 短期(2年以内) |
| 島嶼間の高い国内海運コスト | -0.65% | フィリピン島嶼間航路 | 短期(2年以内) |
| 台風によるサプライチェーンの混乱 | -0.4% | ルソン島、ビサヤ諸島、ミンダナオ島 | 短期(2年以内) |
| 中小企業間でのカーゴ保険の普及率の低さ | -0.3% | 全国の中小企業向け海運航路 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
メトロマニラの慢性的な道路渋滞
メトロマニラの道路渋滞は、港湾スケジュールが維持されている場合でも、フレートの生産性を制約しています。TomTomの2025年指数では、マニラの渋滞率が57%、ラッシュアワーの損失時間が143時間と記録されました。[3] 2026年6月には、ターミナル待機、予測不能な渋滞、厳格化された締切の影響で、トラックが1日に完了できるコンテナ移動が従来の3~4回から2回に減少することが多くなりました。PHLPostは2025年1月にマニラ、マカティ、パサイにEMSハブを開設し、取り扱いの削減とコスト効率の改善を図りました。分散型ディスパッチは1ネットワークのエクスポージャーを緩和できますが、遅延、保管費用、締切の超過は引き続き過密な都市部ルートの提供コストを押し上げています。
島嶼間の高い国内海運コスト
島嶼間の海運業者は、2026年3月の中東紛争に起因する燃料価格ショックの後、燃料主導のカーゴ運賃引き上げに直面しました。MARINAの2026年7月の通達は、2026年2月28日の基準運賃を基準とした許容引き上げ幅を20%から10%に引き下げ、農産物・基本的商品・重要物資は基準運賃に戻すこととしました。2025年9月のDTI-SCLGワークショップでは、FAST Logisticsのスキャンカーゴ最高経営責任者が、政府データに基づき全国のマルチモーダル物流コストが売上の約27.5%に相当すると指摘しました。FAST Logisticsは2025年に中小企業のカーゴを集約し、空走を減らしてコストを削減しました。集は車両稼働率に対処しますが、ショック前の海運運賃基準を上回る許容引き上げ幅は、島嶼間カーゴ購入者にとって別の燃料コストエクスポージャーを残しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
卸売・小売業が需要をリード卸売・小売業は2026年のフィリピン フレート・ロジスティクス市場規模の31.1%のシェアを占め、2027年~2032年においてCAGR 6.1%で最も速い成長が予測されています。フィリピンセブンの7-Elevenネットワークは2025年12月31日時点でフィリピン国内4,491店舗に達し、2024年の4,130店舗から増加しました。第4四半期の既存店売上高は3.1%増となりましたが、通年では0.9%減となりました。自動車・オートバイ修理を含む卸売・小売業は2025年に5.2%成長し、経済拡大への最大の貢献者となりました。通年の既存店売上高が低迷しているにもかかわらず、拡大した店舗ネットワークはより大きな配送フットプリントを生み出しています。
DBCCの中間更新では、卸売・小売業の成長率が2025年上半期に5.7%、2024年下半期に5.2%となりました。後半の第4四半期の4.6%という数値は、成長が速ではなく年末にかけて鈍化していることを示しています。2025年7月、フィリピンセブンはビサヤ諸島とミンダナオ島を中心に計画している500店舗の新規出店を支援するため、ザンボアンガシティとオルモックシティに物流センターを開設すると発表しました。この地域配送計画は、継続的に加速する全国的な取引成長に基づいた能力増強よりも、南部の販売拠点へのアクセスを、より具体的な物流機会にしています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
物流機能別:
フレート輸送が規模を支え、CEPが加速フレート輸送は2026年のフィリピン フレート・ロジスティクス市場シェアの63.14%を占めました。フィリピン港湾庁は2025年に全管轄港湾を通過したカーゴ3億8,500万メトリックトンに上り、2024年比6.6%増と報告しました。PPA管轄港湾が取り扱った国内カーゴは2025年に1億1,410万メトリックトンに達し、2024年比8.84%増となりました。道路輸送を新たに含めた別の商品移動シリーズでは、フィリピン統計局の暫定データが2025年の国内取引量を6,019万トンとし、水運が53%、道路輸送が47%を担ったと示しています。この物理的規模が、幹線輸送、港湾ドレージ、モーダル調整をこのセグメントの中核的な購買ニーズとしています。
クーリエ・エクスプレス・小包(CEP)は2027年~2032年においてCAGR 6.4%で最も速い成長が予測されています。2026年10月15日に開設されたUPSのクラークハブは1時間あたり最大15,000個の荷物を処理でき、日平均取扱量は46,000個と見込まれています。このハブは8,000万 ビリオン 米ドル超の投資を表し、クラークからの週170便のフライトセグメントを支援する見込みです。[1] 倉庫保管には、DHL Supply Chain Philippinesが2025年3月17日にUniversal Robina Corporationのカランバ倉庫(22,000パレットポジション超)を管理する契約が含まれています。この2件の取り組みは、小包ゲートウェイへの資金調達と顧客倉庫の管理を分離しており、エクスプレス投資家とコントラクト事業者を異なる資本コミットメントに晒しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
メトロマニラは、集約されたフレートが過密な都市部の配送需要と交わるクロスドック・小売補充ノードとして機能しています。2GOが運営するメトロマニラの確立されたNCRハブは、集約輸送と現代的な販売店への繁な配送を支援しています。カラバルソン地方のバタンガス港とルセナ港は2025年第4四半期にそれぞれ704万メトリックトンと160万メトリックトンを取り扱い、旅客中心のバタンガスと、入港船舶の多様化とカーゴスループットが成長するルセナとの対比が見られました。2GOのパンパンガクロスドックは製品フローをルソン島全体に広げ、国内ネットワークと地域のアクセシビリティを結びつけています。この組み合わせは大都市圏の補充と南部ゲートウェイの選択を分離しており、ルソン島の物流契約は2つの港を同一のカーゴチャネルとして扱うことなく、クロスドッキングに対応できます。
小売業者独自の流通計画がビサヤ諸島における潜在的な荷主需要を示しています。2025年8月、フィリピンセブンは自社の地域店舗拡大に向けてイロイロとレイテに倉庫・物流センターを開設すると発表しました。クラークでは2026年5月、Robinsons Land Corporationを開発業者としてFedExがゲートウェイ拡張の起工式を行い、拡張施設は2028年第4四半期に開設される予定です。小売業者の流通計画とクラークのゲートウェイ拡は異なる輸送区間に関するものであり、国際航空キャパシティが増加しても、それだけで島の店舗への商品配送が実現するわけではありません。
スービック湾はカーゴ取り扱いと船舶入港の増加を通じてネットワークの海上側を強化しています。スービック湾の2025年の非コンテナカーゴ量は47%増加し、外国船の入港は17%増加しました。セブの新国際コンテナ港の建設は2025年2月に開始し、2,000TEU船2隻向けの500メートルバースを計画し、2028年半ばの完成を目指しています。スービックの報告された実績は2025年の非コンテナカーゴに関するものであり、セブのプロジェクトは外国コンテナを対象としています。このカーゴの区別は、非コンテナカーゴの荷主にセブーミナルを待つコンテナ顧客とは異なるゲートウェイの提案を与えています。
規制の枠組みと見通し
3PL事業者の観点から、選定された管轄区域は国家の通関・貿易規制とメトロマニラ、ナガシティ(セブ島)の道路利用制度を比較しています。国レベルの欄は輸入処理と貿易円滑化を規定し、地方レベルの欄はトラックのアクセスと路線コンプライアンスを規定しています。評価はこれらの規制がコスト予測可能性、移動時間、行政上の継続性にどのように影響するかを反映しています。
規制テーブル
| 判断基準 | フィリピン | メトロマニラ | セブ |
|---|---|---|---|
| 主管機関 | 関税局(BOC)、貿易システムについては財務省(DOF)と情報通信技術省(DICT) | メトロマニラ開発庁(MMDA)とメトロマニラ評議会 | ナガシティ交通管理局 |
| 主要規制・方針 | CMO 02-2025;2026年から2028年にかけてロールアウト予定の国家シングルウィンドウパイロット;輸入業者認定の3年間延長 | 決議26-07:燃料および必需品の輸送に対するトラック禁止・ナンバーコーディング免除 | 条例2020-44により改正された通管理コード条例2018-007 |
| 商業的影響 | 標準化されたオフドック料金、デジタルオンボーディング、年次コンプライアンス付きの長期認定 | 対象となる燃料・必需品の輸送は規制中も運行可能;その他のフレートは引き続き制約を受ける | 初回違反ペナルティを伴う地域ルート・違反コンプライアンス |
| 現在の政策の魅力 | 高 | 中 | 中 |
| 政策の魅力の今後の方向性 | 緩和 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||
国レベルの魅力は「高」、方向性は「緩和」とされています。これは標準化されたオフドック料金、各記念日から30日以内に年次コンプライアンスが必要な3年間の輸入業者認定、および段階的なデジタルオンボーディングに基づくものです。国家シングルウィンドウのパイロットは2026年6月に開始し、72機関が2026年から2028年にかけて段階的にオンボーディングする予定です。[2] メトロマニラは「中・変化なし」とされています。これは決議26-07が一般的なトラック規制の中で燃料トラックおよび対象となる必需品輸送車両の免除を再確認したためです。ナガシティ(セブ)は「中・変化なし」とされており、改正された交通管理コードが地域コンプライアンス義務を課し、移行計画が発表されていないためです。
バリューチェーンの各段階
チェーンはターミナル取り扱いからフォワーディング、幹線輸送、倉庫保管、CEP配送まで続きます。各段階では異なるサプライヤー手数料が発生し、異なる業務上の制約に直面します。レジリエンス対応はそれらのボトルネックを中心にキャパシティ、ルート設計、設備をシフトさせます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値捕捉 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 港湾・ターミナル取り扱い | Asian TerminalsやICTSIなどのターミナル事業者 | 船内荷役、陸揚荷役、保管、物流・特別サービス手数料 | 高スループット時のバース、ヤード、ゲート渋滞 | ハイブリッドクレーン、ターミナルトラクター、追加取り扱いキャパシティ |
| フレート・フォワーディングと通関 | フレートフォワーダー、AAI Worldwide Logistics、Kuehne+Nagel、Royal Cargoなどの通関業者 | フォワーディングマージン、通関ブローカレッジ、書類作成、プロジェクトカーゴ調整手数料 | 断片化した書類とマルチモーダルの引き渡し | 統合された航空・海上・道路・通関のオーケストレーション |
| マルチモーダル幹線輸送 | FAST Logistics、2GO Group、IRIS Linesなどのマルチモーダル3PL、国内海運事業者 | 海上、道路、マルチモーダル輸送料金、混載・プロジェクト輸送手数料 | 島嶼間ルートのギャップ、トラック規制、空車回送 | トラック規制時間帯に運行可能な新国内ルートと電動フリート |
| 倉庫保管とコントラクト・ロジスティクス | DHL Supply Chain Philippines、FAST Logistics、Royal Cargoなどのコントラクト・ロジスティクス事業者、倉庫プロバイダー | 保管、フルフィルメント、クロスドッキング、取り扱い、コントラクト管理手数料 | 過密回廊におけるキャパシティ、労働力、スループットの制約 | 倉庫自動化と拡大パレトキャパシティ |
| CEPとラストマイル配送 | Ninja Van Philippines、2GO Expressなどのクーリエ、フルフィルメント、小包事業者 | 小包、LTL、フルフィルメント、集荷・配達料金 | ラストマイルの密度、締切、島嶼間配送の変動性 | 全国トラックのロールアウトとLCLおよびフルフィルメントネットワーク |
| 情報源: Mordor Intelligence | ||||
Asian Terminalsの2025年の連結サービス収益は、船内荷役が45%、陸揚荷役が37%を占め、保管が10%、物流が1%でした。このミックスはターミナル事業者の収益を主として船舶側と陸側のカーゴ取り扱いに位置づけており、保管と物流の貢献は小さくなっています。エンドツーエンドの配送を求める購買者は、ターミナル手数料を全配送の支払いとして扱うのではなく、取り扱いサービスと下流の輸送を結びつける契約を必要としています。
競合状況
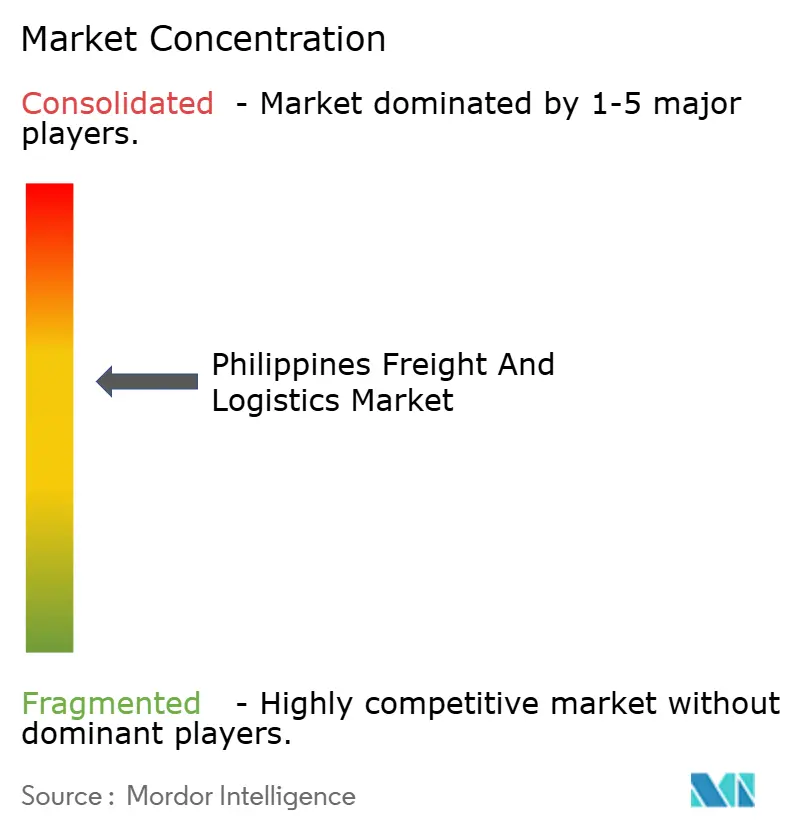
競争は、SM Investments Corp.が2GOグループの輸送・流通事業を通じて代表される、統合輸送グループ、クーリエネットワーク、コントラクト・ロジスティクス事業者、フォワーダーにまたがっています。LBC Express Holdings, Inc.は国内外のクーリエおよびフォワーディングサービス(航空・海上・陸送)を通じて小売・法人顧客にサービスを提供しています。DHL GroupのDHL Expressは2026年5月にパラニャーケにマニラゲートウェイを開設し、1時間あたり最大2,400件の輸入小包と2,000件の輸出小包を処理する能力を持ちます。Royal Cargoはフィリピン業務においてフォワーディング、トラック輸送、倉庫保管、流通、通関、プロジェクト輸送を統合しています。DSV A/S(Schenkerを含む)は2025年4月30日にDB Schenkerの世界的なフレート・フォワーディングおよびコントラクト・ロジスティクス事業の買収を完了し、5月1日よりSchenkerを連結しました。
2GOは2025年にルート強化と新目的地へのコールドチェーンおよびISOタンクサービスの拡大計画を発表しました。Royal Cargoは2025年11月1日にツナサンの14,000パレット乾燥倉庫の移行を開始し、2025年12月15日の全面稼働を予定しました。発表されたルート・コールドチェーン戦略は輸送カバレッジに対応し、ツナサンの移行は乾燥品の倉庫保管に関するものです。荷主にとって、この区別は複合物流契約全体の責任を定める際に、温度管理輸送と乾燥倉庫取り扱いを分離します。
LBCは2026年6月末までの6ヶ月間の連結総収益として72億2,000万フィリピンペソ(1億2,040万 米ドル)を報告し、前年同期の69億8,000万フィリピンペソ(1億1,640万 米ドル)を上回りました。この数値は物流と送金を含むLBCの連結事業全体の総収益です。競争の方向性は、海上・道路・航空・倉庫・通関の引き渡しを説明責任のあるサービスパッケージに統合できるプロバイダーに有利に働くでしょう。フィリピンのオフドック料金規則と国家シングルウィンドウのパイロットは、輸送と並んで請求・書類能力を重要にしています。輸送と通関代理を組み合わせた契約は、カーゴの移動と通関書類の責任を同一のプロバイダーに集約できます。
フィリピン フレート・ロジスティクス業界のリーダー企業
-
SM Investments Corp. (including 2GO Group)
-
LBC Express Holdings, Inc.
-
DHL Group
-
Royal Cargo
-
DSV A/S (Including Schenker)
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピン フレート・ロジスティクス市場 このレポートでカバーされる企業
- SM Investments Corp. (including 2GO Group)
- A.P. Moller - Maersk
- AAI Worldwide Logistics
- Air21 Global Inc.
- AP Cargo
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S (Including Schenker)
- Fast Logistics
- FedEx
- JRS Business Corporation
- Kuehne+Nagel
- LBC Express Holdings, Inc.
- LF Global Logistics Solutions, Inc.
- Mitsui O.S.K. Lines, Ltd.
- Ninja Van Group (Including Ninja Van Philippines)
- NYK (Nippon Yusen Kaisha) Line
- Orient Freight
- Royal Cargo
- United Parcel Service of America, Inc. (UPS)
市場参加者にとっての主要機会
短期的な機会は、未落札のインフラコンセッション、地小売ロールアウト、進出企業需要、一時的なコスト軽減策を中心に集まっています。各行は未充足の購買ニーズをそのタイミング、実行障壁、実行可能なサービス対応に結びつけています。最も有望な機会は、プロジェクトや助成が動いた場合の柔軟性を確保しながらキャパシティをコミットできるプロバイダーに有利です。
市場機会テーブル
| 機会 | なぜ今か | 購買者・主要セグメント | 推奨される取り組み | 主な障壁 | 有力な受益者 |
|---|---|---|---|---|---|
| セブ新国際コンテナ港の運営と設備投資 | DOTrが民間事業者向けの競争的PPP入札を準備しており、土木工事は2028年半ばを目標としている | DOTr、IFC、港湾運営候補者 | ターミナルシステム、設備、保守、内陸接続を組み合わせたコンセッションコンソーシアムの構築 | 入札は開始・落札されておらず、港は稼働していない | ターミナル事業者、設備インテグレーター、中部ビサヤ諸島のフォワーダー |
| コンテナ化された北部ルソン島フローに向けたポロポイント海港の近代化 | BCDAが自動化ヤード、保管拡張、デジタルフレート管理のPPPを準備中 | BCDAポロポイント管理公社、将来の民間パートナー | ゲート自動化、保管、道路・鉄道インターフェースを組み合わせたコンテナヤード設計 | プロジェクトは準備中であり、民間事業者はまだ選定されていない | 港湾デベロッパー、ターミナルテクノロジー企業、北部ルソン島の3PL |
| ビサヤ諸島・ミンダナオ島における地域小売流通 | フィリピンセブンは約300店舗を建設中で、薄い市場での流通インフラを拡大していた | フィリピンセブンおよび地域小売補充購買者 | 新規店舗周辺の共有物流センター、定期幹線輸送、ラストマイルルートの提供 | 許認可と電力の可用性が開業を遅らせる可能性があり、物流プロバイダーは未選定 | 地域3PL、倉庫事業者、CEPプロバイダー |
| PEZA進出企業拡大向け物流キャパシティ | PEZAは2026年1〜7月に174件のプロジェクトを承認し、13件の物流プロジェクトと5.91 ビリオン 米ドルの予測輸出を含む | フィリピン経済特区の製造・物流進出企業 | 生産開始前にコントラクト倉庫保管、通関代理、マルチモーダル・フォワーディングを事前配備 | 承認から設備投資、採用、生産への転換は実行リスクを伴う | フレートフォワーダー、保税倉庫、国内輸送プロバイダー |
| 通行料リベートの対象となる農業トラック認定 | 農業省(DA)が高速道路への参加拡大を求めており、MPTCのリベート7〜8%は対象認定トラックを対象に2026年11月30日まで実施 | 農業荷主、認定トラッカー、農業物流購買者 | リベート期間中に対象フリートを登録し、積荷を集約してルートを最適化 | 認定が適格性を制限し、現行リベート期間は一時的 | 農業3PL、トラッカー、参加高速道路事業者 |
| 情報源: Mordor Intelligence | |||||
フィリピンセブンの2026年ロールアウトは最も明確な短期機会を提供しています。約300店舗が建設中で、流通インフラがビサヤ諸島とミンダナオ島の薄い市場で拡大していたためです。店舗開業には許可と十分な電力が必要なため、輸送・補充キャパシティは営業開始準備が整った立地を追うべきです。これにより、特定の小売購買者に対して立地特定のサービス提案を開発できる一方、港湾運営コンセッションは準備段階にあります。したがって、個々の店舗開業に紐付けた配送パッケージは、将来の港湾コンセッションへの資産コミットなしに開発できます。
最近の産業開発事情 フィリピン フレート・ロジスティクス市場
- 2026年10月:UPSがパンパンガのクラーク国際エアハブを開設。8,000万 ビリオン 米ドル超の投資で、1時間あたり最大15,000個の荷物処理能力、日平均取扱量46,000個。
- 2026年5月:DHL Expressがパラニャーケにマニラゲートウェイを開設。1時間あたり最大2,400件の輸入小包と2,000件の輸出小包の処理能力を持つ。
- 2026年5月:FedExが78,000平方メートル超のクラークゲートウェイ拡張の起工式を実施。拡張されたハブは2028年第4四半期に開設予定。
フィリピン フレート・ロジスティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
フィリピンのフレート・ロジスティクス市場は、フィリピンに関連する国内商品および輸出入フローにおける、アウトソーシングされた輸送、フォワーディング、取り扱い、保管、付加価値サービスへの年間支出を測定します。航空、パイプライン、鉄道、道路、海上、内陸水路、ターミナル、倉庫保管にわたる小包とフレートをカウントします。
スコープの除外:旅客輸送、純粋な社内内製物流活動、独立した倉庫不動産賃料は除外されます。
セグメンテーション概要
- エンドユーザー産業別
- 農林水産業
- 建設業
- 製造業
- 石油・ガス、鉱業・採石業
- 卸売・小売業
- その他
- 物流機能別
- クーリエ・エクスプレス・小包(CEP)
- 仕向地タイプ別
- 国内
- 国際
- 仕向地タイプ別
- フレート・フォワーディング
- 輸送モード別
- 航空
- 海上・内陸水路
- その他
- 輸送モード別
- フレート輸送
- 輸送モード別
- 航空
- パイプライン
- 鉄道
- 道路
- 海上・内陸水路
- 輸送モード別
- 倉庫保管
- 温度管理別
- 温度管理なし
- 温度管理あり
- 温度管理別
- その他サービス
- クーリエ・エクスプレス・小包(CEP)
データソース、市場規模測定、バリデーション
デスクリサーチ
デスクリサーチは、セクター境界、収益構造、規制上の制約についてのOECDフィリピン物流競争評価、通関・インフラ・タイムリネス指標についての世界銀行物流パフォーマンス指数、商品貿易・輸送サービス貿易・フリート・港湾活動についてのUNCTADの2024年海運プロフィール、道路・港湾・複合輸送・都市接続の文脈についての Asian Development Bank 輸送セクターロードマップなど、公式機関および多国間機関の証拠を使用しています。これらのソースは、カーゴトン数やGDPを市場収益として扱うことなく、レポートのアウトソーシングサービス収益の境界にマッピングされた需要・操業指標を確立します。
企業年次報告書、規制上の届出書、港湾・通関リリース、インフラ更新情報、信頼性の高い報道は、フリート、倉庫、ルート、貿易、価格、プロジェクトシグナルのクロスチェックおよびフィリピン回廊の変化のフラグ立てに使用されます。記載されたソースは網羅的ではなく、さらなるソースが収集・バリデーション・明確化に役立てられます。
一次インタビューとサーベイ
一次調査はフィリピンを拠点とする荷主、フレートフォワーダー、キャリア、倉庫・フルフィルメント事業者、ターミナル・通関専門家、物流調達リーダーを対象として設計されており、二次指標を実際の業務と照合できるようにしています。構造化インタビューまたはサーベイを使用して、サービス定義、航路活動、価格・数量の仮定、セグメント配分を確認し、未解決ギャップは根拠のない値で埋めるのではなく、的を絞ったフォローアップのために記録されます。調査結果は回答者の役割と独立した業務指標にわたって三角測量され、専門家によるチェックが変数レベルの予測を検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:35% | CXO:15% | |
| 中間層:45% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:50% |
市場規模測定と予測
モデルはフィリピンにおけるプロバイダーサービス収益の米ドルベースのトップダウン推計から始まり、観察可能な需要・業務指標を使ってエンドユーザー産業と物流機能に配分します。港湾カーゴスループットと国内貿易トン数がフレート活動を支え、商品輸出入額がフォワーディング・通関の強度を示し、輸送・保管の粗付加価値がセクターのモメンタムを追跡し、eコマースと小包活動がCEP需要を示します。多変量回帰でサービス収益をこれらのドライバーに関連づけ、指数平滑法が安定した短期系列を補完し、シナリオ分析が燃料・インフラ・貿易・気候のパスを検証します。出荷量、トン数、小包指標が単一の価値ベース収益予測の需要に情報を提供します。セグメントシェアは発表された機能・エンドユーザーの分割、カーゴ指標、対象を絞った一次確認から構築されます。選択的なボトムアップチェックはサプライヤーロールアップ、チャネルチェック、サンプリングされた平均販売価格×数量を使用します。これらのチェックのギャップは支持された指標の範囲内に留め、合計が受け入れられる前に調整されます。
データバリデーションと更新サイクル
アナリストはプロバイダー収益、貿易、港湾スループット、セクターアウトプット、出荷活動、施設キャパシティ、フレートレートシグナルを三角測量し、ソースの再確認、単位・期間テスト、前シリーズおよび隣接セグメントに対する分散閾値を通じて異常を調査します。第2のアナリストが定義、計算、セグメントシェア、予測ドライバー、地理的一貫性をレビューし、未解決の重大な乖離はサインオフ前に関連する回答者タイプへの再連絡または文書化されたソース更新につながます。データセットは年次で更新され、重大な関税・燃料・インフラ・規制・気候・事業者イベントが入力を変える際にサイクル間で更新され、納品前の新たなレビューに付されます。
Mordor Intelligenceのフィリピン フレート・ロジスティクス市場規模と他の公開推計との比較
公開されている推計は、カウントする取引・製品やモデリングに使用するインプットによって異なる場合があります。フィリピンのフレート・ロジスティクス市場は、フィリピンに関連する国内商品および輸出入フローにおける、アウトソーシングされた輸送、フォワーディング、取り扱い、保管、付加価値サービスへの年間支出を測定します。
主なギャップのドライバーには、本調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。港湾カーゴスループットと国内貿易トン数がフレート活動を支え、商品輸出入額がフォワーディング・通関の強度を示し、輸送・保管の粗付加価値がセクターのモメンタムを追跡し、eコマースと小包活動がCEP需要を示します。
ベンチマーク比較
| ソース | 市規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.16 ビリオン 米ドル(2027年) | |
| 世界物流調査会社A | 12.48 ビリオン 米ドル(2025年) | 2025年ベースでこの推計は、2年後の本レポートの2027年値である17.16 ビリオン 米ドルを27.3%下回っています。公表されている物流・倉庫保管のスコープにはフレート輸送、フォワーディング、コントラクト・ロジスティクスと倉庫保管、クーリエ・ラストマイル配送が挙げられていますが、本レポートがターミナル、通関、保険、付加価値サービスとして計上する独立した「その他サービス」の項目は含まれていません。 |
| シンジケート市場出版社B | 15.26 ビリオン 米ドル(2025年) | 2025年ベースでこの推計は、2年後の本レポートの2027年値である17.16 ビリオン 米ドルを11.1%下回っています。公表されている機能カバレッジにはフレート輸送、フレート・フォワーディング、倉庫保管、その他が挙げられていますが、独立したクーリエ・エクスプレス・小包機能が含まれておらず、より狭いサービス境界が文書化されています。 |
Mordor Intelligenceのアナリストはプロバイダー収益、貿易、港湾スループット、セクターアウトプット、出荷活動、施設キャパシティ、フレートレートシグナルを三角測量し、ソースの再確認、単位・期間テスト、前シリーズおよび隣接セグメントに対する分散閾値を通じて異常を調査します。
レポートで回答する主要な質問
フィリピン フレート・ロジスティクス市場の規模と成長見通しは?
市場は2027年に17.16 ビリオン 米ドルで、2032年には22.41 ビリオン 米ドルに達する見込みであり、2027年〜2032年のCAGRは5.48%です。
小口・フレート需要を推進しているものは何ですか?
フィリピンのeコマースGMVは2024年の20 ビリオン 米ドルから2025年には24 ビリオン 米ドルに増加しました。「Build Better More」主要プロジェクトパイプラインは186件から207件に拡大しました。
どのエンドユーザー産業が物流需要をリードしていますか?
卸売・小売業が2026年に31.1%のシェアを占め、2027年〜2032年においてCAGR 6.1%で最も速い成長が予測されています。
どの企業が物流キャパシティを拡大していますか?
UPSは2026年10月にクラークハブを開設し、1時間あたり15,000個の荷物処理能力を持ちます。DHL Expressは2026年5月にパラニャーケのゲートウェイを開設しました。
セクターの見通しを形成する課題は何ですか?
マニラは2025年に57%の渋滞率とラッシュアワーの損失143時間を録しました。島嶼間の物流コストは売上の約27.5%と報告されています。
クラークとセブはロジスティクスゲートウェイとしてどのように異なりますか?
クラークには日平均取扱量46,000個が見込まれるUPSエクスプレスハブが稼働しています。セブの新コンテナ港は2025年2月に建設が開始し、2,000TEU船2隻の対応を計画しています。