
コロンビア道路貨物輸送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
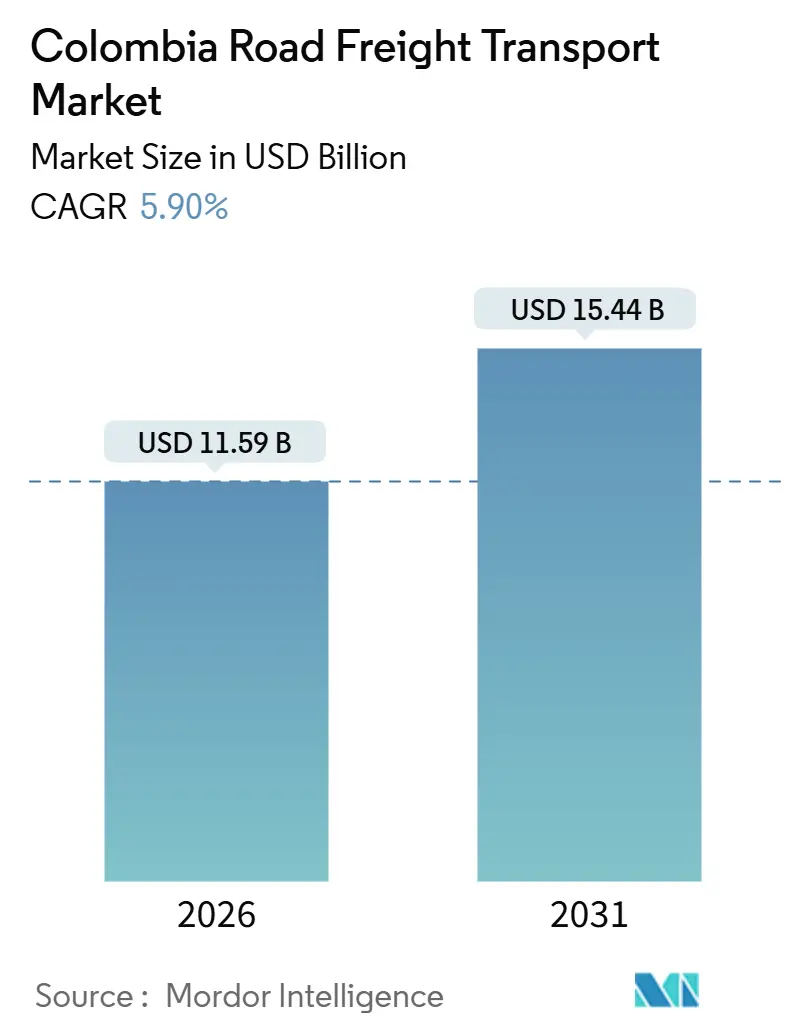
| 市場規模 (2026) | 11.59 十億米ドル |
| 市場規模 (2031) | 15.44 十億米ドル |
| Growth Rate (2026 - 2031) | 5.90 % |
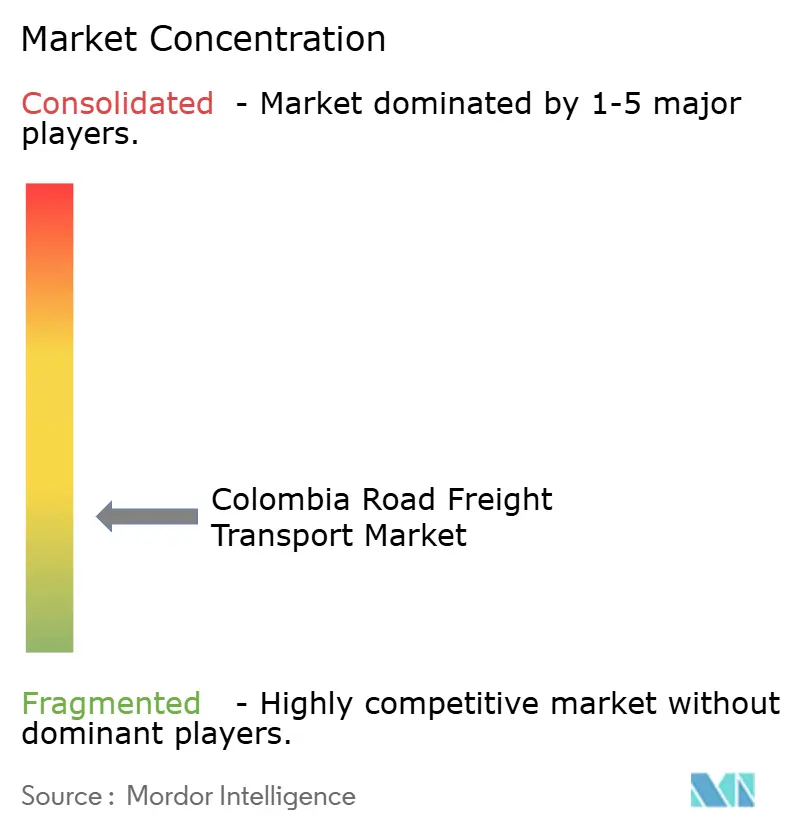
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコロンビア道路貨物輸送市場分析
コロンビア道路貨物輸送市場規模は2026年に115億9,000万USDと推定されており、予測期間(2026〜2031年)において年平均成長率(CAGR)5.90%で、2031年には154億4,000万USDに達すると予測されています。
この軌跡は、コロンビアが太平洋と大西洋カリブ海の貿易航路をつなぐ物流の橋渡し役としての役割を担っていることを示しています。一方で、輸送コストの負担が出荷額の18%に達し、OECDベンチマークの8%を大幅に上回っており、マージンを圧迫し続けています。4G高速道路プログラムによる輸送能力の向上により、主要幹線ルートの所要時間が短縮されましたが、未舗装の農村道路、高いディーゼル価格、老朽化したトラック車両が運営コストを高止まりさせています。成長の触媒には、ニアショアリングに伴う製造業の移転、2010年以降10倍以上に増加した荷物量の増大(これは小口混載(LTL)分野を再形成しています)、および保税区(FTZ)倉庫への外国直接投資の波が含まれます。競争上の差別化は今や、デジタルコントロールタワー、電気トラックの試験導入、および保税倉庫の拠点整備にかかっていますが、政策の不確実性と貨物盗難が短期的な信頼感を制約しています。こうした逆風にもかかわらず、石炭、原油、生鮮品に対する継続的な輸出需要が長距離輸送路線を繁忙に保ち、コロンビア道路貨物輸送市場の収益見通しを下支えしています。
主要レポートのポイント
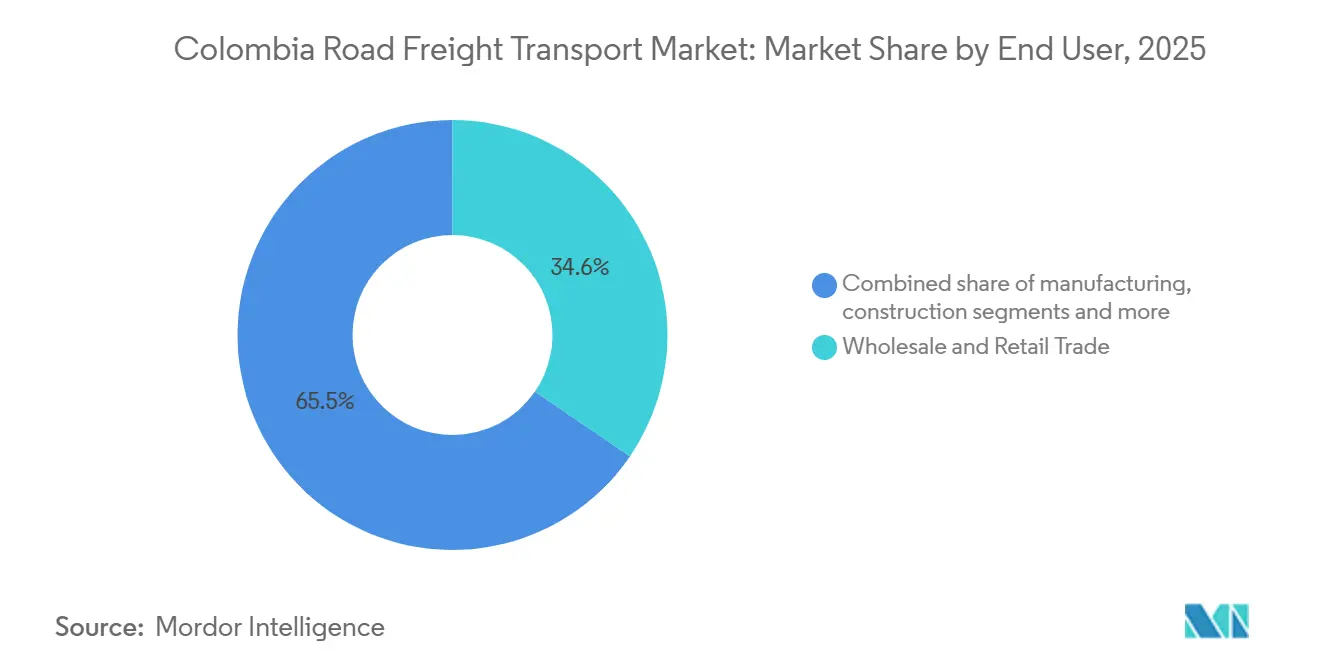
- エンドユーザー別では、卸売・小売業が2025年のコロンビア道路貨物輸送市場において34.55%のシェアで首位を占め、2031年にかけて最速となる年平均成長率(CAGR)6.34%を記録しています。
- 目的地別では、国内貨物が2025年の輸送量の63.57%を占めており、国際貨物は2031年にかけて最高の年平均成長率(CAGR)6.87%が見込まれています。
- トラック積載量仕様別では、フルトラックロードが2025年のコロンビア道路貨物輸送市場シェアの77.65%を占め、一方で小口混載(LTL)は2031年にかけて年平均成長率(CAGR)6.65%で拡大すると予測されています。
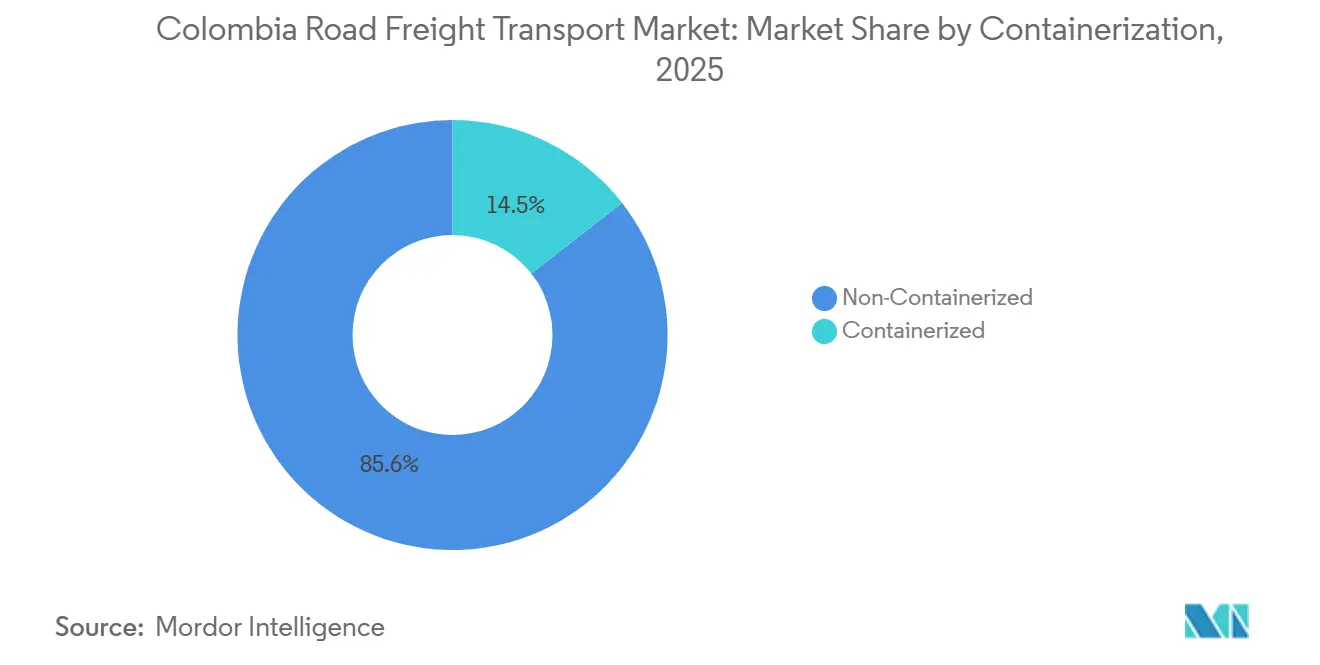
- コンテナ化別では、非コンテナ化貨物が2025年の輸送量の85.55%を占めて支配的であり、コンテナ化貨物のコロンビア道路貨物輸送市場規模は2026年から2031年にかけて年平均成長率(CAGR)6.03%で成長すると予測されています。
- 距離別では、長距離輸送がトンキロの74.62%を占め、年平均成長率(CAGR)6.21%を記録する見込みであり、短距離の拡大を上回る勢いです。
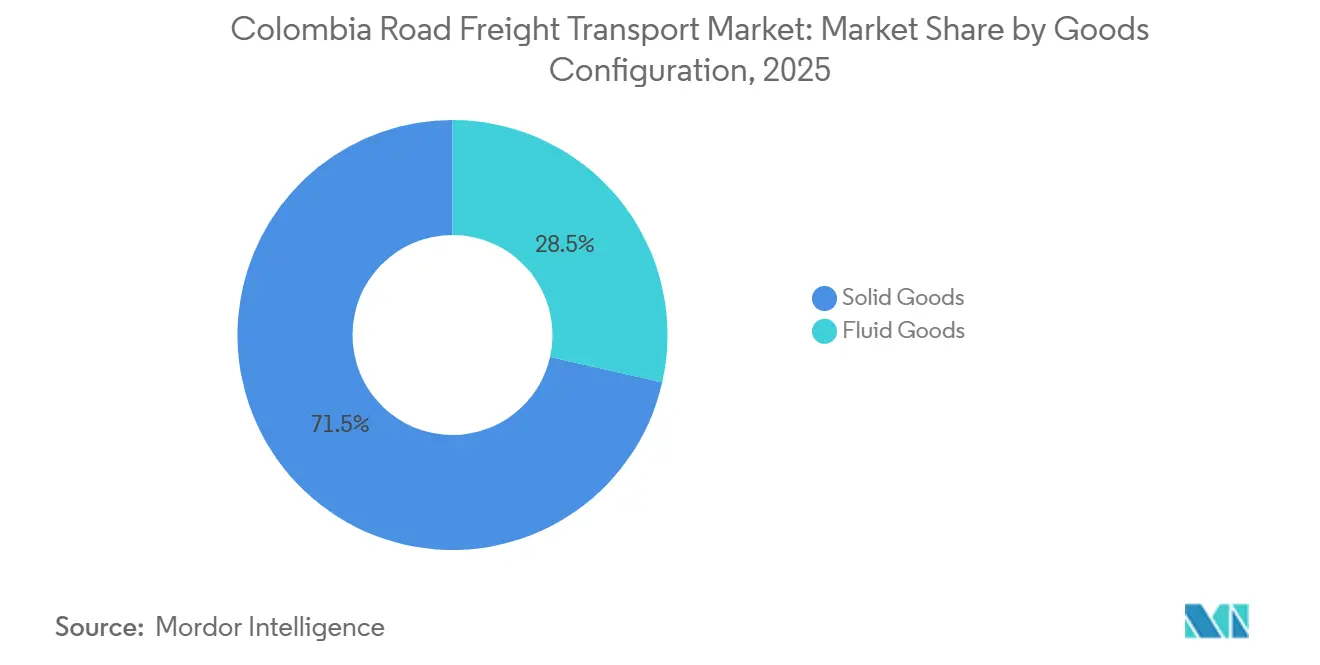
- 貨物形態別では、固体貨物が2025年の貨物量の71.46%を占めましたが、国内製油所の生産量増加に伴い、液体貨物量は年平均成長率(CAGR)6.37%で成長する見込みです。
- 温度管理別では、温度管理なし貨物が2025年の積載量の94.55%を占めており、温度管理物流は医薬品および花卉栽培を主導として年平均成長率(CAGR)6.52%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
コロンビア道路貨物輸送市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 4G/5G高速道路プログラムの加速 | +1.2% | ボゴタ〜ブエナベントゥラ、マグダレナ回廊での早期効果を含む全国規模 | 中期(2〜4年) |
| 電子商取引の急成長によるLTL需要の増加 | +1.4% | 都市部中心 - ボゴタ、メデジン、カリ、バランキジャ | 短期(2年以内) |
| 製造業の生産拡大 | +0.9% | アンデス工業地帯、カリブ海沿岸地域 | 中期(2〜4年) |
| トラック車両近代化インセンティブ | +0.8% | ボゴタ、アンティオキア車両を優先とした全国規模 | 長期(4年以上) |
| 自動軸重管理(電子スケール) | +0.6% | 4G回廊の有料道路、段階的な農村部への展開 | 中期(2〜4年) |
| 保税区倉庫の急増 | +1.1% | ボゴタ(30の保税区)、カルタヘナ、バランキジャ、カリ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
4G/5G高速道路プログラムの加速
2025年における4G特許の約90%の完成により、5,000kmを超える4車線道路が整備され、ボゴタ〜ブエナベントゥラおよびマグダレナルートの所要時間が半減しました[1]米州開発銀行、「4G高速道路進捗状況」、iadb.org。現在資金が確保され2027年完成予定の20億USDのマグダレナ幹線事業は、トリマおよびウィラの農家に直接輸出経路を開きます。次世代5G特許への進展は、土地収用紛争により46億USDの工事が凍結されたため停滞しており、重要なフィーダーリンクの開通が遅延しています。2023年の通行料凍結により事業者に2億300万USDの収益ギャップが生じ、2028〜2029年への完成延長を余儀なくする契約再交渉が行われています。その結果、現代的な高速道路がトラックをわずかな回廊に集中させる二極化したネットワークが生まれ、コーヒーのシーズンピーク時にブエナベントゥラ港での混雑が激化しています。
電子商取引の急成長によるLTL需要の増加
2024年のオンライン販売は国内小売売上高の18%に達し、荷物の流量が増加するとともに平均荷物重量が5kg未満に低下しました[2]世界銀行、「電子商取引指標」、worldbank.org。国内大手のCoordinadora MercantilおよびServientregaは、主要都市内での当日配送を可能にする自動仕分けハブに投資する一方、デジタル貨物プラットフォームにより空車回送を最大20%削減しています。アマゾンの2024年のメデジンおよびカリへの参入は競争激化を示唆していますが、未舗装道路がラストマイルコストを40%押し上げている農村地域ではサービスのギャップが依然として存在します。そのため、都市の積み替えセンターはコロンビア道路貨物輸送市場内のLTL成長の基盤であり続けています。
製造業の生産拡大
コロンビアのPMI(購買担当者景気指数)は、産業の変動にもかかわらず2025年末まで50ポイントの閾値を上回り続けており、企業がアジアからの回帰を進める中、化学品およびプラスチックの先行受注は堅調を維持しています。法人税率15%のインセンティブを提供する保税区(FTZ)は、倉庫と生産拠点を集積させる組立業者を引き付け、港湾への短距離輸送距離を縮小しています。しかしながら、2026年の燃料税計画により物流コストが8〜10%上昇する可能性があり、生産者はフルトラックロード契約の確保を急いでいます。ババリアによる2030年までの排出量25%削減のコミットメントも、電気フリートおよび温度管理輸送能力の拡大を必要とし、コロンビア道路貨物輸送市場全体の設備更新を促進しています。
トラック車両近代化インセンティブ
大型車両の平均車齢が18年であるため燃料効率が低下していますが、決議5304およびNAMAプログラムはユーロVI(Euro VI)トラックへの補助金を提供しています[3]運輸省、「車両近代化決議5304」、mintransporte.gov.co。2024年の廃車台数は目標の1万台に対して4,200台にとどまり、中小運送業者の資金調達障壁が浮き彫りになっています。ボゴタでの22台の電気トラックによる試験導入では、ディーゼル車と比べてキロメートルあたりのコストが35%安いことが証明されましたが、都市外での充電設備の不足により広範な普及が制限されています。大手荷主は規制適合フリートにプレミアム契約を付与することを増やしており、市場の集約が進んでいます。
制約の影響分析*
| 制約 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 農村道路の94%が未舗装 | -1.30% | 農村自治体、オリノキア、アマゾニア、太平洋沿岸 | 長期(4年以上) |
| 老朽化した大型車両フリート | -0.90% | 全国規模、小規模事業者フリートに集中 | 中期(2〜4年) |
| 幹線道路における貨物盗難の高発生率 | -0.70% | カウカ、ナリーニョ、ノルテ・デ・サンタンデール、アラウカ回廊 | 短期(2年以内) |
| 官民連携(PPP)事業の遅延(許可・土地問題) | -1.00% | メタ、カサナレ、チョコ、二次道路ネットワーク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農村道路の94%が未舗装
コロンビアの道路網204,855kmのうち舗装済みはわずか21%であり、コーヒー産地のカルダスおよびキンディーオの生産者は、積載量が40%少なく、キロメートルあたりのコストが2倍になる小型全地形対応トラックに依存しています。物流パフォーマンス指数においてコロンビアは世界86位にランク付けられており、その一因は、雨季の通行止めにより農場が数日間孤立することにあります。農村部の整備には12億USDが割り当てられていますが、土地所有権紛争により事業の60%が延期され、コロンビア道路貨物輸送市場における二層構造の貨物サービスが継続しています。
老朽化した大型車両フリート
トラックの3分の1以上が2005年以前の排出ガス規制に準拠しており、ユーロVI(Euro VI)モデルより25%多く燃料を消費しています。2028年までに義務付けられた廃車は、既に12〜15%のダウンタイムに苦しむ個人事業主にとって資金調達のギャップに直面しています。2026年に予定されているディーゼル補助金の撤廃により、コスト格差が拡大し、プレミアム貨物がより資本力のある運送業者にシフトする動きが加速し、コロンビア道路貨物輸送市場における競争構造が再編される見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:小売業が荷物密度を牽引
卸売・小売業は2025年のコロンビア道路貨物輸送市場シェアの最大となる34.55%を生み出し、このセグメントはオンライン小売がネットワークの高密度化を促進する中、2031年にかけて年平均成長率(CAGR)6.34%で成長すると予測されています。小売貨物に帰属するコロンビア道路貨物輸送市場規模は2031年までに50億USDを超えると見込まれています。都市のハブにおける自動化により当日配送が効率化されましたが、農村部のサービスは依然としてインフラの制約に直面しています。
農業・漁業・林業は依然として重要であり、2024年の輸出の7.3%を占めたコーヒーによって支えられています。製造業の輸送量は変動しやすいものの、保税区(FTZ)インセンティブの支援を受けており、石油・ガス物流は大型タンカー車を使って原油および精製品を輸送しています。建設貨物は、官民連携(PPP)道路工事が再開すれば反転し、コロンビア道路貨物輸送市場全体でセメントや鉄鋼の需要が高まる見込みです。
注記: 各セグメントの個別シェアはレポート購入時に提供されます


目的地別:国境を越えた取引が国内を上回る勢いで成長
国内路線は2025年の輸送量の63.57%を維持しましたが、ニアショアリングが北向きのサプライチェーンを加速させる中、国際貨物は2031年にかけて年平均成長率(CAGR)6.87%で拡大する見込みです。国境を越えた輸送に関連するコロンビア道路貨物輸送市場規模は、2031年までに60億USDに近づくと予測されています。
4G回廊の整備によりボゴタ〜メデジン間の所要時間が5時間以内に短縮されましたが、太平洋沿岸の混雑により輸出業者は400km遠方のカリブ海港湾へとシフトしています。ディーゼル税の引き上げにより越境コストが8〜10%上昇する可能性があり、荷主はフルトラック契約での荷物集約を促される状況です。
トラック積載量仕様別:デジタル集約によるLTLの成長
フルトラックロード(FTL)は、石炭および石油の大量輸送需要に支えられ、2025年のコロンビア道路貨物輸送市場シェアの77.65%を占めました[4]DANE、「2024年外国貿易統計」、dane.gov.co。しかし小口混載(LTL)は、プラットフォームが分散した荷物を利用可能なデッキスペースに照合することで、最も速い6.65%の成長を遂げる見込みです。
テレマティクスシステムにより空車走行距離が最大20%削減される一方、電気バンはボゴタの低排出ガスゾーン内でのゼロエミッション規制への適合を確保しています。フルトラックロード(FTL)事業者はディーゼル補助金の廃止に伴うマージン圧力に直面していますが、フリートのデジタル化によりその影響を一部相殺することができます。
コンテナ化別:バルクが支配、保税区がコンテナを促進
非コンテナ化貨物は、石炭、コーヒー、原油の堅調な流量を反映して2025年の輸送量の85.55%を占めました。保税区(FTZ)の付加価値活動に牽引されたコンテナ化貨物は、2031年にかけてコロンビア道路貨物輸送市場規模に約10億USDを追加しながら6.03%成長すると予測されています。
保税区(FTZ)事業者は関税の繰り延べと15%の法人税率の恩恵を受けており、保税倉庫および安定したコールドチェーン接続を必要とする電子機器および医薬品企業を引き付けています。ボゴタ近郊の土地不足により、倉庫の拡張が賃料の安い郊外の自治体へと向かっていますが、短距離輸送の距離が長くなっています。
注記: 各セグメントの個別シェアはレポート購入時に提供されます
距離別:輸出回廊に支えられた長距離輸送
長距離ルートは2025年のトンキロの74.62%を占め、内陸鉱山からカリブ海港湾への500km以上の輸送に支えられています。石炭および原油の流量が年平均成長率(CAGR)6.21%を確保する一方、短距離の成長は大都市内の電子商取引の密度に依存しています。
電気トラックの試験導入は、主要ハブ外への急速充電器の不足により依然として都市部に限定されていますが、消費者需要により、特にコロンビア道路貨物輸送市場のコールドチェーン飲料および生鮮品において、運送業者はハイブリッドフリートの導入を余儀なくされています。
貨物形態別:固体貨物がリード、液体が加速
コーヒー、セメント、鉄鋼などの固体貨物は2025年の輸送量の71.46%を占めました。石油派生品を含む液体貨物は、カルタヘナおよびバランカベルメハでの製油所拡張を背景に年平均成長率(CAGR)6.37%が見込まれています。
エネルギー輸送業者は流出防止技術を備えたユーロVI(Euro VI)タンカーを導入していますが、ディーゼル価格の引き上げがマージンを圧縮する恐れがあります。固体貨物の運送業者は、舗装道路に比べてキロメートルあたりのコストを2倍にする農村道路の不足という問題を抱えており、コロンビア道路貨物輸送業界内の競争格差が持続しています。
注記: 各セグメントの個別シェアはレポート購入時に提供されます
温度管理別:医薬品・農産物向けコールドチェーンの拡大
温度管理なし貨物は2025年に94.55%で支配的でしたが、15億USDの花卉輸出および厳格な医薬品GDP(適正流通基準)規制に支えられ、温度管理輸送は6.52%成長する見込みです。コールドチェーンにおけるコロンビア道路貨物輸送市場規模は2031年までに10億USDを超えると予測されています。
DHL Supply Chainの39施設のネットワークはGDP準拠の保管サービスを提供しており、ババリアの脱炭素ロードマップが電気リーファー(冷凍輸送)車の普及を促しています。農村部の15%のみが近隣に冷蔵施設を有しており、コストを10〜15%引き上げるモバイル冷却ユニットが必要とされています。
地理分析
コロンビアのアンデス軸であるボゴタ、メデジン、カリは、4車線道路の整備による幹線所要時間の短縮を活かし、2025年の国内輸送量の約65%を取り扱いました。ボゴタとカルタヘナの保税区(FTZ)クラスターは2024年に120万TEUを処理し、北米向けの電子機器および医薬品の流通を支えています。
カリブ海沿岸は、2024年の輸出収益の48.5%を生み出した石炭および原油の輸出主体路線を有しています。太平洋側のブエナベントゥラはコンテナ輸入の60%を取り扱っていますが、1週間に及ぶ荷役待ち時間が荷主を北方向へ押しやり、コストと距離を増大させています。
オリノキアおよびアマゾニアは、道路の94%が未舗装であるため、料金を最大300%引き上げる多モード河川輸送または航空輸送の利用を余儀なくされており、貨物活動の10%未満しか占めていません。国境回廊に沿ったセキュリティ対策の強化も業務を複雑にしていますが、アンデス内陸部でのニアショアリングの進展が、コロンビア道路貨物輸送市場を上昇軌道に保っています。
規制環境
コロンビアの道路貨物輸送は運輸省の枠組み(2015年の政令1079号およびその後の更新を含む)のもとで規制されており、Superintendencia de Transporte(運輸監督庁)による監督と執行が支えている。中心的な運用上のコンプライアンスの基盤は、効率的な貨物輸送コストの算定基準として用いられる公式のSistema de Informacion de Costos Eficientes para el Transporte Automotor de Carga(SICE-TAC)である。当局は、時間労働要素(残業を含む)や液体・コンテナ輸送を含む貨物特有の要件を反映するため、このツールの更新を続けている。
コスト・文書管理は最近の措置によりさらに強化された。2025年の政令1017号は2026年の通行料および運行コストの動向に組み込まれるパラメータを設定し、Superintendencia de Transporteは貨物発生者および市場参加者に対するコストの透明性に関わる報告義務を強化した。2026年初頭、運輸省は通行料、賃金、燃料変数などの調整によって運行コストが上昇したと報告し、SICE-TACの適用範囲は軽貨物車両(3,500~7,500kg)に適用されるコスト公表を含む形に拡大された。これにより、参照コスト制度は都市・地域配送分野にまで一層深く及ぶこととなった。
バリューチェーン分析
コロンビアの道路貨物輸送のバリューチェーンは、卸売・小売業、製造業、農業、石油・ガス荷主からの需要に始まり、フォワーダー/3PL、配車・仲介業務を経て、小規模な個人事業主が多数を占める断片化されたキャリア基盤へと続く。荷物はその後、受取人への配達および返品物流に至る。業界の正規化と取引の追跡可能性は、RNDCなどの義務的なデジタル報告システムや、SICE-TACによる参照コストツールへの依存を一層強めており、これらは荷主が輸送能力を契約する方法や、キャリアがコンプライアンス、待機時間、路線経済性を証明する方法に影響を与えている。
物理的な側面では、このチェーンは港湾・工業中心地への幹線輸送路の状況に左右される。ネットワークの改良は幹線の生産性を向上させる一方、地方部へのアクセスは依然として障壁となっている。政府統計は道路貨物移動の規模を示しており、2025年上半期に道路で移動した固体貨物は7,370万トンに達し、前年同期比3.8%増加した。インフラ整備は依然としてPPP(官民連携)方式に依存しており、Buga-Loboguerrero-Buenaventura(5G)回廊は2024年に資金調達を完了した。また、2024年にANIが参照した La Dorada-Chiriguana鉄道PPP案件の入札枠を含む並行的な複合輸送の取り組みは、集荷輸送、ターミナルハンドリング、長距離トラック輸送を中心に据えつつも、エンドツーエンドのコスト削減のために鉄道および港湾向け物流との統合圧力も生み出している。
競争環境
個人事業主が大型車両フリートの60〜65%を掌握しており、グローバルインテグレーターがプレミアム契約を確保しています。DHL Supply Chainは29万6,000m²のGDP基準の冷蔵倉庫を運営しており、2025年に向けて太陽光発電およびフリート整備に130万USDの投資を計画しています[5]DHL Supply Chain、「DHL コロンビア事業」、dhl.com。
地元の有力企業Coordinadora Mercantilは当日配送のために自動ハブを活用しており、TCCは小型フルフィルメントセンターにサービスを提供する電気バッテリートラックを導入しました。オルガニサシオン・コロナのSAPコントロールタワーは往復積載率を20%向上させ、荷役待ち時間を40%削減しており、データ主導の経路最適化が老朽化したフリートでも生産性を向上できることを示しています。
セキュリティ技術とESG(環境・社会・ガバナンス)の認証が今や契約受注の決め手となっています。GPSジオフェンシングを提供する運送業者はリスクの高い回廊で10〜15%の料金プレミアムを得ており、スコープ3排出量目標を持つ荷主はユーロVI(Euro VI)または電気トラックを導入するパートナーを求め、コロンビア道路貨物輸送市場を再形成しています。
コロンビア道路貨物輸送業界のリーダー企業
Operadores Logisticos De Carga S OPL Carga S.A.S.
Coordinadora Mercantil S.A.
TCC S.A.S.
Transportes Vigia Sociedad Por Acciones Simplificada S.A.S.
Transportes Sanchez Polo S.A.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
明確な機会は、道路条件や治安上の制約からサービスの空白と、コンプライアンスに準拠したテクノロジー対応事業者への需要が生まれている困難な地域における、回廊の改良や信頼性向上を収益化することにある。2026年、政府は主要な道路整備を進め、運輸省は8.8兆コロンビアペソ規模のEl Estanquillo-Popayanプロジェクト(101kmの整備、うち62.3kmの複線化道路と14のトンネルを含む)を発注した。Inviasも2026年から2029年にかけてQuibdo-Medellin(182km)およびQuibdo-Pereira(210km)回廊における3,632.54億コロンビアペソ規模の工事の発注を進めた。これらの動きは、建設サプライチェーンに関連するキャリアや物流事業者にとっての契約機会を生み出し、改善されたアクセスをより密な地域配送に転換する余地を広げている。
エネルギー転換とデジタル化も、幹線輸送および都市貨物のサービス設計を変化させている。運輸省は2026年5月、ボゴタとカルタヘナを結ぶ全長1,200kmの電気貨物専用回廊「Ruta-E」を発表した。100kmごとに充電ポイントが設置される。参加者としてはDHL、BYD、Auteco Blue、TCC、Voltrelliが名を連ね、電動トラクター、電動冷凍車、回廊沿いの充電サービスへの投資機運を支えている。同時に、個人事業主という「ロングテール」の可視性とマッチングは依然として明確な課題である。VePAIなどのプラットフォームは、大規模な独立運転手層の可視性を構築するためにWhatsApp連携型のAIアプローチを導入し、LTL集約、コントロールタワーサービス、荷主レベルのコンプライアンス層の機会を強化しており、これらは空車運行距離の削減と主要都市圏外でのサービス提供能力の向上につながっている。
最近の業界動向
- 2026年7月:Coordinadora Mercantilは、歴史的にサービスが不十分であった回廊へ直接カバレッジを拡大するため、キブドー(チョコ県)に新たな地域支店を開設した。この動きは、道路状況や治安上の制約により一貫したサービスが限られていた地域における最終区間配送および地域幹線輸送の選択肢を支えるものであり、より高頻度のサービスとより厳格な配送時間枠の実現を可能にする。
- 2025年8月:DHL Supply Chainは、コロンビア国内39カ所の倉庫における販売時点情報管理(POS)インフラの改良と太陽光発電設備の導入に130万米ドルを投資することを決定した。この投資は運行コストの削減とより耐久性のある施設運用を支え、契約物流および道路貨物輸送に関連する配送網の競争力を強化する。
- 2024年10月:TCC S.A.S.は、Banco de Bogotaから112.72億コロンビアペソの融資枠を確保し、ボゴタ、メデジン、カリなどの主要都市を対象とした51台の新規100%電動車両による車両隊の近代化を進めた。この資金調達は都市配送における車両隊の電動化を広範に支えており、排出規制への準拠と運行コスト管理は荷主の入札判断に一層影響を及ぼしている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この手法において、市場はコロンビア国内の道路においてトラックで貨物を移動させる有償サービスを対象とし、国内輸送および道路キャリアが取り扱う国境を越える輸送区間を含む。市場規模は、当該年におけるコロンビア国内の道路貨物輸送活動によって生じた収益として測定される。
対象範囲の除外事項:旅客輸送、トラック輸送に紐づかない純粋な倉庫保管・フォワーディング料金、および道路区間の外側にある海上輸送または航空貨物料金は除外する。
セグメンテーション概要
- エンドユーザー別
- 農業・漁業・林業
- 建設業
- 製造業
- 石油・ガス・鉱業・採石業
- 卸売・小売業
- その他
- 目的地別
- 国内
- 国際
- トラック積載量仕様別
- フルトラックロード(FTL)
- 小口混載(LTL)
- コンテナ化別
- コンテナ化
- 非コンテナ化
- 距離別
- 長距離
- 短距離
- 貨物形態別
- 液体貨物
- 固体貨物
- 温度管理別
- 温度管理なし
- 温度管理あり
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、コロンビアにおけるトラック輸送の需要と供給に関する明確な状況を構築し、それを利用可能な一連の公開データシリーズと結びつけることから始まる。DANE(国家統計局)、運輸省および関連道路当局、輸出入方向に関するDIANの貿易・税関公表資料などの公式統計や政策発表を確認した。また、世界銀行およびUN Comtradeを用いて、マクロレベルの貿易指標を相互確認した。
価格および活動に関する前提を現実的に保つため、運輸・物流事業者の企業開示資料や投資家向け説明資料、公開入札および契約公告、燃料・通行料・インフラ整備に関する信頼性の高い報道など、追加的な情報源を用いた。有償サブスクリプションについては、標準化された企業財務情報、輸送・貿易動向の背景情報、技術導入に関する主張を確認する必要がある場合の特許検索において限定的に利用した。これらの例は網羅的なものではなく、データの収集、検証、不明点の明確化のために、他の多くの公開情報源および有償情報源も参照した。
一次インタビューおよび調査
一次調査は、モデルの検証を行い、公開データでは明らかにならない部分、特にトンキロ当たりの収益、空車運行、典型的な路線構成、価格改定が契約にどのように反映されるかといった点を補うために実施された。コロンビアの主要回廊にわたるキャリア、車両運行事業者、荷主、物流コーディネーターなどに聞き取りを行い、その結果を商品輸送パターンおよび貿易関連の道路輸送区間と照らし合わせて三角検証した。
一次調査現地調査の回答者分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:33% | 経営幹部(CXO):17% |
| 中位層:48% | 機能/部門責任者:36% |
| 中小事業者:19% | マネージャー:47% |
市場規模算定と予測
基礎となる規模算定は、貨物輸送活動全体を再構築し、実用的な価格および利用率の前提を用いて収益に転換するというトップダウン方式で構築されている。コロンビアについては、国内輸送と国際輸送区間の構造的な視点から出発し、トラック積載構成(FTLとLTL)、コンテナ輸送と非コンテナ輸送、距離区分(短距離輸送と長距離輸送)、温度管理貨物および液体貨物の輸送比率に関する確認を通じて精緻化されている。
合計値の妥当性を保つため、可能な範囲でキャリアの収益サンプルを集約するなどの選択的なボトムアップ方式による近似値と結果を相互検証している。次に、輸送1回当たり、トン当たり、またはキロメートル当たりの推定収益を、事業者の報告内容と照合する。小規模車両隊や非公式な輸送能力に関するデータが不足している場合は、浸透率的な前提(例えば、ある回廊がどの程度組織化された車両隊によってカバーされているか)を用いてギャップを処理し、インタビューを通じて再確認する。
予測については、シナリオ分析を用いることで、成長経路が工業生産、農業・鉱業の輸送強度、貿易量、燃料・通行料コストの価格転嫁の動き、道路改良による回廊容量の変化といった測定可能な要因と整合するようにしている。前提条件は、業界の回答者と確認したうえでのみ調整され、暗示される価格と輸送量が明確な理由なく反対方向に動かないことを確認するための簡単な整合性チェックを毎回実施している。
データの検証と更新サイクル
検証は、一連の実用的な相互確認を経て、その後アナリストによるレビューによって行われる。モデルの出力結果を、貿易関連の道路輸送活動、回廊の輸送量の方向性、想定される平均収益水準がキャリアや荷主が類似路線について語る内容と一致するかどうかなど、独立した指標と比較する。
異常値は特定され、その背後にある前提条件は承認前に再検討される。これは、不一致が説明できないまま残る場合に、回答者への迅速な再確認を促すこともある。レポートは年次で更新され、急激なコストショックや貨物運賃を変化させる政策変更など、重大な事象が発生した場合には中間的な更新も行われる。提供前には、数値が最新の利用可能な更新内容を反映するよう最終確認が実施される。
Mordor Intelligenceによるコロンビア道路貨物輸送市場規模と他の公表推定値との比較
コロンビアの道路貨物輸送に関して異なる市場規模が示されることは一般的であり、これは各発行元が道路貨物収益として何を含めるかについて必ずしも同じ境界を設定していないためである。差異は通常、国際輸送区間が含まれるかどうか、フォワーディングおよび倉庫保管料金が合計に組み込まれているかどうか、コスト変動の期間における価格と輸送量の予測方法などから生じる。
回廊レベルの活動と価格改定を追跡し、インタビュー確認を通じて前提条件を更新することで、Mordor Intelligenceは推定値を、隣接する物流サービスを一つの数字にまとめることなく、コロンビア国内のトラック輸送収益に結び付けたものとしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 11.59 B (2026) | |
| グローバルコンサルティング会社A | USD 13.40 B (2026) | この推定値は、より広範な物流収益をトラック輸送と混合しているように見え、道路区間の外側にあるフォワーディング、倉庫保管、付加価値を伴う取扱業務を含んでいる可能性がある。 |
| 貿易専門誌B | USD 9.90 B (2026) | この数値は通常、より狭い範囲の正規キャリア報告から導出されており、開示が弱い小規模車両隊や非コンテナ型・短距離輸送の輸送量を過小評価する傾向がある。 |
表中の差異は、主に対象範囲の選択と、非公式・小規模車両隊部分の扱い方によって説明される。対象範囲をトラック輸送収益に限定し、目的地、距離、貨物種別にわたって活動構成を確認することで、結果として得られる市場規模は、実際の運行状況や再現可能な入力値に基づいて追跡しやすいものとなる。


レポートで回答している主要質問
2031年までにコロンビアの道路貨物セクターはどのくらいの規模になるか?
コロンビア道路貨物輸送市場規模は、年平均成長率(CAGR)5.9%で拡大し、2031年には154億4,000万USDに達すると予測されています。
最も多くの貨物を輸送する顧客グループはどこか?
卸売・小売業は2025年の輸送量の34.55%を占めており、最も成長の速いエンドユーザーセグメントでもあります。
小口混載(LTL)の輸送量のシェアは?
LTLは2025年の収益の22.35%を占め、電子商取引の小口化により2031年まで年率6.65%成長すると予測されています。
コンテナ化貨物がバルクより速く成長している理由は?
保税区(FTZ)の倉庫インセンティブおよび付加価値組み立てが、バルク貨物の優位性にもかかわらず、コンテナ化貨物の年平均成長率(CAGR)6.03%を牽引しています。
ディーゼル補助金の撤廃は運送業者にどのような影響を与えるか?
ポンプ価格は8〜10%上昇すると予測されており、マージンを圧迫し、効率化のためのユーロVI(Euro VI)および電気トラックの採用加速を促すことになります。
最終更新日:


