
Tamanho e Participação do Mercado de Transporte Marítimo de Cargas
Análise do Mercado de Transporte Marítimo de Cargas por Mordor Intelligence
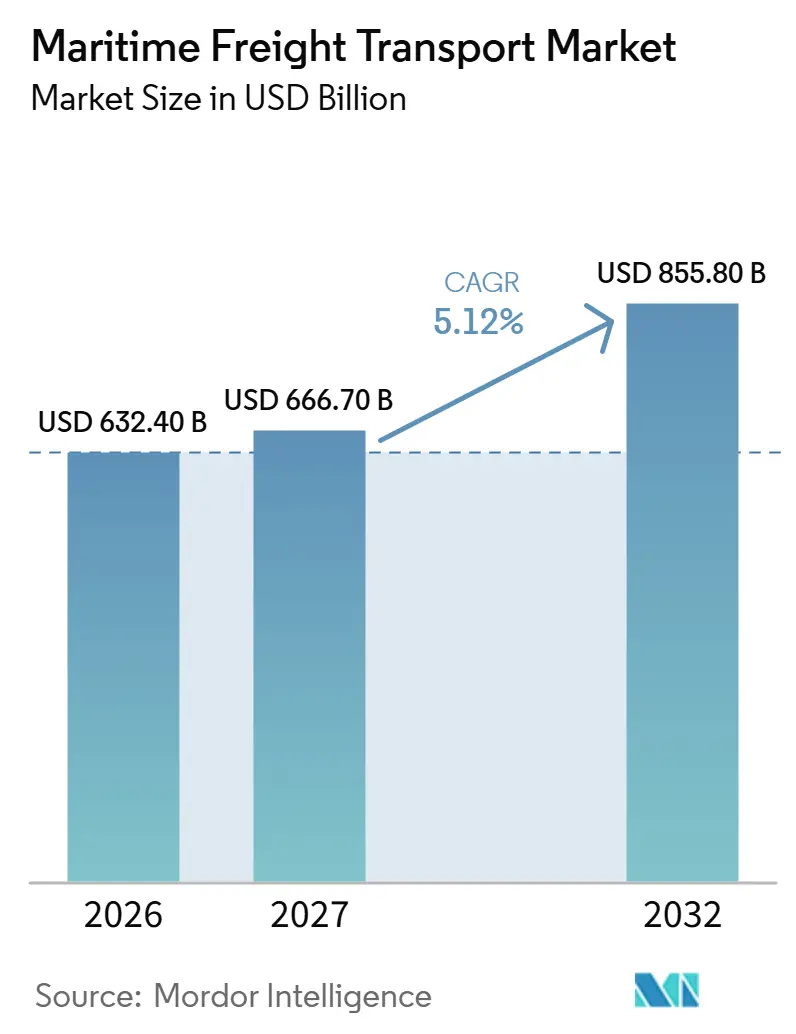
O tamanho do mercado de transporte marítimo de frete está projetado para expandir de 632,4 bilhões de USD em 2026 e 666,7 bilhões de USD em 2027 para 855,8 bilhões de USD até 2032, registrando um CAGR de 5,12% entre 2027 e 2032.
O crescimento dos fluxos de carga intrarregionais na Ásia sustenta a demanda por frete oceânico, enquanto a manufatura regional pode gerar carga para rotas conectadas a centros de produção no interior. Os exportadores farmacêuticos na Índia ilustram por que as reservas oceânicas refrigeradas devem se adequar às disposições da cadeia de frio no interior. As obrigações de emissões da UE e os canais de reserva digital tornam a eficiência operacional e o acesso a compradores mais relevantes para as transportadoras. O conflito com o Irã perturbou o transporte marítimo pelo Estreito de Ormuz a partir de fevereiro de 2026, acrescentando exposição a custos de combustível aos custos de conformidade com emissões. O excesso de espaço em contêineres pode enfraquecer o poder de precificação, enquanto os limites dos terminais restringem a carga de conexão, comprimindo a capacidade das transportadoras de recuperar esses custos por meio de embarques adicionais.
Principais Conclusões do Relatório
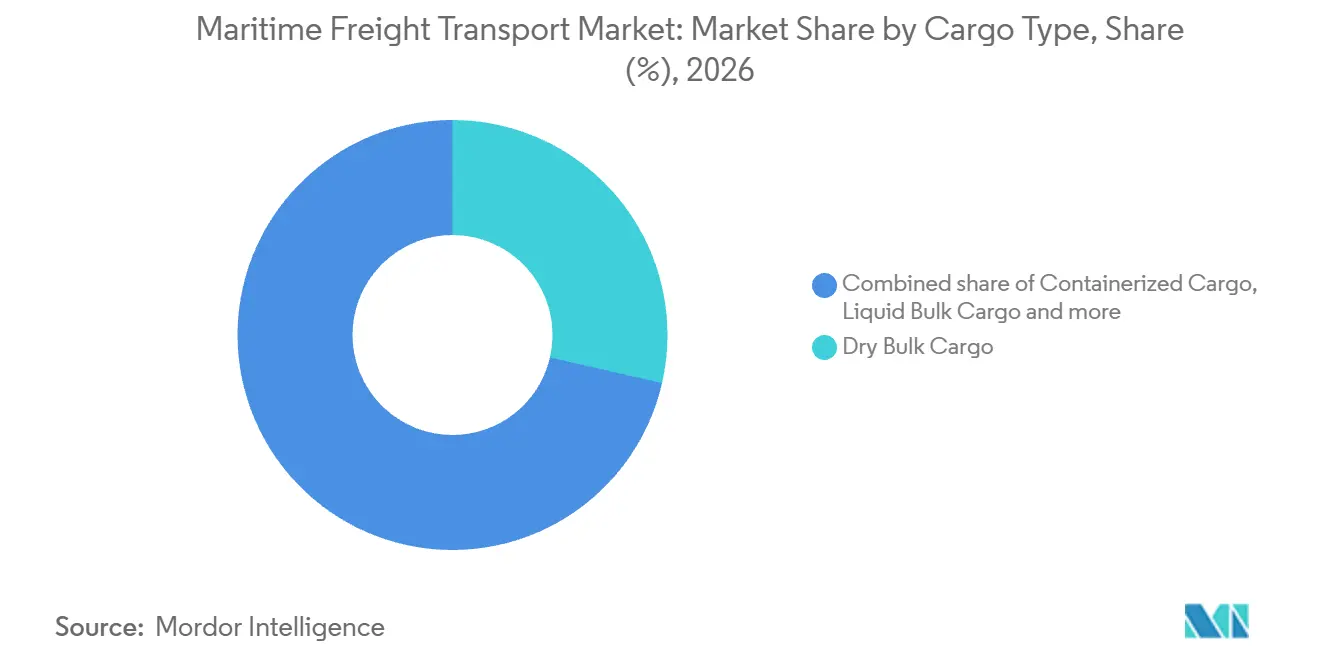
- Por tipo de carga, a carga a granel seca liderou com uma participação de 28,59% no mercado de transporte marítimo de frete em 2026, enquanto a carga a granel líquida tem previsão de crescimento mais rápido, com um CAGR de 5,2% entre 2027 e 2032.
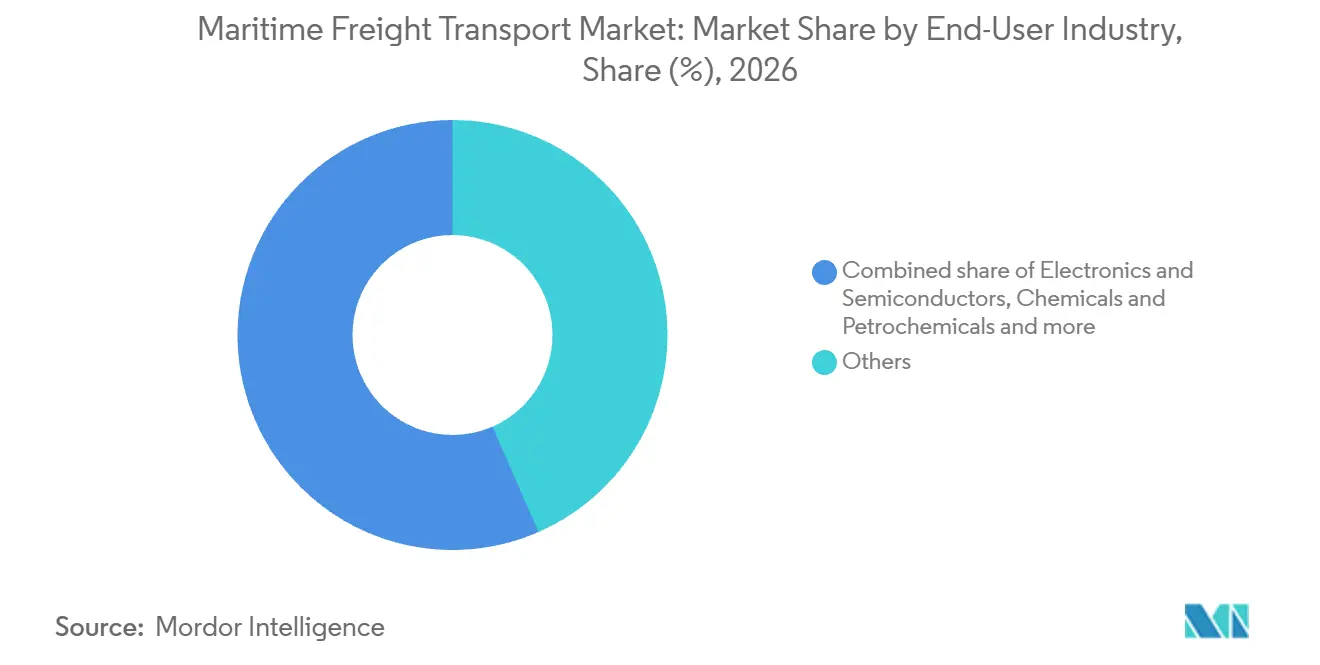
- Entre os setores de usuários finais, a categoria outros deteve uma participação de 43,45% no tamanho do mercado de transporte marítimo de frete em 2026, e o segmento de produtos farmacêuticos e saúde tem previsão de crescimento mais rápido, com um CAGR de 5,4% entre 2027 e 2032.
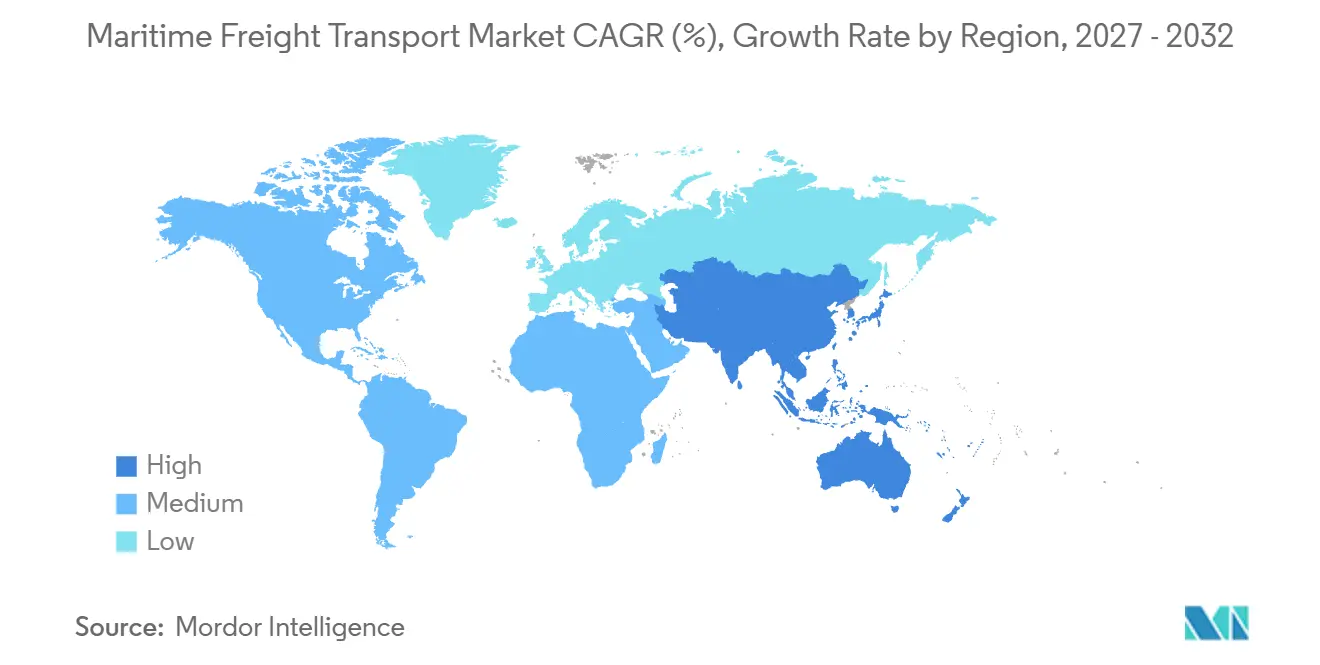
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 37,82% em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 5,55% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento dos corredores comerciais intra-asiáticos Sul-Sul | +2.4% | China, Vietnã, Tailândia, Malásia e Singapura | Médio prazo (2-4 anos) |
| A deslocalização próxima impulsiona a procura de serviços de feeder de cabotagem | +1.6% | Estados Unidos e México | Médio prazo (2 a 4 anos) |
| O EU ETS sobre emissões marítimas remodela a economia das frotas | +1.3% | Europa e corredores de transporte marítimo internacional vinculados à UE | Médio prazo (2 a 4 anos) |
| Plataformas digitais de frete permitem a correspondência de capacidade em tempo real | +1.1% | Ásia-Pacífico, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| A adoção de combustíveis alternativos pode reduzir o OPEX de conformidade com emissões a longo prazo | +0.6% | Europa e corredores de transporte marítimo internacional vinculados a portos da UE | Longo prazo (≥ 4 anos) |
| As desvios pelo Canal de Suez e as restrições no Canal do Panamá podem aumentar as toneladas-milha | +0.5% | Corredores do Mar Vermelho e do Golfo de Aden | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos corredores comerciais intrarregionais Sul-Sul na Ásia
O crescimento da carga regional sustenta redes de transporte marítimo projetadas em torno de conexões dentro da Ásia, e não apenas de exportações intercontinentais. A Container Trades Statistics Ltd informou que o comércio de contêineres intrarregional no Extremo Oriente cresceu 5% em relação ao ano anterior em 2025, tornando-se a maior rota, com mais do dobro do tamanho da rota do Extremo Oriente para a América do Norte.[1] O serviço SAMBAR da MSC realizou sua primeira escala em DaChan Bay em 14 de novembro de 2025. Foram implantados 6 navios, cada um com capacidade nominal de 4.000 a 5.000 unidades equivalentes a vinte pés (TEUs), em conexões diretas da China para o Vietnã, Tailândia, Malásia e Singapura. A rota multipaís oferece aos exportadores acesso a vários destinos no Sudeste Asiático dentro de um único serviço de transportadora. A rotação independente da MSC conecta mais de 10 portos na China, no Sudeste Asiático e na Coreia do Sul, de modo que o emprego dos navios pode se beneficiar de vários pares de países dentro do mesmo circuito.
A relocalização próxima impulsiona a demanda por serviços de alimentação de cabotagem
A manufatura regional pode sustentar conexões marítimas quando centros de produção próximos dependem de portos para seus fluxos de materiais. Em fevereiro de 2025, a Ternium informou que seu volume no porto de Brownsville havia crescido mais de 400% nos 5 anos anteriores. O porto recebeu, armazenou e expediu placas de aço processadas no centro industrial Pesquería da Ternium, no México. Separadamente, em 2025, o Terminal Portuário de Tuxpan começou a operar contêineres para a rota marítima da Green Tide Logistics entre Tuxpan, no México, e Filadélfia. Quando a produção se aproxima dos clientes, uma rota marítima regional disponível pode oferecer uma opção de transporte para a carga vinculada à fábrica. A relocalização próxima, portanto, acrescenta demanda marítima principalmente onde a carga se move de porto a porto, como as placas manuseadas em Brownsville e os contêineres manuseados em Tuxpan, e não em todos os lugares onde as plantas se relocalizam.
O EU ETS sobre emissões marítimas remodela a economia das frotas
A União Europeia estendeu seu Sistema de Comércio de Emissões (EU ETS) ao transporte marítimo em janeiro de 2024, tornando as emissões cobertas um custo comercial para as empresas de transporte marítimo. Navios de carga com pelo menos 5.000 toneladas de arqueação bruta estão dentro do escopo do sistema. A cobertura inclui todas as emissões entre portos da UE e dentro desses portos, além de metade das emissões em viagens entre portos da UE e de fora da UE. As empresas devem adquirir e entregar licenças, com a cobertura de entrega aumentando de 40% das emissões de 2024 em 2025 para 70% das emissões de 2025 em 2026 e 100% a partir de 2027. O metano e o óxido nitroso passaram a integrar o EU ETS marítimo junto com o dióxido de carbono a partir de janeiro de 2026. Os serviços com emissões cobertas mais baixas, portanto, apresentam uma exposição menor a licenças em cada etapa do cronograma de entrega de 40%, 70% e 100%.
As plataformas digitais de frete permitem a correspondência de capacidade em tempo real
A reserva digital de frete pode ampliar o acesso a serviços oceânicos ao conectar transportadoras a vários grupos de compradores por meio de um canal compartilhado. A Freightos facilitou aproximadamente 1,6 milhão de transações de serviços de frete em sua plataforma global em 2025, um aumento de 26% em relação a 2024, abrangendo serviços aéreos, oceânicos e outros. Sua plataforma conecta transportadoras oceânicas, agentes de carga, importadores e exportadores. Essa estrutura pode colocar a oferta de uma transportadora ao alcance de compradores e intermediários que utilizam o mesmo ambiente de reserva. A correspondência em tempo real agrega valor comercial quando uma viagem disponível pode ser convertida em uma reserva de frete confirmada enquanto o espaço ainda está disponível. Nessa condição, o benefício de demanda vem da venda de capacidade utilizável em uma viagem existente, em vez de exigir outro navio para criar uma opção de transporte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos crônicos de infraestrutura portuária | -0.9% | Países Baixos e corredores marítimos europeus conectados | Longo prazo (≥ 4 anos) |
| Risco de excesso de oferta decorrente do recorde de encomendas de navios porta-contêineres | -0.7% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Ameaças crescentes de cibersegurança marítima | -0.3% | Corredores de comércio marítimo vinculados ao Irã | Curto prazo (≤ 2 anos) |
| Volatilidade do preço do bunker impulsionada pela inflação | -0.4% | Singapura e corredores de transporte marítimo asiáticos conectados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos crônicos de infraestrutura portuária
A escassez de capacidade nos terminais pode limitar a capacidade de um hub de manter conexões marítimas mesmo quando a carga está disponível. No primeiro semestre de 2026, o volume de transbordo de contêineres de Roterdã caiu 20% devido à falta de capacidade.[2] A perda ilustra como uma restrição no lado portuário pode deslocar o frete de conexão, em vez de refletir uma escassez de mercadorias que precisam de transporte. Para as transportadoras que utilizam esse hub, adicionar espaço nos navios por si só não resolveria o limite do lado terrestre para o manuseio dessa carga. Em agosto de 2026, a Rotterdam World Gateway acelerou sua expansão em andamento em Maasvlakte 2, planejando um quarto berço de alto mar e capacidade adicional antes de 2030. Se o espaço de manuseio for insuficiente durante a construção, os serviços de conexão podem perder negócios antes que a nova capacidade do terminal esteja disponível.
Risco de excesso de oferta decorrente do recorde de encomendas de navios porta-contêineres
A capacidade adicional de contêineres pode pressionar os ganhos das transportadoras mesmo quando os volumes de embarque se expandem. Em seu relatório de agosto de 2026, a Hapag-Lloyd reproduziu previsões de crescimento líquido de 8,1% na capacidade global de contêineres e de 3,2% no volume de transporte de contêineres para 2027. Citando a MDS Transmodal, informou uma carteira de encomendas de 12,2 milhões de TEUs no final de junho de 2026, equivalente a 38,5% da capacidade global da frota de contêineres, em comparação com 10,3 milhões de TEUs e 31,8% no final de 2025. Se a oferta de navios superar a carga, os operadores enfrentam a escolha entre competir de forma mais agressiva por reservas e retirar capacidade do serviço. Qualquer uma das respostas pode comprimir a receita de frete disponível para cobrir o custo da frota ampliada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carga:
A Escala do Granel Seco Atende à Demanda de Carga de GNLA carga a granel seca representou uma participação de 28,59% no tamanho do mercado de transporte marítimo de frete em 2026. Dentro deste maior segmento, os ganhos médios spot dos navios Capesize aumentaram 70% em relação ao ano anterior, para mais de 28.000 USD por dia no primeiro semestre de 2026. As exportações atlânticas de minério de ferro e bauxita em rotas de longa distância para a Ásia foram particularmente favoráveis. Esses fluxos de minério de ferro e bauxita podem sustentar o emprego de longa distância dos navios Capesize em mais de um fluxo de commodities. Viagens mais longas do Atlântico para a Ásia exigem mais dias de navio por carga, de modo que um determinado volume de exportação pode sustentar mais demanda por tonelagem Capesize.
A carga a granel líquida é o segmento de crescimento mais rápido, com um CAGR projetado de 5,2% entre 2027 e 2032. A PETRONAS reportou vendas brutas de gás natural liquefeito (GNL) de 20,29 milhões de toneladas métricas no primeiro semestre de 2026, um aumento de 17% em relação a 17,34 milhões de toneladas métricas no primeiro semestre de 2025. Também entregou 282 cargas de GNL a mercados-chave de seu portfólio global no primeiro semestre de 2026. A entrega de 282 cargas em 6 meses implica carregamentos recorrentes de navios transportadores de GNL, criando uma necessidade recorrente de emprego de navios além de um único carregamento.



Por Setor de Usuário Final:
Frotas de Veículos Dedicadas e Rotas Farmacêuticas IntegradasA categoria outros representou uma participação de 43,45% no mercado de transporte marítimo de frete em 2026. O transporte marítimo de veículos acabados contribui para este maior segmento, com a CMA CGM operando 9 navios dedicados globalmente em 2025, incluindo novos navios roll-on/roll-off com capacidades de 5.500 a 7.000 unidades equivalentes a automóveis. A frota dedicada ilustra um requisito de transporte moldado por veículos acabados e sua capacidade de carga, em vez de um único serviço de contêiner padrão. Dentro de um grupo de logística integrada, uma frota de veículos dedicada torna a execução marítima parte do serviço automotivo, vinculando sua oferta ao cliente ao controle do emprego dos navios.
Produtos farmacêuticos e saúde formam o segmento de crescimento mais rápido, com um CAGR projetado de 5,4% entre 2027 e 2032. Em setembro de 2026, o chefe de logística global da Dr. Reddy's Laboratories afirmou que cerca de 70% dos embarques da empresa eram feitos por via marítima e 30% por via aérea, com Hyderabad concentrando a maioria dos movimentos aéreos. Em maio de 2026, a Maersk e a Container Corporation of India (CONCOR) lançaram um serviço ferroviário refrigerado semanal utilizando contêineres refrigerados de 40 pés de Hyderabad para Nhava Sheva. O corredor integrado da Maersk cobria transporte ferroviário interior, frete oceânico e visibilidade dos embarques. Adequar as viagens de exportação refrigeradas a essa conexão interior pode ajudar as transportadoras oceânicas a garantir reservas farmacêuticas do polo manufatureiro de Hyderabad.

Análise Geográfica
Mercado de Transporte Marítimo de Frete da Ásia-Pacífico
A Ásia-Pacífico representou 37,82% do tamanho do mercado de transporte marítimo de frete em 2026 e é a região de crescimento mais rápido, com um CAGR projetado de 5,55% entre 2027 e 2032. Os portos da China movimentaram 354 milhões de unidades equivalentes a vinte pés (TEUs) de contêineres em 2025, um aumento de 6,8% em relação a 2024, enquanto Singapura registrou uma movimentação de 44,66 milhões de TEUs de contêineres, um aumento de 8,6% no mesmo período. Em 2025, os portos comerciais internacionais de Taiwan movimentaram principalmente carga de importação e exportação, que representou 83,92% da movimentação total de carga. A maior movimentação de contêineres na China e em Singapura, portanto, fornece uma base operacional multipaís para o crescimento do frete na Ásia-Pacífico.
Dentro da América do Norte, até setembro de 2026, Los Angeles movimentou 8,08 milhões de TEUs de contêineres carregados e vazios, um aumento de 3,38% em relação ao período comparável de 2025. Dentro da América do Sul, o Porto de Santos, no Brasil, movimentou 36,5 milhões de toneladas métricas de grãos e farelo de soja e 12,1 milhões de toneladas métricas de açúcar em janeiro-julho de 2026, um aumento de 6,7% e 5,3% em relação ao ano anterior, respectivamente. A movimentação de milho e celulose caiu 31,3% e 10,9% para 1,74 milhão e 4,95 milhões de toneladas métricas, respectivamente, no mesmo período. Em outras partes da América do Sul, o comércio agroindustrial conteinerizado da Colômbia em 2025 foi liderado pelas exportações de banana, principalmente para os Estados Unidos e a Europa, enquanto Buenaventura foi um principal ponto de entrada de importações para o setor. A atividade agregada de um porto de entrada, portanto, oferece às transportadoras menos orientação para o emprego de navios do que os fluxos de equipamentos e commodities que esperam movimentar.
Dentro da Europa, o Porto de Dublin, na Irlanda, movimentou 6,65 milhões de toneladas métricas no segundo trimestre de 2026, representando 49% da tonelagem de mercadorias movimentada nos 8 principais portos da Irlanda. Essa concentração torna Dublin um ponto de acesso relevante para transportadoras que buscam essa base de carga nacional. Dentro do Oriente Médio e África, Mombasa, no Quênia, movimentou 8,34 milhões de toneladas métricas de carga em trânsito em janeiro-junho de 2026, um aumento de 13% em relação ao ano anterior, com Uganda respondendo por 71% da movimentação de trânsito. A importância de Uganda torna o alcance do trânsito interior central para a proposta de frete de Mombasa, vinculando a oportunidade de um porto oceânico a um destino fora do país costeiro anfitrião.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de uma transportadora de frete oceânico que considera o acesso a rotas e as obrigações operacionais. A exceção de cabotagem de saída condicional do Chile e a restrição da Arábia Saudita à navegação costeira por não sauditas criam posições de entrada diferentes para navios estrangeiros. A Austrália e a Alemanha impõem obrigações de eficiência energética ou conformidade com emissões às suas respectivas operações de transporte marítimo cobertas. Essas diferenças separam a permissão para transportar uma carga doméstica do trabalho operacional necessário para realizar uma viagem em conformidade.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Chile | Austrália | Alemanha | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Comissão Marítima Federal | Dirección General del Territorio Marítimo y de Marina Mercante para supervisão técnica; Ministério dos Transportes e Telecomunicações para supervisão comercial | Autoridade de Segurança Marítima da Austrália (AMSA) | Autoridade Alemã de Comércio de Emissões (DEHSt), Agência Federal do Meio Ambiente da Alemanha | Presidente do Conselho da Autoridade de Transporte Público, conforme definido na Lei Marítima Comercial |
| Principais instrumentos ou diretrizes | Lei de Reforma do Transporte Marítimo Oceânico de 2022 e estrutura final de faturamento de detenção e sobrestadia | Exceção de cabotagem de rota de saída da Lei 21.774 | Ordem Marítima 97 e requisitos de eficiência energética do Anexo VI da MARPOL | Administração do EU ETS marítimo e cronograma de entrega progressiva | Lei Marítima Comercial, Artigo 6 |
| Efeito comercial | Obrigações de faturamento aplicáveis às transportadoras oceânicas comuns qualificadas nos comércios entre os EUA e o exterior | Navios mercantes estrangeiros chegando do exterior e descarregando carga podem realizar cabotagem apenas na saída, limitada ao volume de carga de comércio exterior descarregada; itinerário antecipado à Autoridade Marítima; notificação ao ministério e informações públicas sobre o navio conforme regulamentação | Navios de bandeira australiana cobertos em viagens internacionais calculam os resultados anuais do indicador de intensidade de carbono (CII) e os reportam a organizações reconhecidas | Obrigações de licenças de emissões cobertas para empresas de transporte marítimo atribuídas à Alemanha | Navios não sauditas proibidos de navegação costeira entre portos sauditas sem uma licença de exceção discricionária e por tempo limitado |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Baixo |
| Direção futura da atratividade da política | Sem alteração | Flexibilização | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os Estados Unidos recebem a classificação Médio e Sem alteração porque a regulamentação posterior não adia as obrigações da OSRA em vigor desde 16 de junho de 2022, com exceções limitadas, apesar de a disposição sobre o destinatário da fatura ter sido suspensa conforme relatado em novembro de 2025. A classificação Médio do Chile reflete o acesso de saída condicional, enquanto Flexibilização reflete o teto promulgado que aumenta de 50% da carga de comércio exterior descarregada no primeiro ano para 100% no segundo, com emendas específicas adiadas por 3 anos em Los Lagos, Aysén e Magallanes e adaptação regulatória e consulta à Autoridade Marítima exigidas dentro de 12 meses a partir de 19 de novembro de 2025. A Austrália e a Alemanha recebem classificações Médio por obrigações de conformidade definidas, com Endurecimento vinculado respectivamente às diretrizes de CII 2027-2030 adotadas pela IMO para implementação nacional e à fase de entrega do EU ETS marítimo de 2027. A classificação Baixo da Arábia Saudita e a direção Sem alteração refletem a barreira estatutária de acesso costeiro, com qualquer exceção dependente de uma licença discricionária por um período especificado.
Etapas da Cadeia de Valor
A cadeia de valor compara como o frete oceânico é organizado, transportado e manuseado no porto de destino. A DHL Global Forwarding intermedeia o transporte oceânico entre clientes e transportadoras de frete. O segmento Oceânico da Maersk obtém receita de frete com o transporte. Essas posições colocam o arranjo de transporte do intermediário e a operação do navio da transportadora em diferentes pontos de captura de valor, com diferentes exposições às tarifas pagas pelo transporte de carga.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Organização do frete | Agentes de carga como a DHL Global Forwarding | Receita de intermediação de transporte e lucro bruto de agenciamento | Tarifas de frete mais baixas podem comprimir a receita e o lucro bruto do agenciamento | Reequilibrar o mix de embarques, afastando-se de negócios de alto volume e baixo rendimento |
| Transporte oceânico | Transportadoras oceânicas como o segmento Oceânico da A.P. Moller-Maersk | Receita de frete oceânico | Volumes mais fortes podem não compensar tarifas de frete mais baixas | Adequar a capacidade de viagem implantada ao rendimento e à utilização da carga |
| Manuseio no terminal de destino | Operadores de terminais como a DP World | Receita de operações portuárias e de terminais | Risco de incompatibilidade entre escalas de navios e capacidade de manuseio | Coordenar os berços com a capacidade de cais e armazenagem |
| Fonte: Mordor Intelligence | ||||
A DP World e a Autoridade Portuária da Arábia Saudita inauguraram o Terminal Sul de Contêineres expandido no Porto Islâmico de Jeddah em março de 2025, aumentando a capacidade de 1,8 milhão para 4 milhões de TEUs. A DP World opera o terminal sob uma concessão de construção-operação-transferência de 30 anos. Isso cria um compromisso operacional de longo prazo na etapa de manuseio, além do arranjo de embarques de frete individuais. O retorno comercial sobre a capacidade adicional do terminal, portanto, depende de atrair e movimentar carga ao longo do período de concessão, e não do preço obtido em uma única reserva oceânica.
Panorama Competitivo
Concentração do Mercado
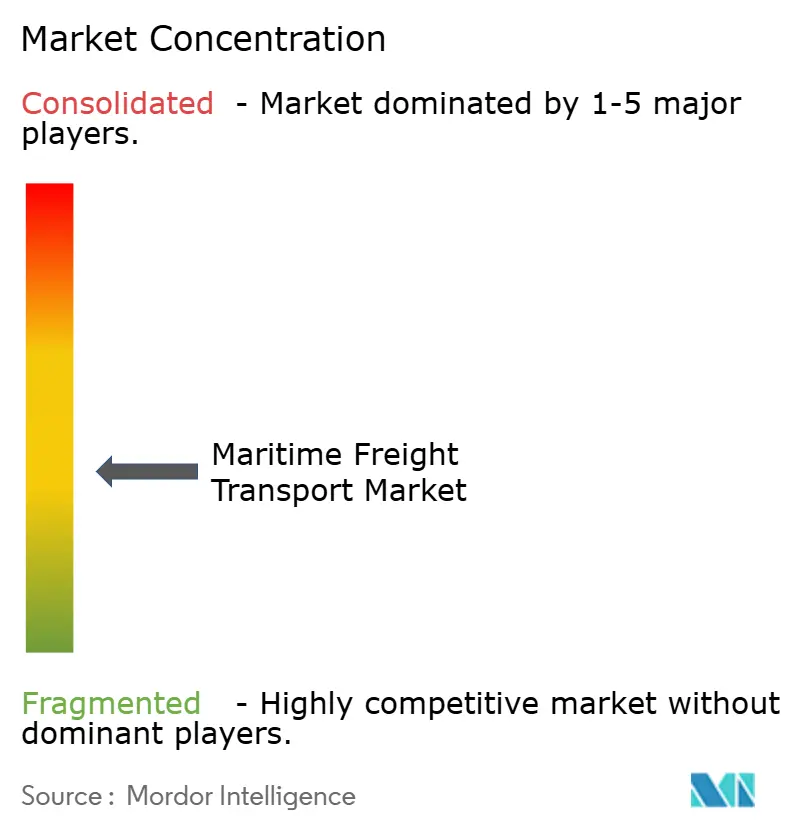
Grandes operadores de redes ancoram a concorrência nas linhas de contêineres, incluindo Mediterranean Shipping Company (MSC), A.P. Moller-Maersk, COSCO Shipping Lines, Hapag-Lloyd e Ocean Network Express (ONE). A COSCO Shipping Lines, subsidiária da COSCO Shipping Holdings, transportou 19,56 milhões de TEUs em 2025, um aumento de 6,63% em relação a 2024. O total de carregamentos de contêineres da ONE atingiu 12,93 milhões de TEUs no exercício fiscal de 2025, cobrindo abril de 2025 a março de 2026, um aumento de 1% em relação ao exercício fiscal de 2024. Além das linhas de contêineres, a K Line fornece transporte global de granel seco, incluindo minério de ferro e bauxita, e operava cerca de 440 navios em seus negócios de transporte marítimo em todo o mundo em 31 de março de 2026. Esse campo combina redes de contêineres com operadores diversificados, tornando o alcance competitivo específico para a carga e o serviço necessários.
A MSC implantou navios de 24.000 TEUs em seu serviço Africa Express Ásia-África Ocidental em abril de 2025, com o primeiro navio escalando em Lomé em 23 de abril. A Maersk lançou sua nova rede Leste-Oeste em 2025 com a Hapag-Lloyd como parceira Gemini, e informou que a rede permitiu economias de custos acima das expectativas para seu negócio Oceânico. Em junho/julho de 2026, a Sea-Intelligence mediu a confiabilidade de horários da Gemini em 89,5%, a mais alta entre as alianças de transportadoras. A distinção estratégica está entre adicionar capacidade de transporte em um determinado comércio e tornar uma rede coordenada confiável, oferecendo aos embarcadores diferentes razões para escolher uma transportadora.
A Hapag-Lloyd concordou em 16 de fevereiro de 2026 em adquirir a ZIM Integrated Shipping Services por 4,2 bilhões de USD, enquanto seu volume de transporte no primeiro semestre de 2026 foi de 6,68 milhões de TEUs em comparação com 6,59 milhões um ano antes. Os acionistas da ZIM aprovaram em 30 de abril, mas o relatório de 5 de outubro de 2026 mostrou que a Autoridade de Empresas Governamentais de Israel encerrou sua revisão da estrutura original do negócio, exigindo uma proposta materialmente revisada e nova revisão, com aprovações governamentais e regulatórias pendentes. O posicionamento regulatório da Maersk nos comércios entre os EUA e o exterior envolveu alegações da Comissão Marítima Federal de cobranças de detenção contra terceiros que não haviam consentido com seus conhecimentos de embarque, contratos de serviço ou tarifas. Em maio de 2026, a Maersk concordou com uma penalidade civil de 1,9 milhão de USD, reembolsos e isenções sem admitir violações. Também concordou em alterar suas regras tarifárias nos Estados Unidos, limitando sua definição de comerciante no conhecimento de embarque a embarcadores, consignatários e pessoas com interesse econômico na carga nos termos do 46 C.F.R. § 515.2(b).
Líderes do Setor de Transporte Marítimo de Cargas
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller-Maersk
-
COSCO Shipping Lines
-
Hapag-Lloyd
-
Ocean Network Express (ONE)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte Marítimo de Frete Empresas cobertas neste relatório
- Mediterranean Shipping Company (MSC)
- A.P. Moller-Maersk
- COSCO Shipping Lines
- Hapag-Lloyd
- Ocean Network Express (ONE)
- Evergreen Marine Corp.
- HMM Co., Ltd.
- Yang Ming Marine Transport
- ZIM Integrated Shipping
- Pacific International Lines (PIL)
- SITC International
- X-Press Feeders
- Matson Inc.
- Swire Shipping
- NYK Line
- K Line
- MOL Logistics
- CMA CGM
- Wan Hai Lines
- Emirates Shipping Line
Principais Oportunidades para os Participantes do Mercado
As oportunidades abaixo comparam serviços de frete oceânico de menor emissão, implantação de frota e compra colaborativa de frete. O FuelEU Maritime exige que os navios cobertos que escalem em portos da UE reduzam a intensidade anual de gases de efeito estufa da energia a bordo, começando com uma meta de 2% em 2025.[3] Também permite o agrupamento quando o saldo total de conformidade é positivo e as empresas participantes validam os detalhes do grupo. Essas disposições criam diferentes escolhas comerciais para as transportadoras que vendem capacidade de frete e os compradores que buscam serviços de transporte marítimo sustentável.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Serviços de frete de menor intensidade em rotas da UE | A obrigação anual de intensidade energética do FuelEU está em vigor | Proprietários de carga que utilizam serviços cobertos da UE | Oferecer serviços de frete vinculados ao desempenho energético verificado do navio | Traduzir o desempenho anual do navio em afirmações de serviço defensáveis | Transportadoras capazes de comprovar serviços de menor intensidade |
| Implantação flexível de capacidade de frete de menor emissão | O FuelEU permite agrupamento condicional entre navios | Compradores de frete que necessitam de várias viagens cobertas | Alinhar os compromissos de frete com um grupo de frota em conformidade | Coordenar a implantação de navios com a capacidade de frete contratada | Operadores com saldos de conformidade de navios complementares |
| Aquisição colaborativa de transporte marítimo sustentável | A ZEMBA convidou empresas adicionais para aquisições colaborativas em agosto de 2026 | Compradores de frete que participam de aquisições colaborativas | Garantir compromissos firmes de compradores para uma licitação conjunta de frete | Converter manifestações de interesse de compradores em compromissos firmes de frete | Transportadoras oceânicas capazes de atender aos requisitos agregados dos compradores |
| Fonte: Mordor Intelligence | |||||
Em agosto de 2026, o Center for Green Market Activation informou que os quase 50 membros da Zero Emission Maritime Buyers Alliance (ZEMBA) estavam convidando empresas adicionais a participar de aquisições colaborativas de transporte marítimo sustentável. A abertura central é conectar essa agregação de compradores a serviços de frete cujos atributos de emissões possam ser comprovados. O agrupamento oferece flexibilidade de frota, mas um saldo de conformidade positivo deve ser preservado à medida que os navios e os compromissos de carga mudam. O limite comercial é a quantidade de frete contratado que a posição verificada da frota pode suportar.
Desenvolvimentos industriais recentes em Mercado de Transporte Marítimo de Frete
- Jul 2026: A Shipping Solutions da DP World adquiriu a DP World Indus, um navio porta-contêineres de mais de 2.500 TEUs dedicado ao comércio costeiro doméstico em toda a Índia.
- Abr 2026: A Ocean Network Express anunciou a implantação do ONE Satisfaction, de 13.900 TEUs, em seu serviço AT1 que conecta a Europa e os Estados Unidos.
Mercado de Transporte Marítimo de Frete Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de transporte marítimo de frete mede os gastos anuais em serviços que movimentam carga por via marítima em rotas domésticas e internacionais em todo o mundo. Abrange a receita de frete para carga transportada em todos os tipos de serviços de transporte marítimo e classes de carga.
Exclusões de escopo: Frete em hidrovias interiores e barcaças fluviais, taxas de agenciamento de carga e corretagem logística, manuseio e armazenagem de carga portuária faturados separadamente e transporte de passageiros estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Carga
- Carga Conteinerizada
- Seca
- Reefer
- Carga Granel Seco
- Carga Granel Líquido
- Carga Geral
- Carga Roll-On/Roll-Off
- Carga Conteinerizada
- Por Setor de Usuário Final
- Eletrónicos e Semicondutores
- Químicos e Petroquímicos
- Alimentos e Bebidas
- Produtos Farmacêuticos e Saúde
- Retalho e Comércio Eletrónico
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietname e Filipinas)
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa utiliza fontes como a Revisão do Transporte Marítimo da UNCTAD para comércio marítimo, distâncias de rotas e condições da frota, e os dados de serviços oceânicos do UNCTADstat para exportações globais de serviços de frete. Os metadados de conectividade de transporte marítimo de linhas do Banco Mundial ajudam a avaliar as redes de serviços regionais, enquanto as estatísticas de mercadorias da Organização Mundial do Comércio fornecem contexto de valor e volume de comércio para a demanda de carga.
Relatórios anuais de empresas, registros regulatórios e materiais para investidores ajudam a verificar a receita das transportadoras e a implantação da frota, enquanto a imprensa especializada em transporte marítimo de reputação pode esclarecer mudanças de rotas, adições de capacidade e movimentos de tarifas. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com executivos e líderes funcionais de transportadoras oceânicas, agentes de carga, especialistas em portos e terminais, e proprietários de carga podem testar se as evidências secundárias refletem a receita de frete das transportadoras e as condições operacionais distintas das classes de carga e regiões. Os analistas podem usar essas discussões para esclarecer sinais conflitantes de tarifas, capacidade e comércio, identificar insumos ausentes e triangular premissas de segmentos e regiões com evidências publicadas antes de revisar as estimativas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 39% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita global anual de frete das transportadoras a partir de uma visão de cima para baixo dos gastos em transporte marítimo, verificando em seguida os totais selecionados em relação à receita amostrada das transportadoras e aos volumes de carga multiplicados por tarifas de frete oceânico representativas. As participações por classe de carga e por região são construídas a partir do comércio marítimo por commodity e rota, divulgações de receita das transportadoras, capacidade e utilização dos navios, movimentação portuária e indicadores de tarifas observados, como índices de contêineres, granel seco e tanqueiros. As alocações por usuário final seguem os setores que geram a carga embarcada, e não as vendas desses próprios setores. Para as perspectivas de 2027-2032, a regressão multivariada pode relacionar a receita a volumes de comércio, toneladas-milha, capacidade implantada, utilização, tarifas de frete e custos de combustível ou conformidade, com análise de cenários para perturbações de rotas, restrições em canais e entregas de frota. Os efeitos de volume e preço ou mix são avaliados separadamente. Se uma transportadora ou rota amostrada não tiver dados comparáveis de receita ou tarifas, os analistas podem usar um par ou proxy de comércio documentado, testar seu efeito na estimativa e usar entrevistas com transportadoras, agentes de carga e proprietários de carga para contestar previsões de variáveis individuais e explicar lacunas não resolvidas.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam as divulgações das transportadoras, estatísticas de comércio e portos, indicadores de tarifas de frete e evidências de entrevistas, comparando em seguida as estimativas entre classes de carga, regiões e anos. Investigam anomalias e grandes variações em relação a sinais independentes, documentam as resoluções e concluem revisões analíticas sucessivas antes da aprovação. O recontato é acionado quando uma fonte conflita materialmente com um insumo do modelo ou uma premissa-chave muda. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais de comércio, regulatórios ou de capacidade, e verificado novamente em uma passagem final antes da entrega.
Dimensionamento do Mercado Global de Transporte Marítimo de Frete da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de transporte marítimo de frete mede os gastos anuais em serviços que movimentam carga por via marítima em rotas domésticas e internacionais em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As participações por classe de carga e por região são construídas a partir do comércio marítimo por commodity e rota, divulgações de receita das transportadoras, capacidade e utilização dos navios, movimentação portuária e indicadores de tarifas observados, como índices de contêineres, granel seco e tanqueiros.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 666,7 bilhões de USD (2027) | |
| Consultoria Global A | 395,17 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 40,7% abaixo do valor de 2027 deste relatório de 666,7 bilhões de USD, 2 anos depois. Seu ano-base anterior e a trajetória de previsão de crescimento publicada até 2030 apontam para um valor mais baixo antes do ano de comparação posterior. |
| Consultoria Global B | 416,05 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 37,6% abaixo do valor de 2027 deste relatório de 666,7 bilhões de USD, 2 anos depois. Seu ano-base anterior e a previsão de crescimento publicada até 2035 apontam para um valor mais baixo antes do ano de comparação posterior. |
Os analistas da Mordor Intelligence triangulam as divulgações das transportadoras, estatísticas de comércio e portos, indicadores de tarifas de frete e evidências de entrevistas, comparando em seguida as estimativas entre classes de carga, regiões e anos.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de Transporte Marítimo de Frete?
O tamanho está projetado para crescer de 666,7 bilhões de USD em 2027 para 855,8 bilhões de USD até 2032, registrando um CAGR de 5,12% entre 2027 e 2032.
O que está impulsionando a demanda por serviços de frete marítimo?
A manufatura regional e o comércio intrarregional na Ásia sustentam a demanda. O comércio de contêineres intrarregional no Extremo Oriente cresceu 5% em relação ao ano anterior em 2025.
Qual categoria de carga lidera o transporte de frete oceânico?
A carga a granel seca foi o maior segmento com uma participação de 28,59% em 2026, enquanto a carga a granel líquida tem previsão de crescimento mais rápido, com um CAGR de 5,2% entre 2027 e 2032.
Quais empresas são os principais concorrentes no frete marítimo?
As principais empresas incluem Mediterranean Shipping Company (MSC), A.P. Moller-Maersk, COSCO Shipping Lines, Hapag-Lloyd e Ocean Network Express (ONE).
Que desafio poderia limitar as perspectivas de ganhos das transportadoras?
Os limites de capacidade portuária e o excesso de oferta de contêineres podem restringir os ganhos. O volume de transbordo de contêineres de Roterdã caiu 20% no primeiro semestre de 2026 devido a restrições de capacidade.
Qual região lidera o setor de frete marítimo?
A Ásia-Pacífico deteve uma participação de 37,82% em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 5,55% entre 2027 e 2032.