
洗濯家電市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
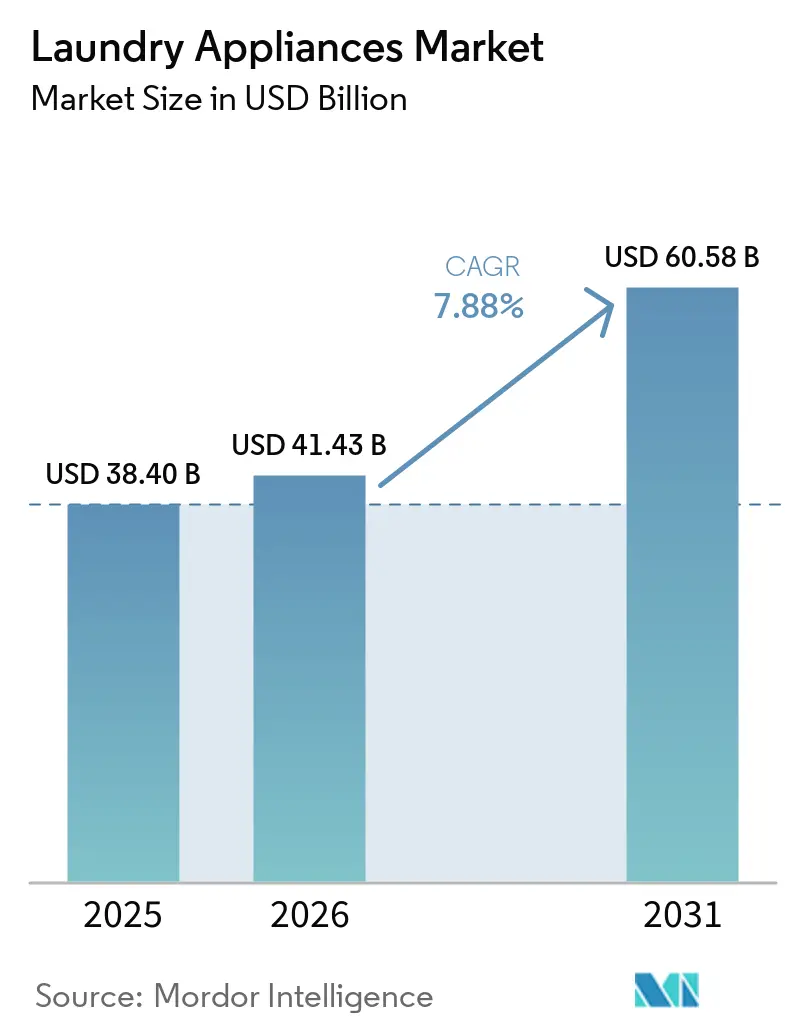
| 市場規模 (2026) | 41.43 十億米ドル |
| 市場規模 (2031) | 60.58 十億米ドル |
| 成長率 (2026 - 2031) | 7.88 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
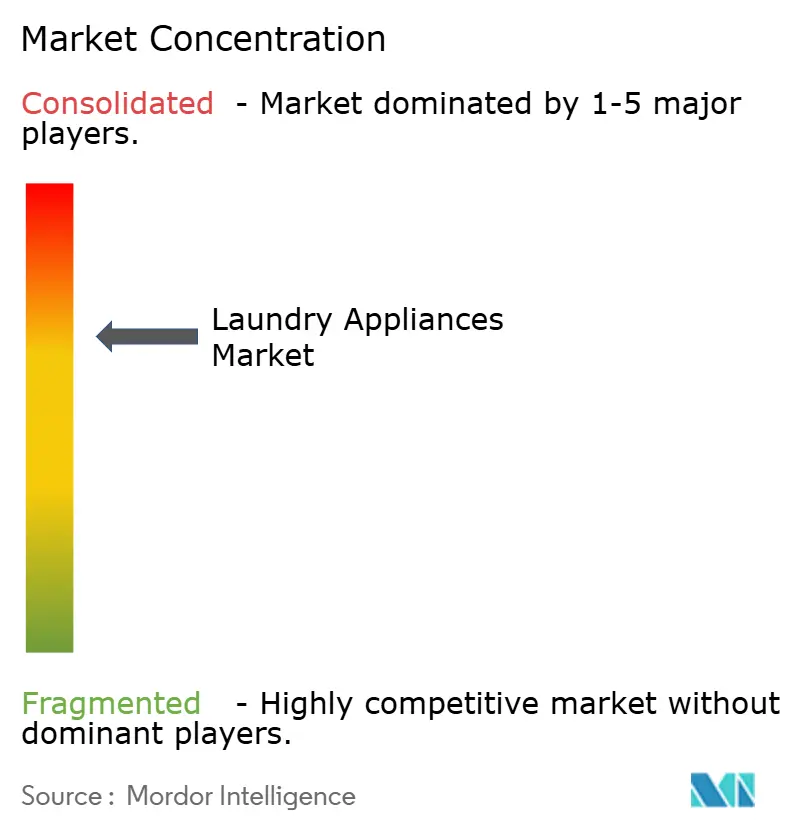
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる洗濯家電市場分析
ランドリー家電市場規模は、2025年の380.40 ビリオン 米ドルから2026年には414.30 ビリオン 米ドルへと成長し、2026年から2031年にかけて7.88%のCAGRで2031年までに605.80 ビリオン 米ドルに達すると予測されていす。都市化の進展、より厳格なエネルギー効率規制、および急速な技術革新が相まって、成熟経済圏における買い替え需要と急成長地域における初回設置需要をバランスよく融合させた成長モメンタムを生み出しています。消費者はますます、光熱費を削減しながら利便性を高める、コネクテッドかつ高効率なモデルを好む傾向にあり、メーカーは製品刷新サイクルの加速と直販チャネルの拡充を迫られています。原材料価格の高い変動性は利益率を圧迫する一方で、製品ライフサイクル全体でコスト変動を吸収する材料科学、モジュラー設計、予知保全への研究開発投資を一層強化させています。Eコマースの普及はオンラインチャネルがブランドに消費者データへの詳細なアクセスを提供することで競争ダイナミクスを加速させ、機動的な在庫計画とターゲットを絞ったプロモーション戦略を可能にし、ランドリー家電市場全体の成長軌道を増幅させています。
主要レポートの要点
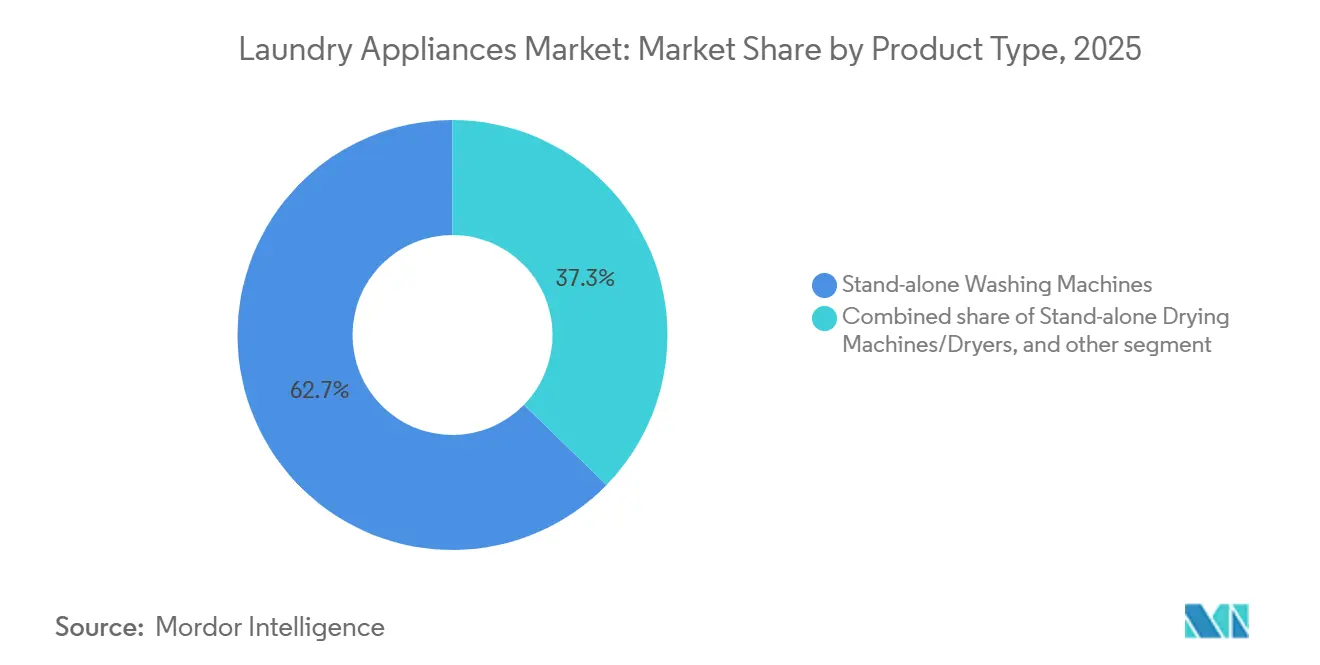
- 製品タイプ別では、スタンドアロン型洗濯機が2025年のランドリー家電市場シェアの62.70%を占め、一方でコンビネーション洗濯乾燥機のンドリー家電市場規模は2026年から2031年にかけて10.18%のCAGRで最も速く成長すると予測されています。
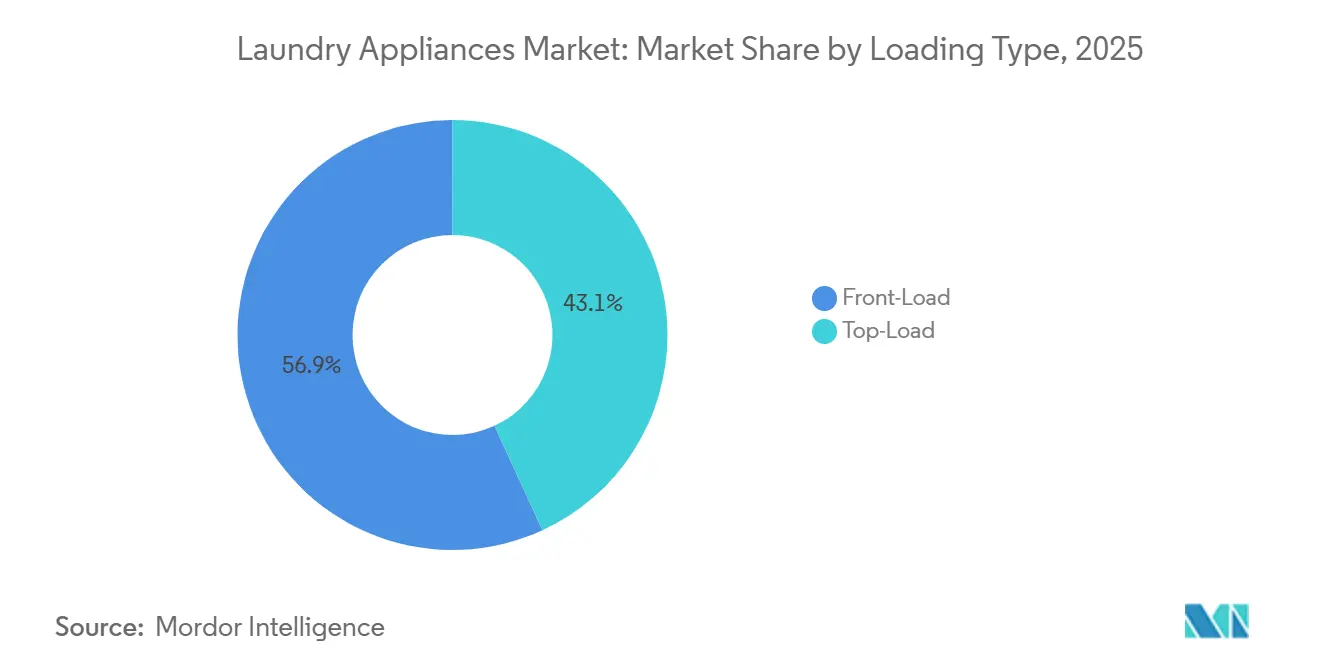
- 投入方式別では、フロントロード型機器が2025年のランドリー家電市場シェアの56.85%を占め、フロントロード型ユニットのランドリー家電市場規模は2026年から2031年にかけて8.98%のCAGRで拡大すると見込まれています。
- 容量別では、6〜8Kgセグメントが2025年のランドリー家電市場シェアの46.90%を占め、8Kg超セグメントが2031年までに9.65%のCAGRで最も速く成長すると予測されています。
- 用途別では、住宅用カテゴリーが2025年のランドリー家電市場シェアの76.10%を占めて首位となり、商業用セグメントは2026年から2031年にかけて9.94%のCAGRで最も速く成長すると予測されています。
- 流通チャネル別では、B2C/小売セグメントが2025年のランドリー家電市場シェアの70.60%を占めましたが、B2B/直販チャネルは2026年から2031年にかけて8.11%のCAGRでより速く拡大すると見込まれています。
- 地域別では、アジア太平洋地域が2025年のランドリー家電市場シェアの42.95%を占めてトップとなり、中東・アフリカ地域は2026年から2031年にかけて8.32%のCAGRで最も速く成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 都市部中間層の可処分所得の増大 | +2.1% | 世界規模、アジア太平洋地域および中東・アフリカ地域で最大 | 中期(2~4年) |
| 省エネルギー型インバーターモーターの普及 | +1.8% | 世界規模、EUおよび北米が普及を牽引 | 長期(4年以上) |
| 白物家電小売におけるEコマース浸透 | +1.2% | 世界規模、北米およびヨーロッパへの影響が最大 | 短期(2年以内) |
| 高効率家電に対する政府補助金 | +0.9% | 北米、EU、オーストラリア、一部のアジア太平洋市場 | 中期(2~4年) |
| コリビングスペースにおけるオンプレミス洗濯需要 | +0.7% | 世界の都市部、北米およびアジア太平洋地域に集中 | 長期(4年以上) |
| AI搭載予知保全機能 | +0.5% | 当初は先進国市場、新興市場へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部中間層の可処分所得の増大
新興経済国における可処分所得の増加は、特にインドにおいて家電の初回購入需要を押し上げており、洗濯家電の収益は大幅な成長が見込まれています。[1]家庭が手洗いから自動洗濯へと移行するにつれ、時間の節約が追加的な就業活動を可能にし、洗濯家電市場の普及を加速させる好循環な消費サイクルを強化しています。中国では、市場の成熟にもかかわらず、2023年の国内洗濯機販売台数が前年比3.4%増の4,005万台に達しました。アフリカ諸国は最も大きなホワイトスペース機会を呈しており、主要家電の輸入額が30億米ドルであるのに対し輸出額は3億3,000万米ドルにとどまり、地域組立および販売後サービスネットワーク構築の余地が浮き彫りとなっています。都市の高密度化は、メガシティに一般的なより狭い生活空間に適したコンパクトで大容量かつ省エネルギーモデルへの集合的需要を高めています。
省エネルギー型インバーターモーターの普及
高度なインバーターモーターは従来品比で電力使用量を最大40%削減し、2040年までに15 TWhのエネルギーを節約し二酸化炭素換算170万トンを削減するため2025年7月よりヒートポンプ式以外の乾燥機を禁止するEUエコデザイン規則と合致しています。[2]家電メーカーは、SamsungのBespoke AI洗濯機が20%の追加節電を実現するなど、AI省エネモードを搭載した高マージンSKUをポジショニングすることでこの追い風を活用しています。普及はプレミアムセグメントからマスセグメントへと波及し、アジア太平洋地域および中南米における中間価格帯のトップロードモデルへのインバーター搭載が拡大しています。オーストラリアとカナダにおける新たな規制の動きは、エネルギー効率が欠かせない購入基準として定着することを示唆する世界的な標準化を予感させます。同時に、運用コストの低下によりペイバック期間が短縮され、価格感応度の高い市場においても買い替え需要が育まれています。
白物家電小売におけるEコマース浸透
オンラインチャネルは2024年に米国の住宅改修購入の約29%を占め、電気家電は2,890億米ドルのデジタル家電販売の28.2%シェアを獲得しました。Amazon、Apple、Walmartが市場を席巻していますが、専門マーケットプレイスおよび直販ストアフロントも、詳細な製品情報、レビュー、バンドルオプションを求める購買者の間で存在感を高めています。Home Depotの家電部門は2012年から2021年の間に収益貢献において12位から2位へと躍進し、クリック&コレクトモデルのオムニチャネルシナジーを裏付けています。消費者データへの直接アクセスにより、ブランドはSKUの品揃えを精緻化し、プロモーションをパーソナライズし、在庫を最適化することができ、製品ライフサイクルを短縮して洗濯家電市場の収益全体を押し上げるリピート購買を促進します。
高効率家電に対する政府補助金
公的インセンティブは初期費用のプレミアムを相殺します。米国のインフレ削減法(IRA)のHEARプログラムは、ヒートポンプ式乾燥機1台につき最大1,680米ドルを提供しており、ニューヨーク州は840米ドルの店頭リベートを先行導入しています。[3]高効率モデルに対するクイーンズランド州の300~1,000豪ドル(約200~680米ドル)のリベートは政策の収斂を示しており、先進国および新興市場の双方において技術転換を加速させています。メーカーはしばしば主力製品の発売を補助金の支給期間に合わせ、期間限定の需要急増を取り込みます。選挙サイクルに伴う補助金の変動は機動的な生産計画を要求しますが、それでも累積的な普及は世界的な脱炭素化目標を前進させ、省エネルギーに関するメッセージングを強化します。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 原材料(鉄鋼・プラスチック)価格の変動 | -1.4% | 世界規模、製造拠点への影響が最大 | 短期(2年以内) |
| 新興国における電力網の不足 | -0.8% | 中東・アフリカ、南アジア、一部の中南米市場 | 中期(2~4年) |
| 販売後サービスネットワークの普及率の低さ | -0.7% | 農村部アジア、サハラ以南アフリカ | 中期(2~4年) |
| 輸入関税および貿易障壁の増大 | -1.0% | 北米、EU、ASEAN | 短期から中期 |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
鉄鋼とプラスチックは製造コストの約半分を占めており、2024年から2025年にかけて洗濯機の平均価格を800米ドルから950米ドルへと18.8%押し上げた値上がりにより、ヘッジ戦略が追いつくまでは売上総利益率が低下しました。メーカーは前払い購買、デュアルソーシング、および耐久性を損なわずに金属使用量を削減するシャーシの再設計によって対応しています。高純度石英サプライチェーンへのハリケーンによる影響は、半導体価格を押し上げる脆弱性を浮き彫りにし、複数のチップを統合するスマートモデルのBOM(部品表)コストを増大させています。垂直統合が一部のリスクを遮断する一方、在庫バッファーは運転資金を圧迫し、需要が低迷する局面では収益性を脅かします。継続的なコスト圧力は、持続可能性目標と経済的要請のバランスを取るリサイクルプラスチックおよび代替合金の採用をも加速させています。
新興国における電力網の不足
断続的な電力供給は乾燥機の普及を妨げ、洗濯機の使用頻度を抑制することで、影響を受ける地域における世帯当たりの収益を制限しています。変圧器不足はインフラ整備を長引かせており、米国ではリードタイムが5年に及んでいることから、資本基盤が薄い市場における並行した課題が示唆されています。[4]業務用コインランドリーは、サービスの継続性を維持するために発電機およびUPSシステムへの追加資本を要し、ROIを圧迫しています。南アフリカでは、計画停電スケジュールが営業時間を変更させ、大容量設備への投資を抑制しています。太陽光利用型洗濯機および低消費電力インバータードライブが部分的な緩和策を提供しますが、高い初期投資と限られたファイナンスの利用可能性が急速な普及を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
一体型ユニットが革新を牽引洗濯乾燥機一体型は2025年出荷量においてわずかなシェアを占めるにとどまりましたが、アジア太平洋地域およびヨーロッパ全域の新築住宅ストックを支配するコンパクトな都市型住居における省スペースへの消費者ニーズを反映し、2031年にかけてCAGR 10.18%で拡大しています。一体型ユニットの洗濯家電市場規模は、プレミアム価格帯のポジショニングと、スタッキングキットやスマート洗剤ディスペンサーなどのアクセサリー収益の恩恵を受けています。独立型洗濯機は確立されたブランドロイヤルティと価格競争力を背景に62.70%のシェアを維持していますが、先進国における飽和度の上昇とともに成長は成熟しつつあります。SamsungのBespoke AI洗濯乾燥機ベンテッドコンボなどの先進的な一体型モデルは、ヒートポンプ技術を活用して68分でフル容量の洗濯・乾燥を完了し、エネルギー使用量を75%削減します。LGとSamsungのブランド競争は、サイクル速度とAI駆動の布地ケアを中心に激化しており、買い替え需要を下支えする持続的なイノベーションペースを示しています。独立型乾燥機は屋外での自然乾燥の習慣が根強い地域では普及が遅れていますが、省エネ型乾燥機を優遇する政策の転換が徐々にその対象市場を拡大しています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
投入口タイプ別:
フロントロード技術の拡大フロントロード洗濯機は2025年出荷台数の56.85%を占め、節水・省エネの規制推進に後押しされてCAGR 8.98%という優れた成長率を示しています。これらのユニットはトップロードモデル比で1サイクル当たりの水使用量が40%少なく、干ばつが多い地域の自治体の節水目標と合致しています。洗濯家電市場のトップロードモデルのシェアは、北米の消費者が人間工学的な投入口と高速サイクルを好む傾向の中で43.15%と依然として大きな規模を保っています。家電メーカーは、AIウォッシュルーティン、自己洗浄槽、振動抑制技術を採用することで性能差を縮め対抗しています。アジテーターポストではなくインペラープレートを採用したハイブリッド垂直軸設計は、完全な置き換えではなく段階的な進化を示しており、伝統的な購買者のブランドエクイティを維持しています。フロントロードのプレミアム化は、台座収納ベースやスマート計量アクセサリーの付随収益を生み出し、客単価を引き上げています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
容量別:
大容量セグメントの加速6~8Kgのスイートスポットに属するモデルは2025年出荷量の46.90%を占め、世界的な平均的世帯のニーズを反映しています。しかし、多世代同居、短期賃貸物件の入れ替わり、および業務用施設がバッチ処理を優先することから、8Kg超の機種は2031年にかけてCAGR 9.65%で上回るペースで成長する見込みです。大型ドラムになるほど1kg当たりのエネルギー効率が向上し、電力料金が上昇し続ける市場における普及を後押ししています。6Kg未満の洗濯家電市場規模はニッチにとどまり、設置面積が容量を上回る都市型スタジオや学生向け住居に対応しています。Mieleのインフィニティケアハニカムドラムのようなイノベーションはリブをなくし、機械的ストレスを低減することで生地を傷めずに大型化を可能にしています。業務用投資家は、高回転率のコインランドリーにおけるスループットを最適化するため、洗濯1ポンド当たりの人件費を削減できる20~30Kgモデルに引きつけられています。
用途別:
業務用セグメントの勢い住宅用購買者は依然として2025年収益の76.10%を占めていますが、CAGR 9.94%を記録する業務用ランドリーは有望な成長エンジンを形成しています。コインおよびカード式コインランドリーは、ウォッシュアンドフォールド、サブスクリプション型ロッカー、テキスタイルレンタルとの連携によりサービスメニューを拡充し、機器稼働率を引き上げています。業務用チャネルに関連する洗濯家電市場規模は、耐久性の高い仕様に伴う5~7年という短い買い替えサイクルと高いASP(平均販売単価)から恩恵を受けています。IoTテレメトリーはダウンタイムを低減し、機器リースに保守契約を組み込む予測アルゴリズムにデータを提供することで、メーカーの定期収益を強化しています。コリビング事業者は洗濯アメニティを差別化要因として位置づけ、デジタル予約とロイヤルティ統合を組み込むことで入居率を下支えしています。
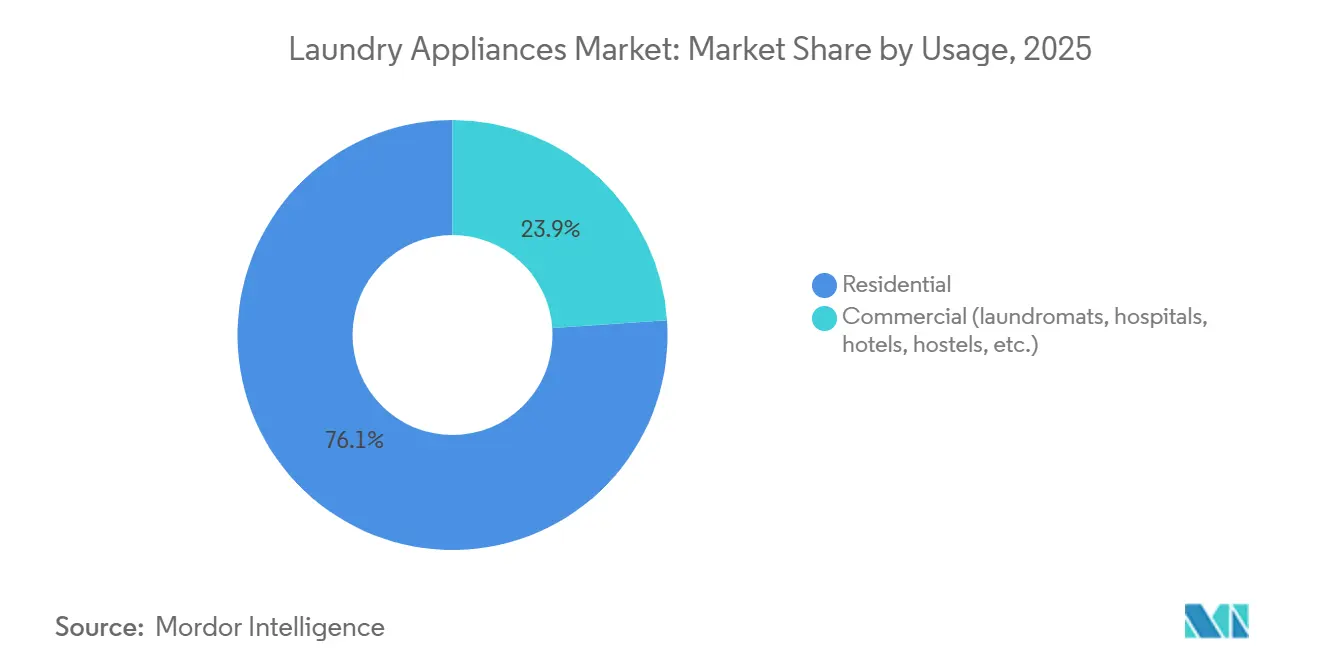
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
販売チャネル別:
直販の成長従来型B2C小売は2025年に70.60%のシェアを維持しましたが、ブランドがより高いマージンと直接的な顧客インサイトを追求する中、B2B直販はCAGR 8.11%という健全な成長を記録しています。家電専門のEコマースは住宅改修支出の29%超の浸透率を誇り、消費者がライフサイクルコストやエネルギー評価を詳細に比較することを可能にしています。洗濯家電市場は、実店舗の売り場面積の必要性を低減するバーチャルショールームおよび拡張現実(AR)製品ビジュアライザーを通じて拡大しています。メーカーは下取りとファイナンスのバンドルを組み込み、特にコネクテッドホーム統合のコンサルティングを要するスマートモデルにおけるアップグレードサイクルを加速させています。ホワイトグローブ配送・設置を含む優れたサービスは直販の価値提案の中核を担い、ブランドロイヤルティと購入後のアップセル経路を強化しています。
地域分析
南北アメリカ・EMEA・アジア太平洋地域のランドリー家電市場
アジア太平洋地域は2025年に世界シェアの42.95%を維持しました。中国は7,995.8万台の洗濯機を生産し、前年比16.4%の急増を記録したことで、同地域が製造の超集積地かつ消費の巨大市場としての地位を確固たるものにしています。インドは、エネルギー効率の高い家電に対する政府の輸入関税軽減措置に支えられ、FY29までの広範な消費者耐久財分野全体で11%のCAGRを予測しています。これら2つの経済圏におけるランドリー家電市場規模、都市化の進展、中間所得層の拡大、および時間節約型機器を重視する女性労働力参加率の上昇から恩恵を受けています。24.30%のシェアを占めるヨーロッパは、2025年7月のエコデザイン乾燥機規制が非効率なSKUを排除し買い替え需要を触媒とすることで、プレミアムモデルへの傾斜が強まっています。Whirlpool-Arçelikの合併によるBeko Europeの形成などの業界再編は、規制の複雑さと製品ミックスの変化に対応するための戦略的規模拡大を示しています。北米の買い替え主導型市場は、スマート家電の普及と堅調な住宅改修活動に支えられて底堅さを維持しており、Home Depotの2024年第4四半期における記録的な家電販売がこのダイナミクスを裏付けています。中東・アフリカセグメントは現在規模は小さいものの、都市インフラ投資と電化の進展に後押しされ、最速の8.32%のCAGRを記録しています。HaierによるElectroluxの南アフリカ給湯器事業の買収は、アフリカ展開への自信を示しており、MEA全域で3年連続の二桁収益成長を反映しています。南米は通貨変動の影響で緩やかながら不安定な成長を見せていますが、大都市の再開発が基礎的な需要を維持しています。
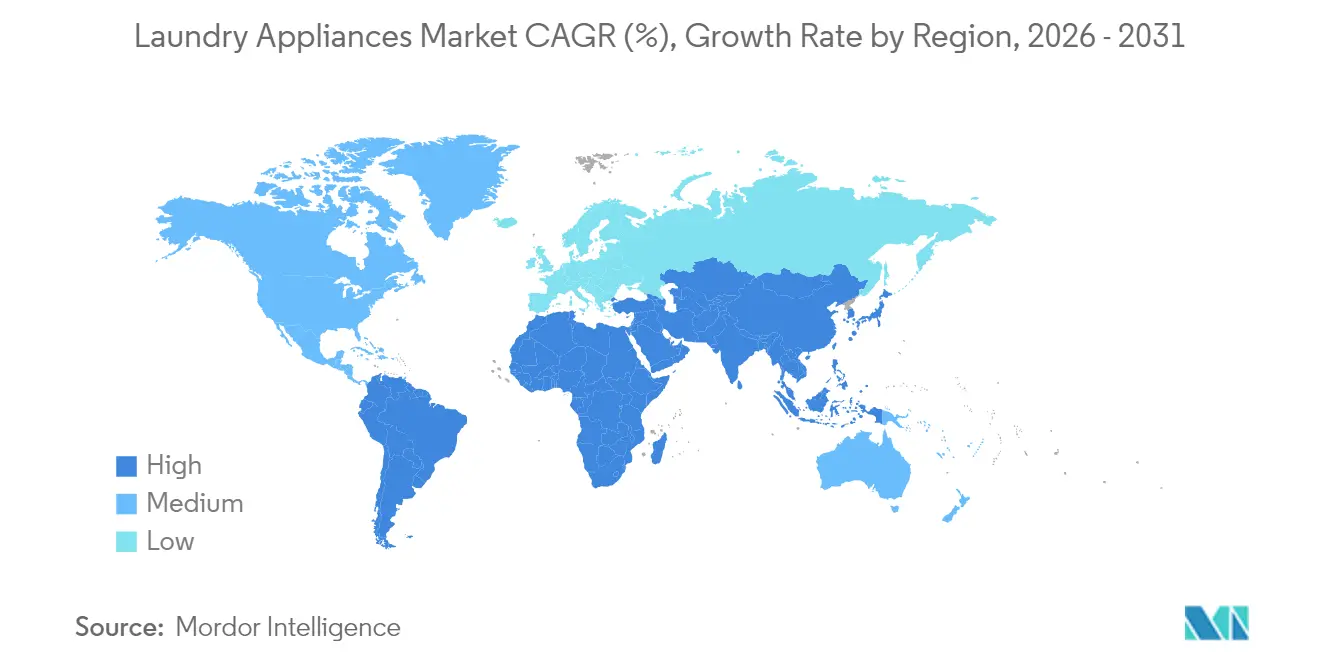
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
規制環境
エネルギー効率および水効率に関する規制は主要市場全体で厳格化が進み、製品設計(インバーターモーター、ヒートポンプ乾燥、コネクテッドエネルギーモード)およびコンプライアンス計画に影響を与えている。米国では、エネルギー省が2024年に家庭用洗濯機のエネルギー消費基準を改正する動きを見せ、将来のコンプライアンス期限(2028年3月)を設定した更新済みの経路を確立し、複数年にわたるプラットフォーム再設計と認証計画を支えている。
欧州では、家庭用洗濯機および洗濯乾燥機に関するエコデザインおよびエネルギーラベリング要件は、規則(EU)2019/2023に依然として基づいている。調和規格の管理は、実施決定(EU)2021/936の改正を通じて2025年1月に更新され、EUは2024年6月に、より広範なエコデザイン要件のための包括的枠組みとして持続可能な製品のためのエコデザイン規則(ESPR)を採択した。規則(EU)2019/2023、および関連するエネルギーラベリング枠組みの正式な見直しの節目は2025年後半に位置し、コンプライアンス仕様および試験規格は依然として積極的な改訂の対象となっている。
バリューチェーン分析
ランドリー機器の価値創造は、上流の金属および石油化学製品(鋼材、樹脂)、電子部品(コントローラー、センサー、接続モジュール)、モーターおよびコンプレッサー(インバータードライブ、ヒートポンプ部品)から始まる。次に、加工・組立(筐体、ドラム、ポンプ、ワイヤーハーネス、PCB組立)を経て、検査・パッケージング、そして最終的に多拠点への流通へと進む。チャネル運営では、大型量販店や専門ディーラーと、直販(D2C)およびB2B/直接プログラムとの組み合わせがますます一般化しており、接続機能やより高い複雑性を持つモデルの導入台数が増加する中、サービスロジスティクス(設置、保証、部品、修理)は依然として差別化要因となっている。
最近のサプライチェーンの動きは、現地化と耐性が重要テーマであることを示している。Whirlpoolは、洗濯機・乾燥機の部品およびサブアセンブリの生産拠点にオハイオ州ペリスバーグの拠点を転換するため、6,000万米ドルの投資(2026年4月)を発表した。同社はまた、リオクラロにおける前面投入式洗濯機の国内調達を高めるためのブラジル現地化プログラム(2026年5月)を開示し、関税リスクや輸送コストの変動に対応しつつリードタイムの短縮を目指している。製造パートナーシップの面では、Electrolux Groupが北米におけるファブリックケア生産についてMidea Groupとの戦略的パートナーシップを発表し、2026年第3四半期に稼働開始を予定している。別途、同社はサウスカロライナ州アンダーソン郡の工場をランドリー生産に転換する計画を確認しており(再開は2027年上半期を目標)、OEMが部品制約、プラットフォーム更新周期、地域需要に対応するために拠点を再構築している様子を示している。
競合状況
2024年の世界の洗濯家電市場は中程度の集中度を示しており、上位企業が市場全体の相当なシェアを占めていました。Whirlpoolは、ヨーロッパ事業をArçelikに売却してBeko Europeが生産能力2,400万台で発足したことを受け、南北アメリカおよびインドでのプレゼンスを強化する主要プレーヤーであり続けています。
Haier Smart HomeおよびLG Electronicsも、技術志向を高める消費者を引きつけるAI搭載機能の導入を追い風に強固なポジションを維持しています。BoschによるWhirlpool買収可能性の探索は、北米規模の強化を目的とした継続的な再編を浮き彫りにしています。Mideaのような中国メーカーは、コストリーダーシップと積極的な海外チャネル構築を活用して既存企業のシェアを侵食しています。
競合上の差別化は、AIを活用した洗濯アルゴリズム、エネルギー効率の革新、およびMatter 1.3のようなクロスブランドの相互運用性を促進するオープンスタンダード接続性を軸に展開しています。業務用ランドリー管理ソフトウェア、サブスクリプション型洗剤配送、および旧型機器向けレトロフィットIoTモジュールにはホワイトスペース機会が残存しており、隣接するテクノロジー領域からの参入者を招いています。
洗濯家電業界のリーダー企業
-
Whirlpool Corporation
-
Haier Smart Home Co. Ltd.(GE Appliancesを含む)
-
LG Electronics Inc.
-
Samsung Electronics Co. Ltd.
-
AB Electrolux
- 注:主要企業の掲載順は順位を示すものではありません。
ランドリー家電市場 このレポートでカバーされる企業
- Whirlpool Corporation
- Haier Smart Home Co. Ltd. (incl. GE Appliances)
- LG Electronics Inc.
- Samsung Electronics Co. Ltd.
- AB Electrolux
- Panasonic Corporation
- BSH Hausgeräte GmbH (Bosch & Siemens)
- Midea Group Co. Ltd.
- Alliance Laundry Systems LLC
- Arçelik A.?. (Beko)
- IFB Industries Ltd.
- Godrej Appliances
- Sharp Corporation
- Fisher & Paykel Appliances
- TCL Technology Group Corp.
- Hisense Home Appliances Group
- Vestel Elektronik
- Glen Dimplex Home Appliances
- SMEG S.p.A.
- Speed Queen (brand)
市場機会と将来展望
政策主導の効率向上と電化志向の製品シフトは、より厳格な試験要件を満たしつつ実際の利用コストを削減できるプレミアムおよびミッドティアプラットフォームに明確な空白領域を生み出している。英国では、エコデザインおよびエネルギー関連製品に関するエネルギー情報(家庭用衣類乾燥機)規則2026が、2026年4月10日から適用される特定の要件を導入する。これはヒートポンプおよび高効率乾燥機の商業化経路を強化し、購買促進要因としてのエネルギー義務化に焦点を当てる本レポートの方向性と一致する。
供給側では、メーカーが資金を投入し、コンビネーションユニットや接続型エネルギー管理の機会を拡大する製品計画を更新している。Samsungは2026年5月に2026年型Bespoke AI Laundry Comboを発売し、狭小住宅向けや便利さ重視のアップグレードに向けたセンサーおよび自動洗濯・乾燥最適化における継続的な革新を示している。北米における生産能力の現地化も競争上のレバーとなっている。GE Appliancesは、洗濯機生産の拡大と新しいランドリー製品ラインの支援のため、ケンタッキー州ルイビルにおいて4億9,000万米ドルのランドリー工場投資(2025年6月)を発表し、Whirlpoolは国内サブアセンブリ供給を強化するため、6,000万米ドルのオハイオ州部品投資(2026年4月)を発表した。これらの動きは全体として、より速いプラットフォーム更新サイクル、高効率SKUの入手性向上、より広範な家庭用エネルギー管理に結びついた高付加価値バンドリングを支えている。
最近の産業開発事情 ランドリー家電市場
- 2026年7月:Samsungは、SmartThingsによる接続性とAI駆動のファブリックケア機能を備えたBespoke AI洗濯機・乾燥機ラインアップの世界展開を発表した。この発表は、接続型でエネルギー管理志向のランドリープラットフォームへの移行を強調し、競合ブランド間でのソフトウェア主導の差別化とエコシステム統合の基準を高めている。
- 2025年6月:GE Appliancesは、コンボおよび前面投入式ラインの支援を含め、ランドリー機器の生産能力を拡大するため、ケンタッキー州ルイビルの世界本社において4億9,000万米ドルの投資を発表した。この投資は地域の製造基盤を強化し、買い替え主導市場における高機能・高効率モデルに対するより明確な供給基盤を提供する。
- 2024年9月:Whirlpoolブランドは、湿気や臭いの問題に対応するため、ファン駆動の気流と抗菌部品を用いたFreshFlowベントシステムを一部のスマート前面投入式洗濯機に導入した。この機能主導のアップグレードは、一般的な消費者の悩みに対応し、衛生および保守関連の価値提案を通じたプレミアム化を支えている。
ランドリー家電市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ランドリー家電市場は、洗濯機、乾燥機、電気アイロン、および密接に関連するランドリー製品を含む家庭用ランドリー機器の販売額として定義され、主要地域および一般的な小売チャネルにわたって追跡されています。
調査範囲の除外事項:スペアパーツ、修理サービス、延長保証、および新規家電販売に含まれないレンタルまたはリース収益は除外されています。
セグメンテーション概要
- 製品タイプ別
- 独立型洗濯機
- 独立型乾燥機/ドライヤー
- 洗濯乾燥機一体型
- 投入口タイプ別
- フロントロード
- トップロード
- 容量別
- 6Kg未満
- 6~8Kg
- 8Kg超
- 用途別
- 住宅用
- 業務用(コインランドリー、病院、ホテル、ホステル等)
- 販売チャネル別
- B2B/メーカーからの直接販売
- B2C/小売消費者
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米のその他地域
- ヨーロッパ
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- ヨーロッパのその他地域
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋のその他地域
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカのその他地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の外縁を設定し、現実の家電フローと一致しない前提条件に基づいてモデルを構築することを避けるために使用されました。主に公開統計と技術的参考資料を用いて、どれだけの世帯が家電を購入できるか、買い替えの頻度、および効率性と製品設計を形成するルールを把握しました。
レビューしたソースには、人口、世帯形成、所得指標に関する各国統計局、国連、世界銀行、輸出入の方向性に関するUN Comtradeおよび各国税関ポータル、効率基準と普及シグナルに関するIEAおよびエネルギーラベリング規制当局、技術動向に関する特許および査読済み工学ジャーナルが含まれます。また、価格ポジショニングとチャネルミックスのシグナルを把握するために企業の年次報告書、投資家向け資料、信頼性の高いプレスもスクリーニングし、企業情報と特許調査に使用する有料サブスクリプションデータベースを通じて財務および特許の詳細のサブセットをクロスチェックしました。これらのデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開参考資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、公開データでは観察が困難なモデル入力値、特に価格帯、チャネルの販売実績、および異なる地域における全自動と二槽式ユニットの比率を検証するために使用されました。インタビューと短期サーベイは、製造、流通、小売の利害関係者を組み合わせて実施され、その後、独立した専門家との確認を経て、アジア太平洋、欧州・中東・アフリカ、南北アメリカ全域の最終的な需要シグナルを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:12% | アジア太平洋:39% |
| 中位層:56% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ:36% |
| 中小規模プレーヤー:18% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、世帯基盤、都市化、家電所有率、買い替えサイクルを用いて需要プールを再構築し、洗濯機と乾燥機の地域別普及率でフィルタリングするトップダウン構築から始まります。需要プールが形成されると、全自動と二槽式ユニット間のミックスシフト、容量の好み(例えば、一般的な中容量洗濯機の需要)、およびチャネルマージンを反映した平均販売価格帯を用いて価値が導出されます。
アウトプットを現実的に保つために、サプライヤーと小売業者の開示のサンプルを積み上げ、暗示される販売台数を貿易フローと比較し、チャネルチェックを通じて価格帯を検証するなど、選択的なボトムアップチェックをガードレールとして使用しています。モデルで使用される主要な入力値には、世帯成長、買い替え率、電化とグリッド信頼性シグナル、エネルギーおよび水効率規制の強度、ならびにオンラインとオフラインのチャネルミックスが含まれ、これらが予測エンジンに供給されます。
予測には、需要が世帯形成、所得成長、都市化に連動し、効率主導の買い替えとスマート機能の採用に関する専門家の見解によって調整される多変量回帰に支えられたシナリオベースのアプローチを使用しました。小規模市場でデータのギャップが存在する場合、まず比較可能な国の比率を適用し、その後一次フィードバックを通じて修正することで、単一の地域パターンの過度な拡張を避けています。
データ検証と更新サイクル
検証は複数の層で実施されるため、1つのデータソースが最終数値を左右することはありません。モデルのアウトプットは、家電の貿易方向、世帯家電所有率の代理指標、報告されたチャネル状況などの独立したシグナルと比較され、明らかな外れ値は合理的な説明が見つかるまでレビューされます。
承認前に、すべてのテーブルにわたる数式、通貨換算、年度の整合性を確認する第2アナリストパスによる内部レビューが実施されます。差異が重要と判断された場合、回答者に再連絡して前提条件を更新し、市場合計を再計算します。レポートは年次で更新され、主要なイベントが需要、価格、または規制を変化させた場合には中間更新が行われ、その後、納品直前に最終的な鮮度チェックが実施されます。
Mordor Intelligenceのグローバルランドリー家電市場の推計値と他の公表推計値との比較
ランドリー家電の市場価値が出版社によって異なるのは通常のことです。なぜなら、出版社が常に同じ製品セット、同じ販売段階、または同じ年度の整合性を計上するわけではないかです。また、平均販売価格の構築方法や、現地通貨換算を固定するか更新するかによっても差異が生じます。
チャネルミックスを追跡し、インタビューを通じてASP帯を検証し、通貨タイミングを更新することで、Mordor Intelligenceは、サービスや広範なランドリー隣接カテゴリーを組み込む代わりに、洗濯機、乾燥機、電気アイロン、および関連製品の新規家電販売に合計を結びつけています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 414.30 ビリオン 米ドル(2026年) | |
| 産業出版社A | 548.00 ビリオン 米ドル(2024年) | より広範な基準年の構成と長期予測設定を使用しており、どのランドリー隣接品目が除外されるかについての範囲の記述が具体性に欠けるため、計上される収益プールが拡大する可能性があります。 |
| コンサルタント会社B | 610.00 ビリオン 米ドル(2024年) | 明確な製品リストや価格構築なしに家庭用ランドリー家電の概算合計を引用しており、洗濯機、乾燥機、バンドル機能がより高いブレンドASP前提で評価されている可能性があります。 |
表の数値の差異は主に、範囲の明確さと価格および年度タイミングの処理方法に起因しています。範囲の境界と価格帯が明確に記述され、チャネルフィードバックで確認された場合、結果として得られる市場規模はセグメントおよび地域計画に再現・活用しやすくなります。
レポートで回答している主要な質問
洗濯家電市場は2026年にどの程度の規模であり、2031年までに何ドルに達すると予測されていますか?
2026年に414億3,000万米ドルであり、CAGRが7.88%で2031年までに605億8,000万米ドルに達すると予測されています。
洗濯家電の中で最も速く成長している製品カテゴリーはどれですか?
都市部の消費者が省スペースソリューションを求める中、洗濯乾燥機一体型がCAGR 10.18%で拡大しています。
フロントロード洗濯機がトップロードモデルに対してシェアを拡大しているのはなぜですか?
フロントロード機は水使用量が40%少なく、より厳しい効率規制を満たしており、2025年のシェアが56.85%に達しています。
業務用洗濯機器の需要を牽引するものは何ですか?
コリビングスペースの台頭とコインランドリーの近代化が、業務用機器をCAGR 9.94%へと押し上げています。
世界的な売上においてどの地域が首位ですか?
アジア太平洋地域が、中国の旺盛な生産とインドの急速な普及を背景に収益シェアの42.95%を占めてトップです。
メーカー間の競合集中度はどの程度ですか?
上位5社が収益の77%を占めており、このセクターは中程度の集中度の範囲に位置しています。