
住宅用洗濯機市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
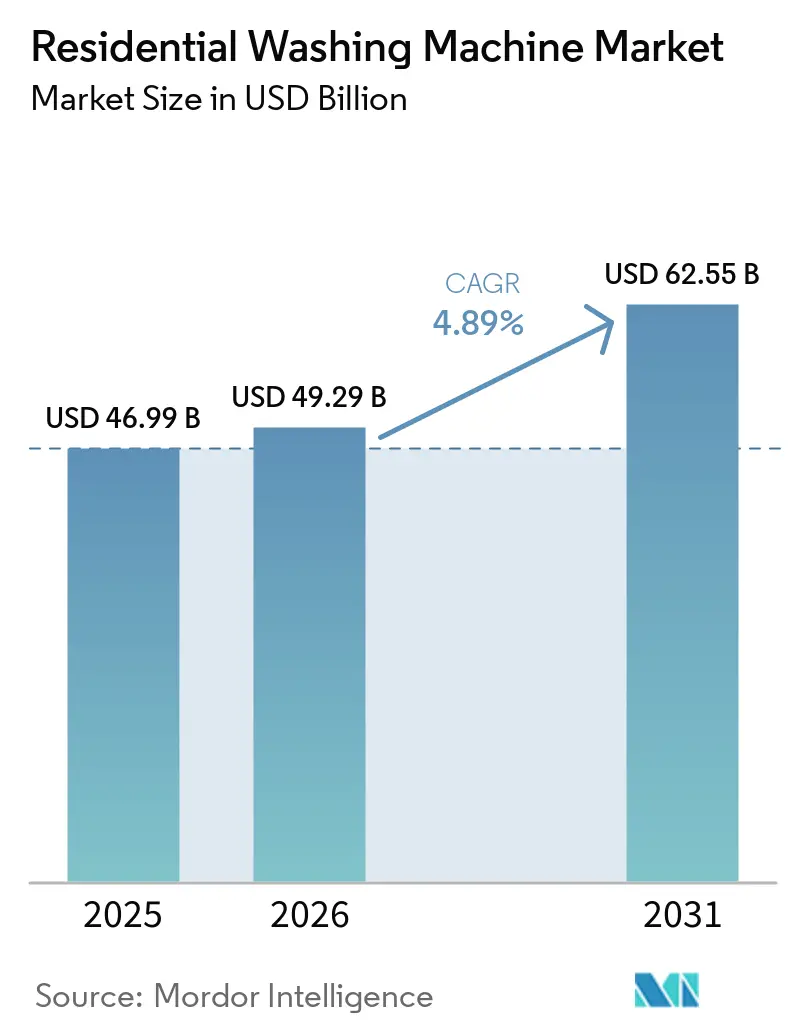
| 市場規模 (2026) | 49.29 十億米ドル |
| 市場規模 (2031) | 62.55 十億米ドル |
| Growth Rate (2026 - 2031) | 4.89 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる住宅用洗濯機市場分析
2026年の住宅用洗濯機市場規模は490億2,900万USDと推定され、2025年の469億9,000万USDから成長し、2031年には625億5,000万USDに達する見込みで、2026年から2031年にかけてCAGR 4.89%で成長しています。拡大の背景には、急速な都市化、より厳格なエネルギー効率規制、スマートホーム普及の拡大があります。消費者は現在、基本的なドラムサイズや脱水速度よりも人工知能、IoT接続性、予知保全を優先しています。これに対応して、メーカーはソフトウェア主導のアップグレードにより交換サイクルを短縮し、減価償却が終わる前に機能を充実させています。したがって、成功の鍵はハードウェアの規模とユーザーを引き付けるソフトウェアエコシステムの融合にあり、この進化はすでに住宅用洗濯機市場全体の競争戦略を再形成しています[1]米国エネルギー省、「住宅用衣類洗濯機に関する新たな効率基準を最終決定」、energy.gov。
主要レポートのポイント
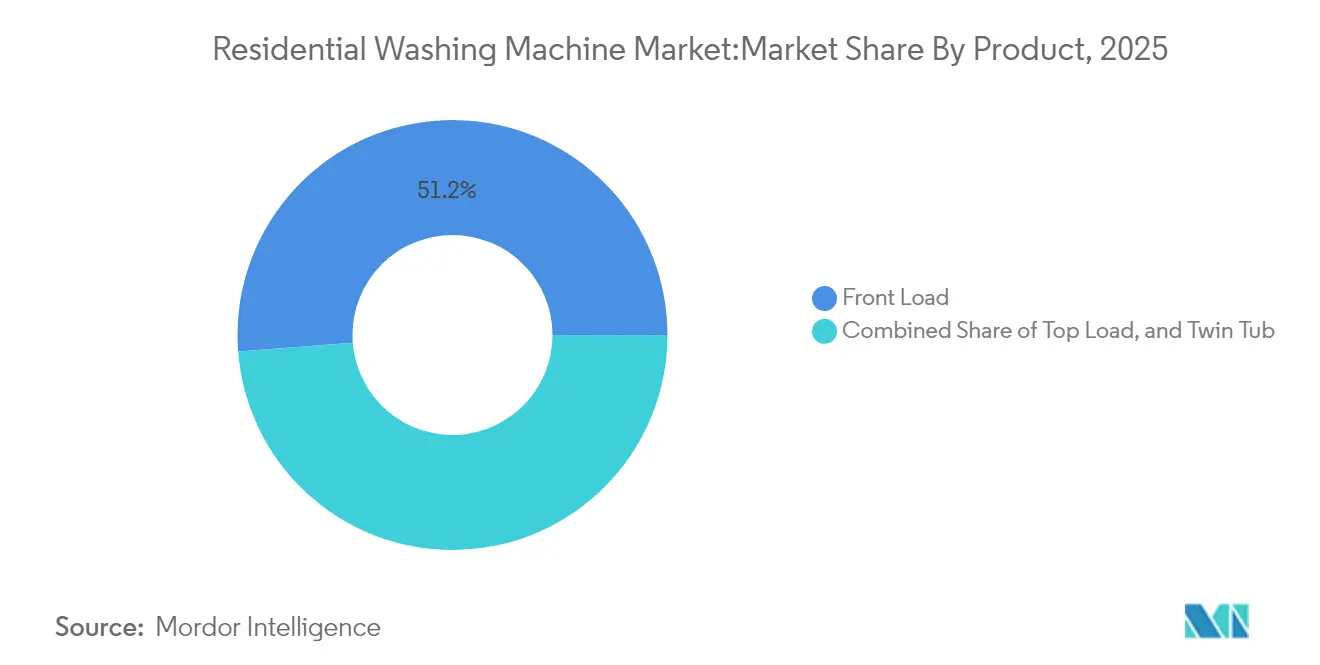
- 製品タイプ別では、フロントロード機が2025年の住宅用洗濯機市場において51.23%の収益シェアを占め、2031年にかけてCAGR 5.72%で成長しています。
- 技術別では、全自動機が2025年の住宅用洗濯機市場シェアの72.30%を占め、スマート接続モデルが最速のCAGR 8.45%で2031年まで成長しています。
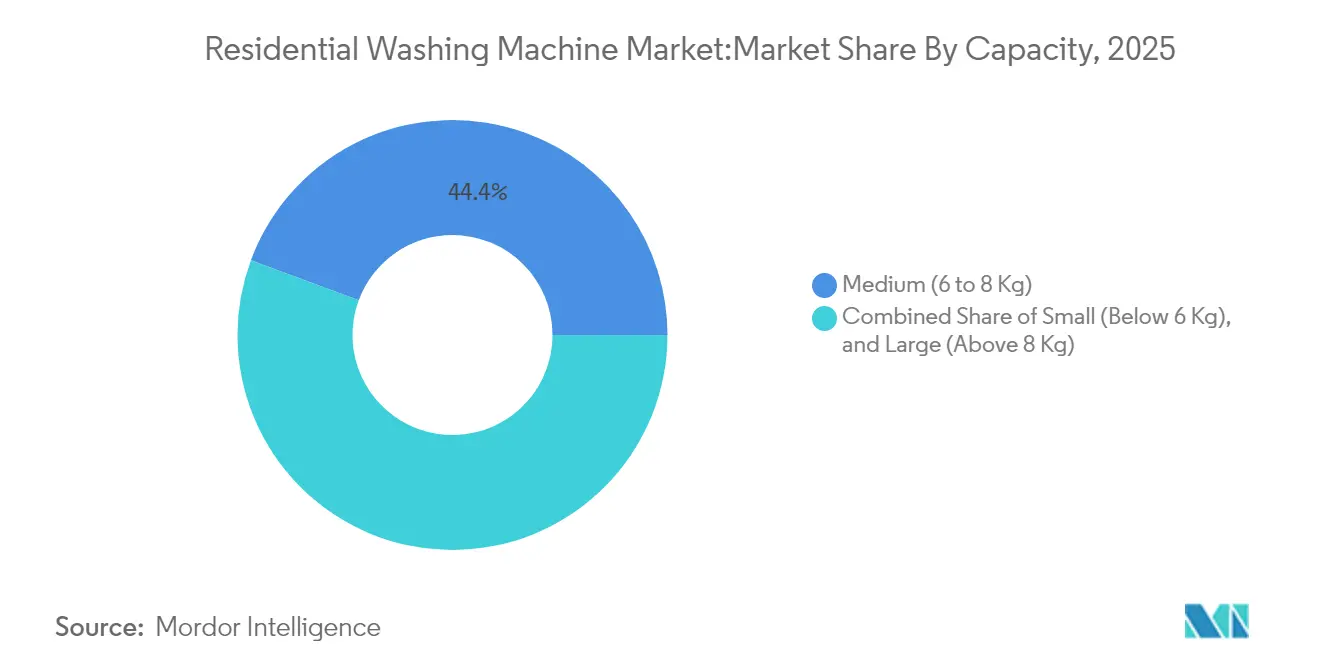
- 容量別では、中型モデル(6~8 kg)が2025年の住宅用洗濯機市場規模の44.35%のシェアを占め、大容量機(8 kg超)がCAGR 6.18%で最も速く成長しています。
- 接続性別では、従来型機が住宅用洗濯機市場の77.20%のシェアを依然として保持していますが、スマート機が最も急速に拡大しています。
- 地域別では、アジア太平洋地域が2025年の住宅用洗濯機市場において45.60%のシェアで首位を占め、中東・アフリカ地域が2031年にかけて最も高いCAGR 6.44%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市化による需要急増 | +1.2% | APACが中心、MEAへの波及 | 中期(2~4年) |
| 可処分所得の増加と利便性重視 | +0.9% | 新興市場に集中したグローバル | 長期(4年以上) |
| エネルギー効率の高いスマート家電の選好 | +1.1% | 北米・EU、APACへ拡大中 | 短期(2年以内) |
| コンパクトなオールインワン洗濯乾燥機の普及 | +0.7% | 世界の都市部 | 中期(2~4年) |
| 政府のエネルギー還付交換プログラム | +0.6% | 北米、EU、一部APAC | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市化による需要急増
急速な都市化により新規世帯が高層マンションに集中しており、共用ランドリールームでは需要に対応しきれない状況となっている。中国の工場は2024年に7,990万台を生産し、前年比16.4%増を記録した一方、初めて都市部に移住した購入者が市場に参入したことで国内販売台数は4,010万台に達した [2]中国家用電器協会、「2024年生産・販売データ」、cheaa.org。マンション居住者は低騒音モーター、スリムな奥行き、スタッキング対応機能に対してプレミアムを払う傾向があり、住宅用洗濯機市場全体でプレミアム化が加速している。フロントロード式デザインは狭いスペースに適合し、ヒートポンプ式乾燥機との縦積みを可能にするため普及が進んでいる。ベランダ干しを規制する地方自治体の政策も、室内乾燥時間を短縮する高回転数機種への需要をさらに押し上げている。その結果、コンパクトながら機能豊富なモデルが新たな都市居住者の間でシェアを拡大している。こうしたトレンドにより、都市世帯がコンパクトで利便性の高い洗濯ソリューションを優先するなか、洗濯機への需要が高まっている。
可処分所得の増加と利便性重視
中産階級の拡大により、基本的な脱水乾燥機からAIサイクル、Wi-Fiアラート、ファブリックケア分析を備えた高機能モデルへの選好がシフトしています。週単位の洗濯物をまとめて処理できる大型ドラムは家事時間を削減し、共働き世帯のライフスタイルニーズに応えています。そのため、メーカーは住宅用洗濯機市場内でより広い消費者余剰を獲得し、マージン成長を促進するために段階的なラインナップを導入しています。世界銀行のデータは新興経済国における持続的な可処分所得の成長を確認しており、かつては贅沢品と見なされていたプレミアム家電への需要を押し上げています[3]世界銀行、「中東・北アフリカ経済アップデート2025」、worldbank.org。ブランドの威信もより重要になっており、消費者はスマートダッシュボードやブラッシュドスチール仕上げを社会的地位と結びつけています。メーカーは、フラッグシップの機能を中価格帯に展開しながらマージンを維持する段階的なラインナップを通じて余剰を獲得しています。
エネルギー効率の高いスマート家電の選好
米国エネルギー省の2028年3月の基準により、低効率モデルが店頭から排除され、すべてのサプライヤーはより厳しい性能基準を満たすことが求められます。光熱費に敏感な消費者は、購入前に店頭またはオンラインでエコラベルを確認するようになっています。SamsungのBespoke AIランドリーラインは、水量、脱水、洗剤投入量をリアルタイムで調整し、エネルギーダッシュボードをスマートフォンに送信することで、効率性を日常的なエンゲージメントのフックに変えています。欧州の電力会社は時間帯別料金を請求書に組み込み、深夜サイクルを自動スケジュールするスマート洗濯機を奨励しています。こうした動向により、住宅用洗濯機市場において接続モデルはニッチなガジェットからメインストリームの期待へと昇格しています。
コンパクトなオールインワン洗濯乾燥機の普及
不動産価格の上昇により世帯あたりの床面積が縮小し、一体型洗濯乾燥機コンボが魅力的になっています。Samsungの洗濯25 kg/乾燥13 kgのBespokeユニットとLGのWashComboは、ヒートポンプ乾燥が独立型機器との性能差を縮める方法を示しています。賃貸オーナーは、給水口1つと230 Vコンセント1つで設置できるプラグアンドプレイの利便性を好み、設置コストを削減しています。ベランダ干しが禁止されている場所では、洗濯から乾燥まで一貫して行える利便性が特に評価されています。湿度センサーとドラム断熱材の進歩によりサイクル時間が短縮され、コンボ効率に関する従来の懸念が解消されています。そのため、このセグメントは初めての購入者と、古い2台の機器を1台のプレミアム家電に置き換えるダウンサイザーの両方を引き付けています。
制約の影響分析*
| 制約 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライチェーンおよび地政学的混乱 | -0.8% | アジア太平洋製造業に集中したグローバル | 短期(2年以内) |
| 高エネルギー消費に対するサステナビリティの反発 | -0.4% | EU・北米、世界的に拡大中 | 中期(2~4年) |
| オンデマンドランドリーサービスによる市場侵食 | -0.3% | 先進国市場の都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サプライチェーンおよび地政学的混乱
2024年のノースカロライナ州における石英鉱山の操業停止により半導体の生産が圧迫され、プレミアム洗濯機が依存するスマートボードの納品が遅延しました[4]CNBC、「石英不足がチップ供給を脅かす」、cnbc.com。紅海の貨物迂回によりアジア・ヨーロッパ間の輸送に2週間が追加され、コンテナ運賃が上昇し、家電のマージンが圧迫されました。南シナ海における政治的緊張がリスクを増幅させており、機器部品の約3分の1が係争水域を通過して輸送されています。メーカーはマルチソーシングとバッファー在庫で対応していますが、追加の運転資本が貸借対照表を圧迫しています。物流の不安定さが続くと、ピークシーズンに在庫切れを懸念する企業が積極的なプロモーションキャンペーンを控える可能性もあります。
高エネルギー消費に対するサステナビリティの反発
研究によると、効率改善後もランドリーは依然として家庭内エネルギー使用量の上位に位置しています。欧州の消費者はXXLドラムに対してますます疑問を呈し、洗剤残留物のない真のコールドウォッシュ性能を求めています。MDPIの研究では、リサイクルプラスチックや植物由来の界面活性剤に対してプレミアムを支払う意欲が示されている一方、汚れ落ちの低下に対しては全く許容されないことが示されています。したがって、ブランドはエコ訴求と透明性のある性能データのバランスを取らなければ、グリーンウォッシングの批判を受けるリスクがあります。高エネルギー乾燥機に関するネガティブな報道は洗濯乾燥機コンボにも波及し、サステナビリティ意識の高いセグメントでの普及を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
フロントロードの優位性が加速フロントロード洗濯機は2025年の住宅用洗濯機市場において51.23%のシェアを保持し、CAGR 5.72%で成長しました。その優しい洗浄動作、節水性、スタッキング対応は高密度住宅の居住者に支持されています。SamsungのAI対応フロントローダーは、プレミアムソフトウェアが高価格を相殺する方法を示しています。
トップロードデザインは、初期費用の低さとクイックオープンリッドが重要な農村部で依然として人気がありますが、ユニットシェアは徐々に低下しています。その結果、フロントロード機に関連する住宅用洗濯機市場規模は、2031年まで世界収益への最大の貢献者であり続けます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
自動化プレミアムが持続全自動機は2025年の住宅用洗濯機市場の72.30%を占め、CAGR 5.12%で成長しました。LGのAIウォッシュはユーザー入力なしにドラムの動きを適応させます。リモートアラート、自動投入カートリッジ、音声コントロールが価値認識を強化しています。
半自動デザインは、電力供給が不安定な地域や予算が限られている場合に依然として支持されています。しかし、価格差の縮小と生地保護に対する消費者意識の高まりにより、自動プラットフォームへの需要が継続的に流入しています。その結果、全自動機に関連する住宅用洗濯機市場規模は、予測期間中に半自動代替品との収益差をさらに広げるでしょう。
容量別:
大型フォーマットの成長が加速中型ドラム(6~8 kg)は2025年収益の44.35%を占めましたが、多世代世帯が一度の洗濯での利便性を求めるため、大型機(8 kg超)が最高のCAGR 6.18%を記録しています。
大型ドラムは掛け布団や大型リネン類を収容し、週単位のサイクル数とキログラムあたりのエネルギーを削減します。メーカーは強化ベアリングとターゲットを絞った染み抜きプログラムで耐久性を強化しています。このイノベーションにより、高価格帯にもかかわらず、高容量製品の住宅用洗濯機市場シェアは上昇軌道を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
接続性別:
スマート統合がプレミアム成長を牽引従来型機は依然として出荷台数の77.20%を占めていますが、スマートモデルはCAGR 8.45%で拡大しています。GE AppliancesのSmartHQアプリは予知保全と洗剤アラートを追加し、購入後のインタラクションを拡張しています。
スマートエコシステムは顧客をクラウドサービスと部品サブスクリプションに結びつけ、生涯価値を高めています。ブロードバンド普及率が上昇するにつれて、接続性はより多くのSKUを支えるようになり、接続モデルに関連する住宅用洗濯機市場規模は、中期的にユニットシェアが従来製品より低いままであっても、利益プールへの不均衡な貢献者になることを意味しています。
流通チャネル別:
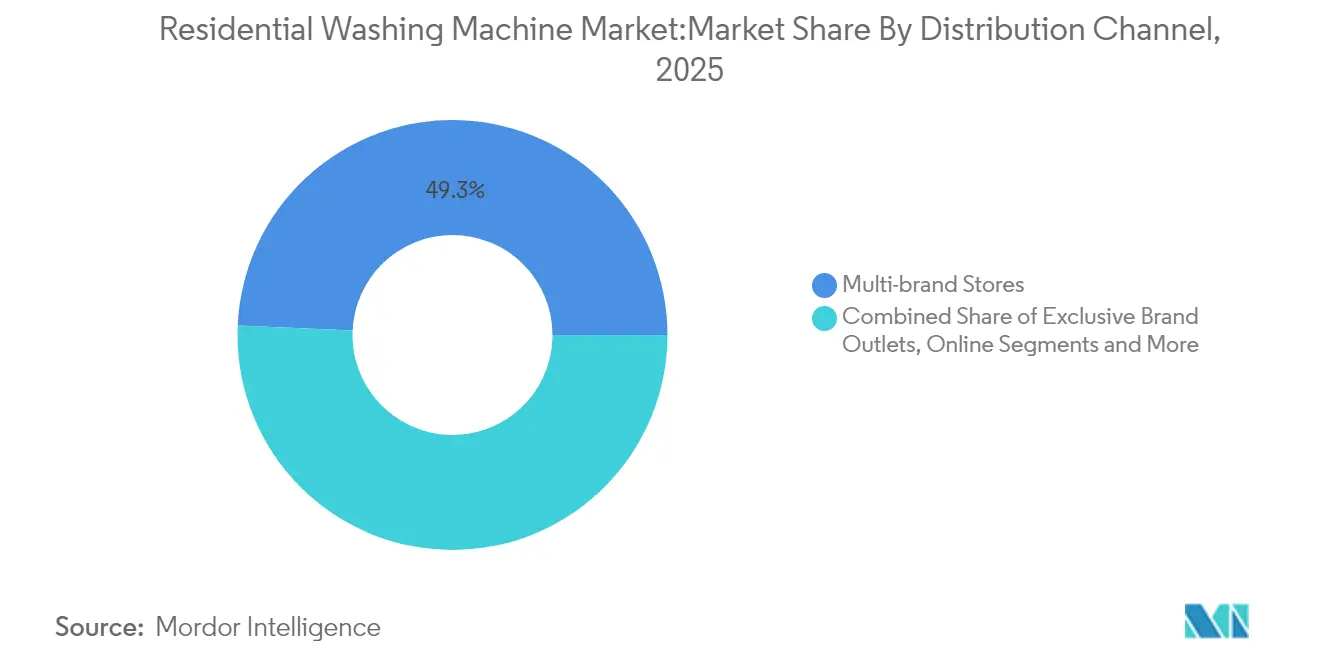
デジタルトランスフォーメーションが加速マルチブランドストアは49.30%のシェアを維持しており、これは買い物客が高額商品の現地デモを好むためです。しかし、オンライン販売はイマーシブなAR映像とホワイトグローブラストマイル配送に支えられ、CAGR 7.32%で成長しています。専売ブランド店舗はキュレートされた体験と保証連携をサポートしています。
したがって、オムニチャネル戦略が住宅用洗濯機市場を形成しており、ブランドは物理的なショールームと直販プラットフォームを組み合わせて追加マージンを獲得し、使用データを収集し、アクセサリーのアップセルを行っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域住宅用洗濯機市場
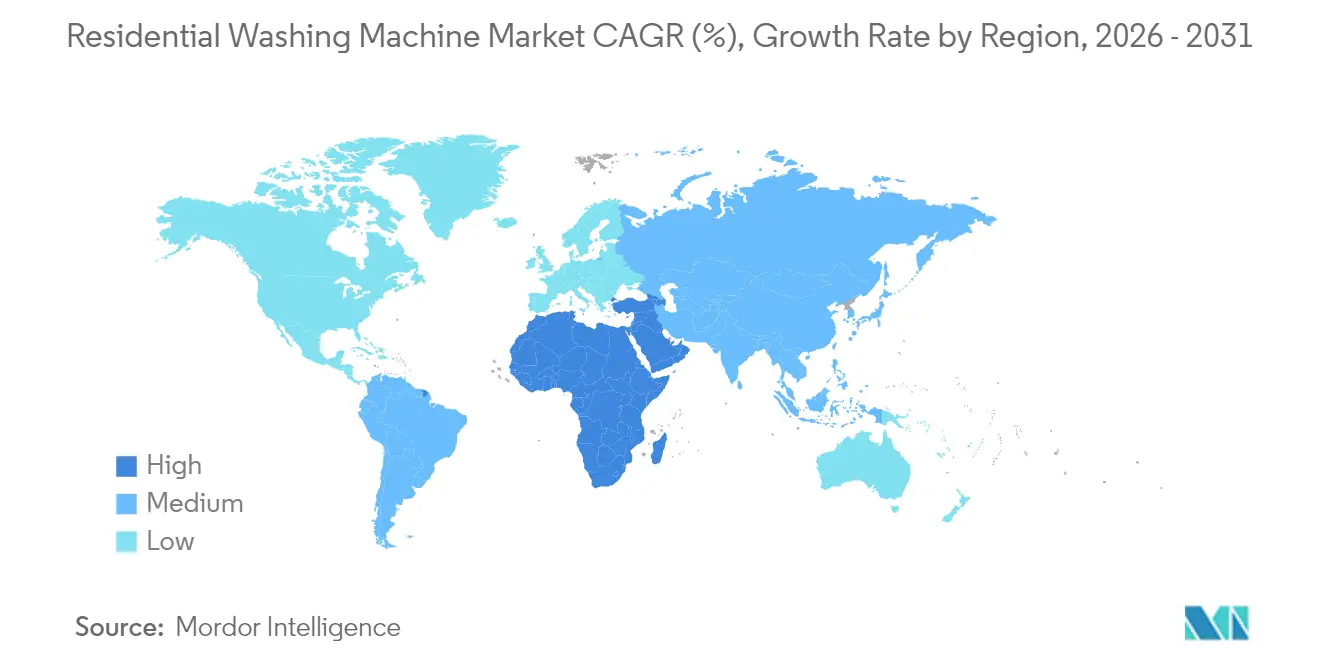
アジア太平洋地域は住宅用洗濯機市場の45.60%を占め、世界の生産拠点であり続けている。中国の生産量は2024年に7,995.8万台に達し、一帯一路構想のパートナー国向け輸出が回復した。製造集積度はコスト競争力をもたらす一方、輸送ルートの変動リスクにも生産者をさらしている。
中東・アフリカ住宅用洗濯機市場
中東・アフリカは都市化、インフラ整備、可処分所得の増加を背景に、最高水準となる6.44%のCAGRを記録している。地域のGDPは2025年に3.3%成長すると見込まれており、ローカライズされたアフターサービスネットワークへの早期投資を行った企業は、競争が激化する前に顧客ロイヤルティを確立できる。
北米・欧州住宅用洗濯機市場
北米と欧州は成熟しているものの収益性の高い市場であり、研究開発投資の厚い既存企業に有利な厳格なエネルギー効率規制に導かれている。これらの市場の消費者はスマート機能、衛生的なスチームサイクル、エコ認証を重視しており、プレミアムな平均販売価格を維持している。

バリューチェーン分析
家庭用洗濯機のバリューチェーンは、鋼材やプラスチック、モーターやベアリングといった上流の投入材に始まり、スマート機能に用いられるセンサー、PCB、コネクティビティモジュール、半導体を含む、より高付加価値のエレクトロニクス部品群へと続く。部品の入手可能性と投入コストの変動性は依然としてOEMの計画を制約しており、特に制御基板や鋼材を多用する構造体において、重要なサブアセンブリのローカリゼーションの進展とサプライヤー認定の厳格化を促している。
中流では、グローバルOEMが地域ハブで組立を行い、関税リスクや輸送の混乱を軽減するため、生産拠点を最終市場に近づける再配置をますます進めている。GE Appliancesは2025年6月、フロントロード洗濯機の生産をケンタッキー州ルイビルのApplianceParkに再移転するため、4億9,000万米ドルの投資を発表し、高機能プラットフォーム向けに北米製造へ移行する動きを反映した。下流では、販売はマルチブランド小売業者、専属ブランド販売店、そして設置・撤去・サービス網に支えられた拡大するオンラインチャネルを通じて行われる。OEMとCPGパートナーは、洗剤・自動投入対応プログラムを通じて差別化をさらに強化しており、SamsungがProcter and Gambleと、その後Unileverと自動投入向け処方について提携した例が挙げられる。
競争環境
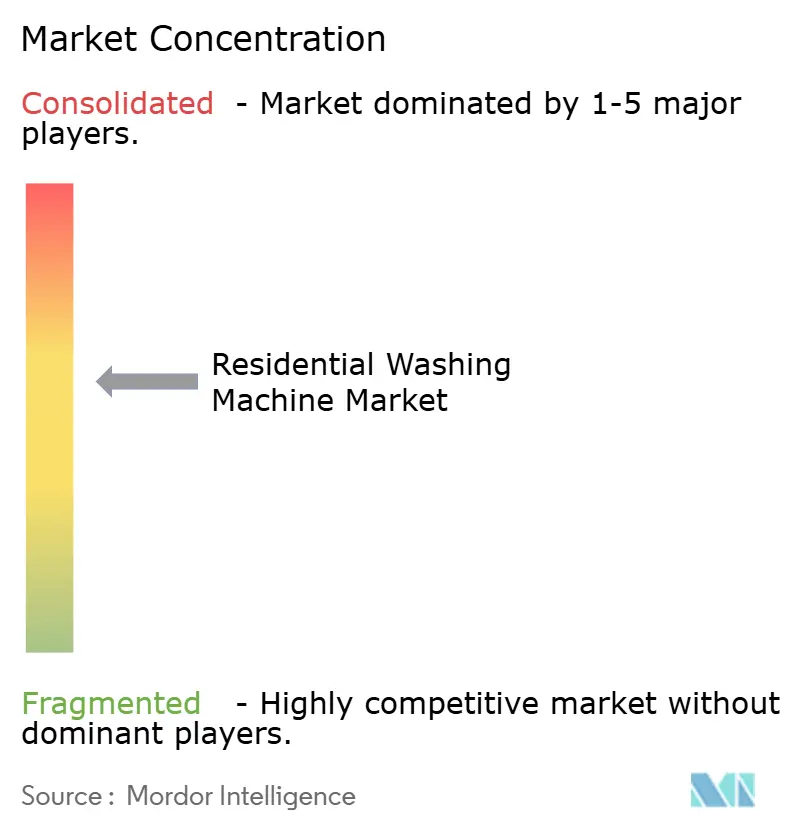
住宅用洗濯機市場は適度に集中しています。Samsung、LG、Whirlpool、Electrolux、Haier、BSHなど世界的に認知されたメーカーグループが世界出荷台数の半数以上を支配していますが、数十の地域ブランドや低価格帯ブランドが依然として活動しています。調達、自動化、マーケティングにおける規模の優位性が既存企業を支え、ソフトウェアエコシステムが新たな参入障壁を生み出しています。
SamsungとProcter & GambleのTide PODコールドサイクルに関するパートナーシップは、ハードウェアの同質化を超えた洗剤インテリジェンスを組み込んでいます。Electrolux、LG、Whirlpoolはグローバルプラットフォームを共有しながら、地域の洗濯習慣を反映するために地域デザインハブを運営しています。半導体の制約により部分的な垂直統合が加速し、Haierはサプライを確保するために自社製コントロールボードの生産に投資しています。LGとマイクロソフトのクラウドアライアンスなどは、サービスレイヤー向けの生成AI機能を提供しています。競争の焦点は価格から所有体験へとシフトしており、厳密に独占された構造ではなく適度な集中構造に適合しています。
ホワイトスペースのターゲットには、コンパクトな都市型モデル、衣類リフレッシュキャビネット、サブスクリプション型ランドリーバンドルが含まれます。新たなエネルギー規制により参入障壁が高まっており、ニッチな挑戦者の余地を排除することなく既存プレーヤーの優位性を強化しています。
住宅用洗濯機業界リーダー
LG Electronics Inc.
Whirlpool Corporation
Haier Group(GEを含む)
Samsung Electronics Co. Ltd.
BSH Home Appliances Group
- *免責事項:主要選手の並び順不同
住宅用洗濯機市場
- Whirlpool Corporation
- Haier Group Corp.
- LG Electronics Inc.
- Samsung Electronics Co. Ltd.
- BSH Home Appliances Group
- Panasonic Corp.
- Electrolux AB
- IFB Industries Ltd.
- Hitachi Ltd.
- Toshiba Corp.
- Midea Group
- GE Appliances
- Arçelik A.Ş.
- Hisense Co. Ltd.
- Sharp Corp.
- Godrej & Boyce
- Miele & Cie. KG
- Daewoo Electronics
- Smeg S.p.A.
- Kenmore (Transformco)
- Gree Electric Appliances Inc.
- Fisher & Paykel Appliances
- Candy Hoover Group
- Vestel White Goods
- Qingdao Hisense Electric Co. Ltd.

市場機会と将来展望
効率性主導の買い替えとプレミアム化は、水と電力の使用量削減を実証しつつ布地ケアを向上させる、AI対応・コネクテッド洗濯機の商業化への道を開いている。2028年3月1日を遵守期限とする米国エネルギー省の洗濯機規格をはじめ、コンプライアンスの期限が近づく中、OEMには製品ラインアップの刷新とプラットフォームの再設計を行う動機が生まれている。これにより、自動投入の最適化、冷水洗浄機能、時間帯別スケジューリングといったソフトウェア主導の性能機能に道が開かれ、これらは測定可能なユーティリティ費の節約とともに訴求できる。消耗品分野での提携もこの機会をさらに支えており、Unileverと Samsungが自動投入機用に設計された洗濯用品を発表していることに表れている。
製造・調達のローカリゼーションも第二の機会領域として台頭しており、OEMの投資はコスト、リードタイム、機能の利用可能性に影響する部品やサブアセンブリを対象としている。Whirlpoolは2026年4月、オハイオ州ペリーズバーグの施設を洗濯機・乾燥機生産を支える部品・サブアセンブリ工場に転換するため6,000万米ドルの投資を発表し、GE Appliancesは2025年6月、プレミアムライン向けにルイビルで先進的な洗濯機工場を建設するため4億9,000万米ドルの投資を確約した。同時に、大規模な新興市場でのローカリゼーションは、より幅広い価格帯とより強固なサービス網の展開を支えており、Whirlpoolがブラジルのリオクラーロでフロントロード洗濯機部品生産をローカライズするため2026年5月に3億ブラジルレアルの投資を開示した(生産開始は2026年9月予定)ことがその証左であり、これによりモデル刷新の迅速化とアフターサービス用部品の入手性向上が期待される。
Recent Industry Developments in 住宅用洗濯機市場
- 2026年7月:Samsungは新しいBespoke AI Washer and Dryerシリーズを主要な世界市場で展開開始し、複数の構成にわたり生産能力を拡大するとともに、AIによる布地ケアの強化と接続性を重視した。この発売は、AI機能とアプリ主導の体験を単なるプレミアム付加機能ではなく、製品差別化の中核とするSamsungの取り組みを強化するものである。展開の拡大は、中位から高位の価格帯全体で、ソフトウェア、センシング、効率性に関する訴求を競合が同水準にする必要性という競争圧力も高めている。
- 2026年4月:Whirlpoolは、オハイオ州ペリーズバーグの施設を洗濯機・乾燥機の部品・サブアセンブリを生産する工場に転換するため、6,000万米ドルの投資を発表し、2年間で100~150人の雇用を計画している。この動きは、北米の洗濯機組立事業における供給保証とリードタイム管理を支えるとともに、国境を越えた混乱への露出を低減する。また、高機能プラットフォーム向けの国内製造能力を重視する姿勢を継続的に示すものでもある。
- 2024年7月:Electroluxは、コネクテッド機能と最適化されたプログラムを通じて資源使用量の削減と繊維寿命の延伸を軸に位置付けたスマート洗濯機シリーズを発売した。この発売は、アプリ対応の所有体験と、購買時点での測定可能な効率性訴求への市場の移行を強化した。また、確立されたグローバルブランドの間で主流のスマート機能の基準を引き上げた。


住宅用洗濯機市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、家庭用途向けに販売された住宅用洗濯機の金額を対象とし、主要地域における家庭向け新規出荷台数の年間収益として計上し、グローバル合計に集約したものである。
対象外の範囲:業務用・産業用ランドリー機器、コインランドリー向け機器、ならびにアフターマーケトの補修部品およびサービス収益は除外する。
セグメンテーション概要
- 製品別
- フロントロード
- 乾燥機付き
- 乾燥機なし
- トップロード
- 乾燥機付き
- 乾燥機なし
- 二槽式
- フロントロード
- 技術別
- 全自動
- 半自動
- 容量別
- 小型(6 kg未満)
- 中型(6~8 kg)
- 大型(8 kg超)
- 接続性別
- スマート接続
- 従来型
- 流通チャネル別
- マルチブランドストア
- 専売ブランド店舗
- オンライン
- その他の流通チャネル
- 地域別
- 北米
- カナダ
- アメリカ合衆国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- ヨーロッパ
- イギリス
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- ヨーロッパその他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、事実基盤を構築し、住宅用洗濯機が地域および使用サイクルによってどのように異なる挙動を示すかについて、前提条件を整合させるために活用した。参照した公開情報源としては、世帯・住宅指標に関する各国統計機関、家電効率に関するコンテキストを提供する国際エネルギー機関(IEA)、消費者の旧機種買い替えタイミングに影響を与える試験方法および効率基準に関する米国エネルギー省ならびにEPA ENERGY STARなどが挙げられる。
また、主要市場における輸入依存度を把握するためにUN Comtradeなどの税関・貿易統計を活用したほか、節水機能やインバーターモーターといった製品サイクルのトレンドについては業界団体のウェブサイトや信頼性の高い報道機関を参照した。企業の年次報告書、開示書類、投資家向けプレゼンテーションは収益エクスポージャーおよび地域別構成の把握に活用し、企業財務・ニュースに関する有料サブスクリプションはタイムライやマクロイベントのクロスチェックに役立てた。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源も参照している。
一次インタビューおよびサーベイ
一次調査は、チャネル参加者および業界専門家へのインタビューと構造化アンケートを中心に実施した。対象には、家電ブランド、大型家電量販店、ディストリビューター、および買い替え需要を観察するサービスエコシステム参加者が含まれる。グローバルな視点を確保するため、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカ全体でインプットのバランスを取り、地域別の価格設定、容量の好み、および政策効果を比較できるようにしたうえで、台数の動向と平均販売価格(ASP)ミックスに関するモデル前提条件の微調整に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:12% | アジア太平洋(APAC):50% |
| 中間層:48% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ(EMEA):31% |
| 中小規模プレイヤー:17% | マネージャー:47% | 南北アメリカ:19% |
市場規模算定と予測
規模算定はトップダウン方式で開始し、世帯ストック、住宅完工数、および買い替えサイクルを地域別の年間台数需要に変換し、それに地域レベルの平均販売価格を乗じてミックス変化を調整する。合計値の妥当性を担保するため、ブランドおよびチャネルの価格帯のサンプリング、貿易フローが示す出荷モメンタムの確認、ならびに最終確定前のサプライヤーおよび小売業者との限定的なクロスチェックなど、選択的なボトムアップ推計によって結果を裏付けている。
モデルで使用する主要インプットには、世帯形成および都市化トレンド、家電普及率および買い替え頻度、価格帯ミックスの変化(エントリー、ミドル、プレミアム)、需要を前倒しする省エネ規制のタイムライン、ならびに入手可能性と価格設定に影響を与える地域別貿易強度が含まれる。予測にあたっては、住宅活動や可処分所得などのマクロドライバーに関する軽量な多変量回帰に支えられたシナリオ分析を用い、価格推移とアップグレード率のトレステストには専門家のフィードバックを活用した。地域の台数や価格の詳細が乏しい場合、所得および住宅パターンが類似するプロキシ市場を通じてギャップを補完し、需要を過大評価しないよう検証コールを実施している。
データ検証と更新サイクル
アウトプットは、住宅着工件数の方向性、主要製造拠点の輸出入トレンド、および主流小売における観測された価格動向などの独立したシグナルと照合して確認する。ある地域でこれらのシグナルと一致しない急激な変化が見られた場合、前提条件を再検討し、プロモーションサイクル、政策変更、またはサプライ混乱が真の要因であるかどうかを確認するために回答者に再連絡することがある。
最終承認前に、モデルおよび前提条件は複数のアナリストによるレビューを経る。このレビューには、前版との差異チェックおよび最も感度の高いインプットに対するピアチャレンジが含まれる。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、その後クライアントが最新の見解を受け取れるよう最終的な納前チェックが完了する。
Mordor Intelligenceの住宅用洗濯機市場規模と他の公表推計との比較
住宅用洗濯機の公表市場規模は、同一製品を対象としているように見えても大きく異なる場合がある。このばらつきは通常、住宅用として計上される範囲の違い、地域および価格帯をまたいだ価格の平均化方法、および予測期間の延長方法の違いから生じる。
主な乖離は、業務用・施設向け洗濯機の収益が一部の合計値に混入していることに起因する。Mordor Intelligenceは家庭用住居向けの新規台数のみを計上し、コインランドリーおよびホテル向け需要を市場外に置いているため、モデルで使用する起点となる金額と価格ミックスが異なる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 490.29億米ドル(2026年) | |
| 市場調査出版社A | 573.20億米ドル(2024年) | より早い基準年を使用しており、住宅専用の出荷と隣接する業務用配置を明確に分離せずに広範な世帯前提を適用しているようであり、ASPを平均化した場合に金額が膨らむ可能性がある。 |
| 産業調査グループB | 465.00億米ドル(2025年) | 異なる基準年とより長い予測期間を使用しており、洗濯乾燥機関連製品や技術グループが混在する場合にカテゴリーマッピングが異なることがあり、価格ミックスと成長計算に影響を与える。 |
3つの数値の主な差異は、対象範囲の境界、基準年の選択、およびプレミアム機能がシェアを拡大するにつれて平均価格を推移させる方法に起因する。住宅・買い替えシグナルに需要を紐付け、価格と貿易強度をクロスチェックすることで、各国のデータが不均一であっても推計の透明性と再現性を維持している。


レポートで回答される主要な質問
住宅用洗濯機市場の現在の規模はどのくらいですか?
住宅用洗濯機市場は2026年に490億2,900万USDに達しており、2031年までに625億5,000万USDに達する見込みです。
どの製品セグメントが世界販売をリードしていますか?
フロントロード洗濯機が2025年に51.23%の収益シェアでリードしており、2031年にかけて最高のCAGR 5.72%を維持しています。
スマート接続洗濯機セグメントはどのくらいの速さで成長していますか?
スマート接続機はCAGR 8.45%で成長しており、すべての接続カテゴリーの中で最も速い成長率です。
どの地域が最も強い成長見通しを示していますか?
中東・アフリカ地域が都市化と可処分所得の増加により最速のCAGR 6.44%を記録しています。
将来の需要に最も影響を与える規制変更は何ですか?
米国エネルギー省の2028年効率基準により、低性能モデルが段階的に廃止され、強力な研究開発を持つブランドが優遇されます。
メーカーはどのようにAIを活用して製品を差別化していますか?
主要ブランドはサイクルをカスタマイズし、エネルギーダッシュボードを提供し、接続アプリを通じて予知保全を提供するAIアルゴリズムを組み込み、顧客ロイヤルティを強化してプレミアム価格設定を可能にしています。
最終更新日:



