
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
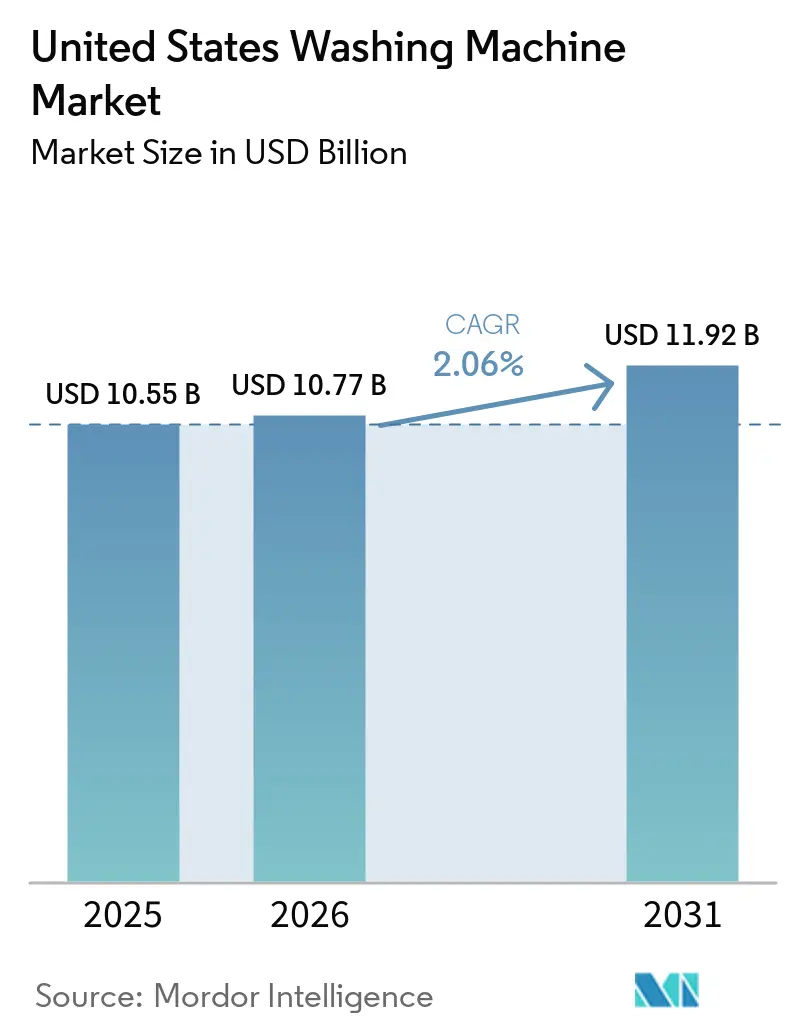
| 基準年の市場規模 (2025) | 10.55 十億米ドル |
| 市場規模 (2026) | 10.77 十億米ドル |
| 市場規模 (2031) | 11.92 十億米ドル |
| 成長率 (2026 - 2031) | 2.06 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国洗濯機市場分析
2026年の米国洗濯機市場規模は107億7,000万米ドルと推定され、2025年の105億5,000万米ドルから成長し、2031年には119億2,000万米ドルに達する見通しで、2026年から2031年にかけて年平均成長率2.06%で拡大します。家庭への普及率がすでに約85%に達しているため、買い替え需要が需要を牽引しており、メーカーは入門価格帯よりもプレミアム機能と省エネ性能で消費者を獲得しようとしています。関税による原材料コストの急騰により平均小売価格が前年比18.8%上昇しましたが、スマート機能と規制適合の効率性が組み合わさった場合、消費者はその値上がりを受け入れています [1]。Whirlpoolのフレッシュフロー™ベントシステムやSamsungのAI搭載洗浄サイクルに見られるように、競争の激しさは技術とサービスの差別化に向かっています。人口流入、新規住宅着工件数の増加、ENERGY STARモデルを優遇する州レベルの還付プログラムにより、南部および西部で地域成長が最も強くなっています。オンラインチャネルは流通を再形成しており、消費者が直販ポータルやマーケットプレイスプラットフォームに引き寄せられるにつれ、店舗ベースの販売より5倍以上速いペースで成長しています。
主要レポートのポイント
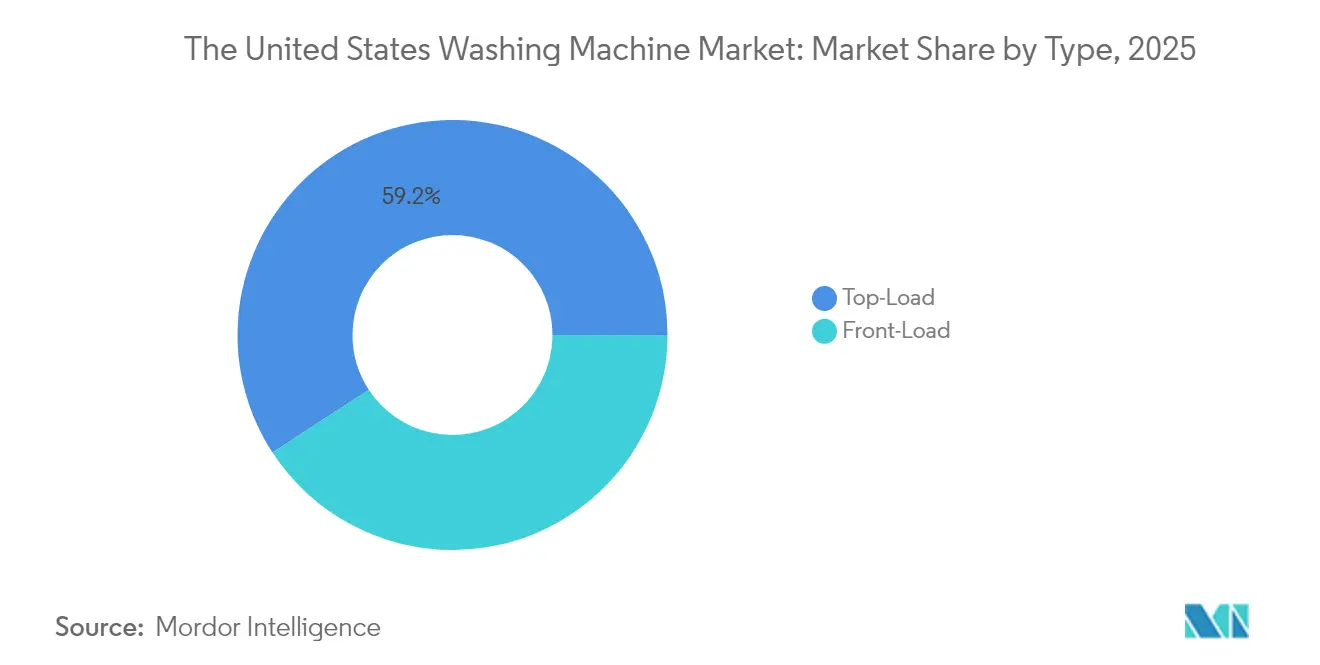
- 製品タイプ別では、2025年の米国洗濯機市場シェアにおいてトップロードが59.21%をリードしており、フロントロードは2031年までに年平均成長率6.62%で拡大する見通しです。
- 技術別では、2025年の米国洗濯機市場規模において全自動機が94.22%のシェアを占めており、2031年までに年平均成長率5.55%でも成長しています。
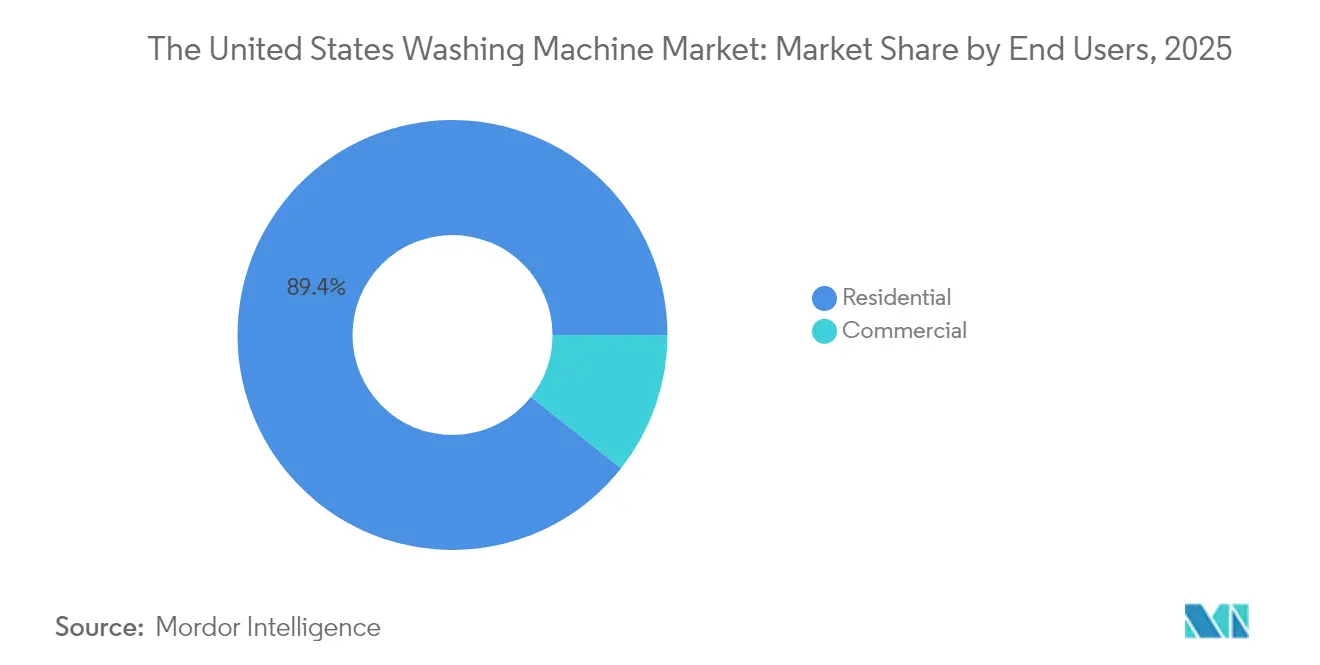
- エンドユーザー別では、2025年の米国洗濯機市場シェアにおいて住宅用セグメントが89.35%で支配的であり、商業用セグメントは2031年までに年平均成長率4.82%を達成すると予測されています。
- 流通チャネル別では、2025年の米国洗濯機市場シェアにおいてマルチブランドストアが40.86%を獲得しており、オンライン販売は2031年までに年平均成長率10.95%で推移する見通しです。
- 地域別では、南部が2025年に33.62%の最大シェアを占め、西部が2031年までに年平均成長率5.18%で最も急成長している地域として予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国洗濯機市場の動向と洞察
ドライバー影響分析*
| ドライバー | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した既存設備からの買い替え需要 | +0.8% | 北東部および中西部 | 中期(2〜4年) |
| 省エネ基準と還付プログラム | +0.6% | 全国;カリフォルニア州、ニューヨーク州、テキサス州で最も強い | 長期(4年以上) |
| スマート接続型洗濯機の普及拡大 | +0.4% | 西海岸都市部市場 | 中期(2〜4年) |
| 単身世帯の増加 | +0.2% | 全国の都市部中心地 | 長期(4年以上) |
| 集合住宅開発の拡大 | +0.3% | 都市部および郊外地域 | 中期(2〜4年) |
| サステナビリティ動向への消費者の関心の高まり | +0.5% | 沿岸部および進歩的な州(例:カリフォルニア州、ワシントン州、マサチューセッツ州) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した既存設備からの高い買い替え需要
2008年から2015年の間に製造された4,000万台以上の洗濯機が耐用年数に達しており、2025年の洗濯機購入の約61%が既存機器の買い替えです。北東部および中西部では老朽化した住宅ストックと厳しい冬季が家電製品の寿命を縮めるため、買い替えサイクルが最も集中しています。2025年モデルを採用する消費者は、10年前の機器と比較してエネルギー使用量を25〜30%削減でき、コスト削減ニーズと今後の連邦基準の両方を満たします。Whirlpoolの最新決算説明会では、バリュー志向モデルへの傾向が指摘されましたが、同ブランドは利益率を維持するために延長保証とアプリベースの診断機能をバンドル提供しています。小売業者は、当初低価格を目指していた顧客も長期的な光熱費節約効果を見ると上位モデルに乗り換えることが多いと報告しています。このような老朽化した機器の安定した入れ替えが米国洗濯機市場の基盤となっており、全体的な世帯形成が鈍化しても数量の急激な落ち込みを防いでいます。
省エネ基準と還付プログラム
2028年3月に施行されるエネルギー省の最終規則により、トップロード洗濯機は10%厳格化されたエネルギー上限を満たすことが義務付けられ、フロントロードの閾値も引き上げられます。現行SKUの約15%がコンプライアンスを満たせなくなり、ブランドは製品ラインアップの再設計または低ボリュームのニッチ市場からの撤退を迫られます。カリフォルニア州やニューヨーク州などの州は、対象モデルに対して最大840米ドルの還付金で連邦の取り組みを補完しており、基本モデルとプレミアムモデルの価格差を実質的に縮小しています。LGやBSHなど規模とR&D力を持つメーカーは、グローバル生産量全体でコンプライアンスコストを分散できるため有利な立場にあります。初期ユニットコストは50〜80米ドル上昇すると予測されますが、生涯光熱費の節約により、ほとんどの世帯で4年以内にプレミアム分が相殺されます。販売店は、すでに提案された閾値を超えている高回転速度のフロントロード機への上位モデルへの誘導機会を見出しており、プレミアム機能へのシフトを加速させ、平均販売価格を安定させています。
スマート接続型洗濯機の普及拡大
接続型洗濯機は2025年の新規販売台数の約35%を占め、200〜400米ドルのプレミアムが付いています [2]。SamsungのBespoke AIとWhirlpoolのインテリジェントウォッシュは、素材別サイクル、音声コマンド、無線アップデートを可能にし、顧客満足度指標を向上させています。予知保全アラートが早期採用者のサービスコールを削減し、総所有コストを低下させ、LGの使用量ベースランドリープログラムなどのサブスクリプションモデルを強化しています。太平洋岸および山岳州の都市部の専門職が最も早い採用者となっており、彼らはすでにスマートサーモスタットや照明システムを所有しています。プライバシーへの懸念が農村部の購入者にとっての障壁となっていますが、Matterスタンダードの相互運用性がベンダーロックインへの懸念を緩和しています。ブロードバンドと5Gカバレッジが進むにつれて、接続性はプレミアム機能ではなく標準仕様となる可能性が高く、米国洗濯機市場はさらに差別化されたサービスエコシステムへと細分化されるでしょう。
単身世帯の増加によるコンパクト洗濯機の需要促進
2025年には米国全世帯の28%が単身世帯となり、都市部のアパートではフルサイズの家電を置くスペースがないことが多い状況です [3]。DanbyおよびGEのコンパクトモデルは、2.0〜2.5立方フィートのドラム容量で厳しいサイズ制約を満たしながら、外部ベンチレーションを不要にする温水ヒートポンプ技術を提供しています。集合住宅の開発業者は建設時にコンパクト洗濯機を仕様に組み込むケースが増えており、販売がB2Bプロジェクトチャネルにシフトしています。コンパクトユニットは標準的なトップロード機より20〜30%割高ですが、賃借人は一体型デザインと低い光熱費を重視しています。コンパクト洗濯機に関するエネルギー省の規制の不確実性が製品ロードマップを遅らせていますが、人口動態的な傾向が明確であるためベンダーは引き続き取り組んでいます。プレミアムコンパクト洗濯機はより高い利益率を確保でき、市場全体の緩やかな成長を下支えします。
阻害要因影響分析*
| 阻害要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 家庭普及率の飽和 | -0.5% | 郊外市場 | 長期(4年以上) |
| 鉄鋼および樹脂価格の変動 | -0.3% | 全国的な製造拠点 | 短期(2年以内) |
| サプライチェーンの混乱と輸入遅延 | -0.4% | 港湾および主要流通拠点 | 短期(2年以内) |
| 修理・維持費の高さがアップグレードを抑制 | -0.2% | 老朽住宅地域(例:北東部、中西部) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
家庭普及率の飽和
普及率は世帯全体の約85%で横ばいとなっており、耐久性の向上により買い替えサイクルは12〜15年に延びています。密集した都市部ではほぼすべての家庭がすでに洗濯機を所有しているため、販売量は買い替え、新築、または移民による世帯形成から生み出す必要があります。農村部にはわずかな余地がありますが、物流上の障壁や共同施設などの代替洗濯手段が普及を制限しています。メーカーは延長保証、遠隔診断、部品サブスクリプションを通じて既存設備の収益化に取り組んでいます。投資家にとって、台数の伸びが鈍化する中でサービス収益とコスト効率の重要性が高まっており、数量による売上拡大が困難になっています。市場の既存プレイヤーはスケールメリットを享受しており、停滞した買い替え環境でシェアを獲得しようとする新規参入者にとっての参入障壁が高まっています。
鉄鋼および樹脂価格の変動
鉄鋼は材料費の最大30%を占めており、2025年6月に輸入鉄鋼に課された50%の関税により一夜にして予算が混乱しました [4]。LGは関税によるコスト増加により2025年第2四半期の営業利益が46.6%押し下げられたことを開示し、Samsungはリスクを最小化するために調達先の多様化を発表しました。これに対応して、GEはケンタッキー州の工場に4億9,000万米ドルを投資し、2027年までに15モデルの生産を国内に移管する計画です。メーカーは長期供給契約、備蓄、および平均18.8%の選択的価格引き上げに頼るようになっています。小売弾力性分析によると、消費者は省エネやスマートホームの価値提案が伴う場合、20%以内の値上げを許容します。ただし、原材料インフレが続くと、エントリーレベルのSKUで需要が侵食される可能性があり、プレミアム層の底堅さにもかかわらず米国洗濯機市場全体の見通しが悪化する恐れがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:効率化推進の中でフロントロードモデルが支持を拡大
フロントロード洗濯機は2025年に40.79%のシェアを持ち、トップロードは59.21%で引き続き支配的でした。しかし、フロントロードの優れた年平均成長率6.62%は、水使用量を最大40%削減し、エネルギーを15〜20%節約するデザインへの明確な傾向を示しています。エネルギー省の2028年閾値は、高速回転脱水により乾燥機のエネルギーを削減するフロントロード技術を有利にします。西海岸の干ばつ懸念と北東部の光熱費が、高所得者向けのフロントロードを憧れの選択肢にしています。イノベーションが従来の課題を解決しています:WhirlpoolのフレッシュフロウTMが臭いを除去し、GEのウルトラフレッシュが湿気を解消することで、以前は消費者を遠ざけていたカビへの懸念に対処しています。製造の複雑さにより希望小売価格が30〜50%上昇しますが、より高い粗利益率で補われています。還付金が実質的な価格差を縮小するにつれて、フロントロードのプレミアムポジショニングは、古いトップロードを買い替える際に耐久性とライフタイムコストの低さに対する支払意欲が高まっている消費者のニーズに合致します。
標準的なトップロードは、大家族が速い洗浄サイクルと使い慣れた操作性を重視する南部および中西部において特に不可欠な存在であり続けています。メーカーは、コンプライアンスを維持して水使用量を削減するためにアジテーターなしの高効率版をバンドル提供することが増えており、セグメントの関連性を維持しています。2030年までトップロードの数量は50%以上を維持しますが、価値の物語は特に環境意識の高いミレニアル世代やZ世代の世帯でフロントロードへとシフトしています。その結果、両セグメントのバランスの取れたポートフォリオを持つ企業は、価格志向の消費者から数量を確保しながら、技術志向の購入者からマージンを獲得し、台数成長が鈍化しても収益を安定させています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
技術別:全自動システムがスマート付加機能とともに主導
全自動設計は2025年の出荷台数の94.22%を占めており、ワンボタン操作に対する消費者の幅広い支持を反映している。現在の機能セットはAIサイクル最適化、スマートフォン連携、音声アシスタント対応にまで及んでおり、成熟した市場においても5.55%のCAGRを支えている。ブランド各社はハードウェアではなくソフトウェアで差別化を図り、無線アップデートによって製品の価値を長期にわたって維持し、グローバル洗濯機産業全体でブランドロイヤルティを醸成している。LGのサブスクリプションモデルはこの転換を象徴しており、ハーウェア収益だけでなく、データ分析と予測保守サービスの収益化を実現している。
二槽式洗濯機は、手動制御が求められる商業用ランドリーサービスや、水圧が不安定な災害救援用途など、特定の商業ニッチ市場において引き続き存在感を示している。しかしながら、サプライチェーンの効率化により二槽式と全自動プラットフォームのコスト差が縮小するにつれ、OEMメーカーは主流の小売市場から二槽式のSKUを段階的に廃止しつつある。長期的には自動化が普及し、差別化はエコシステムサービスに依存するようになり、米国洗濯機市場はスマートフォン分野に類似したソフトウェアとハードウェアの融合パラダイムへと向かうことになる。
エンドユーザー別:住宅用が主軸で商業用が成長余地
住宅用購入者は2025年の台数の89.35%を占め続け、カテゴリーの家庭中心の性質を確認しています。家庭内では機能バンドルが二極化しています:エントリーモデルは手頃な価格に注力し、プレミアムユニットはより高い関税を緩和するためにAIと省エネインテリジェンスを売りにしています。アパート居住者が家主に室内設置機器の導入を求めることで、集合住宅開発業者へのB2B販売が増加しています。
商業需要は年平均成長率4.82%で加速しており、館内ランドリーを刷新するホテル、決済アプリ機能を拡充するコインランドリー、ESG目標達成に向けてアップグレードする大学が牽引しています。Alliance LaundryのSpeed Queenブランドは堅牢なコンポーネントと集中管理ダッシュボードを活用し、オーナーにダウンタイムを削減する予知保全アラートを提供しています。商業用は数量の10.65%に過ぎませんが、より高い価格帯とサービス契約が収益貢献を拡大しており、住宅用成長が横ばいになる中で戦略的な成長レバーとなっています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:デジタルの破壊が市場への経路を再形成
マルチブランドストアは2025年収益の40.86%を依然として握っており、ホームデポとロウズがその半分以上をコントロールしています。消費者は対面でのアドバイス、旧製品の引き取りオプション、設置のバンドルを評価しています。しかし、パンデミック期の購買習慣が続く中、オンライン購入は年平均成長率10.95%で上昇しています。マーケットプレイスの大手企業はARビジュアライゼーションツールと翌日配送を統合し、大型家電を実物を見ずに購入するリスク認識を低下させています。
メーカーは直販ポータルを拡充してデータを獲得し、小売業者の手数料を排除することで利益率を向上させています。平均的なeコマースのバスケット価値は店舗購入より50米ドル低く、価格志向の消費者がオンラインに流れていることを示しています。物流会社は接続設置と旧製品回収を含む白手袋配送サービスを拡充し、さらに参入障壁を低下させています。専売ブランドストアはキュレーションされた体験を必要とする高級志向の購入者に対応し、倉庫型クラブはまとめ買いをする世帯を獲得しています。最終的には、ショールーム体験とデジタル注文を融合したオムニチャネル戦略が米国洗濯機市場での競争力の成功を左右するでしょう。
地域分析
南部は2025年収益の33.62%を生み出しており、人口の流入、手頃な住宅価格、有利な税制環境が後押ししています。フロリダ州とテキサス州が新築住宅の完工に伴う家電パッケージの需要を支えています。テキサス州でのユーティリティ事業者主導の還付金が買い替えサイクルを早め、水ストレス地域でのフロントロードの普及を促進しています。金利の変動にもかかわらず、堅調な雇用創出が集合住宅建設を下支えし、2031年までに年平均成長率5.01%が予測されています。
西部は2025年に28.14%のシェアを獲得しましたが、カリフォルニア州の厳格な水規制と高い可処分所得に牽引され、年平均成長率5.18%で最も高い成長率を誇っています。干ばつ条件が節水型フロントロードへの消費者選好を強化し、シアトルやサンフランシスコのテクノロジー志向の人口がスマート家電採用のペースを設定しています。州の還付金が回収期間をさらに短縮し、基本SKUとプレミアムSKUの格差を実質的に縮小しています。
中西部は2025年に22.76%のシェアを保有しており、製造業の歴史と機器の老朽化を速める寒冷な気候を反映しています。産業用ランドリーや病院などの施設系クライアントが商業販売を牽引しています。ただし、人口成長が緩やかなため、全体的な拡大は年平均成長率4.63%に留まっています。冬季の高いエネルギーコストが世帯に光熱費を削減するENERGY STARモデルへのアップグレードを促し、安定しているものの目立たない台数の入れ替えを支えています。
北東部は2025年に15.48%のシェアを獲得し、年平均成長率4.41%の見通しです。密集した都市住宅と高い不動産コストが買い替えサイクルを延長していますが、ニューヨーク州の全国初の店頭還付制度をはじめとする州の還付プログラムが高効率ユニットへの転換を促進しています。コンパクト洗濯機がスペース節約策を求めるアパート居住者の間で支持を集め、メーカーに収益性の高いニッチ市場を提供しています。
規制環境
米国の洗濯機市場は、EPCAに基づく家庭用洗濯機に関する米国エネルギー省(DOE)のエネルギー保存プログラムのもとで運営されている。DOEは2024年7月15日発効の直接最終規則により改訂されたエネルギー保存基準を発出し、2028年3月1日から義務的な適合が開始される。この更新要件は、縦型・前面投入型の両製品クラスで効率基準を強化し、既にSKUの合理化と再設計計画に影響を与えている。
貿易執行の観点では、米国商務省および米国国際貿易委員会は、メキシコ産大型家庭用洗濯機に対する反ダンピング関税命令を2024年10月9日発効で継続しており、米国税関・国境警備局が対象輸入品に対して現金デポジットを徴収している。DOEはまた、短時間サイクル製品クラスの撤廃を確認し、改訂された試験・効率フレームワークを満たしつつ、メーカーが60分以下でフルロードサイクルを提供できる柔軟性を維持している。
バリューチェーン分析
バリューチェーンは、上流の鋼材・樹脂原料から、モーター、制御基板、センサーなどの部品供給業者を経て、OEMによる設計・組み立て、流通、そして設置・撤去サービスを含む小売業者またはD2Cのフルフィルメントへと至る。原材料コストの変動と貿易措置により、調達と物流の耐久性に対する要求水準が高まり、OEMは調達の多様化、長期契約の確保、生産スケジュールと店頭在庫の確保を守るための国内在庫バッファーの積み増しを進めている。
製造および最終組み立ても、輸入摩擦とリードタイムリスクへの露出を減らすため、需要地に近い場所へと再配置されつつある。GEアプライアンスは、ケンタッキー州ルイビル本社に4億9,000万米ドルを投資し、先進的な洗濯機工場を建設して、15を超える前面投入型洗濯機モデルの生産を中国から米国に移すと発表した。ワールプールも国内生産能力を強化し、米国で販売される主要家電の約80%が10の米国工場で国内生産されていると述べ、その後、次世代洗濯機・乾燥機の生産を増強するため、オハイオ州クライドおよびマリオンのランドリー事業に3億米ドルを投資すると発表した。
競争環境
市場集中度
主要プレーヤーにはWhirlpool、LG、Samsung、GE Appliances、Electroluxが含まれ、規模の経済から恩恵を受ける高度に集中した産業構造が浮き彫りになっています。Whirlpoolは大衆市場とプレミアムセグメントの両方に対応する多様な製品ポートフォリオに支えられ、トップポジションを保持しています。LGとSamsungは、物理的な機器を超えた価値を拡張するAIとクラウドプラットフォームに多額の投資を行っています。GEの4億9,000万米ドルのケンタッキー州工場は2027年までに生産を国内に移管し、鉄鋼輸入関税に対するサプライチェーンを保護し、リードタイムを短縮します。
R&D投資の強度が競合他社を差別化しており、BSHは収益の5.5%をイノベーションに注ぎ込み、SamsungはビスポークAIエコシステム統合に多額の資本を割り当てています。サプライチェーンの強靭性が戦略的な柱となっており、各ブランドは原材料ショックを緩和するために圧延鋼材と樹脂の調達先を多様化しています。サブスクリプションモデルと延長保証が年金収入源を生み出し、一度限りの販売から生涯顧客価値へと焦点が移っています。Danbyのようなニッチなベンダーは大手が見過ごすコンパクト家電の隙間を活用していますが、規制コンプライアンスコストと確立されたブランドによるチャネル支配を考えるとスケールアップの障壁は依然として高いです。
米国洗濯機産業のリーダー企業
-
Whirlpool Corporation
-
LG Electronics
-
Samsung Electronics
-
GE Appliances (Haier)
-
Electrolux AB
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
改訂された家庭用洗濯機基準に対する2028年3月1日のDOE適合期限は、特にすでに厳格なエネルギー・水性能に整合する製品アーキテクチャにとって、適合主導の再設計によるプレミアム化のための、複数年にわたる明確な期間を生み出している。この規制サイクルは、規則制定プロセス自体によっても強化されており、メーカー、電力会社、消費者団体、エネルギー・環境擁護団体を含む共同協定からの影響が、ポートフォリオ転換や、より高効率なモデルを販売する小売業者にとっての計画上のシグナルを明確化する助けとなっている。
現在の購買行動において、近い将来に有望な余地として2つの分野が挙げられる。サービス主導のマネタイゼーションと二次市場への参画である。接続機能を持つ洗濯機が新規販売台数の中で既に相当な割合を占める中、アプリベースの診断、サブスクリプション型メンテナンス、延長保証、予測型サービスバンドルが、買い替え主導型市場において設置台数当たりの収益成長を支えている。同時に、修理・再生プログラムおよび認定中古品プログラムは、小売価格上昇に反応する消費者からの需要を取り込むことができ、OEM部品の供給可能性、診断ソフトウェア、出荷・生産能力計画に用いられるAHAM工場出荷レポートのような標準化されたベンチマーク資料によって支えられている。
最近の業界動向
- 2026年6月:LGエレクトロニクスは米国でLGコンフォートキットを発表し、握りやすいハンドルやダイヤルなど、工具不要でアクセシビリティに配慮したランドリー機器用アクセサリーを追加した。この提供により、インクルーシブデザインへのニーズに対応することで対応可能な需要が広がり、プレミアム小売品揃えにおける差別化も支援される。
- 2025年10月:ワールプール・コーポレーションは、オハイオ州クライドおよびマリオンの米国ランドリー事業に3億米ドルを投資し、次世代洗濯機・乾燥機の生産を増強するとともに、400~600人の新規雇用を創出すると発表した。この投資は国内供給を強化し、関税や原材料コストの変動を背景にOEMが調達を再調整する中で、補充サイクルを短縮する。
- 2024年9月:ワールプールブランドは、新しいスマート前面投入型洗濯機にFreshFlow(TM)ベントシステムを導入した。前面投入型の採用を歴史的に制約してきた臭いや湿気の課題に対応することで、この発表は、効率要件の厳格化に沿った、より高マージンの前面投入型への買い替えを支援する。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、製造場所を問わず、住宅用および商業用購入者を対象として米国内で洗濯機を販売することにより得られる収益を対象としている。市場価値は、当該年度中に国内で販売された洗濯機の販売価格として定義する。
対象外の範囲:乾燥機、食器洗い機、洗濯乾燥機一体型、スペアパーツ、延長保証、設置サービス、および洗濯洗剤の購入は対象外とする。
セグメンテーション概要
- タイプ別
- フロントロード
- トップロード
- 技術別
- 全自動
- 半自動
- エンドユーザー別
- 住宅用
- 商業用
- 流通チャネル別
- マルチブランドストア
- 専売店
- オンラインストア
- その他の流通チャネル
- 地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、インタビュー開始前に市場の境界を設定し、実用的な需要と価格の全体像を構築するために活用した。米国国勢調査局の住宅・世帯統計、労働統計局の価格系列および消費者支出指標、家電製品に関する米国国際貿易委員会の貿易データ、ならびに省エ規制と試験手順に関する米国エネルギー省およびENERGY STARの文書など、公開情報源を参照した。
また、製品発売、価格動向、チャネルシフトを追跡するため、企業の年次報告書、決算説明会の書き起こし、投資家向け資料、および信頼性の高い報道記事も精査した。必要に応じて、企業財務情報・ニュースの有料サブスクリプションサービスや、洗濯機および関連部品に関連する貿易フローを検証するための輸出入貨物レベルのデータベースを活用した。ここで言及した情報源は例示であり網羅的なものではなく、データ収集、前提条件の検証、および未解決事項の明確化のために追加の参考資料も活用した。
一次インタビューおよびサーベイ
一次調査は、公開データが洗濯機を家電製品全体の分類から明確に分離していない場合に、数量・価格・チャネルミックスを検証するために活用した。ブランドおよびディストリビューター、小売チャネル参加者、設置・サービスパートナー、商業用ランドリー購入者など、バランスの取れたステークホルダーと対話した。その後、モデルが交換行動とプロモーション強度の地域差を反映するよう、米国の主要地域全体にわたって主要な前提条件を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:16% |
| 中位層:55% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:20% | マネージャー:52% |
市場規模の算定と予測
コアモデルはトップダウン方式を採用しており、住宅ストックと回転率、ランドリー機器の交換サイクル、および家庭内ランドリー設備を有する世帯の割合を通じて米国の住宅用・商業用需要プールを再構築し、年間ユニット需要に換算している。その需要は、トップロードとフロントロードのミックスシフト、全自動ユニットの普及率、および主要な小売期間に見られるプロモーションカレンダー効果を反映した平均販売価格カーブを用いて価格付けされる。
合計値の妥当性を確保するため、サンプリングした小売業者の価格ポイント、主要フォーマット別の販売ユニットに関するチャネルチェック、および開示情報が入手可能な場合のサプライヤーレベルの収益健全チェックなど、選択的なボトムアップ検証を用いて結果を裏付けた。その過程で、小規模で未報告の地域チャネル活動などのギャップは、インタビューで検証した流通ミックスの前提条件を用いて対処し、モデル全体に一貫して適用した。
予測については、需要が単一の滑らかなトレンドラインよりも住宅・交換サイクルによって形成されるため、専門家の意見に裏付けられたシナリオ分析を活用した。将来の見通しは、予想される住宅完工数とリモデリング活動、家電価格のインフレと機能主導のプレミアム化、省エネ規制の影響、およびオンラインシェア成長のペースを反映している。最も可能性の高いベースケースシナリオに関する一次フィードバックを受けた後、予測軌道を適宜調整した。
データ検証と更新サイクル
数値を確定する前に、家電価格指数、貿易動向の方向性、住宅・世帯形成指標などの独立したシグナルと市場合計値を照合し、推定ユニット数量と平均販売価格が当該年度において妥当であるかを確認した。外れ値が発生した場合は、根本的な要因を精査し、前提条件を検討し、選定した回答者に再連絡することで、最終的なストーリーと数値が整合するようにした。
計算、定義、および年度マッピングがデータセット全体で一貫していることを確保するため、複数ステップの内部レビューを実施している。レポートは年次で更新され、急激な関税変更、主要な省エネ規制の改定、大規模な価格リセットなど、重要な事象が発生した場合には中間更新が行われる。納品前にアナリストが最新の確認作業を行い、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの米国洗濯機市場規模と他の公表推計値との比較
米国洗濯機の公表市場規模は、タイトルが類似していても大きく異なる場合がある。これは、製品の境界と計上される価値が必ずしも同一ではないためである。価格のモデル化方法、住宅用と商業用の需要が両方含まれているかどうか、および前提条件がどれほど最近更新されたかによっても差異が生じる。
実際には、ある推計が洗濯機を隣接するランドリー家電と混在させている場合、より高いプレミアム機能価格カブを適用している場合、または住宅関連のユニット成長に対して積極的なシナリオを使用している場合に、ギャップが生じることが多い。地理的範囲が一国であるため、通貨タイミングはここでは主要な要因ではないが、使用年度、プロモーションの前提条件、およびチャネルミックス(オンライン対店舗主導)は依然として最終値に影響を与える可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.55 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 6.35 ビリオン 米ドル(2024年) | より古いベースイヤーを使用しており、チャネルミックスや住宅用・商業用需要に対する同等の明示的な調整を行わずに、特定の小売・ブランド報告収益に近い値を示す傾向がある、より狭い洗濯機のみの価値捕捉を反映していることが多い。 |
| 業界ブリーフB | 12.80 ビリオン 米ドル(2026年) | より広いランドリー家電収益プールとして提示されることが多く、乾燥機関連支出、サービスアドオン、またはプレミアム機能による急激な平均販売価格上昇が洗濯機収益ラインに混入してい場合に生じる、より速い価値拡大の前提条件と組み合わされることがある。 |
この表は年度と定義にわたって広い幅を示しており、Mordor Intelligenceのモデルでは、住宅用・商業用需要の両方を計上し、平均販売価格をローダータイプとチャネル全体にわたる観測されたミックスに連動させた上で、価値を米国内の洗濯機収益に限定している。対象範囲を統一し、同一年度で比較すると、残差は通常、価格と交換数量の動向の前提条件の強さによって説明される。
レポートで回答される主な質問
2026年の米国洗濯機市場の規模はどのくらいですか?
107億7,000万米ドルと評価されており、2031年までに119億2,000万米ドルに達すると予測されています。
最も急速にシェアを拡大している製品タイプはどれですか?
フロントロード洗濯機は、優れた節水・省エネ性能により年平均成長率6.62%で拡大しています。
2025年に洗濯機の小売価格が上昇している理由は何ですか?
輸入鉄鋼に対する50%の関税と樹脂コストの変動により生産費用が増加し、小売価格が18.8%上昇しています。
地域需要が最も強い場所はどこですか?
南部が数量でリードしており、西部は厳格な節水規制と高い所得水準により最も速い成長を示しています。
スマート機能は購買決定においてどのような役割を果たしていますか?
2025年の新規販売台数の約35%に接続機能が搭載されており、消費者はAI駆動の利便性と予知保全のために200〜400米ドルのプレミアムを受け入れています。
2028年のエネルギー省基準はメーカーにどのような影響を与えますか?
現行モデルの約15%が廃番または再設計となり、強力なR&D力を持つブランドが有利になり、競争環境が集約される可能性があります。