
GEO衛星市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
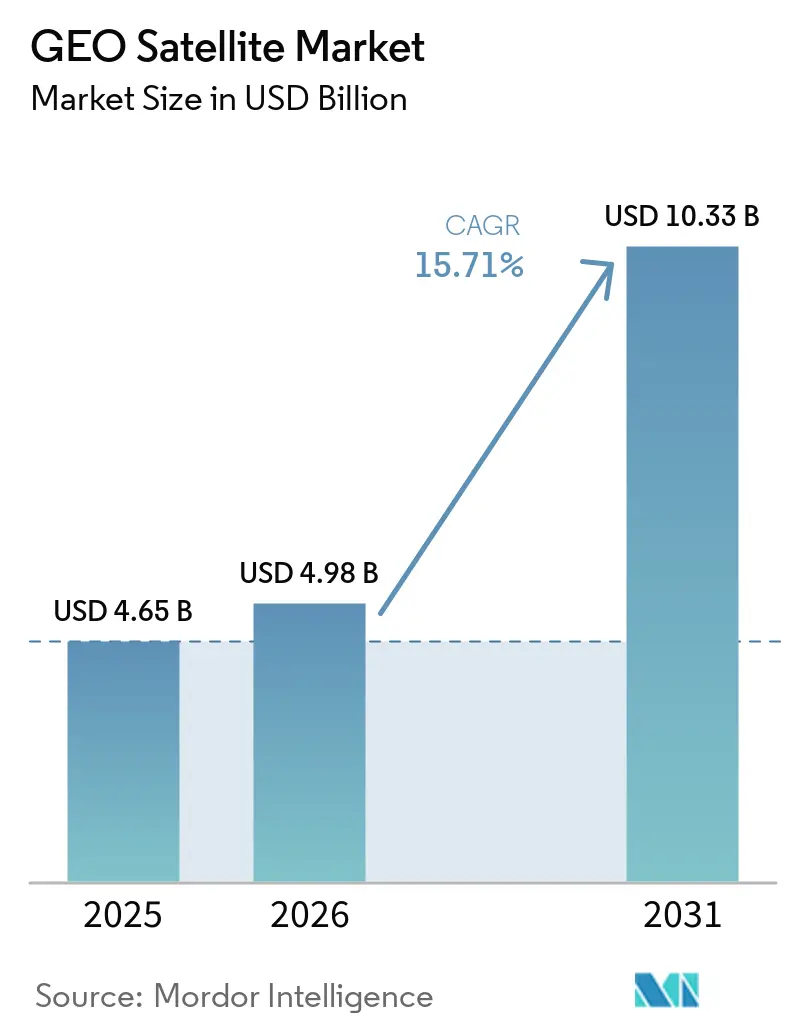
| 市場規模 (2026) | 4.98 十億米ドル |
| 市場規模 (2031) | 10.33 十億米ドル |
| 成長率 (2026 - 2031) | 15.71 % |
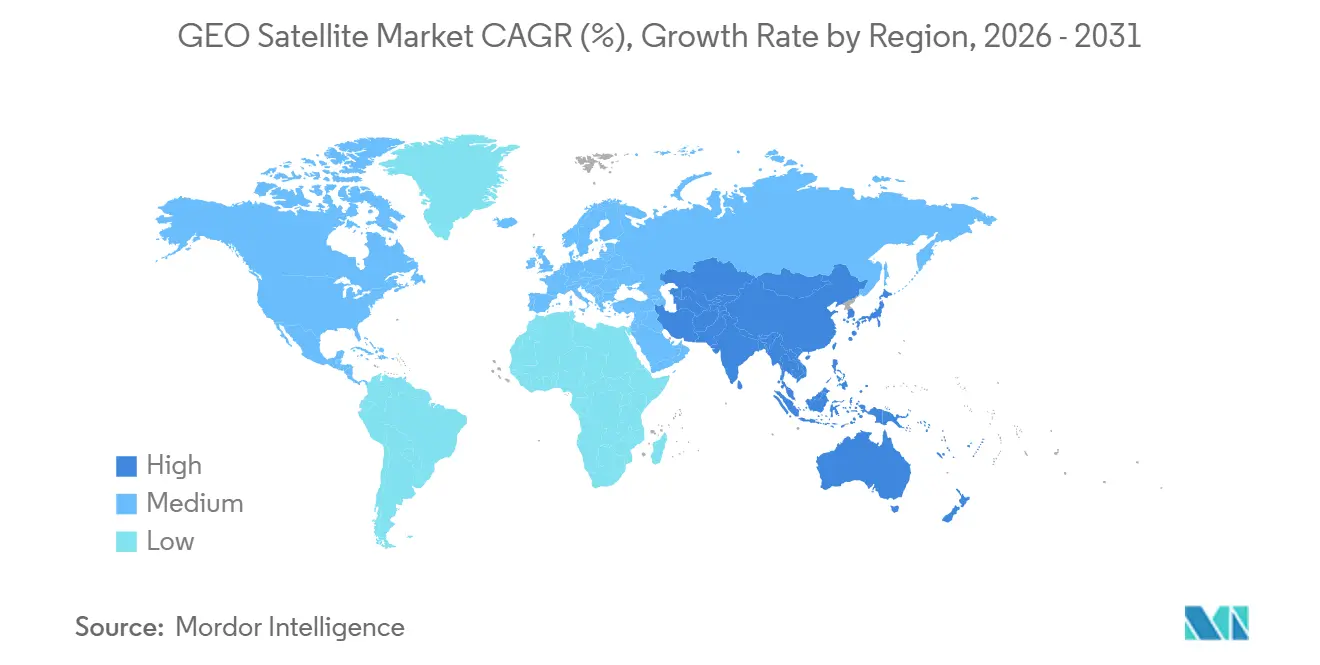
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
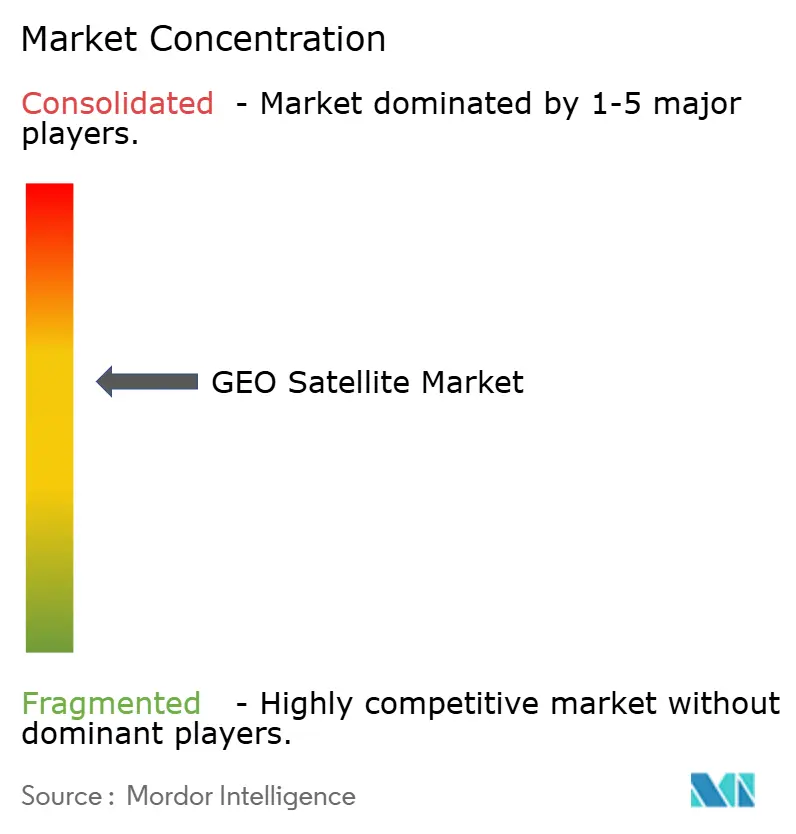
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGEO衛星市場分析
GEO衛星市場規模は2025年に46.5 ビリオン 米ドルと評価され、2026年の49.8 ビリオン 米ドルから2031年には103.3 ビリオン 米ドルに成長し、2026年から2031年の間に15.71%のCAGRを記録すると予測されています。市場は、固定エリアにわたる継続的なカバレッジから恩恵を受けるユースケースを中心に展開しています。エンタープライズバックホール、主権通信、放送配信、環境モニタリングは引き続き重要な需要分野です。ソフトウェア定義ペイロードにより、オペレーターは打ち上げ後にビームカバレッジと帯域幅を調整できます。この柔軟性により、長寿命衛星が需要と乖離するリスクが軽減されます。非GEOネットワークとの競争が標準ブロードバンド容量への圧力を高める一方、大規模フリートオペレーターは保険、資金調達、サービス保証において優位性を維持しています。
主要レポートのポイント
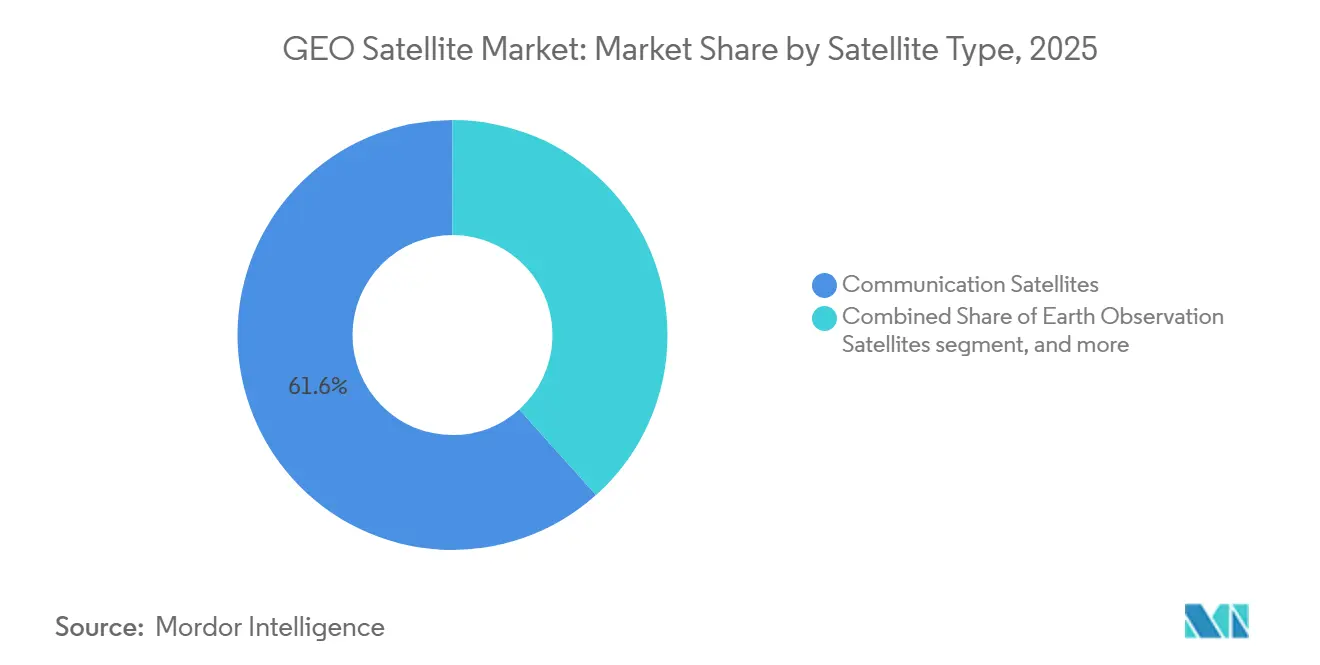
- 衛星タイプ別では、通信衛星が2025年のGEO衛星市場シェアの61.63%を占め、地球観測衛星は2031年まで17.71%のCAGRで成長すると予測されています。
- 衛星質量別では、大型衛星が2025年のGEO衛星市場規模の52.75%を占め、中型衛星は2031年まで19.83%のCAGRで拡大すると予測されています。
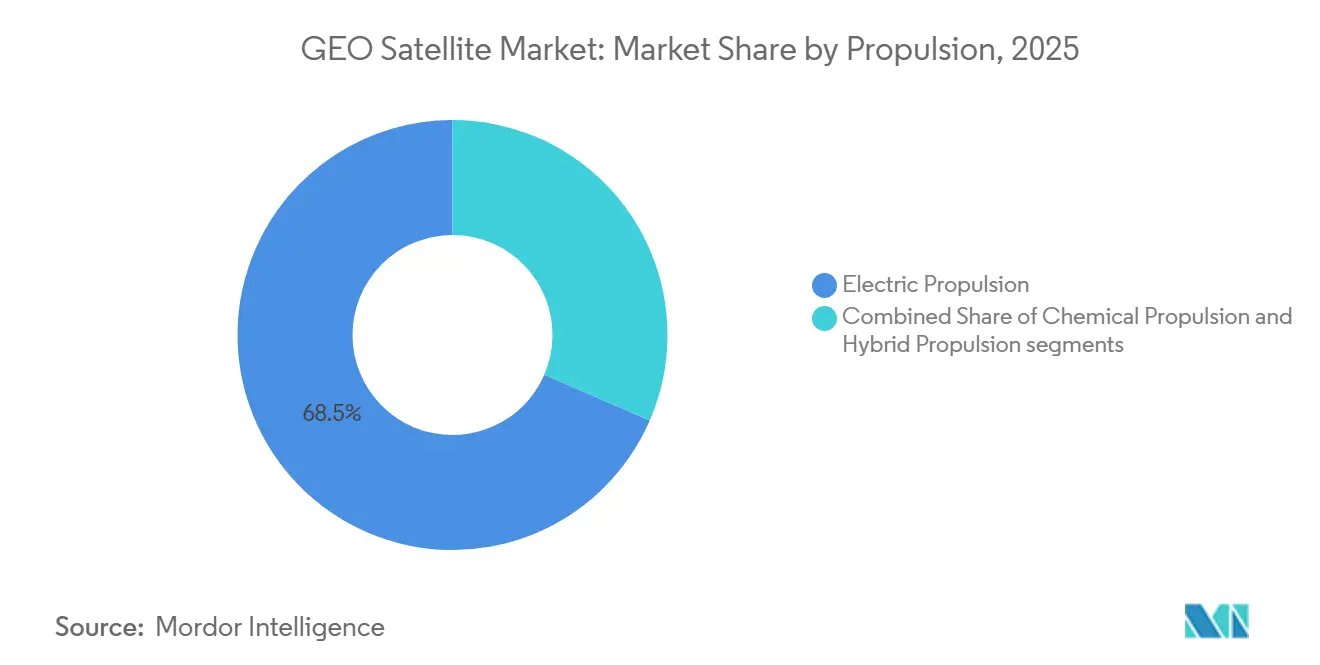
- 推進方式別では、電気推進が2025年のGEO衛星市場シェアの68.49%を占め、2031年まで18.73%のCAGRで成長すると予測されています。
- エンドユーザー別では、商業ユーザーが2025年のGEO衛星市場規模の58.63%を占め、2031年まで20.52%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のGEO衛星市場の46.77%を占め、アジア太平洋地域は2031年まで21.63%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高容量ブロードバンド、放送、バックホールへの需要 | 3.50% | グローバル | 短期(2年以内) |
| 広域接続性に対する政府・防衛需要 | 2.80% | 北米および欧州 | 中期(2〜4年) |
| 高スループットおよびソフトウェア定義ペイロードの採用 | 2.30% | グローバル | 中期(2〜4年) |
| マルチオービットネットワーク統合とGEOネットワークの耐障害性 | 1.80% | 北米およびアジア太平洋主要市場 | 中期2〜4年) |
| GEOオンオービットサービシングおよび寿命延長需要 | 1.40% | 北米および欧州 | 長期(4年以上) |
| 気象、災害、環境インテリジェンスのための継続的カバレッジ | 1.20% | 欧州、アジア太平洋、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高容量ブロードバンド、放送、バックホールへの需要
ブロードバンド、放送、バックホールサービスへの需要は、これらのサービスが広範で安定したカバレッジを必要とするため、GEO衛星市場を支えています。セルラーバックホール、海事リンク、機内接続は、広大なサービスエリアにわたる固定フットプリントを使用します。ブロードバンド委員会は、世界のデータ需要が2035年までに少なくとも60%増加すると述べています。複数年の容量契約はすでにこの予測されるニーズに対応しています。[1] 放送配信もGEOに適しており、単一のトランスポンダーが数百万の受信機に同時にリーチできます。2026年6月、NXGSATとマラガ大学は、ライブGEOペイロードを通じて3GPP準拠の5G NTNモデムを検証し、既存の資産が地上5Gバックホールをサポートできることを示しました。サハラ以南のアフリカ、南アジア、ラテンアメリカの農村地域は、地上ネットワークが経済的でない場所で引き続き衛星容量に依存しています。
広域接続性に対する政府・防衛需要
政府需要は、広大な領域にわたって安全かつ持続的なカバレッジが必要とされるGEO衛星市場を支えています。防衛ユーザーは、国家通信が予測可能なカバレッジを必要とする場合に固定フットプリントを重視します。米国宇宙軍のPTS-Gプログラムは、保護された戦術通信のための小型で機動性の高いGEO衛星を支援しています。Viasatは2026年6月、40.0 ビリオン 米ドルの上限を持つプログラムの中でPTS-G Swarm 1の主契約を受注しました。[2] 欧州連合(EU)は2026年1月にGOVSATCOMを稼働させ、加盟国に主権的かつ暗号化された衛星通信を提供しました。長期の公共契約により、製造業者とオペレーターは商業スポット容量よりも高い可視性を得られます。この需要は商業容量価格の変動に対してより影響を受けにくい状況にあります。
高スループットおよびソフトウェア定義ペイロードの採用
ソフトウェア定義システムは、衛星が長年にわたって運用され続けるため、GEO衛星市場にとって重要です。オペレーターは打ち上げ後にビームカバレッジ、電力配分、信号処理機能を変更できます。この機能により、需要が当初のカバレッジ計画から離れるリスクが軽減されます。三菱電機は2026年7月、直接放射アレイとデジタルビームフォーミング技術を備えた完全デジタルペイロードを開発するためのJAXA資金を受領しました。[3] 連邦通信委員会は2026年5月にスペクトル共有規則を更新し、同一チャネル干渉を管理できる柔軟なプラットフォームの必要性を高めました。[4] Es'hailSatはEs'hail-3とTürksat-BiruniにThales Alenia SpaceのSpace Inspireプラットフォームを選定しました。この選定は、単一のGEO位置が欧州、アフリカ、中東にわたるブロードバンド需要を満たせることを示しています。
GEOオンオービットサービシングおよび寿命延長需要
オンオービットサービシングは、運用資産の有効寿命を延長することでGEO衛星市場を支えています。衛星はペイロードの故障ではなく、燃料の制約により退役に近づくことが多いです。サービシングにより、交換費用を先送りし、価値ある軌道位置の容量を維持できます。SESは2025年11月、欧州初の商業GEO寿命延長ミッションのためにInfinite Orbitsと協定を締結しました。計画されているEnduranceドッキング車両は、少なくとも1機のSES衛星の寿命を5年延長することを目的としています。SESは2026年から2029年にかけて5件のサービシングミッションを予定しています。ESAもD-OrbitとのRISEプログラムを支援しており、2029年に計画され、GEOサービシングに対する機関的支援を広げています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レイテンシー反復速度における非GEOコンステレーションとの競争 | -2.80% | グローバル | 短期(2年以内) |
| 高い打ち上げ、保険、GEO投入コスト | -2.20% | グローバル | 中期(2〜4年) |
| スペクトル、軌道スロット、ライセンスの複雑性 | -1.50% | 北米および欧州 | 中期(2〜4年) |
| 軌道デブリ、衝突リスク、寿命終了時のコンプライアンス | -1.00% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レイテンシーと反復速度における非GEOコンステレーションとの競争
非GEOネットワークは、特定の接続ユースケースに対してより低いレイテンシーを提供することで、GEO衛星市場を制約しています。より短い交換サイクルにより、衛星ハードウェアのより迅速なアップグレードも可能です。ソフトウェア定義GEOペイロードはカバレッジと帯域幅を適応させることができますが、衛星バスの物理的限界を変えることはできません。連邦通信委員会の2026年スペクトル共有措置は、非GEOとGEOシステム間の干渉保護の取り決めを変更する可能性があります。そのため、オペレーターはレイテンシーよりも信頼性とカバレッジが重要な防衛、海事、機内サービスに注力しています。このシフトにより、保証されたサービス品質と専門的なネットワーク設計の価値が高まっています。
高い打ち上げ、保険、GEO投入コスト
高い打ち上げ、保険、投入コストは、プログラムごとに必要な資本を増加させることでGEO衛星市場を制約しています。重量打ち上げ要件と静止遷移軌道運用は、衛星がサービスに到達する前にコストを追加します。電気推進は打ち上げ質量を削減しますが、軌道上昇を2週間から4〜6ヶ月に延長する可能性があります。これにより、新たに打ち上げられた資産の収益創出開始が遅れます。高い資産価値により、保険コストもプロジェクト経済学における重要な要素となっています。大規模フリートオペレーターはこれらのリスクをより多くの衛星に分散させ、より大きな打ち上げ契約を利用できますが、新規参入者はより高い資本障壁に直面しています。
スペクトル、軌道スロット、ライセンス、寿命終了要件もプロジェクトのタイミングとコンプライアンスコストに影響します。ITU-R研究グループ4は、無線通信総会RA-23の決議74に基づき、除去基準と宇宙持続可能性ハンドブックを策定しています。これらの要件により、推進剤の確保と廃棄計画が衛星の寿命全体にわたって重要となっています。また、GEO資産を保全または再配置できるサービス設計の関連性も強化されています。したがって、GEO衛星市場は技術的計画と容量需要の両方に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
衛星タイプ別:
通信インフラが市場を牽引し、地球観測が成長を再定義通信衛星は2025年のGEO衛星市場の61.63%を占めました。その地位は、確立されたトランスポンダーリース、直接放送、セルラーバックホール契約を反映しています。これらの契約は、非GEOネットワークが拡大する中でも需要を支え続けています。通信ペイロードは多くのGEOフリートオペレーターの商業基盤も提供しています。広範で持続的なフットプリントが必要な場所では、固定サービスエリアが引き続き有用です。このインストール済みサービスモデルにより、通信衛星はGEO衛星市場の収益の柱であり続けています。
地球観測衛星は2031年まで17.71%のCAGRで成長すると予測されています。その成長は、衛監視、精密農業、気候モニタリングのニーズと結びついています。GEOセンサーは、定期的な再訪問のみを提供するシステムとは異なり、同じエリアを継続的に監視できます。ESAのSentinel-4機器はMTG-S1に搭載されており、2026年に欧州および北アフリカ上空の大気組成の毎時観測のために運用開始されました。気象ミッションも長期の公共調達サイクルから恩恵を受けています。EUMETSATのMTGプログラムは、2040年代まで欧州に運用気象観測を提供します。
気象衛星は、長期にわたってインフラを計画する国家気象機関によって支援されています。そのミッションは短期的な商業容量価格の影響を受けにくいです。監視・情報衛星は、持続的なモニタリングの要件から恩恵を受けています。これらの要件は、専門的なプラットフォームと保護された通信を正当化できます。その他のカテゴリーには、航法補強および実験的ペイロードが含まれます。マルチミッションアーキテクチャにより、この小さなカテゴリーはGEO衛星市場内でますます関連性を高めています。

衛星質量別:
大型プラットフォームが収益をリード、中型フォーマットが次サイクルの成長を牽引大型衛星は2025年のGEO衛星市場シェアの52.75%を占めた。大型バスはより多くのトランスンダを搭載でき、より大きなリース収益を支えることができる。また、固定的な打ち上げ費用および保険費用をより大きなペイロードに分散させることも可能である。この経済構造により、大型プラットフォームは高スループット商業サービスにおいて引き続き重要な位置を占めている。大型システムは、幅広い容量ニーズを持つ既存オペレーターにとって特に重要であり続けている。そのスケールはGEO衛星市場の中核的な収益モデルを支えている。
中型GEO衛星は2031年にかけてCAGR 19.83%で成長すると予測されている。オペレーターは、調達の迅速化と柔軟性の向上と引き換えに、より低いトランスポンダ容量を受け入れつつある。ReOrbitとSLIは2026年3月、次世代GEO通信衛星2機に関して1億5,000万ユーロ(1億6,809万米ドル)の契約を締結した。この契約はリース条件を活用し、先進的なGEO技術へのアクセス向上を図るものであった。中型プラットフォームはこれにより、潜在的な顧客基盤に新たなオペレーターを取り込むことができる。米国宇宙軍もPTS-Gを通じて小型機動性GEOシステムを支援している。
小型GEOシステムは、迅速な展開と機動性が重要な政府ミッションを支援している。OHB SEはSWISSto12のHummingSatプラットフォーム向けに電気推進システム6基を供給することに合意した。この動きは、小型GEOのサプライチェーンが形成されつつあることを示している。小型バスはGEO高度における利用可能な無線周波数電力およびアンテナ開口によって依然として制約を受けている。これらの制約により、大型衛星と比較してスループットが低下する。ESAによるNEASTAR-1の展開型リフレクター研究への支援は、第一世代の小型GEOオペレーターにとっての認証リスク低減に貢献している。
推進方式別:
電気システムがすべてのプラットフォームクラスにわたって標準を確立電気推進は2025年のGEO衛星市場の68.49%を占め、2031年まで18.73%のCAGRで成長すると予測されています。この組み合わせは、電気システムが初期採用段階を超えたことを示しています。2027年までに、電気推進は新しい商業衛星のGEOステーションキーピングの標準的なアプローチとなるでしょう。ホール効果スラスターとグリッドイオンスラスターは大幅な質量削減を提供し、ペイロード容量を増加させます。これらの削減はGEO衛星市場プログラムの収益経済性を改善します。
電気システムはペイロード使用のために400〜700kgの構造質量を解放できます。この利点は、トランスポンダー容量がサービス収益を決定する場合に特に重要です。Impulse SpaceはGEO Express 1でその電気推進システムElectraの最初のGEO宇宙実証を計画しています。Enpulsionは2025年5月、500kgまでの宇宙機向けにNexus FEEPシステムを打ち上ました。これらの開発は、電気推進のより広いサプライベースを示しています。また、より多くのメーカーがオールエレクトリックGEOアーキテクチャを提供することも支援しています。
化学推進は、軌道上昇速度が重要な場合に引き続き関連性があります。軍事衛星は4〜6ヶ月の電気軌道上昇期間を受け入れられない場合があります。ハイブリッド設計は、時間的制約のある政府プログラムの代替手段を提供します。Astroscaleは、既存のGEOフリートの経済性を改善する潜在的な手段としてヒドラジン補給を特定しています。オペレーターはまた、墓地軌道への廃棄のために推進剤を確保する必要があります。この要件は、GEO衛星市場全体にわたって推進能力の必要性を引き続き促進しています。
エンドユーザー別:
商業セクターが規模をリード政府が収益の下限を確保商業ユーザーは2025年のGEO衛星市場シェアの58.63%を占め、2031年まで20.52%のCAGRで成長すると予測されています。商業需要にはブロードバンド、放送、バックホール、マネージド通信サービスが含まれます。これらのユーザーは、地上ネットワークのリーチが限られている場所でサービスを拡大しています。そのプロジェクトは衛星容量とマネージドネットワーク提供を組み合わせることが多いです。このモデルにより、商業顧客はGEO衛星市場の中心に位置し続けています。
Space42とViasatは2026年9月、Equatysを共同設立するための拘束力のある協定を締結しました。各当事者は直接デバイス接続および移動体衛星サービスのために最大4億米ドルの初期資本を拠出しました。このベンチャーは、地上ネットワークがサービスを提供できない場所へのカバレッジ拡大を目的としています。また、長期衛星接続への継続的な商業的関心も示しています。政府機関は国家安全保障アーキテクチャに商業サービスをますます利用しています。これにより、商業重視のオペレーターに追加の収益機が生まれています。
政府・民間ユーザーは長期契約を通じて安定した収益の下限を提供しています。GOVSATCOMは2026年1月時点でEU加盟国に安全な衛星通信へのアクセスを提供しています。これらの義務は商業価格サイクルへの依存度が低いです。軍事ユーザーは耐ハードニング、耐ジャミング、耐スプーフィングシステムを必要とします。防衛認定設計を持つメーカーは差別化された価格設定を実現できます。商業と公共需要の組み合わせにより、GEO衛星市場のより広い顧客基盤が支えられています。
地域分析
北米GEO衛星市場
北米は2025年のGEO衛星市場において46.77%のシェアを占めた。同地域は、深みのある資本市場、主要な衛星インテグレーター、および成熟した商業宇宙基盤という優位性を有している。2026年7月の米国ライセンス規制の変更は、商業衛星の展開加速を目的としたものであった。米国宇宙軍の調達は、PTS-G、商業サービス、および整備契約を通じて、需要に対する持続的な視認性を提供している。40.00億米ドルのPTS-G上限額は、保護通信プログラムを支援している。メキシコの接続格差およびカナダのGEO周波数活動が地域需要を押し上げている。
アジア太平洋GEO衛星市場
アジア太平洋地域は2031年までに21.63%のCAGRで拡大すると予測されている。農村部、遠隔地、および島嶼部の人口は、上ネットワークを超えたカバレッジへの継続的な需要を生み出している。インド、日本、および中国は自国のGEO能力を拡充している。Mitsubishi ElectricのJAXA支援によるデジタルペイロードプログラムは、次世代GEO技術における日本の役割を強化している。中国は中星通信衛星フリートの開発を継続している。インドはGSAT後継計画および商業衛星ブロードバンド活動を推進している。南アジアおよび東南アジアの接続格差は、サービス階層全体にわたる需要を持続させている。
欧州・中東・アフリカおよび南米GEO衛星市場
欧州はGEO衛星市場において第3位の地域的ポジションを占めている。ESAプログラム、GOVSATCOM、およびIRIS²は欧州の通信主権を支援している。Thales Alenia Space、Airbus Defence and Space、およびOHB SEは確立された製造基盤を形成している。EU宇宙法は2025年6月に提示され、欧州連合全体の宇宙活動規則の調和を目指している。中東およびアフリカにおける需要は、主権接続義務および地域ブロードバンドのフットプリントに関連している。Es'hailSatは、欧州、アフリカ、および中東をカバーする衛星向けにソフトウェア定義型プラットフォームを選定した。南米の需要は、ブラジルのブロードバンド拡大および農村部全体にわたるサービスニーズによって支えられている。
競合環境
GEO衛星市場における軍・政府セグメント
GEO衛星市場は主要インテグレーター間で適度に集中しています。大型防衛・航空宇宙企業は大型クラスGEOバスの生産において引き続き重要です。OHB SE、SWISSto12、ReOrbitなどの専門プロバイダーは中型・小型GEOプラットフォームで競争しています。これらの企業は、より短い開発サイクルと低いユニットコストに注力しています。競争の基盤はプラットフォーム設計だけを超えて移行しています。バス生産、ソフトウェア定義ペイロード、サービシングを組み合わせたメーカは、より広範なシステムソリューションを提供できます。
Northrop GrummanのSpaceLogisticsビジネスは、Mission Extension Pod作業を通じてGEOサービシングで活動しています。SESは2025年11月にInfinite Orbitsと商業寿命延長ミッションについて合意しました。ESAによるRISEとClearSpace-Phoenixへの支援は、より広いサービシングエコシステムへの機関的関心を示しています。AstroscaleのLEXI車両とInfinite OrbitsのEndurance車両は、サービシング市場での競争圧力を高めています。サービシング能力はフリート更新の経済性を変える可能性があります。また、オペレーターが生産的な衛星をより長く維持するのにも役立ちます。
Viasatは2026年8月、PTS-G Swarm 1プログラム向けのGEO衛星バスを製造するためにRocket Labを選定しました。三菱電機は軌道上ソフトウェア更新機能を備えたデジタルGEOペイロードを開発しています。SWISSto12は2026年5月にHPS/LSSとのパートナーシップを締結し、NEASTAR-1 GEOミッションに大型展開型リフレクターを供給します。競争の機会は1,000kg以下の小型GEOプラットフォームに残っています。ホスト型環境・メタンモニタリングも引き続き関連性があります。サービシング容量への需要は現在のサービサーフリートの利用可能性を超えています。
GEO衛星産業リーダー
-
Airbus SE
-
The Boeing Company
-
Thales Alenia Space
-
Lockheed Martin Corporation
-
Maxar Technologies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
GEO衛星市場 このレポートでカバーされる企業
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Corporation
- Hispasat S.A.
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Eutelsat Group
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- Viasat, Inc.
最近の産業開発事情 GEO衛星市場
- 2026年9月:Space42とViasatは、直接デバイス接続およびMSS接続プラットフォームであるEquatysを共同設立するための拘束力のある協定を締結し、各当事者は最大4億米ドルの初期資本を拠出しました。Viasatは主要技術請負業者に任命される予定であり、地上ネットワークがサービスを提供できない地域へのカバレッジ拡大を目指しています。
- 2026年7月:SES Space & Defenseは、米国宇宙軍宇宙システム司令部との5年間の包括購入協定を受注し、グローバルにTRANSEC保護Kuバンド衛星サービスのマネージドデリバリーを提供します。
- 2026年7月:三菱電機は、直接放射アレイアンテナとデジタルームフォーミング技術を備えた完全デジタルGEO衛星ペイロードを開発するためのJAXA宇宙戦略基金補助金を受領し、軌道上ソフトウェア更新を可能にします。
- 2026年5月:SWISSto12はドイツのコンソーシアムHPS/LSSとのパートナーシップを締結し、ESAとDLRが共同出資するNEASTAR-1 GEOミッションに大型展開型リフレクターを供給します。これはGEOからの世界初の直接デバイス向けメディア放送を目指しています。
グローバルGEO衛星市場レポートの範囲
GEO衛星市場には、GEO軌道への展開のための衛星およびその主要サブシステムの設計、エンジニアリング、製造、組み立て、統合、テストが含まれます。衛星プラットフォーム・バス、ペイロード、推進システム、電力システム、熱・構造コンポーネント、アビオニクス、通信システム、その他の宇宙機サブシステムの製造をカバーしています。
GEO衛星市場は、衛星タイプ、衛星質量、推進方式、エンドユーザー、地域別にセグメント化されています。衛星タイプ別では、市場は通信衛星、地球観測衛星、気象衛星、監視・情報衛星、その他にセグメント化されています。衛星質量別では、市場は小型、中型、大型にセグメント化されています。推進方式別では、市場は電気推進、化学推進、ハイブリッド推進にセグメント化されています。エンドユーザー別は、市場は商業、政府・民間、軍事にセグメント化されています。レポートはまた、異なる地域の主要国におけるGEO衛星市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 通信 |
| 地球観測 |
| 航法 |
| 宇宙観測 |
| その他 |
| 10〜100kg |
| 100〜500kg |
| 500〜1000kg |
| 1000kg超 |
| 商業 |
| 軍・政府 |
| 電気 |
| ガス系 |
| 液体燃料 |
| アジア太平洋 |
| 欧州 |
| 北米 |
| その他の地域 |
| アプリケーション | 通信 |
| 地球観測 | |
| 航法 | |
| 宇宙観測 | |
| その他 | |
| 衛星質量 | 10〜100kg |
| 100〜500kg | |
| 500〜1000kg | |
| 1000kg超 | |
| エンドユーザー | 商業 |
| 軍・政府 | |
| 推進技術 | 電気 |
| ガス系 | |
| 液体燃料 | |
| 地域 | アジア太平洋 |
| 欧州 | |
| 北米 | |
| その他の地域 |
市場の定義
- アプリケーション - 衛星のさまざまなアプリケーションまたは目的は、通信、地球観測、宇宙観測、航法、その他に分類されています。記載されている目的は、衛星の運用者が自己申告したものです。
- エンドユーザー - 衛星の主要ユーザーまたはエンドユーザーは、民間(学術、アマチュア)、商業、政府(気象、科学など)、軍事として説明されています。衛星は商業目的と軍事目的の両方に対応するマルチユースが可能です。
- 打ち上げ機の最大離陸重量 - 打ち上げ機の最大離陸重量(MTOW)とは、ペイロード、機器、燃料の重量を含む打ち上げ時の打ち上げ機の最大重量を意味します。
- 軌道クラス - 衛星軌道はGEO、LEO、MEOの3つの広いクラスに分類されます。楕円軌道の衛星は遠地点と近地点が大きく異なり、離心率0.14以上の衛星軌道を楕円軌道として分類しています。
- 推進技術 - このセグメントでは、さまざまな種類の衛星推進システムが電気、液体燃料、ガス系推進システムとして分類されています。
- 衛星質量 - このセグメントでは、さまざまな種類の衛星推進システムが電気、液体燃料、ガス系推進システムとして分類されています。
- 衛星サブシステム - 推進剤、バス、太陽電池パネル、その他の衛星ハードウェアを含むすべてのコンポーネントとサブシステムがこのセグメントに含まれています。
| キーワード | 定義#テイギ# |
|---|---|
| 姿勢制御 | 地球と太陽に対する衛星の向き。 |
| INTELSAT | 国際電気通信衛星機構は、国際伝送のための衛星ネットワークを運営しています。 |
| 静止地球軌道(GEO) | 静止衛星は、地球の赤道上空35,786km(22,282マイル)の地球軌道上で、地球の自転と同じ方向・同じ速度で周回しており、空に固定されているように見えます。 |
| 低地球軌道(LEO) | 低地球軌道衛星は地球上空160〜2,000kmの軌道を周回し、完全な周回に約1.5時間かかり、地球表面の一部のみをカバーします。 |
| 中地球軌道(MEO) | MEO衛星はLEO衛星の上方、GEO衛星の下方に位置し、通常は北極と南極上空の楕円軌道または赤道軌道を周回します。 |
| 超小型開口端末(VSAT) | 超小型開口端末は、通常直径3メートル未満のアンテナです。 |
| キューブサット | キューブサットは、10cmの立方体で構成されるフォームファクターに基づくミニチュア衛星のクラスです。キューブサットは1ユニットあたり2kg以下の重量で、通常は市販のコンポーネントを使用して製造・電子機器が構成されています。 |
| 小型衛星打ち上げ機(SSLV) | 小型衛星打ち上げ機(SSLV)は、3つの固体推進ステージと最終ステージとして液体推進ベースの速度調整モジュール(VTM)で構成された3段式打ち上げ機です。 |
| 宇宙採掘 | 小惑星採掘は、小惑星や地球近傍天体を含む他の小惑星から物質を採取するという仮説です。 |
| ナノ衛星 | ナノ衛星は、重量10kg未満の衛星として大まかに定義されています。 |
| 自動識別システム(AIS) | 自動識別システム(AIS)は、近くの他の船舶、AIS基地局、衛星と電子データを交換することで船舶を識別・追跡するために使用される自動追跡システムです。衛星AIS(S-AIS)は、衛星を使用してAIS信号を検出する場合に使用される用語です。 |
| 再使用型打ち上げ機(RLV) | 再使用型打ち上げ機(RLV)とは、実質的に無傷で地球に帰還するよう設計され、したがって複数回打ち上げることができる、または打ち上げ事業者が実質的に類似した打ち上げ機の運用に将来使用するために回収できる機体ステージを含む打ち上げ機を意味します。 |
| 遠地点 | 楕円衛星軌道において地球表面から最も遠い点。円軌道を維持する静止同期衛星は、最初に遠地点が22,237マイルの高楕円軌道に打ち上げられます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年と予測年の市場規模推定は、収益と数量の観点から提供されています。数量への販売換算については、各国の予測期間全体を通じて平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれていません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




