
軍事衛星市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 9.16 十億米ドル |
| 市場規模 (2032) | 16.74 十億米ドル |
| 成長率 (2027 - 2032) | 12.82 % |
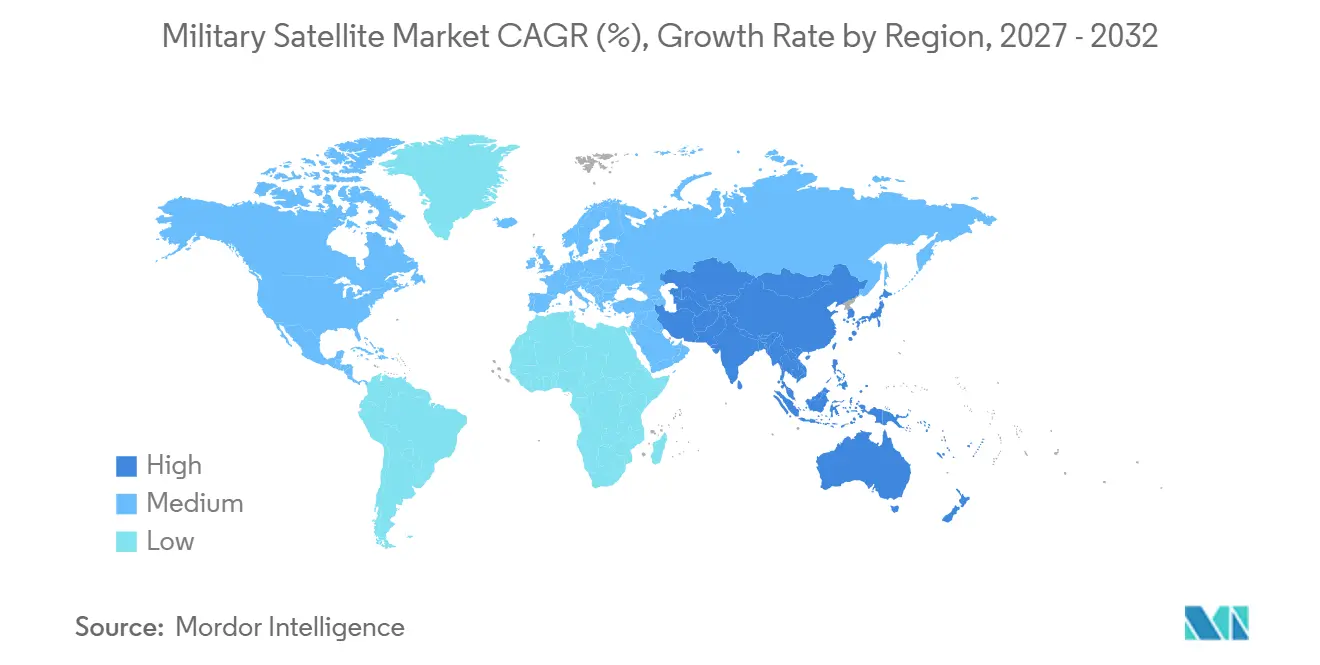
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
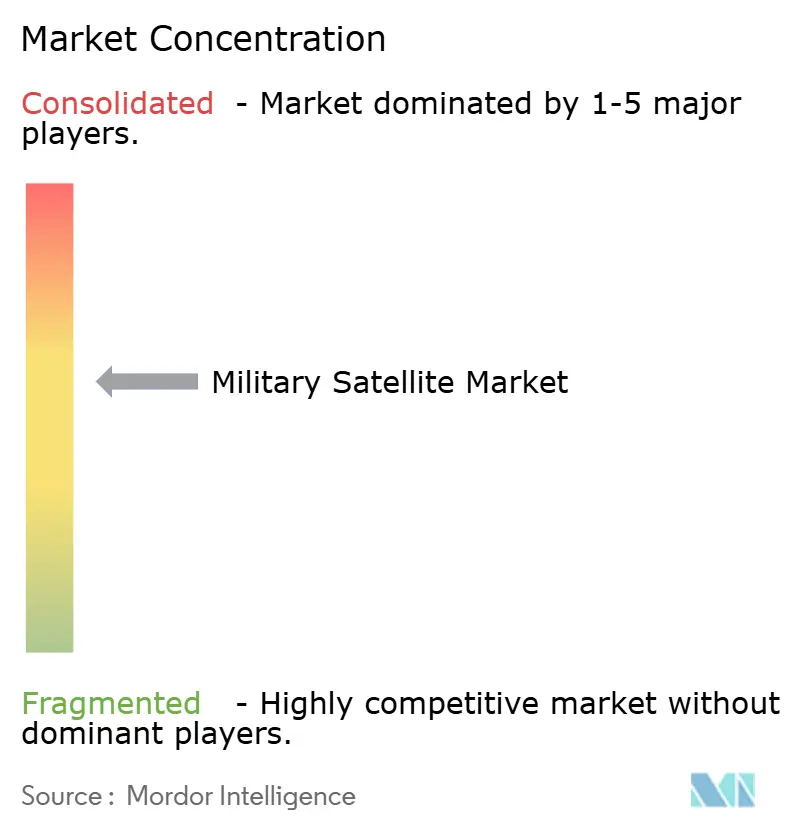
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍事衛星市場分析
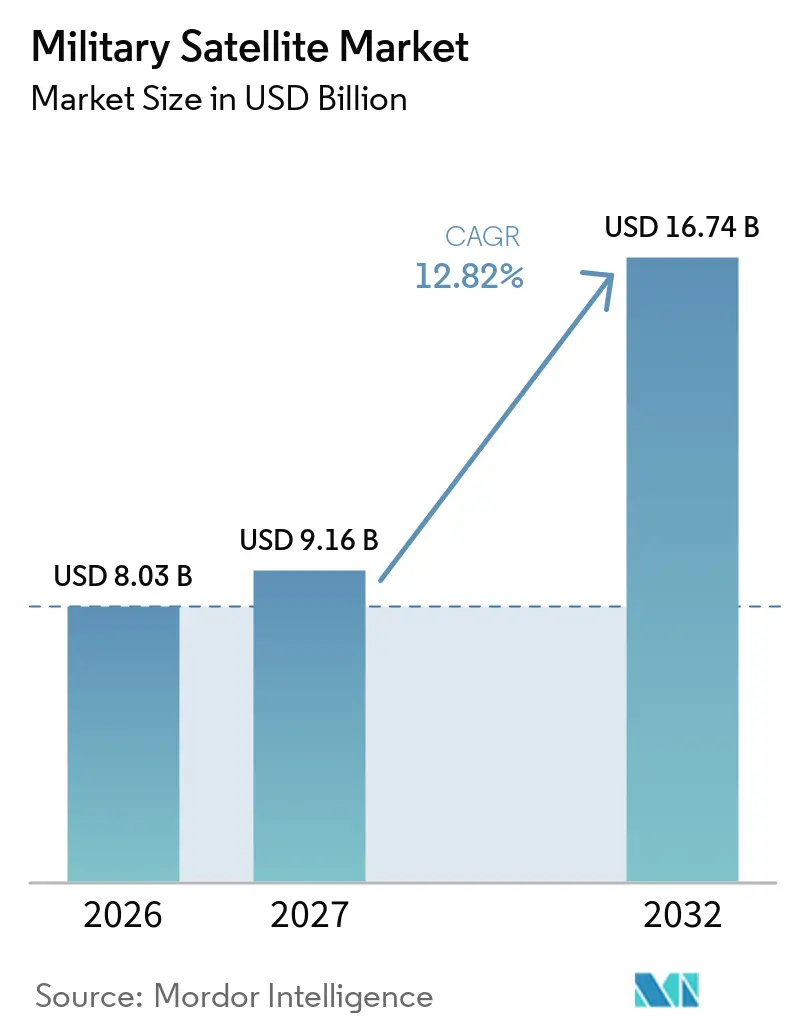
軍事衛星市場の規模は2026年に80.3億米ドル(8.03 ビリオン 米ドル)と評価され、2027年の90.6億米ドル(9.06 ビリオン 米ドル)から2032年には167.4億米ドル(16.74 ビリオン 米ドル)に達すると予測されており、2027年から2032年にかけて12.82%のCAGRで成長する見込みである。軍事衛星市場は、少数の高価値静止軌道プラットフォームから、複数の軌道で運用されるコンステレーションへと移行しつつあり、これによりレジリエンスの向上とセンサーから軍事ユーザーへのリンクの高速化が実現されている。地政学的緊張の高まりは調達スケジュールを短縮させており、衛星調達、地上システム、打ち上げインフラに関する主権プログラムを強化している。軍事衛星市場はまた、衛星接続が物流のみならず作戦上の意思決定を支援するという転換によっても形成されている。同時に、電子妨害、軌道上デブリ、高い資本要件、および機密調達規則が導入を制約している。こうした状況は、安全でレジリエントなシステムを提供しつつ、政府がコンステレーションを維持・更新するための明確な道筋を示すことができるプロバイダーに有利に働く。
主要レポートのポイント
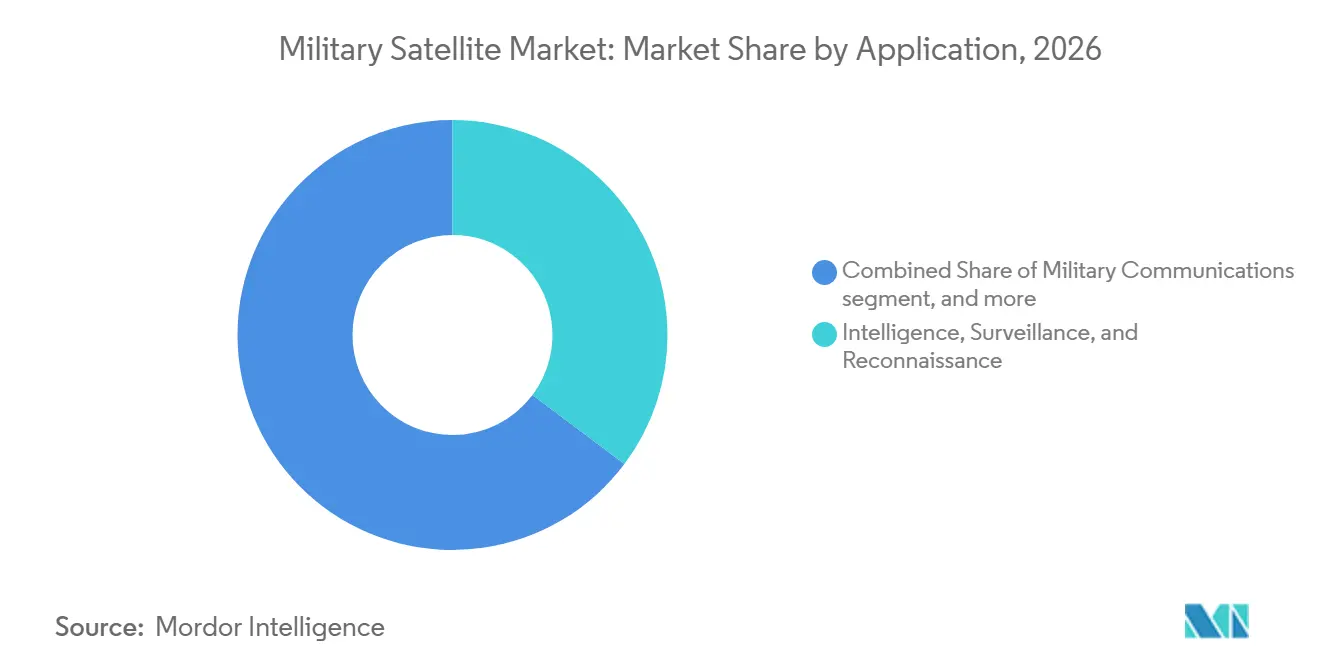
- 用途別では、情報収集・監視・偵察(ISR)が2026年の軍事衛星市場シェアの35.25%を占め、軍事通信は2032年にかけてCAGR 14.71%で成長すると予測されています。
- 衛星質量別では、大型衛星が2026年の軍事衛星市場シェアの58.75%を占め、小型衛星は2032年にかけてCAGR 15.83%で拡大すると予測されています。
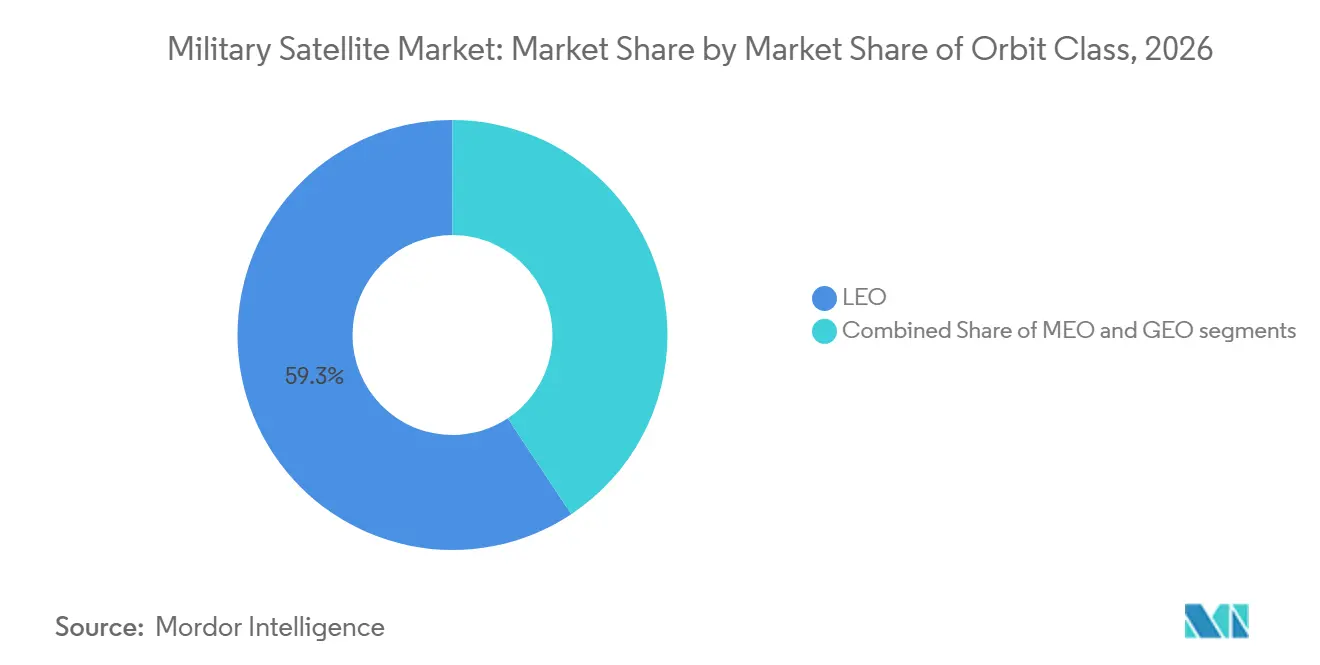
- 軌道クラス別では、低軌道(LEO)が2026年の軍事衛星市場の59.32%を占め、中軌道(MEO)は2032年にかけてCAGR 14.91%で成長すると予測されています。
- ペイロードタイプ別では、通信ペイロードが2026年に32.69%の収益シェアを占め、信号情報(SIGINT)および電子情報(ELINT)ペイロードは2032年にかけてCAGR 14.52%で成長すると予測されています。
- 地域別では、北米が2026年に51.77%の収益シェアを占め、アジア太平洋は2032年にかけてCAGR 16.63%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛支出の増加と宇宙近代化 | 3.20% | 北米、欧州、アジア太平洋に集中するグローバル | 中期(2〜4年) |
| リアルタイムISRおよび持続的状況認識への需要 | 2.80% | 北米、アジア太平洋、中東において重要なグローバル | 短期(2年以内) |
| レジリエントなマルチ軌道および増殖型コンステレーションの展開 | 2.10% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 商業・軍事衛星通信(SATCOM)およびリモートセンシングの統合 | 1.80% | 北米および欧州、中東・アフリカへの波及あり | 中期(2〜4年) |
| 商用既製品(COTS)ソフトウェア定義ペイロードおよびAI対応ミッション処理 | 1.50% | 北米、欧州およびアジア太平洋での早期成果あり | 長期(4年以上) |
| 連合軍相互運用性および主権宇宙能力プログラム | 1.20% | NATO加盟国およびアジア太平洋のファイブアイズパートナー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
防衛支出の増加と宇宙近代化
各国の防衛予算は、軍事宇宙システムへの新規支出の割合を増やしています。ドイツは2025年9月、宇宙安全保障に5年間で350 ビリオン ユーロ(約410 ビリオン 米ドル)を投資する計画を発表し、冗長コンステレーション、軍事衛星運用センター、サイバーセキュリティ対策が含まれています。フランスの2024年から2030年の軍事計画法は軍事宇宙に64.0 ビリオン ユーロ(75.0 ビリオン 米ドル)を配分し、さらに42.0 ビリオン ユーロ(49.2 ビリオン 米ドル)が追加発表されました。[1] 日本の防衛宇宙支出は2025年度に5,400 ビリオン 円(34.1 ビリオン 米ドル)に達し、2022年度比でほぼ7倍の増加を示しています。これらのコミットメントは、衛星、安全な地上局、打ち上げアクセス、強化されたサイバー防衛を個別のプログラムとしてではなく一体的に資金提供することで、軍事衛星市場を支援しています。また、Rocket Labが2025年12月にミサイル防衛コンステレーションの主契約として8.16 ビリオン 米ドルを受注したように、商業起源のメーカーが国家安全保障宇宙プログラムに参入することも可能にしています。増殖型戦闘員宇宙アーキテクチャ(Proliferated Warfighter Space Architecture)などの主要プログラムが設定するパフォーマンス基準は、サプライヤーへの要件を引き上げ、適格な能力を持つ企業への業務集中をもたらす可能性があります。
リアルタイムISRおよび持続的状況認識への需要
軍事ユーザーは、長い戦略的報告サイクルではなく、戦術的な時間軸での衛星情報をますます必要としています。ICEYEは2025年9月にISRセルを発売しました。これはコンテナ化されたシステムで、数分以内に戦闘部隊に準リアルタイムの合成開口レーダー情報を提供するよう設計されています。[2] 国家偵察局は2025年12月、200機以上の増殖型低軌道衛星を運用しており、コンステレーションにより情報提供を数時間から数分に短縮できると述べました。[3]軍事衛星市場は分散型コンステレーションの恩恵を受けており、これにより戦闘コマンドによる直接タスキングが可能となり、より持続的なカバレッジが維持されます。NATOの宇宙からの同盟持続的監視プログラムは19の同盟国を結集し、仮想アクイラコンステレーションを通じて10 ビリオン 米ドル以上に相当する投資を行っています。このアプローチにより、画像、信号、その他の収集サービスが連合軍ユーザーにとって共有の作戦リソースとなります。また、地上処理、安全なデータリンク、衛星データをタイムリーな作戦情報に変換できるシステムへの需要も生み出しています。
レジリエントなマルチ軌道および増殖型コンステレーションの展開
防衛計画立案者は、少数の大型衛星のみに依存するのではなく、複数の軌道にわたる多層ネットワークを展開しています。米国宇宙開発局は2025年9月に154機の運用トランシェ1衛星の打ち上げを開始し、2025年12月には2029年度打ち上げ予定の72機のトランシェ3低軌道ミサイル警戒衛星に対して35.0 ビリオン 米ドルを授与しました。中軌道は、静止軌道センサーでは十分な解像度で観測できない極超音速滑空体を追跡できるため、ミサイル警戒のための独自の層として発展しています。宇宙軍はEPOCH 2プログラムの下、10機の中軌道衛星に対してBAE Systemsに12.0 ビリオン 米ドルを授与しました。低軌道、中軌道、静止軌道の組み合わせにより、軍事ユーザーはセンシングと通信のための複数の経路を持つことができます。また、単一プラットフォームへの依存を低減しますが、調整、地上管制、および更新計画の負担が増大します。したがって、軍事衛星市場は、セキュリティや可用性を損なうことなく異なる軌道層を組み合わせられるアーキテクチャを優先します。
商業・軍事衛星通信(SATCOM)およびリモートセンシングの統合
商業衛星オペレーターは、軍事通信およびリモートセンシングプログラムの容量プロバイダーとなっている。フランスは2025年6月にEutelsatと10年間のNEXUSフレームワーク協定を10億ユーロ(11.7億米ドル/1.17 ビリオン 米ドル)で締結し、フランス軍がOneWebのLEO容量への優先アクセスを主権Syracuse静止軌道資産と並行して確保した。SESのO3b mPOWERサービスは、2025年のクレマンソー25ミッションにおいてフランス海軍空母打撃群を支援し、商業MEO容量が遅延および信頼性に関する海軍のニーズを満たし得ることを示した。政府が商業サービスと主権システムを組み合わせることで、軍事衛星市場は近い将来の容量を追加的に獲得する。商業コンステレーションはすに運用中または展開中であるため、こうした協定は取得タイムラインを短縮できる。また、商業プロバイダーのコンステレーションが変更された場合に備えた、明確な優先アクセス規則、セキュリティ条項、および継続計画も必要とする。商業ネットワークと軍事ネットワークの統合が進む中、サービス提供は衛星製造のみならず、重要な競争力となっている。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 |
|---|---|---|
| サイバー攻撃、妨害、スプーフィング、電子戦への露出 | -1.80% | NATOの東側側面、中東、インド太平洋で最も深刻なグローバル |
| 高い初期資本、長い開発サイクル、打ち上げ依存 | -1.40% | グローバル、中堅国にとって比例的により深刻 |
| 軌道混雑とデブリ軽減の負担 | -0.90% | 高度600km以下の低軌道に集中するグローバル |
| 商業サービス依存とコンステレーション更新率リスク | -0.70% | 商業統合が最も進んでいる北米および欧州 |
| 情報源: Mordor Intelligence | ||
サイバー攻撃、妨害、スプーフィング、電子戦への露出
電子的脅威は衛星ユーザーにとって繰り返し発生する運用条件となっています。2025年2月までの12ヶ月間に10,000件以上の衛星干渉事象が記録されており、北東欧州の空域、バルト海の航路、ウクライナ、中東での日常的なGPS妨害およびスプーフィングが含まれています。CSIS宇宙脅威評価2025は、アップリンク妨害、スプーフィング、共軌道対衛星能力、地上ネットワークを標的としたサイバー侵入などの脅威を特定しました。2025年の研究では、プロトコル対応ジャマーがSATCOMプロトコルの周期的な脆弱性を悪用し、現在の対抗手段に対して従来の妨害を上回ることが判明しました。[5] これらのリスクは調達を遅延させ、システムコストを増加させ、保護されていないサービスへの信頼を低下させる可能性があります。また、干渉が存在する状況でも動作できる、強化された周波数アジャイルなソフトウェア定義システムへの需要を持続させます。したがって、軍事衛星市場はコンステレーションの迅速な展開と、リンク、ペイロード、地上インフラのより強固な保護のバランスを取る必要があります。
高い初期資本、長い開発サイクル、打ち上げ依存
大型軍事衛星プログラムは多大な初期投資を必要とし、納期スケジュールが数年にわたることが多いです。Boeingは2025年7月に2機の進化型戦略衛星通信(Evolved Strategic SATCOM)衛星に対して28.0 ビリオン 米ドルの契約を受注し、納期は2031年まで延び、オプションによりプログラム総額は120 ビリオン 米ドルに達する可能性があります。これらの衛星は米国の核指揮・統制・通信を支援するものであり、長期的な国家能力を限られた数の軌道資産に委ねることになります。主権打ち上げ能力を持たない国は、第三者の打ち上げサービスに依存する場合、さらなるスケジュールおよび地政学的リスクに直面する可能性があります。小型衛星コンステレーションの普及により個々の宇宙機のコストは低下しますが、高速製造と頻繁な更新が必要となります。中堅防衛産業は、継続的な政府支援なしにこの産業基盤に資金を提供することが困難な場合があります。これらの制約は、新たな宇宙能力に対する軍事需要が強い場合でも、調達の機動性を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
ISRが最大の収益ポジションを維し、軍事通信がより速く成長ISRは2026年の収益の35.25%を占め、用途別で最大の収益セグメントとなっています。ファイブアイズ全体に組み込まれた収集インフラ、中国人民解放軍戦略支援部隊、および成長する欧州の主権プログラムがこのポジションを支えています。ユーザーは遅延した情報製品のバッチではなく、持続的なサービスをますます求めています。ICEYEは2025年にドイツ政府から2.4 ビリオン ユーロ(2.8114 ビリオン 米ドル)の複数年画像契約を受注し、オランダ王立空軍に主権合成開口レーダー能力を提供しました。最大の用途セグメントは、衛星だけでなく安全な地上処理とデータ配信にも依存しています。
軍事通信は2027年から2032年にかけてCAGR 14.71%を記録すると予想されており、軍事衛星市場の用途の中で最高の成長率となっています。増殖型戦闘員宇宙アーキテクチャのトランスポート層および同等の欧州システムは、戦術作戦を支援する安全な中継容量への需要を生み出しています。航法・測位は成熟しながらも活発であり、事業者はGPSスプーフィングに対して受信機を強化し、代替測位・航法・タイミング信号を追求しています。ミサイル探知、早期警戒、宇宙領域認識は収益規模では小さいものの、極超音速脅威とリアルタイムの軌道認識の必要性によりその優先度が高まっています。成長は従来の情報収集から、接続されたコマンド、保護された通信、警戒ミッションへと広がっています。

衛星質量別:
大型衛星がプログラム価値を維持し、小型衛星がコンステレーション設計を変革大型衛星は2026年の軍事衛星市場規模の58.75%を占めました。核通信、保護された戦略中継、高解像度偵察システムは、小型プラットフォームでは常に提供できない電力、開口部、運用寿命を必要とします。BoeingのEvolved Strategic SATCOMプログラムとThales Alenia SpaceのSpainSat NG-1は、大型衛星への需要を支える長寿命プログラムを示しています。これらの衛星は国家通信システムの基盤となっており、その高コストと低生産量が確立された主要請負業者の役割を強化しています。大型衛星は、戦略的ミッションが実証済みの高容量プラットフォームを必要とする場面で引き続き不可欠です。
小型衛星は、政府が増殖型コンステレーションを構築するにつれて、2027年から2032年にかけてCAGR 15.83%で成長すると予測されています。このカテゴリは変化しており、小型プラットフォームがかつてははるかに大型の宇宙機を必要としていた能力を提供できるようになっています。ICEYEのGen4合成開口レーダー衛星は2025年に最大16cmの解像度と1衛星あたり1日500枚の画像を提供しました。このパフォーマンスは、小型宇宙機のコンステレーションを軍事ユーザーにとって実用的なものにすることで、軍事衛星市場を支援しています。中型衛星は地域ISRおよび戦域通信の役割を維持していますが、規模の上下にあるシステムからの圧力に直面しています。
軌道クラス別:
低軌道がリードし、中軌道が専用防衛役割を構築低軌は2026年の収益の59.32%を占めました。その主導的地位は、国家偵察局の増殖型コンステレーション、宇宙開発局のアーキテクチャ、および商業・軍事リモートセンシングと通信システムを反映しています。低軌道は高い再訪率と低遅延を支援し、戦術データ中継と持続的監視に適しています。宇宙開発局の計画には154機のトランシェ1衛星とさらなるトランシェ3ミサイル警戒授与が含まれています。軍事衛星市場は混雑、デブリ、および定期的な補充の必要性にさらされており、これらはすべてプログラム開始時に軽減策と更新計画を必要とします。
中軌道は2027年から2032年にかけてCAGR 14.91%で拡大すると予測されており、軌道クラスの中で最も強い成長率となっています。中軌道はNATO海軍および同盟国政府ユーザー向けの商業ブロードバンドと、中高度からの新たなミサイル警戒ミッションを支援します。SES O3b mPOWERは2025年のクレマンソー25ミッション中にフランス空母打撃群を支援しました。EPOCH 2プログラムはBAE Systemsに極超音速目標を追跡する10機の専用中軌道衛星の開発に12.0 ビリオン 米ドルを授与しました。静止軌道衛星は核通信と国家事業者サービスを引き続き支援しており、将来のアーキテクチャが3つの軌道クラスを組み合わせる理由を強調しています。
ペイロードタイプ別:
通信がリードし、SIGINTおよびELINTが電子的脅威に対応通信ペイロードは2026年の収益の32.69%を占め、保護された静止軌道中継、低軌道メッシュネットワーク、戦術UHFサービス全体の需要を牽引しています。その主導的役割は、部隊、プラットフォーム、指揮システム間の安全なリンクへの要件を反映しています。L3Harris Technologiesは2025年にKSV-650を納入しました。これは軌道上で完全に再プログラム可能な、国家安全保障局認定の初の暗号プラットフォームです。このプラットフォームはアジャイル暗号要件を満たし、保護された通信ペイロードの技術基準を引き上げています。航法および画像ペイロードは安定を維持しており、軍事衛星産業は打ち上げ後に重要なデータを保護し適応できるペイロードを必要としています。
SIGINTおよびELINTペイロードは2027年から2032年にかけてCAGR 14.52%で成長すると予想されています。成長は、妨害およびスプーフィング能力を拡大する敵対勢力に対して電子的戦闘序列情報を収集する必要性を反映しています。国家偵察局は機密SIGINT容量を拡大しており、ドイツとオランダはコンステレーション規模での主権収集を追求しています。ミサイル警戒ペイロードは規模が小さいものの、宇宙開発局追跡層とEPOCHプログラムの成熟に伴いその役割が拡大しています。ペイロードの組み合わせは、競合する電磁環境において情報を検出、保護、処理、配信できるシステムへとシフトしています。
地域分析
北米軍事衛星市場
北米は2026年の軍事衛星市場において51.77%のシェアを占めた。同地域の軍事衛星市場は、宇宙軍のプログラム、国家偵察局の拡張、および大規模な防衛産業基盤を基盤としている。2025年9月に実施されたトランシェ1増殖型戦士宇宙アーキテクチャの最初の運用打ち上げにより、154機の運用機体を展開することを目的としたキャンペーンが開始された。進化型戦略SATCOMプログラムは、当初契約額28.0億米ドル(2.80 ビリオン 米ドル)、最大120億米ドル(12 ビリオン 米ドル)のオプションを持つ契約を通じて、核通信バックボーンを支援している。2025年6月のメドウランズ妨害装置の受領もまた、同地域の戦略が衛星展開と並行して電子戦にも対応していることを示した。
欧州軍事衛星市場
欧州は第2位の地理的セグメントであり、主権的な軍事宇宙投資が大幅に増加している。欧州の軍事衛星市場は、ドイツの350億ユーロ(約410億米ドル/約41 ビリオン 米ドル)のコミットメント、フランスの2030年までの106億ユーロ(124.2億米ドル/12.42 ビリオン 米ドル)の配分、および2025年12月に締結されたRheinmetall-ICEYEジョイントベンチャーによる合成開口レーダー衛星40機に対する17億ユーロ(19.9億米ドル/1.99 ビリオン 米ドル)の契約によって支えられている。NATOのNSS6Gプログラムは2020年から2034年にかけて10億ユーロ超(11.7億米ドル/1.17 ビリオン 米ドル)の投資を有しており、スペインとルクセンブルクは2025年にNATOに加盟した。アライアンス宇宙からの持続的監視プログラムは、NATOの仮想アクイラ星座を通じて19の同盟国間でISRを調整している。NATOはまた、2026年にアンカラでHALOイニシアチブを立ち上げ、各国の軍事衛星を共有星座に接続した。
アジア太平洋、中東・アフリカおよび南米軍事衛星市場
アジア太平洋地域は最も成長が速い地域であり、軍事衛星市場は2027年から2032年にかけて16.63%のCAGRで拡大すると予測されている。日本の防衛宇宙予算は2025年度に5,400億円(34.1億米ドル/3.41 ビリオン 米ドル)に達し、2,800億円(17.8億米ドル/1.78 ビリオン 米ドル)の光学および合成開口レーダープログラムは3,000kmの領域半径にわたる継続的な状況認識を目指している。中国の国網(グオワン)星座、インドの国産プログラム、および韓国・オーストラリア・東南アジアにおける調達活動の活発化が、地域需要を再編しつつある。中東は静止軌道通信および地球観測において引き続き活発であり、アフリカと南米は主に商業キャパシティに依存している。
競合状況
軍事衛星市場における推進ハードウェアおよび推進剤セグメント
軍事衛星市場には2つの明確な競争層があります。大型衛星の主要請負業者は、プログラムに機密取扱許可、実証済みプラットフォーム、政府との関係が必要なため、参入障壁が高くなっています。The Boeing Company、Lockheed Martin Corporation、Northrop Grumman Corporation、Airbus SE、Thales Alenia Spaceは静止軌道および大型低軌道プログラムで主導的役割を担っています。Boeingの2025年7月のEvolved Strategic SATCOM受注は、Northrop Grummanとの5年間の競争の末、すでに宇宙軍で運用中の702MPプラットフォームを使用して行われました。L3Harris Technologies, Inc.とViasat, Inc.も、企業が保護と適応性を求める中でソフトウェア定義ペイロードを追求しています。
小型衛星とサービス提供では競争がより激しく、参入障壁が低くなっています。Rocket Labが宇宙開発局の主要請負業者に昇格したことは、打ち上げプロバイダーが国家安全保障衛星製造に参入できることを示しています。ICEYEは商業合成開口レーダープロバイダー、Rheinmetallを通じた防衛主要請負業者、およびペイロードサプライヤーとして機能しています。2025年9月のGen4打ち上げは最大16cmの解像度、1衛星あたり1日500枚の画像、最大700Mbpsの同時撮像・ダウンリンクを実現しました。これらの能力は、確立された請負業者が政府ユーザーとの立場を弱めることなく商業技術を統合するよう圧力を高めています。
AIによる機上処理は軍事衛星市場内のもう一つの競争領域です。HelsingとKongsberg Defence and Aerospaceは、Loft Orbital YAM-6プラットフォームでアルゴリズムを実証し、2029年の展開目標を持つISR/Tコンステレーションを自己資金で開発しています。このアプローチは従来の調達タイムラインの外で機能します。その結果、戦略的大型衛星プログラムでは集中しているが、小型衛星プロバイダー、ペイロードスペシャリスト、データサービス企業の間ではより分散した環境となっています。
軍事衛星産業のリーダー企業
-
Lockheed Martin Corporation
-
Northrop Grumman Corporation
-
The Boeing Company
-
Airbus SE
-
Thales Alenia Space
- 注:主要企業の掲載順は順位を示すものではありません。
軍事衛星市場 このレポートでカバーされる企業
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Electric Corporation
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- L3Harris Technologies, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- BAE Systems plc
- Viasat, Inc.
最近の産業開発事情 軍事衛星市場
- 2026年10月:RheinmetallとArgotecはSpaceXのファルコン9でそれぞれ初の衛星を打ち上げることに成功し、Rheinmetallの宇宙ベース防衛能力への参入を示しました。この衛星は軍事空域監視、早期警戒、AIによる状況認識を強化するよう設計されており、統合防衛衛星コンステレーションを開発するRheinmetallの広範な戦略を支援しています。
- 2026年9月:英国王立空軍は第III宇宙効果飛行隊を設立しました。これは軍事衛星を敵対的活動から保護することに特化した初の専用部隊です。この飛行隊は電子戦(EW)と対抗手段を用いて脅威を妨害、劣化、拒否し、英国の宇宙制御能力を強化し、通信、航法、ミサイル警戒インフラを保護します。
- 2026年7月:米国宇宙開発局は増殖型戦闘員宇宙アーキテクチャのトランシェ3の下、36機の衛星に対して約17.5 ビリオン 米ドルを授与しました。これらの衛星は複数の軌道面にわたってミサイル警戒、追跡、防衛能力を提供し、ゴールデンドームミサイル防衛イニシアチブの下で計画された宇宙ベースアーキテクチャを支援します。
- 2025年12月:米国宇宙開発局はL3Harris Technologies、Lockheed Martin、Northrop Grumman、Rocket Labに対し、赤外線ミサイル警戒・ミサイル防衛センサーを搭載した72機のPWSAトラッキング層トランシェ3衛星に35.0 ビリオン 米ドルを授与し、打ち上げは2029年度に予定されています。
グローバル軍事衛星市場レポートの範囲
軍事衛星とは、防衛、国家安全保障、戦略的情報目的を支援するために設計、打ち上げ運用される人工衛星です。これらの衛星は、通信、ISR、航法・タイミング、早期警戒、電子情報(ELINT)など、現代の防衛作戦において重要な機能を果たします。
軍事衛星市場は、用途、衛星質量、軌道クラス、ペイロードタイプ、地域別にセグメント化されています。用途別では、情報収集・監視・偵察(ISR)、軍事通信、航法・測位、ミサイル探知・早期警戒、宇宙領域認識にセグメント化されています。衛星質量別では、小型、中型、大型にセグメント化されています。軌道クラス別では、低軌道(LEO)、中軌道(MEO)、静止軌道(GEO)にセグメント化されています。ペイロードタイプ別では、通信ペイロード、航法ペイロード、画像ペイロード、レーダーペイロード、SIGINTおよびELINTペイロード、ミサイル警戒ペイロードにセグメント化されています。レポートはまた、異なる地域の主要国における軍事衛星市場の市場規模と予測もカバーしています。各セグメントの市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 10〜100kg |
| 100〜500kg |
| 500〜1000kg |
| 10kg未満 |
| 1000kg超 |
| GEO |
| LEO |
| MEO |
| 推進ハードウェアおよび推進剤 |
| 衛星バス&サブシステム |
| ソーラーアレイ&電力ハードウェア |
| 構造体・ハーネス&メカニズム |
| 通信 |
| 地球観測 |
| 航法 |
| 宇宙観測 |
| その他 |
| アジア太平洋 |
| 欧州 |
| 北米 |
| その他の地域 |
| 衛星質量 | 10〜100kg |
| 100〜500kg | |
| 500〜1000kg | |
| 10kg未満 | |
| 1000kg超 | |
| 軌道クラス | GEO |
| LEO | |
| MEO | |
| 衛星サブシステム | 推進ハードウェアおよび推進剤 |
| 衛星バス&サブシステム | |
| ソーラーアレイ&電力ハードウェア | |
| 構造体・ハーネス&メカニズム | |
| 用途 | 通信 |
| 地球観測 | |
| 航法 | |
| 宇宙観測 | |
| その他 | |
| 地域 | アジア太平洋 |
| 欧州 | |
| 北米 | |
| その他の地域 |
市場の定義
- 用途 - 衛星の様々な用途または目的は、通信、地球観測、宇宙観測、航法、その他に分類されます。記載されている目的は、衛星の運用者が自己申告したものです。
- エンドユーザー - 衛星の主要ユーザーまたはエンドユーザーは、民間(学術、アマチュア)、商業、政府(気象、科学等)、軍事として説明されます。衛星は商業・軍事両用途に多目的利用されることがあります。
- 打ち上げ機の最大離陸重量(MTOW) - 打ち上げ機のMTOW(最大離陸重量)とは、ペイロード、機器、燃料の重量を含む打ち上げ時の打ち上げ機の最大重量を意味します。
- 軌道クラス - 衛星軌道はGEO、LEO、MEOの3つの大きなクラスに分類されます。楕円軌道の衛星は遠地点と近地点が大きく異なり、離心率0.14以上の衛星軌道を楕円軌道として分類します。
- 推進技術 - このセグメントでは、電気、液体燃料、ガスベースの推進システムなど、様々な種類の衛星推進システムが分類されています。
- 衛星質量 - このセグメントでは、電気、液体燃料、ガスベースの推進システムなど、様々な種類の衛星推進システムが分類されています。
- 衛星サブシステム - 推進剤、バス、ソーラーパネル、衛星のその他のハードウェアを含むすべてのコンポーネントとサブシステムがこのセグメントに含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 姿勢制御 | 地球および太陽に対する衛星の向き。 |
| INTELSAT | 国際電気通信衛星機構は、国際伝送のための衛星ネットワークを運営しています。 |
| 静止地球軌道(GEO) | 静止衛星は赤道上空35,786km(22,282マイル)の地球軌道上で、地球の自転と同じ方向・同じ速度で周回しており、空に静止しているように見えます。 |
| 低軌道(LEO) | 低軌道衛星は地球上空160〜2,000kmを周回し、完全な周回に約1.5時間かかり、地球表面の一部のみをカバーします。 |
| 中軌道(MEO) | MEO衛星は低軌道(LEO)衛星の上方、静止地球軌道(GEO)衛星の下方に位置し、通常は北極・南極上空の楕円軌道または赤道軌道を周回します。 |
| 超小型開口端末(VSAT) | 超小型開口端末は、通常直径3メートル未満のアンテナです。 |
| キューブサット | キューブサットは10cmの立方体を基本単位とするフォームファクターに基づくミニチュア衛星のクラスです。キューブサットは1ユニットあたり最大2kgの重量で、通常は市販のコンポーネントを使用して構築・電子機器が搭載されます。 |
| 小型衛星打ち上げ機(SSLV) | 小型衛星打ち上げ機(SSLV)は、3段の固体推進ステージと末端ステージとして液体推進ベースの速度調整モジュール(VTM)で構成された3段式打ち上げ機です。 |
| 宇宙資源採掘 | 小惑星採掘は、小惑星や地球近傍天体を含むその他の小惑星から物質を採取するという仮説です。 |
| ナノ衛星 | ナノ衛星は、重量10kg未満の衛星として大まかに定義されています。 |
| 自動船舶識別システム(AIS) | 自動船舶識別システム(AIS)は、近隣の船舶、AIS基地局、衛星と電子データを交換することで船舶を識別・追跡する自動追跡システムです。衛星AIS(S-AIS)は、衛星を使用してAIS信号を検出する場合に使用される用語です。 |
| 再使用型打ち上げ機(RLV) | 再使用型打ち上げ機(RLV)とは、実質的に無傷で地球に帰還するよう設計され、複数回打ち上げることができる、またはオペレーターが将来の実質的に類似した打ち上げ機の運用のために回収できる機体ステージを含む打ち上げ機を意味します。 |
| 遠地点 | 楕円形の衛星軌道において地球表面から最も遠い点。円形軌道を維持する静止衛星は、まず遠地点が22,237マイルの高楕円軌道に打ち上げられます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、金額および数量で提供されています。販売量への換算については、各国の予測期間全体を通じて平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するため、様々なレベルと職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース&サブスクリプションプラットフォーム。




