
足首・足部デバイス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 6.28 十億米ドル |
| 市場規模 (2032) | 8.85 十億米ドル |
| 成長率 (2027 - 2032) | 7.09 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる足首・足部デバイス市場分析
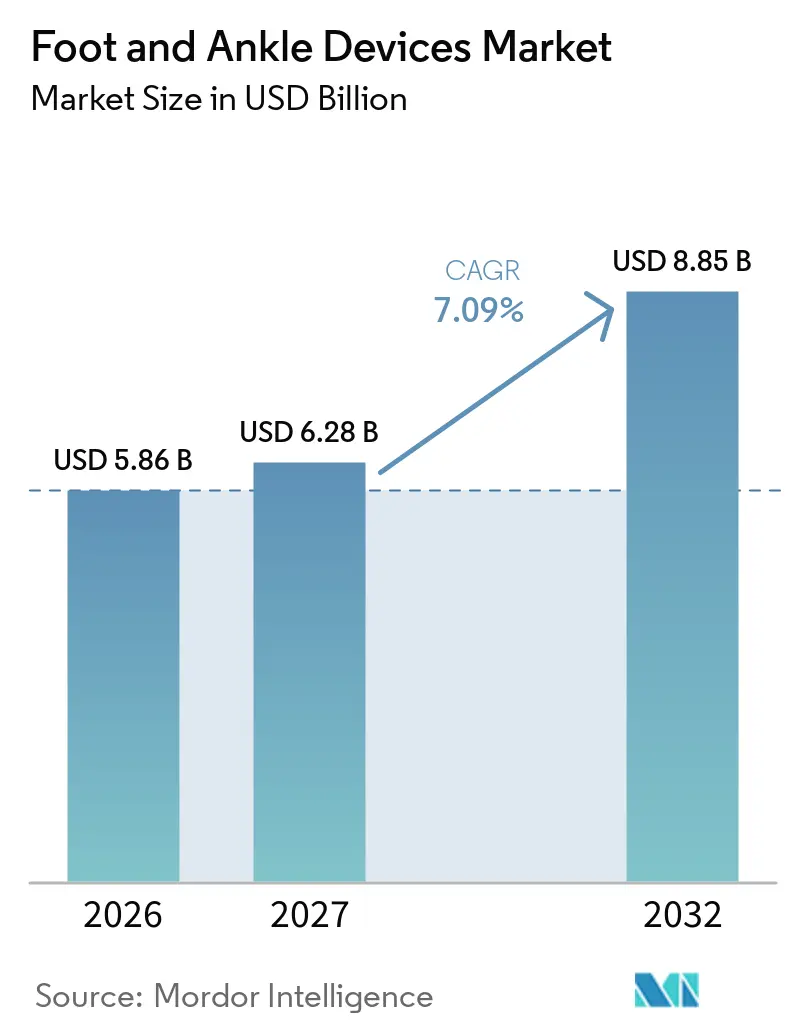
足首・足部デバイス市場規模は2026年に58.6 ビリオン 米ドルと評価され、2027年の62.8 ビリオン 米ドルから2032年には88.5 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中の年平均成長率(CAGR)は7.09%です。
外来手術センターは大規模な待機的再建手術を吸収しており、専門クリニッは院内手術室を増設し、スマートインプラントが日常的な使用に入りつつあります。マイクロプロセッサー制御の義肢、患者適合型固定ハードウェア、および多孔質3Dプリント製癒合ケージは、手術精度を高めながら手術時間を短縮します。アジア太平洋地域における人口高齢化、あらゆる地域での糖尿病の急増、および若年層における高エネルギー外傷の増加が、再建・骨折治療の件数において二桁成長を持続させています。ニッチな専門企業が集中的な研究開発を迅速な米国食品医薬品局(FDA)認可に転換しており、多角化した大手企業は積層造形およびデジタル手術プログラムの加速を余儀なくされ、競争の激化が進んでいます。
主要レポートのポイント
- 製品タイプ別では、義肢が2026年の足首・足部デバイス市場シェアの32.8%を占め、2032年にかけてCAGR 9.5%で成長をリードすると予測されています。
- 用途別では、外傷・骨折が2026年の足首・足部デバイス市場の36.8%を占め、糖尿病性足部障害は2032年にかけてCAGR 10.2%で成長すると予測されています。
- エンドユーザー別では、整形外科・足病医専門クリニクが最も急速な拡大を示し、2027年~2032年にかけてCAGR 10.4%で前進しています。
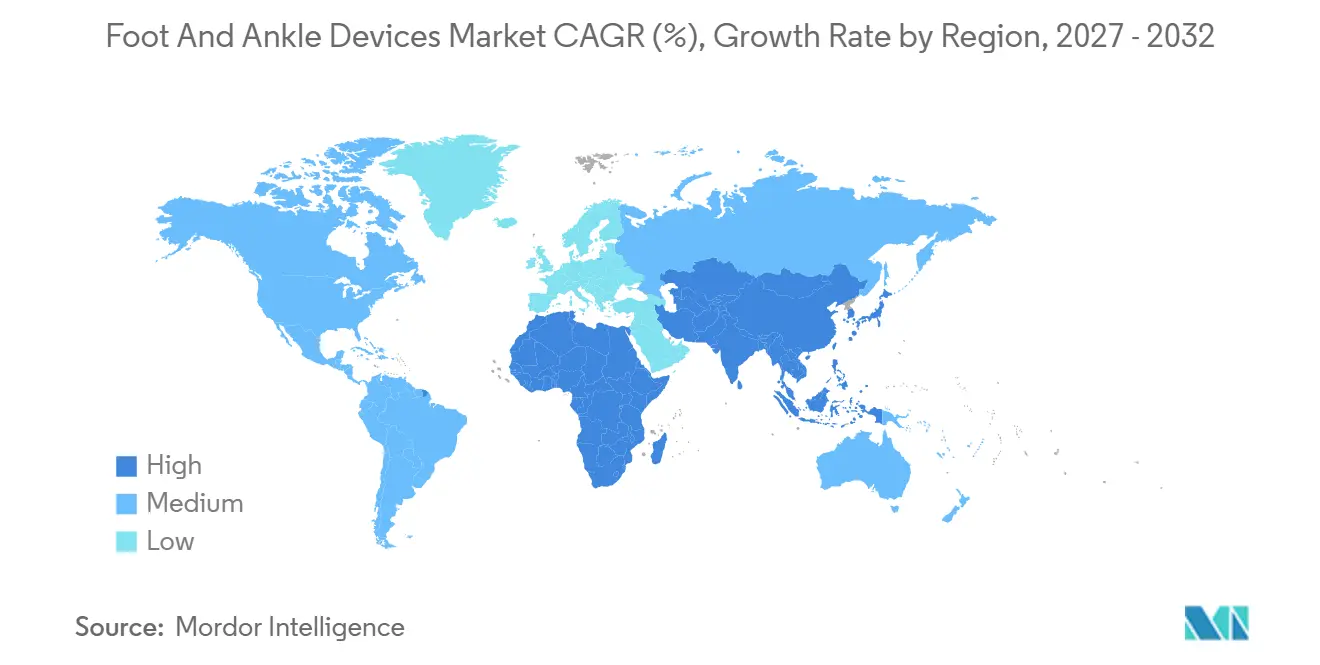
- 地域別では、北米が2026年の足首・足部デバイス市場の43.21%を占め、アジアは同期間においてCAGR 8.54%で最も急速な成長が見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外傷および変性疾患による手術件数の増加 | +1.8% | 北米と欧州が主導、世界的な関連性あり | 中期(2~4年) |
| インプラント材料とデジタル手術における技術的進歩 | +1.5% | 北米とEUが成熟、アジア太平洋が追随 | 長期(4年以上) |
| 外来手術センターへの手術移行 | +1.2% | 北米が主導、オーストラリアと英国が先行 | 短期(2年以内) |
| 世界的な高齢者・肥満人口の増加 | +1.4% | アジア太平洋がコア、世界的な波及効果 | 長期(4年以上) |
| バイオスキャフォールドおよび再生ソリューションの台頭 | +0.9% | 米国・EU臨床ハブ、日本での早期普及 | 中期(2~4年) |
| スマートインプラントとリモートモニタリングの統合 | +1.0% | 米国とカナダが先行採用、EUで段階的展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外傷および変性疾患による手術件数の増加
外傷と変性疾患を合わせると全デバイス需要の半数以上を占め、骨折治療だけで2025年の適用の36.8%を占めました。車両衝突、スポーツ傷害、職場事故が若年成人における高エネルギー足首骨折を引き起こし、骨粗鬆症を抱えながら長生きする高齢者では脆弱な骨が骨折率を増幅させています。外科医はますます低侵襲固定、ロッキングプレート、早期荷重とより迅速なリハビリを可能にするリビジョン対応ネイルを好む傾向にあります。2025年のレジストリデータにより、解剖学的プレーティングが従来の構造と比較してアライメントを改善し、偽関節率を低下させることが確認されました[1]。Zimmer BiometのGorilla Pilon Fusion Plating Systemのような製品発売は、粉砕骨折および関節固定術の要件に対してハードウェアの形状を改良する企業の取り組みを示しています。関節温存オプションの着実な増加により、末期関節固定術が遅延し、長期的な手術件数のプールが拡大しています。
インプラント材料とデジタル手術における技術的進歩
患者適合型インプラントに関する規制の明確化により、患者の骨の輪郭を反映した3Dプリントチタンおよびコバルトクロム構造の採用が加速しています[2]。多孔質ラティスは骨結合を促進し、シングルユースガイドにより手術時間が短縮されます。2024年のParagon 28のAPEX 3D全足首システムの認可は、小規模企業が積層造形を商業製品に転換する速度を実証しました。デジタルプラットフォームは外科医の視野にナビゲーションキューを重ね合わせ、Johnson & JohnsonのVOLT miniプレーティングシステムは拡張現実ヘッドセットと連携してスクリュー軌道を最適化します。Canary MedicalのCanturio TEなどのセンサー搭載インプラントは、リアルタイムの荷重データをクラウドダッシュボードにストリーミングし、遠隔リハビリテーションと緩みの早期警告をサポートします。特にASTM F3001などの標準化機関が、マイクロポロシティを検出し疲労破壊を防ぐ非破壊検査ルーティンを現在指導しています。
外来手術センターへの手術移行
支払者のルール変更により、股関節、膝関節、肩関節、足首の手術が入院専用リストから外れ、症例が高スループットの外来手術センターに振り向けられました。2025年の米国メディケア・メディケイドサービスセンターのレビューでは、外来関節手術が米国における全置換術の85%以上を占めることが示され、このパターンは待機的後足部固定術にも当てはまります。低い間接費、厳格なスケジューリング、0.5%未満の感染率は外科医と保険会社の双方にとって魅力的です。デバイスベンダーは、外来ワークフローに適した滅菌済みインプラントセットと合理化されたシングルトレイ器具で対応しています。多くが医師所有の専門クリニックは、院内画像診断と治療に手術マージンを再投資し、病院から件数を引き込みながら2031年にかけてCAGR 10.4%を牽引しています。
世界的な高齢者・肥満人口の増加
中国は2025年までに2億8,000万人の市民が60歳以上になると予測しており、日本はすでに居住者の28%が65歳以上であると報告しています。代謝的負担も並行して増加しており、国際糖尿病連合は2045年までに7億8,300万人の成人が糖尿病を抱えて生活すると予測しており、2025年の5億7,800万人から増加し、最大3分の1が慢性的な足部潰瘍のリスクを抱えています。加齢と肥満は関節軟骨を劣化させ骨折リスクを高め、関節固定術、関節形成術、複雑固定術の手術件数を増加させています。インドの2025年健康ミッションの下でデジタル放射線撮影とナビゲーションに投資するアジア太平洋の病院は、新興システムが能力を拡大している様子を示しています。デバイスメーカーはポートフォリオを調整し、成果を損なうことなく予算の多様性に対応するため、プレミアムチタンラインと並んで低コストのステンレス構造を導入しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における高い治療費と限られた償還 | -0.9% | アジア太平洋、中東・アフリカ、南米 | 中期(2~4年) |
| 厳格なグローバル規制および市販後サーベイランス要件 | -0.7% | EUが主導、世界的な収束 | 長期(4年以上) |
| インプラントの耐久性とリビジョンリスクに関する臨床上の懸念 | -0.8% | 北米・欧州のレジストリ、世界的な監視 | 短期(2年以内) |
| 積層造形およびカスタマイズインプラントにおける製造品質の課題 | -0.6% | グローバル、米国・EU規制当局に焦点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場における高い治療費と限られた償還
南アジア、アフリカ、ラテンアメリカの多くの地域では自己負担が依然として主流であり、一人当たりの医療支出は600米ドル未満です。全足首関節形成術のインプラントパッケージは施設費・外科医費用を除いて8,000米ドルを超える場合があり、ほとんどの家庭にとって手術が手の届かないものとなっています。インドのアーユシュマン・バーラット制度は壊滅的な医療費を償還しますが、インプラント価格に上限を設けており、多くの患者が基本的なステンレス鋼システムへのダウングレードや手術の断念を余儀なくされています。複数の新興経済国では民間保険の普及率が5%未満であり、プレミアム義肢やデジタル器具の普及を遅らせています。段階的な製品ファミリーはベンダーがコスト圧力に対応するのに役立ちますが、断片化した価格設定は予測と在庫管理を複雑にしています。
厳格なグローバル規制および市販後サーベイランス要件
2024年に完全施行された欧州連合の医療機器規則は、クラスIIIインプラントに対して縦断的な臨床エビデンスとリアルタイムの警戒報告を要求するようになりました。認証機関の監査、先行技術のギャップ、拡大されたラベリングにより適合費用が増加し、特にスタートアップ企業の市場参入が遅延しています。米国FDAは積層造形の監視を強化しており、すべての510(k)申請に対して粉末再利用の検証とXCT画像データセットを要求しています。英国整形外科足首・足部学会の2025年レポートなどのレジストリは、特定の義肢モデルで緩みの発生率が高いことを指摘し、サーベイランスがリコールを促す可能性を示しています。中国と日本はEUの証拠要件を踏襲しており、製品サイクルを長引かせる多層的な規制上のハードルを生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
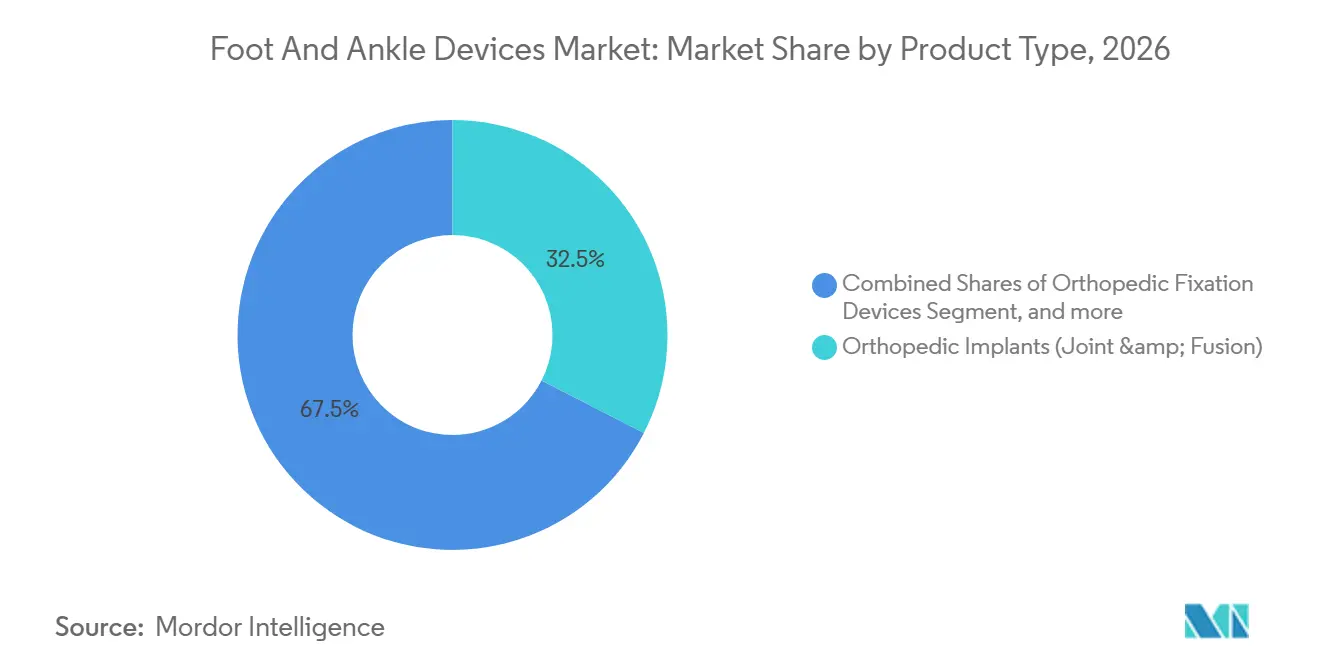
義肢がイノベーション速度をリード義肢は2026年に売上高の32.9%を占めてスタートし、2032年にかけてCAGR 9.5%を記録すると予測されており、足首・足部デバイス市場において最も強力な貢献セグメントとなっています。Össurの2024年製Proprio Footなどのハイエンドマイクロプロセッサー制御足首は、関節角度をリアルタイムで調整し、代謝コストを最大15%低減するとともに、代償的な股関節スウィングなしに階段歩行を可能にします。整形外科的再建インプラントは32.5%のシェアを確保していますが、外科医が10年生存率について議論するにつれて成長は緩やかになっており、その生存率は股関節・膝関節の類似品に比べて依然として約80%低い水準にあります。固定ハードウェアは複雑な骨折に不可欠であり、可変角プレートおよび経皮的髄内釘が軟部織に優しい技術を促進し、リハビリテーションを早めています。
患者適合型構造物への推進は全サブカテゴリーにわたって見られます。電子ビーム溶融およびレーザーパウダーベッド溶融は、機械加工では実現不可能な多孔質形状を生み出し、骨結合を強化するとともに再建関節全体に荷重をより均等に分散させます。規制上の受容は拡大しており、FDAは2025年だけで5件の患者適合型足首構造物を認可し、これは2023年の2倍に相当します。ベンダーは現在、QRコード付き滅菌ログを備えた単回使用切削ガイドを出荷しており、再処理のオーバーヘッドを削減する使い捨て器具を好む外来センターの要求に応えています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
適用別:
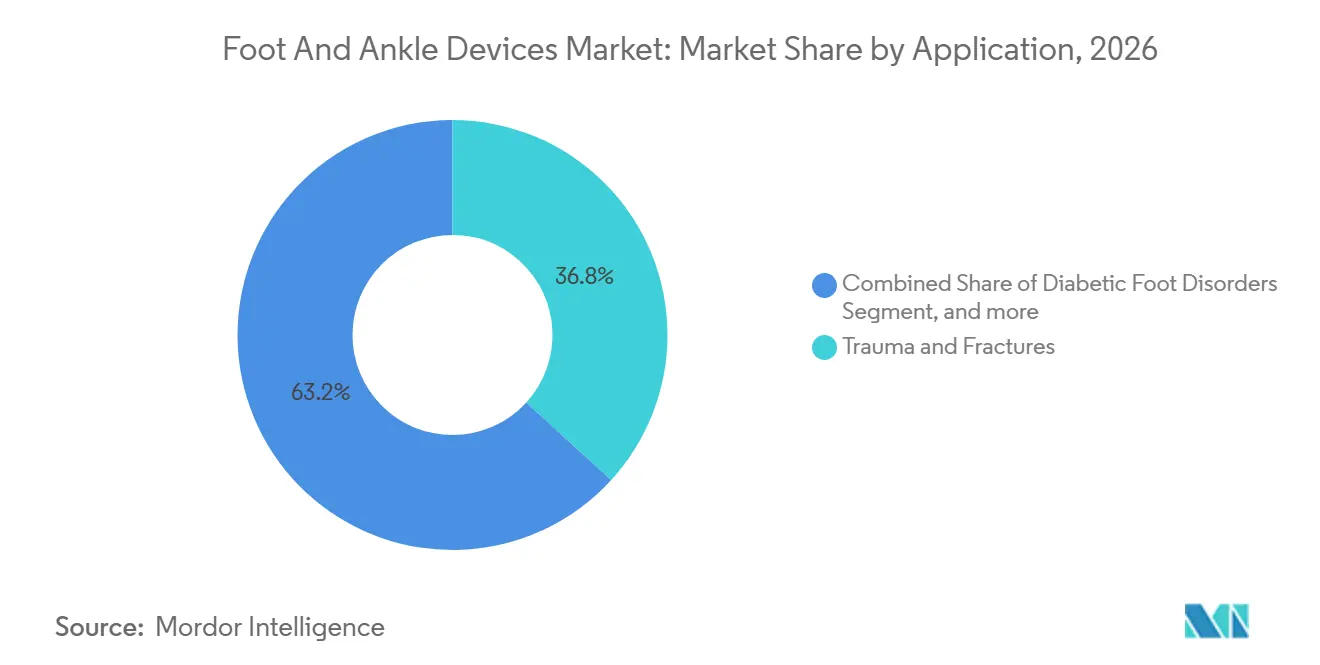
代謝疾患の流行の中で糖尿病性足部障害が急増外傷・骨折は2026年に36.8%のリードを維持しましたが、糖尿病性足部障害はCAGR 10.2%で前進しており、2032年以前にスポーツ傷害・関節炎セグメントを追い抜く勢いです。糖尿病を持つ成人の約2人に1人が梢神経障害を発症し、注意深い免荷なしには最大30%が潰瘍化に進行します。免荷装具、カスタムカーボンインソール、およびシャルコー再建インプラントに関連する足首・足部デバイス市場シェアは、2025年に糖尿病有病率が急上昇したアジア太平洋地域で最も急速に拡大しています。多方向外固定フレームと抗生物質含浸スペーサーを統合した四肢温存アルゴリズムは、機能を温存し切断を制限します。スポーツおよび先天性カテゴリーは、生体吸収性縫合アンカーおよびインターフェレンスネジによって支えられ、アスリートをより早期に競技復帰させることで、中一桁台の成長を維持しています。
再生医療的アプローチは早期段階の関節炎においてマインドシェアを獲得しています。外科医は微小骨折術とArthrexのBioCartilageなどの細粒化した若年軟骨マトリックスを組み合わせ、最終的な癒合または置換を遅らせています。2025年の整形外科学会で発表された実世界のエビデンスは、生物学的増強が中足部軟骨病変に対して無症状期間を2年から3年延長できることを示しました。支払者は依然として慎重すが、生物製剤と低侵襲骨切り術を統合した処置バンドリングが米国の施設で評価中です。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
外来センターが拡大を加速病院は依然として2026年売上高の55.4%を占めていますが、医師所有の専門センターに成長の勢いを譲りました。このようなクリニックは画像診断、療法、および手術を一つ屋根の下に統合し、継続性を向上させ、全体的なケアエピソードを短縮します。専門施設における足首・足部デバイス市場規模は、2026年の22 ビリオン 米ドルから2032年までに36 ビリオン 米ドルに拡大すると予測されています。外来センターは単一トレイ物流に最適化されたデバイスキットに適しており、器具ラインを簡素化するベンダーの取り組みを強化しています。病院は支払者の圧力の下、確立された大手企業を優遇するボリュームリベートを交渉する一方、クリニックはしばしばプレミアムな患者特異的システムを選択してサービスを差別化します。
リハビリテーション施は規模は小さいながらも戦略的なチャネルを形成しており、術後の高度な義肢フィッティングおよびフォースプレートを用いた歩行訓練を吸収しています。リハビリネットワークとスマートインプラントメーカーとのコラボレーションは、価値に基づく償還を支持するアウトカムデータを生み出します。デバイスサプライヤーはこれらのパートナーシップを活用してセンサーアルゴリズムを改良し、再入院および再手術の削減を実証することで、支払者がプレミアム価格設定に求めるドシエを構築しています。
地域分析
北米の足首・足部デバイス市場
北米は2026年売上高の43.2%を占め、メディケアに支援された外来移行および患者適合型ハードウェアの急速な普及によって牽引されました。2024年に発行されたFDAガイダンスは積層造形ファイル要件を明確化し、手術時間を20%短縮する複雑な後足部ケージの認可を加速させました。米国の民間保険会社はCMSの方針に追随し、2026年の保険方針において足首関節形成術に対する外来手術センターの適用範囲を拡大しました。カナダの各州は標準的な外傷プレートの共同調達を実施してシステムコストを削減し、メキシコの民間病院は中米からの医療観光客にプレミアム再建術を提供しました。
アジア太平洋地域の足首・足部デバイス市場
アジア太平洋地域は2032年にかけてCAGR 8.5%で最も急速な地域成長を記録すると予測されています。中国の第14次五カ年計画は地域外傷センターを優先しており、2026年の省レベルの入札ではナビゲーションユニットとともにトレーニングパッケージを提供するベンダーが優遇されました。インドの健康ミッションは2025年に150の地区病院にデジタルX線撮影スイートおよびナビゲーションモジュールへの資金を提供し、これまで十分なサービスが届いていなかった農村部の回廊を開拓しました[3]。日本の超高齢化社会は2025年に足首骨折入院件数を前年比11%増加させ、保険会社は関節固定術の償還額を引き上げました。オーストラリアの堅固な民間保険はスマートインプラントの早期普及を支援し、韓国の外科医は政府のイノベーション助成金に支援された後足部癒合における複合現実ナビゲーションを先駆けています。
欧州および南米の足首・足部デバイス市場
欧州および南米は中一桁台の成長を達成した。EU医療機器規制への適合コストにより中小企業の複数の製品上市が遅延したが、患者安全性が強化されるとともに実世界レジストリに向けたコンソーシアム機会が創出された。ドイツとフランスは2025年に外傷および糖尿病性足部構造物を一括した複数年の大量入札を実施し、価格を安定させた一方でベンダー数は減少した。英国では、複雑な再建術に対する国民保健サービスの待機リストが2025年末に12カ月を超え、一部の患者が高品質インプラントへの迅速なアクセスを提供する民間医療に移行した。ブラジルとアルゼンチンが南米の需要を牽引したが、為替レーの変動が調達リスクを高めたため、病院は2026年の納入を確保すべく米ドル建ての分割払い契約を交渉した。
規制環境
足関節および足部デバイスは、ますます統一が進む一方で厳格な整形外科用デバイスの規制枠組みのもとで運用されており、米国ではこれらの製品の多くが21 CFR 888(整形外科用デバイス)のもとで規制され、多くの植込み型システムはFDAの510(k)経路を通じて認可されています。2026年6月、FDAは21 CFR 888.3041を制定し、吸収性金属製骨固定用締結具をクラスIIとし特別管理の対象として分類しました。これにより、基準時点だけでなく分解過程全体にわたる分解特性の評価と機械的性能試験に関する要求が厳格化されました。
欧州では、医療機器規則(EU)2017/745が2024年以降完全に施行され、植込み型およびクラスIII機器に関する臨床エビデンスおよび市販後監視の基準が引き上げられ、監視業務における notified body(認証機関)の役割が拡大しています。2026年、欧州委員会は委任法によりMDRの見直しを進め、一部の植込み型およびクラスIII機器に関する臨床試験の免除要件を改正しましたが、より広範な臨床評価および市販後義務は維持されており、これは固定術、固定、置換用インプラントのタイムラインおよび文書化計画に影響を及ぼしています。
バリューチェーン分析
バリューチェーンは、原材料および部品の投入(チタン、ステンレス鋼、コバルトクロム、特殊ポリマー、縫合材構造)、精密製造(多孔質およびペイシェントマッチ型インプラント向けの機械加工、コーティング、積層造形)、滅菌・包装、そして品質システムおよび申請に支えられた規制市場アクセスをカバーしています。米国では、2025年にトータルアンクルシステムおよびプレーティングソリューション(例:APEX 3D トータルアンクル置換術、Incompass トータルアンクル、および新しいプレーティングシステム)に対する510(k)認可が相次いだことが、製造能力と並んで規制対応のスループットおよび文書化準備状況が商業化に直結していることを示しています。
下流工程では、流通および外科医支援インフラが採用を左右しており、特に手術が外来および専門施設へと移行する中、手順特化型で簡素化されたキットが好まれています。地域チャネルパートナーシップは、リーチと在庫配置における重要な手段であり続けており、2025年の独占販売契約がその例です。英国、アイルランド、北欧市場でのNovastepに対するOsteotecの起用や、ニュージーランドにおけるEnovis Foot and AnkleによるAlpha Medicalの指名などが挙げられます。デジタルワークフローの実現もチェーンの一部となりつつあり、EnhatchsとSmith and Nephewsの患者特異的足関節ソリューションを支援するための3D Systemsとの2025年の提携は、手術用ケースポータルを通じて術前計画、製造リリース、ケース対応の連携をより緊密にしていることを示しています。
競合状況
市場集中度
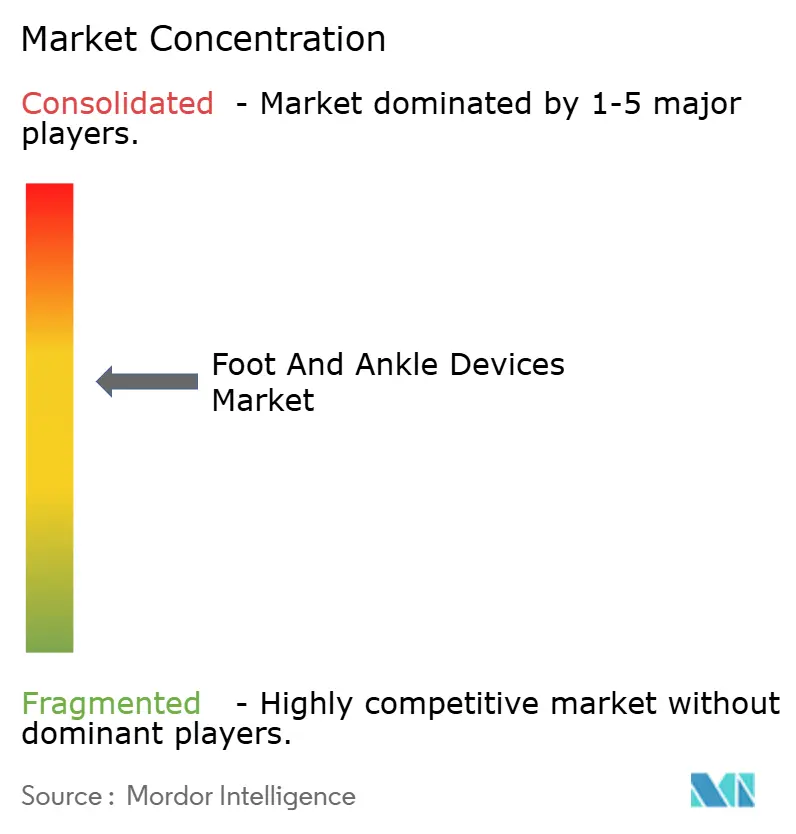
競合分野は中程度に分散しています。Stryker、Zimmer Biomet、Johnson & Johnson DePuy Synthes、Smith & Nephewの4つの多角化整形外科大手が世界収益の約55%を合計で占めています。その強みは多ライン製品ポートフォリオ、外科医教育プログラム、グローバル流通にあります。Strykerのアリゾナ州ファシリティ8が2025年半ばに年間7万件の患者適合型トラベキュラーインプラントの生産能力で稼働を開始するなど、社内3Dプリントハブへの投資によりシェアを守っています。一方、Paragon 28やExtremity Medicalなどの機動力のある専門企業は足首・足部専用キットに集中し、ニッチな解剖学的課題に対応するイテレーションを加速しています。Paragon 28はAPEX 3D足首のデビュー後、2025年の収益成長率が20%以上を記録しました。
新興の破壊的企業はデジタルと生物学的能力を融合させています。Canary MedicalはZimmer Biometと協力して荷重感知ステムをレガシーネイルに統合し、長期サーベイランスデータセットを充実させています。Arthrexは若年・活動的な患者における置換術までの時間を延長する再生マトリックスを進歩させています。メーカーは市販後レジストリを競争資産として捉えており、検証済みの実世界アウトカムデータを提供する企業は入札受け入れが迅速化し、支払者の信頼が高まります。品質管理はMDRおよび進化するFDA要件の下での試金石であり続け、ASTM F3001に基づく放射線欠陥分析に合格した製品ラインは、積層造形が拡大する中で評判上の優位性を獲得しています。
足首・足部デバイス業界リーダー
-
Arthrex Inc.
-
Zimmer Biomet
-
Smith & Nephew PLC
-
Stryker Corporation
-
Johnson & Johnson(DePuy Synthes)
- 注:主要企業の掲載順は順位を示すものではありません。
足と足首のデバイス市場 このレポートでカバーされる企業
- Acumed
- Advanced Orthopaedic Solutions
- Arthrex
- Conmed
- Enovis (Formerly DJO)
- Extremity Medical LLC
- Integra LifeSciences
- Johnson & Johnson
- Medartis
- MiRus LLC
- Orthofix
- Ottobock
- Paragon 28
- Smiths Group
- Stryker
- Wright Medical Group
- Zimmer Biomet
市場機会と将来展望
機会は、外来および専門施設における手術室での摩擦を減らす手順特化型の固定・再建システムに集中しています。単一トレイの器具、統合された緊張調整ツール、解剖学的にマッチした形状は、より迅速な回転率と標準化されたワークフローを支えます。これは2026年の固定・再建分野における商業化の動きによっても補強されており、Strykerが2026年2月に発表した柔軟な靭帯結合固定用のSynchfix EVT、およびZimmer Biometが2026年2月に商業化した後足部固定術用のPhantomカーブ型TTCネイルシステムが、高頻度の足関節安定化・固定術における差別化された選択肢を広げています。
もう一つの機会領域は、トータルアンクルおよび変形矯正における個別化されたアライメント管理と改訂の柔軟性を支える先進材料、モジュール性、積層造形にあります。2026年2月、MiRusはMoRe超合金を使用したIO Expandable Wedge Osteotomy Systemについて、Evans骨切り術における術中矯正用途でFDA510(k)認可を取得しました。また2026年4月、restor3dはトータルアンクル置換術用の3Dプリント製ステム型脛骨インプラントであるAeros Modular Stem Systemの完全商業提供を発表しました。運用モデルの側面では、2026年2月にFDAが更新された品質マネジメントシステム規則(QMSR)を実施したことで、拡張可能な品質システムおよびサプライヤー管理の重要性が高まっており、設計変更や製造検証にわたって監査対応可能な文書化を維持しつつ、患者特異的および積層造形ワークフローを産業化できる企業が優位に立つことになります。
最近の産業開発事情 足と足首のデバイス市場
- 2026年2月:Strykerは、統合された縫合緊張調整ハンドルを備えた成人および若年層の足関節安定化のための柔軟な靭帯結合固定オプションを拡大するSynchfix EVTを発売しました。この発売は、外来診療およびスポーツ医学のワークフローに適した手順特化型の固定製品群を強化するものであり、迅速性と再現可能な緊張調整がデバイス選択の差別化要因となり得ます。
- 2025年4月:Zimmer BiometはParagon 28の買収を完了し、より広範な整形外科ポートフォリオに専門的な足関節プラットフォームを追加しました。この統合により、Zimmer Biometの四肢分野における製品の深みと外科医向け対応力が強化され、確立されたグローバル販売網を通じたクロスセルを支援しています。
- 2024年10月:Johnson and Johnson MedTech(DePuy Synthes)は、拡張現実ナビゲーションヘッドセットとの互換性を備えたVOLTミニプレーティングセットを発表しました。この発売は、デジタル対応のミニフラグメント固定への移行を強化するものであり、インプラントキットを、ネジ軌道の標準化と術中変動の低減に使用される可視化・ナビゲーションツールと連携させています。
足と足首のデバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、市場を足および足首領域における外科的修復、固定、および置換手術に使用される医療機器から生み出されるグローバル収益として定義しており、これらの手術を支えるインプラントおよび関連する手術使用システムを含む。
対象外の範囲:市販のインソール、日常的なフットウェアサポート、汎用歩行補助具などの非外科的消費者向け製品は、市場合計から除外される。
セグメンテーション概要
- 製品タイプ別
- 整形外科用固定デバイス
- 整形外科インプラント(関節・固定術)
- ブレーシング・サポートデバイス
- 義肢
- 軟部組織整形外科デバイス
- 適用別
- 外傷・骨折
- 変形性関節症・関節リウマチ
- 糖尿病性足部障害
- 神経学的・先天性障害
- スポーツ関連傷害・その他
- エンドユーザー別
- 病院
- 外来手術センター(ASC)
- 専門整形外科・足病科クリニック
- リハビリテーションセンター
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、市場の外縁を設定し、定義を整合させ、地域間で比較可能な一貫した需要シグナルを収集するために使用された。界保健機関、OECDヘルス統計、米国食品医薬品局のデバイスデータベース(承認および安全通知)、米国疾病予防管理センターの傷害および糖尿病負担指標、ならびに手術トレンドおよび臨床採用パターンに関する査読済み整形外科ジャーナルなどの公開情報源を参照した。
これに加え、ポートフォリオ構成の手がかりを得るために企業の財務報告書および投資家向けプレゼンテーションを精査し、ガイドラインおよび償還の方向性については信頼性の高いプレスおよび業界団体のウェブサイトも参照した。製品ポートフォリオが複数の整形外科領域にまたがる場合など、合計値のクロスチェックが必要な際には、企業財務情報、特許、および出荷レベルの貿易統計に関する有料サブスクリプションも活用した。これらの例は網羅的なものではなく、データポイントの収集、検証、および明確化のために他の公開・有料情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、手術件数の成長、価格動向、および対象範囲内の足・足首デバイス収益と隣接する整形外科品目との境界線を検することに重点を置いた。インタビューは、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、販売代理店、外科医、ならびに調達・手術室関係者を対象とし、デスクリサーチのギャップを埋め、最終モデルで使用した前提条件を確認するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:14% | アジア太平洋地域:40% |
| 中位層:56% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ地域:36% |
| 小規模プレイヤー:14% | マネージャー:49% | 南北アメリカ地域:24% |
市場規模測定と予測
規模測定は、トップダウンおよびボトムアップの手法を用いて構築され、主な構造は手術需要から始まり、価格および利用率の前提条件を用いてその需要を収益に変換するものである。実際には、主要な足・足首手術の手術件数を、公開されている医療統計、傷害および慢性疾患指標、ならびに病院活動シグナルを用いて地域別に再構築し、デバイス使用率にマッピングした。
モルを観察された市場動向に結びつけるため、サプライヤーの収益ヒント、チャネルフィードバック、および一般的なデバイスグループ全体のサンプル価格帯を用いた選択的なボトムアップチェックを追加した。モデルが確定した際、主要な推進要因は骨折・外傷症例数のトレンド、変形性関節症および糖尿病関連の足合併症の負担、足首置換および再建技術の普及、手術あたりの平均使用ユニット数、ならびに地域および医療環境別の典型的な平均販売価格の動向であった。予測においては、手術件数の回復、価格圧力、および採用ペースに関するシナリオ分析を用い、これらのシナリオはインタビュー対象者が症例数の成長および入札動向について予測した内容を通じてフィルタリングされた。製品または国別データが乏しい場合は、隣接する整形外科手術の比率を用いて前提条件のギャップを補完し、合計値を確定する前に一次フィードバックを用いて調整した。
データ検証と更新サイクル
モデルのアウトプットは、手術指標、関連デバイスカテゴリーの輸出入パターン、および成長推進要因に関する企業レベルのコメントなどの独立したシグナルと照合して確認された。外れ値は分散チェックを通じて調査され、ある地域で予期しない平均販売価格の急上昇が見られた場合や、手術トレンドが臨床フィードバックと一致しない場合には前提条件が再検証された。
承認前に、定義、計算、および単位換算が国をまたいで一貫して維持されるよう、複数ステップのアナリストレビューが実施される。レポートは毎年更新され、規制の変更、大幅な価格変更、または手術採用の段階的変化など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最終確認が完了し、クライアントはその時点で利用可能な最新の見解を受け取ることができる。
Mordor Intelligenceのグローバル足と足首のデバイス市場規模と他の公表推計値との比較
足・足首デバイスの公表市場数値は、対象範囲の境界と年度のタイミングが必ずしも一致していないため、同じテーマを扱っているように見えても異なって見えることがある。差異はまた、各調査が手術構成をどのように扱うか、価格をどのように繰り越すか、および数値を固定通貨で保持するか最新の為替レートを用いて更新するかによっても生じる。
本調査では、更新サイクルと通貨タイミングを地域間で一貫して維持し、合計値を確定する前に最近の入札および販売代理店フィードバックを用いて平均販売価格の推移を再確認した。これにより、Mordor Intelligenceの数値が、古い価格カーブや以前の為替スナップショットに依存する数値と異なる理由が説明できる。また、より広範な四肢ツール、非外科的ブレーシング、またはより広いオルソバイオロジクスなどの隣接カテゴリーが取り込まれる場合にもギャップが生じ、包含ルールが明確でない場合に合計値が膨らむ可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.86 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 5.22 ビリオン 米ドル(2025年) | 前年度ベースと異なる年度カットを使用しており、手術構成を以前の価格前提条件で収益に変換する際に、アプリケーション主導の構築が合計値を変動させる可能性がある。 |
| 業界出版社B | 5.49 ビオン 米ドル(2026年) | 2026年を報告年として維持しているが、より広範な非インプラント品目(より広いブレーシングや手術サポートカテゴリーなど)を含む可能性があり、対象範囲内の収益境界が変わる。 |
この比較は、差異の大部分がタイミングの選択(基準年および為替)と対象範囲内のデバイス収益として何がカウントされるかによって説明されることを示している。需要プールを手術活動に結びつけ、透明性のある価格および使用ロジックを適用することで、新しいデータや市場イベントが発生した際に推計値は再現可能で照合しやすいものとなる。
レポートで回答される主要な質問
足首・足部デバイス市場は2032年にかけてどの程度の成長が見込まれますか?
売上高は2026年の58.6 ビリオン 米ドルから2032年までに88.5 ビリオン 米ドルに増加し、CAGR 7.09%で前進すると予測されています。
最も強い将来の勢いを示す製品カテゴリーはどれですか?
義肢はマイクロプロセッサー足首と患者適合型全足首システムに牽引され、CAGR 9.5%で拡大すると予測されています。
最も急速に台頭している適用はどれですか?
免荷装具やシャルコー再建ハードウェアを含む糖尿病性足部障害への介入は、CAGR 10.2%で成長する見込みです。
なぜ専門クリニックがシェアを獲得しているのですか?
支払者は低コストの外来環境を優遇しており、医師所有センターは画像診断、治療、手術を統合することで、このチャネルのCAGR 10.4%を牽引しています。
最も多くの新規収益を追加する地域はどこですか?
アジア太平洋は中国、インド、日本が整形外科の能力とカバレッジを拡大する中、地域最高のCAGR 8.5%を記録すると予測されています。
競争を形成する技術トレンドは何ですか?
患者適合型3Dプリントインプラント、センサー搭載ハードウェア、拡張現実ナビゲーションがポートフォリオを差別化し、プレミアム価格を支持します。