
食品ハイドロコロイド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 11.60 十億米ドル |
| 市場規模 (2031) | 15.44 十億米ドル |
| 成長率 (2026 - 2031) | 6.01 % |
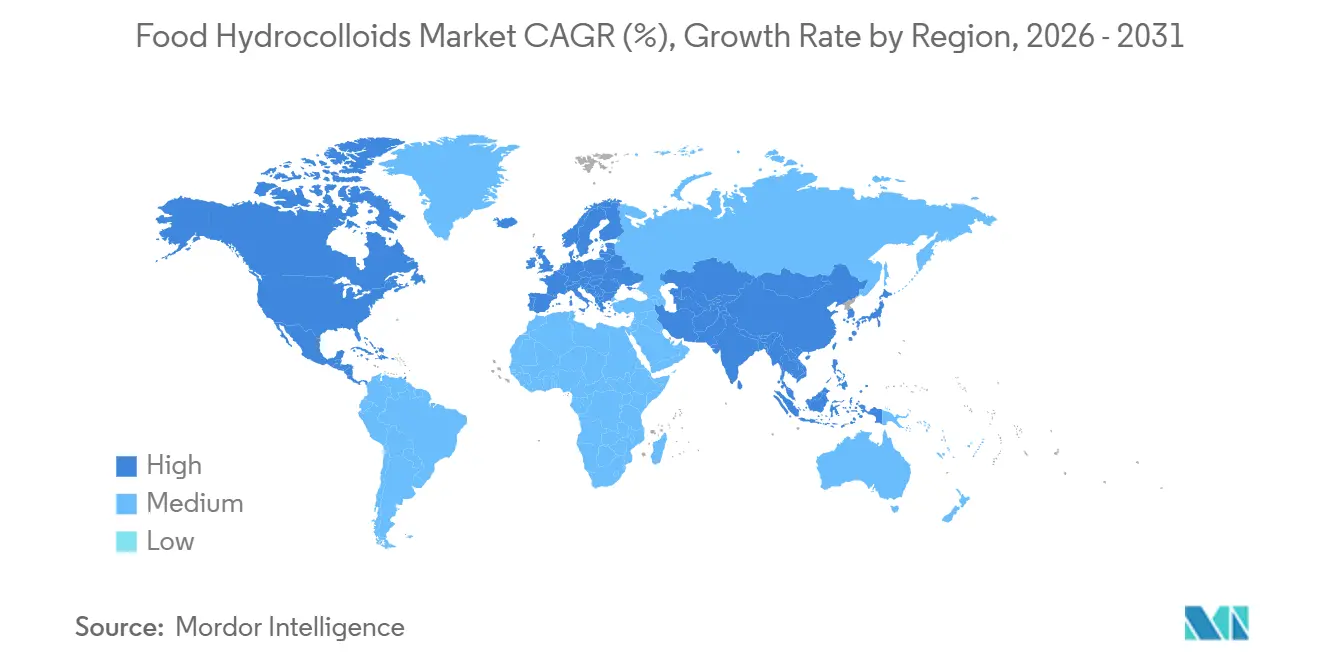
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
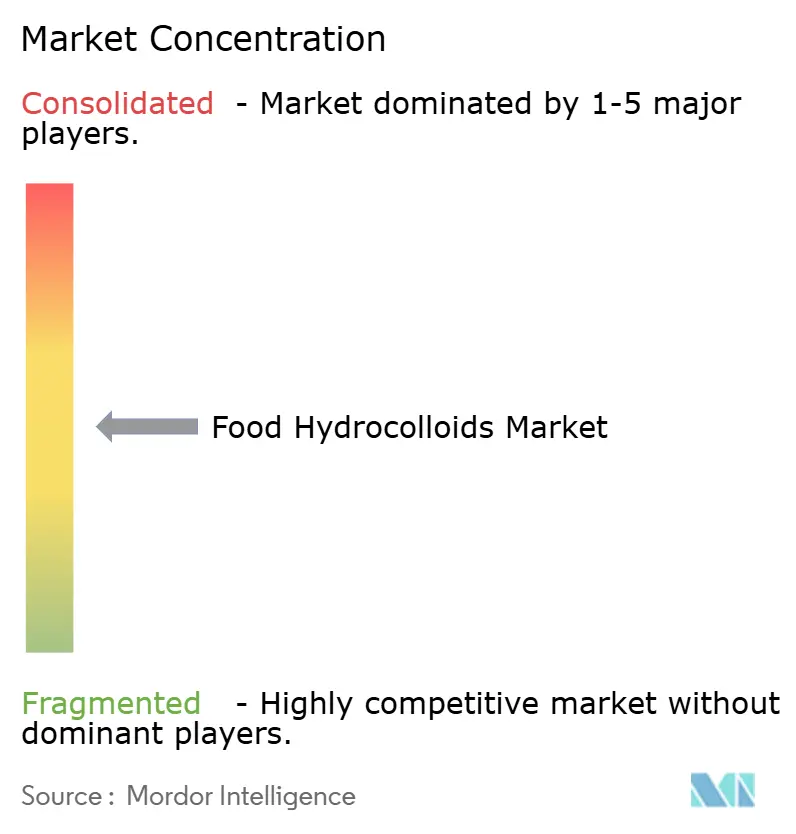
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品ハイドロコロイド市場分析
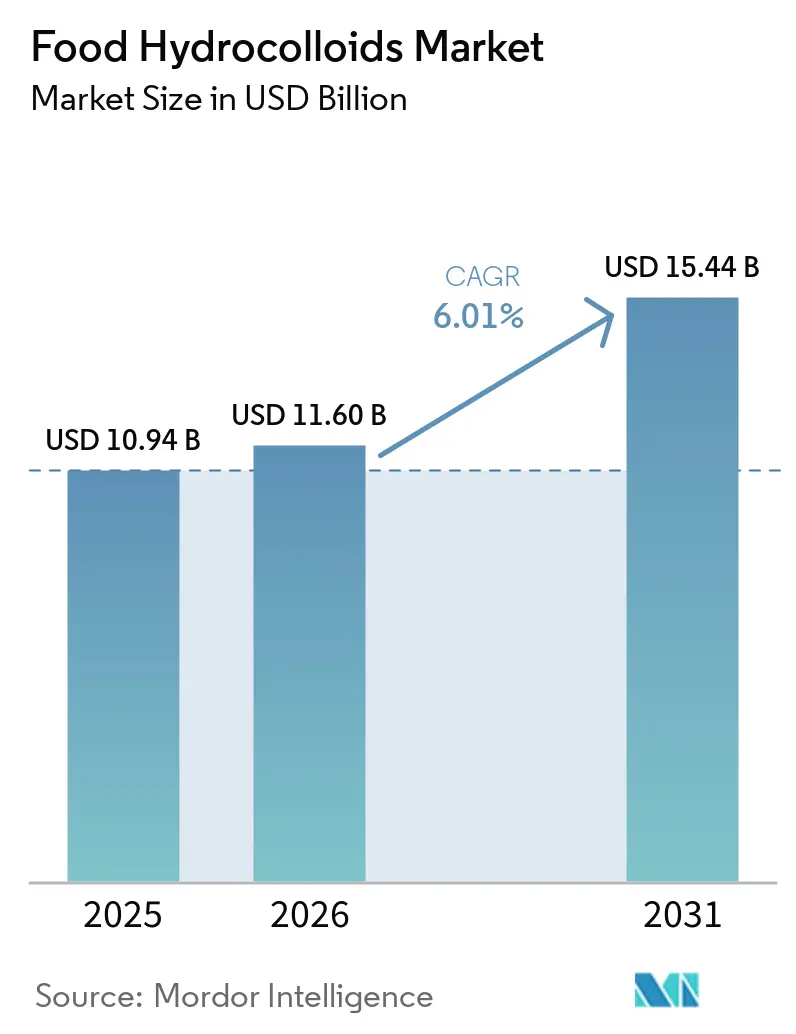
食品ハイドロコロイド市場規模は2025年に109億4,000万米ドルと評価され、2026年の116億米ドルから2031年には154億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.01%です。市場は従来のコモディティサイクルを超えて進化しており、様々な食品においてテクスチャー、安定性、クリーンラベル適合性をシームレスに提供する機能性食品原料への関心が高まっています。この成長の勢いは、農業リスクを軽減する精密発酵と、原材料の選択肢を広げる海藻バイオリファイナリーによって支えられています。さらに、積層造形技術が市場においてプレミアムニッチを開拓し、メーカーが特化した消費者ニーズに対応できるようにしています。主要な競争上の焦点には、植物性・微生物性原料の確保、規制上の課題への対応、認識可能な植物由来原料を好む消費者の嗜好への対応が含まれます。クリーンラベル製品への需要増加と持続可能な調達慣行が、イノベーションを促進し、製品開発戦略を再形成しています。市場環境が進化するにつれ、生産能力、トレーサブルな調達、技術サービスへの戦略的投資が競争軌道を定める上で極めて重要になっています。企業はまた、食品・飲料業界のダイナミックなニーズを満たす革新的なソリューションを開発するため、研究開発能力の強化にも注力しています。
主要レポートの要点
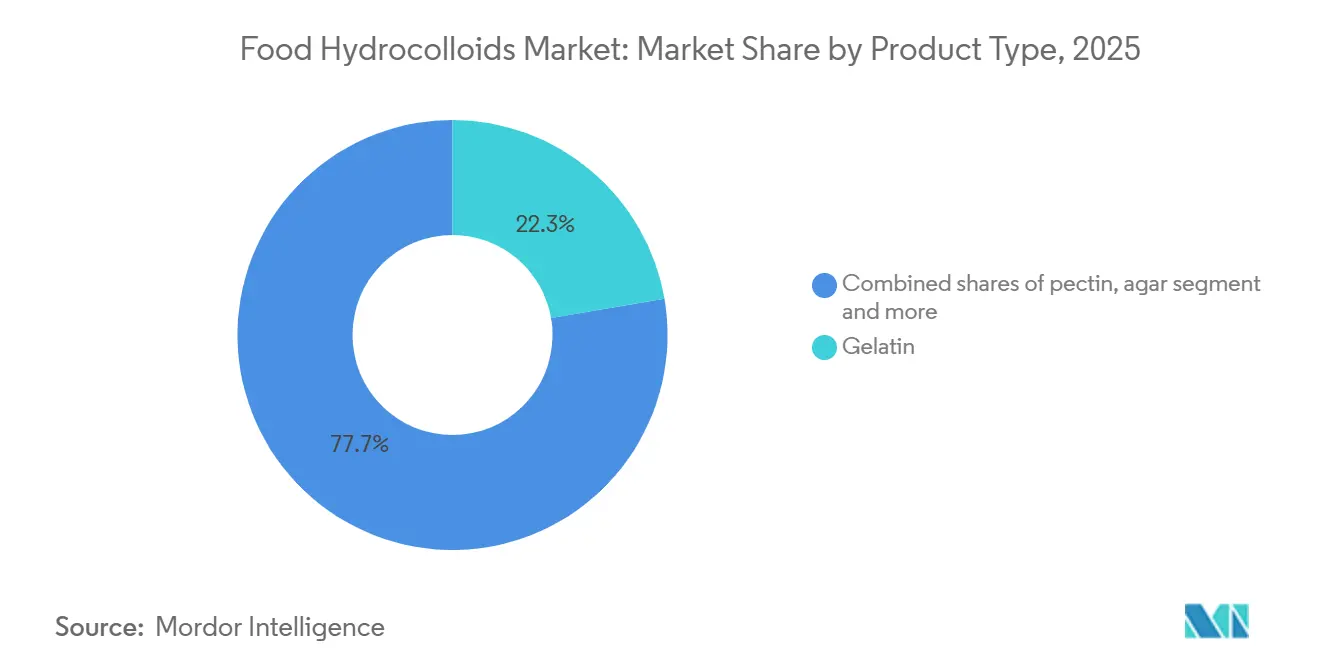
- タイプ別では、ゼラチンが2025年の食品ハイドロコロイド市場シェアの22.30%を占めてタイプセグメントをリードし、ペクチンは2031年にかけて最速の7.79% CAGRを記録しました。
- 形態別では、粉末形態が2025年の食品ハイドロコロイド市場規模の71.44%を占め、液体濃縮物は2026年~2031年にかけて6.54% CAGRを記録しました。
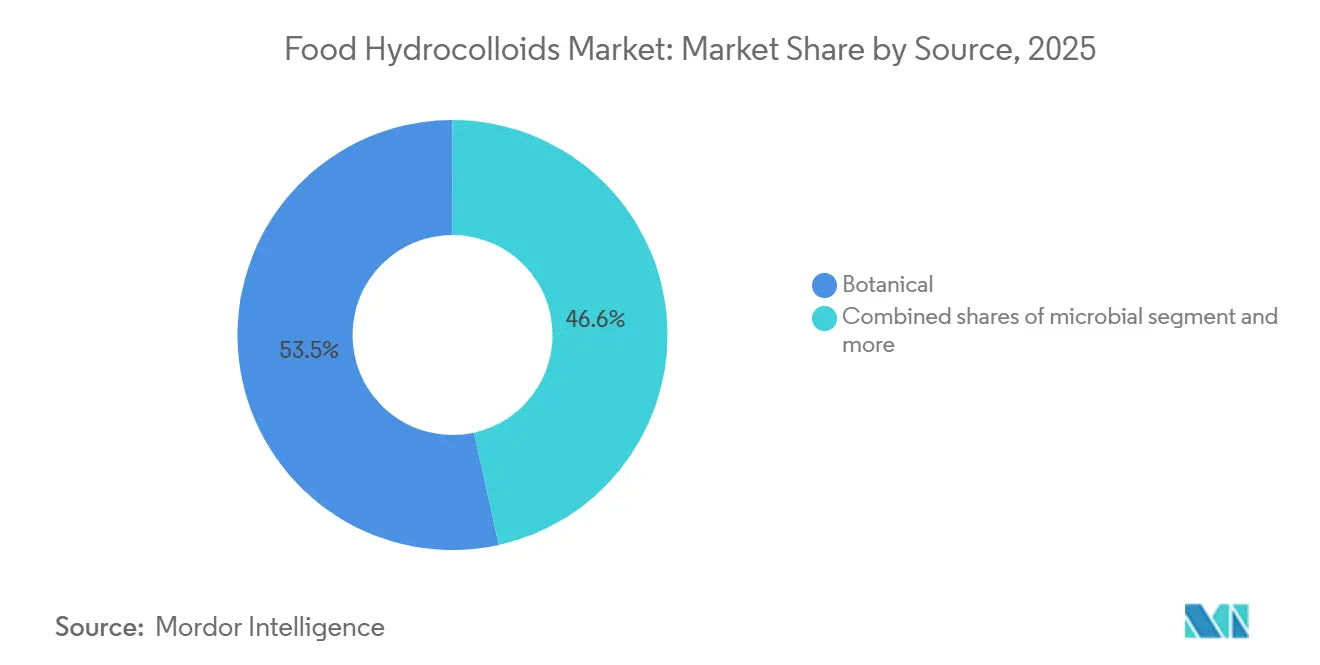
- 原料別では、植物性原料が2025年に53.45%の金額シェアを占め、微生物発酵は2031年にかけて5.95% CAGRで成長しました。
- 用途別では、ベーカリー・菓子が2025年の需要の28.77%を生み出し、乳製品・デザートは2031年にかけて6.77% CAGRで成長しました。
- 地域別では、北米が2025年に33.45%の収益を獲得し、アジア太平洋は2031年にかけて7.25% CAGRが見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響分析 |
|---|---|---|---|
| 加工食品においてハイドロコロイドの採用が拡大 | +1.2% | 北米および欧州に集中した世界規模 | 中期 (2~4年) |
| クリーンラベルおよび植物性原料の嗜好 | +1.5% | 北米、欧州、アジア太平洋(APAC)の都市部 | 長期 (4年以上) |
| グルテンフリーおよび低脂肪製品における機能的役割 | +0.8% | 北米および欧州が中核、アジア太平洋への波及 | 中期 (2~4年) |
| バイオリファイナリーグレードの海藻の高付加価値化が供給安全性を向上 | +0.6% | アジア太平洋が中核(中国、インドネシア、フィリピン)、欧州への波及 | 長期 (4年以上) |
| 3D食品印刷が精密レオロジー原料を必要とする | +0.4% | 北米および欧州のイノベーションハブ | 長期 (4年以上) |
| 食用・生分解性包装フィルムの採用 | +0.5% | 欧州の規制推進、アジア太平洋の製造規模 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
加工食品・利便性食品における増粘・ゲル化剤としてのハイドロコロイドの使用拡大
即食食品メーカーは、冷蔵なしで常温での賞味期限を延長するためにハイドロコロイドシステムを組み込んでいます。この機能は、先進国市場では食品安全の観点よりも、ラストマイルの冷鎖が依然として高コストなeコマースの配送モデルを可能にする点で重要です。キサンタンガムとグアーガムのブレンドは、冷凍・解凍サイクル中に放出される水分を結合することで植物性代替肉を安定化させ、初期世代の製品を悩ませていた離水を防いでいます。カラギーナンは高タンパク飲料中の懸濁を維持し、果物フレーバー飲料に多い酸性pH条件下でホエイやエンドウタンパク質単離物が沈殿するという配合上の課題に対処しています。アジア都市部における世帯規模の縮小は、流通中のより広い温度範囲にわたって粘度を維持するためにハイドロコロイドを必要とする個食包装形態を促進しています。ローカストビーンガムは、インドや東南アジアの地方都市での流通を制限する冷蔵インフラなしにクリーミーな口当たりを提供する常温デザートカップで採用が拡大しています。
クリーンラベルおよび植物性原料の嗜好
ペクチンの採用加速は、食品メーカーによる戦略的判断を反映しています。改質デンプンを果物由来のハイドロコロイドに置き換えることで、小売チャネル全体で「人工原料不使用」の表示が可能になります。CBI(外務省)のデータによると、クリーンラベル製品は2025年~2026年までに製品ポートフォリオの70%以上を占めると予想されており、2021年の52%から増加しています[1]。伝統的にアジアのデザートに使用されてきた寒天は、現在欧州の植物性チーズ配合に登場しており、アレルゲン表示を引き起こすことなくカゼインの溶融・伸張特性を再現しています。欧州食品安全機関(EFSA)による2024年のカラギーナンの再評価は、分解形態の仕様を厳格化しながらも安全性プロファイルを再確認したものであり、逆説的に分子量分布を文書化できるトレーサブルな海藻サプライチェーンへの需要を強化しました。配合を超えて、クリーンラベルのポジショニングはプレミアム価格モデルを支援し、企業がより高い原材料コストを正当化できるようにしています。その結果、ハイドロコロイドはブランド差別化のための戦略的ツールとして位置づけられるようになり、検証済みの天然原料調達、透明な生産慣行、一貫した技術的信頼性を提供するサプライヤーが優位に立っています。
グルテンフリーおよび低脂肪製品における機能的役割
キサンタンガムは、グルテンフリーベーキングにおける構造形成剤として台頭し、小麦グルテンが通常提供する粘弾性ネットワークの代替を担っています。しかし、配合担当者は、キサンタンガムとグアーガムを60:40の比率でブレンドすることで、品質の低いグルテンフリー製品に関連するゴム状のテクスチャーを効果的に軽減できることを発見しました。また、EFSAによるキサンタンガムの再評価は、乳幼児用途においても安全性プロファイルを確認しており、敏感な消費者セグメントへの使用拡大に向けた規制上の信頼性を提供しています。低脂肪乳製品の分野では、メーカーが乳脂肪の代替としてマイクロパーティキュレートホエイタンパク質とカラギーナンシステムを採用しています。これらの代替品がクリームの滑らかさを再現するため、この転換は重要です。脂肪削減は風味強度よりも口当たりの知覚に大きな影響を与えることが知られています。メチルセルロースは、改質セルロースであり従来のハイドロコロイドではありませんが、植物性バーガーパティにおいて重要な役割を果たしています。調理中に水分を放出して収縮し、挽き肉の挙動を模倣しています。これは、以前に代替肉の繰り返し購入を妨げていた感覚的なギャップに対処するものです。グルテンフリー市場が成熟するにつれ、ハイドロコロイドの選択基準は進化しています。もはや「機能的な適切さ」だけでなく、「小麦ベースの製品と区別がつかない」水準を達成することが求められています。このベンチマークを満たすには、単一原料ソリューションよりも多成分システムが必要になることが多いです。
バイオリファイナリーグレードの海藻の高付加価値化が供給安全性を向上
中国とインドネシアでは、統合型海藻加工施設が同一のバイオマス原料からカラギーナン、アルギン酸塩、寒天を抽出しています。そして、低品質の画分を動物飼料やバイオスティミュラントの生産に回しています。このカスケード型バリューモデルは、加工業者のマージンを向上させるだけでなく、ハイドロコロイドの供給を安定化させます。ノルウェーは、当初サーモン養殖のために整備された沖合水産養殖インフラを活用して、アルギン酸塩生産のためのシュガーケルプを栽培しています。このインフラは保護された養殖場所と確立された許認可の枠組みを提供し、規制上のリードタイムを大幅に短縮しています。フィリピンでは、カラギーナン産業が契約農業モデルへと移行しています。ここでは、加工業者が沿岸コミュニティに苗を供給し、技術支援を提供しています。このアプローチは供給を確保するだけでなく、EUの森林破壊フリー商品に関するデューデリジェンス基準を満たすトレーサビリティを確保します。バイオリファイナリー経済の進化により、以前は見過ごされていた海藻種が商業的に実用化されています。例えば、カリブ海で厄介な藻類として見なされていたホンダワラ(サルガッサム)が、アルギン酸塩抽出のために収穫されるようになり、環境上の課題が価値ある原料に転換されています。気候適応が海藻養殖を温度と栄養変動がより安定した深海沖合ゾーンへと押し進めるにつれ、資本集約的な係留システムが必要になっています。しかし、この転換は従来の潮間帯養殖と比較してより一貫したカラギーナンの品質をもたらすことが期待されています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料 価格とサプライチェーンの変動性 | -0.7% | アジア太平洋および中東で深刻な世界規模 | 短期 (2年以内) |
| 厳格な 添加物規制と原料認知の問題 | -0.5% | 欧州 および北米の規制中核地域 | 中期 (2~4年) |
| 海藻 バイオマスのバイオスティミュラントおよびメタン削減用途への転用 | -0.3% | アジア太平洋 生産地域、欧州需要中心地 | 長期 (4年以上) |
| 中国産 キサンタンガムへのアンチダンピング関税 | -0.2% | 北米 および欧州の輸入市場 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
原材料価格とサプライチェーンの変動性
ハイドロコロイドの加工の複雑さは、特に中小メーカーや新興市場の用途に影響を与えるサプライチェーンの脆弱性とコスト圧力を生み出しています。インドネシアの海藻産業はこれらの課題を体現しており、限られた加工能力と最適化されていないサプライチェーンが、カラギーナンおよび寒天生産における高付加価値機会の獲得を妨げています[2]。2025年初頭、インドの主要生産地であるラジャスタン州でのモンスーンの不作により、グアーガム価格が急騰しました。この出来事は、単一産地の地理に依存する植物性原料に関連する集中リスクを浮き彫りにしました。この気候関連の供給ショックに直面したカラギーナンの買い手は、配合変更よりも在庫の取り崩しを選択しました。この選択は、切り替えコストが短期的な価格プレミアムを上回ることが多いことを示しています。コーン由来キサンタンガムの生産コストはグルコースシロップ価格に密接に連動しており、グルコースシロップ価格は世界のトウモロコシ市場の影響を受けます。これにより、バイオ燃料の義務化や家畜飼料の需要がハイドロコロイド経済に間接的な影響を与える伝達メカニズムが生まれています。先物契約は大口買い手の標準的な慣行になりつつありますが、このリスク管理ツールは年間数量にコミットするバランスシート能力を持たない中小食品メーカーには利用できず、大手企業が優遇価格と供給保証を確保する二極化した市場を生み出しています。
厳格な添加物規制と原料認知の問題
2025年、欧州食品安全機関(EFSA)は食品添加物の純度基準を厳格化しました[3]。この動きにより、ハイドロコロイドサプライヤーはろ過・精製方法を強化することを余儀なくされました。大手企業は適応できましたが、多くの中小加工業者は必要な設備投資を困難と感じ、一部は市場から撤退し、業界大手への供給集中がさらに進みました。広く使用されているハイドロコロイドであるカラギーナンは、ソーシャルメディアキャンペーンが消化器系の問題と関連付けた後、批判にさらされました。査読済みの研究はこれらの主張を実証していませんが、この論争は小売業者がプライベートブランドの仕様を調整し、オーガニック製品ラインの代替安定剤を選好するよう影響を与えました。2024年、米国食品医薬品局(FDA)は「天然」表示に関するガイダンスを発行し、化学的に改質されたハイドロコロイドは「天然」ラベルの対象外であると裁定しました。この決定はガムアラビックとグアーガムに有利に働きましたが、カルボキシメチルセルロースとヒドロキシプロピルメチルセルロースは不利な立場に置かれました。消費者認知に関する研究は言語的バイアスを明らかにしています。カラギーナンやキサンタンのようなギリシャ語やラテン語の語根に由来するハイドロコロイド名は、グアーガムやローカストビーンガムのような一般的な名称よりも否定的な反応を引き起こします。このバイアスは、機能的なパフォーマンスに関わらず原料の選択に影響を与えています。さらに、市場間の規制の不一致により、多国籍メーカーは特定の地域向けに配合を調整することを余儀なくされています。この課題はハイドロコロイドの仕様においてより深刻であり、例えばアジアの食品グレードカラギーナンは欧州基準に適合するために追加試験が必要となり、サプライチェーンのリードタイムが8~12週間延長される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ゼラチンの優位性とペクチンのクリーンラベル急成長ゼラチンは2025年に22.30%の市場シェアを占め、グミ菓子や乳製品における独自の特性によって支えられています。その熱可逆的なゲル化と口溶けの特性は、植物性代替品では比肩できません。さらに、ゼラチンのコラーゲン由来の構造は、植物性ハイドロコロイドでは配合担当者が達成しにくいテクスチャー特性を提供します。ゼラチンの動物由来の性質は、植物性代替品よりもタンパク質強化を優先する市場において優位性をもたらします。これは特に、アミノ酸プロファイルが製品選択を左右するスポーツ栄養や臨床栄養において顕著です。しかし、メーカーがフレキシタリアンやビーガン消費者に対応するために方向転換するにつれ、ゼラチンの成長は市場全体に遅れをとっています。
ペクチンは2031年にかけて7.79% CAGRで拡大する見込みです。その成長は植物由来の起源によって促進されており、北米の小売において価格プレミアムを獲得できる「人工原料不使用」の表示が可能です。かつてジャムやゼリーに限定されていたペクチンは、現在乳製品代替品や菓子用途に進出しています。原料リストを細かく確認する健康志向の消費者が、ペクチンのクリーンラベルの優位性の主要な対象者です。この層はオーガニックや非GMO購買者と密接に一致しており、知覚される自然さのためにプレミアムを支払う意欲があります。ペクチンの抽出・改質における革新は、熱安定性とカルシウム反応性が向上したグレードを生み出しています。これらの進歩は、特定のpHと温度範囲に関連する以前の配合上の制約を克服しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
形態別:
粉末の経済性と液体の効率向上2025年、粉末配合は市場シェアの71.44%を占め、低い輸送コスト、長い賞味期限、食品工場における既存の乾式混合インフラとの適合性によって優位性を確立しています。バッチごとの調整を可能にする粉末配合の柔軟性が、その優位性をさらに強固にしています。複数のSKU在庫の維持が必要な液体システムとは異なり、粉末ブレンドはより高い適応性を提供します。粉末ハイドロコロイドは、水分含量試験や微生物スクリーニングなどの標準化された品質管理プロトコルにシームレスに統合されます。粉末形態は、長期保存や季節的な配合変動が必要な用途において優れています。乾燥原料は18~24ヶ月の安定性を誇り、冷蔵下でも6~9ヶ月の安定性にとどまる液体濃縮物を上回ります。
液体濃縮物は6.54% CAGRで成長しています。メーカーは原材料コストを度外視しても、労働力の節約と粉塵管理を優先しています。このトレードオフは、生産量が水和設備と床面積のコストを償却するのに十分な場合に経済的に合理的です。乳製品工場では液体カラギーナンとペクチンの採用が増加しています。これらの液体形態は、混合タンクにおける粉末残留物の衛生上の課題を回避し、定置洗浄システムにとっての障壁を解消します。さらに、洗浄サイクルでの水使用量も削減されます。液体形態の採用は特に多国籍メーカーの間で顕著であり、特にハイドロコロイド生産拠点の近くに位置する企業において顕著です。
原料別:
植物性のリーダーシップと微生物性のイノベーション植物性原料は2025年に53.45%の市場シェアを占め、グアーガム、ローカストビーンガム、ペクチン、ガムアラビックなどの原料によって牽引されています。これらの植物由来原料はクリーンラベルのポジショニングと共鳴しますが、供給を農業サイクルに結びつけます。消費者の嗜好は認識可能な原料の起源に傾いています。マーケティング調査は、「植物由来」というメッセージが、後者が優れた持続可能性指標を誇る場合でも、「発酵によって生産」よりも購買意欲を高めることを一貫して示しています。気候変動の影響を受けるこの結びつきは、メーカーがヘッジするのが難しい価格変動をもたらします。主にインドのラジャスタン州から調達されるグアーガムは地理的リスクに直面しています。しかし、パキスタンやアフリカの代替地域はインドの生産の収量一貫性に匹敵するのに苦労しています。内戦と気候変動による砂漠化が生産の継続性を脅かし、一部のメーカーはクリーンラベルのトレードオフにもかかわらず、合成乳化剤をバックアップオプションとして検討するよう促しています。
2031年にかけて5.95% CAGRで成長すると予測される微生物発酵は、比類のない生産一貫性と遺伝的最適化の可能性を提供します。これらの利点は植物性抽出では達成できず、配合変動を最小化しようとする食品メーカーにとって重要です。発酵由来のキサンタンガムとジェランガムはいずれも、菌株工学の進歩から恩恵を受けています。発酵由来原料の規制環境は固まりつつあります。精密発酵タンパク質に対するFDAおよびEFSA(欧州食品安全機関)の承認は、ハイドロコロイドメーカーが自社のGRAS(一般的に安全と認められる)通知や新規食品申請に活用できる先例を設定しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
用途別:
ベーカリーの優位性と乳製品のイノベーション2025年において、ベーカリー・菓子用途がハイドロコロイド需要の28.77%を占めた。この首位の地位は、ケーキ、クッキー、キャンディにおける賞味期限の延長、水分保持の向上、および魅力的なテクスチャーの創出において、ハイドロコロイドが果たす重要な役割に起因している。こうした特性は、衝動買いが多いカテゴリーにおけるリピート購入を促進する。ベーカリーメーカーは、官能特性を維持しながら砂糖と脂肪の含有量を削減するために、ハイドロコロイドの活用をますます進めている。このリフォーミュレーションの動きは、政府が義務付ける栄養表示や、公衆衛生の強化に向けた業界のコミットメントと一致している。一方、菓子分野のイノベーションは、高齢者と子供の両方を対象としたテクスチャー改良製品を目指している。ここでは、ハイドロコロイドが、より柔らかく噛みやすいフォーマットの開発において重要な役割を果たし、従来のセグメントを超えた幅広い層への訴求を実現している。
乳製品・デザート用途は、2031年までに6.77%のCAGRで成長すると予測されている。この成長は、植物性ヨーグルトおよびアイスクリームフォーミュレーションの台頭によって促進されている。これらの代替品は、従来の乳製品において乳タンパク質と脂肪が提供する構造とマウスフィールを模倣するために、安定剤システムに依存している。メーカーは乳製品デザートのリフォーミュレーションを進め、ゼラチンをカラギーナンやペクチンに置き換えている。こうしたポジショニングはプレミアム価格設定を可能にするだけでなく、市場リーチの拡大にもつながる。アイスクリームメーカーは、冷凍・解凍サイクル中の氷結晶の成長を管理するために、ローカストビーンガムとグアーガムの組み合わせを活用している。このコントロールは、商業的なコールドチェーンよりも温度変動が大きい家庭での保存において特に重要である。
地域分析
北米食品ハイドロコロイド市場
2025年、北米は市場収益の33.45%という支配的なシェアを占めた。このリーダーシップは、同地域が食品原料イノベーションの中心地であること、FDAのGRAS承認プロセスが迅速であること、そして消費者が包装食品における機能的メリットに対してプレミアム価格を支払う意欲を持っていることに起因する。米国はクリーンラベル運動の先進国として、ハイドロコロイドの需要を牽引している。一方、カナダの植物性食品セクタは、動物性タンパク質の摂取削減を推奨する政府の食事ガイドラインに後押しされ、米国を上回るペースで成長している。メキシコでは、所得水準の向上と都市化が消費を包装食品へとシフトさせており、加工食品産業が拡大している。ただし、市場の価格感応度は、ガムアラビックや寒天などのプレミアム品よりも、変性デンプンのようなより手頃なハイドロコロイドへと傾いている。
アジア太平洋食品ハイドロコロイド市場
アジア太平洋地域は、中国の食品安全基準の近代化、インドにおける組織的小売業の成長、および東南アジアの若年人口と可処分所得の増加に牽引され、2031年までに7.25%のCAGRでリードすることが見込まれている。中国は2025年に食品添加物基準を改定し、国際的なハイドロコロイド規格との整合性を高めた。この動きにより、かつて多国籍企業が中国市場向けに独自の処方を作成することを余儀なくされていた規制上の課題が緩和された。主要な海藻生産国であるインドネシアとフィリピンは、カラギーナンおよび寒天の加工を通じて国内能力を強化している。この垂直統合、地域における付加価値の獲得を拡大するとともに、輸出への依存を低減させている。
欧州・中東・アフリカおよび南米食品ハイドロコロイド市場
欧州の厳格な規制は、EFSAによる添加物の徹底的な評価に象徴されるように、高い参入障壁を設けている。クリーンラベルイノベーションはドイツとフランスが主導している。ブレグジット後、英国はEU基準とは異なる独自の規制路線を歩んでいる。この乖離は、二重の承認プロセスに直面するハイドロコロイドサプライヤーにとって課題となっている。南米では、ブラジルとアルゼンチンが食肉加工セクターにおける水分および脂肪結合のニーズを主な原動力として、ハイドロコロイド市場を支配している。中東およびアフリカは、より小規模な市場ではあるものの、大きな成長ポテンシャルを示している。これは特に、ゼラチンの代替品として寒天やカラギーナンがより大きな市場シェアを獲得しつつあるハラール認証製品において顕著である。この傾向は、イスラム教徒が多数を占める国々が食品加工産業を洗練・高度化させるにつれて強まっている
規制環境
食品用ハイドロコロイドは主に食品添加物の枠組みによって規制されており、この枠組みは同一性、純度、使用条件を定めるもので、EUのE番号システムと米国FDAの枠組み(GRAS経路や食品添加物申請を含む)が多国籍向け製剤における主要な参照基準となっている。EUでは、欧州食品安全機関(EFSA)の再評価プログラムが継続的に強化されており、増粘剤、ゲル化剤、安定剤として使用される添加物の技術仕様と文書要件を厳格化し、海藻由来および植物由来ガム類の汚染物質、微生物基準、トレーサビリティにより重点を置いている。
その中心となるのが、2026年1月に採択され2026年2月に施行される欧州委員会規則(EU)2026/196である。本規則は、カラギーナン(E407)、ローカストビーンガム(E410)、グアーガム(E412)、アラビアガム(E414)、キサンタンガム(E415)、ペクチン(E440)を含む主要ハイドロコロイドの仕様および使用規定を改正するものである。また本規則は、脆弱な集団向けの製品に対して要件を強化し、2026年8月をコンプライアンス達成の節目として設定しており、これによりサプライヤーはEU向け出荷分について精製技術の高度化、試験方法の改善、原料文書管理の厳格化を進めることとなる。
バリューチェーン分析
バリューチェーンは、上流のバイオマスおよび炭水化物原料から始まり、抽出または発酵、精製、ブレンド、流通、そして用途対応支援へと続く。上流供給は、(i)カラギーナン、アルギネート、寒天用の海藻栽培および一次加工、(ii)グアーガム、ペクチン、アラビアガム用の農業由来植物および樹木浸出液、(iii)主にトウモロコシ由来の糖質基質に依存するキサンタンガムおよびジェランガム用の微生物発酵、という3つに分かれる。ミッドストリームには、抽出または発酵、ろ過、主に粉末形態向けの乾燥、標準化を行う統合メーカーおよび専門加工業者が含まれる。ダウンストリームでは、コンパウンダーや原料ソリューション企業が、ハイドロコロイドを補完的な食感調整剤と組み合わせ、ベーカリー、乳製品、飲料、菓子といった用途別要求に対応している。
品質および規制対応は、チェーン全体の流れとマージンの両方に影響を及ぼす。サプライヤーは、ISO 22000やFSSC 22000などGFSI認定スキームに準拠しつつ、キサンタンガムに関するFDA規定(21 CFR 172.695など)やEUの添加物・汚染物質規制といった市場固有の添加物規則も満たしている。近年の事業展開の動きは、単なるコモディティ供給ではなく、技術グレードのブレンド設計と用途対応支援が差別化要因として重要であることを裏付けている。例えば、Jungbunzlauerは2025年7月に発表した低アシル型ジェランガム(TayaGel LA)でテクスチャライザー製品群を拡充し、カスタマイズシステムにおける価値創出を継続していることを示した。
競争環境
食品ハイドロコロイド市場は中程度の集中度を特徴としています。グローバルな原料コングロマリットが大量コモディティセグメントを支配し、専門加工業者がテクニカルグレードや用途特化型配合においてニッチを開拓しています。Cargill, Incorporated、Tate & Lyle PLC(CP Kelco)、Archer Daniels Midlandは、家畜レンダリングとコーン湿式製粉における垂直統合を通じて、ハイドロコロイド供給において支配的な地位を確保しています。この戦略は、上流原材料において同等の規模を持たない小規模プレイヤーが対抗しにくいコスト優位性をもたらしています。一方、Kerry GroupとDSM-Firmenichは異なるアプローチを採用しています。
彼らはハイドロコロイドをフレーバー、タンパク質、ビタミンなどの補完的な原料と組み合わせ、統合ソリューションを構築しています。この戦略は顧客の切り替えコストを高めるだけでなく、競争を単純な価格設定から高度な技術サービス能力へとシフトさせます。パイロットプラント試験、規制文書、感覚最適化を提供するサプライヤーは、差別化されていない原料を単に流通させる企業と比較して高いマージンを得ています。新たなホワイトスペースの機会は精密発酵由来のハイドロコロイドにあります。スタートアップ企業は、従来植物由来のガムを生産するために操作された微生物を活用し、優れた純度と一貫性を誇っています。これらの生産コストがスケーリングによって商業的実現可能性を達成すれば、既存の植物性サプライチェーンを破壊する可能性があります。
特許分析はトレンドを示しています。イノベーションは全く新しい分子よりも、ハイドロコロイドブレンドと高度なデリバリーシステムに向かっています。従来のハイドロコロイドのほとんどが特許切れであることを考えると、競争の焦点は変化しています。今や分子組成よりも用途の専門知識が重視されています。この進化は、製造効率を優先する企業を凌駕し、強固な技術サービス部門を持つ企業に有利に働きます。最も激しい競争はキサンタンガムで見られます。中国における発酵能力の拡大が世界的な供給過剰をもたらし、マージンを圧迫しています。これに対応して、西側の生産者はISO 22000などの品質認証と供給の信頼性を優先しています。この戦略は、過去に供給途絶を経験したリスク回避型の食品メーカーに共鳴しています。
食品ハイドロコロイド業界リーダー
-
Archer Daniels Midland Company
-
Kerry Group plc
-
International Flavors and Fragrances Inc.
-
Cargill, Incorporated.
-
Tate & Lyle
- 注:主要企業の掲載順は順位を示すものではありません。
食品ハイドロコロイド市場 このレポートでカバーされる企業
- Cargill Incorporated
- Ingredion Inc.
- Kimica Corporation
- International Flavors and Fragrances Inc.
- Archer Daniels Midland Company
- Ashland Global
- Tate & Lyle plc
- Kerry Group plc
- DSM-Firmenich AG
- Givaudan SA
- Fufeng Group
- Nexira
- Roquette Freres SA
- Riken Vitamin Co.
- Lucid Colloids
- BASF SE
- Deosen Biochemical
- Jungbunzlauer AG
- Darling Ingredients Inc.
- J.F. Hydrocolloids
市場機会と将来展望
クリーンラベル化への再処方とプレミアム化は、トレーサビリティが確保された用途特化型ハイドロコロイドシステムへの購買シフトを促している。乳幼児用や特別医療用途を含む脆弱な集団向け食品に対するEUの規制強化は、高純度グレードおよび文書対応可能なサプライチェーンの基準を高めている。これは、最新のEU仕様更新の対象となるガム類やペクチンについて、精製能力と実証済みの試験方法を持つ生産者にとって有利に働く。
供給の安定性とコスト効率の改善は、上流管理の強化と製造効率向上によっても進められている。2026年4月、Cargillはフランス・ボープトのハイドロコロイド工場において機械式蒸気再圧縮(MVR)技術を用いた2,500万ユーロ規模の設備更新を完了し、効率向上と排出削減を実現した。これは、カラギーナンおよびキサンタンガムに関するEU域内生産の強靭性への継続的な投資を裏付けるものである。2026年7月、Nexiraはモロッコのカロブ生産者Keragumを買収し、ローカストビーンガムに関するアクセス、トレーサビリティ、加工管理を強化するとともに、クリーンラベル戦略を支援し、食品メーカーにとって原材料認定に要するリードタイムおよび価格変動へのリスクエクスポージャーを低減した。
最近の産業開発事情 食品ハイドロコロイド市場
- 2026年7月:Nexiraは、モロッコのカロブ生産者Keragumの買収を完了し、ローカストビーンガムへのアクセスを拡大するとともに、カロブ供給全体における加工管理を強化した。本取引はサプライチェーンの可視性を高め、カロブ系ガムに依存する顧客に対するクリーンラベル戦略の強化を支援する。
- 2026年6月:International Flavors and Fragrances Inc.は、欧州・中東・アフリカ向けにペクチン・カラギーナン系安定剤システムであるDanisco Grindsted DuoGelを発売した。この設計されたシステムは、植物性グミにおける食感と安定性の課題に対応するもので、単一ガムから複数ハイドロコロイド活用型ソリューションへの移行を示している。
- 2026年5月:Archer Daniels Midland Companyは、ケンタッキー州エルランガー拠点の拡張と、製品開発能力を40%向上させるために2,600万米ドルの投資を発表した。この投資は、北米の食品メーカーに向けた現地製剤開発および技術サービス能力の強化を支えるものである。
食品ハイドロコロイド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、食品ハイドロコロイド市場は、増粘、ゲル化、安定化、テクスチャーコントロールなどの機能を目的として食品・飲料フォーミュレーションに使用される食品グレードのハイドロコロイド原料を対象としている。数値は、食品サプライチェーンへの原料の最初の商業的販売時点で計上される。
対象外の範囲:医薬品グレード、化粧品グレード、および工業グレードのハイドロコロイドは、本市場規模の算定から除外されている。
セグメンテーション概要
- タイプ別
- アルギン酸塩
- 寒天
- ペクチン
- グアーガム
- ローカストビーンガム
- ガムアラビック
- ゼラチン
- カラギーナン
- キサンタンガム
- その他のハイドロコロイド
- 形態別
- 粉末
- 液体
- 原料別
- 植物性
- 微生物性
- 動物性
- 合成
- 用途別
- ベーカリー・菓子
- 乳製品・デザート
- 飲料
- 食肉・食肉製品
- スープ・ソース・ドレッシング
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、どの食品グレードのハイドロコロイドが取引・生産されているか、また食品加工活動によって需要がどこに集中しているかを明確にマッピングすることから始まる。通常、FAOの食品加工指標、関連原料コードに関するUN Comtradeの貿易統計、各国の農業・食品安全機関、および国境を越えた流通の解釈に役立つ関税スケジュールなどの公開情報源を活用する。
前提条件を現実的に保つため、主要用途における使用率に関する査読済み食品科学ジャーナル、供給側の文脈を把握するためのハイドロコロイドおよび海藻の業界団体、ならびにビジネスミックスのシグナルを得るための企業年次報告書や投資家向け資料なども参照する。並行して、業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルデータベースを活用し、輸送ルートと原料の動向をクロスチェックする。上記のデスクリサーチ情報源は例示であり、網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開・有料情報源も使用している。
一次インタビューおよびサーベイ
一次調査は、購買およびフォーミュレーションの意思決定に近い立場にある関係者、ならびに主要地域で活動するディストリビューターや原料サプライヤーとともに、需要プールと価格ロジックを検証するために活用される。また、これらの議論を通じて、典型的な対象範囲の境界(食品グレードのみ、原料収益のみ)を確認し、貿易データや公開情報ではハイドロコロイドを隣接する食品添加物から明確に分離できない場合のギャップを補完する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:18% | アジア太平洋:39% |
| 中位層:46% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:18% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、食品加工産出量、主要ハイドロコロイド原料の貿易連動型供給量、および用途レベルの使用パターンを組み合わせて地域別の対象原料需要プールを再構築するトップダウンアプローチで構築される。需要プールが確立されると、観察された価格レンジ、典型的な製品ミックス、およびハイドロコロイドの最も一般的な購入単位(通常、食品グレードの粉末およびブレンドとして販売)を用いて金額に換算される。
次に、サンプリングされたサプライヤーの収益分割、ディストリビューターのスループットに関するチャネルチェック、および含意される数量に対するkg当たり価格レンジを用いたサニティチェックを含む選択的なボトムアップ検証を行い、合計値を現実に即したものに保つ。モデルで追跡される主要インプットには、加工食品生産の成長、クリーンラベルリフォーミュレーションの強度、海藻および発酵ベースのガムの相対価格、乳製品・ベーカリー・飲料における用途ミックスのシフト、および地域の現地生産が限られる地域における輸入依存度が含まれる。国別の分割が直接入手できない場合、食品製造付加価値や貿易集中度などのプロキシ指標を通じてギャップを処理し、その後一次フィードバックによる検証を行う。
予測においては、原料の入手可能性、価格変動、およびハイドロコロイドタイプ間の代替に関するアップサイドおよびダウンサイドのケースを表現できるよう、シナリオ分析を活用する。最終的な予測パスは、インタビューを行ったステークホルダーの大多数が調達および製品計画において現実的と判断したベースケースに基づいている。
データ検証と更新サイクル
モデルのアウトプットは、含意される消費トレンドが加工食品の成長と整合しているか、価格前提が購買担当者が最近の契約で報告した内容と一致しているかなど、独立したシグナルと照合して確認される。大きな乖離はフラグが立てられ、地域およびハイドロコロイドカテゴリーをまたいでレビューされ、一つのデータ系列の外れ値が単独で合計値を左右しないようにする。
承認前に、定義、換算、および年次マッピングがデータセット全体で一貫ていることを確認するため、段階的にレビューが行われる。レポートは年次で更新され、原料価格の急激な変動や食品添加物の使用に影響する主要な規制変更など、重要なイベントが発生した場合には中間更新が行われる。納品直前には、最新の公開情報の更新および一次調査の最終確認事項を反映するための最終チェックを実施する。
Mordor Intelligenceのグローバル食品ハイドロコロイド市場規模と他の公表推計値との比較
食品ハイドロコロイドの公表市場規模がしばしば一致しないのは、市場の境界が常に同じ方法で扱われているわけではなく、価格およびミックスの前提が地域およびハイドロコロイドタイプによって異なるためである。差異はまた、通貨換算のタイミング、ブレンド安定剤システムが計上されているかどうか、および非食品グレードがどれほど厳密に除外されているかによっても生じる。
食品加工産出量、貿易連動型の供給量、および用途レベルの使用率を追跡することで、Mordor Intelligenceは2026年の合計を最初の商業的販売時点における食品グレード原料収益に整合させており、これにより完成食品の価値や非食品用途の混入を回避している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.60 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 7.90 ビリオン 米ドル(2026年) | 対象バスケットが狭く、ブレンド安定剤システムの一部を分離する傾向があり、ブレンド中に機能的なハイドロコロイドが存在する場合でも計上される原料収益が減少する。 |
| 地域コンサルタンシーB | 11.73 ビリオン 米ドル(2024年) | より早い基準年を基点とし、異なる価格およびミックスカーブを適用しており、海藻および発酵ベースのガムの価格改定の速度の前提によって、含意される2026年水準がシフトする可能性がある。 |
総合すると、この乖離は主に対象範囲の境界と、価格およびミックスが年をまたいでどのように繰り越されるかによって説明される。各ステップが観察可能な需要指標と明確な価値換算に結びついており、合計値が確定される前にインタビューを通じて確認されるため、当社のチェックは追跡可能な状態を保っている。
レポートで回答される主要な質問
ハイドロコロイド市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
ハイドロコロイド市場は2026年に116億米ドルと評価されており、6.01% CAGRを反映して2031年までに154億4,000万米ドルに達すると予測されています。
現在市場をリードしているハイドロコロイドのタイプはどれですか?
ゼラチンは最大のシェアを保有しており、医薬品、菓子、伝統的な食品用途での広範な使用により、2025年の世界収益の22.30%を占めています。
最も急速に拡大しているハイドロコロイドセグメントはどれですか?
ペクチンの植物由来の起源、柑橘類やリンゴの副産物からの循環経済型調達、低糖・植物性製品への適合性が、2031年にかけて7.79% CAGRを支えています。
ハイドロコロイドサプライヤーにとって最も高い成長ポテンシャルを持つ地域はどこですか?
中国における規制の近代化、インドにおける小売の拡大、東南アジアにおける海藻への投資が組み合わさり、アジア太平洋は2031年にかけて7.25%の地域CAGRを達成する見込みです。