
農業用着色剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.95 十億米ドル |
| 市場規模 (2031) | 2.91 十億米ドル |
| 成長率 (2026 - 2031) | 8.34 % |
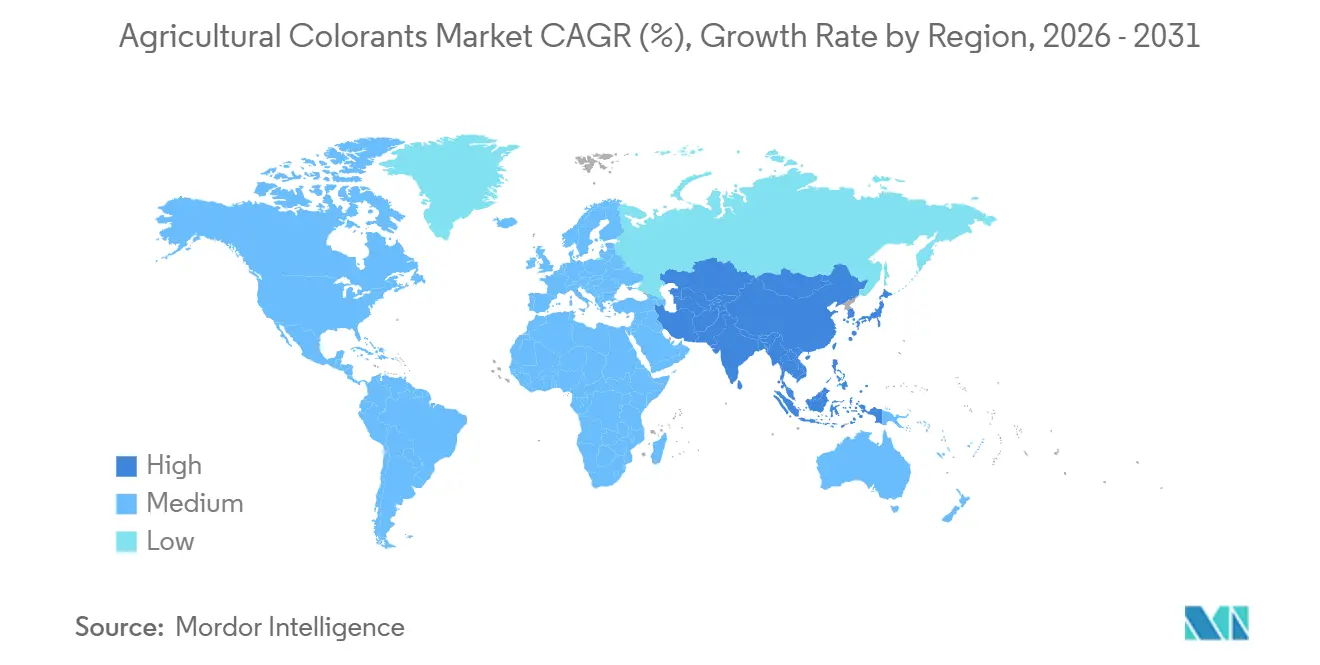
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業用着色剤市場分析
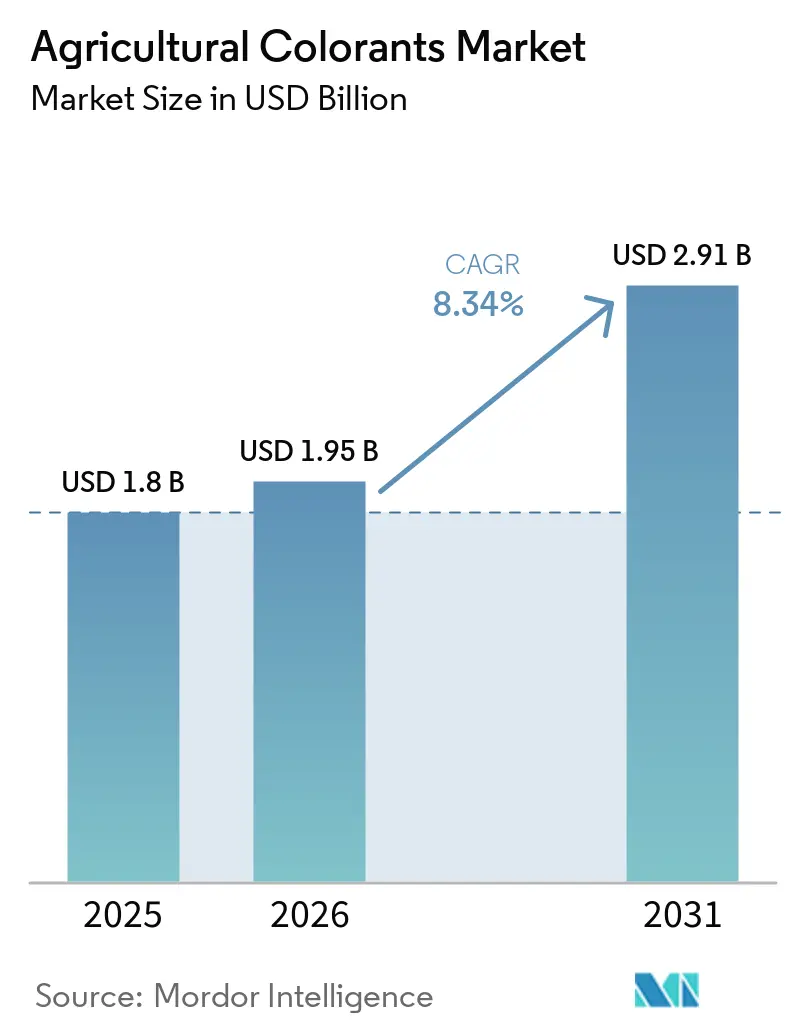
農業用着色剤の市場規模は2025年に18.0 ビリオン 米ドルと評価され、2026年の19.5 ビリオン 米ドルから2031年には29.1 ビリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 8.34%で成長する見込みです。市場成長は、農薬ラベリング規制の厳格化、精密農業の普及拡大、マイクロプラスチックフリーの種子コーティングへの移行によって牽引されています。2025年には染料が引き続き主要セグメントを占めました。しかし、特定の有害顔料物質に影響を与えるREACH要件を含む欧州の化学物質規制が、適合顔料代替品の採用を促進しています。北米は確立された種子処理慣行から恩恵を受けており、アジア太平洋地域ではインドの新種子法および中国における契約農業の拡大に牽引された成長が見られます。液体製剤は自動コーティングラインとの適合性から最大の収益シェアを占めており、顆粒状着色剤は徐放性肥料システムにおいてその重要性を増しています。
主要レポートのポイント
- 製品タイプ別では、染料が2025年の農業用着色剤市場シェアの54%を占め、顔料は2026年〜2031年にかけてCAGR 11.2%で成長する見込みです。
- 用途別では、種子処理用着色剤が2025年の農業用着色剤市場規模の41%を占め、作物保護化学品用着色剤は2026年〜2031年にかけてCAGR 12.7%で成長する見込みです。
- 形態別では、液体が2025年の市場シェアの54%を占め、顆粒2026年〜2031年にかけてCAGR 10.5%で成長する見込みです。
- 作物タイプ別では、穀物および穀類が2025年の市場シェアの38%を占め、豆類は2026年〜2031年にかけてCAGR 9.6%で成長する見込みです。
- 地域別では、北米が2025年の市場シェアの32%を占め、アジア太平洋地域は2026年〜2031年にかけてCAGR 10.8%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農薬規制に基づく種子カラーコーディングの義務化 | +1.8% | 北米、欧州、インド | 中期(2~4年) |
| 精密農業における可視マーカーの需要 | +1.5% | 世界全体、特に北米およびアジア太平洋 | 短期(2年以内) |
| ドローンおよび自律型散布機向けスプレーインジケーター染料の採用 | +1.2% | 北米、欧州、ブラジル、オーストラリア | 短期(2年以内) |
| 低粉塵・高負荷種子コーティングに向けた規制上の推進 | +0.9% | 欧州および北米 | 中期(2~4年) |
| 農薬散布範囲監査のための紫外線追跡可能着色剤 | +0.7% | 北米、欧州、一部のアジア太平洋市場 | 中期(2~4年) |
| AIベースのサプライチェーン認証向け不可視タガント | +0.5% | 世界のプレミアム種子市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農薬規制に基づく種子カラーコーディングの義務化
農薬規制局によると、規制当局は種子サプライチェーンにカラーコーディング要件を組み込んでいます。米国では、連邦規制により処理済み種子の識別が義務付けられており、カリフォルニア州は2025年にネオニコチノイドに関する基準をさらに強化し、花粉媒介者への暴露を最小限に抑えるために特定の色を指定しました。同様に、インドの2026年種子法では300万インドルピー(36,000USD)の金銭的罰則が導入され、QRコードによる追跡可能なパッケージングが義務付けられており、市場参入のために可視着色剤の使用が事実上必須となっています。成熟地域では普及率が上昇していますが、東南アジアおよびアフリカの一部では依然として低く、コンプライアンス要件に基づく機会が存在します。
精密農業における可視マーカーの需要
コンピュータービジョン散布機は、コントラスト染料を使用して散布パターンを確認します。2023年に北米の大多数のユニットに導入されたJohn DeereのSee and Spray Ultimateは、暗色土壌における散布範囲を確認するためにインジケーター染料を使用しています。Ecorobotixによると、同社のARA精密散布機を用いたスイスでの試験では、2024年に化学物質使用量が95%削減されたことが実証されました。市場は分岐しており、大規模畑作農家は経済的な青色染料を好む一方、特殊作物生産者はドローンによる散布範囲マッピングを可能にする紫外線追跡可能ブレンドを選択しています。
ドローンおよび自律型散布機向けスプレー指示染料の採用
ドローン散布技術は、粘度および視認性要件の面で進化しています。中国の農業用ドローン市場で大きなシェアを占めるDJIのAgras T70Pは、目詰まりを防ぐために特定の閾値以下の粘度を持つインジケーター染料を必要とします。Precision PlantingのSymphonyVisionは、ライブカメラフィードバックを使用してノズル出力をリアルタイムで調整することでスプレーパターンを最適化し、重複を最小化して除草剤散布効率を向上させます。同様に、農業用フォームマーカーシステムは一般的に界面活性剤と安定化剤で配合されており、フィールドの視認性と散布精度を向上させるために着色剤が補足されることが多いです。
低粉塵・高負荷種子コーティングに向けた規制上の推進
欧州のマイクロプラスチック規制は種子コーティングへのマイクロプラスチックの意図的使用を制限しており、生分解性ポリマーおよび水性染料への需要を牽引しています。BASF SEは2025年にSokalan CP 301分散剤を導入しました。これはポリカプロラクトンバインダー内で顔料を懸濁させながら、グリーンディールの生分解性基準を満たすよう設計されています[1]。OlmixのInka NATUREレンジは藻類バインダーと有機顔料を組み合わせ、トウモロコシ試験における粉塵飛散を低減しています。殺菌剤、殺虫剤、着色剤を一回の施用で統合した高負荷コーティングでは、顔料は長期保管中に有効成分濃度において安定性を維持する必要があります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学系染料原料価格の変動性 | -1.2% | アジア太平洋および欧州 | 短期(2年以内) |
| 農薬製剤における重金属および揮発性有機化合物(VOC)規制 | -0.9% | 欧州および北米 | 中期(2~4年) |
| 染料と有効成分の相互作用リスク | -0.6% | 世界の除草剤および殺菌剤用途 | 中期(2~4年) |
| カラーコーディングの必要性を低減する種子形質識別技術 | -0.4% | 北米、欧州、一部のアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学系染料原料の価格変動
米国エネルギー情報局によると、石油化学誘導体と密接に関連する原油価格は2023年に約10%下落し、上流エネルギー市場における顕著な変動を反映しました[2]。これらの変動は染料中間体のコストに直接影響し、農業用着色剤メーカーの価格設定を不安定にさせ、農薬会社の製剤コストを上昇させています。さらに、石油化学ベースの原材料への依存は、地政学的緊張、製油所の混乱、規制上の課題などのリスクにサプライチェーンをさらし、コストの不確実性を悪化させています。業界はバイオベースの代替品への依存度を下げるための探索を徐々に進めていますが、高い生産コストと限られたスケーラビリティが引き続き広範な採用を妨げています。
農薬製剤における重金属および揮発性有機化合物(VOC)規制
石油化学由来原料の価格変動は農業用着色剤市場に引き続き影響を与えています。これらの原料は、作物保護製剤および種子コーティングに使用される合成染料の製造に不可欠です。政府が支援する環境研究では、石油化学由来の溶剤系担体を多用する農薬製剤が排出量に大きく寄与し得ることが指摘されています。農業投入物からの揮発性有機化合物(VOC)排出削減に向けた規制強化が進む中、メーカーは製剤の見直し、適合原料の調達、サプライチェーンの混乱への対応にかかるコスト上昇に直面しています。これらの要因が相まって、染料中間体の価格変動を悪化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
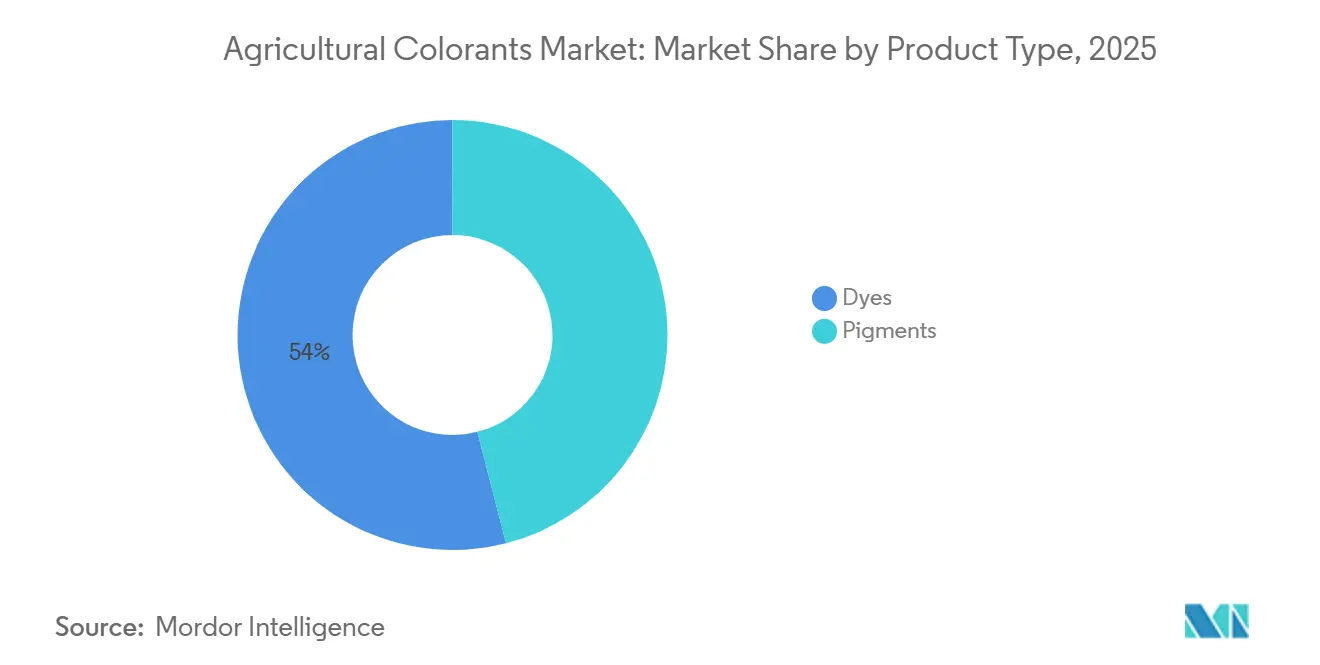
染料がリード、顔料が最速成長2025年の農業用着色剤市場において、染料は54%のシェアを占めました。この優位性は、高速水性種子コーティングプロセスに適した溶解性に起因しており、効率的かつ均一な施用を可能にしています。顔料は2026年〜2031年にかけてCAGR 11.2%で成長する見込みです。顔料は、熱帯の高温環境で保管されるポリマーコーティング肥料など、紫外線安定性と耐熱性が求められる用途において好まれており、耐久性と性能が重要視されます。
第二層分析では、既存企業が生分解性分散剤の使用を通じて市場の継続性を維持していることが示されています。BASF SEが2025年に導入したSokalan CP 301は、ポリカプロラクトンバインダー内での顔料懸濁をサポートし、マイクロプラスチックからの移行を促進しています。顔料メーカーは、重金属系の赤色および黄色顔料を、退色耐性基準を満たす酸化鉄または高度有機顔料に置き換えることが求められています。Clariant AGのAgrocer製品ラインは、有機赤色顔料が穀物において同等の性能を達成できることを示しています。ただし、クロム酸塩顔料と比較してコストが高いため、肥料への採用は依然として限定的です。



用途別:
種子処理用着色剤がリード、作物保護化学品用着色剤が最速成長2025年の農業用着色剤市場において、種子処理用着色剤は41%のシェアを占めました。この優位性は、米国農務省(USDA)が報告するように、確立された地域におけるトウモロコシおよび大豆作物のほぼ全面的なカバレッジに起因しています。一方、作物保護化学品用着色剤セグメントは2026年〜2031年にかけてCAGR 12.7%で成長する見込みです。Precision Plantingによると、2024年に実施されたフィールド試験では、SymphonyVision技術がスプレーの重複を最小化しリアルタイムのノズル制御を可能にすることで除草剤の無駄を削減し、畑作システムにおける施用効率を向上させることが示されました。
用途の細分化は機器の進歩と対応しています。種子処理用途ではポリマーコーティングに効果的に統合される液体染料が使用され、肥料ブレンダーは浮遊粒子を最小化するために粉塵フリーの顆粒を好みます。スプレーオペレーターは生鮮農産物への残留を防ぐために速やかに退色する液体マーカーを必要とします。Chromatechはこれらの多様なニーズに対応するために複数のンプライアンス認可済み在庫管理単位を提供しています。市場シェアの動態は、ドローン使用の増加に伴う精密機器の採用を反映しています。インジケーター染料は、従来から優位な種子処理用途との数量差を縮小する可能性があります。
形態別:
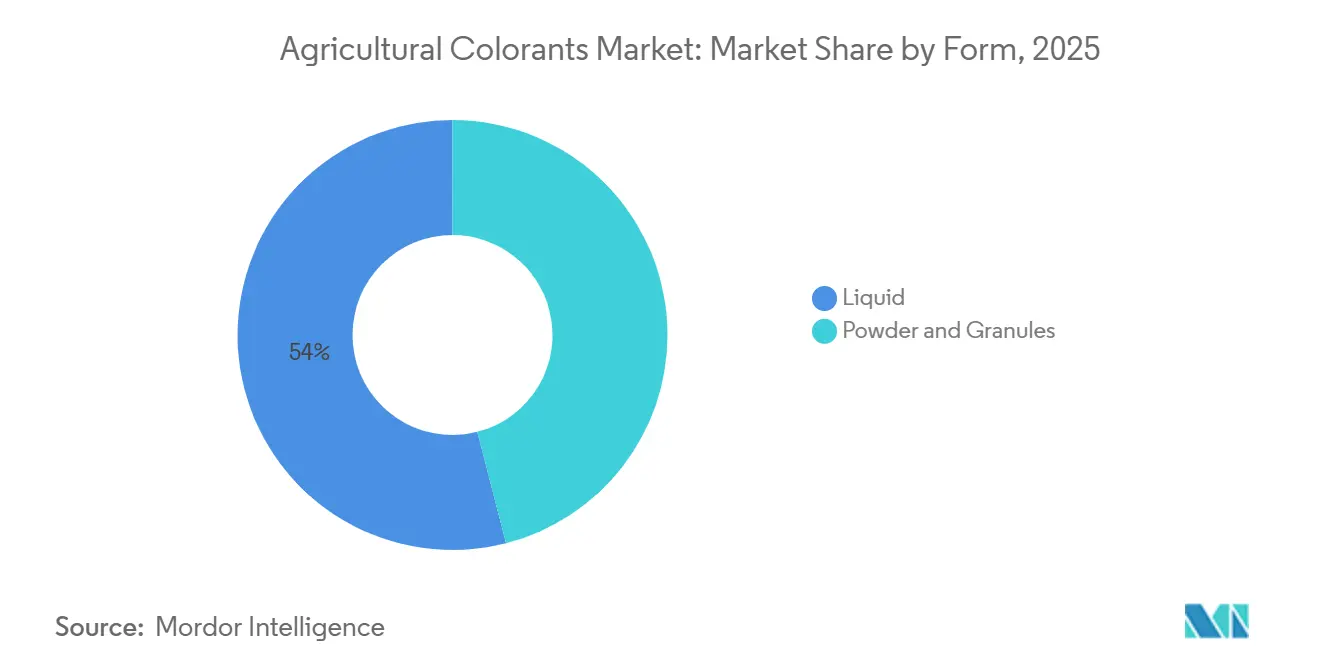
液体が主導、粒状品が肥料分野で台頭2025年の農業用着色剤市場において、液体製剤は54%のシェアを占めました。この優位性は、施用の容易さ、均一な分散性、および各種農業製品との適合性に起因しています。顆粒は2026年〜2031年にかけてCAGR 10.5%で成長する見込みであり、製品効率と安全性を確保するために粉塵フリーの取り扱いが不可欠な徐放性肥料製品の採用増加によって牽引されています。Agrilead社のカラライザーは、栄養素ブレンダーがミキサーを汚染することなく製剤をカラーコーディングすることを可能にし、運用効率の向上、製品安定性の確保、および使いやすさを実現しています。
形態の選好は特定の用途によって決定されます。ドローンはノズルの目詰まりを防ぐために低粘度の液体を必要とし、種子コーティングにおける粉末の使用はオペレーターが水性ポリマーへ移行するにつれて減少しています。顆粒状顔料は機械的衝撃に耐える能力から肥料工場で好まれ、製品ロスを低減します。スプレードライビーズ技術の革新により分散性は向上しましたが、液体形態と比較して依然として価格プレミアムが存在します。顆粒の長期的な成長は、徐放性製品が年間成長を続けるアジア太平洋地域の肥料近代化プログラムと密接に連動しており、着色剤の採用増加を牽引しています。

作物タイプ別:
穀物および穀類がリード、豆類が加速2025年の農業用着色剤市場において、穀物および穀類は38%のシェアを占めました。この優位性は、複数の地域にわたる機械化されたトウモロコシ、米、小麦の作付面積の拡大によって支えられています。豆類は2026年〜2031年にかけてCAGR 9.6%で成長する見込みです。各国が豆類栽培の機械化を進めるにつれ、干ばつ耐性の高い種子を識別するための可視コーディングへの需要が高まっています。このコーディングは、過酷な環境条件に適した種子の識別と管理を支援します。大豆およびキャノーラ種子の相当数はすでに殺菌剤・殺虫剤処理でコーティングされており、種子を保護するだけでなく視認性を高め、着色剤への安定した需要を維持しています。
成長動態は価格戦略における明確なセグメント化を示しています。大量生産の穀物生産者はコスト効率の高い合成染料を優先する一方、有機ニッチ農家は植物由来着色剤に対して大幅に高い価格を支払う意向があります。各種種子法の施行とQRトレーサビリティの導入が、小規模農家が主体の豆類および野菜サプライチェーンにおける着色剤の採用を促進しています。Clariantは種子会社がトレードマーク登録できる独自の色調を提供することでブランディング強化を支援し、農業用着色剤市場における顧客維持を促進しています。
地域分析
北米農業用着色剤市場
北米は2025年の農業用着色剤市場において32%のシェアを占め、最大の地域シェアを誇っています。この優位性は、トウモロコシにおける種子処理の普及と、視覚的な識別を義務付ける規制要件によって支えられています。カリフォルニア州では紫外線コンプライアンス監査のパイロットプログラムが実施されており、追跡可能な顔料への需要を促進する可能性があります。カナダでは、ヘルスカナダのマイクロプラスチックガイドラインに基づき、生分解性コーティングの使用が奨励されています。一方、メキシコでは小規模農家が主流であることから、種子着色の普及は限定的です。しかし、シナロア州の野菜輸出業者は、点滴灌漑システムにおける除草剤の無駄を最小限に抑えるため、スプレーインジケーターの導入を進めています。
アジア太平洋農業用着色剤市場
アジア太平洋地域は2026年から2031年にかけてCAGR 10.8%で成長すると予測されています。中国の大規模な農業用ドローン機体は低粘度インジケーター染料を必要とする一方、ベトナムおよびタイでは機械化田植え機への政府補助金が色分けの普及を促進しており、現時点では普及率は依然として低い水準にあります。一方、オーストラリアはコスト上昇という課題があるにもかかわらず、バイオベース顔料への移行を進めています。日本の温室栽培セクターでは、サプライチェーン認証に向けた不可視タガントの活用が検討されています。ただし、より広範な導入はコスト削減の実現を前提としています。
欧州・中東・アフリカおよび南米農業用着色剤市場
欧州市場はREACH規制に基づく顔料の使用制限の影響を受けており、酸化鉄および有機顔料を優先した迅速な処方変更が進んでいます。西欧では種子処理の普及が飽和状態に達しており、穀物の機械化が進むポーランドやルーマニアなどの国々へと成長の重心が東方へシフトしています。南米ではブラジルが農業用着色剤市場を牽引しており、大豆やサトウキビなどの作物における色分けの採用が拡大しています。一方、アルゼンチンの肥料輸入は2025年に17.5%増加すると予測されており、粒状顔料への需要を下支えしています[3]。中東・アフリカ市場は依然として断片化しており、南アフリカのワイン用ブドウ栽培者は、隣接するオーガニック農場への飛散を最小限に抑えるためスプレーインジケーターのテストを実施しています。
競合環境
市場集中度
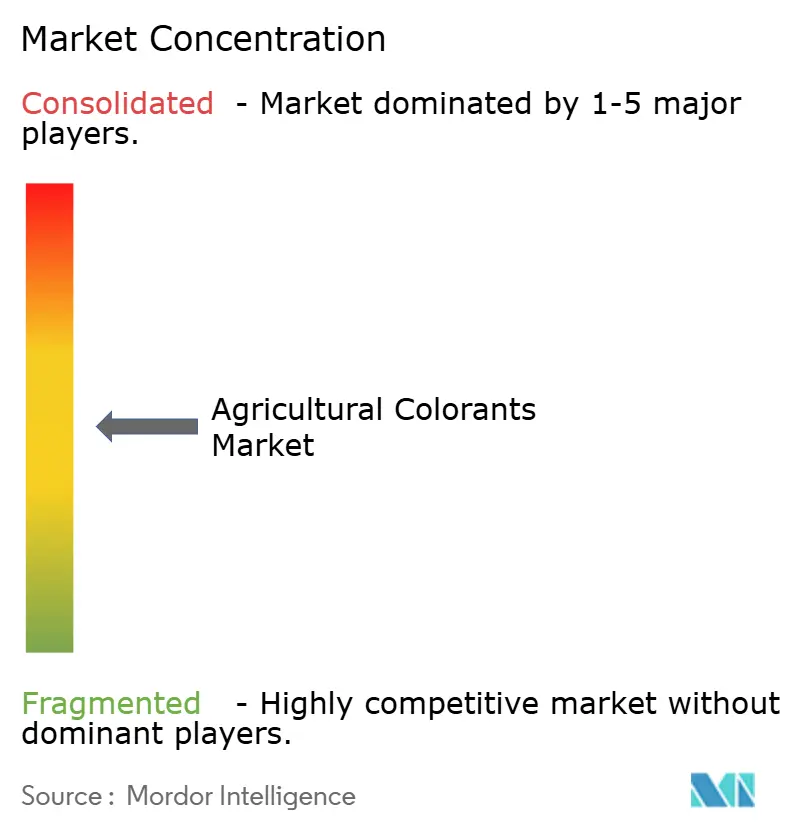
2025年の市場は中程度の集中度を示しており、BASF SE、Clariant AG、Sensient Technologies Corporation、Milliken & Company、Chromatech, Inc.が均衡した競争を形成していました。Sudarshan Chemical Industries Limitedによる2025年初頭のHeubach Groupの買収により、複数の拠点にまたがる第二位の顔料ポートフォリオが確立されました。この買収により、コンプライアンスコストを管理しバイオベース研究に資金を投じるための規模の経済が実現します。Sensient Technologiesは2026年にセントルイス工場での天然色素生産能力拡大に250 ミリオン 米ドルを投資し、マイクロプラスチック規制の強化に伴う北米での植物由来顔料への需要増加に対する確信を示しました。
BASF SEは機能性添加剤の開発を継続しており、生分解性マトリックス内で着色剤を安定化させ、統合型種子処理プラットフォームを強化しています。ClariantはAgrocer ブランドを活用してトレードマーク登録可能な色調を提供し、種子会社のマーケティング戦略に組み込まれています。一方、小規模プレーヤーは厳格な残留基準に適合する藻類由来または植物由来顔料に対して相当のプレミアムを支払う向のある認証農家とのニッチ契約を確保しています。
Precision PlantingはSymphonyVisionイメージングに最適化された低退色染料の開発に注力しています。一方、EcorobotixはARAsensorパッケージに蛍光マーカーを適合させており、これにより内製化されたサプライチェーンと独立系ディストリビューターへの圧力増大につながる可能性があります。マサチューセッツ工科大学を含む不可視認証のイノベーターは、プレミアムハイブリッド種子パケットを対象としていますが、広大な作付面積での使用を可能にするためのタグコスト削減という課題に直面しています。全体として、競争環境は既存プレーヤー間の統合と、持続可能性およびデジタル農業の進歩を活用した新規参入者の台頭という組み合わせを示しています。
農業用着色剤産業のリーダー企業
-
BASF SE
-
Clariant AG
-
Sensient Technologies Corporation
-
Milliken & Company
-
Chromatech, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
農業用着色剤市場 このレポートでカバーされる企業
- BASF SE
- Clariant AG
- Sensient Technologies Corporation
- Milliken & Company
- Chromatech, Inc.
- Huntsman International LLC (Venator Materials PLC)
- Organic Dyes and Pigments, LLC
- LANXESS AG
- RPM International Inc. (DayGlo Color Corp.)
- Sudarshan Chemical Industries Limited
- SP Colour & Chemicals
- Kuraray Co., Ltd.
- DIC Corporation
- Sun Chemical Corporation
- Heubach GmbH
最近の産業開発事情 農業用着色剤市場
- 2026年3月:Sensient Technologiesはセントルイス施設における植物由来顔料の生産能力拡大に250 ミリオン 米ドルを投資しました。この拡張には、バイオベース農業用着色剤への増大する需要に対応するための2万8,800平方フィートの追加処理スペースが含まれます。
- 2025年11月:BASF SEは南京に新たな高性能分散剤製造ラインを稼働させ、コーティングや農薬製剤などの用途における顔料分散性と色彩性能を向上させました。
- 2025年3月:Sudarshan Chemical Industries Limitedは1億2,750万ユーロ(137 ミリオン 米ドル)でHeubach Groupの買収を完了し、世界合計19か所の顔料工場へと事業を拡大しました。
世界の農業用着色剤市場レポートの調査範囲
農業用着色剤とは、種子、肥料、作物保護製品への使用を目的として特別に設計された染料および顔料です。その主な目的は、視認性の向上、識別の補助、および安全な施用の確保です。これらの着色剤は、現代の農業慣行において均一なカバレッジ、規制遵守、製品差別化、およびトレーサビリティを支援します。農業用着色剤市場レポートは、製品タイプ(染料および顔料)、用途(種子処理用着色剤、肥料および土壌改良材用着色剤、作物保護化学品用着色剤、灌漑およびフォームマーカー用着色剤)、形態(液体、粉末、および顆粒)、作物タイプ(穀物および穀類、油糧種子、豆類、果物および野菜、その他の作物)、地域(北米、南米、欧州、アジア太平洋、アフリカ、および中東)別にセグメント化されています。本レポートは、市場規模および予測を金額(米ドル)ベースで提供しています。
セグメンテーション概要
| 染料 |
| 顔料 |
| 種子処理用着色剤 |
| 肥料・土壌改良材用着色剤 |
| 農薬着色剤 |
| 灌漑・フォームマーカー用着色剤 |
| 液体 |
| 粉末 |
| 粒状品 |
| 穀物・雑穀 |
| 油糧種子 |
| 豆類 |
| 果物・野菜 |
| その他の作物 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| フィリピン | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 製品タイプ別 | 染料 | |
| 顔料 | ||
| 用途別 | 種子処理用着色剤 | |
| 肥料・土壌改良材用着色剤 | ||
| 農薬着色剤 | ||
| 灌漑・フォームマーカー用着色剤 | ||
| 形態別 | 液体 | |
| 粉末 | ||
| 粒状品 | ||
| 作物タイプ別 | 穀物・雑穀 | |
| 油糧種子 | ||
| 豆類 | ||
| 果物・野菜 | ||
| その他の作物 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| フィリピン | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2031年における農業用着色剤市場規模はどのくらいですか?
市場は2026年〜2031年にかけてCAGR 8.34%で成長し、2031年までに29.1 ビリオン 米ドルに達すると予測されています。
スプレー指示染料への需要を現在牽引しているものは何ですか?
ドローンおよび自律型散布機の急速な普及により、リアルタイムで施用精度を確認するための高視認性マーカーが必要とされています。
自動化された種子コーティング施設が液体着色剤を好む理由は何ですか?
液体は計量が容易で、ポリマーフィルム内での安定した分散を維持し、製品重量の約0.3%の添加率で均一な色調を実現します。
欧州のREACH規制は顔料の選択をどのように変えましたか?
特定の有害顔料、特に鉛クロム酸塩顔料に対するREACHの制限および認可要件により、メーカーは技術的に適切な場合に有機顔料やその他の重金属フリー顔料を含む、より安全な代替品の採用を促進されています。