
調光・色調整可能市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 19.25 十億米ドル |
| 市場規模 (2031) | 28.73 十億米ドル |
| 成長率 (2026 - 2031) | 8.34 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
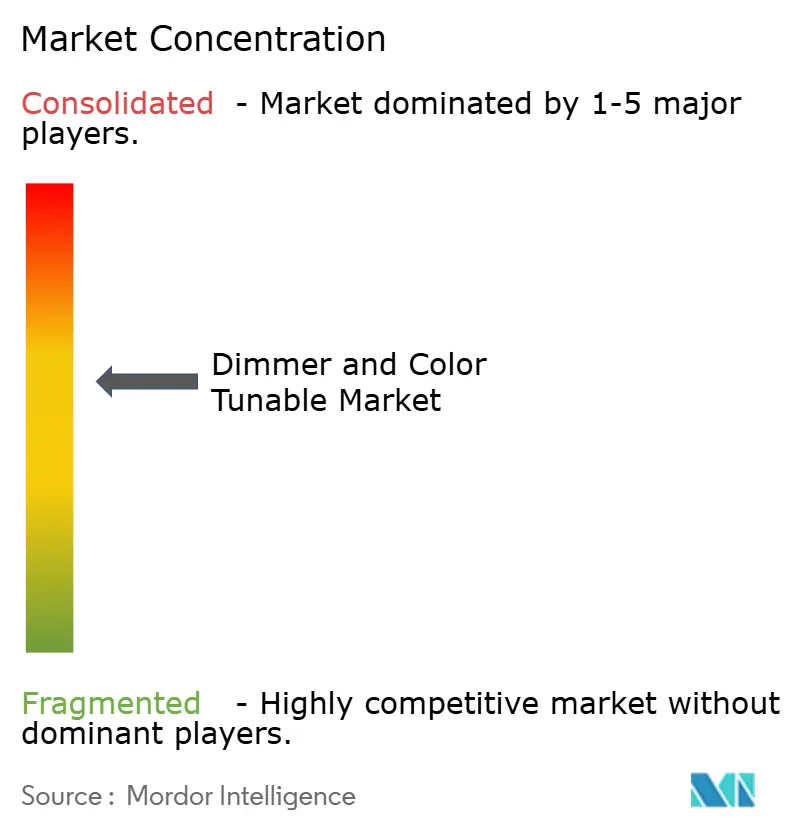
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる調光・色調整可能市場分析
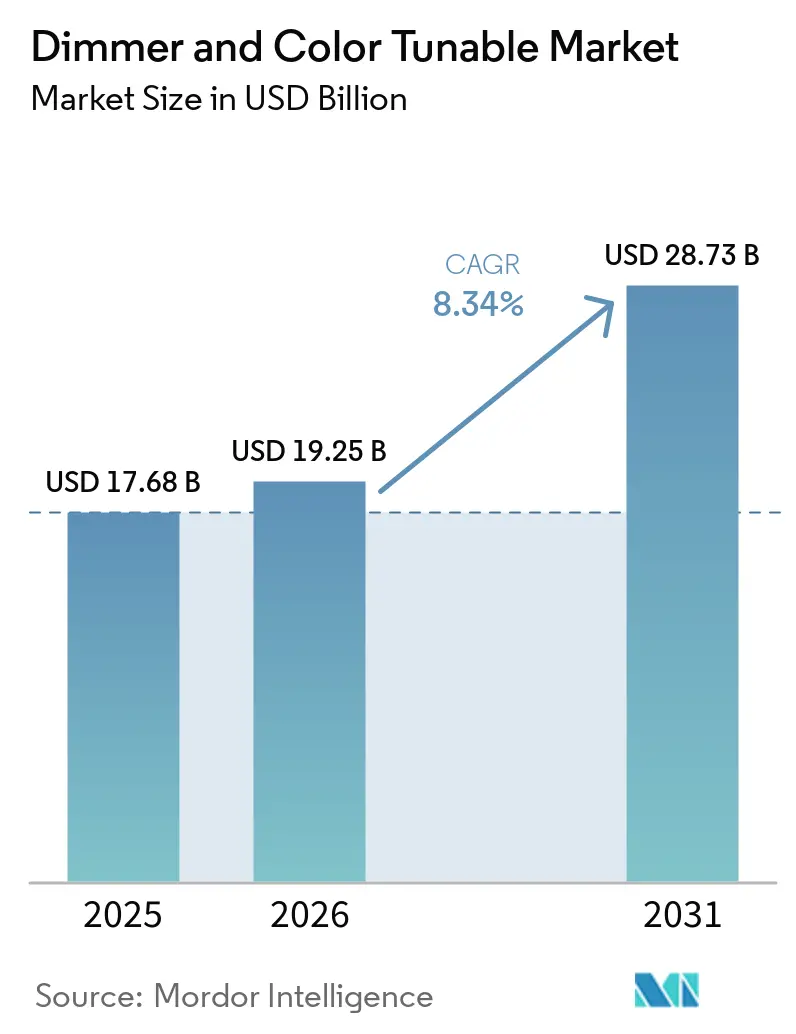
調光・色調整可能市場規模は、2025年に176億8,000万米ドル、2026年に192億5,000万米ドルとなり、2026年から2031年にかけてCAGR 8.34%で成長し、2031年までに287億3,000万米ドルに達する見込みです。住宅改修の勢い、連続調光をベースライン要件として扱う厳格な建築エネルギーコード、スマート調光ICの価格下落、およびMatter対応製品の急速な認証取得が相まって、新築および改修チャネルにわたる調光・色調整可能市場を拡大させています。メーカーは現在、独自ハブよりもプラグアンドプレイの相互運用性を優先しており、ホテルチェーンや企業オフィスは入居者の健康増進とWELL・LEED認証取得を支援するためにチューナブルホワイトシステムを導入しています。同時に、イーサネット給電型照明器具と音声アシスタント統合により、予算の決定権が電気工事業者からIT部門や住宅所有者へと移行し、対応可能な需要が拡大しています。プロトコルの収束とコンポーネント価格の下落により交換サイクルが短縮され、かつて調光・色調整可能市場のプレミアム端に位置していたフルカラーモジュールのアタッチ率が向上しています。
主要レポートのポイント
- 製品タイプ別では、スマート調光スイッチが2025年の調光・色調整可能市場収益の33.11%を占め、フルカラーRGBモジュールは2031年にかけてCAGR 8.88%で成長する見込みです。
- 通信技術別では、無線技術が2025年の調光・色調整可能市場の41.09%を占め、ThreadおよびMatterベースのソリューションは2031年にかけてCAGR 8.91%で成長する軌道にあります。
- 用途別では、住宅用途が2025年の金額の38.01%を占め、ホスピタリティはCAGR 8.67%で最も急速な拡大を示すと予測されています。
- 販売チャネル別では、改修・リノベーションが2025年の購入の37.06%を占めましたが、オンライン小売は同期間にCAGR 8.61%で成長する見込みです。
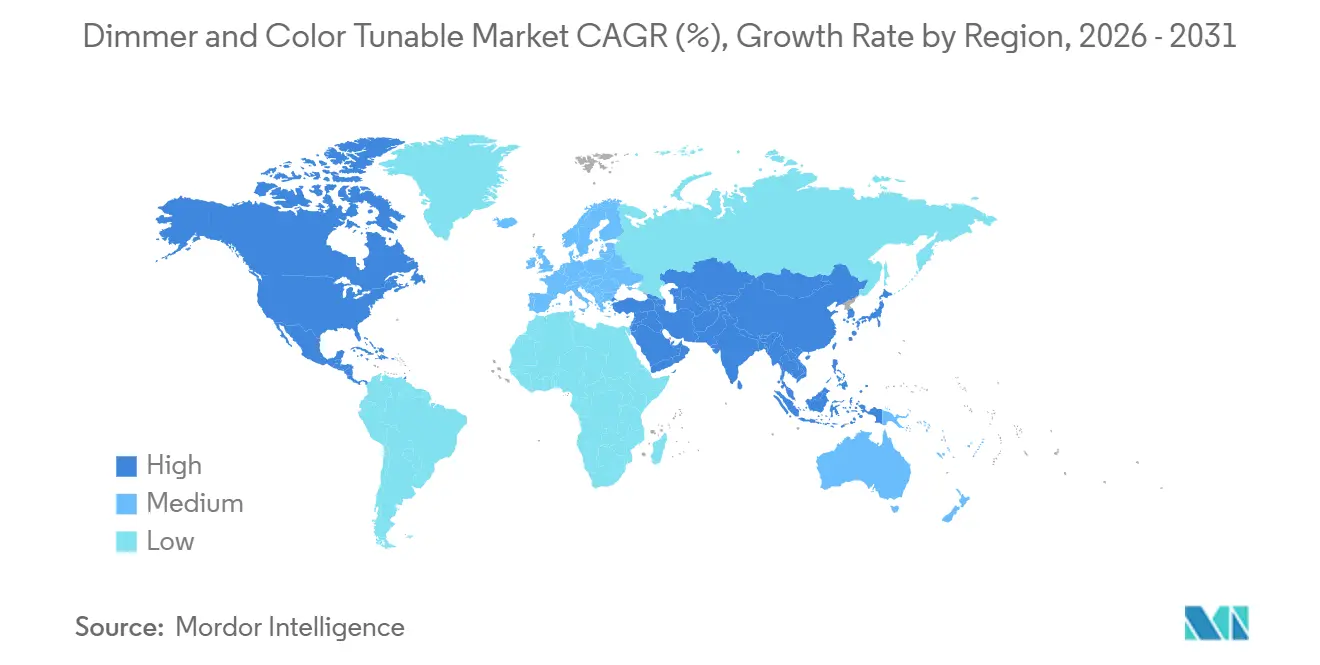
- 地域別では、北米が2025年の金額の39.02%を占め、アジア太平洋地域がCAGR 8.73%で最も強い地域成長を示すと予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 住宅改修プロジェクトにおける急速なLED普及 | +1.8% | 北米と欧州が先行するグローバル | 中期(2〜4年) |
| 制御可能な照明を義務付ける厳格な建築エネルギーコードの更新 | +2.1% | 北米と欧州が中心、アジア太平洋地域へ拡大 | 長期(4年以上) |
| スマート調光ICおよびモジュールの平均販売価格の低下 | +1.4% | グローバル | 短期(2年以内) |
| WELLおよびLEED v4規格によるプロルーメン・チューナブルガイドライン | +1.0% | 北米と欧州、一部のアジア太平洋主要都市 | 中期(2〜4年) |
| 低電圧PoE照明エコシステムの進歩 | +0.9% | 北米と欧州の商業用、アジア太平洋地域での早期導入 | 長期(4年以上) |
| ホスピタリティチェーンによるサーカディアン照明ゲスト体験への転換 | +0.7% | グローバル、プレミアムホスピタリティセグメントに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
住宅改修プロジェクトにおける急速なLED普及
2024年に米国の家庭における住宅用LEDソケット普及率は90%に達しましたが、すべての照明器具を交換した家庭はわずか37%にとどまっており、LED対TRIACのちらつき問題を解決するスマート調光器の大規模なアップグレード需要が残っています。音声アシスタントスピーカーを持つ家庭は、非接続家庭と比べて2.3倍の速さで調光器を導入しており、エコシステムの互換性が第一の購入トリガーであることが確認されています。メーカーが最小負荷の開示を追加した後、互換性のない調光器に関連する保証クレームは2025年に22%減少し、消費者の信頼が向上しました。2000年以前に建設された古い住宅ストックは改修需要を集中させています。これは、新しい住宅にはすでに現代の調光器をサポートするニュートラルワイヤーが含まれているためです。その結果生じるアップグレードサイクルは、調光・色調整可能市場をアーリーアダプターを超えて主流のDIYチャネルへと拡大させています。
制御可能な照明を義務付ける厳格な建築エネルギーコードの更新
2024年国際エネルギー保全コードは、5,000平方フィートを超える商業スペースに自動照明制御を義務付けており、新築米国オフィス建設のほぼ5分の4で連続調光が事実上必要となっています。カリフォルニア州タイトル24パート6は州全体で需要対応型調光を施行しており、欧州連合の最新建築物エネルギー性能指令は、プロジェクトをDALI-2または0-10 V調光器に誘導する採光ベースラインを設定しています。2028年の改正案は需要対応を集合住宅にも拡大し、毎年数千戸を調光・色調整可能市場に追加する予定です。ASHRAE 90.1およびIEC規格とのコード調和により、グローバルサプライヤーの製品開発における摩擦が軽減されます。長期的には、連続調光が建設のデフォルトとなるにつれ、規制による牽引力が自発的な改修を上回ると予想されています。
スマート調光ICおよびモジュールの平均販売価格の低下
ファブがアナログ混合信号プロセスを28ナノメートルノードに移行し、ダイ歩留まりが35%向上したことで、ブルートゥース・ロー・エナジー調光ICの平均販売価格は2023年から2025年の間に18%下落しました。15米ドル未満の小売スマート調光器が2025年に市場に参入し、これまでメカニカルロータリーモデルのみが対応していた価格感応性の高いセグメントを開拓しました。シリコンカーバイドMOSFETの採用は高ワットモジュールの28%に達し、効率を改善してヒートシンクを小型化しましたが、2024年のファブ事故により一時的に供給が逼迫しました。MatterおよびThreadの認証コストは、ボリュームが拡大するにつれて1ユニットあたりのコストが低下し、中堅ブランドのコンプライアンスハードルを下げています。Signifyによる WiZ買収に代表される垂直統合は、サプライチェーンを圧縮し、ハードウェアコストをさらに侵食して、調光・色調整可能市場を拡大させています。
WELLおよびLEED v4規格によるプロルーメン・チューナブルガイドライン
WELL建築規格v2は等価メラノピックルクスレベルにポイントを付与しており、これには6,500 Kから2,700 Kへのシフトが可能なチューナブルホワイト照明器具が必要であり、それによってカラーチューナブルドライバーの需要を直接高めています。[1] LEED v4.1はサーカディアン照明をクレジットに統合し、設計施工会社がフルレンジ色温度制御を備えた調光器を指定するよう促しています。企業テナントはWELL認証を人材確保の差別化要因と見なしており、2025年までにフォーチュン500企業の62%がサーカディアン照明ポリシーを導入していました。チューナブルホワイトモジュールは40〜60%のプレミアムを伴いますが、生産性向上を含めると省エネ回収期間は3年未満に圧縮されます。WELL基準を参照する自治体のグリーンビルディング条例により、これらの任意規格は中期的に準義務的なプロジェクト要件へと転換されることが確実視されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| チューナブルドライバーとのレガシーTRIACインフラの非互換性 | -0.9% | 北米と欧州、2010年以前の住宅ストックに集中 | 中期(2〜4年) |
| 相互運用性を遅延させる無線プロトコルの断片化 | -1.2% | グローバル | 短期(2年以内) |
| 新興経済国における熟練インストーラーの不足 | -0.6% | アジア太平洋地域、中東・アフリカ、南米 | 長期(4年以上) |
| シリコンカーバイドMOSFET不足へのサプライチェーンの露出 | -0.5% | グローバル、北米と欧州で深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
チューナブルドライバーとのレガシーTRIACインフラの非互換性
2010年以前の位相制御調光器は、チューナブルホワイトLEDドライバーと組み合わせると可聴ハムと可視フリッカーを発生させ、住宅所有者はスイッチと照明器具を同時に交換することを余儀なくされ、部屋レベルのアップグレードコストが2倍になります。[2] 古い米国建築におけるニュートラルワイヤーの欠如は、配線コストに1照明器具あたり150〜300米ドルを追加し、改修を遅らせています。バッテリー駆動ハーベスターは配線のギャップを軽減しますが、調光範囲を制限し、色調整可能なスタンバイ負荷をサポートできません。互換性データベースによると、レガシーTRIACモデルの40%未満しかチューナブルLEDに適していないため、消費者の混乱が増大しています。この問題は新しい住宅ストックの増加とともに解消されますが、調光・色調整可能市場に対する中期的な足かせとして残ります。
相互運用性を遅延させる無線プロトコルの断片化
Zigbee、ブルートゥース・メッシュ、Wi-Fi、Thread、および独自RFプロトコルが共存しており、消費者は購入前にハブの互換性を確認することを余儀なくされています。2026年3月までに150の調光器モデルがMatter認証を取得しましたが、レガシーZigbeeおよびZ-Waveデバイスにはファームウェアの移行経路がなく、アーリーアダプターが取り残されています。相互運用性テストでは、認証済みデバイスのほぼ5分の1が複数のエコシステムで制御された場合に800ミリ秒を超えるレイテンシを経験し、ユーザーの信頼を損なっています。商業オペレーターは、サイバーセキュリティの義務付けにより、有線DALI-2または0-10 V制御をデフォルトとすることが多いです。主要プラットフォームが独自スタックを廃止する2027年以降にプロトコルの収束が期待されますが、それまでの間、プロトコルリスクが調光・色調整可能市場を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スマートスイッチが主導、RGBモジュールが急増スマート調光スイッチは2025年収益の33.11%を占め、住宅所有者が壁面ボックスのフットプリントを維持する改修対応デバイスを好んだことが背景にあります。フルカラーRGBモジュールはCAGR 8.88%で成長すると予測されており、動的な色の変化を買い物客の滞在時間に結びつける小売展開が支援しています。チューナブルホワイトモジュールは、WELLを目指すホスピタリティおよびオフィスプロジェクトにおいて2025年の金額の18.02%を占め、ロータリーおよびスライド調光器はコスト重視の住宅建設で依然として普及しています。スマートスイッチの調光・色調整可能市場規模は、バッテリーハーベスティングバリアントがニュートラルワイヤーのハードルを取り除くにつれて拡大する見込みです。一方、ハドソンヤーズのような建築的ランドマークは、RGBストーリーテリングがプレミアム予算を正当化することを証明し、調光・色調整可能市場を機能的照明を超えて拡大させています。
マルチチャネルLEDドライバーのコスト低下(2023年以降25%減)により、チューナブルホワイトとRGBモジュールの価格差が縮小し、中堅商業プロジェクトでのフルカラー制御が民主化されています。タッチレス調光器は厳格な衛生コードの下でヘルスケアおよびフードサービスで普及しましたが、このニッチは総価値の5%未満にとどまっています。プラグイン式ランプ調光器とインラインコードユニットは引き続き特殊なインテリア用途に対応しています。プレミアムRGBシステムが主流の予算に移行するにつれ、シームレスなコミッショニングと事前設定されたカラーシーンを提供するベンダーが調光・色調整可能市場で増分的な市場シェアを獲得するでしょう。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
通信技術別:
無線が主導、ThreadとMatterが加速無線技術は2025年の予測収益の41.09%を占め、ハブ不要のインストールソリューションに対する消費者の高まる需要を示しています。このトレンドは、シームレスでユーザーフレンドリーなスマートホームシステムへの需要の増大を反映しています。ThreadおよびMatterソリューションはCAGR 8.91%を達成すると予測されており、主にネイティブIPv6の利点によって推進されており、シングルハブシステムによるボトルネックを効果的に解消しています。Zigbeeは、Philips HueやSmartThingsなどのエコシステムでの早期採用に主に牽引され、インストールベースで引き続き主導的地位を占めています。ただし、プラットフォームがレガシーラジオのサポートを段階的に廃止するにつれて、その市場シェアは徐々に低下しており、より先進的な技術へのシフトを示しています。有線DALI-2は商業収益の22%を確保し、マルチベンダーの相互運用性と非常用照明コードへの準拠を保証するIEC 62386-207および-209規格への適合から恩恵を受けています。
位相制御調光器は古い住宅で依然として普及していますが、2011年以降に建設された米国住宅でニュートラルワイヤーが標準機能となるにつれて、その市場シェアは低下すると予想されています。ブルートゥース・メッシュ技術は、ファームウェアアップデートによりゲートウェイなしで200ノードネットワークのサポートが可能になった後、ブティックホテルで普及しています。この進歩によりコミッショニングのオーバーヘッドが大幅に削減され、商業用途においてより魅力的な選択肢となっています。Wi-Fi調光器はインストールが容易ですが、スタンバイ電力消費の増大や人口密度の高いアパート複合施設でのネットワーク輻輳などの課題に直面しています。調光・色調整可能無線製品の市場は、認証コストが低下し、スマートフォンエコシステムがMatterステータスインジケーターをますます採用するにつれて、さらに成長すると予想されています。これらの進展は消費者の購買プロセスを合理化し、無線照明ソリューションの全体的な普及を促進することが期待されています。
用途別:
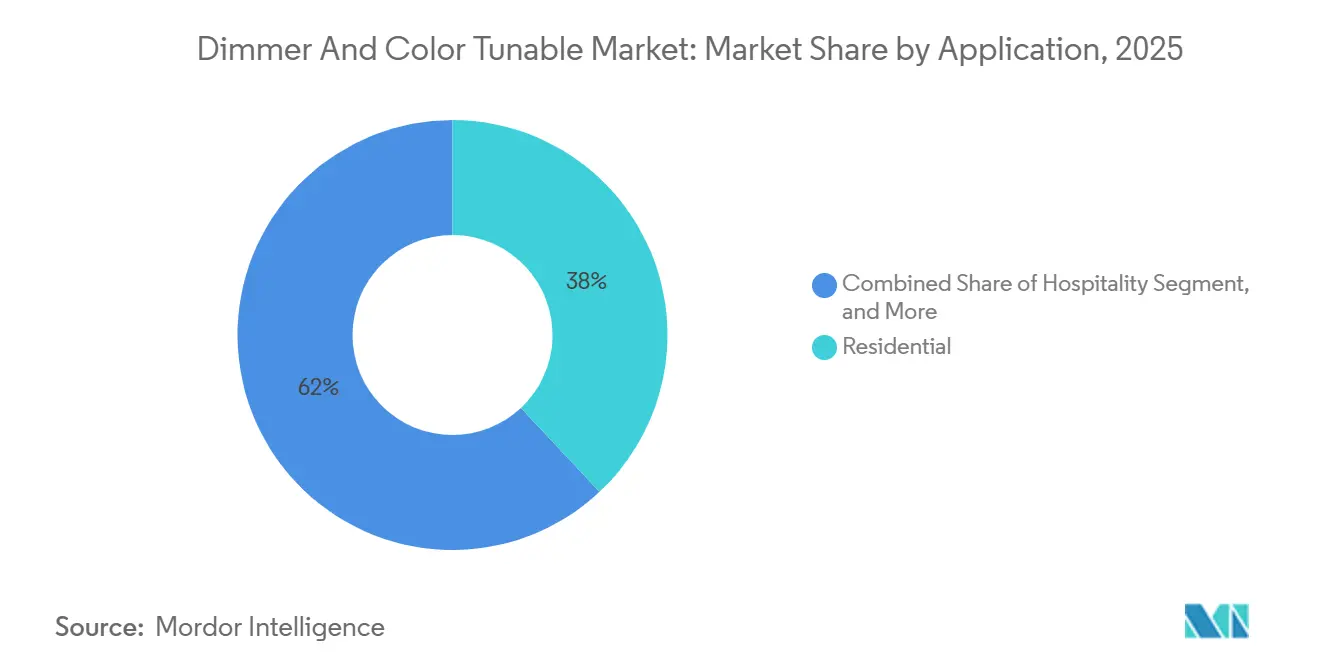
住宅が主導、ホスピタリティが上回る住宅用インストールは2025年の市場価値の38.01%を占め、住宅用ソケットで90%の普及率に達したLED照明の広範な採用とスマートスピーカーの所有増加が牽引しています。ホスピタリティセクターは2031年にかけてCAGR 8.67%で成長すると予想されており、ホテルチェーンがゲストの睡眠の質を改善し、全体的なゲスト体験を向上させ、より高い客室料金を正当化するためにサーカディアン照明システムを積極的に導入しているためです。商業オフィススペースは2025年収益の24%を占め、ハイブリッドワークモデルによる縮小にもかかわらず照明予算の維持に貢献したWELLおよびLEED認証インセンティブが支援しています。
小売セクターは市場の14%を獲得し、RGBライティングシーンをプロモーションキャンペーンと同期させ、視覚的に魅力的なストーリーテリングによるソーシャルメディアエンゲージメントを強化するために活用しています。産業用、屋外用、教育用照明の導入は合わせて市場価値の4分の1未満を占めています。ただし、これらのセグメントは労働者や学生の眼精疲労を軽減し、タスクアライメントを改善するためにチューナブル照明システムを徐々に採用しています。ホスピタリティセクターにおける調光・色調整可能照明製品の市場シェアは、ホテルブランドがサーカディアン照明システムを物件ポートフォリオ全体で標準化するにつれて成長すると予想されています。一方、住宅セグメントは、直販チャネルの拡大と音声アシスタントエコシステムを通じた照明製品のアップセルに支えられ、引き続き強い成長勢いを示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
改修が主導、オンライン小売が急増改修・リノベーションは2025年の予測収益の37.06%を占め、2000年以前に建設されニュートラルワイヤーを欠く米国の住宅(約6,800万戸)の多さが牽引しています。このセグメントは、現代の電気規格を満たすために古い住宅をアップグレードする需要の高まりを示しています。さらに、オンライン小売はCAGR 8.61%で成長すると予想されており、DIY(自分でやる)ショッパーがインストール動画にますます依存しているためです。これらの動画は合計4,500万回の視聴と平均8.2分の視聴時間を獲得しており、セルフインストールソリューションへの消費者の関心の高まりを示しています。ビルダー直販OEM販売は調光・色調整可能市場の28%を占め、生産住宅建設業者がスマート対応パッケージを積極的に推進して提供物の魅力を高めています。一方、プロフェッショナル流通業者は、コミッショニングのバンドルやLEED書類などの付加価値サービスを提供することで22%の市場シェアを維持しており、環境意識の高い消費者や企業のニーズに対応しています。
関税をめぐる不確実性がニアショアリングへのシフトを促し、北米の工場はリードタイムを12週間からわずか4週間に短縮することに成功しています。この戦略的な動きにより、サプライチェーンの効率性と応答性が向上しています。さらに、バッテリー駆動調光器の採用が電気工事業者への依存を減らし、オンラインチャネルが調光・色調整可能セグメントで追加の市場シェアを獲得できるようにしています。このトレンドは、消費者や企業の進化する需要を満たすためにより多くのプレーヤーが市場に参入するにつれて、サプライヤーの状況をさらに断片化させると予想されています。
地域分析
北米ディマーおよびカラーチューナブル市場
北米は2025年の世界全体の価値の39.02%を占め、カリフォルニア州タイトル24および90%のLED普及率が主な要因となっています。米国は同地域の収益の78%を占め、1,400万世帯のスマートスピーカー導入世帯がディマーを全国平均の2.3倍の速度で採用したことが寄与しています。カナダの需要はオンタリオ州およびブリティッシュコロンビア州に集中しており、スマートディマーのコストの最大半額を還付するインセンティブが提供されています。メキシコの普及はLED普及率の低さとスペイン語による設置リソースの不足により、依然として初期段階にとどまっています。
アジア太平洋ディマーおよびカラーチューナブル市場
アジア太平洋地域は、オフィスおよび学校における調光比を義務付ける中国のGB 50034-2024規格を背景に、2031年までに8.73%のCAGRで成長すると予測されています。[3] 中国が地域の収益シェアを主導し、次いで日本が続いています。日本では高齢化が進む中、多くの高齢者世帯において音声制御照明の採用が拡大しています。インドのエネルギー効率局は調光対応LEDへのスター評価を拡大し、数百万世帯にわたるアドレサブルベースを広げています。韓国とオーストラリアは合わせて収益の注目すべきシェアを占めており、チューナブルホワイトモジュールを組み込んだ公共住宅の改修工事が牽引しています。
EMEAおよび南米ディマーおよびカラーチューナブル市場
欧州は2025年の価値の相当なシェアを占め、マルチベンダーの相互運用性を保証するDALI-2認証の顕著な増加が主な要因となっています。ドイツは補助付き融資を活用し、2025年中に住宅用ディマーの広範なアップグレードを促進しました。英国のフューチャーホームズスタンダードは今後数年以内にスマート対応配線を義務付け、ブレグジット後の関税摩擦を相殺する一助となる見込みです。ロシアは部品輸入規制により縮小を経験した一方、中東およびアフリカはNEOMのようなスマートシティ構想に支えられ、世界の収益に貢献しました。南米はブラジルとアルゼンチンが主導し、通貨変動に制約されながらも2025年の価値の小さなシェアを占めました。
競合状況
上位5社のサプライヤーであるLutron、Signify、Legrand、Leviton、Acuity Brandsは、2025年の調光・色調整可能市場収益の合計約45%を占めました。これは市場が依然として中程度に断片化しており、プレーヤー間で激しい競争が行われていることを示しています。確立された企業は、製品の独自性を生み出すClear Connect RFやHueなどの独自エコシステムを通じて市場シェアを維持しています。ただし、Matter認証の導入により、クロスブランドの互換性とペアリングが可能になり、この独自性は徐々に低下しています。SignifyによるWiZの垂直統合という戦略的な動きは、コンポーネントスタックの統合という継続的なトレンドを示しており、Acuity BrandsはCiscoとのコラボレーションなどの水平パートナーシップに注力し、照明ソリューションをPoE(イーサネット給電)アナリティクスと統合しています。[4]
Casambiのような新興プレーヤーは、10分以内にコミッショニングできるブルートゥース・メッシュゲートウェイを提供することで、中堅ホスピタリティ市場に参入しています。これらのソリューションは、カスタムプログラミングがコスト効率的でない市場のギャップに対応し、企業に実用的な代替手段を提供しています。一方、PoEスペシャリストはイーサネット給電型照明器具に調光インテリジェンスを直接組み込んでおり、人件費を約30%削減しています。このシフトはまた、予算の決定権を従来の施設管理チームからIT部門へと移行させており、建築システムにおける技術統合の広範なトレンドを反映しています。これらの進展は競合状況を再形成し、イノベーションと効率性の新たな機会を生み出しています。
調光・色調整可能市場における特許出願は2024〜2025年に急増し、フリッカーフリーアルゴリズムやエネルギーハーベスティング回路などの進歩に強い焦点が当てられています。この知的財産活動の増加は、業界内での研究開発努力の加速を示しています。さらに、占有ロジックをローカルで実行するエッジ処理調光器は、100ミリ秒未満の応答時間を実現する能力から普及しています。これらの進歩は重要なサイバーセキュリティ上の懸念に対処しており、特に信頼性とセキュリティが最重要視されるミッションクリティカルな環境において重要です。市場が進化し続けるにつれ、これらのイノベーションはその将来の軌道を形成する上で重要な役割を果たすと予想されています。
調光・色調整可能産業のリーダー
-
Lutron Electronics Co., Inc.
-
Signify N.V.
-
Legrand SA
-
Acuity Brands, Inc.
-
Eaton Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ディマーおよびカラーチューナブル市場 このレポートでカバーされる企業
- Lutron Electronics Co., Inc.
- Signify N.V.
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Acuity Brands, Inc.
- Eaton Corporation plc
- Hubbell Incorporated
- Zumtobel Group AG
- ams-OSRAM AG
- Cree Lighting, A Company Of IDEAL INDUSTRIES, Inc.
- Savant Systems, Inc.
- Helvar Oy Ab
- Insteon Technologies LLC
- Jasco Products Company LLC
- Futronix Limited
- Casambi Technologies Oy
- RAB Lighting Inc.
- TCP International Holdings Ltd.
- MOSO Power Supply Technology Co., Ltd.
- LUTEC Lighting Co., Ltd.
最近の産業開発事情 ディマーおよびカラーチューナブル市場
- 2026年3月:Signifyは、Matter認証チューナブルホワイトドライバーの開発を加速するため、アイントホーフェンのR&Dハブを4,500万ユーロ(4,800万米ドル)拡張すると発表しました。
- 2026年2月:Lutronは、集合住宅プロジェクトで独自ブリッジの必要性を排除するネイティブThread統合を備えたCaséta Pro調光器をリリースしました。
- 2026年1月:Acuity BrandsはHVACと照明の需要対応プラットフォームを統合することを目的として、Distech Controlsの8億3,000万米ドルの買収を完了しました。
- 2025年12月:LegrandはConnectivity Standards Allianceと提携し、DALI-2ゲートウェイ向けのMatterコンプライアンススイートを共同開発しました。
世界の調光・色調整可能市場レポートの範囲
調光・色調整可能照明市場とは、照明システムにおいて光の強度(調光)を調整し、色温度またはフルスペクトルカラー出力を変更できる照明制御ソリューションの設計、製造、流通、販売を包含するグローバル産業を指します。これらのソリューションは、さまざまなエンドユース環境にわたってエネルギー効率、ユーザーの快適性、雰囲気のカスタマイズ、およびスマートビルディング統合を強化します。
調光・色調整可能市場レポートは、製品タイプ(ロータリー、スライド、タッチレス、スマート調光スイッチ、チューナブルホワイト、フルカラーRGBモジュール、その他の製品)、通信技術(有線、無線)、用途(住宅、商業オフィス、ホスピタリティ、小売、産業、屋外・建築、その他の用途)、販売チャネル(新築OEM、改修、オンライン小売、プロフェッショナル流通)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ロータリー調光スイッチ |
| スライド調光スイッチ |
| タッチレス調光スイッチ |
| スマート調光スイッチ |
| チューナブルホワイトモジュール |
| フルカラーRGBチューナブルモジュール |
| その他の製品タイプ |
| 有線(0-10 V、DALI、位相制御) |
| 無線(Zigbee、ブルートゥース・メッシュ、Wi-Fi、ThreadおよびMatter) |
| 住宅 |
| 商業オフィス |
| ホスピタリティ |
| 小売 |
| 産業 |
| 屋外・建築 |
| その他の用途 |
| 新築OEM |
| 改修・リノベーション |
| オンライン小売 |
| プロフェッショナル流通・卸売 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 製品タイプ別 | ロータリー調光スイッチ | ||
| スライド調光スイッチ | |||
| タッチレス調光スイッチ | |||
| スマート調光スイッチ | |||
| チューナブルホワイトモジュール | |||
| フルカラーRGBチューナブルモジュール | |||
| その他の製品タイプ | |||
| 通信技術別 | 有線(0-10 V、DALI、位相制御) | ||
| 無線(Zigbee、ブルートゥース・メッシュ、Wi-Fi、ThreadおよびMatter) | |||
| 用途別 | 住宅 | ||
| 商業オフィス | |||
| ホスピタリティ | |||
| 小売 | |||
| 産業 | |||
| 屋外・建築 | |||
| その他の用途 | |||
| 販売チャネル別 | 新築OEM | ||
| 改修・リノベーション | |||
| オンライン小売 | |||
| プロフェッショナル流通・卸売 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
レポートで回答される主要な質問
調光・色調整可能市場の現在の規模はどのくらいですか?
Mordor Intelligenceによると、調光・色調整可能市場規模は2025年に176億8,000万米ドルに達し、2026年には192億5,000万米ドルと予測されています。
調光・色調整可能ソリューションの予想成長率はどのくらいですか?
Mordor Intelligenceの推計によると、市場は2026年から2031年にかけてCAGR 8.34%を記録すると予測されています。
最も高いシェアを持つ製品セグメントはどれですか?
スマート調光スイッチが2025年収益の33%を占め、チューナブルホワイトおよびRGBモジュールを大きく上回って主導しています。
2031年にかけて最も速く成長する用途はどれですか?
ホスピタリティ照明は、ホテルチェーンがサーカディアンに合わせたゲストルームシステムを採用するにつれて、CAGR 8.67%で拡大すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は、中国のGB 50034-2024調光義務とインドの星評価拡大に牽引され、CAGR 8.73%で成長すると予想されています。
主要プレーヤーは誰ですか?
Lutron、Signify、Legrand、Leviton、Acuity Brandsは合わせて2025年収益の約45%を支配しており、主要なサプライヤーとなっています。