
アジア太平洋ビグアニド市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 歴史データ期間 | 2021 - 2025 |
| 基準年の市場規模 (2026) | 0.97 十億米ドル |
| 市場規模 (2027) | 0.99 十億米ドル |
| 市場規模 (2032) | 1.09 十億米ドル |
| 成長率 (2027 - 2032) | 2.01 % |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋ビグアニド市場分析
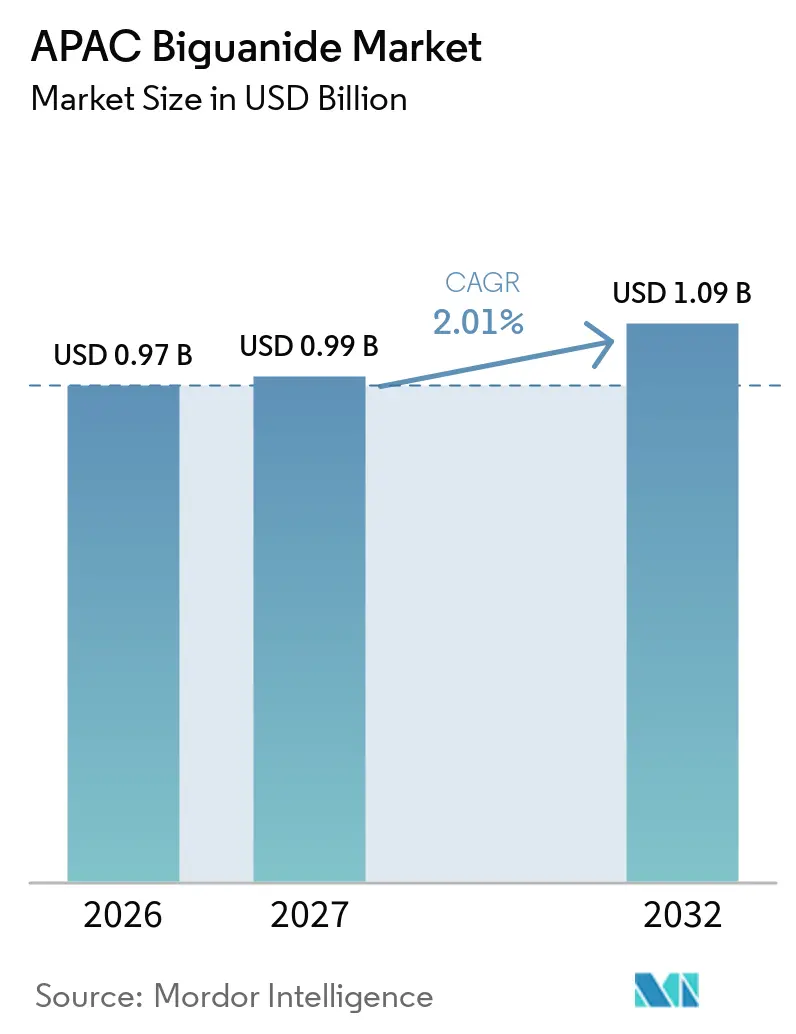
アジア太平洋ビグアニド市場規模は、2026年の9.7億米ドルおよび2027年の9.9億米ドルから2032年までに10.9億米ドルへと拡大し、2027年から2032年の間にCAGR 2.01%を記録する見込みです。
ビグアニド系薬剤は、主に2型糖尿病の管理に使用される経口抗糖尿病薬です。肝臓でのブドウ糖産生を抑制し、インスリンに対する身体の反応を改善することで血糖値を低下させます。メトホルミンは、ほとんどの国において糖尿病管理に広く利用されている唯一のビグアニド系薬剤です。代表的なメトホルミンブランドには、Glucophage、徐放性製剤のGlucophage XR、ならびにFortamet、Glumetza、Riometが含まれます。メトホルミンはまた、スルホニル尿素薬を含む他の糖尿病薬クラスとの配合剤としても利用可能です。確立された有効性と安全性プロファイルにより、メトホルミンは2型糖尿病の第一選択薬として一般的に使用されています。徐放性製剤は、1日1回投与を必要とする患者にとって利便性の向上をもたらす可能性があります。
2型糖尿病はCOVID-19パンデミック中の臨床転帰の悪化および入院患者における死亡リスクの増加と関連しているため、予後改善に向けた血糖管理の重要性が強調されています。メトホルミンは2型糖尿病における高血糖管理の第一選択薬です。重要な血糖降下薬であることに加え、メトホルミンは顕著な抗炎症作用も有しています。
したがって、メトホルミンはCOVID-19感染症に罹患した2型糖尿病患者の治療候補薬して、またCOVID-19パンデミック期間中の優れた抗糖尿病(血糖降下)薬として注目されています。
糖尿病は多くの健康合併症と関連しています。糖尿病患者は、血糖値を監視しながら経口抗糖尿病薬の服用や追加の炭水化物摂取など、正常な血糖値を維持するために1日を通じて多くの調整を必要とします。
過去数十年にわたり、アジア諸国では特に2型糖尿病患者が急速に増加しています。発展途上国は世界の糖尿病人口の70%以上を占めています。アジア太平洋地域は、高齢化人口の増加と、ストレスレベルの上昇、座りがちなライフスタイル、喫煙、過度のアルコール摂取による体内血糖値の上昇を主因とする糖尿病有病率の増加により、相当な成長が見込まれており、これが市場の成長を牽引しています。さらに、同地域における一部の抗糖尿病薬メーカーの生産拠点も市場成長を後押ししています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
糖尿病有病率の上昇
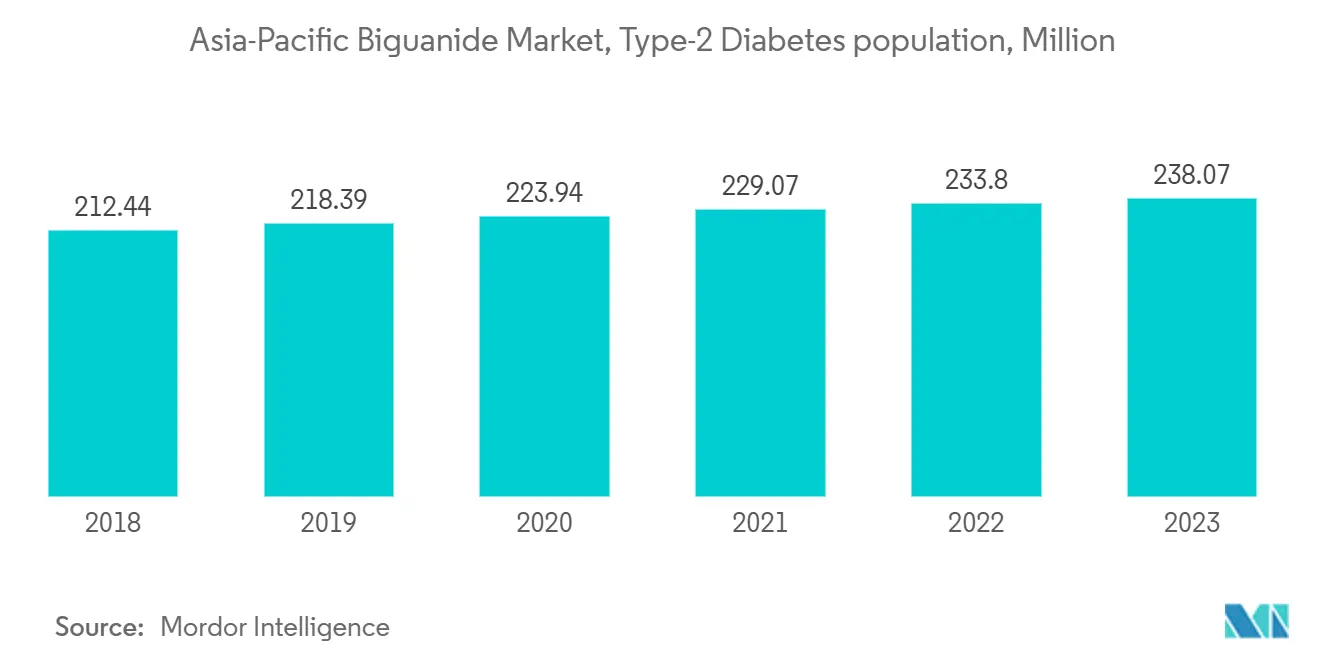
アジア太平洋地域の糖尿病人口は、予測期間中に1%以上増加すると予想されています。
アジア太平洋地域では近年、糖尿病有病率が急激に増加しています。中国やインドなどの発展途上国では、主にライフスタイルの変化により糖尿病罹患率が過去最高水準に達しています。国際糖尿病連合によると、IDF東南アジア地域では約9,000万人の成人が糖尿病を有していました。この疾患を有する人数は2045年までに1億5,200万人に増加すると予想されており、IDF西太平洋地域で糖尿病を有していた2億600万人の成人は2045年までに2億6,000万人に達する見込みです。
メトホルミンは、その広範な有効性、安全性、および作用機序により、2型糖尿病治療において通常最初に使用される薬剤です。メトホルミンおよびその他の抗糖尿病薬との併用療法は低血糖リスクが低く、ベータ細胞保護効果を提供し、心腎ベネフィットをもたらし、腎臓または肝臓疾患を有する患者や高齢者にとっても安全です。
肥満率の上昇、2型糖尿病の伝的要因の増加、有病率の増加、および前述の要因により、市場は引き続き成長すると見込まれます。
中国は現在、アジア太平洋ビグアニド市場において最大の市場シェアを保有しています
中国はアジア太平洋ビグアニド市場において最大の市場シェアを保有しており、予測期間中に約2%のCAGRを記録すると予想されています。
中国は、同地域における糖尿病患者数の増加により、有望な新興市場として認識されています。緩やかな経済成長、高齢化人口、競争激化などの関連課題を抱える成熟市場です。同国ではジェネリック医薬品メーカーの数が著しく増加しています。
さらに、調査対象市場における世界的な主要プレーヤーは、地域プレーヤーとの激しい競争に直面しています。この地域では、2型糖尿病患者の間で経口抗糖尿病薬への需要が高まっています。2型糖尿病の高い有病率は、多大な経済的負担と関連しています。糖尿病のコストは高血圧や高脂血症などの併存疾患を有する患者や合併症を発症した患者において増加します。合併症の数が増えるにつれてコストも増加します。
糖尿病は寿命を縮め、この疾患を有する人々は失明を経験したり、切断、腎不全、心臓発作、脳卒中、心不全のために入院する可能性が高くなります。2型糖尿病患者に使用される第一選択療法はメトホルミン単剤療法です。メトホルミンが禁忌または忍容性がない場合、あるいは最大耐用量での3ヶ月間の使用後に治療目標が達成されない場合は、他の選択肢を検討する必要があります。ジペプチジルペプチダーゼ-4(DPP-4)阻害薬、ナトリウム・グルコース共輸送体-2(SGLT-2)阻害薬、グルカゴン様ペプチド-1(GLP-1)アゴニストは糖尿病治療の新薬です。これらは通常、糖尿病治療においてメトホルミンと併用されます。
前述の要因により、市場は予測期間中に成長すると予想されます。
競合環境
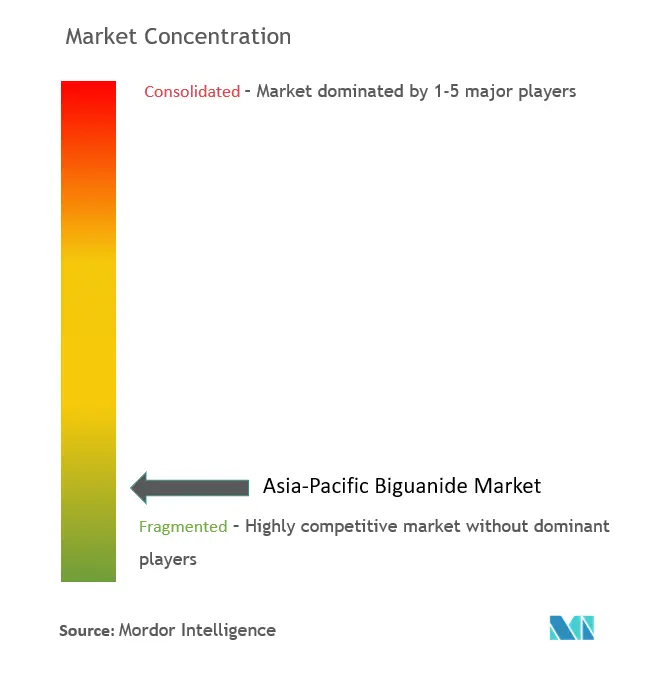
アジア太平洋ビグアニド市場は断片化されており、Takeda、Merck、Sanofi、GlaxoSmithKline、Bristol-Myers Squibb、Boehringer Ingelheim Pharmaceuticalsなどのメーカーがグローバルな市場プレゼンスを有しており、他のジェネリック医薬品メーカーの存在により市場は高度に競争的です。 Takeda Bristol-Myers Squibb Glenmark Merck and Co. Sanofi Aventis アジア太平洋ビグアニド産業リーダー
アジア太平洋ビグアニド市場 このレポートでカバーされる企業
最近の産業開発事情 アジア太平洋ビグアニド市場
- 2023年2月:Zydus Lifesciences LimitedはUSFDAよりInvokamet錠(カナグリフロジンおよびメトホルミン塩酸塩配合剤)の暫定承認を取得しました。カナグリフロジンとメトホルミンの配合製品は、メトホルミンまたはカナグリフロジンを含むレジメンで十分にコントロールされていない2型糖尿病を有する成人、あるいはすでにカナグリフロジンとメトホルミンの両方で治療を受けている患者において、食事療法および運動療法の補助として血糖コントロールを改善するための適応症として承認されています。
- 2022年7月:インドの薬価規制当局NPPAは、糖尿病、頭痛、高血圧の治療に使用されるものを含む84の医薬品製剤の小売価格を設定しました。当該命令によると、(SR)メトホルミン塩酸塩の1錠の価格はGST除外でINR 10.47(0.13米ドル)となる見込みです。
アジア太平洋ビグアニド市場レポートの範囲
ビグアニド系薬剤は、2型糖尿病患者に使用される糖尿病治療薬のクラスです。アジア太平洋ビグアニド市場は地域別にセグメント化されています。本レポートは、上記セグメントの金額(米ドル)および数量(単位)を提供しています。
セグメンテーション概要
| 日本 |
| 韓国 |
| 中国 |
| インド |
| オーストラリア |
| ベトナム |
| マレーシア |
| インドネシア |
| フィリピン |
| タイ |
| その他のアジア太平洋地域 |
| 地域 | 日本 |
| 韓国 | |
| 中国 | |
| インド | |
| オーストラリア | |
| ベトナム | |
| マレーシア | |
| インドネシア | |
| フィリピン | |
| タイ | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋ビグアニド市場の規模はどのくらいですか?
アジア太平洋ビグアニド市場規模は2027年に9.9億米ドルに達し、CAGR 2.01%で成長して2032年までに10.9億米ドルに達すると予想されています。
アジア太平洋ビグアニド市場の現在の規模はどのくらいですか?
2026年、アジア太平洋ビグアニド市場規模は9.7億米ドルに達すると予想されています。
アジア太平洋ビグアニド市場の主要プレーヤーは誰ですか?
Takeda、Bristol-Myers Squibb、Glenmark、Merck and Co.およびSanofi Aventisがアジア太平洋ビグアニド市場で事業を展開する主企業です。
このアジア太平洋ビグアニド市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、アジア太平洋ビグアニド市場規模は9.5億米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年、2025年のアジア太平洋ビグアニド市場の過去の市場規模を対象としています。また、2027年、2028年、2029年、2030年、2031年、2032年のアジア太平洋ビグアニド市場規模を予測しています。