
GCCコンクリートブロック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
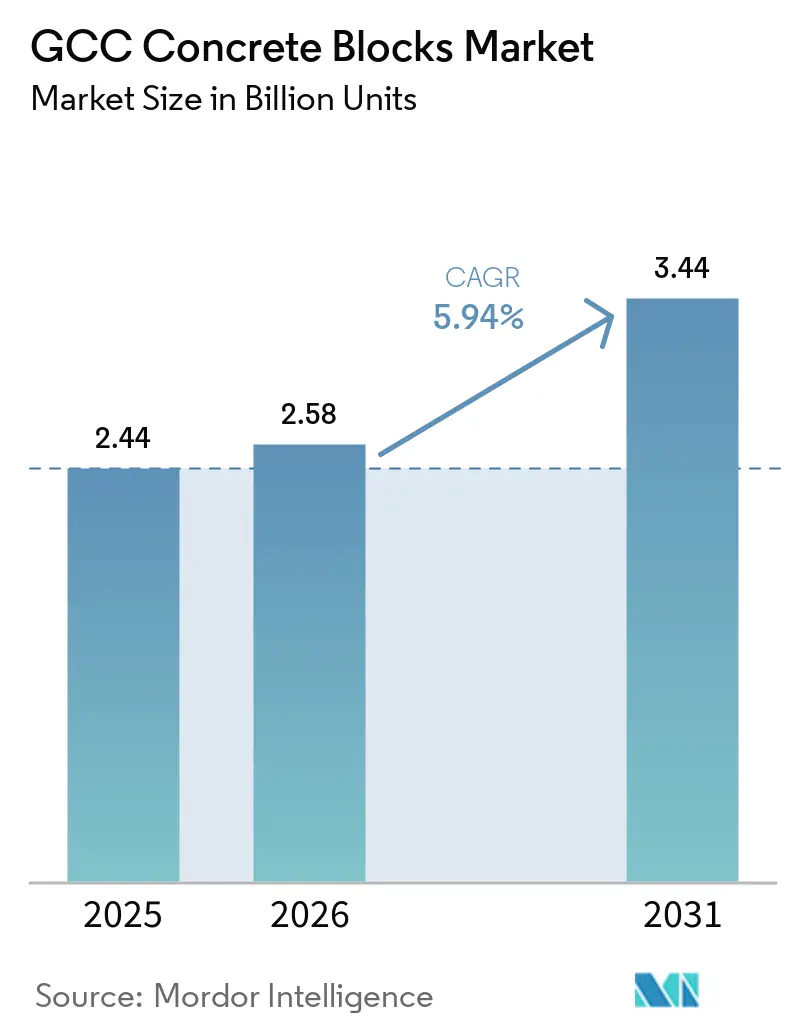
| 基準年の市場規模 (2025) | 2.44 十億ユニット |
| 市場取引高 (2026) | 2.58 十億ユニット |
| 市場取引高 (2031) | 3.44 十億ユニット |
| 成長率 (2026 - 2031) | 5.94 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCコンクリートブロック市場分析
GCC コンクリートブロック市場規模は2025年に24.4 ビリオン ユニットと推定され、2026年の25.8 ビリオン ユニットから2031年には34.4 ビリオン ユニットへと成長し、予測期間(2026〜2031年)のCAGRは5.94%となる見込みです。この拡大は、ビジョン関連メガプロジェクトへの地域の取り組み、急速な都市移住、そしてエネルギー効率の高い組積造ソリューションへの需要を高める厳格化した持続可能性基準を反映しています。サウジアラビアの1,815 ビリオン 米ドル規模の近期インフラ支出、UAEのエキスポ後の空港・物流拡張、カタールのLNG主導の土木工事が相まって、中空ブロックおよび中実ブロックに対する安定した受注パイプラインを支えています。同時に、壁体U値の上限設定や炭素開示を義務付ける政府の規制が、セメント価格の変動が利益率を圧迫する中でも、軽量・再生骨材・断熱ブロックへの移行を促しています。オートクレーブ養生気泡コンクリート(AAC)、軽量鉄骨フレーミング、および初期段階の3Dプリンティングの試験導入からの競争圧力により、既存企業はGCC コンクリートブロック市場でのシェアを守るため、養生システムの近代化、バッチ処理の自動化、代替原材料の確保を迫られています。
レポートの主要ポイント
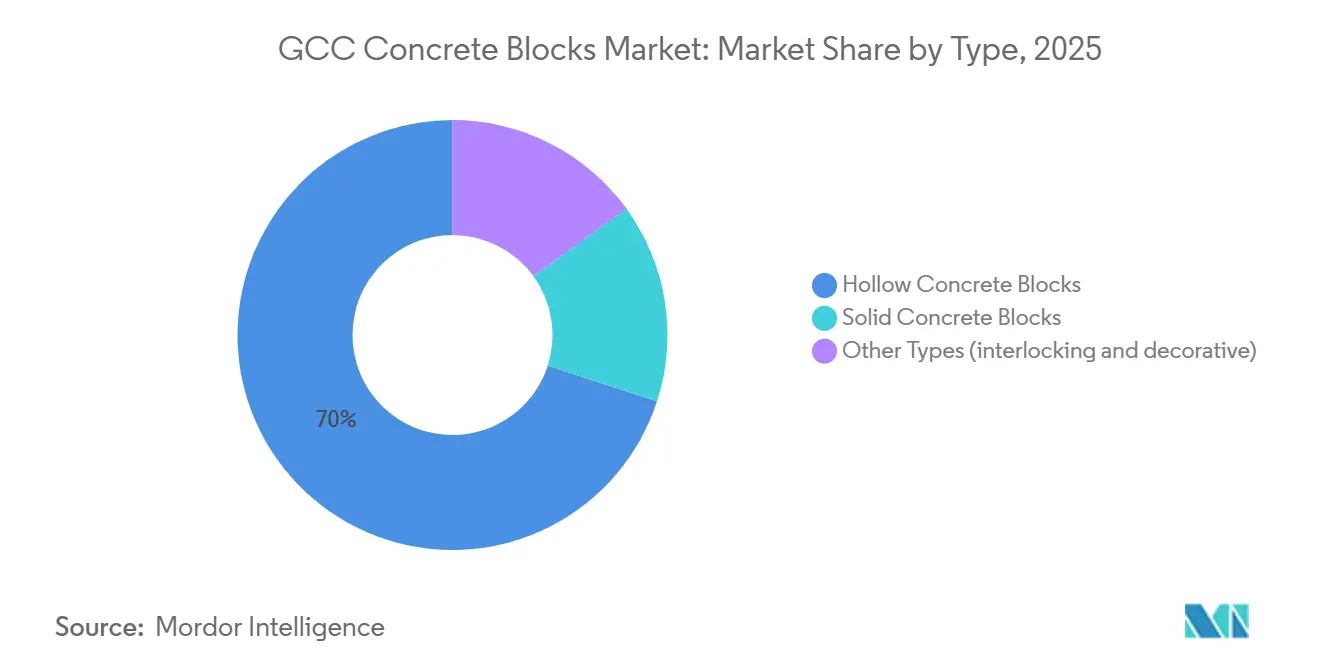
- タイプ別では、ホローコンクリートブロックが2025年のGCCコンクリートブロック市場シェアの70.01%を占め、2031年まで6.31%のCAGRを記録すると予測されています。
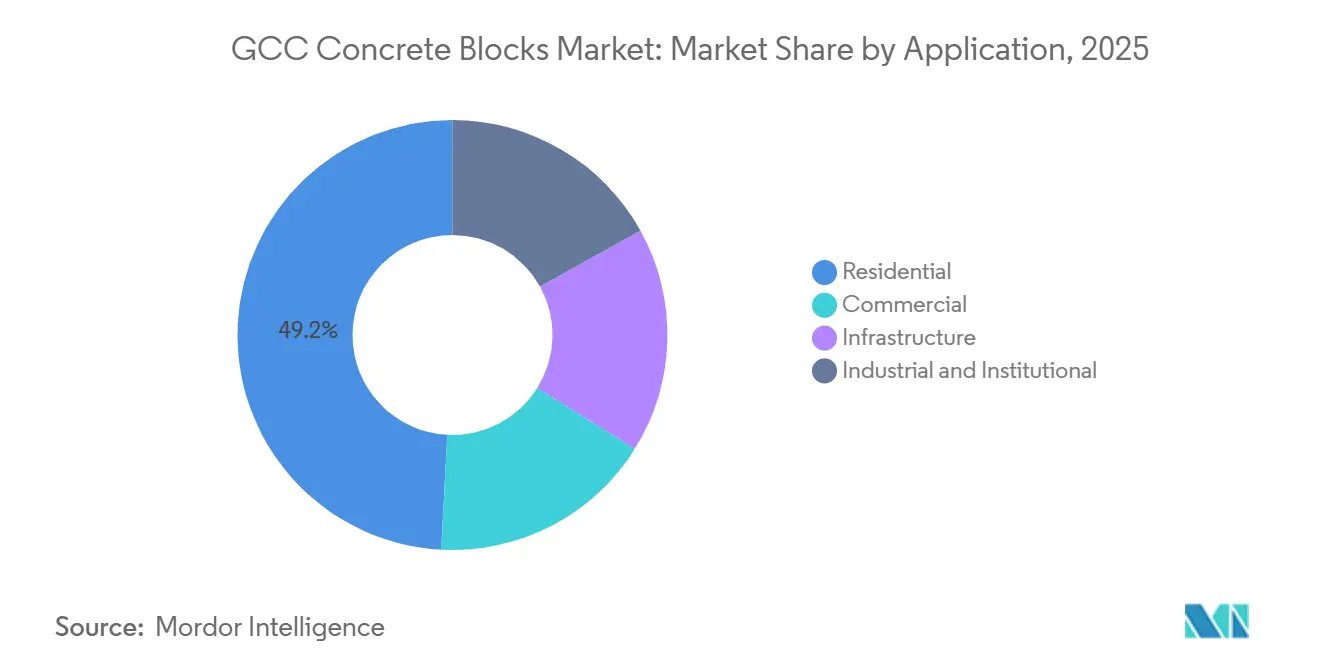
- 用途別では、住宅セグメントが2025年のGCCコンクリートブロック市場規模の49.17%を占め、同期間において6.39%のCAGRで拡大すると見込まれています。
- 地域別では、サウジアラビアが2025年のGCCコンクリートブロック市場シェアの71.21%を占めてトップとなり、2031年まで6.27%のCAGRを記録する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| ビジョン関連インフラメガプロジェクトパイプライン | +1.5% | サウジアラビア、UAE、カタール(中核);オマーンへの波及 | 長期(4年以上) |
| 急速な都市化と人口増加による住宅需要 | +1.3% | サウジアラビア、UAE(主要);カタール、オマーン(副次) | 中期(2年~4年) |
| プレハブ・モジュラー建設への移行 | +0.9% | UAE、サウジアラビア(早期採用者);カタール、オマーン(後続) | 中期(2年~4年) |
| エネルギー効率の高いグリーンブロックに向けた持続可能性の推進 | +0.8% | UAE(エスティダマ)、サウジアラビア(SGBC)、カタール(GSAS) | 長期(4年以上) |
| 3Dプリントコンクリート要素の早期採用 | +0.4% | UAE(ドバイ)、カタール(パイロットプロジェクト)、サウジアラビア(NEOM) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビジョン関連インフラメガプロジェクトパイプライン
ビジョンに沿った公共支出は、GCCコンクリートブロック市場における持続的な需要の下支えとなっています。サウジアラビアは2028年までの実施に向けて1,815億米ドルを充当しており、NEOMのザ・ラインだけでも5億ブロック相当を吸収すると見込まれています。キディアおよびレッドシー観光地区では、美観と耐久基準の両方を満たすデコラティブおよびインターロッキング製品が必要とされています。UAEでは、アル・マクトゥーム国際空港の拡張とドバイサウス物流地区が、住宅活動が正常化しつつある中でもホローユニットの需要を継続的に生み出しています。カタールのノースフィールドイースト LNG開発では、作業員宿舎に非構造用ホローブロックを使用しており、2027年まで年間最大1,500万ユニットのピーク需要が見込まれます[1]。オマーンの1,000億米ドル規模のビジョン2040プロジェクトリストは、輸送回廊と産業ゾーンにおけるスケジュールを短縮するプレキャストおよびモジュラーソリューションを優先しています。
急速な都市化と人口増加による住宅需要
地域の人口は毎年1.8%拡大しており、GCCコンクリートブロック市場ヒエラルキーの頂点に住宅需要を維持しています。サウジアラビアのサカニプログラムは2025年に22万戸を引き渡し、ホローユニットおよびソリッドユニットを推定4億5,000万ユニット消費しました。UAEは2025年に8万5,000戸の新規住宅を承認し、外国人流入がドバイおよびアブダビの入居率を押し上げるとともに、地盤支持力が低い埋め立て沿岸区画では軽量ブロックが好まれました。カタールは国家住宅プログラムのもと2030年まで年間1万戸を目標とし、GSAS(グローバル持続可能性評価システム)エネルギー基準を満たす断熱組積造を指定しています。オマーンの社会住宅計画は2028年までに2万5,000ユニットを目指し、改定された耐震基準に準拠したホローユニットを義務付けています。
プレハブ・モジュラー建設への移行
労働力不足と賃金インフレ(建設賃金は2025年に12%上昇)が、GCCコンクリートブロック市場におけるモジュラー工法の採用を加速させています。UAEのConsent Groupはプレハブブロックパネルを使用し、シャルジャの500ユニットプロジェクトを従来のスケジュールより6カ月前倒しで完成させました。サウジアラビアは2025年にサカニユニットの15%にモジュラーシステムを承認し、品質管理の向上とコスト確実性を根拠として挙げました。EMSTEELはプレハブ受注が25%増加し、カタールのBarwa Real EstateはLNG作業員住宅において精密パネル製造によって材料廃棄物を18%削減しました。
エネルギー効率の高いグリーンブロックに向けた持続可能性の推進
アブダビのエスティダマおよびサウジグリーンビルディングコードは外壁U値を0.57W/m²K以下に制限しており、統合断熱材付きホローユニットへの需要を誘導しています[2]。ACICOが2025年に発売した30%再生骨材ホローブロックは、熱伝導率0.45W/m²Kを記録し、LEEDゴールドおよびエスティダマ2パールの基準を満たしています。UAEの炭素ラベリング規制は1立方メートルあたりの内包CO₂の開示を義務付けており、Saudi Readymixの工場でのクリンカー代替を促進し排出量を20%削減しています。カタールの2025年基準改定では、非構造ユニットに消費後再生材を15%以上使用することを義務付け、再生骨材ブレンドの採用を加速しています。ISO 16757への準拠は公共入札の前提条件となっており、認証取得済み生産者の競争優位性を拡大しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| セメントおよび骨材価格の変動 | -0.6% | サウジアラビア、UAE、カタール(高リスク);オマーン(中程度) | 短期(2年以内) |
| AACおよび軽量鉄骨フレームシステムとの競合 | -0.5% | UAE、サウジアラビア(高層住宅および商業) | 中期(2年~4年) |
| ブロック製造における水不足の制約 | -0.4% | UAE、カタール(深刻);サウジアラビア、オマーン(顕在化しつつある) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セメントおよび骨材価格の変動
セメントは2025年に1トンあたり200〜250サウジアラビアリヤルで取引され、GCCコンクリートブロック市場における生産者マージンを8〜12%圧縮しました。Heidelberg Materialsは、UAEでの天然ガスおよび炭素賦課金の上昇によりクリンカーコストが15%上昇したと指摘し、廃熱回収への投資を促しました。沿岸部の骨材不足により再生コンクリートへの依存が高まり、20〜30%のプレミアムが生じる一方で内包炭素は25%削減されます。カタールの石灰岩輸入は運賃変動の影響を受けており、2025年のレッドシー航路の混乱により海運運賃は18%上昇しました。オマーンは5%の輸出関税によって国内供給を制限し、地域バイヤーへの投入コストをさらに押し上げました。
AACおよび軽量鉄骨フレームシステムとの競合
ACICOおよびXellaが販売するAACブロックはホローユニットより20%軽量で、鉄鋼重量と基礎荷重を削減します。サウジアラビア当局は2025年にサカニ住宅の8%にAACを承認し、優れた断熱性能と防火性能を根拠として挙げました。EMSTEELの軽量鉄骨パネルはUAEのヴィラセグメントで35%速い施工を実現しますが、15%の初期費用プレミアムが生じます。UAEの2024年防火基準は中層壁に2時間の耐火性能を義務付けており、標準的なホローブロックよりAACがこの基準を満たしやすい状況です。従来型生産者は現在、GCCコンクリートブロック市場におけるシェアを守るため、防火添加剤と試験への投資を行っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ホローブロックが断熱優位性によりリーダーシップを維持ホローユニットは2025年にGCCコンクリートブロック市場シェアの70.01%を占め、2031年まで6.31%のCAGRを記録すると予測されており、エスティダマおよびサウジ基準の閾値を満たす0.45〜0.55W/m²Kの断熱レンジによってそのリードを確固たるものとしています。この優位性は、2026年〜2031年の累積需要が110億ユニット超に達することを確保し、GCCコンクリートブロック市場を支えています。デベロッパーはHVAC負荷の低減による恩恵を受け、ACICOの再生骨材ホロー設計を使用したサウジアラビアのサカニ住宅ではエネルギー削減率18%を実現しています。ソリッドブロックは低層耐力壁用途で後追いとなっており、ユニット重量と耐震評価が優先されます。インターロッキングおよびデコラティブのニッチな製品は、GCCコンクリートブロック市場規模の5%未満にとどまりながらも、迅速なモルタルフリー施工とカスタマイズされたテクスチャーを評価するプレミアムランドスケーププロジェクトにおいて2桁成長を享受しています。
ホローユニットは生産者にサプライチェーンの柔軟性をもたらします。軽量配合によりクリンカーを25%削減でき、UAEラベリング義務のもとでのCO₂開示を容易にします。また、コアジオメトリの変更により、外形寸法を変えることなく圧縮強度を7.5MPaから15MPaまで調整できるため、高層・ホスピタリティ・社会インフラにわたるNEOMの複合用途ゾーニングで重宝されています。認証機関がISO 16757の検証を厳格化するにつれ、ホローユニットの試験実績がさらに競争優位性を拡大しています。インターロッキング製品は新興ながら労働力を25%削減でき、オマーンおよびバーレーンの災害対応機関に訴求しており、小規模ながら堅調なアップサイドを示唆しています。


注記: 各セグメントのセグメントシェアはレポート購入時にご覧いただけます
用途別:
住宅建設が数量成長の基盤住宅建設は2025年のGCCコンクリートブロック市場規模の49.17%を占め、住宅プログラムが継続的な不足に取り組む中、2031年まで6.39%のCAGRで成長軌道に乗っています。サウジアラビア単独で予測期間全体を通じて28億ユニットを消費する可能性があり、GCCコンクリートブロック市場の住宅部門の基盤を強固にしています。UAEとカタールは小規模ながらもこの傾向を反映しており、デベロッパーは埋め立て地の基礎荷重を低減するために軽量ブロックを採用しています。統合断熱材付きホローユニットは追加レイヤー不要で基準適合を可能にし、外壁厚を縮小して正味販売可能床面積を拡大します。
商業建設は、ポスト万博の物流ハブ、小売拡張、およびビジョン関連観光施設によって支えられています。ここではプレハブブロックパネルが現場作業員を40%削減しており、地域のビザ改革が労働コストを押し上げる中で重要性が高まっています。インフラおよび機関セグメントは、公益事業、学校、病院にわたり、遅延に対するペナルティが厳しい公共調達においてスケジュールを大幅に短縮するプレキャストおよびモジュラーソリューションを優先しています。オマーンの産業ゾーンは、ユーロコードEN 1996同等性を満たす耐火ブロックを求めており、熱衝撃耐性を高めるためにバサルト繊維を混入したブレンド骨材ユニットという専門ニッチを開拓しています。

注記: 各セグメントのセグメントシェアはレポート購入時にご覧いただけます
地域分析
サウジアラビアコンクリートブロック市場
サウジアラビアは2025年に71.21%のシェアを持ちGCCコンクリートブロック市場をリードしており、2031年までに6.27%のCAGRで成長する見込みである。1.7 トリリオン 米ドル規模のビジョン2030資本計画と120万戸の住宅不足により、ブロック需要は持続的に確保され、2028年までに年間18億ユニットのピークに達する見通しである。サカニは2025年に22万戸の住宅を引き渡し、外壁エンベロープに断熱中空ユニットを引き続き優先採用している。セメント価格の変動が利益率を圧迫する一方、生産者はスラグおよびフライアッシュ混合材を採用することでクリンカー比率を20%低減させている。サウジグリーンビルディングコドのU値上限は断熱中空ブロックへの需要をさらに確固たるものとし、地域サプライチェーンを強化している。
アラブ首長国連邦コンクリートブロック市場
アラブ首長国連邦は第2位に位置し、より急速な技術転換を示している。2025年に労働コストが12%上昇したことで、モジュラーパネルおよびAACの代替材の採用が促進された。ドバイサウス物流地区およびアル・マクトゥーム空港の拡張工事が商業用ブロック需要を支える一方、アブダビのエスティダマは住宅用地における中空ユニットの需要量を維持している。水資源の逼迫により閉ループ養生への投資が求められており、生産者は40%の節水効果を主張している。EMSTEELの軽量スチールフレームはヴィラ市場での採用が進んでおり、GCCコンクリートブロック市場が注視すべき競合上の需要流出を示唆している。
GCCコンクリートブロック市場
カタールのシェアはノースフィールドLNGの段階的開発から恩恵を受けており、労働者キャンプ向けに年間最大1,500万個の中空ユニットが需要される。年間1万戸の住宅供給計画ではGSASに準拠した断熱ブロックが指定されている。同国は3Dプリント工法による学校の壁建設をパイロット実施し、コストを22%削減したことで、破壊的な新技術の可能性を示唆している。オマーンは1,000億 米ドル規模のビジョン2040インフラ整備を推進しており、閉ループ水リサイクルに関する義務化によりコストの底上げが生じる可能性があるものの、長期的な環境適合性は確保される見通しである。バーレーンおよびクウェートは規模としては小さいものの、国家住宅計画およびクウェートのシルクシティにおける初期工事から安定した受注をもたらしている。
バリューチェーン分析
GCCのコンクリートブロックのバリューチェーンは、骨材の採取・選別、セメントおよびクリンカーの調達、混和材と繊維またはバインダーの調達から始まり、その後ブロック製造(自動計量、成形、養生、パレタイジング)を経て、建設業者、デベロッパー、公共プロジェクトの発注者への流通へと続く。サウジアラビアでは2025年にセメントが1トンあたりSAR 200からSAR 250の間で取引されるなど、セメントと骨材の価格変動が、スラグやフライアッシュを配合した代替原料や再生骨材の確保への注目を高めている。同時に、持続可能性の目標と規格適合の要求は、生産者に対して合成繊維、CNTベースのソリューション、カーボンネガティブなバインダーなどの性能向上添加剤の採用を促しており、これはSaudi Readymixの拠点で実証された取り組みにも表れている。
コンプライアンスと承認手続きは調達・生産プロセスに組み込まれつつあり、これが地域全体のサプライヤー資格審査や入札適格性に影響を及ぼしている。サウジアラビアは2026年4月(2026年5月公表)のサウジ建築基準法施行規則の改正を通じて、その事業環境を厳格化した。製造業者や川上のパートナー企業は、GSO EN 206:2022やGSO 2809:2025を含む国およびGCC標準に自社の製品QA/QCを整合させている。UAEでは、アブダビ品質適合評議会(Abu Dhabi Quality and Conformity Council)の技術承認制度が特定の建築資材にゲート機能を追加しており、物流と並んで、認証試験機関、文書管理、トレーサビリティの役割を強めている。かさばる低価値の製品は競争が地域内にとどまりやすいため、需要はACICOのような複数拠点ネットワークや、ギガプロジェクト回廊まで流通網を持つ地域生産者にも向かっている。
競争環境
市場集中度
GCCコンクリートブロック市場は適度に集約されています。ACICOは年間4億ユニット超の生産能力を持つ12の工場を運営し、LEEDゴールドおよびエスティダマ2パール認証を取得した再生骨材ホローブロックに特化しています。Saudi Readymixはスラグおよびフライアッシュの投入に1,500万米ドルを投資し、UAEの炭素ラベリング規制に対応してCO₂を20%削減しました。EMSTEELはヴィラセグメント需要に応じて軽量鉄骨フレーム部門に多角化し、35%速い施工時間を宣伝しています。上位生産者が自動バッチング処理とロボットパレタイジングを導入し、労働力を15%削減し品質の一貫性を向上させることで、技術的差別化が拡大しています。
GCCコンクリートブロック産業リーダー
-
ESPAC
-
RAKNOR LLC
-
Saudi Readymix
-
KRB
-
Bucomac
- 注:主要企業の掲載順は順位を示すものではありません。
GCC コンクリートブロック市場 このレポートでカバーされる企業
- Aamal Cement
- ACICO Group
- Al Jazeera Factory For Construction Materials
- Al Mana Holding
- Al Rajhi Group
- Al RAYYAN Readymix Concrete and Cement Products W.L.L
- Bucomac
- Consent Group
- EMSTEEL
- ESPAC
- Khonaini International Company
- KRB
- MaCon LLC
- MJK Group
- Raknor LLC
- Saudi Readymix
市場機会と将来展望
GCCコンクリートブロック市場における機会は、内包CO2を削減し、断熱性能の適合を文書化しやすくする低炭素かつ規格適合型の組積システムに集中している。サプライヤーの動きは既にこの方向を示している。Saudi Readymixは2025年12月にダンマンで地元調達材料を使用したCNT強化型低炭素コンクリートを実証し、さらにジェッダの拠点でPartannaとカーボンネガティブなバインダーの試験運用を行い、組積ユニットや関連するプレキャスト用途に関連するセメント削減の道筋を広げた。これらの動きは、UAEとサウジアラビアのプログラムで強調されている炭素開示や壁体U値要件の厳格化という市場の流れに合致しており、文書化されたEPD形式のデータ、認証済み配合、断熱中空ユニットを規模を持って供給できる生産者にとっての空白領域を生み出している。
運用面のアップグレードは、大規模プロジェクトのパイプラインにおいて差別化された供給にもつながり得る。そこでは配送の信頼性とコンプライアンス文書が価格と並んで重要となる。Saudi Readymixが2026年7月にサウジアラビア初のバッテリー電動ホイールローダーを導入したことは、フラッグシップ開発における建設業者の調達要件を支える、より低排出な資材ハンドリングへの投資意欲が継続していることを示している。UAEとサウジアラビアの住宅プログラムでモジュラー工法やプレハブ採用が拡大する中、パネル化されたブロックシステム、より厳密な寸法公差、より速い養生サイクル(水使用量を増やすことなく)を提供できるサプライヤーが優位に立てる可能性がある。オマーン、バーレーン、クウェートの小規模製造業者は、更新された建築基準の要件やプロジェクト固有の仕様に合わせた、インターロッキングブロック、装飾用ブロック、耐火性ブロックなどのニッチな製品を通じて、依然として競争力を維持できる。
最近の産業開発事情 GCC コンクリートブロック市場
- 2026年7月:Saudi Readymixは、XCMG Saudi Arabiaが供給するサウジアラビア初のバッテリー電動ホイールローダーを自社施設に導入した。この動きはより低排出な資材ハンドリングを支援し、採石場やヤード作業でのディーゼル依存を低減し得る。また、大規模プロジェクトのパイプラインに供給するコンクリート製品サプライチェーンの川上部分の脱炭素化に向けた設備投資の姿勢を示している。
- 2026年5月:Saudi Readymixは合成繊維補強コンクリートソリューションであるTuwaiq Creteを発表し、アル・キッディーヤ・シティの工場でライブモックアップ打設を実施した。これにより、ひび割れ制御と打設の生産性が重要となる過酷な現場向けの高性能コンクリート製品ラインが拡充された。この導入により、標準的なブロック配合を超えた差別化が強化され、ギガプロジェクトの施工に紐づくプレミアム仕様がサポートされる。
- 2025年12月:CHASM Advanced MaterialsとSaudi Readymixは、100%地元調達材料を使用したダンマンでの低炭素CNT強化型コンクリートを実証した。この協業は、性能を向上させつつ低炭素配合を目指す道筋を示しており、内包炭素の開示や建物性能要件の厳格化に対応する生産者にとって重要な意味を持つ。また、GCCにおける材料技術企業とレディーミクスおよびコンクリート製品メーカーとの間の協業拡大を裏付けている。
GCC コンクリートブロック市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、市場はGCC建設活動全体にわたって供給・使用されるコンクリート組積ブロックを対象とし、調査期間中に最終用途へ販売されたブロック数(ユニット)として測定される。
対象外の範囲:本市場規模には、土レンガ、セメント、レディーミクストコンクリート、またはコンクリートブロックとして販売されないその他の壁体システムは含まれない。
セグメンテーション概要
- タイプ別
- ソリッドコンクリートブロック
- ホローコンクリートブロック
- その他のタイプ(例:インターロッキング、デコラティブ)
- 用途別
- 住宅
- 商業
- インフラ
- 産業・機関
- 地域別
- サウジアラビア
- アラブ首長国連邦
- カタール
- オマーン
- GCCその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルのガードレールを設定するものであり、GCC各国における建設活動、資材需要、およびプロジェクト発注の進捗に焦点を当てている。国家統計ポータル、中央銀行および省庁の刊行物、建設資材の貿易フローを公表する税関当局など、公開情報源を精査した。また、世界銀行、国連コムトレード、ならびに政府機関および地方自治体が公表した基準・規制の更新情報も活用した。
前提条件を精緻化するため、生産者および大手建設グループの年次報告書、投資家向けプレゼンテーション、プレスリリースを確認し、その方向性を信頼性の高いビジネス報道と照合した。公開情報が乏しい場合は、企業財務情報および調査情報の有料サブスクリプション、特許データベース、ならびに輸出入の船積みレベルの追跡データを活用し、生産能力シグナルおよび国境を越えた流通を検証した。これらのデスクソースはあくまで例示であり、データ収集、明確化、および継続的な検証には他にも多数の参考資料を使用している。
一次インタビューおよびサーベイ
一次調査は、ブロック需要がプロジェクトの構成、壁体の選好、および地域の規制要件とどのように連動するかを検証し、それらのインプットを実用的な数量前提に落とし込むことに重点を置いた。二次情報のギャップを補完するため、GCC各市場のメーカー、ディストリビューター、建設業者、およびプロジェクト関係者と対話を行い、その後、独立した視点から再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:17% |
| 中位層:55% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:18% | マネージャー:48% |
市場規模算定と予測
規模算定は主にトップダウンの需要プール・アプローチによって構築されており、建設支出、プロジェクト着工件数、および典型的な組積強度を、国別・最終用途別のブロック消費量に変換する。各国のモデルは、住宅・非住宅プロジェクトのパイプライン、インフラ発注の勢い、延床面積あたりの典型的な壁面積、構造壁および間仕切り壁におけるブロック組積の比率、ならびに熱規制および設計規範に応じて変化する中実ブロックと中空ブロックの比率などの指標によって導かれる。
需要サイドが構築されると、サンプリングされたプラント能力と稼働率に関する議論、典型的なトラック積載出荷パターンのチャネルチェック、および一般的な壁厚に対する1平方メートルあたりの概算ブロック数を用いた簡易的な数量積み上げなど、選択的なボトムアップ近似を用いて合計値を相互検証する。サプライヤーまたはディストリビューターのインプットが不完全な場合、隣接市場のベンチマークを用いてギャップを補い、フォローアップ通話を通じて範囲を絞り込む。予測においては、建設パイプラインに関するシナリオ分析(ベースケースに加え、発注転換が遅い場合と速い場合)を実施し、前提条件が回答者のプロジェクト、価格圧力、および隣接する壁体オプションからの代替に関する見解と一致した後にのみ、最終な見通しを調整する。
データ検証と更新サイクル
最終的な数値が実際の市場シグナルと結びついた状態を維持するため、アウトプットは複数のチェックを通じてレビューされる。チームは算出されたユニット需要を、建設生産高のトレンド、関連資材の輸入パターン、および生産能力拡張の発表などの独立した指標と比較し、承認前に急激な変動を調査する。変動が特定の前提条件によって引き起こされていると判断された場合、その前提条件を再検討し、関連するインタビュー対象者に再連絡する。
レポートは年次で更新され、主要なイベントが建設活動または供給可用性に重大な影響を与える場合には中間更新が行われる。納品前に、アナリストが主要インプットの最新確認を実施し、クライアントが最新の公開情報および検証済みのフィールドフィードバックに沿った最新の見解を受け取れるようにする。
Mordor IntelligenceのGCCコンクリートブロック市場規模算定と他の公表推計との比較
GCCコンクリートブロックの公表市場価値が大きく乖離して見える場合があるのは、測定単位、製品の境界、およびベースイヤーのタイミングが必ずしも一致していないためである。収益ベースで提示するソースもあれば、ユニット数を示すものもあり、需要サイクルにおいて異なる挙動を示すブロックタイプを混在させているものも一部存在する。
輸出入チェック、国別建設パイプラインシグナル、およびメーカーの出荷検証が、Mordor Intelligenceを2026年のユニットベース需要プールに結びつける根拠となっており、これにより最終使用前にディストリビューターを経由するブロックの二重計上リスクを低減している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 25.8 億ユニット(2026年) | |
| グローバルコンサルタンシーA | 16.7 億米ドル(2026年) | この数値は収益ベースで提示されており、AACのような隣接する壁体ブロックを含む形で製品範囲が拡大されているようにも見受けられ、価格および構成の前提によって合計値が変動する可能性がある。 |
| インダストリーポータルB | 34.4 億米ドル(2031年) | この数値は最終年の予測値に対応しており、現在年の値ではないため、年度および数量対価値ベースを正規化せずに直接比較すると大きく見える可能性がある。 |
3つの数値にわたる乖離は、主にユニットベース対収益ベースの報告方式の違い、コンクリートブロックとして扱われる製品範囲の差異、および示されている価値がベースイヤー推計か将来の予測年かの違いによって説明される。GCC最終用途需要におけるコンクリート組積ブロックに対象範囲を厳密に限定し、前提条件を観察可能な建設・供給シグナルに結びつけることで、モデルは再現性を維持し、新たな情報が入手された際に監査しやすい状態を保っている。
レポートで回答されている主要な質問
GCC コンクリートブロック市場の現在の市場規模は?
GCC コンクリートブロック市場規模は2025年に24.4 ビリオン ユニットと推定され、2026年の25.8 ビリオン ユニットから2031年には34.4 ビリオン ユニットへと成長し、予測期間(2026〜2031年)のCAGRは5.94%となる見込みです。
どのブロックタイプが販売をリードしていますか?
中空コンクリートブロックは、その断熱性能が地域のグリーンビルディング基準を満たすため、2025年に70.01%のシェアを占めました。
住宅建設がなぜ重要なのですか?
特にサウジアラビアにおける住宅不足と、年率1.8%の人口増加が、ブロック総消費量のほぼ半分を牽引しています。
主な業界課題は何ですか?
原材料コストの変動、水不足、そしてAAC・軽量鉄骨フレーミング・3Dプリンティング技術との競合が、利益率と市場シェアに重くのしかかっています。
主要な業界課題は何ですか?
投入コストの変動、水不足、ならびにAAC、軽量鉄骨フレーム、および3Dプリント技術との競合がマージンと市場シェアに圧力をかけています。